
生分解性プラスチック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
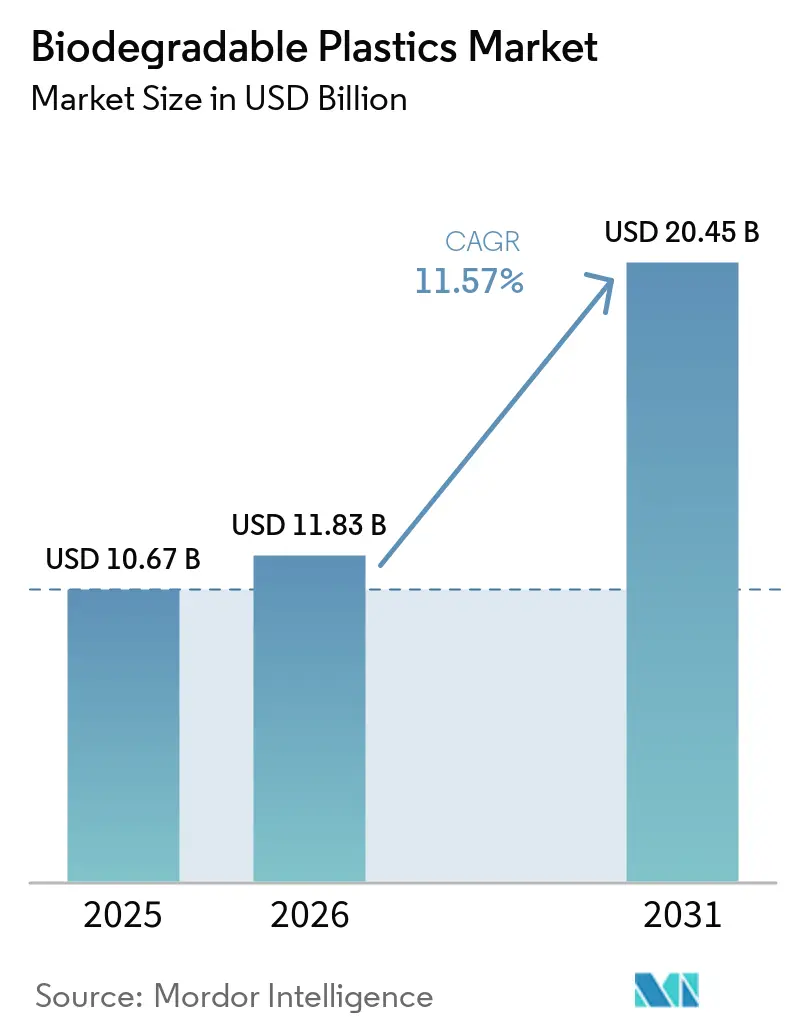
| 市場規模 (2026) | 11.83 十億米ドル |
| 市場規模 (2031) | 20.45 十億米ドル |
| 成長率 (2026 - 2031) | 11.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生分解性プラスチック市場分析
生分解性プラスチック市場規模は2025年に10.67 ビリオン 米ドルと評価され、2026年の11.83 ビリオン 米ドルから2031年には20.45 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.57%です。規制要件により、堆肥化可能な包装材は多くの用途において任意の持続可能性オプションから調達要件へと移行しつつあります。EU包装・包装廃棄物規則は2026年8月12日より適用されており、生産者責任コストを包装設計および使用後の処理結果に結びつけています。このフレームワークは認証済み堆肥化可能材料の商業的役割を定義しており、購買者は包装規制を遵守し、関連するコンプライアンスコストを管理する必要があります。素材サプライヤーは認証の取得、製品開発、および地域生産能力への投資によって対応しています。しかし、原料の入手可能性と限られた収集・堆肥化インフラが、生分解性プラスチックの普及における主要な障壁として残っています。
主要レポートのポイント
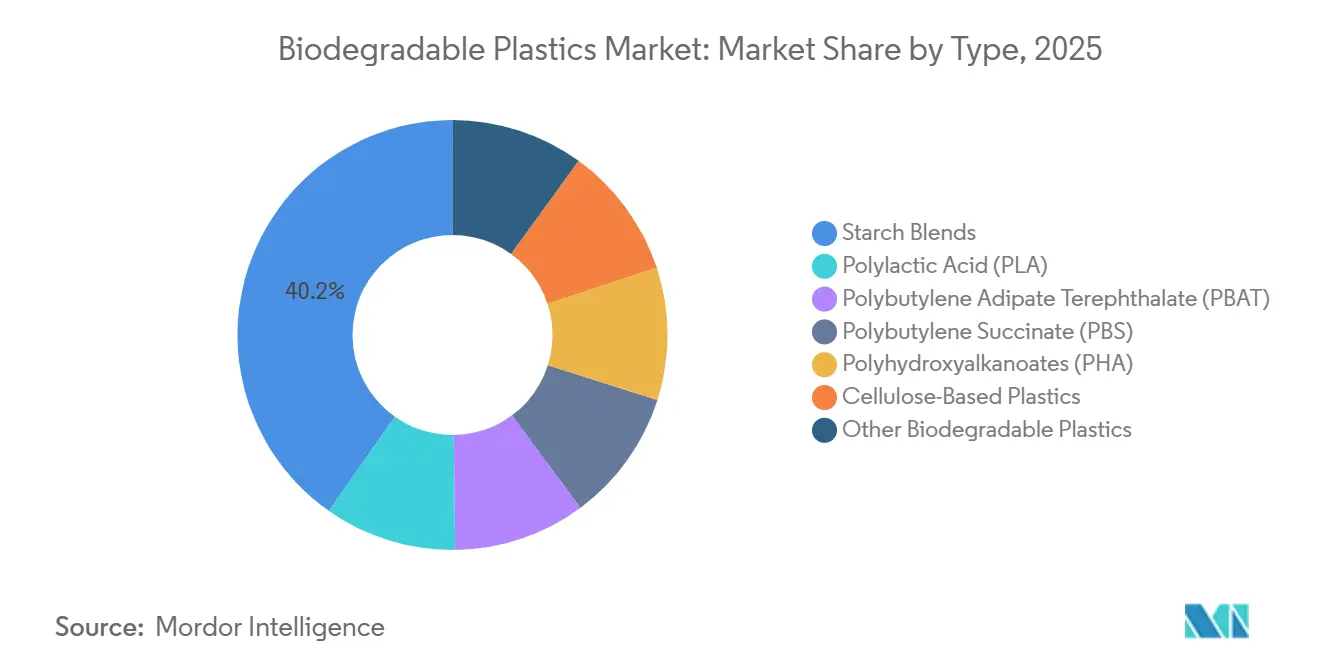
- タイプ別では、スターチブレンドが2025年の生分解性プラスチック市場シェアの40.23%を占め、PHAは2031年までにCAGR 19.60%で成長すると予測されています。
- 製品形態別では、フィルム・シートが2025年の生分解性プラスチック市場シェアの34.12%を占め、2031年までにCAGR 12.54%で成長すると予測されています。
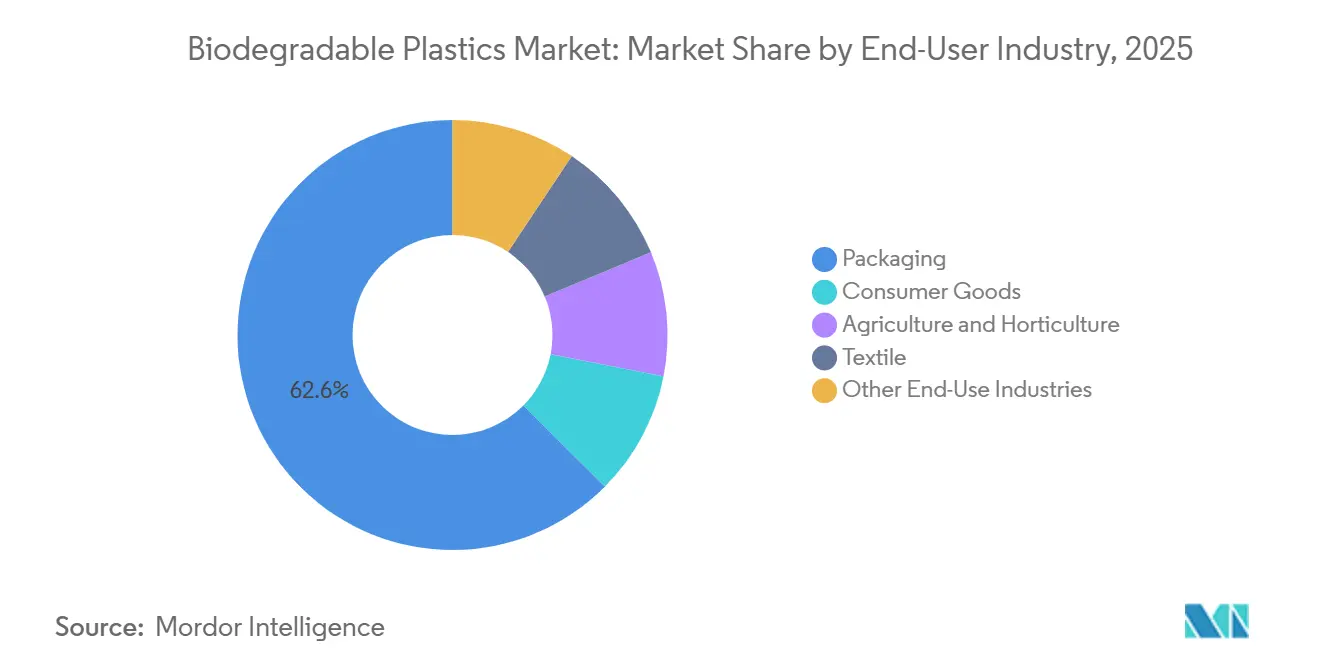
- エンドユーザー産業別では、包装が2025年の生分解性プラスチック市場シェアの62.56%を占め、農業・園芸は2031年までにCAGR 13.37%で成長すると予測されています。
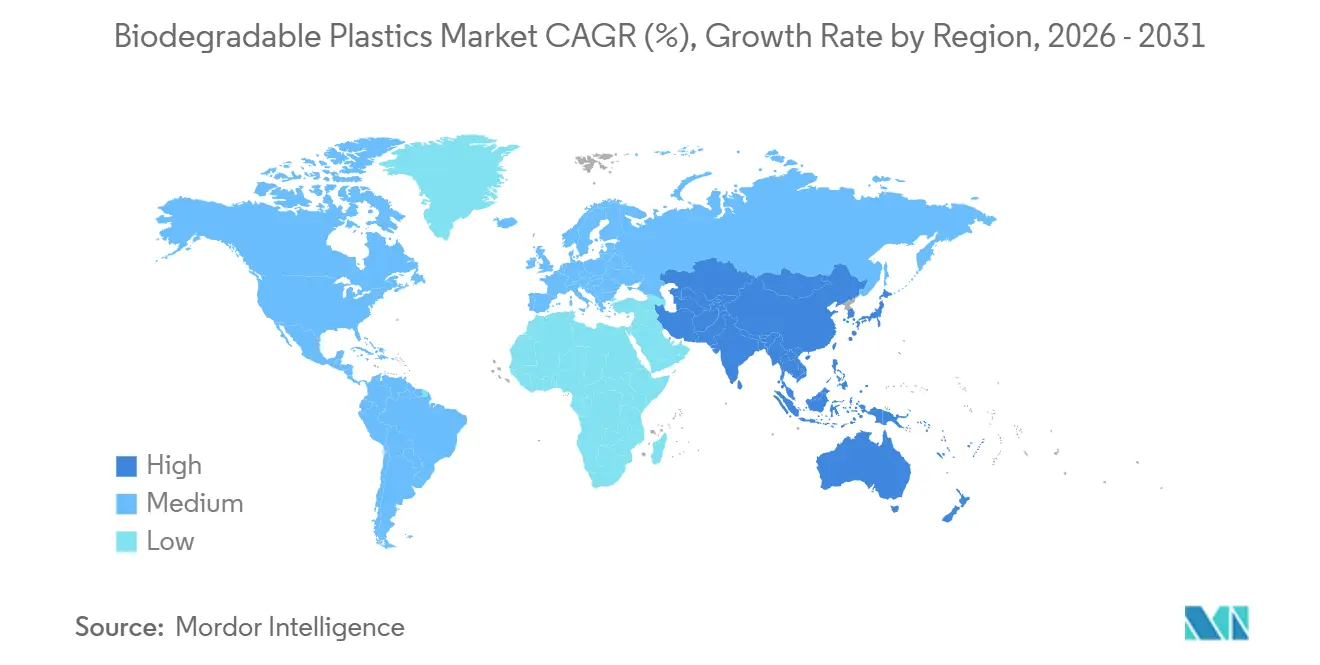
- 地域別では、欧州が2025年の生分解性プラスチック市場シェアの38.84%を占め、アジア太平洋は2031年までにCAGR 12.84%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 一回使い捨てプラスチック規制と拡大生産者責任 | +3.2% | EUおよびアジア太平洋主要市場に近期集中した影響を持つグローバル規模 | 短期(2年以内) |
| 小売業者・フードサービスブランドによる持続可能な包装調達 | +2.4% | 北米とEUが先行し、アジア太平洋が加速するグローバル規模 | 中期(2~4年) |
| PLA、PBAT、PHA配合物の性能・コスト改善 | +1.8% | アジア太平洋の製造ハブおよびEUの応用市場を中心としたグローバル規模 | 中期(2~4年) |
| 生分解性農業用マルチフィルムの普及 | +1.4% | EU、地中海沿岸、中国、ラテンアメリカ | 中期(2~4年) |
| 企業の炭素開示と内部炭素価格設定 | +0.8% | EUおよび北米の企業調達ハブを中心としたグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
一回使い捨てプラスチック規制と拡大生産者責任
EU包装・包装廃棄物規則は2026年8月12日より完全適用されており、包装廃棄物、再利用、および生産者責任に関する要件を定めています。この規則は、素材の選択が生産者責任コストに影響する場合に堆肥化可能な形態を支援します。手数料の変調により、コンプライアンスコストを管理する購買者にとって認証済み堆肥化可能包装材がより魅力的になる可能性があります。包装コンバーターはEN 13432堆肥化可能性要件を長期供給契約に組み込んでいます。アジア太平洋および米国のいくつかの州における同様の生産者責任措置が、生分解性プラスチック市場の対応可能な需要基盤を拡大しています。これらの措置により、包装調達における認証、供給信頼性、および規制対応の重要性が高まっています。
小売業者・フードサービスブランドによる持続可能な包装調達
大手小売業者およびフードサービス事業者は、包装目標を活用して認証済み堆肥化可能材料への需要を支援しています。Grupo Bimboは2025年末までに包装材をリサイクル可能、生分解性、または堆肥化可能にすることを目指して取り組みました。これらの目標により、包装チームはより広範な規制が発効する前に多数の製品にわたって素材オプションを評価する必要がありました。AmazonはCircular Bio-based Europeプログラムの支援を受けたプロジェクトを通じて、スペインでNovamont Mater-Biバイオベース配送バッグの試験を実施しました。フードサービス用途は、高い一回使い捨て性と比較的容易な素材転換を組み合わせているため、引き続き重要です。資生堂が2025年の製造投資決定に内部炭素価格設定を適用したように、企業の炭素開示と内部炭素価格設定も素材選択の決定に影響を与えています[1]。
ポリ乳酸(PLA)、ポリブチレンアジペートテレフタレート(PBAT)、ポリヒドロキシアルカノエート(PHA)配合物の性能・コスト改善
配合技術の改善により、生分解性樹脂は既存の加工設備との互換性が高まり、より幅広い用途に適したものになっています。PHA生産コストは1キログラムあたり4~6 米ドルであり、石油化学プラスチックの1キログラムあたり1~2 米ドルと比較されます。ハロモナス連続発酵に関する研究では、無菌要件を排除することでPHA生産コストを1キログラムあたり1.98 米ドルに削減できることが示されています。2024年6月、BASFはREDcert2および国際持続可能性・炭素認証(ISCC)PLUSの認証を取得したバイオマスバランス型ecoflex PBATを発表し、製品炭素フットプリントが60%低減したと報告しました。フィルム加工業者はブローンフィルムラインにおけるメルトフロー、透明性、および安定した性能を優先します。これらの要因は素材代替に伴う運用リスクを低減し、生分解性プラスチック市場における需要を支援します。
生分解性農業用マルチフィルムの普及
EU規制により、農業における土壌生分解性マルチフィルムの使用基盤が拡大しました。委任法令2024/2787により、土壌生分解性マルチフィルムは2024年11月20日から肥料製品としてCEマーキングの対象となりました。この経路は、定義された条件下でマルチフィルムを認証済み農業投入物として認定するものです。Novamont社は、同社のMater-Biマルチフィルムが2025年11月に無機土壌改良材として認証を取得したと述べています。この素材は収穫後に従来のフィルムを回収する必要をなくすことができ、ポリエチレンマルチが機械的に除去される際に土壌損失を伴うプロセスを排除します。農業用プラスチックの使用量は年間1,250万トンを超えており、マルチフィルムがその20%を占めています。しかし、欧州が農業用プラスチック廃棄物をリサイクルしているのはわずか24%にとどまっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原料・エネルギー価格の変動 | -1.5% | トウモロコシやサトウキビに依存するPLAおよびスターチブレンド生産者に最も深刻なグローバル規模 | 短期(2年以内) |
| 汎用プラスチックに対するコストプレミアム | -1.3% | アジアおよび南米の価格感応度の高い市場で最も制約が大きいグローバル規模 | 中期(2~4年) |
| 工業堆肥化と分別収集のギャップ | -0.9% | 北米および新興アジア(北部EUでは部分的に対処済み) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料・エネルギー価格の変動
ポリ乳酸(PLA)およびスターチブレンドメーカーは農業コモディティサイクルにさらされています。そのコスト構造にはエネルギー集約型の加工・物流も含まれており、同時にコスト圧力が生じています。2025年初頭の米国中西部の干ばつとブラジルのサトウキビ輸出の減少により、コーンスターチのコストが上昇し、PLAのマージンが縮小しました。石油化学メーカーは統合された原料システムと先物ヘッジ戦略を活用できますが、これらは多くのバイオポリマーメーカーにとってアクセスしにくいものです。食用作物原料の代替として、好塩性・好熱性微生物プラットフォームを用いたリグノセルロース系バイオマスらのポリヒドロキシアルカノエート(PHA)生産に関する研究が進められています。これらのアプローチは時間をかけて原料リスクを低減する可能性がありますが、生分解性プラスチック市場における商業規模の生産は依然として限定的です。
汎用プラスチックに対するコストプレミアムと堆肥化のギャップ
生分解性ポリマーの単位コストは通常、従来のプラスチックの2~5倍です。このコスト差は、価格感応度の高い包装および農業用フィルム用途での普及に影響します。ポリエチレンやポリプロピレンの価格が下落すると、バイオポリマーのコストが安定していてもコスト差が拡大する可能性があります。生産量が少ないと1トンあたりの固定費も増加します。さらに、分別収集と堆肥化インフラが普及に影響します。使用後の主張は廃棄物管理システムへのアクセスに依存するためです。米国農務省(USDA)の技術報告書によると、米国の世帯の12%が家庭食品廃棄物収集サービスを利用できる状況にありました。一方、米国の堆肥化施設の29%は堆肥化可能プラスチックを受け入れていませんでした[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
PHAの成長がスターチブレンドのリーダーシップを基盤に拡大スターチブレンドは2025年の生分解性プラスチック市場の40.23%を占めました。その地位は、レジ袋、食品接触フィルム、農業用マルチフィルムにおける広範な配合開発と使用を反映しています。これらの用途では、EN 13432工業堆肥化認証を使用後の主張の裏付けとして活用できます。しかし、スターチブレンドは、要求の厳しい用途においてPHAが提供する海洋生分解性、家庭堆肥化可能性、または機械的性能を備えていません。この違いが各素材の競争上のポジショニングを定義しています。2025年11月、Novamont社はMater-Biマルチフィルムの無機土壌改良材としての認証を取得し、従来の工業堆肥化環境を超えた検証経路を拡大しました。
PHAは2031年までにCAGR 19.60%を記録すると予測されており、生分解性プラスチック市場のポリマータイプの中で最高値です。その認証は、海洋生分解性漁業材料、家庭堆肥化可能フレキシブルフィルム、生体適合性医療包装などの用途を支援します。2026年5月、CJ Biomaterialsは紙製フードサービス容器向けの全PHA押出コーティング樹脂PHACT CB0504Aを発売しました。同社はこの樹脂がTÜV Austria OKコンポストHOME、INDUSTRIAL、MARINEの認証を取得したと述べています。この発売は特殊用途を超えたフードサービス用途への注力を示しています。PLAは硬質包装および熱成形トレイで広く使用されており、PBATおよびPBSはフレキシブルフィルムおよび特殊用途に使用されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
製品形態別:
フィルム・シートが規模と成長を兼備フィルム・シートは2025年の生分解性プラスチック市場の34.12%を占め、2031年までにCAGR 12.54%で成長すると予測されています。欧州連合、中国、韓国における一回使い捨てプラスチック規制が、フレキシブル包装における認証済み代替品への需要を高めています。このトレンドは、フィルムグレードのポリ乳酸(PLA)、ポリブチレンアジペートテレフタレート(PBAT)、ポリヒドロキシアルカノエート(PHA)素材へのコンバーター投資を支援しています。フィルムはブローンフィルム加工において安定したメルトフロー、光学的透明性、および予測可能なドローダウン挙動を必要とします。これらの技術的要件により、フィルム変換は生分解性プラスチック産業における素材性能の指標となっています。
包装・包装廃棄物規則(PPWR)は、2035年までにすべての包装材をリサイクル可能または堆肥化可能にすることを要求しています。この要件は、既存の加工設備と互換性のあるフィルム配合物の開発を支援します。樹脂・コンパウンドは下流の変換作業に対する上流の投入物を提供します。成形品にはカップ、トレイ、カトラリーが含まれ、耐熱性が競争上の要因となっています。KANEKA PHBHおよび高耐熱Luminy PLAグレードは、標準PLAでは対応できないホットフィルおよび電子レンジ対応用途に対応しています。紙コーティング、繊維、射出成形クロージャーも、海洋生分解性を必要とする用途においてPHAベース素材の機会を生み出しています。
エンドユーザー産業別:
農業・園芸が規制上の支援を獲得包装は2025年の生分解性プラスチック市場の62.56%を占めました。フレキシブル包装、フードサービス容器、レジ袋がこの集中の多くを牽引しています。拡大生産者責任要件により、規制市場における包装需要の予測可能性が高まっています。認証速度と供給信頼性が包装購買者の選定基準となりつつあります。検証済みの使用後主張を必要とする大規模用途が、包装向け生分解性プラスチック市場規模を支援しています。しかし、この地位はサプライヤーが製品ポートフォリオ全体にわたって認証済み素材の一貫した供給を維持することも求めています。
農業・園芸は2031年までにCAGR 13.37%で成長すると予測されています。土壌生分解性マルチフィルムの認証は、従来のポリエチレンが基材素材を変更せずには対応できない用途経路を生み出しています。この要件は、包装用途で見られるような任意の代替ではなく、直接的なカテゴリー転換を支援します。消費財は2番目に大きなエンドユーザーセグメントであり、パーソナルケア、家庭用品、衛生用品が含まれます。2026年5月、CJ Biomaterialsと柳韓キンバリーは非晶質PHAを使用した再利用可能な不織布ペーパータオルを発表しました。医療機器および電子機器包装は2031年まで小規模ながら高付加価値の需要セグメントにとどまるでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパおよび北米の生分解性プラスチック市場
ヨーロッパは2025年の生分解性プラスチック市場シェアの38.84%を占め、規制要件、産業用コンポスト処理能力、および確立された生産基盤によって支えられています。Novamont社のイタリア拠点は合計年間15万トンの生産能力を有しています。ドイツ、イタリア、フランスがヨーロッパの消費の大部分を占め、規制対象の包装用途に対する需要を生み出しています。イタリアのバイオポリマークラスターは、原材料供給、ポリマー生産、および下流の変換工程を統合しています。北米は第2位の地域市場であり、カリフォルニア州、オレゴン州、コロラド州における州レベルの拡大生産者責任(EPR)措置が需要を形成しています。ヨーロッパ事業を展開する米国ブランドは、より広範な調達プログラム全体でEN 13432準拠の仕様を標準化することができます。
アジア太平洋地域の生分解性プラスチック市場
アジア太平洋地域は2026年から2031年にかけてCAGR 12.84%で成長すると予測されており、生分解性プラスチック市場において最も高い地域成長率を示しています。中国のプラスチック規制、インドのEPR義務、および国内ポリブチレンアジペートテレフタレート(PBAT)生産能力の拡大が地域の見通しを支えています。Kingfa、Wanhua、Sinopec、およびHuafonは産業規模でPBAT生産を拡大しています。この生産能力の拡大により、コスト重視の包装購買者けの単価が低下し、中国以外の生産者に対する競争圧力が高まっています。NatureWorks社は2026年4月、タイのナコーンサワンに完全統合型のIngeoポリ乳酸(PLA)施設を開設しました。同施設は年間7万5,000トンの生産能力を有し、地元産サトウキビを使用することで、東南アジアのコンバーターの輸入依存度を低減しています。インドはカテゴリーIVの堆肥化可能プラスチックの100%回収を義務付けていますが、産業用コンポスト処理能力が限られているため、この要件が需要に与える影響は遅れています。
南米およびMEAの生分解性プラスチック市場
南米はブラジルのサトウキビ生産およびバイオエタノール発酵インフラに支えられた原料供給能力を有しています。ブラジルの主要地域におけるサトウキビの収量は1ヘクタール当たり54トンから111トンの範囲にあります。国内規制が成熟するにつれ、ブラジルはPLAおよびPHAの生産拠点として台頭する可能性があります。アルゼンチンは追加的な農業原料の供給能力を提供していますが、バイオポリマー製造はパイロット段階にとどまっています。中東およびアフリカは最小の地域市場を形成していますが、バイオベース素材に関するサウジアラビアの取り組みおよび南アフリカの小売業者の要件が需要を生み出しています。より厳格なプラスチック廃棄物規制が、2031年までに同地域の市場発展を支援する可能性があります。
競合環境
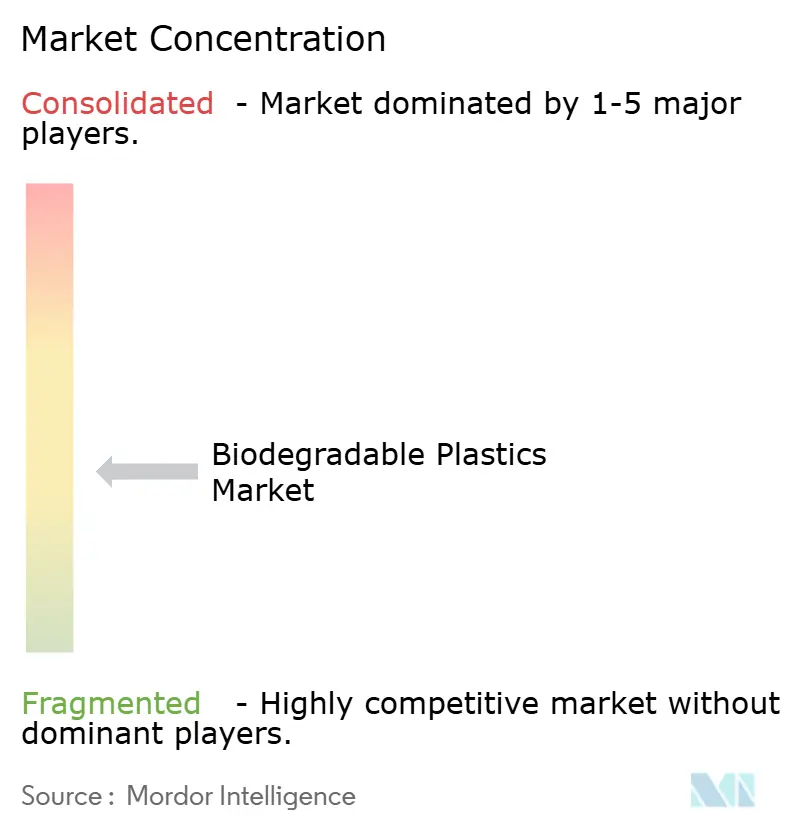
生分解性プラスチック市場は中程度に分散しています。地域のコンパウンダー、PHAスペシャリスト、および大規模な中国のPBAT生産者が残りの生産能力を保有しています。中国メーカーはPBAT生産能力の大規拡大によりコスト優位性を獲得しています。この拡大はフレキシブルフィルムコンパウンディングにおける競争を再編し、小規模工場と高コスト構造を持つ既存企業へのマージン圧力を高めています。原料の安定確保、認証の幅広さ、および用途開発能力が、サプライヤーが規制対応用途で効果的に競争できるかどうかを決定します。
マルチスタンダード認証は、ブランドオーナーが認定サプライヤー数を削減しようとする調達チャネルへのアクセスを向上させます。EN 13432、TÜV Austria OKコンポスト、生分解性製品協会(BPI)、および海洋生分解認証は、複数の規制システムにわたって販売される製品に特に関連しています。PHAは海洋生分解性漁具、水産養殖用途、および紙製フードサービス容器のコーティングにおける機会を提供します。高耐熱バイオポリマーグレードもホットフィル形態を支援しており、標準PLAでは必要な性能を発揮できません。BASFは2024年にバイオマスバランス型ecoflex PBATを発表し、認証済みマスバランス調達と製品炭素フットプリントが60%低減したという主張を結びつけました。NatureWorksのタイ工場は同社に第2のグローバルPLA製造拠点を提供し、アジア太平洋供給へのアクセスを改善します。
CJ Biomaterialsは2026年5月に全PHA押出コーティング樹脂を発売し、認証済み紙製フードサービス用途をターゲットとしました。規模と用途特化型性能を組み合わせた企業は、価格感応度の高い需要とプレミアム需要の両方に対応できます。競争構造はPHAおよび高耐熱PLA製品を、より価格主導型のPBAT供給から差別化しています。認証と性能は、コモディティ代替品では対応困難なエンドユーザー要件がある場合に、製品をプレミアムとして位置づけるのに役立ちます。小規模サプライヤーは、差別化された用途ポジションなしに規模のみに依存する場合に課題に直面します。生分解性プラスチック市場は、生産能力、コンプライアンス資格、およびエンドユーザー性能を一致させるサプライヤーを優遇します。
生分解性プラスチック産業のリーダー企業
-
NatureWorks LLC
-
BASF
-
TotalEnergies Corbion
-
Novamont S.p.A.
-
Mitsubishi Chemical Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
生分解性プラスチック市場
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
Recent Industry Developments in 生分解性プラスチック市場
- 2026年4月:NatureWorksはタイのナコーンサワンに統合型Ingeoバイオポリマー施設を開設し、年間生産能力は約7万5,000トンです。この施設により同社の総生産能力は年間約22万5,000トンに増加しました。地元調達のサトウキビを使用し、アジア太平洋向けのフレキシブル包装、堆肥化可能フードサービス容器、不織布繊維、3Dプリンティング用途向けバイオポリマーを生産しています。
- 2025年6月:Teknor ApexはDanimer Scientificの事業資産を1,900万 米ドルで取得しました。取得資産にはケンタッキー州とジョージア州の製造施設、および20カ国にわたる480件以上の登録済み・申請中の特許が含まれます。この買収はDanimer Scientificの2025年3月のチャプター11破産申請を受けたものであり、Nodax PHAテクノロジープラットフォームおよび北米の商業規模PHA工場が含まれています。
世界の生分解性プラスチック市場レポートの調査範囲
生分解性プラスチックは、細菌、真菌、藻類などの微生物の活動によって分解されるように設計されたポリマーベースの素材です。適切な環境条件下では、これらの微生物が素材を水、二酸化炭素、バイオマスなどの天然副産物に変換することができます。
生分解性プラスチック市場は、タイプ別、製品形態別、エンドユーザー産業別、地域別に区分されています。タイプ別では、市場はポリ乳酸(PLA)、スターチブレンド、ポリブチレンアジペートテレフタレート(PBAT)、ポリブチレンサクシネート(PBS)、ポリヒドロキシアルカノエート(PHA)、セルロース系プラスチック、その他の生分解性プラスチックに区分されています。製品形態別では、市場は樹脂・コンパウンド、フィルム・シート、成形品、その他に区分されています。エンドユーザー産業別では、市場は包装、消費財、農業・園芸、繊維、その他のエンドユーザー産業に区分されています。本レポートは主要地域の16カ国における生分解性プラスチックの市場規模と予測も対象としています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ポリ乳酸(PLA) |
| スターチブレンド |
| ポリブチレンアジペートテレフタレート(PBAT) |
| ポリブチレンサクシネート(PBS) |
| ポリヒドロキシアルカノエート(PHA) |
| セルロース系プラスチック |
| その他の生分解性プラスチック |
| 樹脂・コンパウンド |
| フィルム・シート |
| 成形品 |
| その他 |
| 包装 |
| 消費財 |
| 農業・園芸 |
| 繊維 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ポリ乳酸(PLA) | |
| スターチブレンド | ||
| ポリブチレンアジペートテレフタレート(PBAT) | ||
| ポリブチレンサクシネート(PBS) | ||
| ポリヒドロキシアルカノエート(PHA) | ||
| セルロース系プラスチック | ||
| その他の生分解性プラスチック | ||
| 製品形態別 | 樹脂・コンパウンド | |
| フィルム・シート | ||
| 成形品 | ||
| その他 | ||
| エンドユーザー産業別 | 包装 | |
| 消費財 | ||
| 農業・園芸 | ||
| 繊維 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
生分解性プラスチック市場の現在の市場規模は?
生分解性プラスチック市場規模は2025年に10.67 ビリオン 米ドルと評価され、2026年11.83 ビリオン 米ドルから2031年には20.45 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.57%です。
2031年までに最も速く成長しているポリマータイプはどれですか?
ポリヒドロキシアルカノエート(PHA)は、家庭堆肥化および海洋生分解用途に支えられ、19.60%という最速のCAGRを記録すると予測されています。
なぜ包装用途が需要をリードしているのですか?
包装は2025年に62.56%のシェアを占めました。フレキシブル包装、フードサービス容器、レジ袋が大量の素材を消費するためです。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋はCAGR 12.84%で成長すると予測されており、プラスチック規制、拡大生産者責任(EPR)義務、および新たな地域生産能力に支えられています。