
Tamanho e Participação do Mercado de Poly (Butylene Adipate-Co-Terephthalate)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
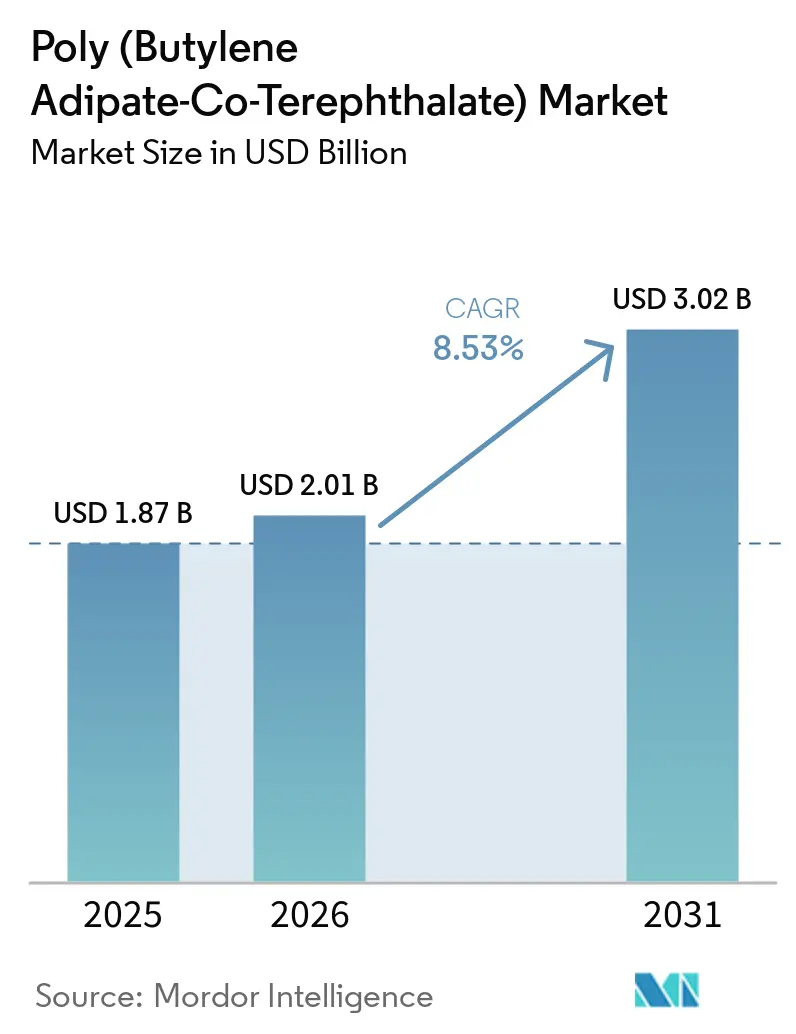
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.53 % |
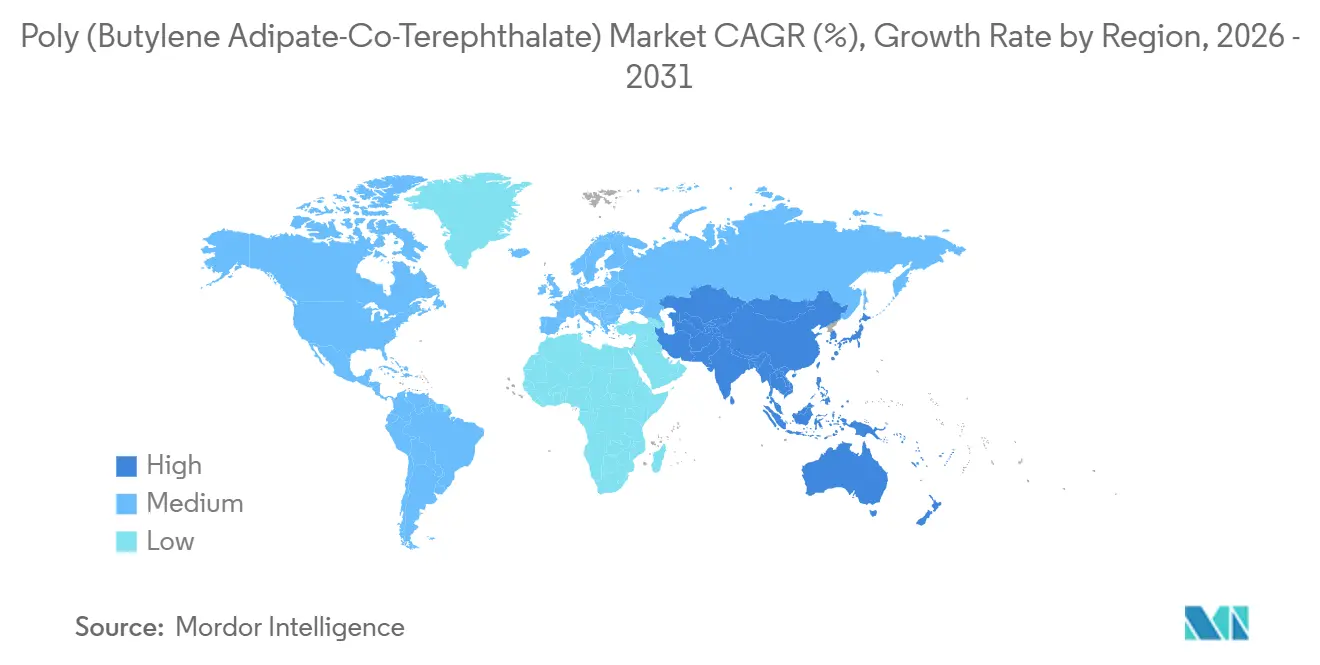
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
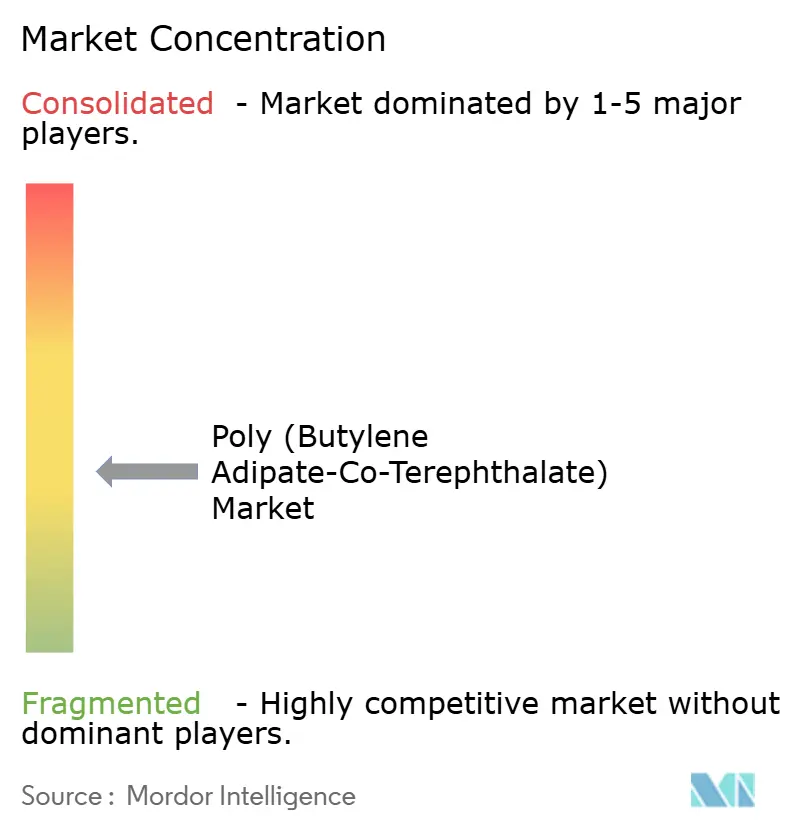
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poly (Butylene Adipate-Co-Terephthalate) por Mordor Intelligence
O tamanho do mercado de poly (butylene adipate-co-terephthalate) (PBAT) foi avaliado em 1,87 bilhões de USD em 2025 e está projetado para crescer de 2,01 bilhões de USD em 2026 para 3,02 bilhões de USD até 2031, a um CAGR de 8,53% durante o período de previsão (2026-2031). As regulamentações de embalagem estão a influenciar o mercado de poly (butylene adipate-co-terephthalate) (PBAT), tornando a compostabilidade certificada um requisito de compra para formatos selecionados e uma condição de acesso a aplicações regulamentadas. O Regulamento (UE) 2025/40 estabelece um caminho para embalagens compostáveis. A sua data de aplicação em fevereiro de 2028 está a levar marcas e conversores a qualificar materiais com antecedência. As restrições da China a determinados produtos plásticos não degradáveis também estão a apoiar a procura de substituição. No entanto, o excesso de oferta está a pressionar os preços dos graus de commodities e a limitar a capacidade dos produtores menores de competir em preço. As melhorias de desempenho nas misturas de PBAT estão a expandir a gama de embalagens flexíveis, serviços de alimentação e aplicações agrícolas que cumprem os requisitos operacionais, mantendo as propriedades mecânicas que os conversores exigem. O mercado de PBAT beneficia os fornecedores que oferecem graus certificados, desempenho de processamento consistente, acordos de fornecimento qualificados e suporte de material ao longo do processo de qualificação do cliente.
Principais Conclusões do Relatório
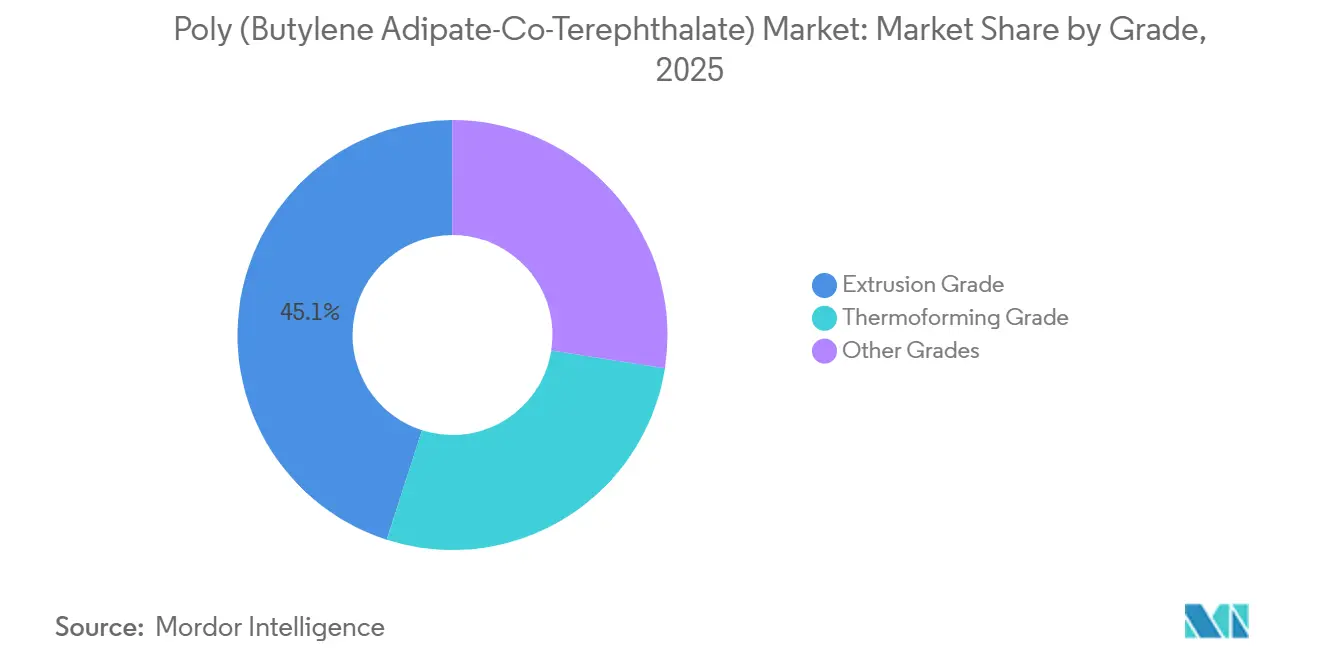
- Por grau, o grau de extrusão deteve 45,06% da procura global em 2025, enquanto o grau de termoformagem está previsto para crescer a um CAGR de 8,94% até 2031.
- Por aplicação, os sacos compostos representaram 27,35% da procura global em 2025, enquanto os filmes de cobertura estão previstos para expandir a um CAGR de 9,14% até 2031.
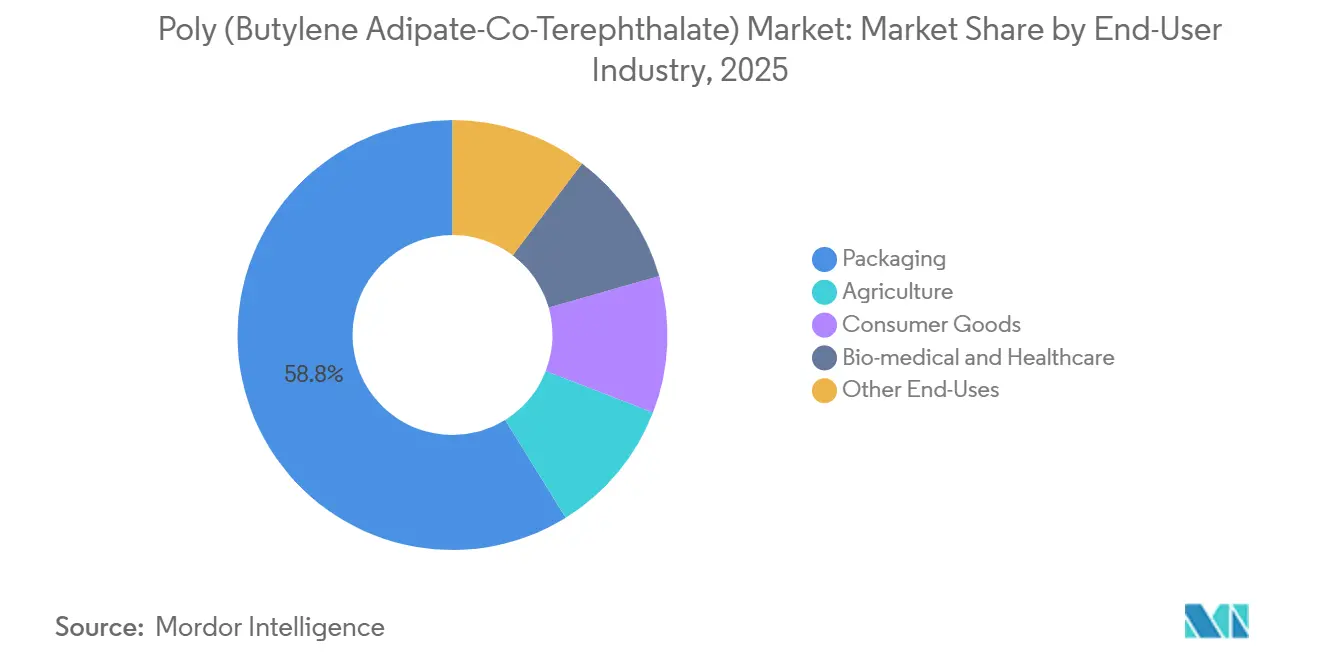
- Por indústria do utilizador final, a embalagem deteve 58,83% da procura em 2025, enquanto a agricultura está projetada para crescer a um CAGR de 9,73% até 2031.
- Por geografia, a Ásia-Pacífico deteve 40,17% da procura global em 2025 e está projetada para expandir a um CAGR de 9,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Poly (Butylene Adipate-Co-Terephthalate)
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação de Embalagem e Mandatos de Compostabilidade | +2.0% | Global, incluindo a UE, China, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Embalagem Flexível Sustentável | +1.8% | América do Norte e UE, com extensão à Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Filmes de Cobertura Agrícola Biodegradáveis | +1.5% | Núcleo da Ásia-Pacífico, incluindo China e Índia, com extensão à UE | Curto prazo (≤ 2 anos) |
| Otimização de Misturas de PBAT com Ácido Polilático (PLA) e Amido | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Elegibilidade de Compostabilidade Mais Restrita a Criar Procura Orientada por Especificações | +1.0% | UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação de Embalagem e Mandatos de Compostabilidade
O mercado de poly (butylene adipate-co-terephthalate) (PBAT) é influenciado por regulamentações que associam formatos específicos de embalagem a requisitos de compostabilidade, tornando a seleção de materiais uma consideração de conformidade. O Regulamento (UE) 2025/40 identifica formatos como saquetas de chá, cápsulas de café e etiquetas de produtos que devem cumprir os requisitos de compostabilidade EN 13432 a partir de fevereiro de 2028[1]Parlamento Europeu e Conselho, "Regulamento (UE) 2025/40 sobre Embalagem e Resíduos de Embalagem," EUR-Lex, eur-lex.europa.eu.. As marcas que vendem produtos afetados na Europa precisarão de soluções de materiais certificadas ou terão de reconsiderar esses formatos antes do prazo. Este requisito aumenta a relevância da certificação e da documentação. Os Estados-Membros podem alargar os requisitos nacionais de compostabilidade a formatos adicionais até 12 de agosto de 2026, criando condições de procura variáveis entre países antes da data de implementação mais ampla. O quadro de poluição plástica da China apoia alternativas biodegradáveis para sacos e filmes finos nas principais cidades, reforçando a procura de materiais que os fabricantes possam processar nestes formatos. A EN 13432 e a ASTM D6400 continuam a ser normas de certificação fundamentais porque associam as alegações dos materiais aos requisitos de conformidade dos compradores e fornecem uma base comum para as avaliações de conversores e proprietários de marcas.
Adoção de Embalagem Flexível Sustentável
Os retalhistas e operadores de serviços de alimentação estão a adotar cada vez mais embalagens flexíveis compostáveis para além dos formatos diretamente abrangidos pela legislação. As obrigações de responsabilidade do produtor e os compromissos climáticos corporativos impulsionam estas decisões, particularmente na Europa e na América do Norte, onde as marcas frequentemente reveem as especificações de embalagem a nível corporativo. Os proprietários de marcas também estão a qualificar graus de PBAT certificados antes de 2028 para reduzir o risco de perturbações no fornecimento e permitir tempo para ensaios em linha, testes de embalagem e aprovações de fornecedores. A qualificação antecipada pode apoiar níveis de produção previsíveis mesmo quando a procura spot de curto prazo é reduzida, uma vez que os materiais qualificados têm maior probabilidade de permanecer nas listas de compras aprovadas. Em maio de 2026, a BASF expandiu a sua gama Ecovio para embalagens flexíveis de barreira, oferecendo opções concebidas para vias de reciclagem orgânica ou de papel. O mercado de poly (butylene adipate-co-terephthalate) (PBAT) depende do desempenho do filme e da compostabilidade, uma vez que os conversores exigem materiais que funcionem de forma fiável em linhas de alta produção, mantendo as propriedades de barreira necessárias para o produto embalado pretendido.
Filmes de Cobertura Agrícola Biodegradáveis
A cobertura agrícola representa 13% do consumo doméstico de PBAT na China e constitui o segmento de utilização final de crescimento mais rápido. Os produtos certificados podem cumprir as normas de biodegradabilidade no solo, incluindo a EN 17033 e a TÜV AUSTRIA OK Biodegradable SOIL, tornando a certificação relevante para as decisões de compra agrícola e aplicações de embalagem. Um estudo de campo de 2025 concluiu que os filmes de PBAT aumentaram o carbono orgânico do solo em 0,16-0,48 g/kg e o carbono da biomassa microbiana em 5,5-33,8 mg/kg nas condições relatadas. O estudo também relatou que as produções de milho sob filme preto de PBAT foram 2.550 kg/ha superiores às dos lotes de controlo sem filme. Uma investigação separada publicada em 2025 concluiu que as plantas cultivadas com um filme composto de PBAT/PLA/soja eram 49% mais altas do que as cultivadas em condições convencionais de controlo. Estes benefícios agrícolas apoiam as decisões de compra de filmes de cobertura, uma vez que os agricultores avaliam o desempenho das culturas e as condições do solo juntamente com a substituição dos plásticos convencionais. Consequentemente, esta aplicação vai além da conformidade com as restrições aos plásticos.
Otimização de Misturas de PBAT com PLA e Amido
Os fabricantes compõem habitualmente o PBAT comercial com ácido polilático (PLA), amido termoplástico (TPS) ou polibutileno succinato (PBS) para obter propriedades mecânicas, de barreira e de degradação específicas para cada aplicação. Uma revisão de 2026 relatou que as misturas de PBAT/PLA contendo o extensor de cadeia Joncryl ADR-4468 alcançaram uma resistência à tração de 60,6 MPa e um alongamento na rutura de 608,5% na direção da máquina. Um estudo separado de 2026 relatou que o poliisopreno líquido carboxilado melhorou a estabilidade das misturas de PBAT/TPS ao reduzir a separação de fase do glicerol e a recristalização do amido. Estes desenvolvimentos permitem a produção de graus para filmes de contacto alimentar, produtos agrícolas e outras aplicações com especificações exigentes, em vez de depender de uma única formulação para todas as utilizações. O mercado de poly (butylene adipate-co-terephthalate) (PBAT) apoia os produtores com capacidades de composição e formulações proprietárias após os clientes completarem os ciclos de qualificação, uma vez que os conversores podem achar mais difícil substituir misturas qualificadas do que resinas de commodities padrão.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Produção Superior ao dos Plásticos Convencionais | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Infraestrutura de Compostagem Industrial Inadequada | -1.2% | América do Sul, Médio Oriente e África e Ásia-Pacífico fora da China | Médio prazo (2-4 anos) |
| Regras de Embalagem com Prioridade à Reciclabilidade a Limitar a Substituição Ampla por Compostáveis | -0.8% | UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Produção Superior ao dos Plásticos Convencionais
O PBAT custa tipicamente duas a três vezes mais para produzir do que o LDPE convencional porque as suas principais matérias-primas, BDO, ácido adípico e PTA, requerem síntese petroquímica em múltiplas etapas. Uma análise de 2024 da Washington State University Extension concluiu que as matérias-primas de base biológica custam duas a 2,5 vezes mais do que os seus equivalentes de base petrolífera para aplicações de cobertura biodegradável. A análise também concluiu que não se esperava que os materiais totalmente de base biológica atingissem a paridade de preços com a cobertura de PE a curto prazo[2]Mauldin et al., "Cobertura Plástica Biodegradável no Solo: Adequação para Agricultura Sustentável e Orgânica," Washington State University Extension Publications, pubs.extension.wsu.edu.. As adições de capacidade na China reduziram os preços spot para materiais de grau de extrusão de commodities. Em resposta, os produtores estão a direcionar-se para graus de termoformagem, filmes de embalagem médica e misturas de PBAT/PLA, onde a pressão de preços é menor e o desempenho do produto suporta um posicionamento diferenciado. O investimento em BDO de base biológica pode melhorar a posição de custo do PBAT ao longo do tempo; no entanto, alcançar a competitividade comercial em escala exigirá reduções de custo adicionais no mercado de poly (butylene adipate-co-terephthalate) (PBAT).
Infraestrutura de Compostagem Industrial Inadequada
O PBAT pode obter certificação de compostabilidade industrial ao abrigo da EN 13432 e da ASTM D6400; no entanto, a capacidade de tratamento varia entre as regiões onde as embalagens compostáveis são vendidas. Grande parte da América do Sul, do Médio Oriente e do Sudeste Asiático carece de instalações para processar embalagens compostáveis recolhidas em escala ou para manter fluxos separados de resíduos orgânicos. Nestas regiões, as embalagens recolhidas com resíduos orgânicos podem ainda ser enviadas para aterros ou incineradas, limitando a diferenciação no fim de vida das embalagens compostáveis. Esta restrição limita a procura de formatos compostáveis e complica a adoção em aplicações de bens de consumo e agrícolas, onde os sistemas de recolha são frequentemente mais difíceis de gerir do que em ambientes industriais definidos. O Regulamento (UE) 2025/40 exige infraestrutura adequada para a recolha e tratamento de bioresíduos para apoiar medidas de compostabilidade mais amplas. Espera-se que o mercado de poly (butylene adipate-co-terephthalate) (PBAT) permaneça condicionado até 2029, uma vez que os sistemas de recolha e processamento não correspondem adequadamente à disponibilidade de produtos ou ao volume de materiais compostáveis colocados no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: O Grau de Extrusão Ancora a Procura, a Termoformagem Expande
O grau de extrusão representou 45,06% do mercado de poly (butylene adipate-co-terephthalate) (PBAT) em 2025. Os fabricantes utilizam este grau em filmes soprados para sacos de compras, malas compostáveis, forros de correio e laminados de embrulho alimentar, que representam aplicações estabelecidas para o material. A sua posição reflete a compatibilidade com linhas de produção de filmes flexíveis calibradas para um comportamento de fusão semelhante ao polietileno de baixa densidade (LDPE) e operação contínua. O PBAT composto com amido ou ácido polilático (PLA) pode operar dentro de parâmetros de processamento semelhantes, permitindo aos conversores evitar investimentos em novas máquinas. Esta vantagem da base instalada apoia a adoção, uma vez que os conversores podem introduzir formulações de filmes compostáveis mantendo equipamentos, práticas operacionais e processos de qualificação familiares. Consequentemente, a adoção pode ocorrer através da substituição de materiais em linhas estabelecidas, em vez de substituição completa de equipamentos, o que é relevante para sacos de compras, malas, forros e embrulhos alimentares.
O grau de termoformagem está previsto para crescer a um CAGR de 8,94% de 2026 a 2031. Suporta tabuleiros de alimentos compostáveis, embalagens clamshell, talheres descartáveis e tampas que enfrentam requisitos de sustentabilidade por parte dos compradores de serviços de alimentação na Europa e na América do Norte. Estas aplicações requerem resinas que equilibrem rigidez, processabilidade e o desempenho no fim de vida esperado dos produtos compostáveis. Um estudo de 2025 concluiu que os compostos de PBAT/PBS compatibilizados com 30%-40% de carga de talco produziram tabuleiros termoformados que não quebraram durante os testes de compressão relatados. A norma GB/T 32366-2025 da China entrou em vigor a 1 de outubro de 2025, apertando as especificações de teor de carboxilo e introduzindo a contagem de olhos de peixe como métrica de qualidade. A norma revista eleva os requisitos técnicos para os graus utilizados em aplicações como a termoformagem e fornece aos fornecedores conformes uma base para servir estas aplicações. Os produtores devem gerir a consistência da resina e as métricas de qualidade visual juntamente com o desempenho mecânico exigido para tabuleiros, embalagens clamshell, tampas e outros formatos de serviços de alimentação.


Por Aplicação: Os Sacos Compostos Lideram a Procura, os Filmes de Cobertura Impulsionam o Crescimento
Os sacos compostos representaram 27,35% do mercado de poly (butylene adipate-co-terephthalate) (PBAT) em 2025. Os fabricantes utilizam amplamente laminados de PBAT/PLA e PBAT/amido em sacos de retalho e mercearia na Europa e na China, porque estas formulações combinam resistência com compostabilidade. Os requisitos de sacos compostáveis de Itália e a Diretiva da UE sobre Sacos de Transporte de Utilização Única ajudaram a estabelecer escala de fabrico e familiaridade dos consumidores com estes produtos. Os sacos de lixo utilizam PBAT para atingir a resistência à tração e o alongamento necessários para suportar a recolha de resíduos municipais, sendo que as falhas de manuseamento limitam de outra forma a adoção. Os filmes aderentes beneficiam do alongamento e do baixo módulo do PBAT para a preservação em contacto alimentar, enquanto os estabilizadores utilizam o PBAT como componente de reforço ou compatibilização em misturas de biopolímeros frágeis. Estas aplicações incluem tanto produtos de embalagem flexível acabados como PBAT utilizado em formulações de mistura mais amplas para melhorar o desempenho do material.
Os filmes de cobertura estão projetados para crescer a um CAGR de 9,14% até 2031. Um estudo de 2025 desenvolveu um filme multicamada com camadas externas de PBAT e um núcleo de amido termoplástico que alcançou 64% de perda de massa após 365 dias de compostagem em laboratório, em comparação com 12% para um filme monocamada de PBAT. Este desempenho aborda as preocupações dos utilizadores agrícolas sobre fragmentos de filme que permanecem no solo após a primeira época de cultivo. A integração do Hengli Group em 1,4-butanodiol (BDO) e ácido tereftálico purificado (PTA) apoia a produção de graus de filmes de cobertura competitivos em termos de custo na China e na Índia, onde a sensibilidade ao preço ao nível da exploração agrícola permanece elevada. Os tecidos não tecidos compostáveis e as espumas expandidas à base de PBAT continuam a ser aplicações de nicho, cada uma representando menos de 2% da procura doméstica na China. No entanto, os avanços nos métodos de processamento estão a criar oportunidades adicionais para estas aplicações. Embora a sua escala atual seja limitada, expandem a relevância do PBAT para além de sacos, filmes, tabuleiros e produtos de cobertura à medida que os fabricantes aperfeiçoam as técnicas de produção relacionadas.
Por Indústria do Utilizador Final: A Embalagem Comanda a Participação enquanto a Agricultura Acelera
A embalagem está projetada para representar 58,83% do mercado de poly (butylene adipate-co-terephthalate) (PBAT) em 2025. As aplicações de filmes flexíveis fornecem ao segmento uma base estabelecida, incluindo sacos de compras, malas de correio, embrulhos alimentares e laminados relacionados. Os proprietários de marcas, conversores e certificadores passaram anos a qualificar formulações de filmes de PBAT para cumprir os requisitos de contacto alimentar e compostabilidade. Este processo de qualificação apoia a procura sustentada de embalagens, uma vez que os materiais validados são difíceis de substituir rapidamente e as linhas de conversão requerem um desempenho fiável do filme. Os fabricantes de bens de consumo também utilizam infraestrutura de extrusão e laminação relacionada para saquetas de cuidados pessoais, filmes de produtos de limpeza e inserções de embalagem doméstica. Esta sobreposição permite aos conversores aplicar a experiência estabelecida no processamento de filmes de PBAT em múltiplas aplicações de embalagem, em vez de desenvolver abordagens de processamento separadas para cada produto de consumo.
A agricultura está prevista para crescer a um CAGR de 9,73% até 2031. O segmento combina desempenho agronómico demonstrado com um quadro de certificação em expansão para cobertura biodegradável, tornando as decisões de compra dependentes tanto do desempenho no campo como da conformidade do material. Os filmes de cobertura podem apoiar a produção de culturas evitando os macrofragmentos persistentes associados aos filmes convencionais após a utilização. Uma revisão esperada em 2026 avaliará a biocompatibilidade e a baixa cristalinidade do PBAT como propriedades aplicáveis a pensos para feridas em escala laboratorial, filmes cirúrgicos e matrizes de libertação controlada de fármacos.
Análise Geográfica
A Ásia-Pacífico representou 40,17% do mercado de poly (butylene adipate-co-terephthalate) (PBAT) em 2025 e está prevista para crescer a um CAGR de 9,47% até 2031. A China é a principal base de fornecimento e centro de procura da região, apoiada pela sua base de fabrico, capacidade de conversão e apoio político a alternativas biodegradáveis em sacos e aplicações de filmes finos. As restrições aos plásticos de utilização única na Índia apoiam a procura de alternativas compostáveis, enquanto o aperto das restrições nos mercados da ASEAN cria procura adicional. A subsidiária SK leaveo da SKC opera uma instalação de PBAT reforçado com capacidade de 70.000 toneladas por ano em Haiphong, Vietname. A instalação recebeu um investimento de 40 milhões de USD da International Finance Corporation (IFC) em agosto de 2025. Apoia o fornecimento de materiais de PBAT para aplicações de embalagem e agrícolas regionais e demonstra a expansão do investimento para além da China.
A Europa tem uma base de produção menor, mas permanece relevante devido a requisitos explícitos de compostabilidade e infraestrutura de recolha estabelecida. A Alemanha, a Itália e a França dispõem de sistemas de recolha e tratamento de bioresíduos que apoiam a procura de materiais certificados e fornecem vias de eliminação para embalagens compostáveis. O Regulamento (UE) 2025/40 estabelecerá requisitos comuns para formatos de embalagem selecionados a partir de fevereiro de 2028. As autoridades nacionais mantiveram uma discricionariedade limitada para alargar os requisitos de compostabilidade até agosto de 2026. Este ambiente político exige que os conversores europeus mantenham opções de materiais conformes, completem as atividades de qualificação antes do prazo comum e avaliem múltiplas fontes certificadas para os graus necessários.
A América do Norte é liderada pelos Estados Unidos, onde as embalagens certificadas pela ASTM D6400 são utilizadas em canais de serviços de alimentação, restaurantes e retalho. Os programas de compras corporativas e as regulamentações estaduais, incluindo os requisitos da Califórnia para recolha orgânica e produtos de serviços de alimentação, influenciam a procura mais do que um único quadro federal. Isto cria um padrão de adoção específico por estado e cliente. Os fornecedores e conversores devem alinhar as escolhas de materiais com os requisitos de recolha locais e as especificações de embalagem dos principais proprietários de marcas. A América do Sul permanece numa fase mais inicial, embora os programas municipais em São Paulo e no Rio de Janeiro estabeleçam quadros políticos no Brasil. A penetração do PBAT permanece mais baixa no Médio Oriente e em África devido à capacidade limitada de compostagem industrial e à competitividade de custos. No entanto, as compras públicas verdes para serviços de alimentação e aplicações agrícolas nos países do Conselho de Cooperação do Golfo poderiam apoiar a procura de polímeros biodegradáveis.

Panorama Competitivo
O mercado de poly (butylene adipate-co-terephthalate) (PBAT) é moderadamente fragmentado, com fornecedores a cumprir as especificações dos compradores em graus de commodities e de especialidade. Os graus de commodities competem principalmente em preço, enquanto os graus certificados e orientados para o desempenho se diferenciam através de requisitos de aplicação, certificação e processamento. Em junho de 2024, a BASF lançou o ecoflex F Blend C1200 BMB, um material de PBAT proveniente de matérias-primas renováveis e verificado por um método de balanço de massa certificado. A BASF declarou que o produto tem uma pegada de carbono do produto 60% inferior e detém as certificações REDcert2 e ISCC PLUS. Esta estratégia centra-se num grau de carbono mais baixo e reflete os requisitos dos compradores em termos de documentação, certificação e rastreabilidade.
A Novamont reportou 1.800 patentes ativas e pedidos de patente em 149 famílias de patentes no seu relatório de 2025. O seu portfólio de patentes apoia a diferenciação em formulações de compostos, particularmente após um conversor ter validado o desempenho para uma aplicação específica de embalagem ou agrícola. O BDO de base biológica oferece outra opção para diferenciar os produtos de PBAT através de menor intensidade de carbono e maior teor renovável. A SK leaveo desenvolveu PBAT reforçado com nanocelulose com o Instituto de Investigação de Tecnologia Química da Coreia para tecidos não tecidos, coberturas agrícolas e aplicações de embalagem. Este desenvolvimento visa um desempenho de tração superior e apoia aplicações para além do mercado convencional de filmes flexíveis.
Os produtores asiáticos de médio porte estão a expandir-se através de programas de materiais biodegradáveis apoiados pelo governo e parcerias de composição locais para servir os conversores regionais com requisitos de formulação específicos. A análise identifica a JinHui ZhaoLong e a GO YEN Chemical como participantes que procuram clientes no Sudeste Asiático e na Europa Oriental, onde os requisitos de certificação podem diferir dos dos mercados centrais da UE. A Mitsubishi Chemical e o Chang Chun Group utilizam a experiência em processamento de poliéster e redes de conformidade de contacto alimentar para servir nichos de embalagem de especialidade. Portanto, o mercado de poly (butylene adipate-co-terephthalate) (PBAT) compete ao nível das commodities, enquanto as aplicações certificadas e especializadas envolvem prazos de qualificação e experiência em formulação.
Líderes da Indústria de Poly (Butylene Adipate-Co-Terephthalate)
BASF
Kingfa Sci. & Tech. Co., Ltd.
Novamont S.p.A.
JinHui ZhaoLong High Technology Co., Ltd.
Chang Chun Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A União Europeia lançou uma investigação antidumping sobre polímeros biodegradáveis PBAT e PBSeT de origem chinesa. A investigação pode afetar os fluxos comerciais China-UE, as estratégias de aprovisionamento dos conversores europeus e os preços dos produtores chineses orientados para a exportação.
- Abril de 2026: A Kingfa Sci. & Tech. apresentou um material de revestimento por extrusão de PBS (polibutileno succinato) de base biológica e compostável em casa na CHINAPLAS 2026 em Xangai. O produto expandiu o portfólio de polímeros biodegradáveis da Kingfa para além do PBAT para aplicações que cumprem os quadros de embalagem da UE e de compostagem da Califórnia.


Âmbito do Relatório Global do Mercado de Poly (Butylene Adipate-Co-Terephthalate)
O polibutileno adipato tereftalato (PBAT) é um copolímero aleatório biodegradável utilizado em aplicações que requerem materiais de embalagem flexíveis. Serve como alternativa ao polietileno de baixa densidade (LDPE) convencional em produtos como filmes, sacos e embalagens compostáveis.
O mercado de poly (butylene adipate-co-terephthalate) é segmentado por grau, aplicação, indústria do utilizador final e geografia. Por grau, o mercado é segmentado em grau de extrusão, grau de termoformagem e outros graus. Por aplicação, o mercado é segmentado em sacos compostos, sacos de lixo, filmes de cobertura, filmes aderentes, estabilizadores e outras aplicações. Por indústria do utilizador final, o mercado é segmentado em embalagem, agricultura, bens de consumo, biomédico e saúde e outras utilizações finais. O relatório também abrange o tamanho do mercado e as previsões para o poly (butylene adipate-co-terephthalate) em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Grau de Extrusão |
| Grau de Termoformagem |
| Outros Graus |
| Sacos Compostos |
| Sacos de Lixo |
| Filmes de Cobertura |
| Filmes Aderentes |
| Estabilizadores |
| Outras Aplicações |
| Embalagem |
| Agricultura |
| Bens de Consumo |
| Biomédico e Saúde |
| Outras Utilizações Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Resto da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| África do Sul | |
| Resto do Médio Oriente e África |
| Por Grau | Grau de Extrusão | |
| Grau de Termoformagem | ||
| Outros Graus | ||
| Por Aplicação | Sacos Compostos | |
| Sacos de Lixo | ||
| Filmes de Cobertura | ||
| Filmes Aderentes | ||
| Estabilizadores | ||
| Outras Aplicações | ||
| Por Indústria do Utilizador Final | Embalagem | |
| Agricultura | ||
| Bens de Consumo | ||
| Biomédico e Saúde | ||
| Outras Utilizações Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Resto da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Industrial de Poly (Butylene Adipate-Co-Terephthalate)?
O tamanho do mercado de poly (butylene adipate-co-terephthalate) (PBAT) foi avaliado em 1,87 bilhões de USD em 2025 e está projetado para crescer de 2,01 bilhões de USD em 2026 para 3,02 bilhões de USD até 2031, a um CAGR de 8,53% durante o período de previsão (2026-2031).
Qual é a aplicação de PBAT de crescimento mais rápido?
Os filmes de cobertura estão projetados para expandir a um CAGR de 9,14% até 2031, apoiados por investigação sobre o desempenho do solo e das culturas. O material é utilizado onde os agricultores também procuram evitar macrofragmentos persistentes após a utilização do filme.
Qual é o setor do utilizador final que mais utiliza PBAT?
A embalagem deteve 58,83% da procura em 2025 porque os formatos de filmes flexíveis já têm vias de qualificação estabelecidas. Os proprietários de marcas, conversores e certificadores apoiaram estas aplicações ao longo de anos de validação de contacto alimentar e compostabilidade.
Qual é a região líder na procura global de PBAT?
A Ásia-Pacífico deteve 40,17% da procura global em 2025 e está prevista para crescer a um CAGR de 9,47% até 2031. A base de fabrico da China, as restrições da Índia a determinados plásticos de utilização única e o investimento regional apoiam esta posição.
Página atualizada pela última vez em:



