
Tamanho e Participação do Mercado de Aglutinantes, Suportes Estruturais e Substitutos de Carne
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.24 % |
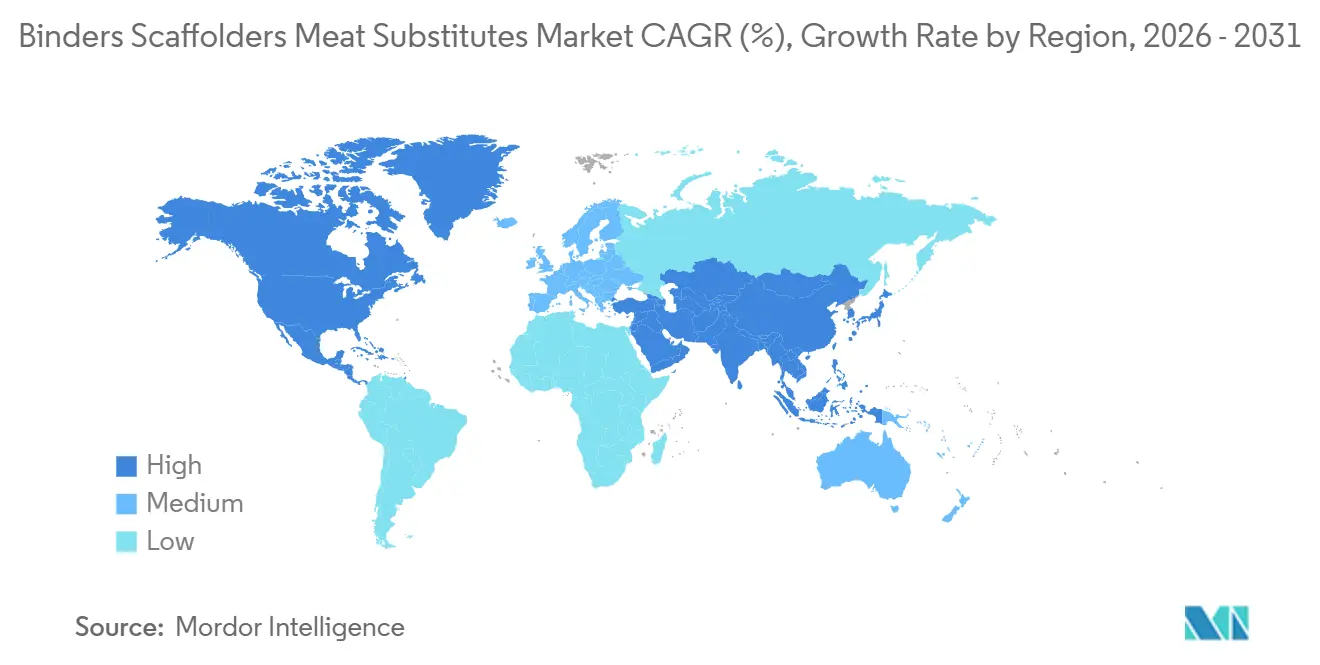
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
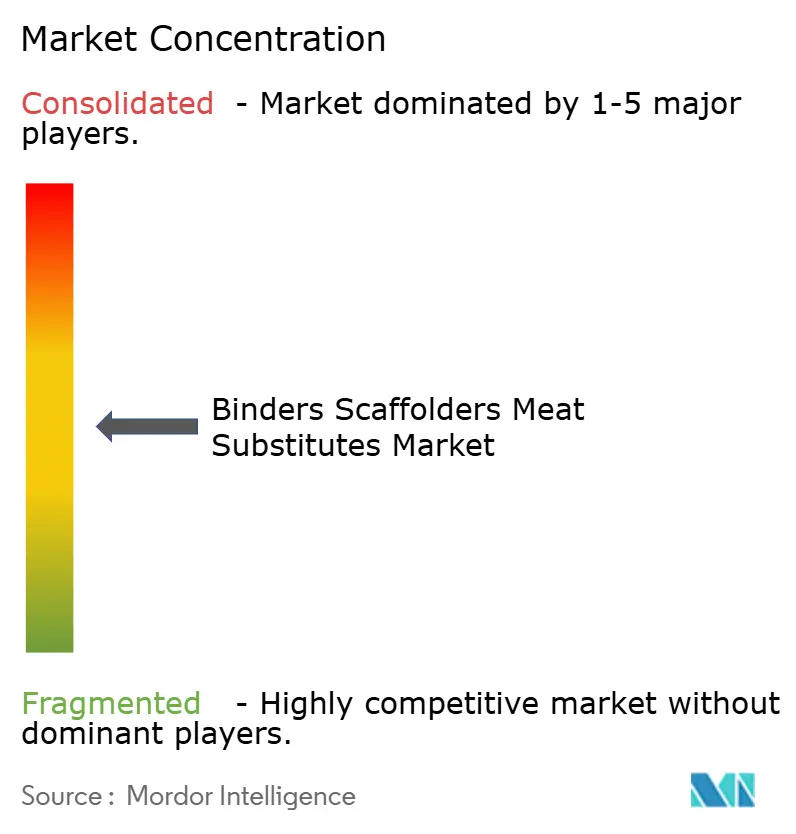
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aglutinantes, Suportes Estruturais e Substitutos de Carne pela Mordor Intelligence
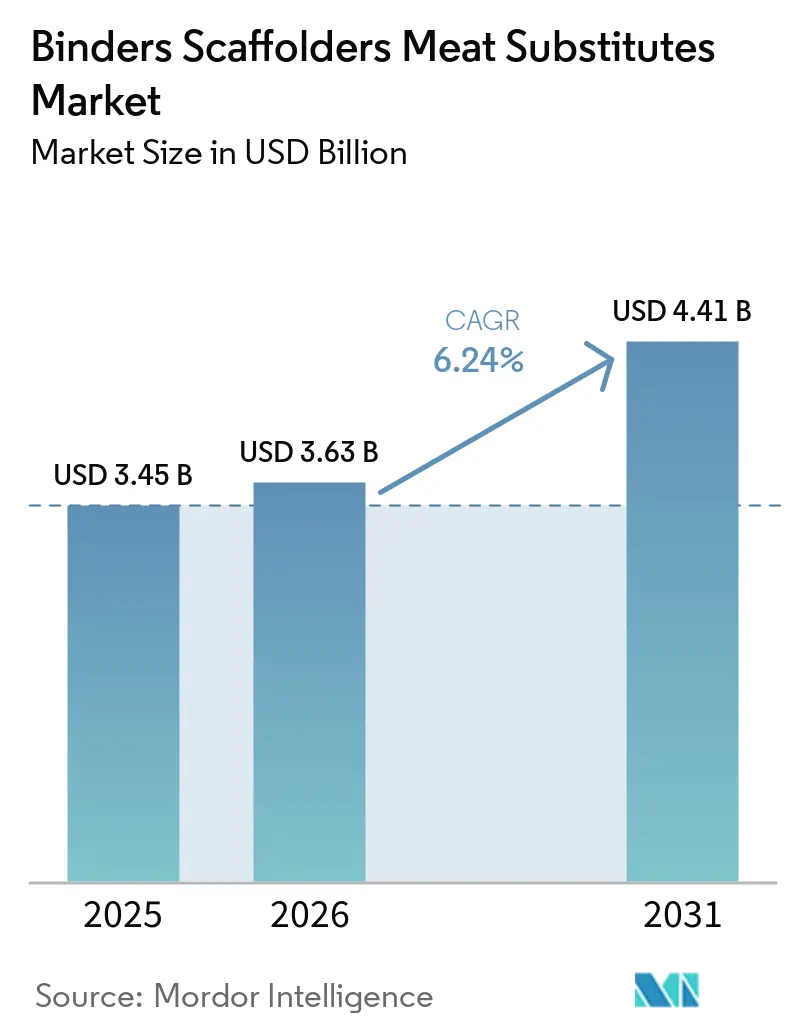
O tamanho do mercado de aglutinantes, suportes estruturais e substitutos de carne foi avaliado em 3,45 bilhões de USD em 2025 e estima-se que cresça de 3,63 bilhões de USD em 2026 para atingir 4,91 bilhões de USD até 2031, a um CAGR de 6,24% durante o período de previsão de 2026 a 2031. O mercado de aglutinantes, suportes estruturais e substitutos de carne depende de ingredientes que retêm água, ligam proteínas e criam uma estrutura estável durante o processamento e o cozimento. A demanda é moldada pela necessidade de melhorar a textura, a suculência e a aparência dos alimentos de origem vegetal, enquanto os programas de carne cultivada requerem estruturas comestíveis que suportem a formação de tecidos. Os fornecedores estão desenvolvendo cada vez mais sistemas que combinam proteínas, hidrocoloides, enzimas e amidos, em vez de comercializar um único ingrediente funcional. As expectativas por rótulos limpos também estão alterando as especificações dos clientes, especialmente onde as listas de ingredientes e as declarações de alérgenos influenciam a aceitação no varejo. O mercado de aglutinantes, suportes estruturais e substitutos de carne apresenta, portanto, oportunidades em reformulação, suporte de aplicação e produção de suportes estruturais de grau alimentício, embora a regulamentação e os custos de matérias-primas possam retardar a adoção de produtos.
Principais Conclusões do Relatório
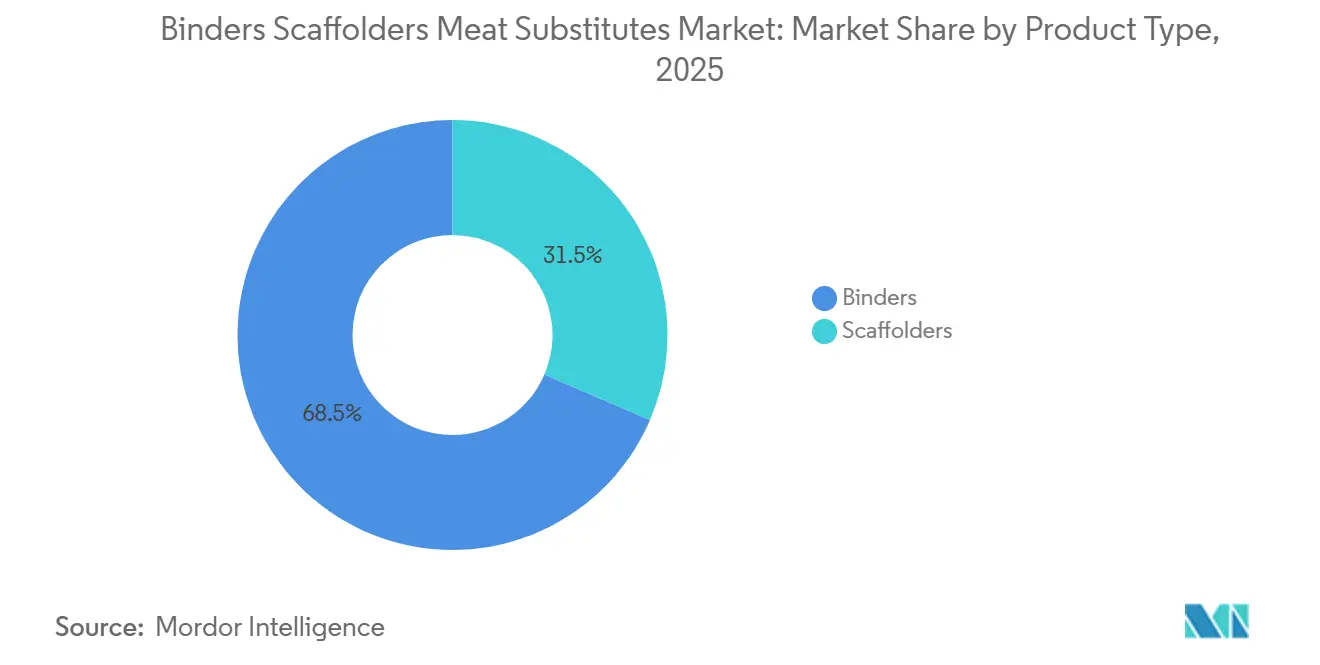
- Por tipo de produto, os ligantes detinham 68,54% da participação de mercado de ligantes, suportes estruturais e substitutos de carne em 2025, enquanto os suportes estruturais têm previsão de crescer a um CAGR de 8,02% até 2031.
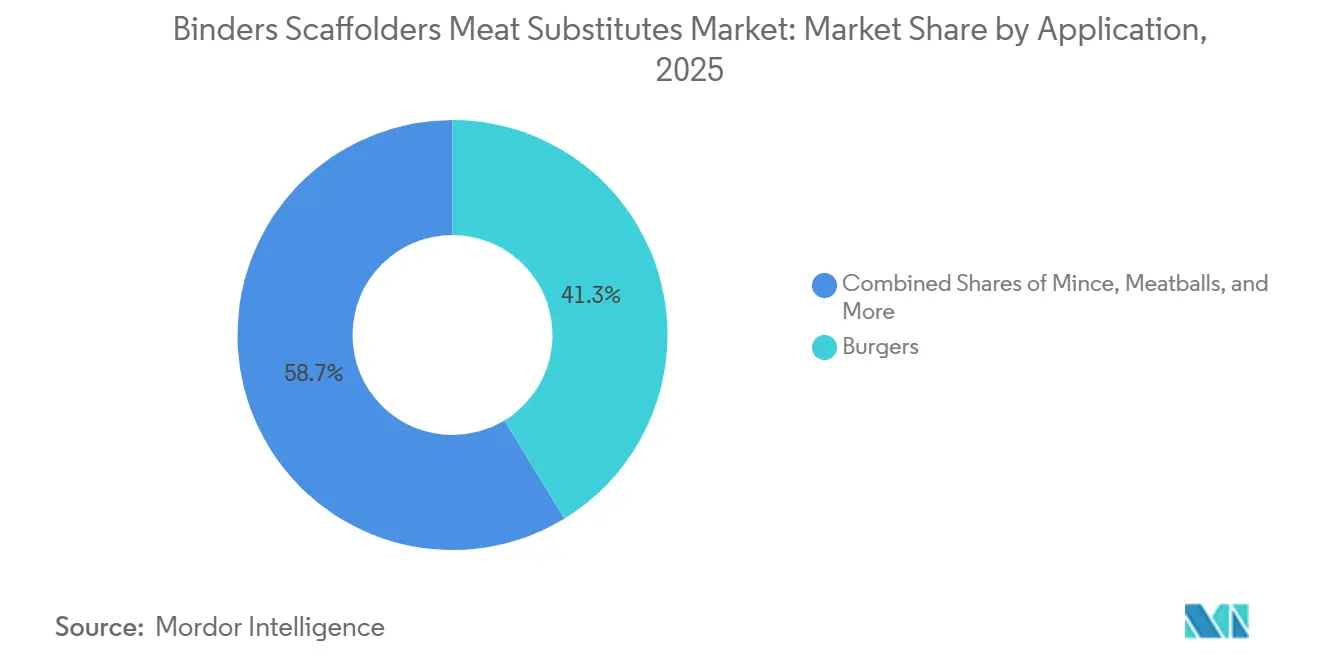
- Por aplicação, os hambúrgueres representaram 41,29% do tamanho do mercado de ligantes, suportes estruturais e substitutos de carne em 2025, enquanto as almôndegas devem registrar o maior CAGR de 7,46% até 2031.
- Por geografia, a América do Norte detinha 43,27% da participação de mercado de ligantes, suportes estruturais e substitutos de carne em 2025, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 7,64% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de dietas flexitarianas e veganas | +1.8% | Global, com maior concentração na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Crescente demanda por textura e sensação bucal semelhantes à carne | +1.5% | Global; mais avançado na América do Norte, Alemanha e Reino Unido | Curto prazo (≤ 2 anos) |
| Comercialização de carne cultivada e avanços em tecnologia de suportes estruturais | +0.8% | América do Norte, Singapura, núcleo da Ásia-Pacífico; expansão para a Europa | Longo prazo (≥ 4 anos) |
| Crescente demanda por formulações de rótulo limpo e conscientes em relação a alérgenos | +0.7% | América do Norte, Europa, Austrália | Médio prazo (2 a 4 anos) |
| Expansão de ingredientes multifuncionais derivados de fermentação | +0.6% | América do Norte, Europa; expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Otimização de formulação baseada em inteligência artificial e controle de processo em tempo real | +0.4% | América do Norte, Países Baixos, Escandinávia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Dieta Flexitariana e Vegana
Os domicílios flexitarianos fornecem uma base comercial mais ampla do que o grupo menor de consumidores que seguem dietas totalmente veganas. O mercado de aglutinantes, suportes estruturais e substitutos de carne se beneficia quando os consumidores escolhem refeições à base de plantas ou com proteínas mistas sem alterar permanentemente sua dieta. Esse comportamento aumenta a importância do sabor e da textura familiares, pois os compradores comparam os produtos diretamente com a carne convencional. As misturas de proteínas podem exigir um controle mais rigoroso da migração de umidade e da resposta ao calor durante o cozimento. Os fornecedores que apoiam o trabalho de formulação dos clientes podem, portanto, atender a um conjunto mais amplo de produtos de varejo e de serviços de alimentação. A demanda provavelmente favorecerá sistemas que melhorem o desempenho sensorial em vez de apenas reduzir o custo dos ingredientes.
Demanda por Textura e Sensação Bucal Semelhante à Carne
A textura continua sendo central para as compras repetidas de substitutos de carne e para o valor dos ingredientes funcionais. Uma revisão científica de 2026 constatou que nenhum hidrocoloide polissacarídeo individual replica a estrutura de fibras direcional da carne animal, e descreveu funções distintas para a goma xantana, κ-carragenina, metilcelulose, alginato e manana de konjac[1]. Um estudo de 2025 constatou que um sistema contendo 3% de transglutaminase microbiana e 2% de metilcelulose alcançou as maiores pontuações de textura e sensoriais em hambúrgueres híbridos. Esses resultados apoiam o uso de ingredientes complementares no mercado de aglutinantes e suportes estruturais para substitutos de carne. Eles também explicam por que os fornecedores estão desenvolvendo pacotes de enzimas e hidrocoloides para formatos de produtos específicos. A reformulação continua onde os fabricantes buscam uma mordida semelhante à da carne com declarações de ingredientes mais curtas e mais reconhecíveis.
Comercialização de Carne Cultivada e Tecnologia de Suportes Estruturais
A produção de carne cultivada requer um material comestível que suporte as células enquanto elas se desenvolvem em tecido estruturado. Uma revisão de 2025 identificou os biomateriais como uma questão importante para a agricultura celular e os alimentos à base de plantas, abordando o papel dos materiais de suporte estrutural na criação de estrutura. A bioimpressão tridimensional, a eletrofiação e os sistemas de microcarreadores têm custos e requisitos de produção diferentes. Em 2026, pesquisadores relataram fibras de alginato produzidas pelo método PASTA que suportaram a diferenciação de mioblastos C2C12 e proporcionaram um aumento de 3,5 vezes no DNA ao longo de 4 dias. Os materiais de origem vegetal podem abordar a aceitação alimentar, a revisão regulatória e as considerações de custo ao mesmo tempo. O mercado de aglutinantes, suportes estruturais e substitutos de carne pode se beneficiar à medida que o trabalho avança de materiais laboratoriais para métodos de produção de grau alimentício.
Formulações de Rótulo Limpo e Conscientes em Relação a Alérgenos
A reformulação de rótulo limpo está criando concorrência ativa entre os sistemas de ligação. A metilcelulose continua sendo útil para a ligação térmica, mas alguns varejistas preferem declarações de ingredientes mais simples. Proteínas vegetais de batata, ervilha, fava e outras fontes podem combinar funções de ligação e nutricionais em uma única declaração de ingrediente. Em novembro de 2025, a Avebe introduziu o PerfectaSOL S 200 para almôndegas de origem vegetal como uma opção de proteína de batata destinada a substituir a clara de ovo e a metilcelulose. O mercado de ligantes e suportes estruturais para substitutos de carne também se beneficia de soluções desenvolvidas para evitar a rotulagem de alérgenos principais, onde as metas de desempenho ainda podem ser atingidas. Os desenvolvedores de ingredientes devem demonstrar estabilidade em prateleira, desempenho no cozimento e qualidade sensorial antes que essas alternativas possam substituir os sistemas de hidrocoloides estabelecidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Requisitos regulatórios complexos e de aprovação de novos alimentos | -0.9% | Europa, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Custos flutuantes de proteínas, hidrocoloides, algas marinhas e amidos especiais | -0.7% | Global, particularmente Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) a Médio prazo (2 a 4 anos) |
| Desafios de formulação de rótulo limpo e estabilidade em prateleira | -0.6% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Exposição a enzimas e preocupações com segurança ocupacional | -0.3% | Centros de fabricação globais, com atenção regulatória na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios Complexos e de Aprovação de Novos Alimentos
A revisão regulatória pode atrasar a introdução de novos ligantes e materiais de suporte estrutural. A União Europeia exige autorização para novos alimentos antes que possam ser colocados no mercado, e os requerentes devem fornecer evidências que comprovem a segurança[2]. O processo de notificação Geralmente Reconhecido como Seguro dos Estados Unidos fornece uma rota separada para ingredientes em que o notificante conclui que o uso pretendido é geralmente reconhecido como seguro. Essas diferenças influenciam onde os fornecedores priorizam a comercialização e os testes com clientes. As empresas que trabalham com biomateriais fúngicos, polissacarídeos modificados e materiais derivados de fermentação devem reservar tempo para a geração de evidências e o engajamento regulatório. Os hidrocoloides estabelecidos podem manter uma vantagem onde já possuem históricos de uso alimentício aceitos.
Custos Flutuantes de Proteínas, Hidrocoloides, Algas Marinhas e Amidos Especiais
Mudanças nos custos de insumos podem tornar o desenvolvimento de produtos mais difícil para fabricantes com escala de compras limitada. A carragenina, os amidos especiais e os isolados proteicos podem enfrentar pressão de fornecimento quando as safras ou a produção de algas marinhas são interrompidas. A extrusão de alta umidade também requer controle cuidadoso da gelatinização do amido, de modo que a troca de ingredientes pode exigir novos testes. O mercado de ligantes, suportes estruturais e substitutos de carne é afetado quando os fabricantes adiam lançamentos enquanto avaliam as compensações entre custo e desempenho. Portfólios amplos podem ajudar os fornecedores a oferecer alternativas que preservem a textura e o comportamento no cozimento. O interesse de longo prazo em insumos derivados de fermentação reflete em parte a necessidade de opções de fornecimento menos dependentes das condições agrícolas sazonais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Aglutinantes Mantiveram a Escala Enquanto os Suportes Estruturais Avançaram por Meio de Investimentos em BioprocessamentoOs ligantes representaram 68,54% do tamanho do mercado de ligantes, suportes estruturais e substitutos de carne em 2025, refletindo seu amplo uso em hambúrgueres, salsichas, carne moída e nuggets comerciais. A metilcelulose, as misturas de hidrocoloides, os sistemas de proteína de soja e ervilha, a transglutaminase microbiana e os amidos modificados atendem a diferentes necessidades de processamento. Opções de origem vegetal, como fibra de cítricos, casca de psyllium, amido de ervilha e proteína de batata, são relevantes onde os clientes buscam declarações reconhecíveis. Os sistemas à base de proteína podem fornecer ligação, estrutura e enriquecimento nutricional. A linha de proteína de ervilha da Roquette e os produtos Arcon da ADM ilustram o foco em aplicações de formulação com alto teor de proteína. O setor de ligantes, suportes estruturais e substitutos de carne continua a depender de ligantes porque eles já são utilizados em escala industrial nas principais categorias de produtos.
Os produtos à base de enzimas são menores em volume, mas continuam importantes para a reformulação de rótulo limpo. No final de 2024, a Novonesis introduziu o Vertera ProBite para reticular aminoácidos em isolados de proteína de ervilha ou soja e apoiar a remoção de carragenina, alginato ou metilcelulose dos rótulos dos produtos. Um estudo de 2025 examinou o glucomanano de konjac como possível alternativa à metilcelulose, refletindo o interesse contínuo em abordagens de ligação mais limpas. Os suportes estruturais têm previsão de crescer a um CAGR de 8,02% de 2026 a 2031. Opções naturais, incluindo alginato, materiais à base de celulose e matrizes derivadas de micélio, têm vantagem onde a familiaridade com o uso alimentício apoia a aquisição. Um estudo de 2026 relatou que andaimes de malha de quitosana-gelatina alinharam mioblastos e apoiaram a formação de folhas celulares, o que pode melhorar a eficiência do material na produção de carne cultivada estruturada.
Por Aplicação:
Os Hambúrgueres Mantiveram a Escala Enquanto as Almôndegas Criaram Nova Demanda de FormulaçãoOs hambúrgueres representaram 41,29% do tamanho do mercado de ligantes, suportes estruturais e substitutos de carne em 2025. Suas necessidades de formulação incluem gelificação térmica estável, retenção de gordura durante o cozimento e uma mordida consistente após ciclos de congelamento e descongelamento. Os fornecedores desenvolveram sistemas para hambúrgueres em escala industrial porque o formato foi amplamente distribuído no varejo e no serviço de alimentação. A carne moída também é um caso de uso importante porque pode ser aplicada em refeições prontas e culinária doméstica. Os nuggets requerem adesão entre o revestimento e a matriz proteica interna. Essas diferenças de aplicação criam a necessidade de ingredientes com funções claras de processo e cozimento.
As almôndegas têm previsão de registrar um CAGR de 7,46% até 2031, a taxa mais rápida na segmentação por aplicação. Sua forma redonda deve permanecer coesa durante o cozimento em água, o assamento e o manuseio após congelamento e descongelamento. Ligantes à base de proteína e à base de enzima podem atender a essas condições onde os hidrocoloides convencionais são menos eficazes. O lançamento do PerfectaSOL® S 200 da Avebe em novembro de 2025 foi direcionado às almôndegas de origem vegetal e demonstrou o foco comercial nessa aplicação. O grupo de outras aplicações inclui salsichas, análogos estilo fatiado e cortes inteiros marinados. O mercado de ligantes, suportes estruturais e substitutos de carne pode ver técnicas de suporte estrutural desenvolvidas para carne cultivada aplicadas a produtos de origem vegetal de corte inteiro à medida que os métodos de montagem de fibras atingem o uso em escala piloto.

Análise Geográfica
Mercado de Aglutinantes, Estruturantes e Substitutos de Carne na América do Norte
A América do Norte detinha 43,27% da participação de mercado de aglutinantes, estruturantes e substitutos de carne em 2025. A região combina canais consolidados de varejo e serviços de alimentação à base de plantas com uma base de fabricação doméstica de ingredientes. O quadro de notificação GRAS da FDA dos EUA continua sendo importante para as empresas que consideram novos ingredientes alimentares[3]. Os fabricantes provavelmente continuarão investindo em melhorias sensoriais quando categorias de produtos maduros enfrentarem uma demanda cautelosa. O apoio do Canadá ao processamento de alimentos à base de plantas e os canais de varejo urbano em expansão do México também ampliam a base de clientes regional.
Mercado de Aglutinantes, Estruturantes e Substitutos de Carne na Europa
A Europa permaneceu como o segundo maior mercado regional para aglutinantes, estruturantes e substitutos de carne. A Alemanha produziu 124.900 toneladas de substitutos de carne em 2025, uma queda de 1,2% em relação às 126.500 toneladas registradas em 2024, de acordo com o Escritório Federal de Estatística da Alemanha. Essa produção de 2025 ainda era mais do que o dobro das 60.400 toneladas registradas em 2019. A comparação mostra que a categoria possui uma base de produção maior do que antes de sua recente desaceleração. Os fornecedores europeus também precisam considerar o Regulamento de Novos Alimentos ao introduzir novos materiais aglutinantes e derivados de fermentação.
Mercado de Aglutinantes, Estruturantes e Substitutos de Carne na APAC, América do Sul e Oriente Médio
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,64% de 2026 a 2031, tornando-a a geografia de crescimento mais rápido. A orientação política de diversificação proteica da China, a base de consumidores vegetarianos da Índia e as capacidades de fermentação do Japão sustentam a demanda por soluções variadas de ingredientes. Os requisitos de rotulagem vegana em evolução na Índia podem incentivar o uso de aglutinantes de origem local e com declaração clara. O Japão está posicionado para avaliar sistemas de ligação derivados de fermentação, pois possui um setor de ingredientes de fermentação bem estabelecido. O fornecimento de soja do Brasil oferece uma vantagem de custo para aglutinantes à base de proteína na América do Sul. Os Emirados Árabes Unidos também representam um mercado inicial para ingredientes de tecnologia alimentar premium, à medida que a infraestrutura de varejo e os investimentos em tecnologia alimentar se desenvolvem.
Cenário Competitivo
O mercado de aglutinantes, suportes estruturais e substitutos de carne possui uma estrutura moderadamente consolidada, com grandes grupos de ingredientes competindo ao lado de empresas especializadas em suportes estruturais e bioprocessamento. Archer Daniels Midland, Kerry Group, Roquette Frères e Cargill têm amplo acesso a matérias-primas, capacidade de fabricação e recursos de desenvolvimento de produtos. Sua escala é particularmente relevante no segmento de aglutinantes, onde os fabricantes de alimentos precisam de fornecimento consistente e suporte de aplicação. As empresas especializadas competem desenvolvendo plataformas diferenciadas de suportes estruturais comestíveis ou enzimas. Nenhuma empresa individual alcançou domínio claro em todos os tipos de materiais aglutinantes e de suporte estrutural. A competição, portanto, depende do desempenho funcional, da confiabilidade do fornecimento, da prontidão regulatória e da capacidade de apoiar a reformulação dos clientes.
As empresas estão ampliando seus portfólios em direção a soluções de textura de rótulo limpo e materiais derivados de fermentação. A parceria da Cargill com a Enough fornece acesso à micoproteína Abunda, uma proteína fermentada fibrosa que pode criar textura sem extrusão. O portfólio de proteína de soja Arcon da ADM atende a usos que vão desde o rendimento de salsichas até aplicações em nuggets. A DSM-Firmenich combinou o investimento na Meala FoodTech com direitos de distribuição para o Vertis™ PB Pea, introduzido em junho de 2025 como uma proteína de ervilha texturizante para alternativas à carne. Essas ações mostram como fornecedores estabelecidos podem combinar canais comerciais com acesso a tecnologias de ingredientes mais recentes.
Oportunidades de espaço em branco permanecem em aglutinantes à base de enzimas e suportes estruturais de grau alimentício para produtos estruturados. Os sistemas enzimáticos requerem maior aceitação regulatória e dados de aplicação em diferentes formatos alimentares. A eletrofiação, a montagem de fibras de alginato e a bioimpressão tridimensional poderiam criar opções comerciais para cortes inteiros à base de plantas à medida que os custos diminuem. A pesquisa sobre suportes estruturais não animais documentou o desenvolvimento ativo de materiais para a estruturação de carne cultivada. As empresas que não desenvolverem opções à base de enzimas ou derivadas de fermentação poderão enfrentar maior pressão à medida que os clientes buscam rótulos mais curtos e melhor desempenho sensorial. O mercado de aglutinantes, suportes estruturais e substitutos de carne também requer atenção especial às vias regulatórias e aos padrões de materiais de grau alimentício antes que novas soluções possam ser amplamente adotadas.
Líderes do Setor de Aglutinantes, Suportes Estruturais e Substitutos de Carne
-
Archer Daniels Midland Company
-
Kerry Group plc
-
Roquette Frères S.A.
-
Ingredion Incorporated
-
Cargill Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aglutinantes, Suportes Estruturais e Substitutos de Carne Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- Roquette Frères S.A.
- Tate & Lyle PLC
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- dsm-firmenich AG
- Novonesis A/S
- Avebe U.A.
- Ashland Inc.
- Palsgaard A/S
- Gelita AG
- J.M. Huber Corporation
- CP Kelco U.S., Inc.
- Corbion N.V.
- Matrix Meats, Inc.
- Mosa Meat B.V.
- Aleph Farms Ltd.
- UPSIDE Foods, Inc.
- MycoWorks, Inc.
- Gelatex Technologies OÜ
Desenvolvimentos industriais recentes em Mercado de Aglutinantes, Suportes Estruturais e Substitutos de Carne
- Fevereiro de 2026: A Ingredion lançou o VITESSENCE Pea 100 HD, uma proteína de ervilha especificamente otimizada para barras de nutrição prensadas a frio. O ingrediente é projetado para abordar desafios comuns, como aumento da firmeza, sensação granulosa na boca e notas calcárias ou em pó, ao mesmo tempo em que apoia alegações de rótulo limpo e alto teor de proteína e mantém uma textura mais suave ao longo da vida útil em prateleira.
- Novembro de 2025: A Avebe lançou o PerfectaSOL® S 200, um ingrediente à base de batata projetado para melhorar a ligação, a textura e o desempenho de processamento em produtos de carne de origem vegetal, particularmente almôndegas. O lançamento reflete o crescente desenvolvimento de ligantes de origem vegetal específicos para aplicações que podem fornecer coesão e uma mordida semelhante à carne, ao mesmo tempo em que apoiam os requisitos de formulação de rótulo limpo.
- Junho de 2025: A dsm-firmenich fez parceria com a Meala FoodTech para lançar a Vertis™ PB Pea na Europa, uma proteína de ervilha multifuncional projetada para substituir ligantes modificados, como hidrocoloides, em alternativas à carne de origem vegetal.
- Novembro de 2024: A Kerry Group anunciou um investimento de 65 milhões de EUR em uma nova instalação de produção de sistemas de ligação na Irlanda. O investimento está focado na expansão das capacidades de proteína vegetal da Kerry e no desenvolvimento de tecnologias de ligação de próxima geração para aplicações de substitutos de carne, com ênfase na melhoria da textura, do desempenho no cozimento e da qualidade do produto.
Escopo do Relatório Global do Mercado de Aglutinantes, Suportes Estruturais e Substitutos de Carne
Visão geral da segmentação
| Aglutinantes | À Base de Plantas |
| À Base de Proteínas | |
| À Base de Enzimas | |
| Outros | |
| Suportes Estruturais | Naturais |
| Sintéticos | |
| Suportes Estruturais Impressos em 3D |
| Hambúrgueres |
| Carne Moída |
| Nuggets |
| Almôndegas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Aglutinantes | À Base de Plantas |
| À Base de Proteínas | ||
| À Base de Enzimas | ||
| Outros | ||
| Suportes Estruturais | Naturais | |
| Sintéticos | ||
| Suportes Estruturais Impressos em 3D | ||
| Por Aplicação | Hambúrgueres | |
| Carne Moída | ||
| Nuggets | ||
| Almôndegas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de aglutinantes, suportes estruturais e substitutos de carne até 2031?
Prevê-se que o mercado atinja 4,91 bilhões de USD até 2031, a partir de 3,63 bilhões de USD em 2026, a um CAGR de 6,24%.
Qual categoria de produto está crescendo mais rapidamente em aglutinantes e suportes estruturais para substitutos de carne?
Os suportes estruturais têm projeção de crescer a um CAGR de 8,02% de 2026 a 2031, à medida que as estruturas de grau alimentício se aproximam do uso comercial.
Por que os aglutinantes são importantes nos produtos de carne à base de plantas?
Eles ajudam a reter a umidade, estabilizar as proteínas, apoiar o desempenho no cozimento e criar uma textura consistente em produtos como hambúrgueres e nuggets.
Qual aplicação tem a maior participação neste mercado?
Os hambúrgueres representaram 41,29% do valor de aplicação em 2025 porque continuam sendo um formato amplamente estabelecido no varejo e em serviços de alimentação.