Marktgröße und Marktanteile für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.63 Milliarden US-Dollar |
| Marktgröße (2031) | 4.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte von Mordor Intelligence
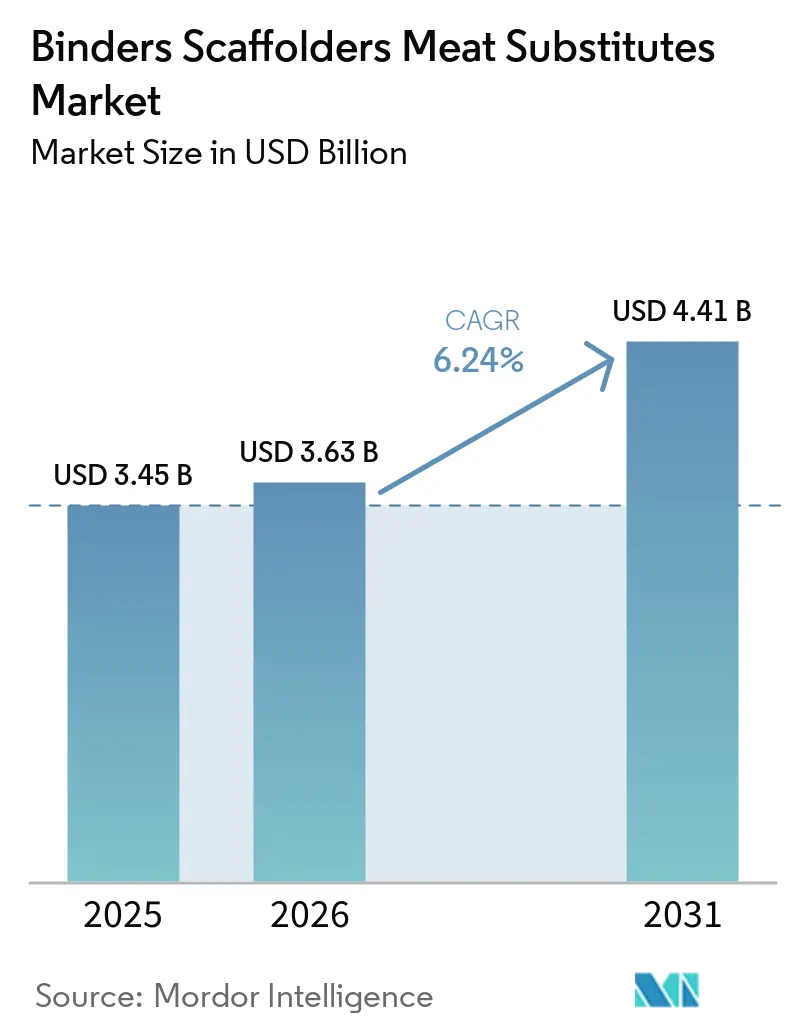
Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte wurde im Jahr 2025 auf einen Wert von 3,45 Milliarden USD geschätzt und soll von 3,63 Milliarden USD im Jahr 2026 auf 4,41 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,24 % im Prognosezeitraum 2026 bis 2031. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte ist abhängig von Zutaten, die Wasser binden, Proteine zusammenhalten und während der Verarbeitung und des Kochens eine stabile Struktur erzeugen. Die Nachfrage wird durch die Notwendigkeit geprägt, den Biss, die Saftigkeit und das Erscheinungsbild pflanzlicher Lebensmittel zu verbessern, während kultivierte Fleischprogramme essbare Strukturen erfordern, die die Gewebebildung unterstützen. Lieferanten entwickeln zunehmend Systeme, die Proteine, Hydrokolloide, Enzyme und Stärken kombinieren, anstatt eine einzelne funktionelle Zutat zu verkaufen. Clean-Label-Anforderungen verändern auch die Kundenspezifikationen, insbesondere dort, wo Zutatenlisten und Allergendeklarationen die Akzeptanz im Einzelhandel beeinflussen. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte bietet daher Chancen in der Neuformulierung, der Anwendungsunterstützung und der Produktion lebensmittelgerechter Gerüstmaterialien, obwohl Regulierung und Rohstoffkosten die Produkteinführung verlangsamen können.
Wichtigste Erkenntnisse des Berichts
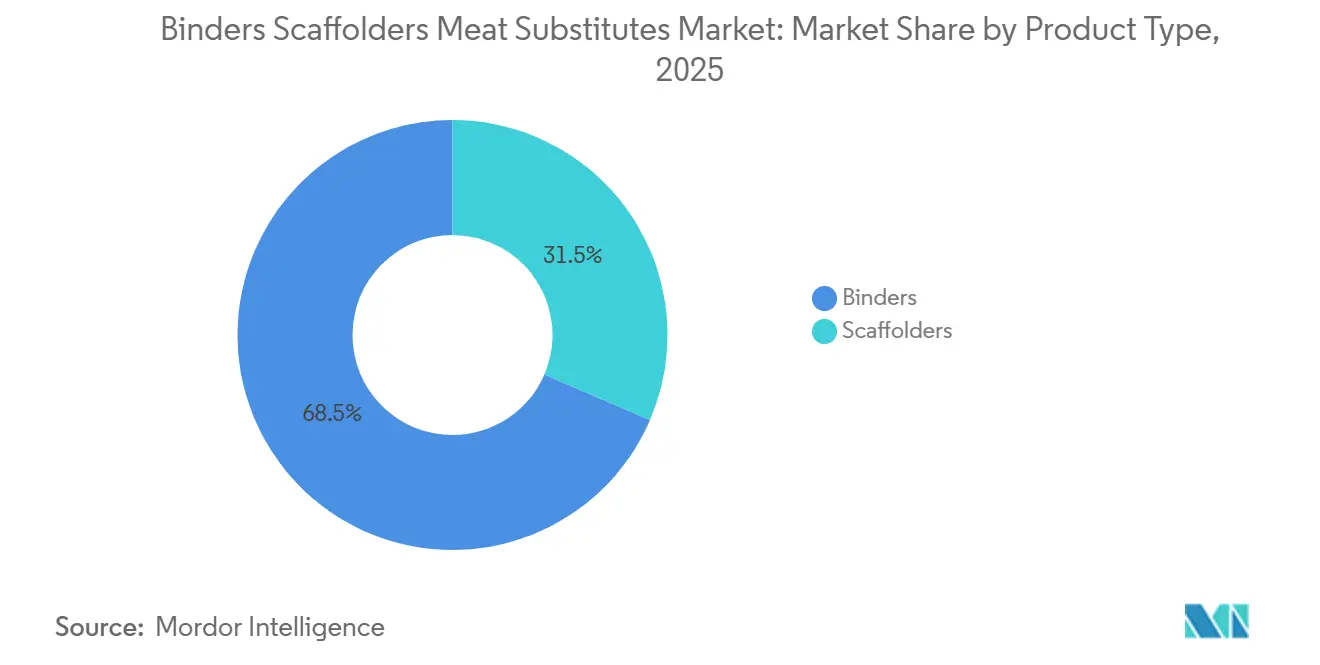
- Nach Produkttyp hielten Bindemittel im Jahr 2025 einen Marktanteil von 68,54 % am Markt für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe, während Gerüstmaterialien bis 2031 voraussichtlich mit einem CAGR von 8,02 % wachsen werden.
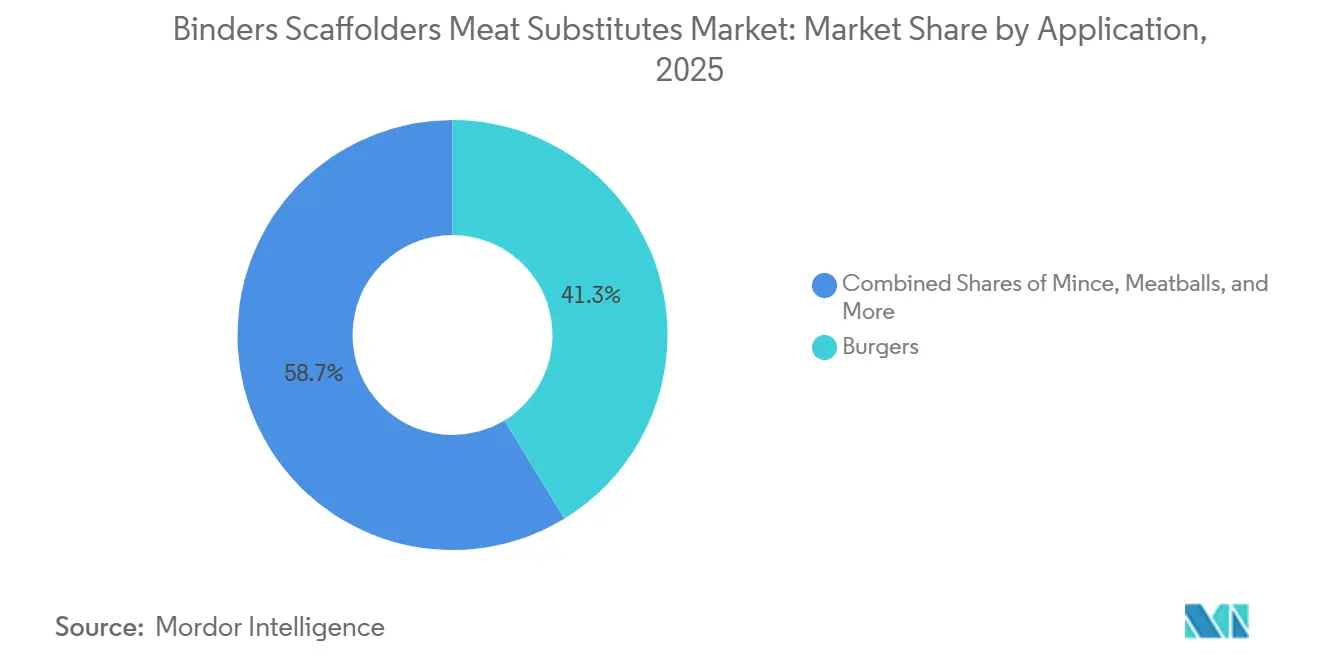
- Nach Anwendung entfielen auf Burger im Jahr 2025 41,29 % des Marktvolumens für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe, während Fleischbällchen bis 2031 den höchsten CAGR von 7,46 % verzeichnen sollen.
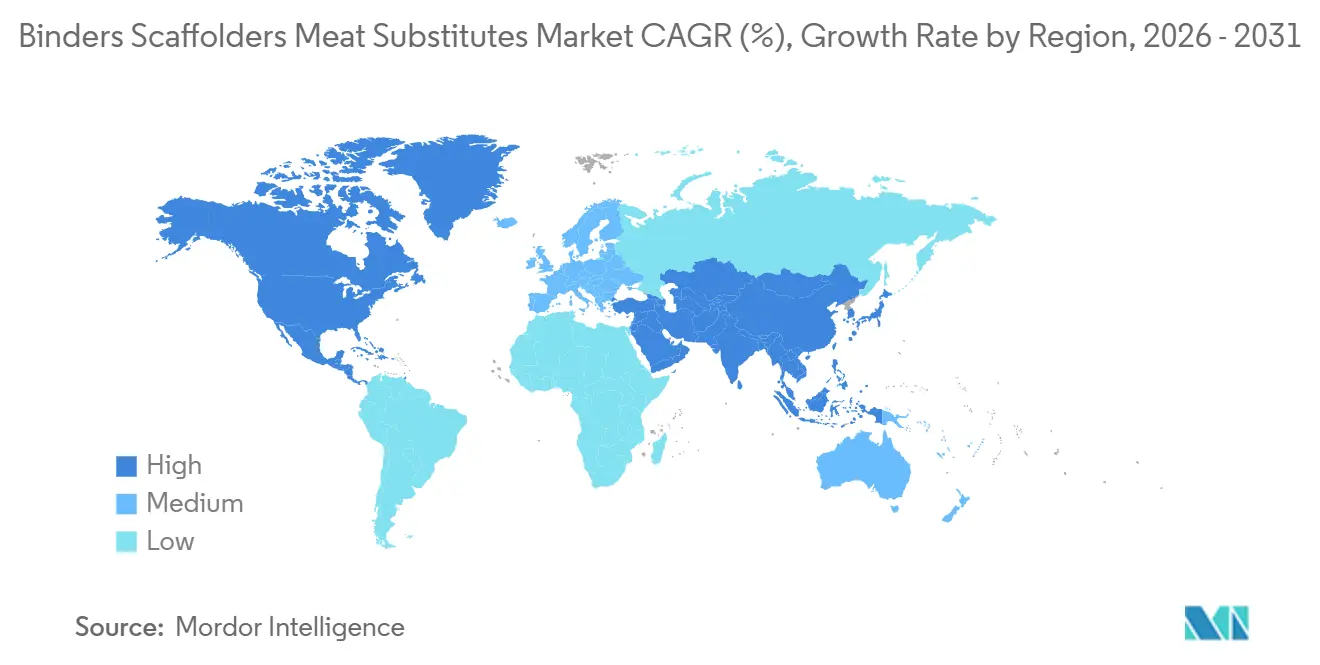
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 43,27 % am Markt für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,64 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung flexitarischer und veganer Ernährungsweisen | +1.8% | Global, mit höchster Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach fleischähnlicher Textur und Mundgefühl | +1.5% | Global; am weitesten fortgeschritten in Nordamerika, Deutschland und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung von kultiviertem Fleisch und Fortschritte in der Gerüsttechnologie | +0.8% | Nordamerika, Singapur, asiatisch-pazifischer Kernraum; Ausweitung nach Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Clean-Label- und allergenfreundlichen Formulierungen | +0.7% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Ausbau fermentationsbasierter multifunktionaler Zutaten | +0.6% | Nordamerika, Europa; Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Formulierungsoptimierung und Echtzeit-Prozesskontrolle | +0.4% | Nordamerika, Niederlande, Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flexitarische und vegane Ernährungsweise
Flexitarische Haushalte bilden eine breitere kommerzielle Basis als die kleinere Gruppe von Verbrauchern, die sich vollständig vegan ernähren. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte profitiert, wenn Verbraucher pflanzliche oder proteingemischte Mahlzeiten wählen, ohne ihre Ernährung dauerhaft umzustellen. Dieses Verhalten erhöht die Bedeutung von vertrautem Geschmack und Textur, da Käufer Produkte direkt mit konventionellem Fleisch vergleichen. Proteinmischungen können eine stärkere Kontrolle der Feuchtigkeitsmigration und der Wärmereaktion beim Kochen erfordern. Lieferanten, die Kunden bei der Formulierungsarbeit unterstützen, können daher ein breiteres Spektrum an Einzelhandels- und Gastronomieprodukte ansprechen. Die Nachfrage wird voraussichtlich Systemen zugutekommen, die die sensorische Leistung verbessern, anstatt nur die Zutatenkosten zu senken.
Nachfrage nach fleischähnlicher Textur und Mundgefühl
Textur bleibt zentral für Wiederholungskäufe von Fleischersatzprodukten und für den Wert funktionaler Zutaten. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2026 stellte fest, dass kein einzelnes Polysaccharid-Hydrokolloid die gerichtete Faserstruktur von tierischem Fleisch nachbildet, und beschrieb unterschiedliche Rollen für Xanthangummi, κ-Carrageen, Methylcellulose, Alginat und Konjak-Mannan[1]. Eine Studie aus dem Jahr 2025 ergab, dass ein System mit 3 % mikrobiellem Transglutaminase und 2 % Methylcellulose die höchsten Textur- und sensorischen Bewertungen bei Hybrid-Patties erzielte. Diese Erkenntnisse unterstützen den Einsatz komplementärer Zutaten im Markt für Bindemittel und Gerüstmaterialien für Fleischersatzprodukte. Sie erklären auch, warum Lieferanten Enzym- und Hydrokolloidpakete für spezifische Produktformate entwickeln. Die Neuformulierung setzt sich fort, wo Hersteller einen fleischähnlichen Biss mit kürzeren und besser erkennbaren Zutatenlisten anstreben.
Kommerzialisierung von kultiviertem Fleisch und Gerüstmaterialtechnologie
Die Produktion von kultiviertem Fleisch erfordert ein essbares Material, das Zellen bei ihrer Entwicklung zu strukturiertem Gewebe unterstützt. Eine Übersichtsarbeit aus dem Jahr 2025 identifizierte Biomaterialien als ein wesentliches Thema für die zelluläre Landwirtschaft und pflanzliche Lebensmittel und beleuchtete die Rolle von Gerüstmaterialien bei der Strukturerzeugung. Dreidimensionaler Biodruck, Elektrospinnen und Mikroträger-Systeme haben unterschiedliche Kosten und Produktionsanforderungen. Im Jahr 2026 berichteten Forscher über Alginatfasern, die mit der PASTA-Methode hergestellt wurden, die die Differenzierung von C2C12-Myoblasten unterstützten und über 4 Tage eine 3,5-fache DNA-Zunahme lieferten. Pflanzliche Materialien können Lebensmittelakzeptanz, regulatorische Prüfung und Kostenerwägungen gleichzeitig berücksichtigen. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte könnte profitieren, wenn die Arbeit von Labormaterialien hin zu lebensmitteltauglichen Produktionsmethoden verlagert wird.
Clean-Label- und allergenfreie Formulierungen
Die Clean-Label-Neuformulierung schafft aktiven Wettbewerb zwischen Bindesystemen. Methylcellulose bleibt für die thermische Bindung nützlich, aber einige Einzelhändler bevorzugen einfachere Zutatenlisten. Kartoffel-, Erbsen-, Ackerbohnen- und andere Pflanzenproteine können Binde- und Ernährungsfunktionen in einer einzigen Zutatenliste vereinen. Im November 2025 führte Avebe PerfectaSOL S 200 für pflanzliche Fleischbällchen als Kartoffelprotein-Option ein, die Eiweiß und Methylcellulose ersetzen soll. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe profitiert auch von Lösungen, die darauf ausgelegt sind, eine Kennzeichnung als Hauptallergen zu vermeiden, sofern die Leistungsziele dennoch erreicht werden können. Zutatenhersteller müssen Lagerstabilität, Kochleistung und sensorische Qualität nachweisen, bevor diese Alternativen etablierte Hydrokolloid-Systeme ersetzen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe regulatorische Anforderungen und Zulassungsanforderungen für neuartige Lebensmittel | -0.9% | Europa, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Schwankende Kosten für Proteine, Hydrokolloide, Meeresalgen und Spezialstärken | -0.7% | Global, insbesondere Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Clean-Label-Formulierung und Lagerstabilität | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Enzymexposition und Bedenken hinsichtlich der Arbeitssicherheit | -0.3% | Globale Produktionszentren, mit regulatorischer Aufmerksamkeit in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe regulatorische Anforderungen und Zulassungsverfahren für neuartige Lebensmittel
Regulatorische Prüfungen können die Einführung neuartiger Bindemittel und Gerüstmaterialien verzögern. Die Europäische Union verlangt eine Zulassung für neuartige Lebensmittel, bevor diese in Verkehr gebracht werden dürfen, und Antragsteller müssen Nachweise zur Sicherheit vorlegen[2]. Das Verfahren zur Anerkennung als allgemein als sicher geltend (Generally Recognized as Safe) in den Vereinigten Staaten bietet einen separaten Weg für Zutaten, bei denen der Antragsteller zu dem Schluss kommt, dass die beabsichtigte Verwendung allgemein als sicher anerkannt ist. Diese Unterschiede beeinflussen, wo Lieferanten die Kommerzialisierung und Kundenversuche priorisieren. Unternehmen, die mit pilzlichen Biomaterialien, technisch hergestellten Polysacchariden und fermentationsbasierten Materialien arbeiten, müssen Zeit für die Beweiserhebung und die regulatorische Abstimmung einplanen. Etablierte Hydrokolloide können einen Vorteil behalten, wo sie bereits anerkannte Verwendungsgeschichten im Lebensmittelbereich haben.
Schwankende Kosten für Proteine, Hydrokolloide, Meeresalgen und Spezialstärken
Änderungen der Inputkosten können die Produktentwicklung für Hersteller mit begrenztem Einkaufsvolumen erschweren. Carrageen, Spezialstärken und Proteinisolate können unter Versorgungsdruck geraten, wenn Ernteerträge oder die Meeresalgenproduktion gestört werden. Hochfeuchte Extrusion erfordert zudem eine sorgfältige Kontrolle der Stärkeverkleisterung, sodass ein Wechsel der Zutaten weitere Versuche erfordern kann. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe ist betroffen, wenn Hersteller Markteinführungen verschieben, während sie Kosten- und Leistungskompromisse bewerten. Breite Portfolios können Lieferanten helfen, Alternativen anzubieten, die Textur und Kochverhalten erhalten. Das langfristige Interesse an fermentationsbasierten Inputs spiegelt teilweise den Bedarf an Versorgungsoptionen wider, die weniger von saisonalen landwirtschaftlichen Bedingungen abhängig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bindemittel hielten die Marktgröße, während Gerüstmaterialien durch Bioprozessinvestitionen voranschrittenBindemittel machten im Jahr 2025 68,54 % des Marktvolumens für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe aus, was ihren breiten Einsatz in kommerziellen Burgern, Würsten, Hackfleisch und Nuggets widerspiegelt. Methylcellulose, Hydrokolloid-Mischungen, Soja- und Erbsenproteinsysteme, mikrobielle Transglutaminase und modifizierte Stärken decken unterschiedliche Verarbeitungsanforderungen ab. Pflanzliche Optionen wie Zitrusfaser, Flohsamenschalen, Erbsenstärke und Kartoffelprotein sind relevant, wenn Kunden erkennbare Deklarationen anstreben. Proteinbasierte Systeme können Bindung, Struktur und Nährstoffanreicherung bieten. Roquettes Erbsenproteinpalette und ADMs Arcon-Produkte veranschaulichen den Fokus auf Hochprotein-Formulierungsanwendungen. Die Branche für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe verlässt sich weiterhin auf Bindemittel, da diese bereits im industriellen Maßstab in den wichtigsten Produktkategorien eingesetzt werden.
Enzymbasierte Produkte sind volumenmäßig kleiner, bleiben aber für die Clean-Label-Neuformulierung wichtig. Ende 2024 führte Novonesis Vertera ProBite ein, um Aminosäuren in Erbsen- oder Sojaproteinisolaten zu vernetzen und die Entfernung von Carrageen, Alginat oder Methylcellulose aus Produktetiketten zu unterstützen. Eine Studie aus dem Jahr 2025 untersuchte Konjak-Glucomannan als mögliche Alternative zu Methylcellulose, was das anhaltende Interesse an saubereren Bindeansätzen widerspiegelt. Gerüstmaterialien sollen von 2026 bis 2031 mit einem CAGR von 8,02 % wachsen. Natürliche Optionen, darunter Alginat, cellulosebasierte Materialien und Myzel-abgeleitete Matrizen, haben einen Vorteil, wo die Vertrautheit mit der Lebensmittelverwendung die Beschaffung unterstützt. Eine Studie aus dem Jahr 2026 berichtete, dass Chitosan-Gelatine-Netzgerüste Myoblasten ausrichteten und die Zellblattbildung unterstützten, was die Materialeffizienz bei der strukturierten Produktion von kultiviertem Fleisch verbessern könnte.


Nach Anwendung:
Burger behielten die Marktgröße, während Fleischbällchen neue Formulierungsnachfrage schufenBurger repräsentierten im Jahr 2025 41,29 % des Marktvolumens für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe. Ihre Formulierungsanforderungen umfassen stabile thermische Gelierung, Fettrückhaltung beim Kochen und einen gleichmäßigen Biss nach Gefrier-Tau-Zyklen. Lieferanten haben Burgersysteme im industriellen Maßstab entwickelt, da das Format im Einzel- und Gastronomiebereich weit verbreitet ist. Hackfleisch ist ebenfalls ein wichtiger Anwendungsfall, da es in Fertiggerichten und beim Kochen zu Hause eingesetzt werden kann. Nuggets erfordern Haftung zwischen der Panade und der inneren Proteinmatrix. Diese Anwendungsunterschiede schaffen einen Bedarf an Zutaten mit klaren Verarbeitungs- und Kochfunktionen.
Fleischbällchen sollen bis 2031 einen CAGR von 7,46 % verzeichnen, die höchste Rate in der Anwendungssegmentierung. Ihre runde Form muss beim Kochen, Backen und bei der Gefrier-Tau-Handhabung zusammenhängend bleiben. Proteinbasierte und enzymbasierte Bindemittel können diese Bedingungen erfüllen, wo herkömmliche Hydrokolloide weniger wirksam sind. Avebes Markteinführung von PerfectaSOL® S 200 im November 2025 zielte auf pflanzliche Fleischbällchen ab und demonstrierte den kommerziellen Fokus auf diese Anwendung. Die sonstige Anwendungsgruppe umfasst Würste, Delikatessen-Analoga und marinierte Ganzkutstücke. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzstoffe könnte sehen, wie Gerüsttechniken, die für kultiviertes Fleisch entwickelt wurden, auf pflanzliche Ganzkutprodukte angewendet werden, sobald Fasermontagemethoden den Pilotmaßstab erreichen.

Geografische Analyse
Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,27 % am Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte. Die Region verbindet etablierte pflanzliche Einzelhandels- und Gastronomiekanäle mit einer inländischen Zutatenhersteller-Basis. Das GRAS-Notifizierungsrahmenwerk der US-amerikanischen FDA bleibt für Unternehmen, die neue Lebensmittelzutaten in Betracht ziehen, von Bedeutung[3]. Hersteller werden voraussichtlich weiterhin in sensorische Verbesserungen investieren, wenn reife Produktkategorien auf eine verhaltene Nachfrage stoßen. Kanadas Unterstützung für die Verarbeitung pflanzlicher Lebensmittel sowie Mexikos wachsende urbane Einzelhandelskanäle verbreitern ebenfalls die regionale Kundenbasis.
Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte in Europa
Europa blieb der zweitgrößte regionale Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte. Deutschland produzierte im Jahr 2025 laut dem Statistischen Bundesamt 124.900 Tonnen Fleischersatzprodukte, ein Rückgang von 1,2 % gegenüber 126.500 Tonnen im Jahr 2024. Diese Produktionsmenge von 2025 war dennoch mehr als doppelt so hoch wie die im Jahr 2019 verzeichneten 60.400 Tonnen. Der Vergleich zeigt, dass die Kategorie eine größere Produktionsbasis aufweist als vor ihrer jüngsten Verlangsamung. Europäische Lieferanten müssen bei der Einführung neuartiger Binder- und fermentationsbasierter Materialien zudem die Novel-Food-Verordnung berücksichtigen.
Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte in Asien-Pazifik, Südamerika und dem Nahen Osten
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,64 % wachsen und ist damit die am schnellsten wachsende Region. Chinas politische Ausrichtung zur Proteindiversifizierung, Indiens vegetarische Verbraucherbasis und Japans Fermentationskompetenzen fördern die Nachfrage nach vielfältigen Zutatenlösungen. Indiens sich entwickelnde Kennzeichnungsanforderungen für vegane Produkte können den Einsatz lokal beschaffter und klar deklarierbarer Bindemittel begünstigen. Japan ist gut positioniert, um fermentationsbasierte Bindesysteme zu bewerten, da das Land über einen gut etablierten Sektor für Fermentationszutaten verfügt. Brasiliens Sojaangebot bietet einen Kostenvorteil für proteinbasierte Bindemittel in Südamerika. Die Vereinigten Arabischen Emirate bieten zudem einen frühen Markt für hochwertige Lebensmitteltechnologie-Zutaten, da sich die Einzelhandelsinfrastruktur und Investitionen in Lebensmitteltechnologie weiterentwickeln.

Wettbewerbslandschaft
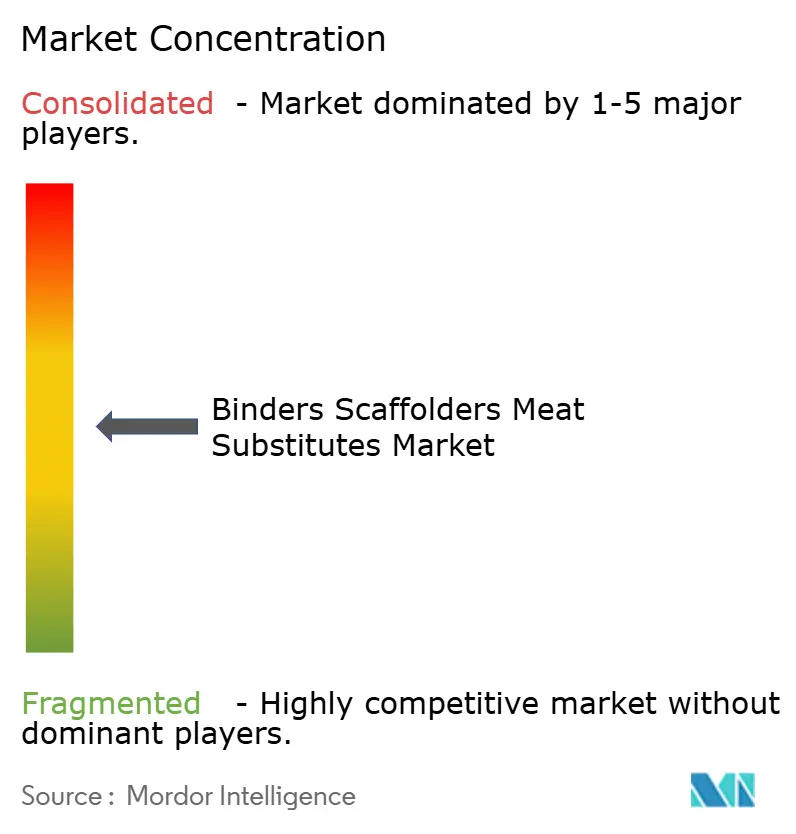
Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte weist eine mäßig konsolidierte Struktur auf, in der große Zutatengruppen neben spezialisierten Gerüstmaterial- und Bioprozessunternehmen konkurrieren. Archer Daniels Midland, Kerry Group, Roquette Frères und Cargill verfügen über einen breiten Rohstoffzugang, Fertigungskapazitäten und Produktentwicklungsressourcen. Ihre Größe ist besonders relevant bei Bindemitteln, wo Lebensmittelhersteller eine zuverlässige Versorgung und Anwendungsunterstützung benötigen. Spezialisierte Unternehmen konkurrieren durch die Entwicklung differenzierter essbarer Gerüstplattformen oder Enzyme. Kein einzelnes Unternehmen hat eine klare Dominanz über alle Arten von Bindemittel- und Gerüstmaterialien erlangt. Der Wettbewerb hängt daher von der funktionellen Leistung, der Versorgungszuverlässigkeit, der regulatorischen Bereitschaft und der Fähigkeit ab, Kunden bei der Neuformulierung zu unterstützen.
Unternehmen erweitern ihre Portfolios in Richtung Clean-Label-Texturlösungen und fermentationsbasierter Materialien. Die Partnerschaft von Cargill mit Enough ermöglicht den Zugang zu Abunda-Mykoprotein, einem faserigen fermentierten Protein, das Textur ohne Extrusion erzeugen kann. Das Arcon-Sojaproteinportfolio von ADM deckt Anwendungen von der Wurstausbeute bis hin zu Nugget-Anwendungen ab. DSM-Firmenich kombinierte Investitionen in Meala FoodTech mit Vertriebsrechten für Vertis™ PB Pea, das im Juni 2025 als texturierendes Erbsenprotein für Fleischalternativen eingeführt wurde. Diese Maßnahmen zeigen, wie etablierte Lieferanten kommerzielle Kanäle mit dem Zugang zu neueren Zutatentechnologien kombinieren können.
Chancen in weißen Flecken bestehen weiterhin bei enzymbasierten Bindemitteln und lebensmittelgerechten Gerüstmaterialien für strukturierte Produkte. Enzymsysteme erfordern eine breitere regulatorische Akzeptanz und Anwendungsdaten für verschiedene Lebensmittelformate. Elektrospinnen, Alginatfasermontage und dreidimensionaler Biodruck könnten kommerzielle Optionen für pflanzliche Ganzküchenprodukte schaffen, wenn die Kosten sinken. Die Forschung zu nicht-tierischen Gerüstmaterialien hat die aktive Entwicklung von Materialien für die Strukturierung von kultiviertem Fleisch dokumentiert. Unternehmen, die keine enzym- oder fermentationsbasierten Optionen entwickeln, könnten unter stärkerem Druck stehen, da Kunden kürzere Etiketten und verbesserte sensorische Leistung anstreben. Der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte erfordert außerdem eine genaue Beachtung der regulatorischen Wege und lebensmittelgerechten Materialstandards, bevor neue Lösungen breit eingesetzt werden können.
Marktführer im Bereich Bindemittel, Gerüstmaterialien und Fleischersatzprodukte
-
Archer Daniels Midland Company
-
Kerry Group plc
-
Roquette Frères S.A.
-
Ingredion Incorporated
-
Cargill Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- Roquette Frères S.A.
- Tate & Lyle PLC
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- dsm-firmenich AG
- Novonesis A/S
- Avebe U.A.
- Ashland Inc.
- Palsgaard A/S
- Gelita AG
- J.M. Huber Corporation
- CP Kelco U.S., Inc.
- Corbion N.V.
- Matrix Meats, Inc.
- Mosa Meat B.V.
- Aleph Farms Ltd.
- UPSIDE Foods, Inc.
- MycoWorks, Inc.
- Gelatex Technologies OÜ

Recent Industry Developments in Markt für Bindemittel, Gerüstproteine und Fleischersatzprodukte
- Februar 2026: Ingredion führte VITESSENCE Pea 100 HD ein, ein Erbsenprotein, das speziell für kaltgepresste Ernährungsriegel optimiert wurde. Die Zutat ist darauf ausgelegt, häufige Herausforderungen wie zunehmende Festigkeit, körniges Mundgefühl sowie kreidige oder pulvrige Noten zu bewältigen, während sie Clean-Label- und Hochprotein-Aussagen unterstützt und eine glattere Textur über die gesamte Haltbarkeitsdauer beibehält.
- November 2025: Avebe führte PerfectaSOL® S 200 ein, eine kartoffelbasierte Zutat, die darauf ausgelegt ist, Bindung, Textur und Verarbeitungsleistung in pflanzlichen Fleischprodukten, insbesondere Fleischbällchen, zu verbessern. Die Markteinführung spiegelt die wachsende Entwicklung anwendungsspezifischer, pflanzlicher Bindemittel wider, die Kohäsion und einen fleischähnlichen Biss bieten können und gleichzeitig Clean-Label-Formulierungsanforderungen unterstützen.
- Juni 2025: dsm-firmenich ging eine Partnerschaft mit Meala FoodTech ein, um Vertis™ PB Pea in Europa einzuführen, ein multifunktionales Erbsenprotein, das modifizierte Bindemittel wie Hydrokolloide in pflanzlichen Fleischalternativen ersetzen soll.
- November 2024: Kerry Group kündigte eine Investition von 65 Millionen EUR in eine neue Produktionsanlage für Bindesysteme in Irland an. Die Investition konzentriert sich auf den Ausbau von Kerrys Pflanzenprotein-Kapazitäten und die Entwicklung von Bindetechnologien der nächsten Generation für Fleischersatzanwendungen, mit einem Schwerpunkt auf der Verbesserung von Textur, Kochleistung und Produktqualität.


Umfang des globalen Marktberichts für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte
| Bindemittel | Pflanzlich |
| Proteinbasiert | |
| Enzymbasiert | |
| Sonstiges | |
| Gerüstmaterialien | Natürlich |
| Synthetisch | |
| 3D-gedruckte Gerüstmaterialien |
| Burger |
| Hackfleisch |
| Nuggets |
| Fleischbällchen |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bindemittel | Pflanzlich |
| Proteinbasiert | ||
| Enzymbasiert | ||
| Sonstiges | ||
| Gerüstmaterialien | Natürlich | |
| Synthetisch | ||
| 3D-gedruckte Gerüstmaterialien | ||
| Nach Anwendung | Burger | |
| Hackfleisch | ||
| Nuggets | ||
| Fleischbällchen | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Bindemittel, Gerüstmaterialien und Fleischersatzprodukte bis 2031 erreichen?
Der Markt soll bis 2031 4,41 Milliarden USD erreichen, ausgehend von 3,63 Milliarden USD im Jahr 2026, bei einem CAGR von 6,24 %.
Welche Produktkategorie wächst am schnellsten im Bereich Bindemittel und Gerüstmaterialien für Fleischersatzprodukte?
Gerüstmaterialien sollen von 2026 bis 2031 mit einer CAGR von 8,02 % wachsen, da lebensmitteltaugliche Strukturen der kommerziellen Nutzung näherkommen.
Warum sind Bindemittel in pflanzlichen Fleischprodukten wichtig?
Sie helfen dabei, Feuchtigkeit zu binden, Proteine zu stabilisieren, die Kochleistung zu unterstützen und eine gleichmäßige Textur in Produkten wie Burgern und Nuggets zu erzeugen.
Welche Anwendung hat den größten Anteil in diesem Markt?
Burger machten im Jahr 2025 41,29 % des Anwendungswerts aus, da sie ein weit verbreitetes Einzelhandels- und Gastronomieformat bleiben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.