
Tamaño y Participación del Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
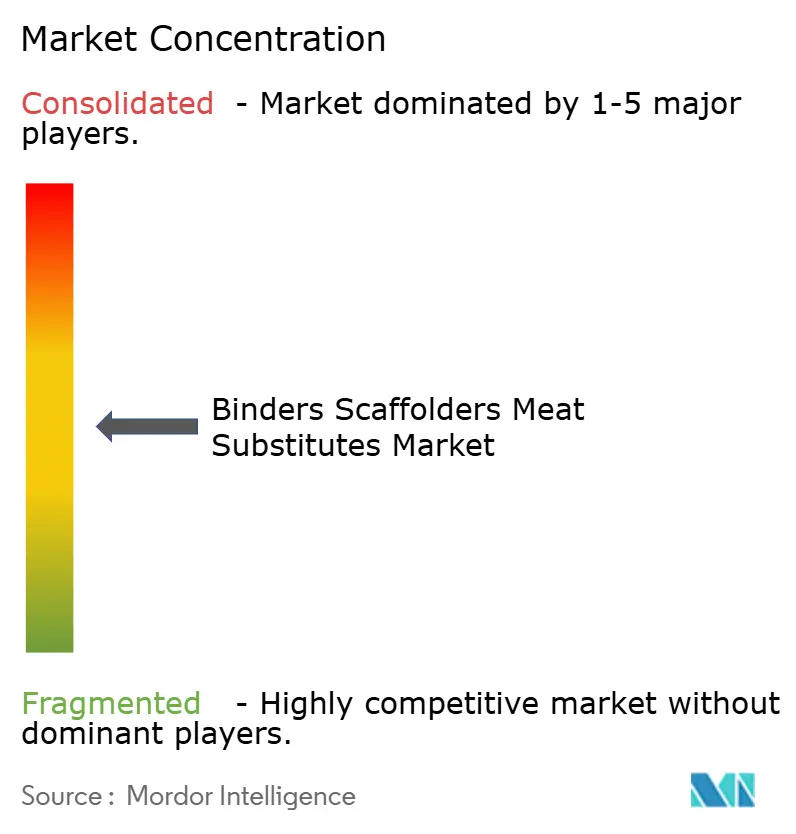
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos por Mordor Intelligence
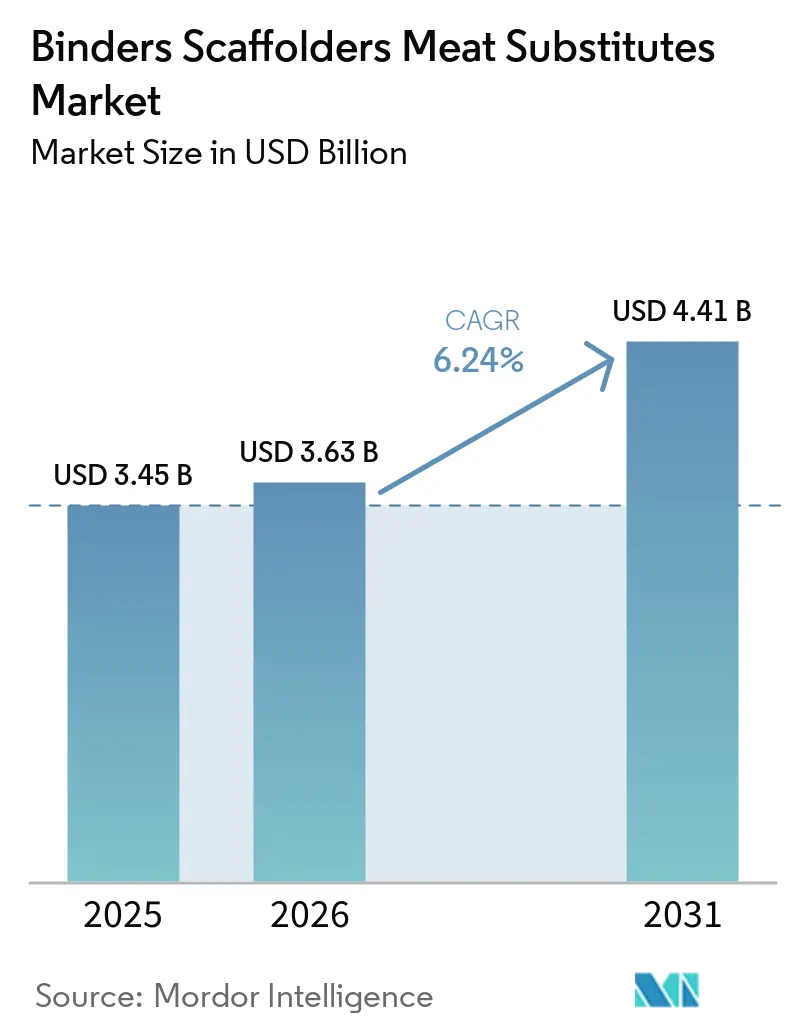
El tamaño del mercado de aglutinantes, andamiajes y sustitutos cárnicos fue valorado en 3,45 mil millones de USD en 2025 y se estima que crecerá desde 3,63 mil millones de USD en 2026 hasta alcanzar los 4,91 mil millones de USD en 2031, a una CAGR del 6,24% durante el período de pronóstico de 2026 a 2031. El mercado de aglutinantes, andamiajes y sustitutos cárnicos depende de ingredientes que retienen agua, unen proteínas y crean una estructura estable durante el procesamiento y la cocción. La demanda está determinada por la necesidad de mejorar la textura al masticar, la jugosidad y la apariencia de los alimentos de origen vegetal, mientras que los programas de carne cultivada requieren estructuras comestibles que favorezcan la formación de tejidos. Los proveedores desarrollan cada vez más sistemas que combinan proteínas, hidrocoloides, enzimas y almidones, en lugar de comercializar un único ingrediente funcional. Las expectativas de etiqueta limpia también están modificando las especificaciones de los clientes, especialmente cuando las listas de ingredientes y las declaraciones de alérgenos influyen en la aceptación en el comercio minorista. El mercado de aglutinantes, andamiajes y sustitutos cárnicos presenta, por tanto, oportunidades en reformulación, soporte de aplicaciones y producción de andamiajes aptos para uso alimentario, aunque la regulación y los costos de materias primas pueden ralentizar la adopción de productos.
Conclusiones Clave del Informe
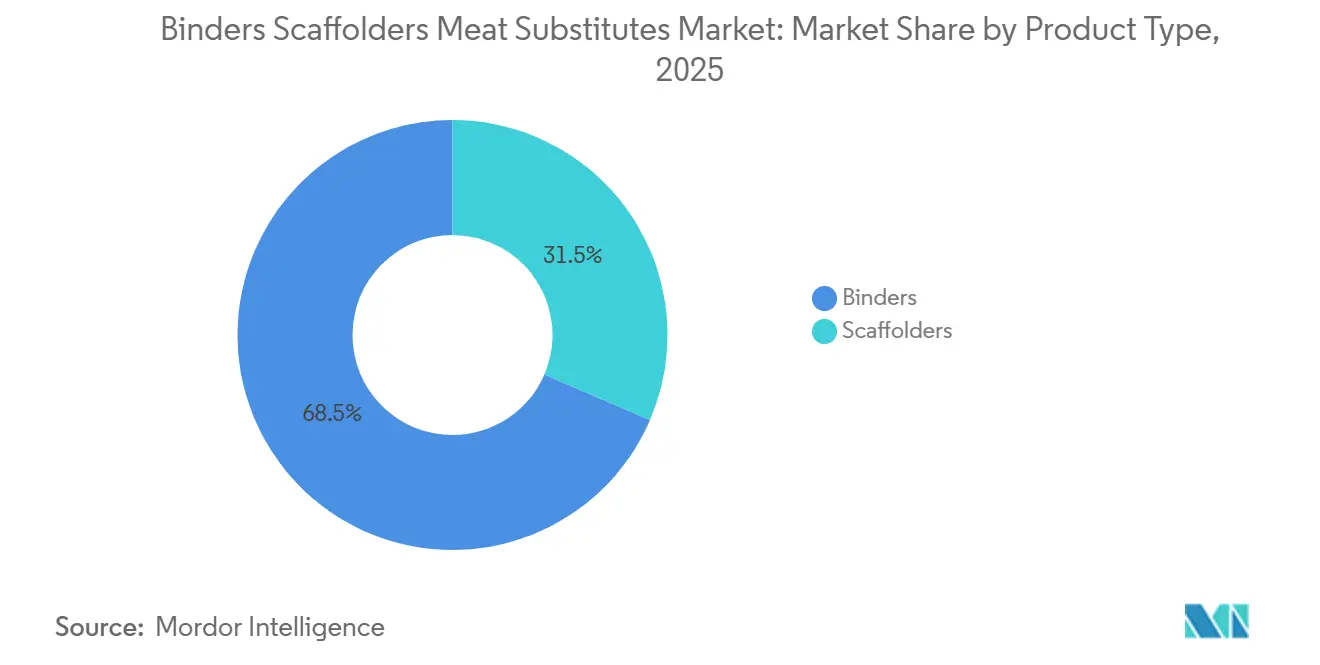
- Por tipo de producto, los aglutinantes representaron el 68,54% de la cuota del mercado de sustitutos cárnicos con aglutinantes y andamiajes en 2025, mientras que se prevé que los andamiajes crezcan a una CAGR del 8,02% hasta 2031.
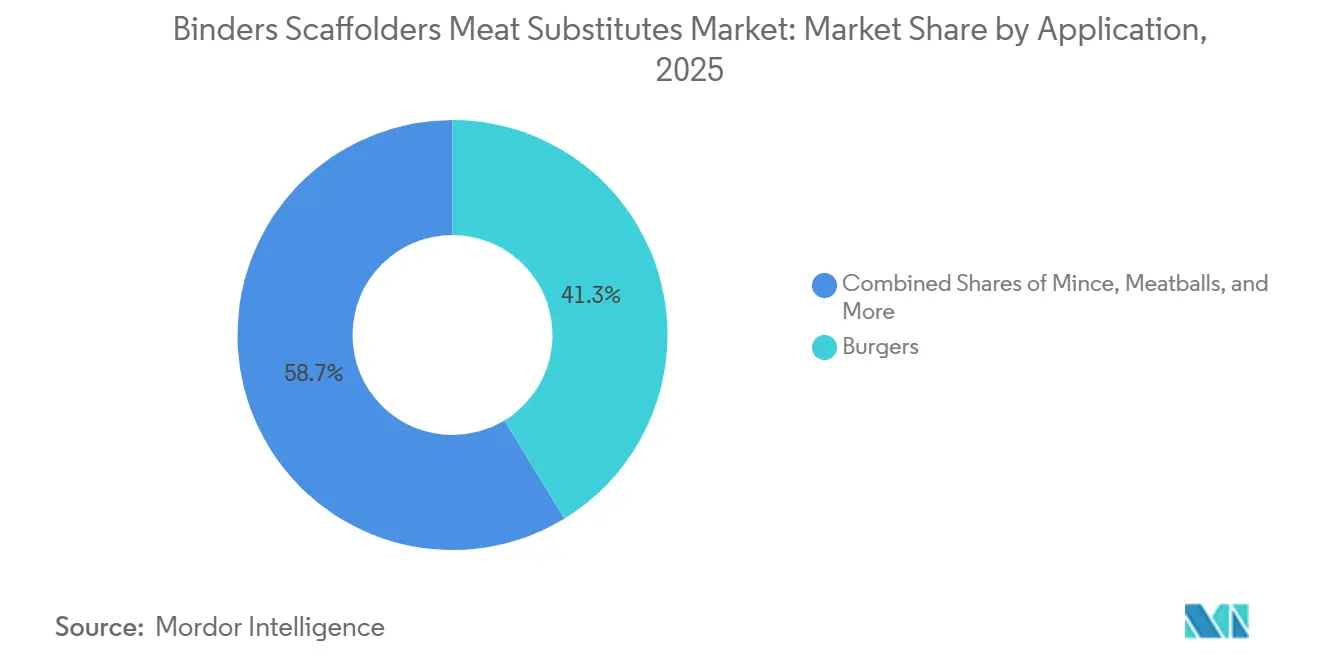
- Por aplicación, las hamburguesas representaron el 41,29% del tamaño del mercado de sustitutos cárnicos con aglutinantes y andamiajes en 2025, mientras que se espera que las albóndigas registren la CAGR más alta del 7,46% hasta 2031.
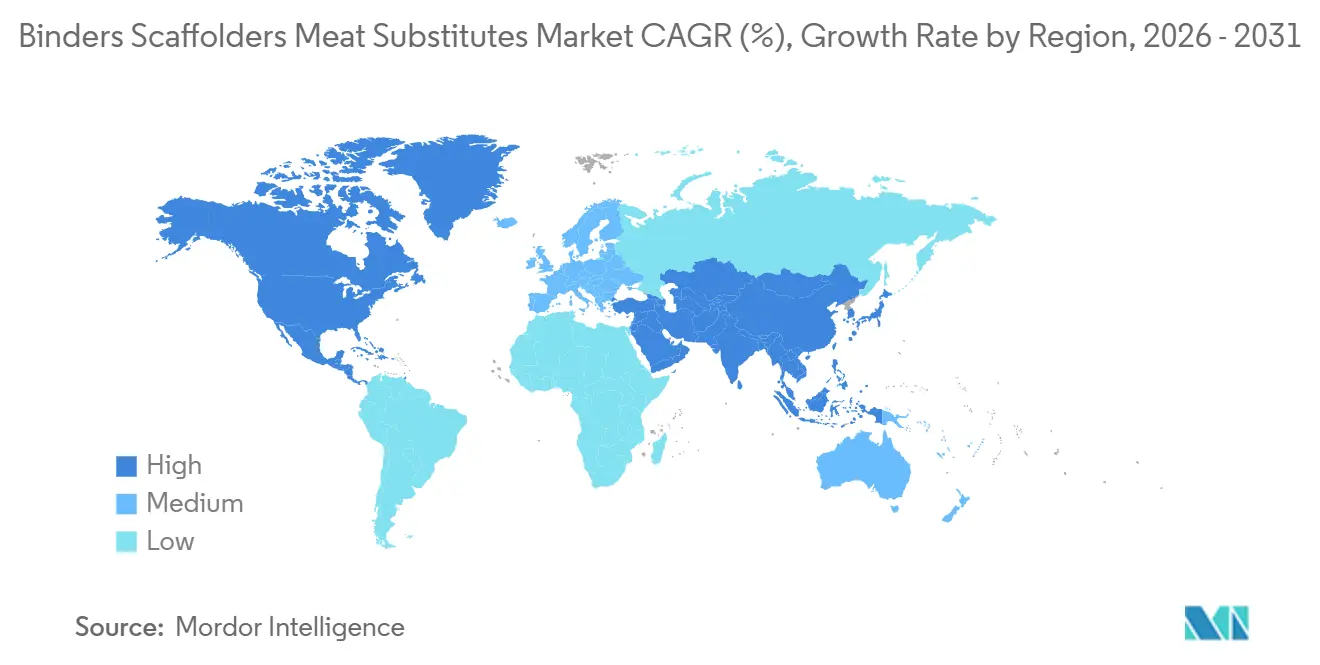
- Por geografía, América del Norte representó el 43,27% de la cuota del mercado de sustitutos cárnicos con aglutinantes y andamiajes en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,64% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de dietas flexitarianas y veganas | +1.8% | Global, con mayor concentración en América del Norte y Europa | Mediano plazo (2–4 años) |
| Creciente demanda de textura y sensación en boca similares a la carne | +1.5% | Global; más avanzado en América del Norte, Alemania y el Reino Unido | Corto plazo (≤ 2 años) |
| Comercialización de carne cultivada y avances en tecnología de andamiajes | +0.8% | América del Norte, Singapur, núcleo de Asia-Pacífico; expansión hacia Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de formulaciones de etiqueta limpia y conscientes de los alérgenos | +0.7% | América del Norte, Europa, Australia | Mediano plazo (2–4 años) |
| Expansión de ingredientes multifuncionales derivados de la fermentación | +0.6% | América del Norte, Europa; expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Optimización de formulaciones impulsada por inteligencia artificial y control de procesos en tiempo real | +0.4% | América del Norte, Países Bajos, Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Dietas Flexitarianas y Veganas
Los hogares flexitarianos proporcionan una base comercial más amplia que el grupo más reducido de consumidores que siguen dietas completamente veganas. El mercado de aglutinantes, andamiajes y sustitutos cárnicos se beneficia cuando los consumidores eligen comidas de origen vegetal o de proteínas mixtas sin cambiar permanentemente su dieta. Este comportamiento aumenta la importancia del sabor y la textura familiares, ya que los compradores comparan los productos directamente con la carne convencional. Las mezclas de proteínas pueden requerir un mayor control de la migración de humedad y la respuesta al calor durante la cocción. Los proveedores que apoyan el trabajo de formulación de los clientes pueden, por tanto, abordar un conjunto más amplio de productos para el comercio minorista y el sector de servicios de alimentación. Es probable que la demanda favorezca los sistemas que mejoran el rendimiento sensorial en lugar de únicamente reducir el costo de los ingredientes.
Demanda de Textura y Sensación en Boca Similar a la Carne
La textura sigue siendo fundamental para las compras repetidas de sustitutos cárnicos y para el valor de los ingredientes funcionales. Una revisión científica de 2026 encontró que ningún hidrocoloide polisacárido individual replica la estructura de fibra direccional de la carne animal, y describió roles distintos para la goma xantana, la κ-carragenina, la metilcelulosa, el alginato y el glucomanano de konjac[1]. Un estudio de 2025 encontró que un sistema que contenía un 3% de transglutaminasa microbiana y un 2% de metilcelulosa logró las puntuaciones más altas de textura y sensoriales en hamburguesas híbridas. Estos hallazgos respaldan el uso de ingredientes complementarios en el mercado de aglutinantes y estructurantes para sustitutos cárnicos. También explican por qué los proveedores están desarrollando paquetes de enzimas e hidrocoloides para formatos de productos específicos. La reformulación continúa donde los fabricantes buscan una mordida similar a la carne con declaraciones de ingredientes más cortas y reconocibles.
Comercialización de Carne Cultivada y Tecnología de Estructurantes
La producción de carne cultivada requiere un material comestible que soporte las células mientras se desarrollan en tejido estructurado. Una revisión de 2025 identificó los biomateriales como un problema importante para la agricultura celular y los alimentos de origen vegetal, abordando el papel de los materiales estructurantes en la creación de estructura. La bioimpresión tridimensional, el electrohilado y los sistemas de microportadores tienen diferentes costos y requisitos de producción. En 2026, investigadores reportaron fibras de alginato elaboradas mediante el método PASTA que favorecieron la diferenciación de mioblastos C2C12 y lograron un aumento de ADN de 3,5 veces en 4 días. Los materiales de origen vegetal pueden abordar simultáneamente la aceptación alimentaria, la revisión regulatoria y las consideraciones de costo. El mercado de aglutinantes, estructurantes y sustitutos cárnicos puede beneficiarse a medida que el trabajo avanza desde materiales de laboratorio hacia métodos de producción aptos para uso alimentario.
Formulaciones de Etiquetado Limpio y Conscientes de Alérgenos
La reformulación de etiqueta limpia está generando una competencia activa entre los sistemas de aglutinación. La metilcelulosa sigue siendo útil para la unión térmica, pero algunos minoristas prefieren declaraciones de ingredientes más simples. Las proteínas vegetales de patata, guisante, haba y otras fuentes pueden combinar funciones de aglutinación y nutricionales en una sola declaración de ingrediente. En noviembre de 2025, Avebe introdujo PerfectaSOL S 200 para albóndigas de origen vegetal como opción de proteína de patata destinada a reemplazar la clara de huevo y la metilcelulosa. El mercado de sustitutos cárnicos con aglutinantes y andamiajes también se beneficia de soluciones diseñadas para evitar el etiquetado de alérgenos principales cuando aún se pueden cumplir los objetivos de rendimiento. Los desarrolladores de ingredientes deben demostrar estabilidad en almacén, rendimiento en cocción y calidad sensorial antes de que estas alternativas puedan reemplazar a los sistemas de hidrocoloides establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos regulatorios complejos y de aprobación de nuevos alimentos | -0.9% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Costos fluctuantes de proteínas, hidrocoloides, algas marinas y almidones especiales | -0.7% | Global, particularmente Europa y Asia-Pacífico | Corto plazo (≤ 2 años) a mediano plazo (2–4 años) |
| Desafíos de formulación de etiqueta limpia y estabilidad en almacén | -0.6% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Exposición a enzimas y preocupaciones de seguridad laboral | -0.3% | Centros de fabricación globales, con atención regulatoria en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios Complejos y de Aprobación de Nuevos Alimentos
La revisión regulatoria puede retrasar la introducción de nuevos aglutinantes y materiales de andamiaje. La Unión Europea exige autorización para los nuevos alimentos antes de que puedan comercializarse, y los solicitantes deben aportar evidencia que respalde la seguridad[2]. El proceso de notificación Generalmente Reconocido como Seguro de los Estados Unidos proporciona una vía alternativa para los ingredientes en los que el notificante concluye que el uso previsto es generalmente reconocido como seguro. Estas diferencias influyen en dónde los proveedores priorizan la comercialización y los ensayos con clientes. Las empresas que trabajan con biomateriales fúngicos, polisacáridos modificados y materiales derivados de la fermentación deben prever tiempo para la generación de evidencia y el relacionamiento regulatorio. Los hidrocoloides establecidos pueden mantener una ventaja donde ya cuentan con historiales de uso alimentario aceptados.
Costos Fluctuantes de Proteínas, Hidrocoloides, Algas Marinas y Almidones Especiales
Los cambios en los costos de los insumos pueden dificultar el desarrollo de productos para los fabricantes con capacidad de compra limitada. La carragenina, los almidones especiales y los aislados de proteínas pueden enfrentar presión de suministro cuando los rendimientos de los cultivos o la producción de algas marinas se ven afectados. La extrusión de alta humedad también requiere un control cuidadoso de la gelatinización del almidón, por lo que el cambio de ingredientes puede requerir ensayos adicionales. El mercado de sustitutos cárnicos con aglutinantes y andamiajes se ve afectado cuando los fabricantes posponen lanzamientos mientras evalúan las compensaciones entre costo y rendimiento. Los portafolios amplios pueden ayudar a los proveedores a ofrecer alternativas que preserven la textura y el comportamiento durante la cocción. El interés a largo plazo en los insumos derivados de la fermentación refleja en parte la necesidad de opciones de suministro menos dependientes de las condiciones agrícolas estacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Aglutinantes Mantuvieron la Escala Mientras los Estructurantes Avanzaron Mediante la Inversión en BioprocesamientoLos aglutinantes representaron el 68,54% del tamaño del mercado de sustitutos cárnicos con aglutinantes y andamiajes en 2025, lo que refleja su amplio uso en hamburguesas, salchichas, carne picada y nuggets comerciales. La metilcelulosa, las mezclas de hidrocoloides, los sistemas de proteína de soja y guisante, la transglutaminasa microbiana y los almidones modificados abordan diferentes necesidades de procesamiento. Las opciones de origen vegetal, como la fibra de cítricos, la cáscara de psyllium, el almidón de guisante y la proteína de patata, son relevantes cuando los clientes buscan declaraciones reconocibles. Los sistemas basados en proteínas pueden proporcionar aglutinación, estructura y enriquecimiento nutricional. La gama de proteína de guisante de Roquette y los productos Arcon de ADM ilustran el enfoque en aplicaciones de formulación con alto contenido proteico. La industria de sustitutos cárnicos con aglutinantes y andamiajes continúa dependiendo de los aglutinantes porque ya se utilizan a escala industrial en las principales categorías de productos.
Los productos basados en enzimas son menores en volumen, pero siguen siendo importantes para la reformulación de etiqueta limpia. A finales de 2024, Novonesis introdujo Vertera ProBite para reticular aminoácidos en aislados de proteína de guisante o soja y apoyar la eliminación de carragenina, alginato o metilcelulosa de las etiquetas de los productos. Un estudio de 2025 examinó el glucomanano de konjac como posible alternativa a la metilcelulosa, lo que refleja el interés continuo en enfoques de aglutinación más limpios. Se proyecta que los andamiajes crecerán a una CAGR del 8,02% de 2026 a 2031. Las opciones naturales, incluidos el alginato, los materiales a base de celulosa y las matrices derivadas del micelio, tienen una ventaja donde la familiaridad con el uso alimentario favorece la adquisición. Un estudio de 2026 informó que los andamiajes de malla de quitosano-gelatina alinearon mioblastos y apoyaron la formación de láminas celulares, lo que puede mejorar la eficiencia del material en la producción de carne cultivada estructurada.
Por Aplicación:
Las Hamburguesas Mantuvieron la Escala Mientras las Albóndigas Crearon Nueva Demanda de FormulaciónLas hamburguesas representaron el 41,29% del tamaño del mercado de sustitutos cárnicos con aglutinantes y andamiajes en 2025. Sus necesidades de formulación incluyen gelificación térmica estable, retención de grasa durante la cocción y una mordida consistente después de ciclos de congelación-descongelación. Los proveedores han desarrollado sistemas para hamburguesas a escala industrial porque el formato se ha distribuido ampliamente en el comercio minorista y en el sector de servicios de alimentación. La carne picada también es un caso de uso importante porque puede aplicarse en comidas preparadas y cocina doméstica. Los nuggets requieren adhesión entre el recubrimiento y la matriz proteica interna. Estas diferencias de aplicación crean la necesidad de ingredientes con funciones claras de proceso y cocción.
Se prevé que las albóndigas registren una CAGR del 7,46% hasta 2031, la tasa más alta en la segmentación por aplicación. Su forma redonda debe mantenerse cohesiva durante la cocción en agua, el horneado y la manipulación en ciclos de congelación-descongelación. Los aglutinantes a base de proteínas y enzimas pueden abordar estas condiciones donde los hidrocoloides convencionales son menos eficaces. El lanzamiento en noviembre de 2025 de PerfectaSOL® S 200 de Avebe se dirigió a las albóndigas de origen vegetal y demostró el enfoque comercial en esta aplicación. El grupo de otras aplicaciones incluye salchichas, análogos estilo charcutería y cortes enteros marinados. El mercado de sustitutos cárnicos con aglutinantes y andamiajes podría ver cómo las técnicas de andamiaje desarrolladas para la carne cultivada se aplican a productos de origen vegetal de corte entero a medida que los métodos de ensamblaje de fibras alcanzan el uso a escala piloto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos en América del Norte
América del Norte concentró el 43,27% de la cuota del mercado de aglutinantes, estructurantes y sustitutos cárnicos en 2025. La región combina canales consolidados de venta minorista y de servicios de alimentación de base vegetal con una base de fabricación nacional de ingredientes. El marco de notificación GRAS de la FDA de los EE. UU. sigue siendo relevante para las empresas que consideran la incorporación de nuevos ingredientes alimentarios[3]. Es probable que los fabricantes continúen invirtiendo en la mejora sensorial cuando las categorías de productos maduros enfrenten una demanda cautelosa. El apoyo de Canadá al procesamiento de alimentos de base vegetal y la expansión de los canales de venta minorista urbana en México también amplían la base de clientes regional.
Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos en Europa
Europa se mantuvo como el segundo mercado regional más grande para los aglutinantes, estructurantes y sustitutos cárnicos. Alemania produjo 124.900 toneladas de sustitutos cárnicos en 2025, una disminución del 1,2% respecto a las 126.500 toneladas de 2024, según la Oficina Federal de Estadística de Alemania. Esta producción de 2025 fue aún más del doble de las 60.400 toneladas registradas en 2019. La comparación muestra que la categoría cuenta con una base de producción mayor que antes de su reciente desaceleración. Los proveedores europeos también deben considerar el Reglamento de Nuevos Alimentos al introducir nuevos materiales aglutinantes y derivados de la fermentación.
Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos en Asia-Pacífico, América del Sur y Oriente Medio
Se prevé que Asia-Pacífico crezca a una CAGR del 7,64% entre 2026 y 2031, convirtiéndose en la geografía de mayor crecimiento. La orientación política de China hacia la diversificación de proteínas, la base de consumidores vegetarianos de India y las capacidades de fermentación de Japón respaldan la demanda de soluciones de ingredientes variadas. Los requisitos de etiquetado vegano en evolución en India pueden fomentar el uso de aglutinantes de origen local y de declaración clara. Japón está posicionado para evaluar sistemas de aglutinación derivados de la fermentación gracias a su consolidado sector de ingredientes de fermentación. El suministro de soja de Brasil ofrece una ventaja de costos para los aglutinantes a base de proteínas en América del Sur. Los Emiratos Árabes Unidos también representan un mercado temprano para ingredientes de tecnología alimentaria premium, a medida que se desarrollan la infraestructura minorista y la inversión en tecnología alimentaria.
Panorama Competitivo
El mercado de aglutinantes, andamiajes y sustitutos cárnicos tiene una estructura moderadamente consolidada, con grandes grupos de ingredientes que compiten junto a empresas especializadas en andamiajes y bioprocesamiento. Archer Daniels Midland, Kerry Group, Roquette Frères y Cargill cuentan con amplio acceso a materias primas, capacidad de fabricación y recursos para el desarrollo de productos. Su escala es particularmente relevante en los aglutinantes, donde los fabricantes de alimentos necesitan suministro constante y soporte de aplicaciones. Las empresas especializadas compiten desarrollando plataformas de andamiaje comestible diferenciadas o enzimas. Ninguna empresa individual ha logrado una clara dominancia en todos los tipos de materiales aglutinantes y de andamiaje. La competencia depende, por tanto, del rendimiento funcional, la fiabilidad del suministro, la preparación regulatoria y la capacidad de apoyar la reformulación de los clientes.
Las empresas están ampliando sus carteras hacia soluciones de textura de etiqueta limpia y materiales derivados de la fermentación. La asociación de Cargill con Enough proporciona acceso a la micoproteína Abunda, una proteína fermentada fibrosa que puede crear textura sin extrusión. La cartera de proteína de soja Arcon de ADM aborda usos que van desde el rendimiento de embutidos hasta aplicaciones de nuggets. DSM-Firmenich combinó la inversión en Meala FoodTech con los derechos de distribución de Vertis™ PB Pea, que se introdujo en junio de 2025 como una proteína de guisante texturizante para alternativas cárnicas. Estas acciones muestran cómo los proveedores establecidos pueden combinar canales comerciales con acceso a tecnologías de ingredientes más recientes.
Siguen existiendo oportunidades en espacios no explorados en aglutinantes a base de enzimas y andamiajes de grado alimentario para productos estructurados. Los sistemas enzimáticos requieren una mayor aceptación regulatoria y datos de aplicación en diferentes formatos alimentarios. El electrohilado, el ensamblaje de fibras de alginato y la bioimpresión tridimensional podrían crear opciones comerciales para cortes enteros de origen vegetal a medida que los costos disminuyan. La investigación sobre andamiajes no animales ha documentado el desarrollo activo de materiales para la estructuración de carne cultivada. Las empresas que no desarrollen opciones derivadas de enzimas o de la fermentación pueden enfrentar mayor presión a medida que los clientes busquen etiquetas más cortas y un mejor rendimiento sensorial. El mercado de aglutinantes, andamiajes y sustitutos cárnicos también requiere una estrecha atención a las vías regulatorias y los estándares de materiales de grado alimentario antes de que las nuevas soluciones puedan adoptarse ampliamente.
Líderes de la Industria de Aglutinantes, Estructurantes y Sustitutos Cárnicos
-
Archer Daniels Midland Company
-
Kerry Group plc
-
Roquette Frères S.A.
-
Ingredion Incorporated
-
Cargill Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aglutinantes, Andamiajes y Sustitutos Cárnicos Empresas cubiertas en este informe
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- Roquette Frères S.A.
- Tate & Lyle PLC
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- dsm-firmenich AG
- Novonesis A/S
- Avebe U.A.
- Ashland Inc.
- Palsgaard A/S
- Gelita AG
- J.M. Huber Corporation
- CP Kelco U.S., Inc.
- Corbion N.V.
- Matrix Meats, Inc.
- Mosa Meat B.V.
- Aleph Farms Ltd.
- UPSIDE Foods, Inc.
- MycoWorks, Inc.
- Gelatex Technologies OÜ
Desarrollos recientes de la industria en Mercado de Aglutinantes, Andamiajes y Sustitutos Cárnicos
- Febrero de 2026: Ingredion lanzó VITESSENCE Pea 100 HD, una proteína de guisante específicamente optimizada para barras de nutrición prensadas en frío. El ingrediente está diseñado para abordar desafíos comunes como el aumento de la firmeza, la sensación arenosa en boca y las notas calcáreas o en polvo, al tiempo que respalda las declaraciones de etiqueta limpia y alto contenido proteico y mantiene una textura más suave durante la vida útil.
- Noviembre de 2025: Avebe lanzó PerfectaSOL® S 200, un ingrediente a base de patata diseñado para mejorar la aglutinación, la textura y el rendimiento en el procesamiento de productos cárnicos de origen vegetal, en particular albóndigas. El lanzamiento refleja el creciente desarrollo de aglutinantes de origen vegetal específicos para cada aplicación que pueden proporcionar cohesión y una mordida similar a la carne, al tiempo que respaldan los requisitos de formulación de etiqueta limpia.
- Junio de 2025: dsm-firmenich se asoció con Meala FoodTech para lanzar Vertis™ PB Pea en Europa, una proteína de guisante multifuncional diseñada para reemplazar aglutinantes modificados como los hidrocoloides en alternativas cárnicas de origen vegetal.
- Noviembre de 2024: Kerry Group anunció una inversión de 65 millones de EUR en una nueva instalación de producción de sistemas de aglutinación en Irlanda. La inversión se centra en ampliar las capacidades de proteína vegetal de Kerry y desarrollar tecnologías de aglutinación de próxima generación para aplicaciones de sustitutos cárnicos, con énfasis en la mejora de la textura, el rendimiento en cocción y la calidad del producto.
Alcance del Informe Global del Mercado de Aglutinantes, Estructurantes y Sustitutos Cárnicos
Resumen de la segmentación
| Aglutinantes | De Origen Vegetal |
| A Base de Proteínas | |
| A Base de Enzimas | |
| Otros | |
| Estructurantes | Naturales |
| Sintéticos | |
| Estructurantes Impresos en 3D |
| Hamburguesas |
| Carne Picada |
| Nuggets |
| Albóndigas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aglutinantes | De Origen Vegetal |
| A Base de Proteínas | ||
| A Base de Enzimas | ||
| Otros | ||
| Estructurantes | Naturales | |
| Sintéticos | ||
| Estructurantes Impresos en 3D | ||
| Por Aplicación | Hamburguesas | |
| Carne Picada | ||
| Nuggets | ||
| Albóndigas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de aglutinantes, estructurantes y sustitutos cárnicos para 2031?
Se prevé que el mercado alcance los 4,91 mil millones de USD en 2031, desde los 3,63 mil millones de USD en 2026, a una CAGR del 6,24%.
¿Qué categoría de producto crece más rápido en aglutinantes y estructurantes para sustitutos cárnicos?
Se proyecta que los estructurantes crezcan a una CAGR del 8,02% de 2026 a 2031, a medida que las estructuras aptas para uso alimentario se acercan al uso comercial.
¿Por qué son importantes los aglutinantes en los productos cárnicos de origen vegetal?
Ayudan a retener la humedad, estabilizar las proteínas, apoyar el rendimiento durante la cocción y crear una textura consistente en productos como hamburguesas y nuggets.
¿Qué aplicación tiene la mayor cuota en este mercado?
Las hamburguesas representaron el 41,29% del valor de las aplicaciones en 2025, ya que siguen siendo un formato ampliamente establecido en el comercio minorista y los servicios de alimentación.