
Taille et part du marché des liants, échafaudages et substituts de viande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.63 Milliards de dollars |
| Taille du Marché (2031) | 4.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.24 % |
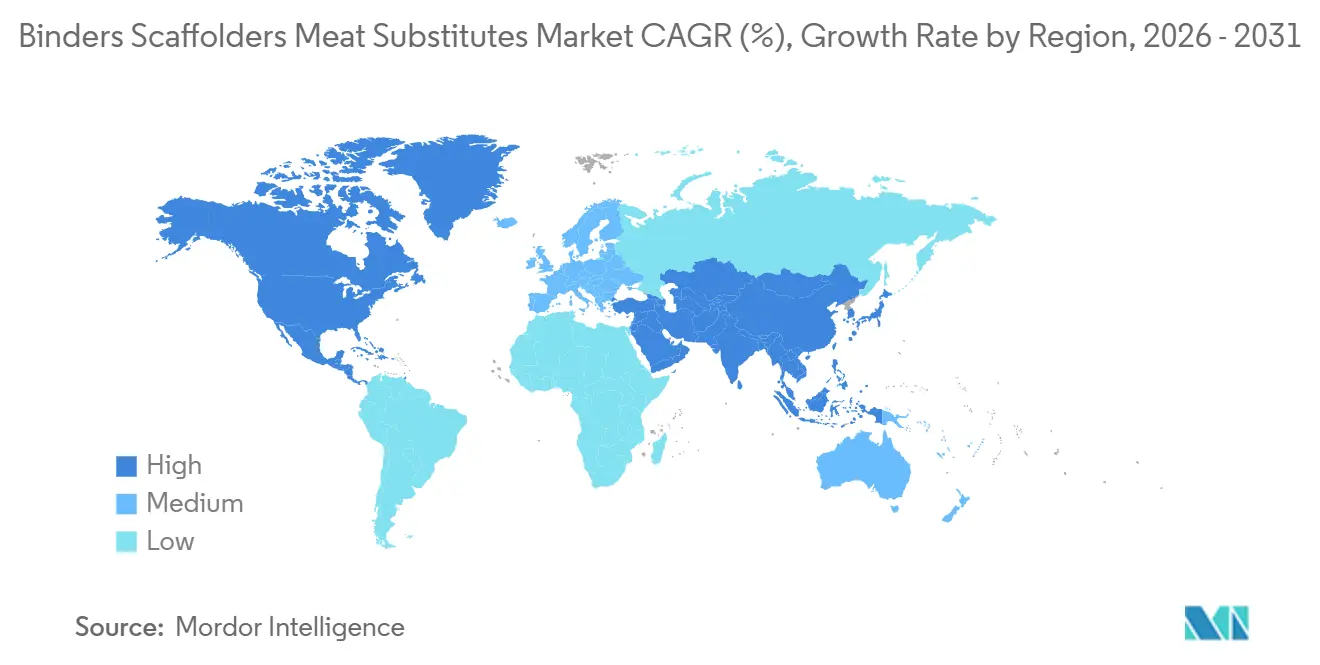
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
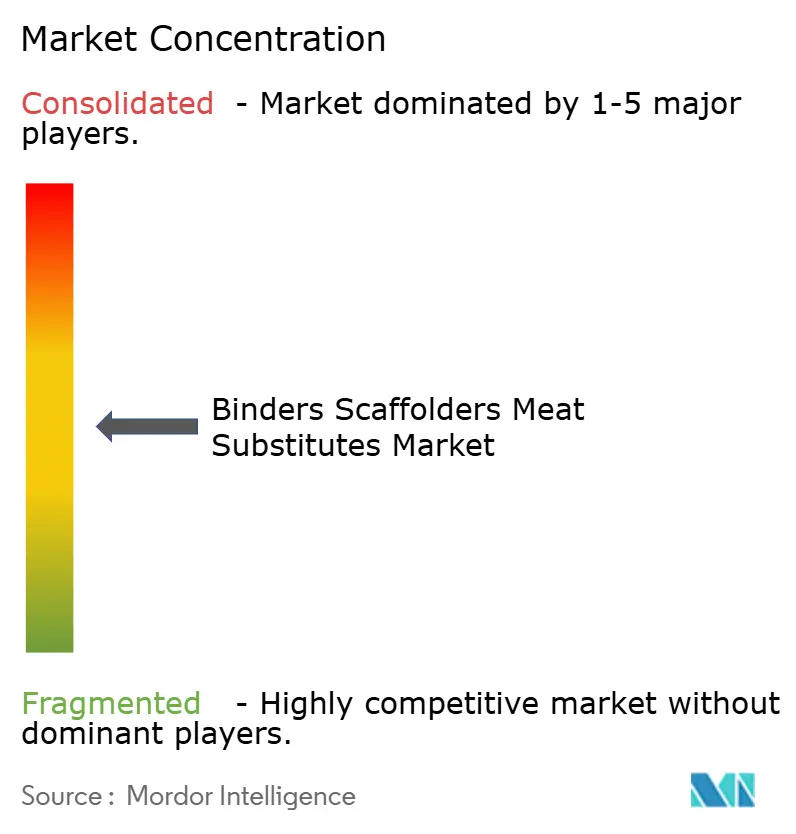
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liants, échafaudages et substituts de viande par Mordor Intelligence
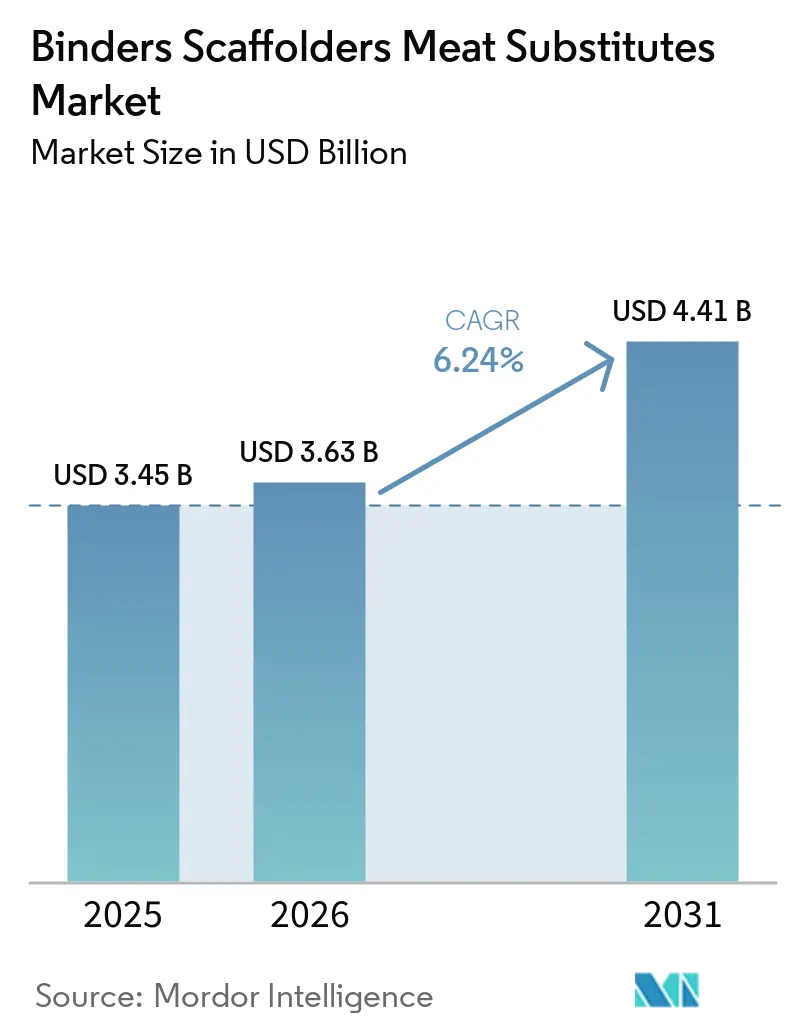
La taille du marché des liants, échafaudages et substituts de viande a été évaluée à 3,45 milliards USD en 2025 et devrait croître de 3,63 milliards USD en 2026 pour atteindre 4,91 milliards USD d'ici 2031, à un TCAC de 6,24 % au cours de la période de prévision 2026 à 2031. Le marché des liants, échafaudages et substituts de viande repose sur des ingrédients qui retiennent l'eau, lient les protéines et créent une structure stable lors de la transformation et de la cuisson. La demande est façonnée par la nécessité d'améliorer la texture, la jutosité et l'apparence des aliments à base de plantes, tandis que les programmes de viande cultivée nécessitent des structures comestibles favorisant la formation des tissus. Les fournisseurs développent de plus en plus des systèmes combinant protéines, hydrocolloïdes, enzymes et amidons, plutôt que de commercialiser un seul ingrédient fonctionnel. Les attentes en matière d'étiquetage propre modifient également les spécifications des clients, notamment lorsque les listes d'ingrédients et les déclarations d'allergènes influencent l'acceptation en grande distribution. Le marché des liants, échafaudages et substituts de viande offre donc des opportunités en matière de reformulation, de soutien applicatif et de production d'échafaudages de qualité alimentaire, bien que la réglementation et les coûts des matières premières puissent ralentir l'adoption des produits.
Points clés du rapport
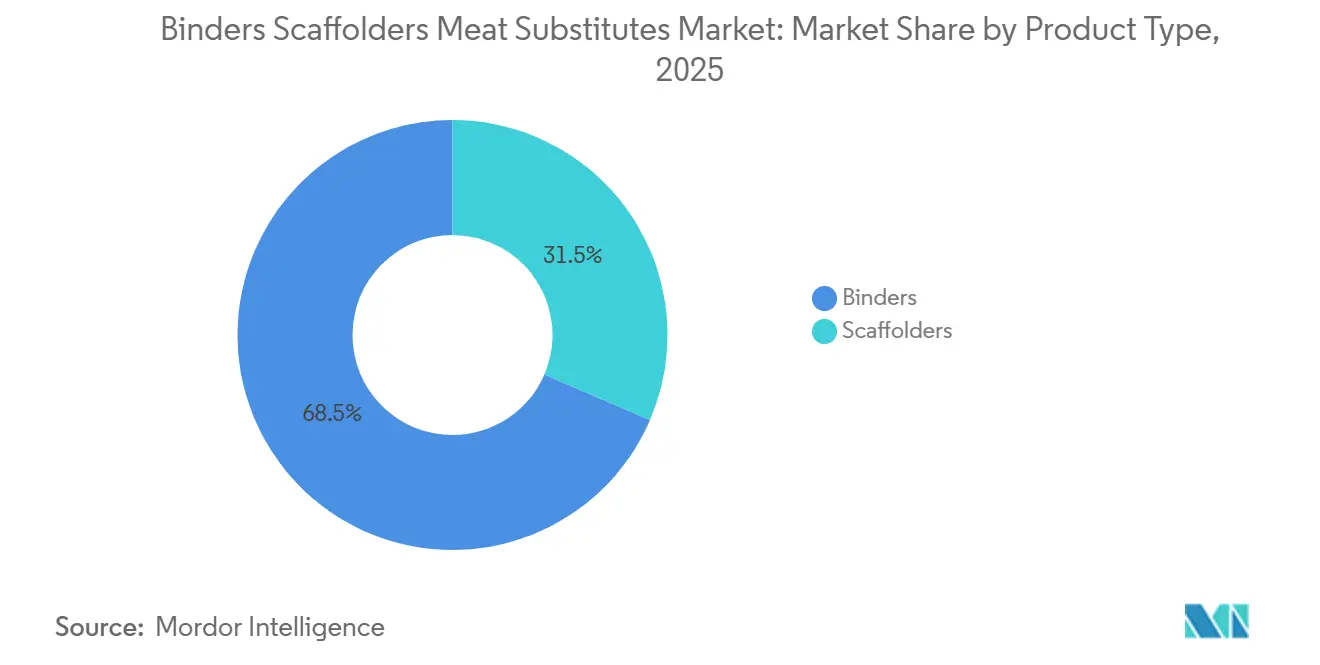
- Par type de produit, les liants représentaient 68,54 % de la part de marché des liants, échafaudages et substituts de viande en 2025, tandis que les échafaudages devraient croître à un CAGR de 8,02 % jusqu'en 2031.
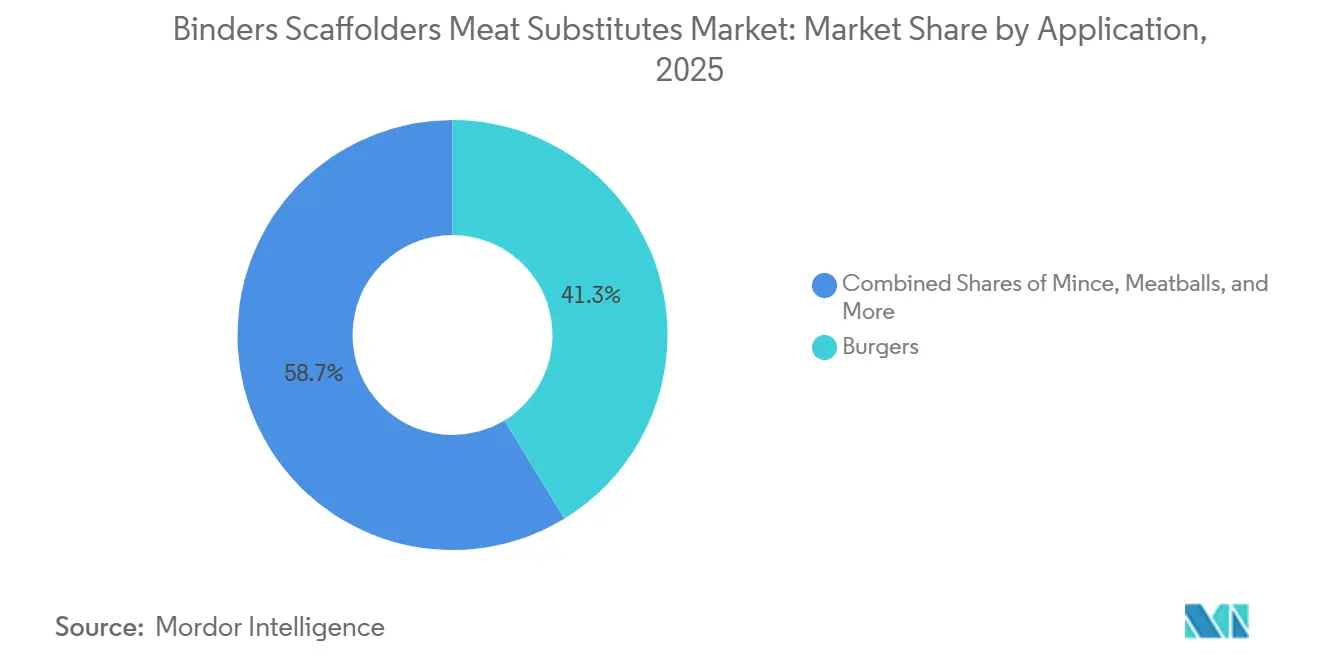
- Par application, les burgers représentaient 41,29 % de la taille du marché des liants, échafaudages et substituts de viande en 2025, tandis que les boulettes de viande devraient enregistrer le CAGR le plus élevé de 7,46 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 43,27 % de la part de marché des liants, échafaudages et substituts de viande en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des régimes flexitariens et véganes | +1.8% | Mondial, avec une concentration maximale en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de texture et de sensation en bouche similaires à la viande | +1.5% | Mondial ; le plus avancé en Amérique du Nord, en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Commercialisation de la viande cultivée et avancées technologiques en matière d'échafaudages | +0.8% | Amérique du Nord, Singapour, cœur de l'Asie-Pacifique ; extension vers l'Europe | Long terme (≥ 4 ans) |
| Demande croissante de formulations à étiquetage propre et respectueuses des allergènes | +0.7% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| Expansion des ingrédients multifonctionnels dérivés de la fermentation | +0.6% | Amérique du Nord, Europe ; extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Optimisation de la formulation par l'IA et contrôle des procédés en temps réel | +0.4% | Amérique du Nord, Pays-Bas, Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des régimes flexitariens et végétaliens
Les ménages flexitariens constituent une base commerciale plus large que le groupe plus restreint de consommateurs suivant un régime entièrement végétalien. Le marché des liants, échafaudages et substituts de viande bénéficie lorsque les consommateurs choisissent des repas à base de plantes ou à protéines mixtes sans modifier définitivement leur alimentation. Ce comportement accroît l'importance du goût et de la texture familiers, car les acheteurs comparent directement les produits avec la viande conventionnelle. Les mélanges de protéines peuvent nécessiter un contrôle plus rigoureux de la migration de l'humidité et de la réponse thermique lors de la cuisson. Les fournisseurs qui accompagnent les travaux de formulation de leurs clients peuvent ainsi répondre à un ensemble plus large de produits destinés à la grande distribution et à la restauration hors domicile. La demande devrait favoriser les systèmes améliorant les performances sensorielles plutôt que de simplement réduire le coût des ingrédients.
Demande de texture et de sensation en bouche similaires à la viande
La texture reste centrale pour les achats répétés de substituts de viande et pour la valeur des ingrédients fonctionnels. Une revue scientifique de 2026 a conclu qu'aucun hydrocolloïde polysaccharidique individuel ne reproduit la structure fibreuse directionnelle de la viande animale, et elle a décrit des rôles distincts pour la gomme xanthane, la κ-carraghénane, la méthylcellulose, l'alginate et le glucomannane de konjac[1]. Une étude de 2025 a révélé qu'un système contenant 3 % de transglutaminase microbienne et 2 % de méthylcellulose obtenait les meilleurs scores de texture et sensoriels dans des galettes hybrides. Ces résultats soutiennent l'utilisation d'ingrédients complémentaires sur le marché des liants et échafaudages pour substituts de viande. Ils expliquent également pourquoi les fournisseurs développent des associations d'enzymes et d'hydrocolloïdes pour des formats de produits spécifiques. La reformulation se poursuit là où les fabricants recherchent une texture similaire à la viande avec des déclarations d'ingrédients plus courtes et plus reconnaissables.
Commercialisation de la viande cultivée et technologie des échafaudages
La production de viande cultivée nécessite un matériau comestible qui soutient les cellules lors de leur développement en tissu structuré. Une revue de 2025 a identifié les biomatériaux comme un enjeu majeur pour l'agriculture cellulaire et les aliments à base de plantes, couvrant le rôle des matériaux d'échafaudage dans la création de structure. L'impression tridimensionnelle par bioimpression, l'électrofilage et les systèmes de microporteurs présentent des coûts et des exigences de production différents. En 2026, des chercheurs ont rapporté des fibres d'alginate fabriquées par la méthode PASTA qui soutenaient la différenciation des myoblastes C2C12 et produisaient une augmentation de l'ADN de 3,5 fois sur 4 jours. Les matériaux d'origine végétale peuvent répondre simultanément aux considérations d'acceptabilité alimentaire, d'examen réglementaire et de coût. Le marché des liants, échafaudages et substituts de viande pourrait progresser à mesure que les travaux passent des matériaux de laboratoire aux méthodes de production de qualité alimentaire.
Formulations à étiquetage propre et respectueuses des allergènes
La reformulation à étiquetage propre crée une concurrence active entre les systèmes liants. La méthylcellulose reste utile pour la liaison thermique, mais certains distributeurs préfèrent des déclarations d'ingrédients plus simples. Les protéines végétales issues de la pomme de terre, du pois, de la fève et d'autres sources peuvent combiner les rôles de liaison et nutritionnel dans une seule déclaration d'ingrédient. En novembre 2025, Avebe a lancé PerfectaSOL S 200 pour les boulettes de viande à base de plantes en tant qu'option à base de protéine de pomme de terre destinée à remplacer le blanc d'œuf et la méthylcellulose. Le marché des liants et échafaudages pour substituts de viande bénéficie également de solutions conçues pour éviter l'étiquetage des principaux allergènes lorsque les objectifs de performance peuvent toujours être atteints. Les développeurs d'ingrédients doivent démontrer la stabilité en rayon, les performances à la cuisson et la qualité sensorielle avant que ces alternatives puissent remplacer les systèmes hydrocolloïdes établis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires complexes et procédures d'approbation des nouveaux aliments | -0.9% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Fluctuation des coûts des protéines, hydrocolloïdes, algues et amidons spéciaux | -0.7% | Mondial, particulièrement en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Formulation à étiquetage propre et défis liés à la stabilité en rayon | -0.6% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Exposition aux enzymes et préoccupations en matière de sécurité au travail | -0.3% | Centres de fabrication mondiaux, avec une attention réglementaire en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires complexes et d'approbation des nouveaux aliments
L'examen réglementaire peut retarder l'introduction de nouveaux liants et matériaux d'échafaudage. L'Union européenne exige une autorisation pour les nouveaux aliments avant qu'ils puissent être mis sur le marché, et les demandeurs doivent fournir des preuves attestant de leur innocuité[2]. Le processus de notification Généralement Reconnu comme Sûr (GRAS) des États-Unis offre une voie distincte pour les ingrédients pour lesquels le notifiant conclut que l'utilisation prévue est généralement reconnue comme sûre. Ces différences influencent les priorités de commercialisation et d'essais clients des fournisseurs. Les entreprises travaillant avec des biomatériaux fongiques, des polysaccharides modifiés et des matériaux dérivés de la fermentation doivent prévoir du temps pour la génération de preuves et l'engagement réglementaire. Les hydrocolloïdes établis peuvent conserver un avantage lorsqu'ils disposent déjà d'antécédents d'utilisation alimentaire acceptés.
Fluctuation des coûts des protéines, hydrocolloïdes, algues et amidons spéciaux
Les variations des coûts des intrants peuvent rendre le développement de produits plus difficile pour les fabricants disposant d'un pouvoir d'achat limité. La carraghénane, les amidons spéciaux et les isolats de protéines peuvent subir des pressions d'approvisionnement lorsque les rendements des cultures ou la production d'algues sont perturbés. L'extrusion à haute humidité nécessite également un contrôle minutieux de la gélatinisation de l'amidon, de sorte que le changement d'ingrédients peut nécessiter des essais supplémentaires. Le marché des liants, échafaudages et substituts de viande est affecté lorsque les fabricants reportent leurs lancements tout en évaluant les compromis entre coût et performance. Des portefeuilles larges peuvent aider les fournisseurs à proposer des alternatives qui préservent la texture et le comportement à la cuisson. L'intérêt à long terme pour les intrants dérivés de la fermentation reflète en partie la nécessité de disposer d'options d'approvisionnement moins dépendantes des conditions agricoles saisonnières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les liants ont conservé leur échelle tandis que les échafaudages progressaient grâce aux investissements en bioprocédésLes liants représentaient 68,54 % de la taille du marché des liants, échafaudages et substituts de viande en 2025, reflétant leur large utilisation dans les burgers, saucisses, viandes hachées et nuggets commerciaux. La méthylcellulose, les mélanges d'hydrocolloïdes, les systèmes à base de protéines de soja et de pois, la transglutaminase microbienne et les amidons modifiés répondent à différents besoins de transformation. Les options végétales telles que la fibre de citrus, l'enveloppe de psyllium, l'amidon de pois et la protéine de pomme de terre sont pertinentes lorsque les clients recherchent des déclarations reconnaissables. Les systèmes à base de protéines peuvent assurer la liaison, la structure et la fortification nutritionnelle. La gamme de protéines de pois de Roquette et les produits Arcon d'ADM illustrent l'accent mis sur les applications de formulation à haute teneur en protéines. Le secteur des liants, échafaudages et substituts de viande continue de s'appuyer sur les liants car ils sont déjà utilisés à l'échelle industrielle dans les principales catégories de produits.
Les produits à base d'enzymes sont moins volumineux mais restent importants pour la reformulation à étiquetage propre. Fin 2024, Novonesis a lancé Vertera ProBite pour réticuler les acides aminés dans les isolats de protéines de pois ou de soja et soutenir la suppression de la carraghénane, de l'alginate ou de la méthylcellulose des étiquettes de produits. Une étude de 2025 a examiné le glucomannane de konjac comme alternative possible à la méthylcellulose, reflétant l'intérêt continu pour des approches de liaison plus propres. Les échafaudages devraient croître à un CAGR de 8,02 % de 2026 à 2031. Les options naturelles, notamment l'alginate, les matériaux à base de cellulose et les matrices dérivées du mycélium, présentent un avantage lorsque la familiarité avec l'utilisation alimentaire soutient les achats. Une étude de 2026 a rapporté que les échafaudages en maille chitosane-gélatine alignaient les myoblastes et soutenaient la formation de feuillets cellulaires, ce qui pourrait améliorer l'efficacité des matériaux dans la production de viande cultivée structurée.
Par application :
les burgers ont conservé leur échelle tandis que les boulettes de viande créaient une nouvelle demande de formulationLes burgers représentaient 41,29 % de la taille du marché des liants, échafaudages et substituts de viande en 2025. Leurs besoins de formulation comprennent une gélification thermique stable, la rétention des graisses pendant la cuisson et une texture cohérente après les cycles de congélation-décongélation. Les fournisseurs ont développé des systèmes pour burgers à l'échelle industrielle car ce format a été largement distribué en grande distribution et en restauration hors domicile. La viande hachée est également un cas d'utilisation important car elle peut être appliquée dans les plats préparés et la cuisine à domicile. Les nuggets nécessitent une adhésion entre l'enrobage et la matrice protéique interne. Ces différences d'application créent un besoin d'ingrédients aux fonctions de transformation et de cuisson clairement définies.
Les boulettes de viande devraient enregistrer un CAGR de 7,46 % jusqu'en 2031, le taux le plus élevé dans la segmentation par application. Leur forme ronde doit rester cohésive lors de l'ébullition, de la cuisson au four et de la manipulation en congélation-décongélation. Les liants à base de protéines et d'enzymes peuvent répondre à ces conditions là où les hydrocolloïdes conventionnels sont moins efficaces. Le lancement par Avebe en novembre 2025 de PerfectaSOL® S 200 ciblait les boulettes de viande à base de plantes et a démontré l'orientation commerciale vers cette application. L'autre groupe d'applications comprend les saucisses, les analogues de style charcuterie et les morceaux entiers marinés. Le marché des liants, échafaudages et substituts de viande pourrait voir les techniques d'échafaudage développées pour la viande cultivée appliquées aux produits à base de plantes en morceaux entiers à mesure que les méthodes d'assemblage de fibres atteignent une utilisation à l'échelle pilote.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Liants, Agents de Structure et Substituts de Viande en Amérique du Nord
L'Amérique du Nord détenait 43,27 % de la part de marché des liants, agents de structure et substituts de viande en 2025. La région combine des circuits de vente au détail et de restauration hors domicile à base végétale bien établis avec une base de fabrication d'ingrédients nationale. Le cadre de notification GRAS de la FDA américaine reste important pour les entreprises envisageant de nouveaux ingrédients alimentaires[3]. Les fabricants sont susceptibles de continuer à investir dans l'amélioration sensorielle lorsque les catégories de produits matures font face à une demande prudente. Le soutien du Canada à la transformation des aliments à base végétale et l'expansion des circuits de vente au détail urbains au Mexique élargissent également la base de clientèle régionale.
Marché des Liants, Agents de Structure et Substituts de Viande en Europe
L'Europe est restée le deuxième marché régional en importance pour les liants, agents de structure et substituts de viande. L'Allemagne a produit 124 900 tonnes de substituts de viande en 2025, en baisse de 1,2 % par rapport aux 126 500 tonnes de 2024, selon l'Office fédéral de la statistique d'Allemagne. Cette production de 2025 était encore plus du double des 60 400 tonnes enregistrées en 2019. Cette comparaison montre que la catégorie dispose d'une base de production plus large qu'avant son récent ralentissement. Les fournisseurs européens doivent également tenir compte du Règlement sur les nouveaux aliments lors de l'introduction de nouveaux liants et de matériaux dérivés de la fermentation.
Marché des Liants, Agents de Structure et Substituts de Viande en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient
L'Asie-Pacifique devrait croître à un CAGR de 7,64 % de 2026 à 2031, ce qui en fait la géographie à la croissance la plus rapide. L'orientation politique de diversification des protéines en Chine, la base de consommateurs végétariens en Inde et les capacités de fermentation du Japon soutiennent la demande de solutions d'ingrédients variées. L'évolution des exigences en matière d'étiquetage vegan en Inde peut encourager l'utilisation de liants d'origine locale et clairement déclarables. Le Japon est bien positionné pour évaluer les systèmes de liaison dérivés de la fermentation, car il dispose d'un secteur d'ingrédients de fermentation bien établi. L'approvisionnement en soja du Brésil offre un avantage en termes de coûts pour les liants à base de protéines en Amérique du Sud. Les Émirats arabes unis constituent également un marché précoce pour les ingrédients de haute technologie alimentaire à mesure que l'infrastructure de vente au détail et les investissements dans les technologies alimentaires se développent.
Paysage concurrentiel
Le marché des liants, échafaudages et substituts de viande présente une structure modérément consolidée, avec de grands groupes d'ingrédients en concurrence aux côtés d'entreprises spécialisées dans les échafaudages et le bioprocédé. Archer Daniels Midland, Kerry Group, Roquette Frères et Cargill disposent d'un large accès aux matières premières, d'une capacité de fabrication et de ressources en développement de produits. Leur envergure est particulièrement pertinente dans le domaine des liants, où les fabricants alimentaires ont besoin d'un approvisionnement régulier et d'un soutien applicatif. Les entreprises spécialisées se démarquent en développant des plateformes d'échafaudages comestibles différenciées ou des enzymes. Aucune entreprise n'a atteint une domination claire sur l'ensemble des types de matériaux liants et d'échafaudages. La concurrence dépend donc des performances fonctionnelles, de la fiabilité de l'approvisionnement, de la conformité réglementaire et de la capacité à accompagner la reformulation des clients.
Les entreprises élargissent leurs portefeuilles vers des solutions de texture à étiquetage propre et des matériaux issus de la fermentation. Le partenariat de Cargill avec Enough donne accès à la mycoprotéine Abunda, une protéine fermentée fibreuse capable de créer de la texture sans extrusion. Le portefeuille de protéines de soja Arcon d'ADM répond à des usages allant du rendement en saucisse aux applications en nuggets. DSM-Firmenich a combiné un investissement dans Meala FoodTech avec des droits de distribution pour Vertis™ PB Pea, introduit en juin 2025 en tant que protéine de pois texturante pour les alternatives à la viande. Ces actions montrent comment les fournisseurs établis peuvent combiner des canaux commerciaux avec l'accès à des technologies d'ingrédients plus récentes.
Des opportunités inexploitées subsistent dans les liants à base d'enzymes et les échafaudages de qualité alimentaire pour les produits structurés. Les systèmes enzymatiques nécessitent une acceptation réglementaire plus large et des données d'application dans différents formats alimentaires. L'électrofilage, l'assemblage de fibres d'alginate et la bioimpression tridimensionnelle pourraient créer des options commerciales pour les morceaux entiers à base de plantes à mesure que les coûts diminuent. Les recherches sur les échafaudages non animaux ont documenté le développement actif de matériaux pour la structuration de la viande cultivée. Les entreprises qui ne développent pas d'options à base d'enzymes ou issues de la fermentation pourraient subir davantage de pression à mesure que les clients recherchent des étiquettes plus courtes et de meilleures performances sensorielles. Le marché des liants, échafaudages et substituts de viande exige également une attention particulière aux voies réglementaires et aux normes de matériaux de qualité alimentaire avant que de nouvelles solutions puissent être largement adoptées.
Leaders du secteur des liants, échafaudages et substituts de viande
-
Archer Daniels Midland Company
-
Kerry Group plc
-
Roquette Frères S.A.
-
Ingredion Incorporated
-
Cargill Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Liants, Échafaudages et Substituts de Viande Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- Roquette Frères S.A.
- Tate & Lyle PLC
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- dsm-firmenich AG
- Novonesis A/S
- Avebe U.A.
- Ashland Inc.
- Palsgaard A/S
- Gelita AG
- J.M. Huber Corporation
- CP Kelco U.S., Inc.
- Corbion N.V.
- Matrix Meats, Inc.
- Mosa Meat B.V.
- Aleph Farms Ltd.
- UPSIDE Foods, Inc.
- MycoWorks, Inc.
- Gelatex Technologies OÜ
Développements industriels récents dans Marché des Liants, Échafaudages et Substituts de Viande
- Février 2026 : Ingredion a lancé VITESSENCE Pea 100 HD, une protéine de pois spécifiquement optimisée pour les barres nutritionnelles pressées à froid. L'ingrédient est conçu pour relever des défis courants tels que l'augmentation de la fermeté, la sensation granuleuse en bouche et les notes crayeuses ou poudreuses, tout en soutenant les allégations d'étiquetage propre et à haute teneur en protéines et en maintenant une texture plus lisse tout au long de la durée de conservation.
- Novembre 2025 : Avebe a lancé PerfectaSOL® S 200, un ingrédient à base de pomme de terre conçu pour améliorer la liaison, la texture et les performances de transformation dans les produits carnés à base de plantes, en particulier les boulettes de viande. Ce lancement reflète le développement croissant de liants à base de plantes spécifiques aux applications, capables d'assurer la cohésion et une texture similaire à la viande tout en répondant aux exigences de formulation à étiquetage propre.
- Juin 2025 : dsm-firmenich s'est associé à Meala FoodTech pour lancer Vertis™ PB Pea en Europe, une protéine de pois multifonctionnelle conçue pour remplacer les liants modifiés tels que les hydrocolloïdes dans les alternatives à la viande à base de plantes.
- Novembre 2024 : Kerry Group a annoncé un investissement de 65 millions EUR dans une nouvelle installation de production de systèmes liants en Irlande. L'investissement est axé sur l'expansion des capacités en protéines végétales de Kerry et le développement de technologies de liaison de nouvelle génération pour les applications de substituts de viande, avec un accent sur l'amélioration de la texture, des performances à la cuisson et de la qualité des produits.
Portée du rapport mondial sur le marché des liants, échafaudages et substituts de viande
Aperçu de la segmentation
| Liants | À base de plantes |
| À base de protéines | |
| À base d'enzymes | |
| Autres | |
| Échafaudages | Naturels |
| Synthétiques | |
| Échafaudages imprimés en 3D |
| Burgers |
| Viande hachée |
| Nuggets |
| Boulettes de viande |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Liants | À base de plantes |
| À base de protéines | ||
| À base d'enzymes | ||
| Autres | ||
| Échafaudages | Naturels | |
| Synthétiques | ||
| Échafaudages imprimés en 3D | ||
| Par application | Burgers | |
| Viande hachée | ||
| Nuggets | ||
| Boulettes de viande | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des liants, échafaudages et substituts de viande d'ici 2031 ?
Le marché devrait atteindre 4,91 milliards USD d'ici 2031, contre 3,63 milliards USD en 2026, à un TCAC de 6,24 %.
Quelle catégorie de produits connaît la croissance la plus rapide dans les liants et échafaudages pour substituts de viande ?
Les échafaudages devraient croître à un CAGR de 8,02 % de 2026 à 2031, à mesure que les structures de qualité alimentaire se rapprochent d'une utilisation commerciale.
Pourquoi les liants sont-ils importants dans les produits à base de plantes en substitution de la viande ?
Ils aident à retenir l'humidité, à stabiliser les protéines, à soutenir les performances à la cuisson et à créer une texture cohérente dans des produits tels que les burgers et les nuggets.
Quelle application détient la plus grande part dans ce marché ?
Les burgers représentaient 41,29 % de la valeur des applications en 2025 car ils restent un format de grande distribution et de restauration largement établi.