
バインダー・スキャフォルダー・食肉代替品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.63 十億米ドル |
| 市場規模 (2031) | 4.91 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバインダースキャフォルダー・食肉代替品市場分析
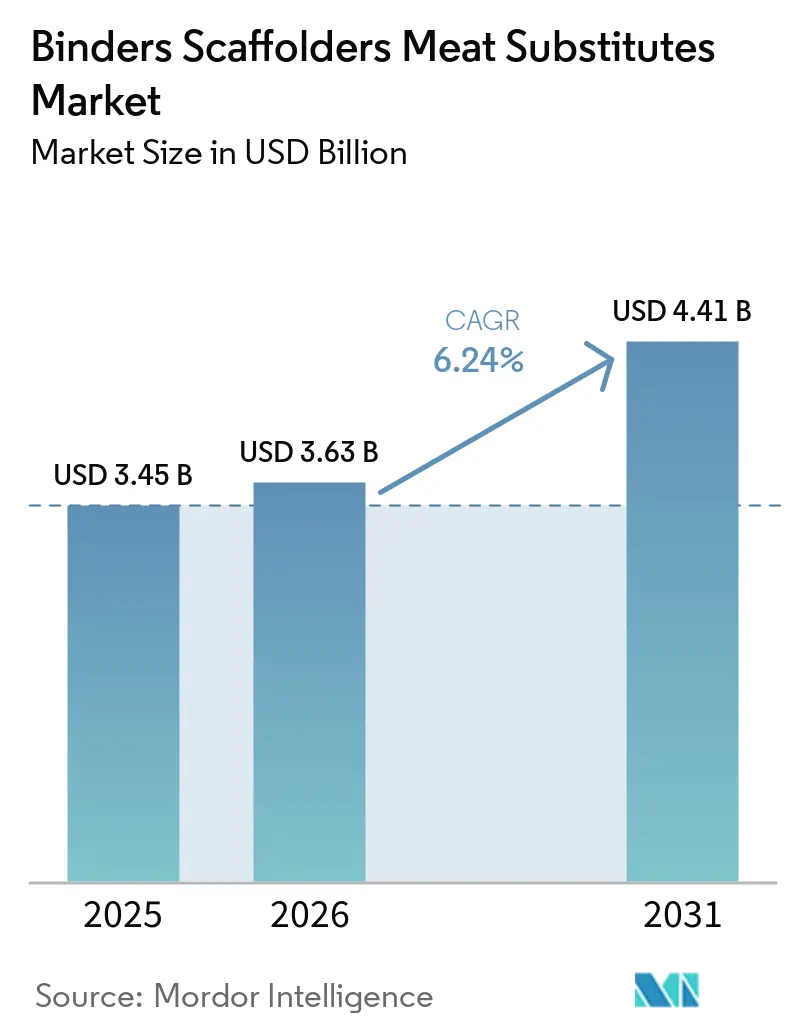
バインダー スキャフォルダー 食肉代替品市場の規模は2025年に3.45 ビリオン 米ドルと評価され、2026年の3.63 ビリオン 米ドルから2031年には4.91 ビリオン 米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 6.24%で成長する見込みです。バインダー スキャフォルダー 食肉代替品市場は、加工・調理の過程で水分を保持し、タンパク質を結合させ、安定した構造を形成する原材料に依存しいます。需要は、植物性食品の食感・ジューシーさ・外観を向上させる必要性によって形成されており、培養肉プログラムでは組織形成を支持する食用スキャフォルドが求められています。サプライヤーは、単一の機能性原材料を販売するのではなく、タンパク質、ハイドロコロイド、酵素、デンプンを組み合わせたシステムの開発を進めています。クリーンラベルへの期待も顧客仕様を変化させており、特に原材料リストやアレルゲン表示が小売での受け入れに影響する場面でその傾向が顕著です。したがって、バインダー スキャフォルダー 食肉代替品市場は、リフォーミュレーション、アプリケーションサポート、食品グレードのスキャフォルド製造において機会を有していますが、規制や原材料コストが製品普及を遅らせる可能性があります。
主要レポートのポイント
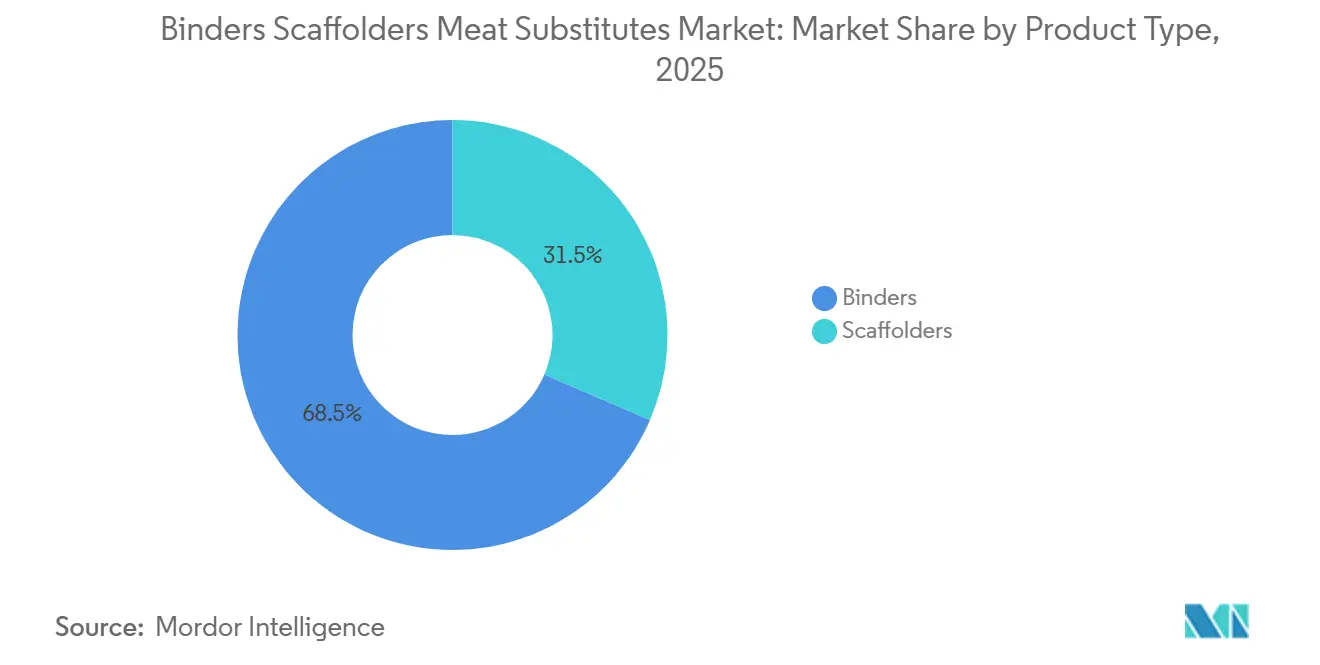
- 製品タイプ別では、バインダーが2025年のバインダー・スキャフォルダー・食肉代替品市場シェアの68.54%を占め、スキャフォルダーは2031年にかけて8.02%のCAGRで成長すると予測されています。
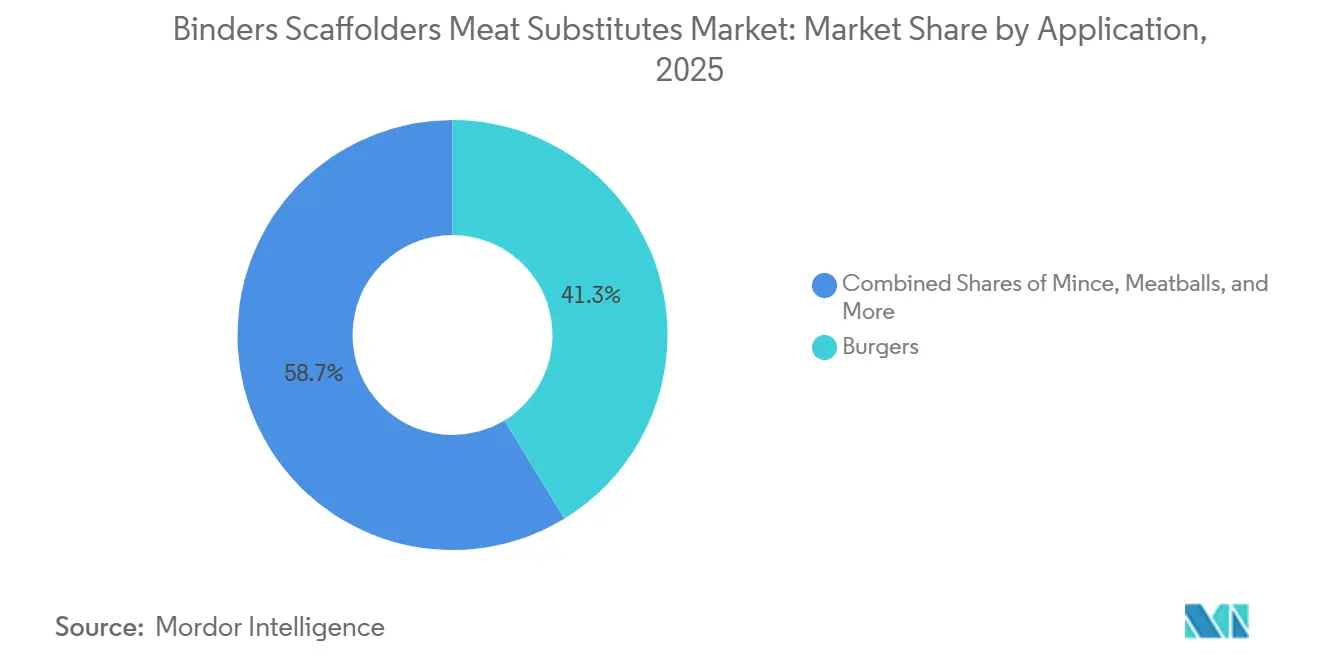
- 用途別では、バーガーが2025年のバインダー・スキャフォルダー・食肉代替品市場規模の41.29%を占め、ミートボールは2031年にかけて7.46%の最高CAGRを記録すると予想されています。
- 地域別では、北米が2025年のバインダー・スキャフォルダー・食肉代替品市場シェアの43.27%を占め、アジア太平洋地域は2031年にかけて7.64%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシタリアンおよびヴィーガン食の普及 | +1.8% | 世界規模、北米および欧州に最大の集中 | 中期(2〜4年) |
| 肉に近い食感とマウスフィールへの需要拡大 | +1.5% | 世界規模;北米、ドイツ、英国が最先端 | 短期(2年以内) |
| 培養肉の商業化とスキャフォルド技術の進歩 | +0.8% | 北米、シンガポール、アジア太平洋地域が中核;欧州への波及 | 長期(4年以上) |
| クリーンラベルおよびアレルゲンに配慮したフォーミュレーションへの需要増加 | +0.7% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 発酵由来の多機能性原材料の拡大 | +0.6% | 北米、欧州;アジア太平洋地域への波及 | 中期(2〜4年) |
| AIを活用したフォーミュレーション最適化とリアルタイムプロセス制御 | +0.4% | 北米、オランダ、スカンジナビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシタリアンおよびヴィーガン食の普及
フレキシタリアン世帯は、完全なヴィーガン食を実践する消費者層よりも広い商業的基盤を提供しています。バインダー・スキャフォルダー・食肉代替品市場は、消費者が食生活を恒久的に変えることなく植物性または混合タンパク質の食事を選択する際に恩恵を受けます。この行動は、購買者が製品を従来の食肉と直接比するため、馴染みのある味と食感の重要性を高めます。タンパク質ブレンドは、調理中の水分移動と熱応答のより厳密な制御を必要とする場合があります。顧客のフォーミュレーション作業を支援するサプライヤーは、より幅広い小売・フードサービス製品に対応できます。需要は、原材料コストの削減だけでなく、官能的パフォーマンスを向上させるシステムを優先する傾向があります。
肉に近い食感と口当たりへの需要
食感は食肉代替品のリピート購入と機能性原材料の価値において中心的な要素であり続けています。2026年の科学的レビューでは、単一の多糖類ハイドロコロイドが動物性食肉の方向性のある繊維構造を再現できないことが明らかにされ、キサンタンガム、κ-カラギーナン、メチルセルロース、アルギン酸塩、コンニャクマンナンのそれぞれの役割が説明されました[1]。2025年の研究では、3%の微生物トランスグルタミナーゼと2%のメチルセルロースを含むシステムがハイブリッドパティにおいて最高の食感・官能スコアを達成したことが示されました。これらの知見は、バインダー・スキャフォルダー・食肉代替品市場における補完的原材料の使用を支持するものです。また、サプライヤーが特定の製品フォーマット向けに酵素とハイドロコロイドのパッケージを開発している理由も説明しています。製造業者が短くより認識しやすい原材料表示で肉に近い食感を求める中、リフォーミュレーションは継続しています。
培養肉の商業化とスキャフォルド技術
培養肉の生産には、細胞が構造化された組織へと発達する際に支持する可食性材料が必要です。2025年のレビューでは、バイオマテリアルが細胞農業と植物性食品の主要課題として特定され、構造を形成するスキャフォルド材料の役割が取り上げられました。三次元バイオプリンティング、エレクトロスピニング、マイクロキャリアシステムはそれぞれ異なるコストと生産要件を持ちます。2026年には、PASTA法によって作製されたアルギン酸繊維がC2C12筋芽細胞の分化を支援し、4日間でDNA量を3.5倍に増加させたことが研究者によって報告されました。植物由来材料は、食品受容性、規制審査、コストの考慮事項を同時に解決できます。バインダー・スキャフォルダー・食肉代替品市場は、研究が実験室材料から食品グレードの生産方法へと移行するにつれて恩恵を受ける可能性があります。
クリーンラベルおよびアレルゲン配慮型処方
クリーンラベルへのリフォーミュレーションが、バインディングシステム間の活発な競争を生み出しています。メチルセルロースは熱結合において依然として有用ですが、一部の小売業者はよりシンプルな原材料表示を好む傾向があります。ポテト、エンドウ豆、ソラマメ、その他の植物性タンパク質は、単一の原材料表示でバインディングと栄養の両方の役割を担うことができます。2025年11月、Avebeは植物性ミートボール向けにPerfectaSOL S 200を発売しました。これは卵白とメチルセルロースの代替を目的としたポテトタンパク質オプションです。バインダー・スキャフォルダー・食肉代替品市場は、性能目標を達成しながら主要アレルゲン表示を回避するソリューションからも恩恵を受けています。これらの代替品が確立されたハイドロコロイドシステムに取って代わるためには、原材料開発者が棚安定性、調理性能、および官能品質を実証する必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な規制および新規食品承認要件 | -0.9% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| タンパク質、ハイドロコロイド、海藻、特殊デンプンのコスト変動 | -0.7% | グローバル、特に欧州およびアジア太平洋 | 短期(2年以内)から中期(2〜4年) |
| クリーンラベルフォーミュレーション棚安定性の課題 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 酵素曝露および労働安全上の懸念 | -0.3% | グローバルの製造拠点、欧州および北米での規制上の注目 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な規制および新規食品承認要件
規制審査は、新規バインダーおよびスキャフォルド材料の導入を遅らせる可能性があります。欧州連合は、新規食品を市場に出す前に承認を義務付けており、申請者は安全性を裏付ける証拠を提出しなければなりません[2]。米国の一般的に安全と認められる(GRAS)通知プロセスは、意図された使用が一般的に安全と認められると通知者が結論付けた原材料に対して、別途の経路を提供しています。これらの違いは、サプライヤーが商業化と顧客試験を優先する地域に影響を与えます。菌類バイオマテリアル、改変多糖類、発酵由来材料を扱う企業は、証拠の生成と規制当局との関与に時間を確保する必要があります。確立されたハイドロコロイドは、すでに受け入れられた食品使用実績を持つ場合に優位性を維持できます。
タンパク質、ハイドロコロイド、海藻、特殊デンプンのコスト変動
原材料コストの変動は、購買規模が限られたメーカーにとって製品開発をより困難にする可能性があります。カラギーナン、特殊デンプン、タンパク質分離物は、作物収量や海藻生産が混乱した場合に供給圧力に直面することがあります。高水分押出成形もデンプンの糊化を慎重に制御する必要があるため、原材料を切り替えるとさらなる試験が必要になる場合があります。バインダー・スキャフォルダー・食肉代替品市場は、メーカーがコストと性能のトレードオフを評価しながら発売を延期する際に影響を受けます。幅広いポートフォリオは、サプライヤーが食感と調理特性を維持する代替品を提供するのに役立ちます。発酵由来原材料への長期的な関心は、季節的な農業条件への依存度が低い供給オプションの必要性を部分的に反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バインダーが規模を維持し、スキャフォルダーはバイオプロセシング投資を通じて前進バインダーは2025年のバインダー・スキャフォルダー・食肉代替品市場規模の68.54%を占め、商業用バーガー、ソーセージ、ミンチ、ナゲットへの幅広い使用を反映しています。メチルセルロース、ハイドロコロイドブレンド、大豆・エンドウ豆タンパク質システム、微生物トランスグルタミナーゼ、改変デンプンが、さまざまな加工ニーズに対応しています。シトラスファイバー、サイリウムハスク、エンドウ豆デンプン、ポテトタンパク質などの植物性オプションは、顧客が認識しやすい表示を求める場合に適しています。タンパク質ベースのシステムは、結合、構造、栄養強化を提供できます。Roquetteのエンドウ豆タンパク質レンジとADMのArcon製品は、高タンパク質フォーミュレーション用途への注力を示しています。バインダー・スキャフォルダー・食肉代替品産業は、主要製品カテゴリー全体で産業規模ですでに使用されているため、引き続きバインダーに依存しています。
酵素ベースの製品は量的には小さいものの、クリーンラベルへのリフォーミュレーションにおいて依然として重要です。2024年後半、NovonesiはVertera ProBiteを発売し、エンドウ豆または大豆タンパク質分離物中のアミノ酸を架橋結合させ、製品ラベルからカラギーナン、アルギン酸塩、またはメチルセルロースの除去を支援ます。2025年の研究では、コンニャクグルコマンナンがメチルセルロースの代替候補として検討され、よりクリーンなバインディングアプローチへの継続的な関心が示されました。スキャフォルダーは2026年から2031年にかけて8.02%のCAGRで成長すると予測されています。アルギン酸塩、セルロース系材料、菌糸体由来マトリックスを含む天然オプションは、食品使用への親しみやすさが調達を支援する場合に優位性があります。2026年の研究では、キトサン-ゼラチンメッシュスキャフォルドが筋芽細胞を整列させ、細胞シート形成を支援することが報告されており、構造化培養肉生産における材料効率の向上につながる可能性があります。
用途別:
バーガーが規模を維持し、ミートボールが新たな処方需要を創出バーガーは2025年のバインダー・スキャフォルダー・食肉代替品市場規模の41.29%を占めました。そのフォーミュレーションニーズには、安定した熱ゲル化、調理中の脂肪保持、冷凍解凍サイクル後の一貫した食感が含まれます。サプライヤーは、このフォーマットが小売および外食産業で広く流通しているため、産業規模でバーガーシステムを開発してきました。ミンチも重要な用途であり、調理済み食品や家庭料理に応用できます。ナゲットは、コーティングと内部タンパク質マトリックスの間の接着性が必要です。これらの用途の違いにより、明確なプロセスおよび調理機能を持つ原材料が必要とされます。
ミートボールは2031年にかけて7.46%のCAGRを記録すると予測されており、用途セグメンテーションの中で最も高い成長率です。その丸い形状は、ボイル、ベーキング、冷凍解凍処理中も凝集性を維持する必要があります。タンパク質ベースおよび酵素ベースのバインダーは、従来のハイドロコロイドが効果的でない条件でこれらの要件に対応できます。Avebeの2025年11月のPerfectaSOL® S 200の発売は植物性ミートボールを対象とし、この用途への商業的な注力を示しました。その他の用途グループには、ソーセージ、デリスタイルのアナログ、マリネした丸ごとカットが含まれます。バインダー・スキャフォルダー・食肉代替品市場では、培養肉向けに開発されたスキャフォルド技術が、繊維組立方法がパイロットスケールの使用に達するにつれて、丸ごとカット植物性製品応用される可能性があります。

地域分析
北米バインダー・スキャフォルダー・食肉代替品市場
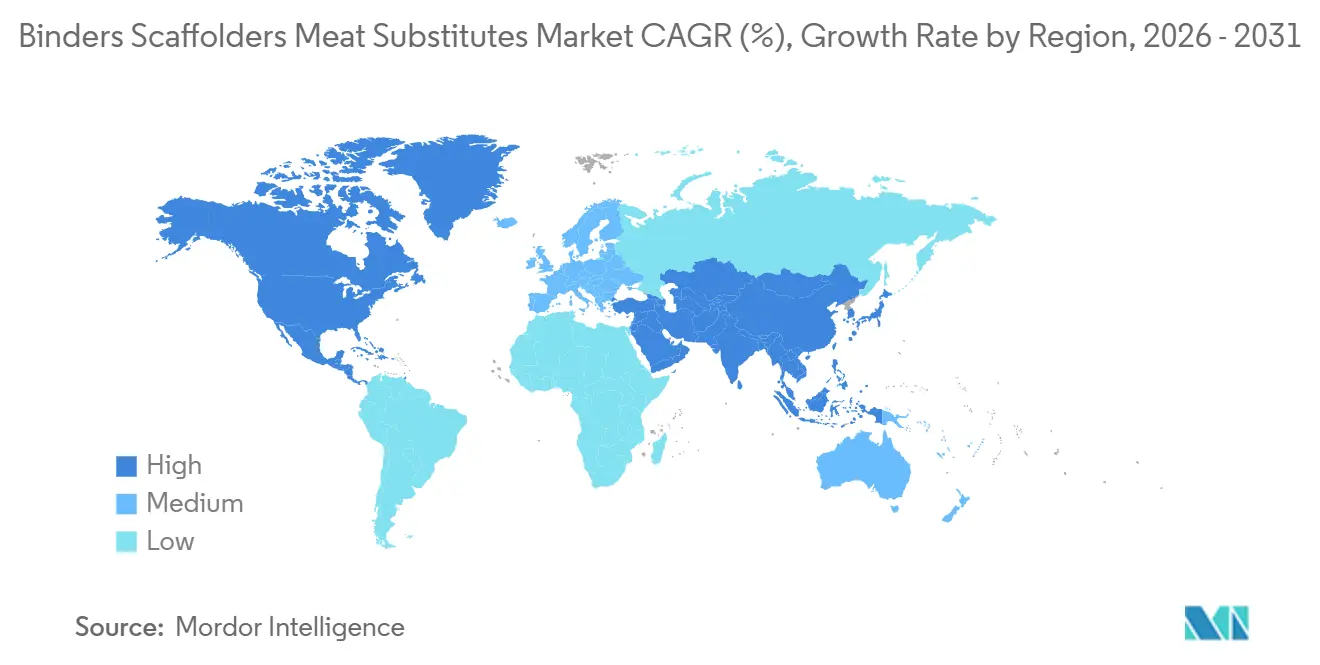
北米は2025年のバインダー・スキャフォルダー・食肉代替品市場シェアの43.27%を占めた。同地域は、確立された植物性食品の小売・フードサービスチャネルと、国内の原料製造基盤を兼ね備えている。米国FDAのGRAS通知フレームワークは、新たな食品原料を検討する企業にとって引き続き重要である[3]。成熟した製品カテゴリーが慎重な需要に直面する中、メーカーは引き続き官能特性の改善に投資する可能性が高い。カナダの植物性食品加工への支援と、メキシコの拡大する都市部小売チャネルも、地域の顧客基盤を広げている。
欧州バインダー・スキャフォルダー・食肉代替品市場
欧州はバインダー・スキャフォルダー・食肉代替品市場において、第2位の地域市場であり続けた。ドイツ連邦統計局によると、ドイツの食肉代替品生産量は2025年に124,900トンとなり、2024年の126,500トンから1.2%減少した。この2025年の生産量は、2019年に記録された60,400トンの2倍以上に相当する。この比較は、同カテゴリーが最近の減速以前よりも大きな生産基盤を有していることを示ている。欧州のサプライヤーはまた、新規バインダーや発酵由来素材を導入する際に、新規食品規制(ノベルフード規制)を考慮する必要がある。
アジア太平洋・南米・中東バインダー・スキャフォルダー・食肉代替品市場
アジア太平洋地域は2026年から2031年にかけてCAGR 7.64%で成長すると予測されており、最も成長の速い地域となっている。中国のタンパク質多様化政策の方向性、インドのベジタリアン消費者基盤、日本の発酵技術力が、多様な原料ソリューションへの需要を支えている。インドの進化するビーガン表示要件は、地元調達で明確に申告可能なバインダーの使用を促進し得る。日本は、確立された発酵原料セクターを有することから、発酵由来の結合システムを評価する立場にある。ブラジルの大豆供給は、南米におけるタンパク質系バインダーにコスト上の優位性をもたらす。アラブ首長国連邦もまた、小売インフラと食品技術投資が発展するにつれ、プレミアム食品技術原料の先行市場となっている。
競合環境
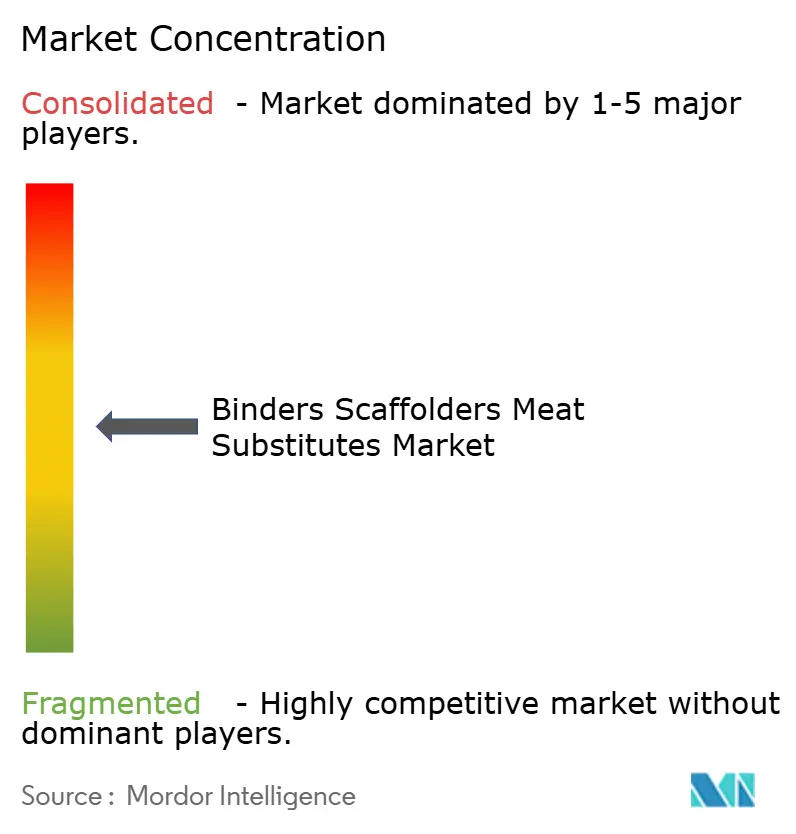
バインダー・スキャフォルダー・食肉代替品市場は、大手原材料グループが専門的なスキャフォルドおよびバイオプロセシング企業と競合する、適度に集約された構造を持っています。Archer Daniels Midland、Kerry Group、Roquette Frères、Cargillは、幅広い原材料へのアクセス、製造能力、および製品開発リソースを有しています。食品メーカーが安定した供給とアプリケーションサポートを必要とするバインダー分野において、そのスケールは特に重要です。専門企業は、差別化された食用スキャフォルドプラットフォームや酵素を開発することで競争しています。バイダーおよびスキャフォルダー材料のすべての種類にわたって明確な優位性を確立した企業は存在しません。競争は、機能的パフォーマンス、供給の信頼性、規制対応の準備状況、および顧客のリフォーミュレーションを支援する能力に依存しています。
各社はクリーンラベルのテクスチャーソリューションや発酵由来の素材へとポートフォリオを拡大しています。CargillとEnoughのパートナーシップにより、押し出し成形なしでテクスチャーを生み出せる繊維状発酵タンパク質であるAbundaマイコプロテインへのアクセスが可能となっています。ADMのArcon大豆タンパク質ポートフォリオは、ソーセージの歩留まりからナゲットの用途まで幅広い用途に対応しています。dsm-firmenich AGはMeala FoodTechへの投資と、2025年6月に食肉代替品向けテクスチャリング用エンドウタンパク質として発売されたVertis™ PB Peaの販売権を組み合わせました。これらの動向は、確立されたサプライヤーが商業チャネルと新しい原材料技術へのアクセスを組み合わせる方法を示しています。
酵素ベースのバインダーや構造化製品向けの食品グレードスキャフォルドにはホワイトスペースの機会が残っています。酵素システムは、さまざまな食品フォーマットにわたるより広範な規制承認とアプリケーションデータを必要とします。エレクトロスピニング、アルギン酸塩繊維アセンブリ、および三次元バイオプリンティングは、コストが低下するにつれて植物性ホールカット製品の商業的選択肢を生み出す可能性があります。非動物性スキャフォルドに関する研究では、培養肉の構造化に向けた素材の活発な開発が記録されています。酵素または発酵由来のオプションを開発しない企業は、顧客がより短いラベルと改善された官能的パフォーマンスを求めるにつれて、より大きな圧力に直面する可能性があります。バインダー・スキャフォルダー・食肉代替品市場はまた、新しいソリューションが広く採用される前に、規制経路と食品グレードの材料基準に細心の注意を払う必要があります。
バインダー・スキャフォルダー・食肉代替品産業リーダー
-
Archer Daniels Midland Company
-
Kerry Group plc
-
Roquette Frères S.A.
-
Ingredion Incorporated
-
Cargill Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
バインダー スキャフォルダー 食肉代替品市場 このレポートでカバーされる企業
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- Roquette Frères S.A.
- Tate & Lyle PLC
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- dsm-firmenich AG
- Novonesis A/S
- Avebe U.A.
- Ashland Inc.
- Palsgaard A/S
- Gelita AG
- J.M. Huber Corporation
- CP Kelco U.S., Inc.
- Corbion N.V.
- Matrix Meats, Inc.
- Mosa Meat B.V.
- Aleph Farms Ltd.
- UPSIDE Foods, Inc.
- MycoWorks, Inc.
- Gelatex Technologies OÜ
最近の産業開発事情 バインダー スキャフォルダー 食肉代替品市場
- 2026年2月:Ingredionは、冷間圧縮栄養バー向けに特別に最適化されたエンドウ豆タンパク質であるVITESSENCE Pea 100 HDを発売しました。この原材料は、硬さの増加、ざらつきのある食感、チョーキーまたはパウダリーなノートなどの一般的な課題に対処しながら、クリーンラベル・高タンパク質の訴求をサポートし、棚寿命を通じてよりなめらかな食感を維持するよう設計されています。
- 2025年11月:Avebeは、植物性食肉製品、特にミートボールにおけるバインディング、食感、加工性能を改善するために設計されたポテトベースの原材料PerfectaSOL® S 200を発売しました。この発売は、クリーンラベルフォーミュレーション要件をサポートしながら凝集性と肉のような食感を提供できる、用途特化型植物性バインダーの開発の高まりを反映しています。
- 2025年6月:dsm-firmenichはMeala FoodTechとパートナーシップを結び、欧州でVertis™ PB Peaを発売しました。これは植物性食肉代替品においてハイドロコロイドなどの改変バインダーを置き換えるために設計された多機能エンドウ豆タンパク質です。
- 2024年11月:Kerry Groupはアイルランドに新しいバインディングシステム生産施設への6,500万ユーロの投資を発表しました。この投資は、Kerryの植物性タンパク質能力の拡大と、食肉代替品用途向けの次世代バインディング技術の開発に焦点を当てており、食感、調理性能、製品品質の改善を重視しています。
バインダー・スキャフォルダー・食肉代替品グローバル市場レポートの調査範囲
セグメンテーション概要
| バインダー | 植物性 |
| タンパク質ベース | |
| 酵素ベース | |
| その他 | |
| スキャフォルダー | 天然 |
| 合成 | |
| 三次元プリントスキャフォルダー |
| バーガー |
| ミンチ |
| ナゲット |
| ミートボール |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | バインダー | 植物性 |
| タンパク質ベース | ||
| 酵素ベース | ||
| その他 | ||
| スキャフォルダー | 天然 | |
| 合成 | ||
| 三次元プリントスキャフォルダー | ||
| 用途別 | バーガー | |
| ミンチ | ||
| ナゲット | ||
| ミートボール | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
バインダー・スキャフォルダー・食肉代替品市場の2031年における予測値は?
市場は2026年の3.63 ビリオン 米ドルから、CAGR 6.24%で成長し、2031年までに4.91 ビリオン 米ドルに達すると予測されています。
食肉代替品向けバインダーおよびスキャフォルダーにおいて最も成長が速い製品カテゴリーはどれですか?
スキャフォルダーは、食品グレードの構造体が商業利用に近づくにつれて、2026年から2031年にかけてCAGR 8.02%で成長すると予測されます。
植物性食肉製品においてバインダーが重要な理由は何ですか?
バインダーは水分保持、タンパク質の安定化、調理性能の向上、バーガーやナゲットなどの製品における一貫した食感の形成に役立ちます。
この市場で最大のシェアを持つ用途はどれですか?
バーガーは2025年の用途別金額の41.29%を占めました。これは、小売・フドサービスで広く確立されたフォーマットであり続けているためです。