
Taille et part du marché des résines barrières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.01 Milliards de dollars |
| Taille du Marché (2032) | 20.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines barrières par Mordor Intelligence
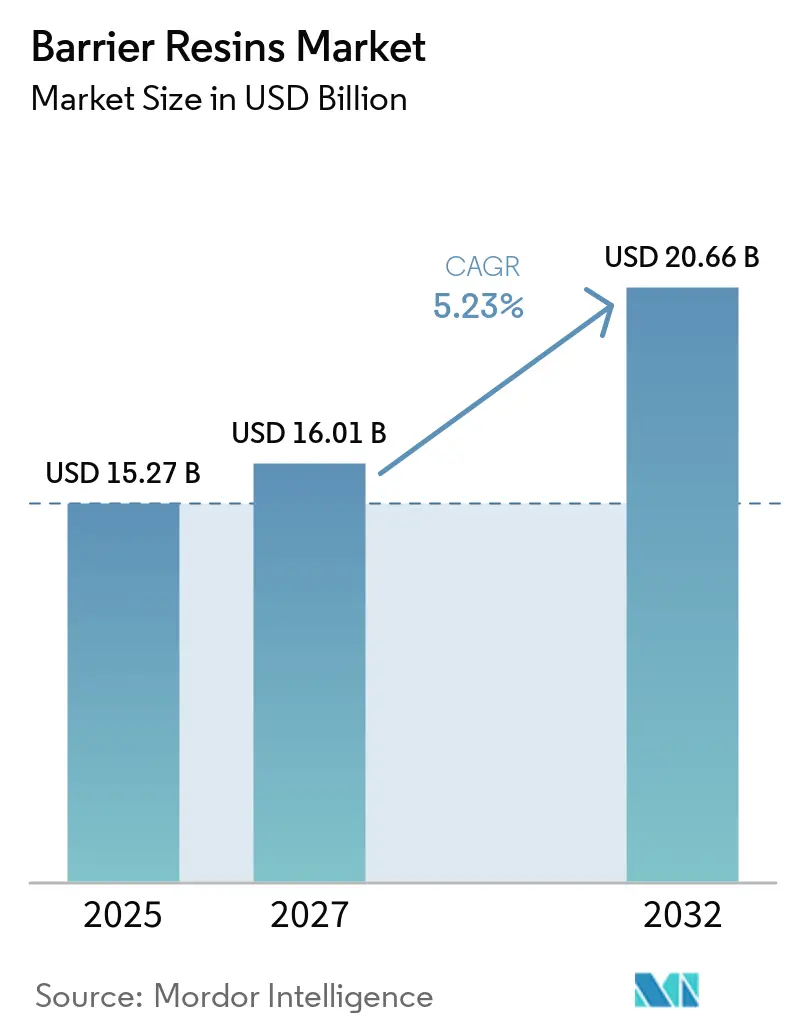
La taille du marché des résines barrières a été évaluée à 15,27 milliards USD en 2026 et devrait croître de 16,01 milliards USD en 2027 pour atteindre 20,66 milliards USD d'ici 2032, à un CAGR de 5,23 % durant la période de prévision (2027-2032). Le marché des résines barrières est soutenu par la demande d'aliments emballés qui restent frais tout au long de cycles de distribution plus longs. Les réglementations en matière d'emballage en Europe orientent les investissements des transformateurs vers des matériaux combinant performance barrière et recyclabilité. La chaîne du froid pharmaceutique accroît également la demande de grades utilisés dans les médicaments sensibles et les produits biologiques. Ces évolutions favorisent les fournisseurs capables d'associer un soutien technique, des matériaux certifiés et un approvisionnement stable. Le marché des résines barrières offre donc des opportunités dans les structures recyclables, les revêtements à base de papier et les films pharmaceutiques spécialisés, notamment là où les transformateurs ont besoin d'un soutien fiable au traitement, d'options de matériaux en contact avec les aliments conformes et d'une voie pratique vers des conceptions d'emballages orientées vers le recyclage, tandis que l'interaction entre les volumes d'emballages alimentaires et les applications médicales à plus haute valeur ajoutée soutient également une exigence plus large de performance technique constante dans des formats d'emballage très différents, des sachets alimentaires légers aux emballages médicaux nécessitant une protection fiable lors du stockage, de la distribution et de l'utilisation finale dans des chaînes d'approvisionnement diverses et dans des conditions d'exploitation variées.
Points clés du rapport
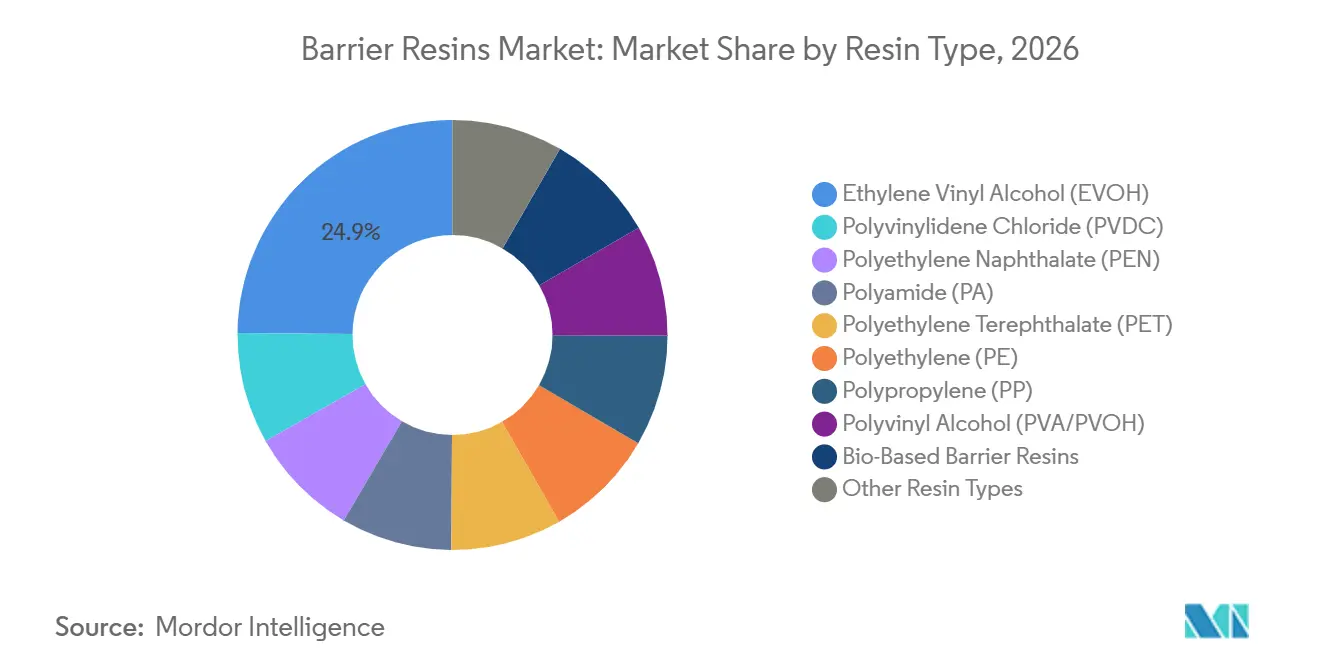
- Par type de résine, l'alcool éthylène-vinylique (EVOH) détenait 24,86 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 5,76 % jusqu'en 2032.
- Par fonction barrière, la barrière à l'oxygène et aux gaz détenait 60,12 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 5,91 % jusqu'en 2032.
- Par type d'emballage, l'emballage flexible détenait 55,35 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 6,12 % jusqu'en 2032.
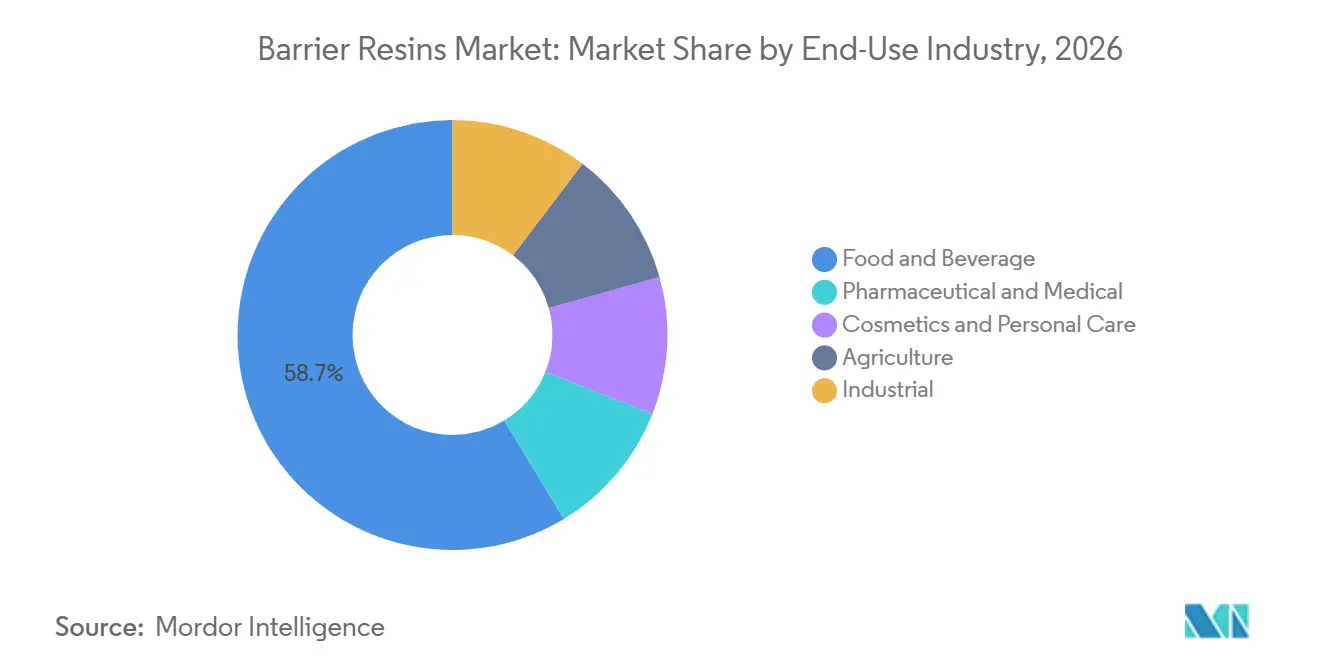
- Par secteur d'utilisation finale, l'alimentation et les boissons détenaient 58,67 % de la part du marché des résines barrières en 2026, tandis que le secteur pharmaceutique et médical devrait progresser à un CAGR de 6,39 % jusqu'en 2032.
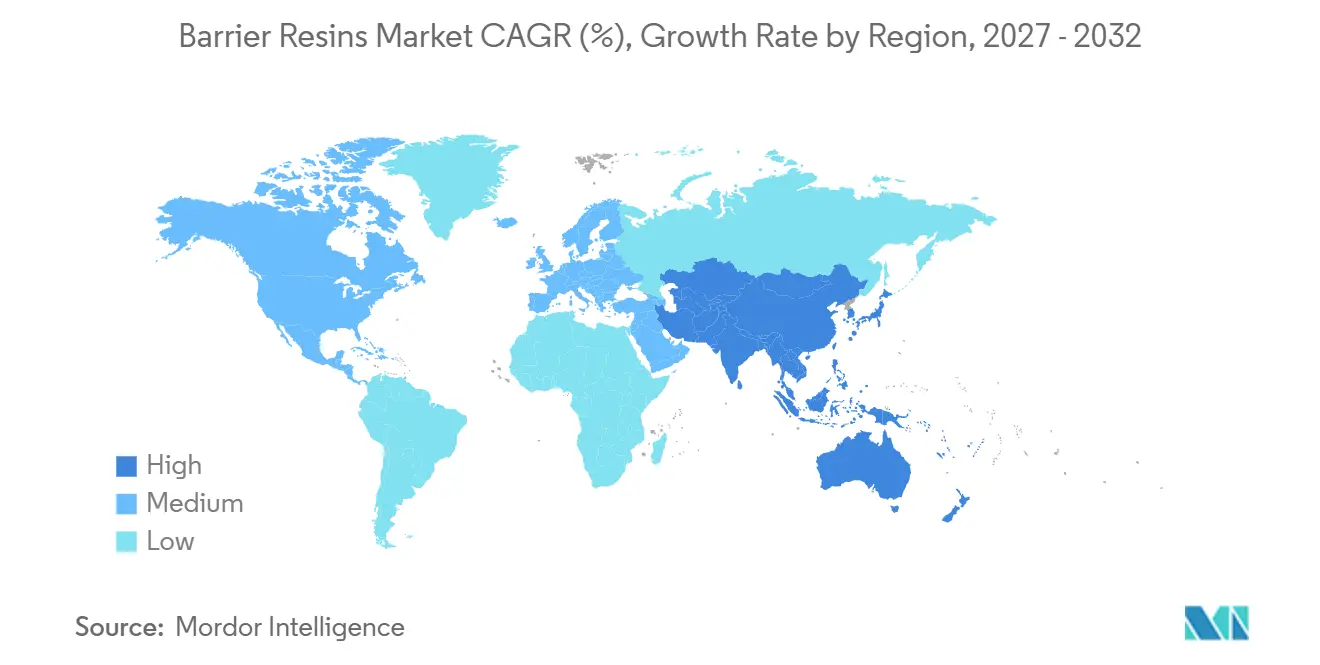
- Par géographie, l'Asie-Pacifique détenait 42,35 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 6,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des résines barrières
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de durée de conservation prolongée pour les aliments et boissons emballés | +1.8% | Mondial ; intensité la plus élevée en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Chaîne du froid pharmaceutique et emballage de médicaments sensibles | +1.4% | Amérique du Nord et UE en priorité ; Asie-Pacifique en forte croissance | Moyen terme (2–4 ans) |
| Substitution des matériaux barrières sans PFAS et sans fluor | +1.0% | UE au cœur ; répercussions en Amérique du Nord et au Japon | Court terme (≤ 2 ans) |
| Développement d'emballages barrières mono-matériaux recyclables | +0.8% | UE et Asie-Pacifique au cœur ; Amérique du Nord en émergence | Moyen terme (2–4 ans) |
| Exigences de durabilité des emballages pour le commerce électronique et les emballages de commodité | +0.5% | Asie-Pacifique et Amérique du Nord ; en croissance au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de durée de conservation prolongée pour les aliments et boissons emballés
La prolongation de la durée de conservation réduit les pertes de produits dans les chaînes d'approvisionnement de la grande distribution et de la restauration collective, ce qui représente une valeur directe pour les détaillants gérant les pertes, la rotation des stocks et la disponibilité des produits dans différentes catégories alimentaires, et aide également les producteurs alimentaires à satisfaire aux exigences de distribution sans recourir uniquement à des emballages plus lourds ou à des circuits de livraison plus courts. Une couche d'EVOH de 1 mm peut offrir une barrière à l'oxygène comparable à un mur de 10 mètres de polyéthylène basse densité (PEBD), permettant à des structures multicouches plus minces de préserver la fraîcheur des aliments. Les plats prêts à consommer et les commandes d'épicerie en livraison rapide nécessitent des films capables de résister à des conditions de manutention plus exigeantes que l'exposition conventionnelle en rayon, notamment les chargements répétés, la livraison et les variations de température temporaires. Ce besoin est particulièrement pertinent là où la capacité de la chaîne du froid est limitée et où les emballages doivent maintenir leurs performances au-delà d'un cycle standard de présentation en rayon. L'emballage sous atmosphère modifiée (MAP) utilisant de l'EVOH peut prolonger la durée de conservation réfrigérée des protéines à 21-28 jours, contre 7-10 jours sans protection barrière. Ces besoins opérationnels maintiennent l'emballage alimentaire comme une base de demande importante pour le marché des résines barrières, car ils soutiennent à la fois la réduction des déchets et les exigences de qualité des produits.
Chaîne du froid pharmaceutique et emballage de médicaments sensibles
L'utilisation dans la chaîne du froid pharmaceutique exige des spécifications barrières plus strictes que l'emballage alimentaire, car les contenus peuvent perdre leur stabilité après une exposition à l'humidité ou à l'oxygène, et le matériau doit également offrir des performances constantes lors du stockage, de la manutention, du transport et dans l'environnement de distribution finale. Une défaillance de l'emballage peut affecter la qualité du produit, les exigences documentaires et l'approvisionnement des patients, ce qui rend les matériaux et fournisseurs validés importants pour les clients pharmaceutiques. Les thérapies cellulaires et géniques stockées à −70 °C nécessitent des films qui conservent leur intégrité structurelle lors de la distribution cryogénique et des manipulations ultérieures. Les structures multicouches spécialisées en polyamide (PA) et en EVOH sont adaptées à ces exigences car elles combinent protection et performance mécanique nécessaire à la distribution. Les produits biologiques, les vaccins à ARN messager et les thérapies géniques sont sensibles à l'humidité et à l'oxygène, ce qui soutient la demande de grades premium sur le marché des résines barrières. Cette base d'applications offre aux fournisseurs une source de demande moins liée aux volumes courants d'emballages alimentaires et plus étroitement liée à des performances techniques validées.
Développement d'emballages barrières mono-matériaux recyclables
L'emballage mono-matériau recyclable suscite un intérêt croissant pour les grades d'EVOH conçus pour une faible teneur en résine, notamment là où les propriétaires de marques doivent conserver la protection contre l'oxygène sans sortir des directives de recyclage établies. Le défi technique consiste à maintenir l'intégrité de l'emballage, la transformabilité et les performances barrières dans une structure conçue pour une fin de vie plus pratique. Ces grades peuvent assurer une protection contre l'oxygène tout en soutenant des structures conformes aux directives de conception pour le recyclage et en réduisant la dépendance aux conceptions multi-matériaux. En août 2025, PTT Global Chemical, TPN FlexPak et Windmoeller & Hoelscher ont lancé un film mono-matériau à 7 couches en polyéthylène orienté dans le sens machine (MDOPE) avec EVOH pour l'emballage alimentaire. Les entreprises ont déclaré que le film atteignait une recyclabilité à 100 % tout en répondant aux exigences de protection contre l'oxygène. L'orientation dans le sens machine permet de distribuer une couche barrière à une épaisseur réduite, ce qui peut préserver les performances de l'emballage tout en réduisant la quantité de matériau barrière nécessaire. Ce développement crée une voie produit à plus haute valeur ajoutée sur le marché des résines barrières pour les fournisseurs capables de répondre simultanément aux exigences de recyclage et de traitement.
Substitution des matériaux barrières sans PFAS et sans fluor
Les mesures réglementaires concernant les substances per- et polyfluoroalkylées stimulent la demande de matériaux barrières alternatifs dans les emballages plastiques et à base de papier, et font également évoluer les priorités de développement d'une focalisation étroite sur l'efficacité barrière vers des systèmes de matériaux pouvant être recyclés, transformés et approuvés pour un usage en contact alimentaire. Le règlement européen sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et établit des exigences favorisant la conception d'emballages recyclables[1]. CLARIANT a introduit ses auxiliaires de traitement des polymères sans substances per- et polyfluoroalkylées (PFAS) AddWorks en 2025 pour l'extrusion de polyoléfines. Mitsubishi Chemical Group Corporation a développé un revêtement en solution EVOH SoarnoL pour les emballages en papier offrant une résistance aux huiles à haute température et sous contrainte de pliage. Les transformateurs de papier qui abandonnent les revêtements PFAS ont besoin de matériaux qui conservent leurs performances fonctionnelles tout en répondant aux objectifs de recyclabilité et aux procédés de transformation existants. Ce changement élargit les utilisations potentielles de l'EVOH au-delà des films plastiques multicouches sur le marché des résines barrières et crée une nouvelle voie technique pour les emballages en papier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du recyclage et de la séparation des emballages multicouches | -0.5% | Mondial ; impact le plus élevé dans l'UE et en Amérique du Nord | Moyen terme (2–4 ans) |
| Volatilité des prix des matières premières et primes sur les résines spéciales | -0.4% | Mondial ; plus aigu en Asie et dans l'UE | Court terme (≤ 2 ans) |
| Risque lié à l'approbation du contact alimentaire et à la certification de recyclabilité | -0.3% | UE, Japon, Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Complexité du recyclage et de la séparation des emballages multicouches
Les structures multicouches peuvent protéger efficacement les produits, mais sont difficiles à séparer dans les systèmes de recyclage mécanique conventionnels qui n'ont pas été conçus pour des constructions de films complexes, et le problème est le plus visible dans les emballages flexibles car les couches minces sont optimisées pour les performances à l'usage plutôt que pour la séparation après usage. Elles combinent souvent des couches d'EVOH, de PA, de polyéthylène téréphtalate (PET) et de polyoléfines aux comportements de traitement et aux voies de recyclage différents. Des chercheurs ont signalé que l'EVOH et le polyéthylène non polaire peuvent se séparer en phases lors du traitement à l'état fondu, réduisant les propriétés du matériau recyclé à moins d'utiliser des compatibilisants. Ce problème technique limite l'utilisation de charges barrières élevées dans les zones soumises à des règles de recyclage plus strictes et alourdit la charge de développement pour les producteurs de films. L'Université d'État du Michigan développe des films multicouches à base de polyester destinés aux flux de recyclage existants avec le soutien du Département américain de l'énergie[2]. Tant que de telles solutions ne seront pas utilisées à grande échelle, la complexité du recyclage restera un frein au marché des résines barrières, car les propriétaires de marques et les transformateurs ont besoin de voies pratiques en fin de vie.
Volatilité des prix des matières premières et primes sur les résines spéciales
La production d'EVOH est fortement exposée aux coûts de l'éthylène et du monomère d'acétate de vinyle, ce qui rend la tarification des résines spéciales sensible aux évolutions du marché pétrochimique ; les fournisseurs et les transformateurs doivent donc anticiper les fluctuations de coûts tout en maintenant la qualité et la constance nécessaires aux usages d'emballages sensibles. Les variations de prix de ces matières premières peuvent augmenter les coûts de transformation des résines spéciales et compliquer la tarification à long terme pour les transformateurs. La pression sur les coûts peut être difficile à répercuter pour les transformateurs dans les applications d'aliments emballés sensibles aux prix, notamment lorsque l'emballage représente une part visible du coût du produit. Elle peut également encourager la qualification de grades nationaux moins coûteux lorsque les exigences techniques sont moins contraignantes et que la constance des matériaux est moins critique. Les grades premium conservent un avantage lorsque les applications exigent des performances barrières constantes et un usage validé en contact alimentaire ou pharmaceutique. Ces conditions de coût peuvent freiner l'adoption dans les marchés en développement tout en maintenant une pression sur les marges des transformateurs dans le marché des résines barrières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : l'EVOH ancre à la fois la part de marché et la croissance
L'EVOH détenait 24,86 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 5,76 % jusqu'en 2032. Ses performances dans les emballages alimentaires et pharmaceutiques sensibles à l'oxygène soutiennent sa position dans les applications premium. KURARAY CO., LTD. indique qu'un film EVOH de 20 µm présente une transmission d'oxygène inférieure à 1 cm³/m²·jour dans des conditions sèches. La société a introduit Circular Eval, un EVOH 100 % biosourcé, en 2025 avec une couverture de certification internationale de durabilité et de carbone Plus pour les applications en contact alimentaire aux États-Unis et au Japon, offrant aux acheteurs d'emballages un choix de matériau certifié. L'EVOH reste au cœur du marché des résines barrières alors que les conceptions d'emballages recherchent des performances barrières et des références en matière de circularité.
Le polychlorure de vinylidène (PVDC) continue de servir les usages en blisters pharmaceutiques et en films rétractables en Asie-Pacifique, tandis que la technologie Kuredux de KUREHA CORPORATION soutient les applications nécessitant une protection contre l'humidité et une compatibilité des matériaux. Le PA apporte une résistance structurelle et des performances barrières modérées, tandis que le PA de grade MXD6 peut offrir une meilleure résistance à l'oxygène et une meilleure tolérance à l'humidité. Le PET et le polypropylène (PP) sont généralement utilisés comme couches extérieures structurelles dans les films coextrudés, tandis que l'alcool polyvinylique (PVA) gagne du terrain comme matériau de revêtement hydrosoluble pour les produits en dose unitaire. Le polyéthylène naphtalate (PEN) et d'autres résines servent les formats d'emballage à haute température et haute clarté. Ces matériaux offrent aux transformateurs des choix lorsque l'environnement d'utilisation exige un équilibre entre barrière, résistance et clarté.

Par fonction barrière : la barrière à l'oxygène et aux gaz ancre à la fois la part de marché et la croissance
La barrière à l'oxygène et aux gaz détenait 60,12 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 5,91 % jusqu'en 2032. L'exclusion de l'oxygène est essentielle pour les chaînes d'approvisionnement alimentaires, pharmaceutiques et cosmétiques qui doivent protéger des contenus sensibles. L'EVOH est souvent sélectionné lorsqu'un faible taux de transmission d'oxygène est requis. L'emballage pharmaceutique peut combiner l'EVOH avec le PA dans une structure coextrudée unique pour répondre à la fois aux exigences d'oxygène et d'humidité, soutenant la demande dans les principales familles de matériaux. L'ampleur de la protection contre l'oxygène en fait une exigence fonctionnelle centrale sur le marché des résines barrières.
La barrière à l'humidité et à la vapeur d'eau sert les comprimés, les produits chimiques agricoles et les confiseries hydrosolubles. Le PA et le PVDC sont importants dans ces usages car les performances de l'EVOH peuvent être affectées par une humidité élevée. L'Asie du Sud et l'Association des nations de l'Asie du Sud-Est (ASEAN) présentent une demande plus forte pour les grades barrières axés sur l'humidité en raison des conditions ambiantes locales. Les grades PET et PEN soutiennent les applications nécessitant à la fois clarté et protection fonctionnelle.
Par type d'emballage : l'emballage flexible ancre à la fois la part de marché et la croissance
L'emballage flexible détenait 55,35 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 6,12 % jusqu'en 2032. Les sachets à soufflet, les sachets rétortables et les emballages sous vide à peau stimulent l'utilisation de couches barrières plus minces avec des spécifications de transmission d'oxygène exigeantes. Les investissements s'orientent vers des films mono-matériaux PE et PP intégrant de l'EVOH pouvant entrer dans les systèmes de recyclage existants. En 2025, BOBST, Brückner et Mitsui Chemicals, Inc. ont annoncé une solution d'emballage rétortable métallisé mono-matériau offrant de hautes performances barrières à l'oxygène et à l'humidité, démontrant que les formats recyclables peuvent répondre aux usages rétortables exigeants. Les constructions flexibles nécessitent souvent plus de résine barrière par unité de surface que les formats rigides.
Les blisters pharmaceutiques utilisent des couches protectrices pour les produits en dose unitaire sensibles à l'humidité, tandis que les barquettes alimentaires utilisent l'EVOH par co-injection ou par feuilles multicouches thermoformées. Les exigences de sérialisation dans le secteur pharmaceutique favorisent les structures rigides qui supportent le codage laser et les fonctions de traçabilité. Klöckner Pentaplast a indiqué que ses barquettes MAP kp Elite ont reçu une approbation de la plateforme d'évaluation de la circularité des barquettes (TCEP), illustrant comment les exigences de conception pour le recyclage atteignent les applications barrières rigides. Les structures rigides recyclables pourraient réduire l'écart de croissance avec les emballages flexibles au fil du temps.
Par secteur d'utilisation finale : l'alimentation et les boissons en tête, tandis que le secteur pharmaceutique et médical se développe
L'alimentation et les boissons détenaient 58,67 % de la part du marché des résines barrières en 2026. Les viandes transformées, les produits laitiers, le ketchup, les jus et les produits emballés sous atmosphère modifiée utilisent des couches barrières pour limiter l'altération aérobie. Les kits repas préemballés et la livraison d'épicerie en commerce rapide ajoutent une demande de films maintenant les conditions d'emballage lors de la manutention et des variations de température.
Le segment pharmaceutique et médical devrait progresser à un CAGR de 6,39 % jusqu'en 2032. Sa croissance est liée aux produits biologiques, aux vaccins à ARN messager et aux thérapies géniques nécessitant une protection lors du stockage et du transport. Les applications cosmétiques et de soins personnels utilisent des emballages limitant l'exposition à l'oxygène et aux ultraviolets pour les formulations actives. L'agriculture utilise des conteneurs de pesticides doublés d'EVOH et des sachets agrochimiques multicouches, tandis que les usages industriels comprennent les revêtements de protection chimique et les réservoirs de carburant automobiles, où l'EVOH contribue à limiter la perméation du carburant. Les grades nylon 6 d'UBE Corporation et les grades PA Ultramid de BASF répondent aux besoins structurels barrières dans ces applications.
Analyse géographique
L'Asie-Pacifique détenait 42,35 % de la part du marché des résines barrières en 2026 et devrait progresser à un CAGR de 6,27 % jusqu'en 2032. La Chine soutient la demande régionale grâce à sa base de transformation alimentaire et de fabrication pharmaceutique, tandis que l'Inde se développe grâce à une consommation accrue d'aliments emballés et à la production pharmaceutique. Le système de liste positive du Japon pour les emballages en contact alimentaire est entré en pleine application le 1er juin 2025, ce qui a renforcé les exigences de conformité pour les résines synthétiques. Les fournisseurs établis disposant de produits certifiés peuvent avoir un avantage dans cet environnement. La Corée du Sud et l'ASEAN ajoutent de la demande grâce au développement de films EVOH mono-matériaux.
Les transformateurs alimentaires nord-américains utilisent l'EVOH dans les bouteilles de ketchup, les contenants de jus et les viandes emballées sous vide, tandis que les exigences de responsabilité élargie des producteurs au niveau des États encouragent les structures mono-matériaux compatibles avec le recyclage. En Europe, le règlement sur les emballages et les déchets d'emballages modifie les priorités d'investissement des transformateurs en faveur des emballages recyclables. L'Allemagne soutient la demande d'emballages pharmaceutiques grâce à des clusters de fabrication spécialisés. Les marchés nordiques adoptent les revêtements EVOH et PVOH comme alternatives aux structures barrières à base de papier.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones plus petites mais pertinentes pour le marché des résines barrières. Le secteur brésilien des aliments et boissons transformés sous-tend la demande en Amérique du Sud, tandis que l'emballage pharmaceutique ajoute des exigences spécialisées, et l'instabilité économique de l'Argentine peut favoriser des structures d'emballage plus simples. Au Moyen-Orient et en Afrique, la modernisation du commerce de détail en Arabie saoudite et en Afrique du Sud soutient les emballages de la chaîne du froid pour les aliments frais et réfrigérés. L'expansion pharmaceutique et une distribution commerciale organisée plus large peuvent ajouter de la demande dans les villes secondaires, bien que les coûts des matières premières et du fret puissent influencer le choix des matériaux.
Paysage concurrentiel
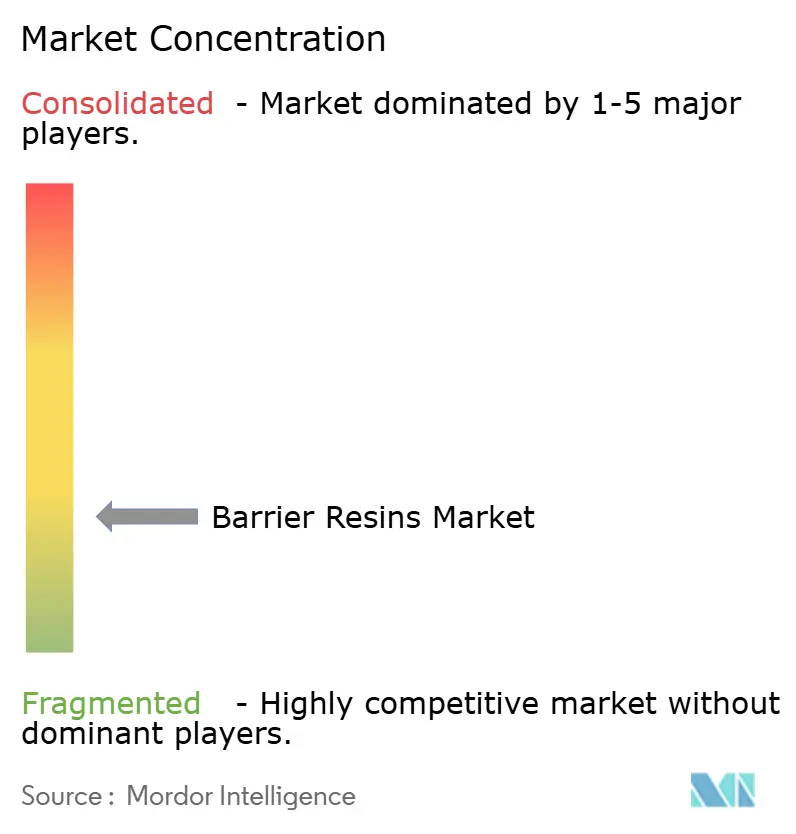
Le marché des résines barrières est très fragmenté, les cinq premiers acteurs étant KURARAY CO., LTD., Mitsubishi Chemical Group Corporation, Asahi Kasei Corporation, Dow et Syensqo. En 2025, Syensqo a renouvelé son accord de fourniture avec Sealed Air pour la résine polymère haute barrière Ixan utilisée dans les emballages alimentaires. La concurrence au niveau des spécialités dépend des performances des matériaux, de la fiabilité des capacités et des références en matière de durabilité. Les fournisseurs disposant de grades bio-circulaires certifiés peuvent répondre aux exigences des propriétaires de marques en matière de matériaux traçables, ce qui confère aux fournisseurs de technologies établis un rôle important dans les applications exigeantes.
KURARAY CO., LTD. renforce sa position sur l'EVOH grâce à des capacités et des certifications. Son rapport indique que l'usine de Singapour ajoutera 18 000 tonnes métriques par an de capacité EVOH, dont l'achèvement est prévu fin 2026, et représente un investissement de 410 millions USD. Mitsubishi Chemical Group Corporation développe une chimie EVOH modifiée et une plateforme de revêtement papier basée sur SoarnoL. Dow a également introduit la résine INNATE TF 220 pour les emballages flexibles conçus pour la recyclabilité. Ces initiatives montrent que le développement de produits est axé sur les structures recyclables et les performances spécialisées.
Les producteurs chinois deviennent de plus en plus pertinents dans l'approvisionnement en EVOH de milieu de gamme, Chongqing CWS ayant commencé une production à l'échelle commerciale en 2024 et d'autres projets nationaux visant à réduire la dépendance aux importations. Les acteurs établis peuvent répondre par des grades biosourcés et chimiquement recyclés, des formulations résistantes à l'humidité et des structures multicouches recyclables validées. Les matériaux PA Rilsan PA11 et PA12 d'Arkema offrent des options à base de PA pour les transformateurs recherchant des alternatives de matériaux, tandis que TORAY INDUSTRIES, INC. fournit des plateformes de films barrières avancés. La concurrence devrait rester la plus forte là où les transformateurs exigent des performances éprouvées, la conformité au contact alimentaire et un soutien technique fiable.
Leaders du secteur des résines barrières
-
KURARAY CO., LTD.
-
Mitsubishi Chemical Group Corporation
-
Asahi Kasei Corporation
-
Dow
-
Syensqo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : UPM Specialty Materials et BASF ont collaboré pour combiner les papiers barrières d'UPM avec les résines barrières Joncryl HPB de BASF pour des emballages recyclables à base de fibres. Cette collaboration soutient la demande de résines barrières offrant une protection des produits tout en permettant des alternatives aux emballages conventionnels à base de plastique et laminés polyéthylène.
- Février 2026 : KURARAY CO., LTD. a reçu la reconnaissance de conception de l'Association des recycleurs de plastiques (APR) pour sa résine barrière EVAL en alcool éthylène-vinylique (EVOH), confirmant la compatibilité avec les flux de recyclage des films en polyéthylène. Cette reconnaissance soutient le marché des résines barrières en faisant progresser les matériaux d'emballage haute barrière qui équilibrent la protection des produits et la recyclabilité.
Périmètre du rapport mondial sur le marché des résines barrières
Les résines barrières sont des matériaux polymères spécialisés conçus pour limiter la transmission de gaz, d'humidité et d'autres substances à travers les emballages et les structures de protection. Elles contribuent à préserver la qualité des produits, à prolonger la durée de conservation et à protéger les contenus sensibles en offrant des propriétés barrières spécifiques.
Le marché des résines barrières est segmenté par type de résine, fonction barrière, type d'emballage, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en alcool éthylène-vinylique (EVOH), polychlorure de vinylidène (PVDC), polyéthylène naphtalate (PEN), polyamide (PA), polyéthylène téréphtalate (PET), polyéthylène (PE), polypropylène (PP), alcool polyvinylique (PVA/PVOH), résines barrières biosourcées et autres types de résines. Par fonction barrière, le marché est segmenté en barrière à l'oxygène et aux gaz, barrière à l'humidité et à la vapeur d'eau, et autres fonctions barrières. Par type d'emballage, le marché est segmenté en emballage flexible et emballage rigide. Par secteur d'utilisation finale, le marché est segmenté en alimentation et boissons, pharmaceutique et médical, cosmétiques et soins personnels, agriculture et industriel. Le rapport couvre également la taille du marché et les prévisions pour les résines barrières dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Alcool éthylène-vinylique (EVOH) |
| Polychlorure de vinylidène (PVDC) |
| Polyéthylène naphtalate (PEN) |
| Polyamide (PA) |
| Polyéthylène téréphtalate (PET) |
| Polyéthylène (PE) |
| Polypropylène (PP) |
| Alcool polyvinylique (PVA/PVOH) |
| Résines barrières biosourcées |
| Autres types de résines |
| Barrière à l'oxygène et aux gaz |
| Barrière à l'humidité et à la vapeur d'eau |
| Autres fonctions barrières |
| Emballage flexible |
| Emballage rigide |
| Alimentation et boissons |
| Pharmaceutique et médical |
| Cosmétiques et soins personnels |
| Agriculture |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Alcool éthylène-vinylique (EVOH) | |
| Polychlorure de vinylidène (PVDC) | ||
| Polyéthylène naphtalate (PEN) | ||
| Polyamide (PA) | ||
| Polyéthylène téréphtalate (PET) | ||
| Polyéthylène (PE) | ||
| Polypropylène (PP) | ||
| Alcool polyvinylique (PVA/PVOH) | ||
| Résines barrières biosourcées | ||
| Autres types de résines | ||
| Par fonction barrière | Barrière à l'oxygène et aux gaz | |
| Barrière à l'humidité et à la vapeur d'eau | ||
| Autres fonctions barrières | ||
| Par type d'emballage | Emballage flexible | |
| Emballage rigide | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Pharmaceutique et médical | ||
| Cosmétiques et soins personnels | ||
| Agriculture | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des résines barrières ?
La taille du marché des résines barrières a été évaluée à 15,27 milliards USD en 2026 et devrait croître de 16,01 milliards USD en 2027 pour atteindre 20,66 milliards USD d'ici 2032, à un CAGR de 5,23 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande de résines barrières ?
La prolongation de la durée de conservation des aliments, l'emballage pour la chaîne du froid pharmaceutique, les conceptions mono-matériaux recyclables et la substitution des matériaux sans PFAS soutiennent la demande.
Quel type de résine détenait la plus grande part en 2026 ?
L'EVOH détenait une part de 24,86 % en 2026.
Quel type d'emballage détenait la plus grande part en 2026 ?
L'emballage flexible détenait une part de 55,35 % en 2026.