
Barriere-Harze Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.01 Milliarden US-Dollar |
| Marktgröße (2032) | 20.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Barriere-Harze Marktanalyse von Mordor Intelligence
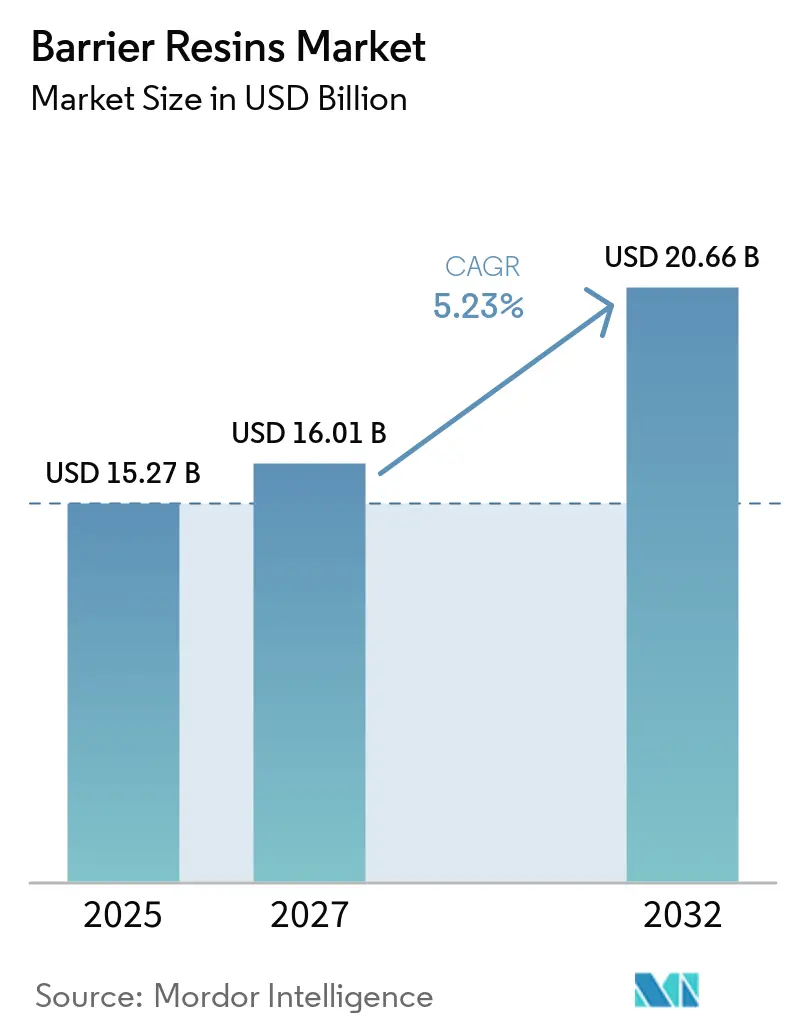
Die Größe des Barriere-Harze-Marktes wurde im Jahr 2026 auf 15,27 Milliarden USD geschätzt und soll von 16,01 Milliarden USD im Jahr 2027 auf 20,66 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032). Der Barriere-Harze-Markt wird durch die Nachfrage nach verpackten Lebensmitteln gestützt, die über längere Vertriebszyklen hinweg frisch bleiben. Verpackungsvorschriften in Europa lenken Investitionen der Verarbeiter in Richtung Materialien, die Barriereleistung mit Recyclingfähigkeit verbinden. Die pharmazeutische Kühlkette erhöht ebenfalls die Nachfrage nach Qualitäten, die für empfindliche Arzneimittel und Biologika eingesetzt werden. Diese Veränderungen begünstigen Lieferanten, die technischen Support, zertifizierte Materialien und eine stabile Versorgung kombinieren können. Der Barriere-Harze-Markt bietet daher Chancen in recyclingfähigen Strukturen, papierbasierenden Beschichtungen und spezialisierten pharmazeutischen Folien, insbesondere dort, wo Verarbeiter zuverlässige Verarbeitungsunterstützung, konforme Lebensmittelkontaktmaterialoptionen und einen praktischen Weg zu recyclingorientierten Verpackungsdesigns benötigen, während das Zusammenspiel von Lebensmittelverpackungsvolumina und höherwertigen medizinischen Anwendungen auch einen breiteren Bedarf an konsistenter technischer Leistung über sehr unterschiedliche Verpackungsformate hinweg unterstützt – von leichten Lebensmittelbeuteln bis hin zu medizinischen Verpackungen, die während Lagerung, Vertrieb und Endverwendung in verschiedenen Lieferketten und Kundenbetriebsbedingungen zuverlässigen Schutz erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Ethylen-Vinylalkohol (EVOH) im Jahr 2026 einen Marktanteil von 24,86 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 5,76 % wachsen.
- Nach Barrierefunktion hielt die Sauerstoff- und Gasbarriere im Jahr 2026 einen Marktanteil von 60,12 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen.
- Nach Verpackungstyp hielt flexible Verpackung im Jahr 2026 einen Marktanteil von 55,35 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen.
- Nach Endverbrauchsbranche hielt Lebensmittel und Getränke im Jahr 2026 einen Marktanteil von 58,67 % am Barriere-Harze-Markt, während Pharma und Medizin voraussichtlich bis 2032 mit einer CAGR von 6,39 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,35 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,27 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Barriere-Harze Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an verlängerte Haltbarkeit bei verpackten Lebensmitteln und Getränken | +1.8% | Global; höchste Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Pharmazeutische Kühlkette und Verpackung empfindlicher Arzneimittel | +1.4% | Nordamerika und EU primär; Asien-Pazifik mit schnellem Wachstum | Mittelfristig (2–4 Jahre) |
| Substitution von PFAS-freien und fluorfreien Barrierematerialien | +1.0% | EU-Kernmarkt; Ausstrahlungseffekte auf Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Entwicklung recyclingfähiger Mono-Material-Barriereverpackungen | +0.8% | EU und Asien-Pazifik als Kernmärkte; Nordamerika im Entstehen | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Haltbarkeit von E-Commerce- und Convenience-Verpackungen | +0.5% | Asien-Pazifik und Nordamerika; wachsend in Nahost und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an verlängerte Haltbarkeit bei verpackten Lebensmitteln und Getränken
Die Verlängerung der Haltbarkeit reduziert Produktverluste in den Liefer- und Serviceketten des Einzel- und Gastronomiehandels und hat daher einen direkten Mehrwert für Einzelhändler, die Verderb, Lagerumschlag und Produktverfügbarkeit in verschiedenen Lebensmittelkategorien steuern. Sie hilft Lebensmittelproduzenten auch dabei, Vertriebsanforderungen zu erfüllen, ohne ausschließlich auf schwerere Verpackungen oder kürzere Lieferwege angewiesen zu sein. Eine 1 mm dicke EVOH-Schicht kann eine Sauerstoffbarriere bieten, die einer 10 Meter dicken Wand aus Polyethylen niedriger Dichte (LDPE) entspricht, und ermöglicht so dünnere Mehrschichtstrukturen zum Schutz der Lebensmittelfrische. Verzehrfertige Mahlzeiten und Quick-Commerce-Lebensmittelbestellungen benötigen Folien, die anspruchsvolleren Handhabungsbedingungen standhalten können als herkömmliche Regalauslagen, einschließlich wiederholter Beladung, Lieferung und vorübergehender Temperaturschwankungen. Dieser Bedarf ist besonders relevant, wo die Kühlkettenkapazität begrenzt ist und Verpackungen ihre Leistung über einen Standard-Einzelhandelsregalzyklus hinaus aufrechterhalten müssen. Modifizierte Atmosphärenverpackung (MAP) mit EVOH kann die Haltbarkeit von gekühltem Protein auf 21–28 Tage verlängern, verglichen mit 7–10 Tagen ohne Barriereschutz. Diese Betriebsanforderungen halten Lebensmittelverpackungen als wichtige Nachfragebasis für den Barriere-Harze-Markt, da sie sowohl die Abfallreduzierung als auch die Anforderungen an die Produktqualität unterstützen.
Pharmazeutische Kühlkette und Verpackung empfindlicher Arzneimittel
Der Einsatz in der pharmazeutischen Kühlkette erfordert genauere Barrierespezifikationen als Lebensmittelverpackungen, da die Inhalte nach Feuchtigkeits- oder Sauerstoffexposition ihre Stabilität verlieren können und das Material auch über Lagerung, Handhabung, Transport und die endgültige Abgabeumgebung hinweg konsistent funktionieren muss. Ein Verpackungsversagen kann die Produktqualität, Dokumentationsanforderungen und die Patientenversorgung beeinträchtigen, was validierte Materialien und Lieferanten für pharmazeutische Kunden wichtig macht. Zell- und Gentherapien, die bei −70 °C gelagert werden, benötigen Folien, die ihre strukturelle Integrität durch kryogene Verteilung und anschließende Handhabung behalten. Spezialisierte Polyamid (PA)- und EVOH-Mehrschichtstrukturen sind für diese Anforderungen geeignet, da sie Schutz mit der mechanischen Leistung kombinieren, die im Vertrieb benötigt wird. Biologika, Messenger-RNA-Impfstoffe und Gentherapien sind empfindlich gegenüber Feuchtigkeit und Sauerstoff, was die Nachfrage nach Premiumqualitäten im Barriere-Harze-Markt unterstützt. Diese Anwendungsbasis gibt Lieferanten eine Nachfragequelle, die weniger an routinemäßige Lebensmittelverpackungsvolumina und stärker an validierte technische Leistung gebunden ist.
Entwicklung recyclingfähiger Mono-Material-Barriereverpackungen
Recyclingfähige Mono-Material-Verpackungen steigern das Interesse an EVOH-Qualitäten, die für einen niedrigen Harzgehalt ausgelegt sind, insbesondere dort, wo Markeninhaber den Sauerstoffschutz beibehalten müssen, ohne etablierte Recyclingrichtlinien zu verlassen. Die technische Herausforderung besteht darin, Packungsintegrität, Verarbeitbarkeit und Barriereleistung in einer Struktur aufrechtzuerhalten, die für einen praktischeren End-of-Life-Weg ausgelegt ist. Diese Qualitäten können Sauerstoffschutz bieten und gleichzeitig Strukturen unterstützen, die den Recyclingdesignrichtlinien entsprechen und die Abhängigkeit von Mischwerkstoffen reduzieren. Im August 2025 brachten PTT Global Chemical, TPN FlexPak und Windmoeller & Hoelscher eine 7-schichtige Mono-Material-Maschinenrichtungs-orientierte Polyethylen (MDOPE)-Folie mit EVOH für Lebensmittelverpackungen auf den Markt. Die Unternehmen erklärten, dass die Folie 100 % Recyclingfähigkeit erreichte und gleichzeitig die Anforderungen an den Sauerstoffschutz erfüllte. Die Maschinenrichtungsorientierung hilft dabei, eine Barriereschicht bei geringerer Dicke zu verteilen, was die Packungsleistung erhalten und gleichzeitig das benötigte Barrierematerial reduzieren kann. Diese Entwicklung schafft einen höherwertigen Produktpfad im Barriere-Harze-Markt für Lieferanten, die Recycling- und Verarbeitungsanforderungen gemeinsam erfüllen können.
Substitution von PFAS-freien und fluorfreien Barrierematerialien
Regulatorische Maßnahmen gegen Per- und Polyfluoralkylsubstanzen erhöhen die Nachfrage nach alternativen Barrierematerialien sowohl in Kunststoff- als auch in papierbasierenden Verpackungen und verlagern die Entwicklungsprioritäten von einem engen Fokus auf Barriereffizienz hin zu Materialsystemen, die recycelt, verarbeitet und für den Lebensmittelkontakt zugelassen werden können. Die Europäische Verpackungs- und Verpackungsabfallverordnung trat im Februar 2025 in Kraft und legt Anforderungen fest, die recyclingfähiges Verpackungsdesign unterstützen[1]. CLARIANT führte 2025 seine Per- und Polyfluoralkylsubstanzen (PFAS)-freien AddWorks-Polymerverarbeitungshilfsmittel für die Polyolefinextrusion ein. Mitsubishi Chemical Group Corporation entwickelte eine SoarnoL-EVOH-Lösungsbeschichtung für Papierverpackungen, die Ölbeständigkeit bei hohen Temperaturen und unter Faltbeanspruchung bietet. Papierverarbeiter, die von PFAS-Beschichtungen abrücken, benötigen Materialien, die ihre funktionale Leistung beibehalten und gleichzeitig Recyclingzielen und bestehenden Umwandlungsprozessen entsprechen. Diese Veränderung erweitert potenzielle Einsatzmöglichkeiten für EVOH über mehrschichtige Kunststofffolien hinaus im Barriere-Harze-Markt und schafft einen neuen technischen Weg für Papierverpackungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität des Recyclings und der Trennung von Mehrschichtverpackungen | -0.5% | Global; höchste Auswirkung in EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität und Aufschläge für Spezialharze | -0.4% | Global; am stärksten in Asien und EU | Kurzfristig (≤ 2 Jahre) |
| Risiko der Lebensmittelkontaktzulassung und Recyclingfähigkeitszertifizierung | -0.3% | EU, Japan, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des Recyclings und der Trennung von Mehrschichtverpackungen
Mehrschichtstrukturen können Produkte effektiv schützen, sind jedoch in konventionellen mechanischen Recyclingsystemen, die nicht für komplexe Folienkonstruktionen ausgelegt wurden, schwer zu trennen. Das Problem ist bei flexiblen Verpackungen am deutlichsten, da dünne Schichten für die Leistung im Gebrauch und nicht für die Trennung nach dem Gebrauch optimiert sind. Sie kombinieren häufig EVOH, PA, Polyethylenterephthalat (PET) und Polyolefinschichten mit unterschiedlichem Verarbeitungsverhalten und unterschiedlichen Recyclingwegen. Forscher berichteten, dass EVOH und unpolares Polyethylen während der Schmelzverarbeitung phasenseparieren können, was die Eigenschaften des Recyclingmaterials verringert, sofern keine Verträglichkeitsvermittler eingesetzt werden. Dieses technische Problem schränkt den Einsatz von Hochbarriere-Beladungen in Regionen mit strengeren Recyclingvorschriften ein und erhöht den Entwicklungsaufwand für Folienproduzenten. Die Michigan State University entwickelt polyesterbasierte Mehrschichtfolien für bestehende Recyclingströme mit Unterstützung des US-amerikanischen Energieministeriums[2]. Bis solche Lösungen in großem Maßstab eingesetzt werden, bleibt die Recyclingkomplexität ein Hemmnis für den Barriere-Harze-Markt, da Markeninhaber und Verarbeiter praktische End-of-Life-Wege benötigen.
Rohstoffpreisvolatilität und Aufschläge für Spezialharze
Die EVOH-Produktion ist stark von den Kosten für Ethylen und Vinylacetatmonomer abhängig, was die Preisgestaltung für Spezialharze auf Veränderungen im petrochemischen Markt reagieren lässt. Daher müssen Lieferanten und Verarbeiter Kostenschwankungen einplanen und gleichzeitig die Qualität und Konsistenz aufrechterhalten, die für empfindliche Verpackungsanwendungen erforderlich sind. Preisbewegungen bei diesen Rohstoffen können die Umwandlungskosten für Spezialharze erhöhen und die langfristige Preisgestaltung für Verarbeiter erschweren. Kostendruck kann für Verarbeiter in preissensiblen Anwendungen für verpackte Lebensmittel schwer weiterzugeben sein, insbesondere dort, wo Verpackung ein sichtbarer Teil der Produktkosten ist. Er kann auch die Qualifizierung kostengünstigerer inländischer Qualitäten fördern, wo die technischen Anforderungen weniger anspruchsvoll und die Materialkonsistenz weniger kritisch ist. Premiumqualitäten behalten einen Vorteil, wenn Anwendungen eine konsistente Barriereleistung und einen validierten Lebensmittelkontakt- oder pharmazeutischen Einsatz erfordern. Diese Kostenbedingungen können die Akzeptanz in Entwicklungsmärkten hemmen und gleichzeitig den Druck auf die Verarbeitungsmargen im Barriere-Harze-Markt aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: EVOH verankert sowohl Marktanteil als auch Wachstum
EVOH hielt im Jahr 2026 einen Marktanteil von 24,86 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 5,76 % wachsen. Seine Leistung bei sauerstoffempfindlichen Lebensmittel- und Pharmaverpackungen unterstützt seine Position in Premiumanwendungen. KURARAY CO., LTD. gibt an, dass eine 20 µm dicke EVOH-Folie unter trockenen Bedingungen eine Sauerstoffdurchlässigkeit von unter 1 cm³/m²·Tag aufweist. Das Unternehmen führte 2025 Circular Eval, ein 100 % biobasiertes EVOH, mit International Sustainability and Carbon Certification Plus-Abdeckung für Lebensmittelkontaktanwendungen in den Vereinigten Staaten und Japan ein und bietet Verpackungskäufern damit eine zertifizierte Materialwahl. EVOH bleibt zentral für den Barriere-Harze-Markt, da Verpackungsdesigns Barriereleistung und Kreislaufwirtschaftsnachweise anstreben.
Polyvinylidenchlorid (PVDC) wird weiterhin für pharmazeutische Blister- und Schrumpffolienanwendungen im Asien-Pazifik-Raum eingesetzt, während die Kuredux-Technologie von KUREHA CORPORATION Anwendungen unterstützt, die Feuchtigkeitsschutz und Materialverträglichkeit erfordern. PA trägt strukturelle Festigkeit und moderate Barriereleistung bei, während MXD6-Qualitäts-PA verbesserten Sauerstoffwiderstand und Feuchtigkeitstoleranz bieten kann. PET und Polypropylen (PP) werden im Allgemeinen als strukturelle Außenschichten in coextrudierten Folien verwendet, während Polyvinylalkohol (PVA) als wasserlösliches Beschichtungsmaterial für Einzeldosisprodukte zunehmend eingesetzt wird. Polyethylennaphthalat (PEN) und andere Harze dienen Hochtemperatur- und Hochklarheitsverpackungsformaten. Diese Materialien geben Verarbeitern Auswahlmöglichkeiten, wo die Einsatzumgebung eine Balance aus Barriere, Festigkeit und Klarheit erfordert.
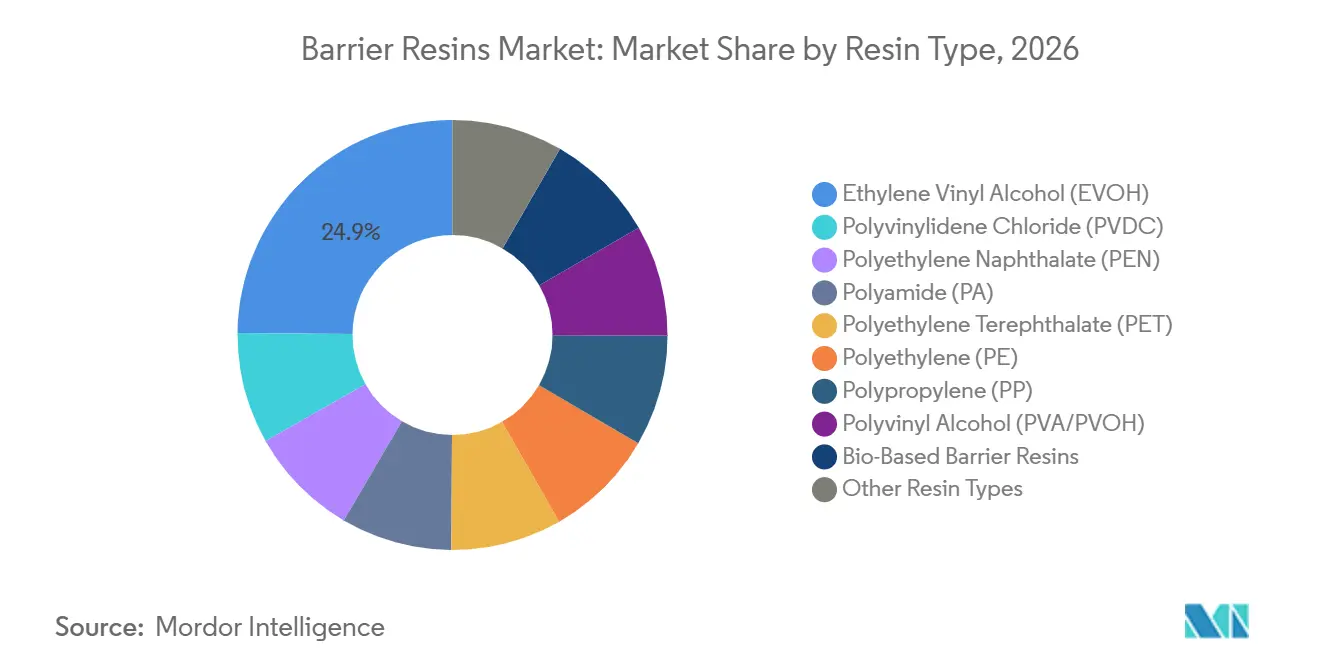
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Barrierefunktion: Sauerstoff- und Gasbarriere verankert sowohl Marktanteil als auch Wachstum
Die Sauerstoff- und Gasbarriere hielt im Jahr 2026 einen Marktanteil von 60,12 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen. Der Sauerstoffausschluss ist für Lebensmittel-, Pharma- und Kosmetiklieferketten unerlässlich, die empfindliche Inhalte schützen müssen. EVOH wird häufig dort ausgewählt, wo eine niedrige Sauerstoffdurchlässigkeit erforderlich ist. Pharmazeutische Verpackungen können EVOH mit PA in einer coextrudierten Struktur kombinieren, um sowohl Sauerstoff- als auch Feuchtigkeitsanforderungen zu erfüllen, was die Nachfrage über die wichtigsten Materialfamilien hinweg unterstützt. Das Ausmaß des Sauerstoffschutzes macht ihn zu einer zentralen funktionalen Anforderung im Barriere-Harze-Markt.
Die Feuchtigkeits- und Wasserdampfbarriere dient Tabletten, Agrochemikalien und wasserlöslichen Süßwaren. PA und PVDC sind in diesen Anwendungen wichtig, da die EVOH-Leistung durch hohe Luftfeuchtigkeit beeinträchtigt werden kann. Südasien und die Vereinigung Südostasiatischer Nationen (ASEAN) haben eine stärkere Nachfrage nach feuchtigkeitsfokussierten Barrierequaliäten aufgrund der lokalen Umgebungsbedingungen. PET- und PEN-Qualitäten unterstützen Anwendungen, die sowohl Klarheit als auch funktionalen Schutz benötigen.
Nach Verpackungstyp: Flexible Verpackung verankert sowohl Marktanteil als auch Wachstum
Flexible Verpackung hielt im Jahr 2026 einen Marktanteil von 55,35 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen. Standbeutel, Retortenbeutel und Vakuumhautverpackungen treiben den Einsatz dünnerer Barriereschichten mit anspruchsvollen Sauerstoffdurchlässigkeitsspezifikationen voran. Investitionen verlagern sich in Richtung EVOH-integrierter PE- und PP-Mono-Material-Folien, die in bestehende Recyclingsysteme eingespeist werden können. Im Jahr 2025 kündigten BOBST, Brückner und Mitsui Chemicals, Inc. eine Mono-Material-metallisierte Retortenverpackungslösung mit hoher Sauerstoff- und Feuchtigkeitsbarriereleistung an, was zeigt, dass recyclingfähige Formate anspruchsvolle Retortenanwendungen erfüllen können. Flexible Konstruktionen erfordern häufig mehr Barriereharz pro Flächeneinheit als starre Formate.
Pharmazeutische Blisterverpackungen verwenden Schutzschichten für feuchtigkeitsempfindliche Einzeldosisprodukte, während Lebensmittelschalen EVOH durch Co-Injektion oder thermogeformte Mehrschichtplatten einsetzen. Serialisierungsanforderungen in der Pharmaindustrie begünstigen starre Strukturen, die Laserkodierung und Track-and-Trace-Funktionen unterstützen. Klöckner Pentaplast berichtete, dass seine kp Elite MAP-Schalen eine Empfehlung der Tray Circularity Evaluation Platform (TCEP) erhielten, was zeigt, wie Design-for-Recycling-Anforderungen starre Barriereanwendungen erreichen. Recyclingfähige starre Strukturen können den Wachstumsunterschied zu flexiblen Verpackungen im Laufe der Zeit verringern.
Nach Endverbrauchsbranche: Lebensmittel und Getränke führend, während Pharma und Medizin expandieren
Lebensmittel und Getränke hielten im Jahr 2026 einen Marktanteil von 58,67 % am Barriere-Harze-Markt. Verarbeitetes Fleisch, Milchprodukte, Ketchup, Saft und MAP-verpacktes Obst und Gemüse verwenden Barriereschichten, um aerobischen Verderb zu begrenzen. Vorverpackte Mahlzeiten-Kits und Quick-Commerce-Lebensmittellieferungen erhöhen die Nachfrage nach Folien, die die Packungsbedingungen durch Handhabung und Temperaturschwankungen aufrechterhalten.
Das Pharma- und Medizinsegment wird voraussichtlich bis 2032 mit einer CAGR von 6,39 % wachsen. Sein Wachstum ist mit Biologika, Messenger-RNA-Impfstoffen und Gentherapien verbunden, die während Lagerung und Transport Schutz benötigen. Kosmetik- und Körperpflegeanwendungen verwenden Verpackungen, die Sauerstoff- und Ultraviolettexposition für aktive Formulierungen begrenzen. Die Landwirtschaft verwendet EVOH-ausgekleidete Pestizidcontainer und mehrschichtige Agrochemikalienbeutel, während industrielle Anwendungen chemische Auskleidungen und Kraftstofftanks für Kraftfahrzeuge umfassen, wo EVOH die Kraftstoffpermeation begrenzt. UBE Corporation Nylon 6 und BASF Ultramid PA-Qualitäten dienen strukturellen Barriereanforderungen in diesen Anwendungen.
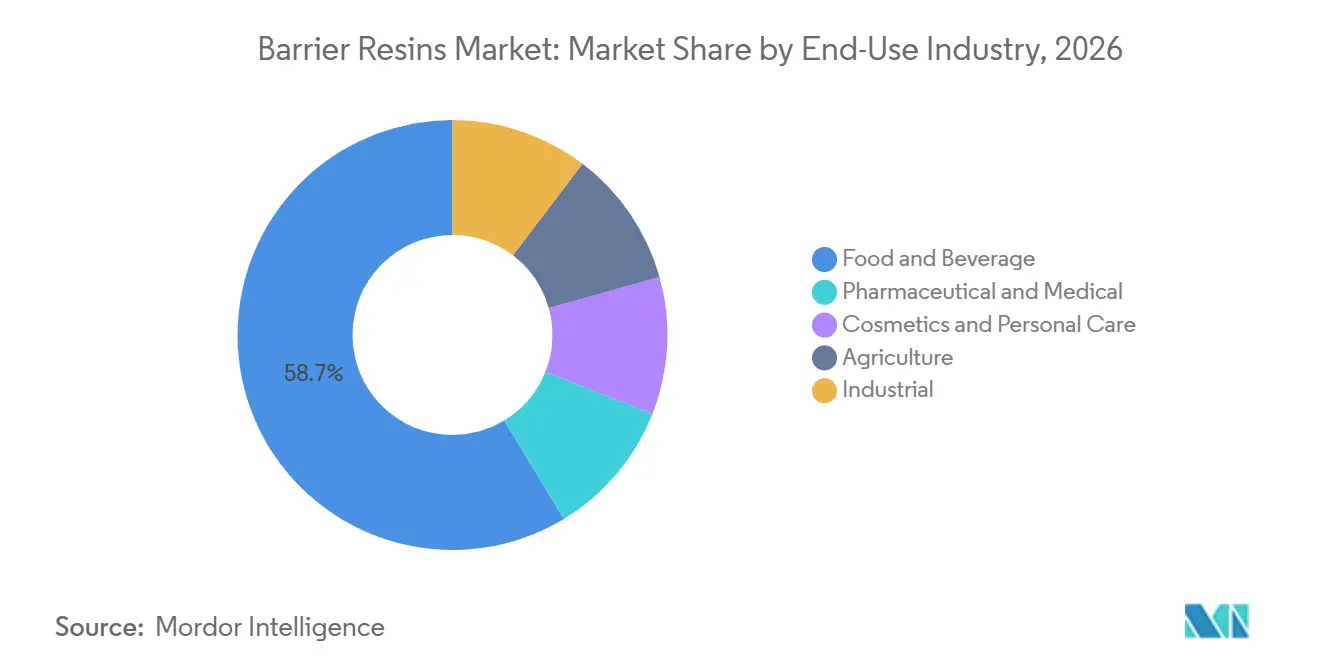
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
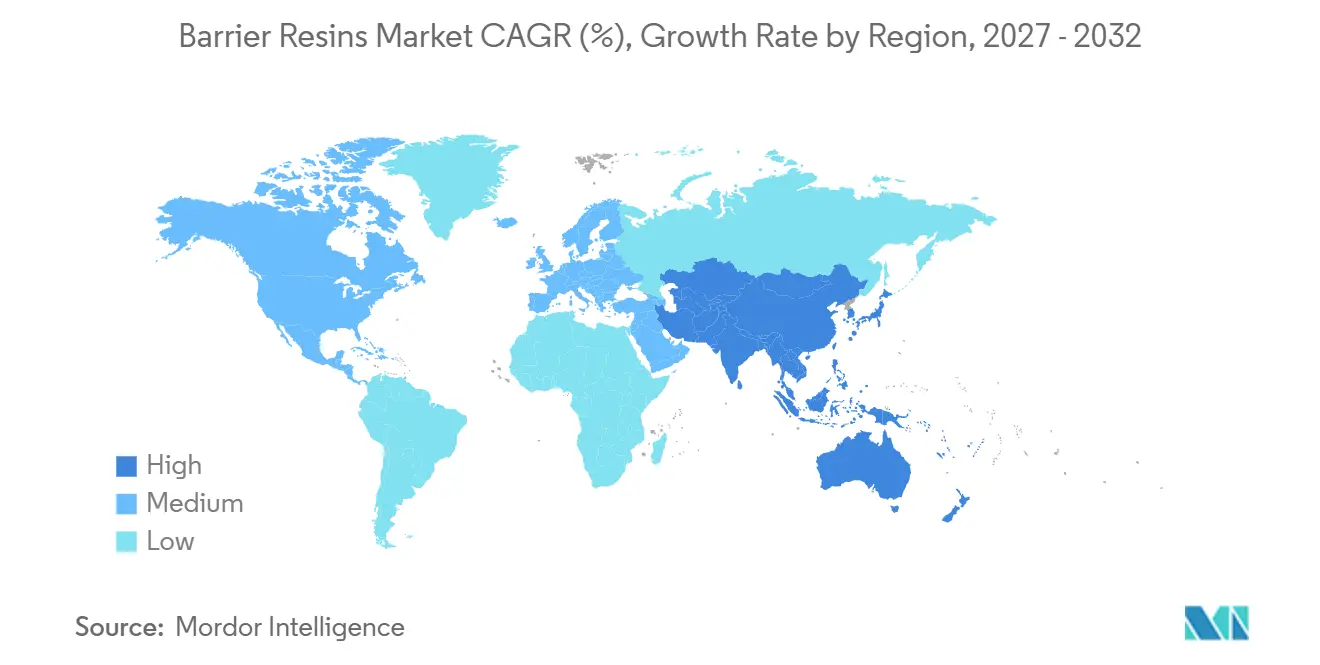
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,35 % am Barriere-Harze-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,27 % wachsen. China unterstützt die regionale Nachfrage durch seine Lebensmittelverarbeitungs- und Pharmafertigung, während Indien durch höheren Konsum verpackter Lebensmittel und Pharmaproduktion expandiert. Japans Positivliste für Lebensmittelkontaktverpackungen trat am 1. Juni 2025 vollständig in Kraft, was die Compliance-Anforderungen für synthetische Harze verschärfte. Etablierte Lieferanten mit zertifizierten Produkten können in diesem Umfeld einen Vorteil haben. Südkorea und ASEAN erhöhen die Nachfrage durch die Entwicklung von Mono-Material-EVOH-Folien.
Nordamerikanische Lebensmittelproduzenten verwenden EVOH in Ketchupflaschen, Saftbehältern und vakuumverpacktem Fleisch, während staatliche Anforderungen zur erweiterten Herstellerverantwortung recyclingkompatible Mono-Material-Strukturen fördern. In Europa verändert die Verpackungs- und Verpackungsabfallverordnung die Investitionsprioritäten der Verarbeiter in Richtung recyclingfähiger Verpackungen. Deutschland unterstützt die Nachfrage nach pharmazeutischen Verpackungen durch spezialisierte Fertigungscluster. Nordische Märkte übernehmen EVOH- und PVOH-Beschichtungen als Alternativen für papierbasierte Barrierenstrukturen.
Südamerika sowie der Nahe Osten und Afrika stellen kleinere, aber relevante Bereiche für den Barriere-Harze-Markt dar. Brasiliens Sektor für verarbeitete Lebensmittel und Getränke bildet die Grundlage der Nachfrage in Südamerika, während pharmazeutische Verpackungen spezialisierte Anforderungen hinzufügen und Argentiniens wirtschaftliche Volatilität einfachere Verpackungsstrukturen begünstigen kann. Im Nahen Osten und Afrika unterstützt die Modernisierung des Einzelhandels in Saudi-Arabien und Südafrika Kühlkettenverpackungen für frische und gekühlte Lebensmittel. Pharmazeutische Expansion und eine breitere organisierte Einzelhandelsverteilung können die Nachfrage in Sekundärstädten erhöhen, obwohl Rohstoff- und Frachtkosten die Materialauswahl beeinflussen können.

Wettbewerbslandschaft
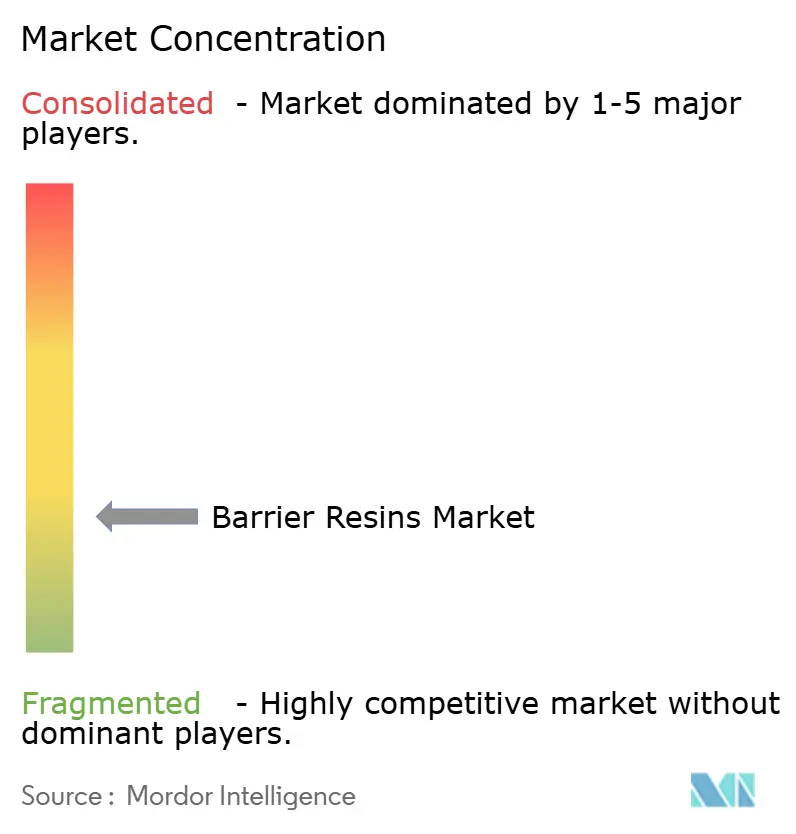
Der Barriere-Harze-Markt ist stark fragmentiert, wobei die fünf führenden Unternehmen KURARAY CO., LTD., Mitsubishi Chemical Group Corporation, Asahi Kasei Corporation, Dow und Syensqo umfassen. Im Jahr 2025 erneuerte Syensqo seine Liefervereinbarung mit Sealed Air für Ixan-Hochbarriere-Polymerharz, das in Lebensmittelverpackungen eingesetzt wird. Der Wettbewerb auf Spezialitätsniveau hängt von Materialleistung, zuverlässiger Kapazität und Nachhaltigkeitsnachweisen ab. Lieferanten mit zertifizierten biokreislaufwirtschaftlichen Qualitäten können die Anforderungen der Markeninhaber an rückverfolgbare Materialien erfüllen und etablierten Technologielieferanten eine starke Rolle in anspruchsvollen Anwendungen geben.
KURARAY CO., LTD. baut seine EVOH-Position durch Kapazität und Zertifizierung aus. Sein Bericht gibt an, dass das Werk in Singapur 18.000 Tonnen pro Jahr EVOH-Kapazität hinzufügen wird, die Fertigstellung für Ende 2026 geplant ist und eine Investition von 410 Millionen USD darstellt. Mitsubishi Chemical Group Corporation entwickelt modifizierte EVOH-Chemie und eine Papierbeschichtungsplattform auf Basis von SoarnoL. Dow hat außerdem INNATE TF 220-Harz für recyclingfähige flexible Verpackungen eingeführt. Diese Schritte zeigen, dass die Produktentwicklung auf recyclingfähige Strukturen und spezialisierte Leistung ausgerichtet ist.
Chinesische Hersteller werden im mittleren EVOH-Versorgungssegment relevanter, wobei Chongqing CWS 2024 mit der kommerziellen Produktion begann und andere inländische Projekte darauf abzielen, die Importabhängigkeit zu reduzieren. Etablierte Anbieter können durch biobasierte und chemisch recycelte Qualitäten, feuchtigkeitsbeständige Formulierungen und validierte recyclingfähige Mehrschichtstrukturen reagieren. Arkemas Rilsan PA11- und PA12-Materialien bieten PA-basierte Optionen für Verarbeiter, die Materialalternativen suchen, während TORAY INDUSTRIES, INC. fortschrittliche Barrierfolienplattformen liefert. Der Wettbewerb wird voraussichtlich dort am stärksten bleiben, wo Verarbeiter bewährte Leistung, Lebensmittelkontakt-Compliance und zuverlässigen technischen Support benötigen.
Marktführer im Barriere-Harze Markt
-
KURARAY CO., LTD.
-
Mitsubishi Chemical Group Corporation
-
Asahi Kasei Corporation
-
Dow
-
Syensqo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: UPM Specialty Materials und BASF arbeiteten zusammen, um UPMs Barrierepapiere mit BASFs Joncryl HPB-Barriereharz für recyclingfähige, faserbasierte Verpackungen zu kombinieren. Die Zusammenarbeit unterstützt die Nachfrage nach Barriere-Harzen, die Produktschutz bieten und gleichzeitig Alternativen zu konventionellen kunststoffbasierten und polyethylenlaminerten Verpackungen ermöglichen.
- Februar 2026: KURARAY CO., LTD. erhielt die Design-Anerkennung der Association of Plastic Recyclers (APR) für sein EVAL-Ethylen-Vinylalkohol (EVOH)-Barriereharz, was die Kompatibilität mit Polyethylenfolien-Recyclingströmen bestätigt. Die Anerkennung unterstützt den Barriere-Harze-Markt, indem sie Hochbarriere-Verpackungsmaterialien vorantreibt, die Produktschutz mit Recyclingfähigkeit verbinden.


Globaler Barriere-Harze Markt – Berichtsumfang
Barriere-Harze sind spezialisierte Polymermaterialien, die darauf ausgelegt sind, die Übertragung von Gasen, Feuchtigkeit und anderen Substanzen durch Verpackungen und Schutzstrukturen zu begrenzen. Sie helfen dabei, die Produktqualität zu erhalten, die Haltbarkeit zu verlängern und empfindliche Inhalte zu schützen, indem sie spezifische Barriereeigenschaften bereitstellen.
Der Barriere-Harze-Markt ist segmentiert nach Harztyp, Barrierefunktion, Verpackungstyp, Endverbrauchsbranche und Geografie. Nach Harztyp ist der Markt segmentiert in Ethylen-Vinylalkohol (EVOH), Polyvinylidenchlorid (PVDC), Polyethylennaphthalat (PEN), Polyamid (PA), Polyethylenterephthalat (PET), Polyethylen (PE), Polypropylen (PP), Polyvinylalkohol (PVA/PVOH), biobasierte Barriere-Harze und andere Harztypen. Nach Barrierefunktion ist der Markt segmentiert in Sauerstoff- und Gasbarriere, Feuchtigkeits- und Wasserdampfbarriere sowie andere Barrierefunktionen. Nach Verpackungstyp ist der Markt segmentiert in flexible Verpackung und starre Verpackung. Nach Endverbrauchsbranche ist der Markt segmentiert in Lebensmittel und Getränke, Pharma und Medizin, Kosmetik und Körperpflege, Landwirtschaft und Industrie. Der Bericht umfasst auch die Marktgröße und Prognosen für Barriere-Harze in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Ethylen-Vinylalkohol (EVOH) |
| Polyvinylidenchlorid (PVDC) |
| Polyethylennaphthalat (PEN) |
| Polyamid (PA) |
| Polyethylenterephthalat (PET) |
| Polyethylen (PE) |
| Polypropylen (PP) |
| Polyvinylalkohol (PVA/PVOH) |
| Biobasierte Barriere-Harze |
| Andere Harztypen |
| Sauerstoff- und Gasbarriere |
| Feuchtigkeits- und Wasserdampfbarriere |
| Andere Barrierefunktionen |
| Flexible Verpackung |
| Starre Verpackung |
| Lebensmittel und Getränke |
| Pharma und Medizin |
| Kosmetik und Körperpflege |
| Landwirtschaft |
| Industrie |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Ethylen-Vinylalkohol (EVOH) | |
| Polyvinylidenchlorid (PVDC) | ||
| Polyethylennaphthalat (PEN) | ||
| Polyamid (PA) | ||
| Polyethylenterephthalat (PET) | ||
| Polyethylen (PE) | ||
| Polypropylen (PP) | ||
| Polyvinylalkohol (PVA/PVOH) | ||
| Biobasierte Barriere-Harze | ||
| Andere Harztypen | ||
| Nach Barrierefunktion | Sauerstoff- und Gasbarriere | |
| Feuchtigkeits- und Wasserdampfbarriere | ||
| Andere Barrierefunktionen | ||
| Nach Verpackungstyp | Flexible Verpackung | |
| Starre Verpackung | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Pharma und Medizin | ||
| Kosmetik und Körperpflege | ||
| Landwirtschaft | ||
| Industrie | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Barriere-Harze-Markt?
Die Größe des Barriere-Harze-Marktes wurde im Jahr 2026 auf 15,27 Milliarden USD geschätzt und soll von 16,01 Milliarden USD im Jahr 2027 auf 20,66 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Barriere-Harzen an?
Längere Lebensmittelhaltbarkeit, pharmazeutische Kühlkettenverpackungen, recyclingfähige Mono-Material-Designs und PFAS-freie Materialsubstitution unterstützen die Nachfrage.
Welcher Harztyp hatte 2026 den größten Marktanteil?
EVOH hielt 2026 einen Anteil von 24,86 %.
Welcher Verpackungstyp hatte 2026 den größten Marktanteil?
Flexible Verpackung hielt 2026 einen Anteil von 55,35 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
