
バリア樹脂市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.01 十億米ドル |
| 市場規模 (2032) | 20.66 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバリア樹脂市場分析
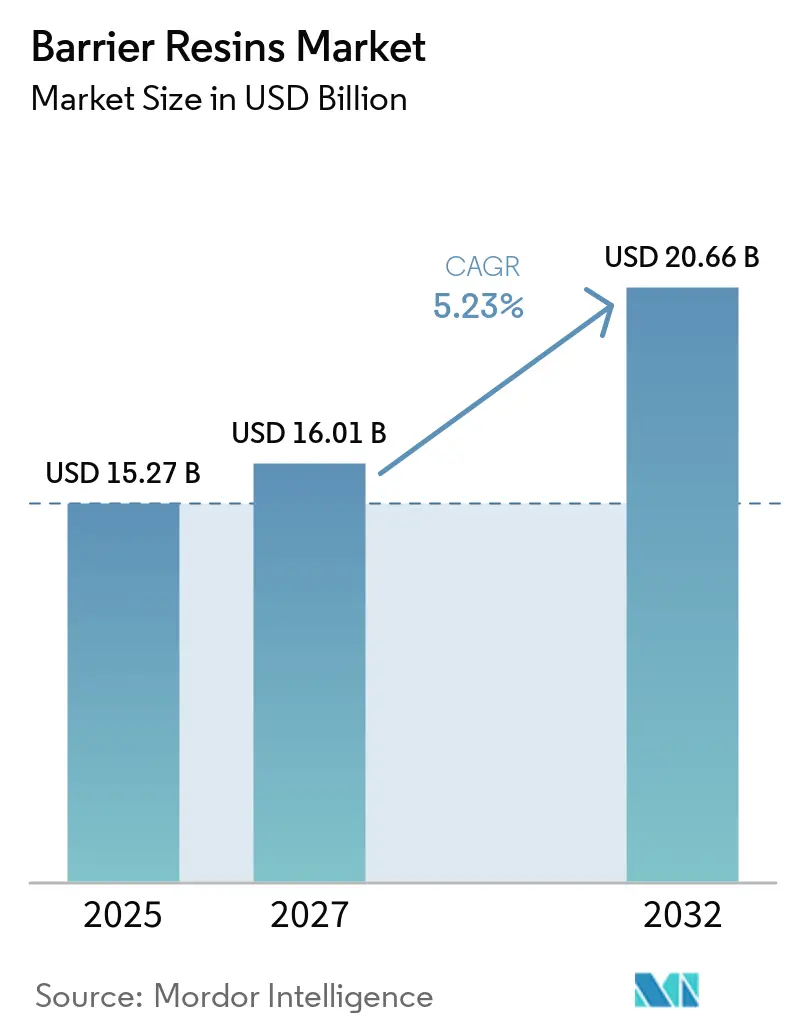
バリア樹脂市場規模は2026年に15.27 ビリオン 米ドルと評価され、2027年の16.01 ビリオン 米ドルから2032年には20.66 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.23%です。バリア樹脂市場は、より長い流通サイクルを通じて鮮度を保つ包装食品への需要に支えられています。欧州における包装規制は、バリア性能とリサイクル可能性を兼ね備えた素材へのコンバーター投資を促進しています。医薬品コールドチェーンも、デリケートな医薬品やバイオロジクスに使用されるグレードへの需要を高めています。これらの変化は、技術サポート、認証済み素材、安定した供給を組み合わせることができるサプライヤーに有利に働きます。バリア樹脂市場は、リサイクル可能な構造体、紙ベースのコーティング、特殊医薬品フィルムにおいて機会を有しており、特にコンバーターが信頼性の高い加工サポート、食品接触材料に適合したオプション、リサイクル指向の包装設計に向けた実用的な経路を必要とする場面において顕著です。また、食品包装量と高付加価値医療用途の相互作用も、軽量食品パウチから保管・流通・最終使用における確実な保護を必要とする医療用パックまで、多様な包装フォーマットにわたる一貫した技術性能への幅広い要求を支えています。
レポートの主要ポイント
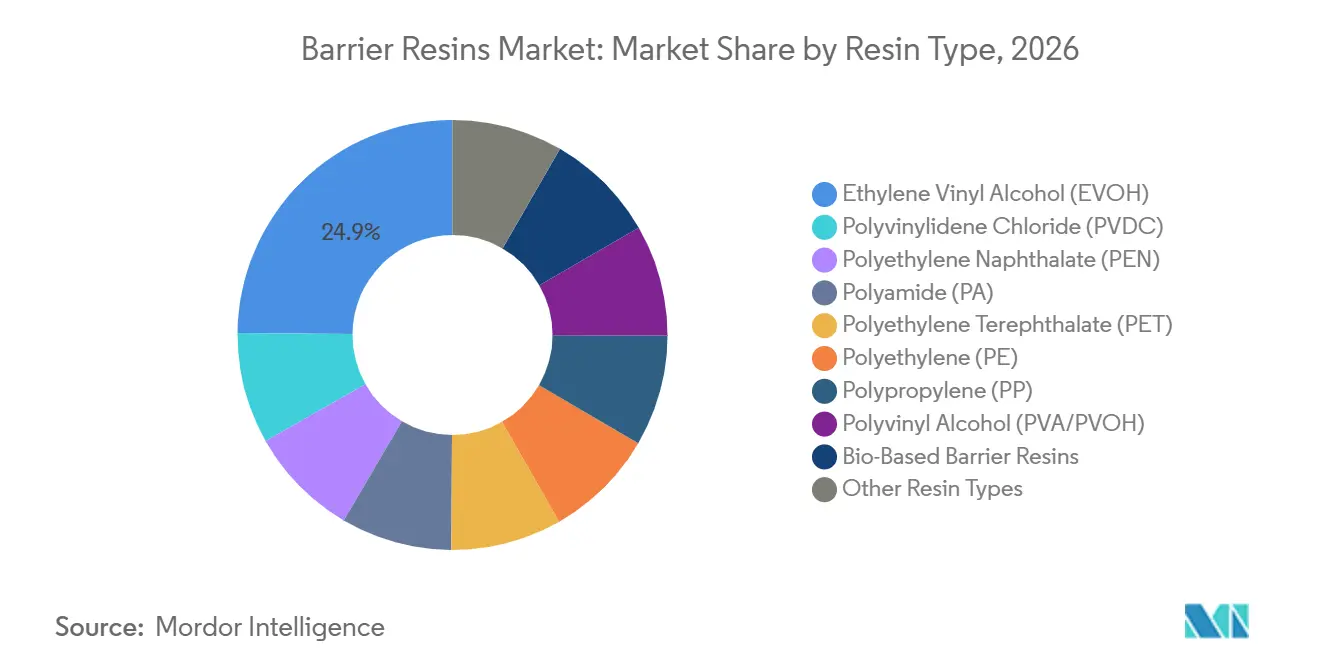
- 樹脂タイプ別では、エチレンビニルアルコール(EVOH)が2026年のバリア樹脂市場シェアの24.86%を占め、2032年にかけてCAGR 5.76%で成長すると予測されています。
- バリア機能別では、酸素・ガスバリアが2026年のバリア樹脂市場シェアの60.12%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。
- 包装タイプ別では、フレキシブル包装が2026年のバリア樹脂市場シェアの55.35%を占め、2032年にかけてCAGR 6.12%で成長すると予測されています。
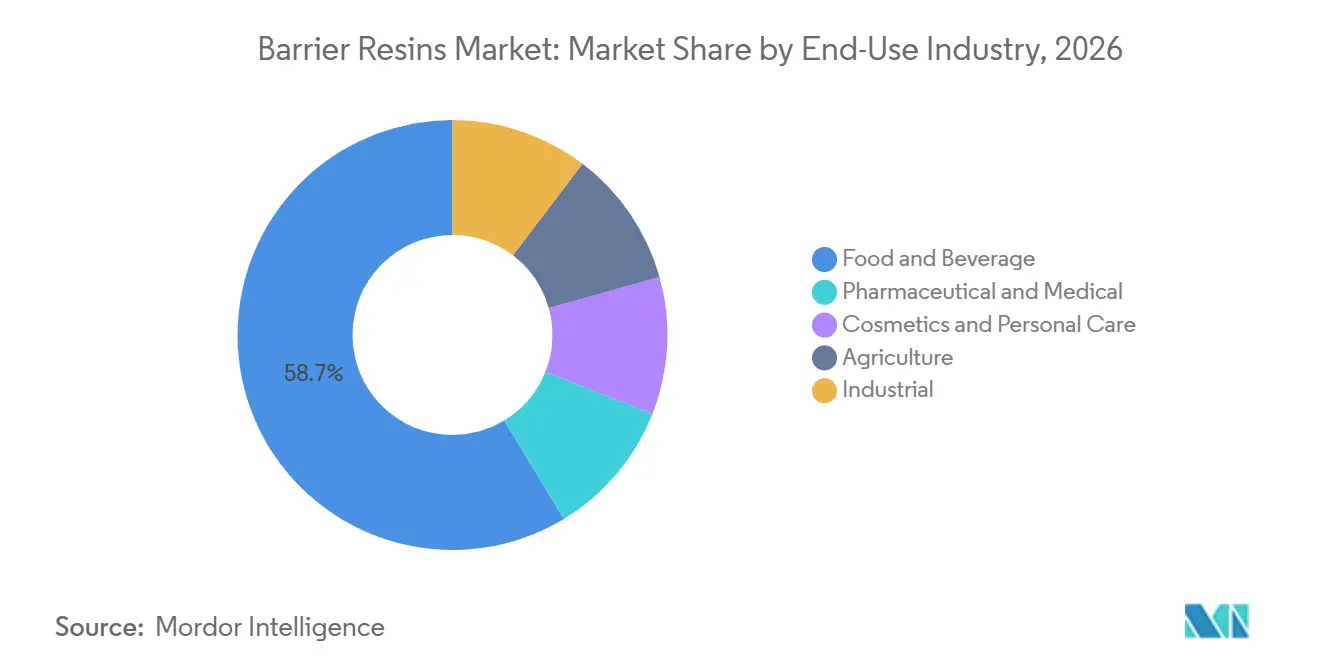
- 最終用途産業別では、食品・飲料が2026年のバリア樹脂市場シェアの58.67%を占め、医薬品・医療は2032年にかけてCAGR 6.39%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のバリア樹脂市場シェアの42.35%を占め、2032年にかけてCAGR 6.27%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のバリア樹脂市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装食品・飲料の賞味期限延長要件 | +1.8% | 世界全体;アジア太平洋および北米で最も高い強度 | 短期(2年以内) |
| 医薬品コールドチェーンおよびデリケートな医薬品包装 | +1.4% | 北米・欧州連合が主要;アジア太平洋は急速に拡大 | 中期(2~4年) |
| PFASフリーおよびフッ素フリーバリア素材の代替 | +1.0% | 欧州連合が中核;北米および日本への波及 | 短期(2年以内) |
| リサイクル可能なモノマテリアルバリア包装の開発 | +0.8% | 欧州連合およびアジア太平洋が中核;北米は新興 | 中期(2~4年) |
| 電子商取引およびコンビニエンス包装の耐久性要件 | +0.5% | アジア太平洋および北米;中東・アフリカで拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装食品・飲料の賞味期限延長要件
賞味期限の延長は、小売および外食サービスのサプライチェーン全体における製品ロスを削減するため、廃棄、在庫ローテーション、さまざまな食品カテゴリーにわたる製品供給を管理する小売業者にとって直接的な価値を持ちます。また、食品生産者が重い包装や短い配送ルートのみに頼ることなく流通要件を満たすことにも役立ちます。1 mmのEVOH層は、低密度ポリエチレン(LDPE)の10メートルの壁に匹敵する酸素バリアを提供でき、より薄い多層構造で食品の鮮度を保護することが可能です。調理済み食品やクイックコマース向け食料品注文には、繰り返しの積み込み、配送、一時的な温度変化など、従来の店頭陳列よりも過酷な取り扱い条件に耐えられるフィルムが必要です。このニーズは、コールドチェーン能力が限られており、パッケージが標準的な小売棚サイクルを超えて性能を維持する必要がある場合に特に重要です。EVOHを使用した調整雰囲気包装(MAP)は、冷蔵タンパク質の賞味期限をバリア保護なしの7~10日と比較して21~28日まで延長できます。これらの運用ニーズは、廃棄削減と製品品質要件の両方を支えるため、食品包装をバリア樹脂市場の重要な需要基盤として維持しています。
医薬品コールドチェーンおよびデリケートな医薬品包装
医薬品コールドチェーンの用途は、内容物が水分や酸素への暴露後に安定性を失う可能性があり、素材が保管、取り扱い、輸送、最終調剤環境を通じて一貫して機能しなければならないため、食品包装よりも厳格なバリア仕様を必要とします。包装の不具合は製品品質、文書要件、患者への供給に影響を与える可能性があり、検証済みの素材とサプライヤーが医薬品顧客にとって重要となります。−70℃で保管される細胞・遺伝子治療薬は、極低温流通とその後の取り扱いを通じて構造的完全性を保持するフィルムを必要とします。特殊なポリアミド(PA)とEVOHの多層構造は、流通に必要な機械的性能と保護を組み合わせているため、これらの要件に適しています。バイオロジクス、メッセンジャーRNAワクチン、遺伝子治療薬は水分と酸素に敏感であり、バリア樹脂市場におけるプレミアムグレードへの需要を支えています。この用途基盤は、サプライヤーに対して日常的な食品包装量との関連が低く、検証済みの技術性能との関連が高い需要源を提供します。
リサイクル可能なモノマテリアルバリア包装の開発
リサイクル可能なモノマテリアル包装は、特にブランドオーナーが確立されたリサイクルガイダンスの範囲外に出ることなく酸素保護を維持する必要がある場合に、低樹脂含有量向けに設計されたEVOHグレードへの関心を高めています。技術的な課題は、より実用的なライフエンドパスウェイのために設計された構造におて、パックの完全性、加工性、バリア性能を維持することです。これらのグレードは、リサイクル設計ガイドラインに適合する構造を支援し、混合素材設計への依存を低減しながら酸素保護を提供できます。2025年8月、PTT Global Chemical、TPN FlexPak、Windmoeller & Hoelscher社は、食品包装向けEVOH配合の7層モノマテリアル機械方向延伸ポリエチレン(MDOPE)フィルムを発売しました。各社は、このフィルムが酸素保護要件を満たしながら100%リサイクル可能性を達成したと述べています。機械方向延伸は、バリア層をより薄い厚みで分散させるのに役立ち、必要なバリア素材を削減しながらパック性能を維持できます。この開発は、リサイクルと加工要件を同時に満たすことができるサプライヤーにとって、バリア樹脂市場における高付加価値製品パスを生み出します。
PFASフリーおよびフッ素フリーバリア素材の代替
ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に関する規制措置は、プラスチックおよび紙ベースの包装の両方において代替バリア素材への需要を高めており、開発の優先事項をバリア効率への狭い焦点から、リサイクル、加工、食品接触用途への承認が可能な素材システムへとシフトさせています。欧州包装・包装廃棄物規制は2025年2月に発効し、リサイクル可能な包装設計を支援する要件を定めています[1]。CLARIANTは2025年にポリオレフィン押出成形向けのPFASフリーAddWorksポリマー加工助剤を発売しました。Mitsubishi Chemical Group Corporationは、高温下および折り曲げ応力下での耐油性を提供する紙包装向けSoarnoL EVOHソリューションコーティングを開発しました。PFASコーティングから移行する紙コンバーターは、リサイクル可能性目標と既存の変換プロセスに適合しながら機能的性能を維持する素材を必要としています。この変化により、バリア樹脂市場においてEVOHの潜在的用途が多層プラスチックフィルムを超えて拡大し、紙包装に新たな技術的経路が生まれます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多層包装のリサイクルと分離の複雑性 | -0.5% | 世界全体;欧州連合および北米で最も高い影響 | 中期(2~4年) |
| 原料価格の変動と特殊樹脂のプレミアム | -0.4% | 世界全体;アジアおよび欧州連合で最も深刻 | 短期(2年以内) |
| 食品接触承認とリサイクル可能性認証リスク | -0.3% | 欧州連合、日本、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
多層包装のリサイクルと分離の複雑性
多層構造は製品を効果的に保護できますが、複雑なフィルム構造向けに設計されていない従来の機械的リサイクルシステムでは分離が困難であり、薄い層が使用後の分離よりも使用中の性能に最適化されているフレキシブル包装において最も顕著な問題です。これらはしばしばEVOH、PA、ポリエチレンテレフタレート(PET)、および異なる加工挙動と異なるリサイクル経路を持つポリオレフィン層を組み合わせています。研究者らは、EVOHと非極性ポリエチレンが溶融加工中に相分離し、相溶化剤を使用しない限りリサイクル素材の特性が低下する可能性があると報告しています。この技術的問題は、より厳格なリサイクル規制があ地域での高バリア充填量の使用を制限し、フィルム生産者の開発負担を高めます。ミシガン州立大学は、米国エネルギー省の支援を受けて、既存のリサイクルストリームを対象としたポリエステルベースの多層フィルムを開発しています[2]。このような解決策が大規模に使用されるまで、ブランドオーナーとコンバーターが実用的なライフエンドルートを必要としているため、リサイクルの複雑性はバリア樹脂市場の制約要因であり続けるでしょう。
原料価格の変動と特殊樹脂のプレミアム
EVOH生産はエチレンおよび酢酸ビニルモノマーコストへの高い依存度を持ち、特殊樹脂の価格を石油化学市場の変動に敏感にさせるため、サプライヤーとコンバーターはデリケートな包装用途に必要な品質と一貫性を維持しながらコスト変動に備えなければなりません。これらの原料の価格変動は、特殊樹脂の変換コストを引き上げ、コンバーターの長期価格設定を複雑にする可能性があります。コスト圧力は、包装が製品コストの目に見える部分を占める価格敏感な包装食品用途において、コンバーターが転嫁することが難しい場合があります。また、技術要件が低く素材の一貫性がそれほど重要でない場合に、低コストの国内グレードの認定を促す可能性もあります。プレミアムグレードは、一貫したバリア性能と検証済みの食品接触または医薬品用途が必要なアプリケーションにおいて優位性を維持します。これらのコスト条件は、バリア樹脂市場においてコンバーターマージンへの圧力を維持しながら、発展途上市場での採用を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:EVOHがシェアと成長の両方を牽引
EVOHは2026年のバリア樹脂市場シェアの24.86%を占め、2032年にかけてCAGR 5.76%で成長すると予測されています。酸素感受性の高い食品および医薬品包装における性能が、プレミアム用途でのポジションを支えています。KURARAY CO., LTD.は、20 µmのEVOHフィルムが乾燥条件下で1 cm³/m²・日未満の酸素透過率を持つと述べています。同社は2025年に、米国および日本における食品接触用途向けの国際持続可能性・炭素認証プラス(ISCC+)カバレッジを持つ100%バイオベースEVOHであるCircular Evalを発売し、包装バイヤーに認証済み素材の選択肢を提供しました。包装設計がバリア性能とサーキュラリティの認証を求める中、EVOHはバリア樹脂市場の中心であり続けています。
ポリ塩化ビニリデン(PVDC)は、アジア太平洋地域における医薬品ブリスターおよびシュリンクラップ用途に引き続き使用されており、KUREHA CORPORATIONのKuredux技術は水分保護と素材適合性を必要とする用途をサポートしています。PAは構造的強度と中程度のバリア性能を提供し、MXD6グレードのPAは改善された酸素耐性と湿度耐性を提供できます。PETおよびポリプロピレン(PP)は一般的に共押出フィルムの構造的外層として使用され、ポリビニルアルコール(PVA)は単位用量製品の水溶性コーティング素材として使用が拡大しています。ポリエチレンナフタレート(PEN)およびその他の樹脂は、高温・高透明度の包装フォーマットに使用されています。これらの素材は、使用環境がバリア、強度、透明度のバランスを必要とする場合に、コンバーターに選択肢を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
バリア機能別:酸素・ガスバリアがシェアと成長の両方を牽引
酸素・ガスバリアは2026年のバリア樹脂市場シェアの60.12%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。酸素の遮断は、デリケートな内容物を保護する必要がある食品、医薬品、化粧品のサプライチェーンにとって不可欠です。EVOHは低い酸素透過率が必要な場合に選択されることが多いです。医薬品包装は、酸素と水分の両方の要件に対応するために、1つの共押出構造にEVOHとPAを組み合わせることができ、主要素材ファミリー全体の需要を支えています。酸素保護の規模は、バリア樹脂市場における中心的な機能要件となっています。
水分・水蒸気バリアは、錠剤、農業用化学品、水溶性菓子に使用されています。EVOHの性能が高湿度の影響を受ける可能性があるため、PAとPVDCがこれらの用途で重要です。南アジアおよび東南アジア諸国連合(ASEAN)は、地域の周囲条件により水分重視のバリアグレードへの需要が強いです。PETおよびPENグレードは、透明度と機能的保護の両方を必要とする用途をサポートします。
包装タイプ別:フレキシブル包装がシェアと成長の両方を牽引
フレキシブル包装は2026年のバリア樹脂市場シェアの55.35%を占め、2032年にかけてCAGR 6.12%で成長すると予測されています。スタンドアップパウチ、レトルトパウチ、真空スキン包装は、要求の厳しい酸素透過仕様を持つより薄いバリア層の使用を促進しています。投資は、既存のリサイクルシステムに対応できるEVOH配合PEおよびPPモノマテリアルフィルムへと移行しています。2025年、BOBST、Brückner、Mitsui Chemicals, Inc.は、高い酸素・水分バリア性能を持つモノマテリアル金属化レトルト包装ソリューションを発表し、リサイクル可能なフォーマットが要求の厳しいレトルト用途に対応できることを示しました。フレキシブル構造は、リジッドフォーマットよりも単位表面積あたりより多くのバリア樹脂を必要とすることが多いです。
医薬品ブリスターパックは水分感受性の高い単位用量製品に保護層を使用し、食品トレイは共射出または熱成形多層シートを通じてEVOHを使用します。医薬品のシリアライゼーション要件は、レーザーコーディングとトレーサビリティ機能をサポートするリジッド構造を好みます。Klöckner Pentaplastは、そのkp Elite MAPトレイがトレイサーキュラリティ評価プラットフォーム(TCEP)から承認を受けたと報告しており、リサイクル設計要件がリジッドバリア用途に及んでいることを示しています。リサイクル可能なリジッド構造は、時間の経過とともにフレキシブル包装との成長差を縮小させる可能性があります。
最終用途産業別:食品・飲料がリード、医薬品・医療が拡大
食品・飲料は2026年のバリア樹脂市場シェアの58.67%を占めています。加工肉、乳製品、ケチャップ、ジュース、MAP包装農産物は、好気性腐敗を制限するためにバリア層を使用しています。事前包装されたミールキットとクイックコマース向け食料品配送は、取り扱いと温度変化を通じてパック状態を維持するフィルムへの需要を追加しています。
医薬品・医療セグメントは2032年にかけてCAGR 6.39%で成長すると予測されています。その成長は、保管と輸送中に保護を必要とするバイオロジクス、メッセンジャーRNAワクチン、遺伝子治療薬と関連しています。化粧品・パーソナルケア用途は、活性処方物の酸素および紫外線暴露を制限する包装を使用しています。農業はEVOHライニング農薬容器と多層農業用化学品パウチを使用し、工業用途にはEVOHが燃料透過を制限するのに役立つ化学ライナーや自動車燃料タンクが含まれます。UBE Corporationのナイロン6とBASF Ultramid PAグレードは、これらの用途全体の構造的バリアニーズに対応しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
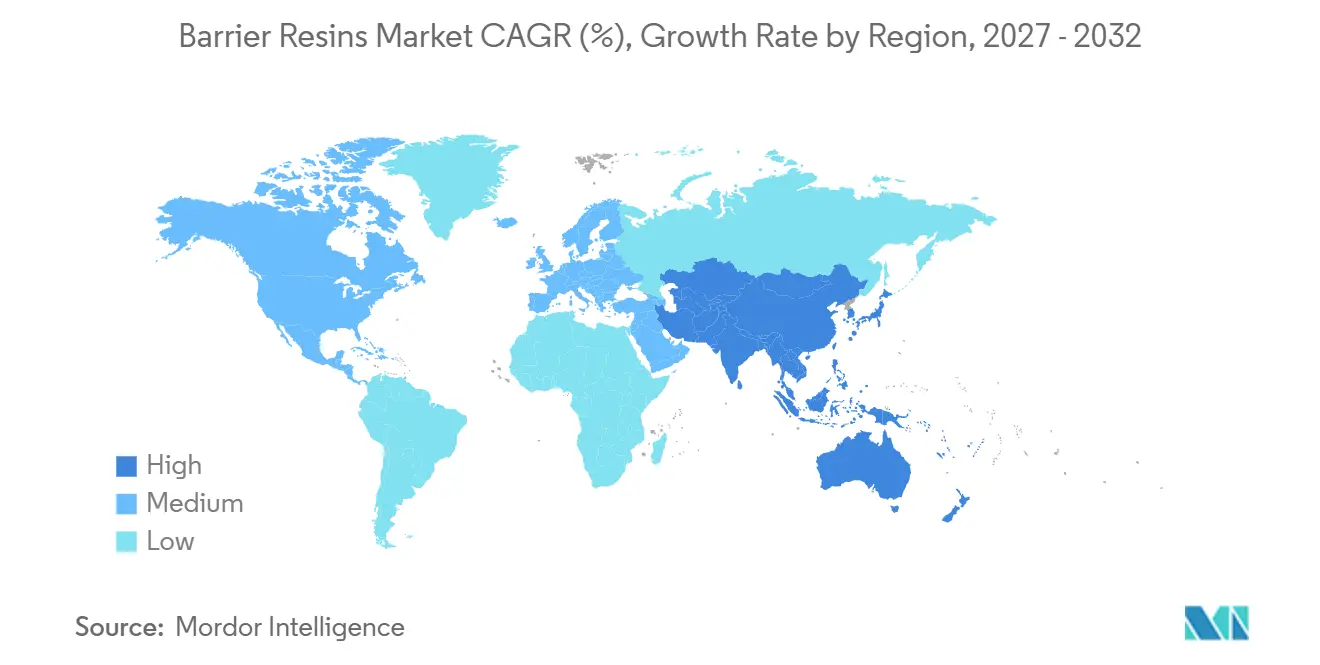
アジア太平洋は2026年のバリア樹脂市場シェアの42.35%を占め、2032年にかけてCAGR 6.27%で成長すると予測されています。中国は食品加工および医薬品製造基盤を通じて地域需要を支え、インドは包装食品消費の増加と医薬品生産の拡大を通じて成長しています。日本の食品接触包装に関するポジティブリスト制度は2025年6月1日に完全施行され、合成樹脂のコンプライアンス要件が厳格化されました。認証済み製品を持つ確立されたサプライヤーはこの環境で優位性を持つ可能性があります。韓国とASEANはモノマテリアルEVOHフィルムの開発を通じて需要を追加しています。
北米の食品加工業者はケチャップボトル、ジュース容器、真空包装肉にEVOHを使用しており、州レベルの拡大生産者責任要件がリサイクル対応モノマテリアル構造を促進しています。欧州では、包装・包装廃棄物規制がコンバーターの投資優先事項をリサイクル可能な包装へと変化させています。ドイツは特殊製造クラスターを通じて医薬品包装需要を支えています。北欧市場は紙ベースのバリア構造の代替としてEVOHおよびPVOHコーティングを採用しています。
南米および中東・アフリカは、バリア樹脂市場において規模は小さいながらも関連性のある地域を代表しています。ブラジルの加工食品・飲料セクターが南米の需要を支え、医薬品包装が特殊な要件を追加し、アルゼンチンの経済的不安定性がよりシンプルな包装構造を好む傾向があります。中東・アフリカでは、サウジアラビアと南アフリカの小売近代化が生鮮・チルド食品のコールドチェーン包装を支えています。医薬品の拡と広範な組織的小売流通は二次都市での需要を追加できますが、原料と輸送コストが素材選択に影響を与える可能性があります。
競合環境
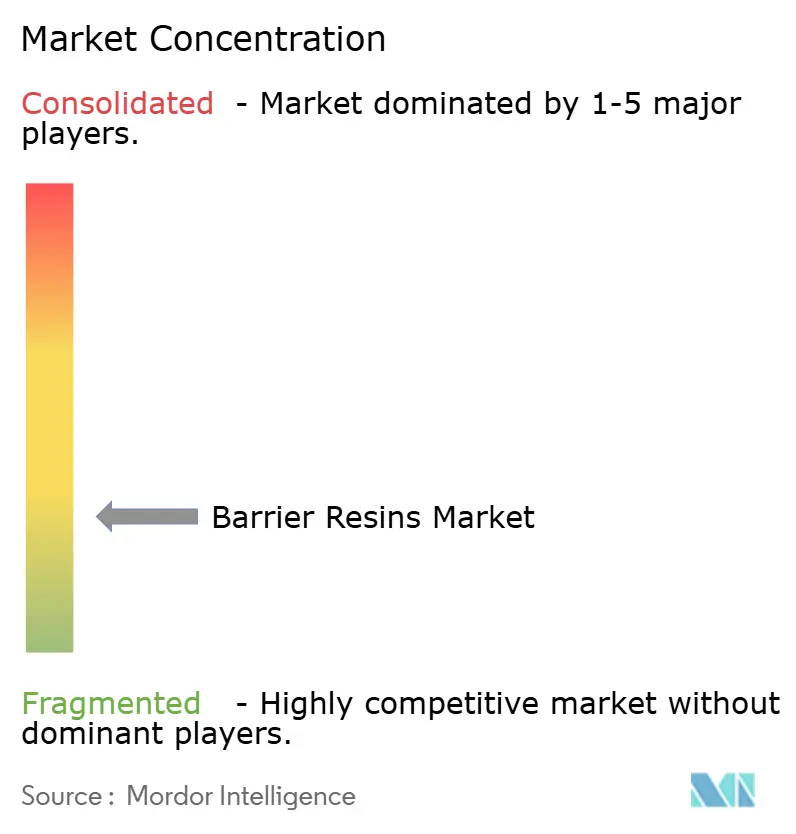
バリア樹脂市場は高度に断片化されており、上位5社にはKURARAY CO., LTD.、Mitsubishi Chemical Group Corporation、Asahi Kasei Corporation、Dow、Syensqoが含まれます。2025年、Syensqoは食品包装に使用されるIxan高バリアポリマー樹脂についてSealed Airとの供給契約を更新しました。特殊レベルでの競争は、素材性能、信頼性の高い生産能力、サステナビリティの認証に依存しています。認証済みバイオサーキュラーグレードを持つサプライヤーは、トレーサブルな素材に対するブランドオーナーの要件に対応でき、要求の厳しい用途において確立された技術サプライヤーに強い役割を与えます。
KURARAY CO., LTD.は生産能力と認証を通じてEVOHのポジションを拡大しています。同社のレポートによると、シンガポール工場は年間18,000メトリックトンのEVOH生産能力を追加する予定で、2026年末に完成予定であり、4億1,000万 米ドルの投資を表しています。Mitsubishi Chemical Group Corporationは改良されたEVOH化学とSoarnoLに基づく紙コーティングプラットフォームを開発しています。Dowもリサイクル設計フレキシブル包装向けにINNATE TF 220樹脂を発売しました。これらの動きは、製品開発がリサイクル可能な構造と特殊性能に焦点を当てていることを示しています。
中国のメーカーは中間層EVOHサプライにおいてより関連性を高めており、重慶CWSが2024年商業規模の生産を開始し、他の国内プロジェクトが輸入依存の削減を目指しています。既存企業はバイオベースおよび化学的リサイクルグレード、耐湿性処方、検証済みリサイクル可能多層構造を通じて対応できます。ArkemaのRilsan PA11およびPA12素材は、素材の代替を求めるコンバーターにPAベースの選択肢を提供し、TORAY INDUSTRIES, INC.は高度なバリアフィルムプラットフォームを供給しています。競争は、コンバーターが実証済みの性能、食品接触コンプライアンス、信頼性の高い技術サポートを必要とする場所で最も激しくなる可能性があります。
バリア樹脂業界リーダー
-
KURARAY CO., LTD.
-
Mitsubishi Chemical Group Corporation
-
Asahi Kasei Corporation
-
Dow
-
Syensqo
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:UPM Specialty MaterialsとBASFは、リサイクル可能な繊維ベース包装向けにUPMのバリアペーパーとBASFのJoncryl HPBバリア樹脂を組み合わせるために協力しました。この協力は、従来のプラスチックベースおよびポリエチレンラミネート包装の代替を可能にしながら製品保護を提供するバリア樹脂への需要を支えています。
- 2026年2月:KURARAY CO., LTD.は、そのEVALエチレンビニルアルコール(EVOH)バリア樹脂についてプラスチックリサイクル業者協会(APR)のデザイン認定を取得し、ポリエチレンフィルムリサイクルストリームとの適合性を確認しました。この認定は、製品保護とリサイクル可能性のバランスを取る高バリア包装素材を推進することで、バリア樹脂市場を支援しています。
世界のバリア樹脂市場レポートの範囲
バリア樹脂は、包装および保護構造を通じたガス、水分、その他の物質の透過を制限するために設計された特殊ポリマー素材です。特定のバリア特性を提供することで、製品品質の保持、賞味期限の延長、デリケートな内容物の保護に役立ちます。
バリア樹脂市場は、樹脂タイプ、バリア機能、包装タイプ、最終用途産業、地域によってセグメント化されています。樹脂タイプ別では、市場はエチレンビニルアルコール(EVOH)、ポリ塩化ビニリデン(PVDC)、ポリエチレンナフタレート(PEN)、ポリアミド(PA)、ポリエチレンテレフタレート(PET)、ポリエチレン(PE)、ポリプロピレン(PP)、ポリビニルアルコール(PVA/PVOH)、バイオベースバリア樹脂、その他の樹脂タイプにセグメント化されています。バリア機能別では、市場は酸素・ガスバリア、水分・水蒸気バリア、その他のバリア機能にセグメント化されています。包装タイプ別では、市場はフレキシブル包装とリジッド包装にセグメント化されています。最終用途産業別では、市場は食品・飲料、医薬品・医療、化粧品・パーソナルケア、農業、工業にセグメント化されています。レポートは15カ国のバリア樹脂の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| エチレンビニルアルコール(EVOH) |
| ポリ塩化ビニリデン(PVDC) |
| ポリエチレンナフタレート(PEN) |
| ポリアミド(PA) |
| ポリエチレンテレフタレート(PET) |
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| ポリビニルアルコール(PVA/PVOH) |
| バイオベースバリア樹脂 |
| その他の樹脂タイプ |
| 酸素・ガスバリア |
| 水分・水蒸気バリア |
| その他のバリア機能 |
| フレキシブル包装 |
| リジッド包装 |
| 食品・飲料 |
| 医薬品・医療 |
| 化粧品・パーソナルケア |
| 農業 |
| 工業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エチレンビニルアルコール(EVOH) | |
| ポリ塩化ビニリデン(PVDC) | ||
| ポリエチレンナフタレート(PEN) | ||
| ポリアミド(PA) | ||
| ポリエチレンテレフタレート(PET) | ||
| ポリエチレン(PE) | ||
| ポリプロピレン(PP) | ||
| ポリビニルアルコール(PVA/PVOH) | ||
| バイオベースバリア樹脂 | ||
| その他の樹脂タイプ | ||
| バリア機能別 | 酸素・ガスバリア | |
| 水分・水蒸気バリア | ||
| その他のバリア機能 | ||
| 包装タイプ別 | フレキシブル包装 | |
| リジッド包装 | ||
| 最終用途産業別 | 食品・飲料 | |
| 医薬品・医療 | ||
| 化粧品・パーソナルケア | ||
| 農業 | ||
| 工業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バリア樹脂市場の規模はどのくらいですか?
バリア樹脂市場規模は2026年に15.27 ビリオン 米ドルと評価され、2027年の16.01 ビリオン 米ドルから2032年には20.66 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.23%です。
バリア樹脂への需要を促進しているものは何ですか?
食品の賞味期限延長、医薬品コールドチェーン包装、リサイクル可能なモノマテリアル設計、PFASフリー素材の代替が需要を支えています。
2026年に最大のシェアを持った樹脂タイプはどれですか?
EVOHが2026年に24.86%のシェアを保有しました。
2026年に最大のシェアを持った包装タイプはどれですか?
フレキシブル包装が2026年に55.35%のシェアを保有しました。