
Tamaño y Participación del Mercado de Resinas de Barrera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas de Barrera por Mordor Intelligence
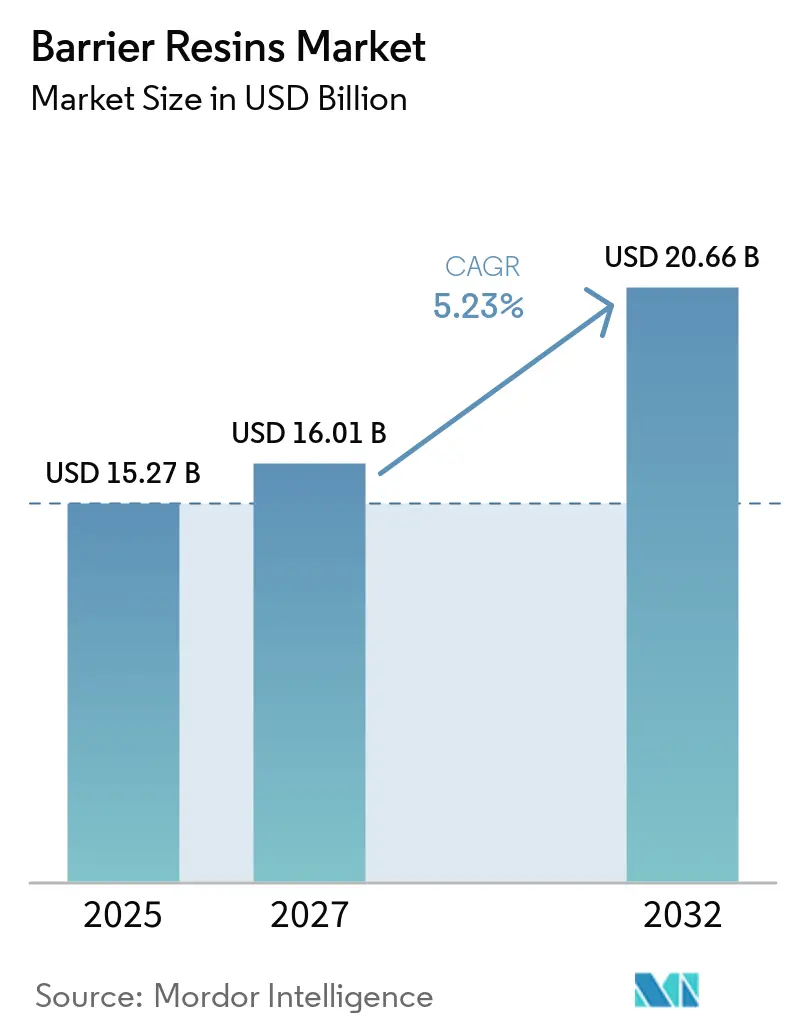
El tamaño del Mercado de Resinas de Barrera fue valorado en 15,27 mil millones de USD en 2026 y se estima que crecerá desde 16,01 mil millones de USD en 2027 hasta alcanzar los 20,66 mil millones de USD en 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032). El mercado de resinas de barrera está respaldado por la demanda de alimentos envasados que se mantienen frescos a lo largo de ciclos de distribución más prolongados. Las normativas de envases en Europa están orientando la inversión de los convertidores hacia materiales que combinan rendimiento de barrera con reciclabilidad. La cadena de frío farmacéutica también está incrementando la demanda de grados utilizados en medicamentos sensibles y biológicos. Estos cambios favorecen a los proveedores que pueden combinar soporte técnico, materiales certificados y un suministro estable. El mercado de resinas de barrera presenta, por tanto, oportunidades en estructuras reciclables, recubrimientos a base de papel y películas farmacéuticas especializadas, especialmente donde los convertidores necesitan soporte de procesamiento confiable, opciones de materiales en contacto con alimentos conformes y una vía práctica hacia diseños de envases orientados al reciclaje, mientras que la interacción de los volúmenes de envases alimentarios y las aplicaciones médicas de mayor valor también respalda un requisito más amplio de rendimiento técnico consistente en formatos de envase muy diferentes, desde bolsas de alimentos ligeras hasta envases médicos que requieren una protección confiable durante el almacenamiento, la distribución y el uso final en diversas cadenas de suministro y condiciones operativas de los clientes.
Conclusiones Clave del Informe
- Por tipo de resina, el alcohol etilén vinílico (EVOH) representó el 24,86% de la participación del mercado de resinas de barrera en 2026 y se prevé que avance a una CAGR del 5,76% hasta 2032.
- Por función de barrera, la barrera de oxígeno y gas representó el 60,12% de la participación del mercado de resinas de barrera en 2026 y se prevé que avance a una CAGR del 5,91% hasta 2032.
- Por tipo de envase, el envase flexible representó el 55,35% de la participación del mercado de resinas de barrera en 2026 y se prevé que avance a una CAGR del 6,12% hasta 2032.
- Por industria de uso final, alimentos y bebidas representó el 58,67% de la participación del mercado de resinas de barrera en 2026, mientras que se prevé que el segmento farmacéutico y médico avance a una CAGR del 6,39% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,35% de la participación del mercado de resinas de barrera en 2026 y se prevé que avance a una CAGR del 6,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Resinas de Barrera
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Vida Útil Prolongada para Alimentos y Bebidas Envasados | +1.8% | Global; mayor intensidad en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Cadena de Frío Farmacéutica y Envases para Medicamentos Sensibles | +1.4% | América del Norte y UE como principales; APAC en rápida expansión | Mediano plazo (2–4 años) |
| Sustitución de Materiales de Barrera Libres de PFAS y Libres de Flúor | +1.0% | UE como núcleo; extensión a América del Norte y Japón | Corto plazo (≤ 2 años) |
| Desarrollo de Envases de Barrera Reciclables de Mono-Material | +0.8% | UE y APAC como núcleo; América del Norte en desarrollo | Mediano plazo (2–4 años) |
| Requisitos de Durabilidad para Envases de Comercio Electrónico y Conveniencia | +0.5% | APAC y América del Norte; en crecimiento en MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Vida Útil Prolongada para Alimentos y Bebidas Envasados
La extensión de la vida útil reduce las pérdidas de productos en las cadenas de suministro minoristas y de servicios de alimentación, por lo que tiene un valor directo para los minoristas que gestionan el deterioro, la rotación de inventario y la disponibilidad de productos en diferentes categorías alimentarias, y también ayuda a los productores de alimentos a cumplir los requisitos de distribución sin depender únicamente de envases más pesados o rutas de entrega más cortas. Una capa de EVOH de 1 mm puede proporcionar una barrera de oxígeno comparable a una pared de 10 metros de Polietileno de Baja Densidad (LDPE), lo que permite que estructuras multicapa más delgadas protejan la frescura de los alimentos. Las comidas listas para consumir y los pedidos de comestibles por comercio rápido necesitan películas que puedan soportar condiciones de manipulación más exigentes que las de una exposición convencional en estantería, incluidas cargas repetidas, entrega y cambios de temperatura temporales. Esta necesidad es particularmente relevante donde la capacidad de la cadena de frío es limitada y los envases deben mantener su rendimiento más allá de un ciclo estándar de estantería minorista. El Envasado en Atmósfera Modificada (MAP) con EVOH puede extender la vida útil refrigerada de proteínas a 21-28 días, en comparación con los 7-10 días sin protección de barrera. Estas necesidades operativas mantienen el envase de alimentos como una base de demanda importante para el mercado de resinas de barrera, ya que respaldan tanto la reducción de residuos como los requisitos de calidad del producto.
Cadena de Frío Farmacéutica y Envases para Medicamentos Sensibles
El uso en la cadena de frío farmacéutica requiere especificaciones de barrera más exigentes que el envase de alimentos, porque el contenido puede perder estabilidad tras la exposición a la humedad o al oxígeno, y el material también debe funcionar de manera consistente durante el almacenamiento, la manipulación, el transporte y el entorno final de dispensación. Un fallo en el envase puede afectar la calidad del producto, los requisitos de documentación y el suministro al paciente, lo que hace que los materiales y proveedores validados sean importantes para los clientes farmacéuticos. Las terapias celulares y génicas almacenadas a −70 °C necesitan películas que mantengan la integridad estructural durante la distribución criogénica y la manipulación posterior. Las estructuras multicapa especializadas de Poliamida (PA) y EVOH son adecuadas para estos requisitos porque combinan protección con el rendimiento mecánico necesario en la distribución. Los biológicos, las vacunas de ARN mensajero y las terapias génicas son sensibles a la humedad y al oxígeno, lo que respalda la demanda de grados premium en el mercado de resinas de barrera. Esta base de aplicaciones ofrece a los proveedores una fuente de demanda menos vinculada a los volúmenes rutinarios de envases de alimentos y más estrechamente ligada al rendimiento técnico validado.
Desarrollo de Envases de Barrera Reciclables de Mono-Material
El envase reciclable de mono-material está aumentando el interés en los grados de EVOH diseñados para un bajo contenido de resina, especialmente donde los propietarios de marcas necesitan mantener la protección contra el oxígeno sin salirse de las directrices de reciclaje establecidas. El desafío técnico consiste en mantener la integridad del envase, la procesabilidad y el rendimiento de barrera en una estructura diseñada para una vía de fin de vida más práctica. Estos grados pueden proporcionar protección contra el oxígeno al tiempo que respaldan estructuras que se ajustan a las directrices de diseño para el reciclaje y reducen la dependencia de diseños de materiales mixtos. En agosto de 2025, PTT Global Chemical, TPN FlexPak y Windmoeller & Hoelscher lanzaron una película de Polietileno Orientado en Dirección de Máquina (MDOPE) de 7 capas de mono-material con EVOH para envases de alimentos. Las empresas declararon que la película logró una reciclabilidad del 100% cumpliendo al mismo tiempo los requisitos de protección contra el oxígeno. La orientación en dirección de máquina ayuda a distribuir una capa de barrera a un menor espesor, lo que puede preservar el rendimiento del envase al tiempo que reduce el material de barrera requerido. Este desarrollo crea una vía de producto de mayor valor en el mercado de resinas de barrera para los proveedores que pueden cumplir simultáneamente los requisitos de reciclaje y procesamiento.
Sustitución de Materiales de Barrera Libres de PFAS y Libres de Flúor
La acción regulatoria sobre las sustancias per- y polifluoroalquílicas está aumentando la demanda de materiales de barrera alternativos tanto en envases de plástico como de papel, y también desplaza las prioridades de desarrollo desde un enfoque estrecho en la eficiencia de barrera hacia sistemas de materiales que puedan reciclarse, procesarse y aprobarse para uso en contacto con alimentos. El Reglamento Europeo de Envases y Residuos de Envases entró en vigor en febrero de 2025 y establece requisitos que respaldan el diseño de envases reciclables[1]. CLARIANT introdujo sus auxiliares de procesamiento de polímeros libres de Sustancias Per- y Polifluoroalquílicas (PFAS) AddWorks en 2025 para la extrusión de poliolefinas. Mitsubishi Chemical Group Corporation desarrolló un recubrimiento de solución EVOH SoarnoL para envases de papel que proporciona resistencia al aceite a altas temperaturas y bajo estrés de plegado. Los convertidores de papel que se alejan de los recubrimientos de PFAS necesitan materiales que mantengan el rendimiento funcional al tiempo que se ajusten a los objetivos de reciclabilidad y a los procesos de conversión existentes. Este cambio amplía los usos potenciales del EVOH más allá de las películas plásticas multicapa en el mercado de resinas de barrera y crea una nueva vía técnica para el envase de papel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Reciclaje y Separación de Envases Multicapa | -0.5% | Global; mayor impacto en la UE y América del Norte | Mediano plazo (2–4 años) |
| Volatilidad del Precio de las Materias Primas y Primas de Resinas Especiales | -0.4% | Global; más agudo en Asia y la UE | Corto plazo (≤ 2 años) |
| Riesgo de Aprobación de Contacto con Alimentos y Certificación de Reciclabilidad | -0.3% | UE, Japón, América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Reciclaje y Separación de Envases Multicapa
Las estructuras multicapa pueden proteger los productos de manera eficaz, pero son difíciles de separar en los sistemas convencionales de reciclaje mecánico que no fueron diseñados para construcciones de películas complejas, y el problema es más visible en los envases flexibles porque las capas delgadas están optimizadas para el rendimiento en uso más que para la separación tras el uso. A menudo combinan capas de EVOH, PA, tereftalato de polietileno (PET) y poliolefinas con diferente comportamiento de procesamiento y diferentes vías de reciclaje. Los investigadores informaron que el EVOH y el polietileno no polar pueden separarse en fases durante el procesamiento en fusión, reduciendo las propiedades del material reciclado a menos que se utilicen compatibilizadores. Este problema técnico limita el uso de alta carga de barrera en ubicaciones con normas de reciclaje más estrictas y aumenta la carga de desarrollo para los productores de películas. La Universidad Estatal de Míchigan está desarrollando películas multicapa a base de poliéster destinadas a las corrientes de reciclaje existentes con el apoyo del Departamento de Energía de los Estados Unidos[2]. Hasta que dichas soluciones se utilicen a escala, la complejidad del reciclaje seguirá siendo una restricción para el mercado de resinas de barrera, ya que los propietarios de marcas y los convertidores necesitan vías prácticas de fin de vida.
Volatilidad del Precio de las Materias Primas y Primas de Resinas Especiales
La producción de EVOH tiene una alta exposición a los costos del etileno y del monómero de acetato de vinilo, lo que hace que el precio de las resinas especiales sea sensible a los cambios en el mercado petroquímico, por lo que los proveedores y convertidores deben planificar las fluctuaciones de costos mientras mantienen la calidad y consistencia necesarias para usos de envases sensibles. El movimiento de precios en estas materias primas puede elevar los costos de conversión de las resinas especiales y complicar la fijación de precios a largo plazo para los convertidores. La presión de costos puede ser difícil de trasladar para los convertidores en aplicaciones de alimentos envasados sensibles al precio, especialmente donde el envase es una parte visible del costo del producto. También puede fomentar la calificación de grados nacionales de menor costo donde los requisitos técnicos son menos exigentes y la consistencia del material es menos crítica. Los grados premium mantienen una ventaja cuando las aplicaciones requieren un rendimiento de barrera consistente y un uso validado en contacto con alimentos o en aplicaciones farmacéuticas. Estas condiciones de costo pueden frenar la adopción en los mercados en desarrollo al tiempo que mantienen la presión sobre los márgenes de los convertidores en el mercado de resinas de barrera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El EVOH Ancla Tanto la Participación como el Crecimiento
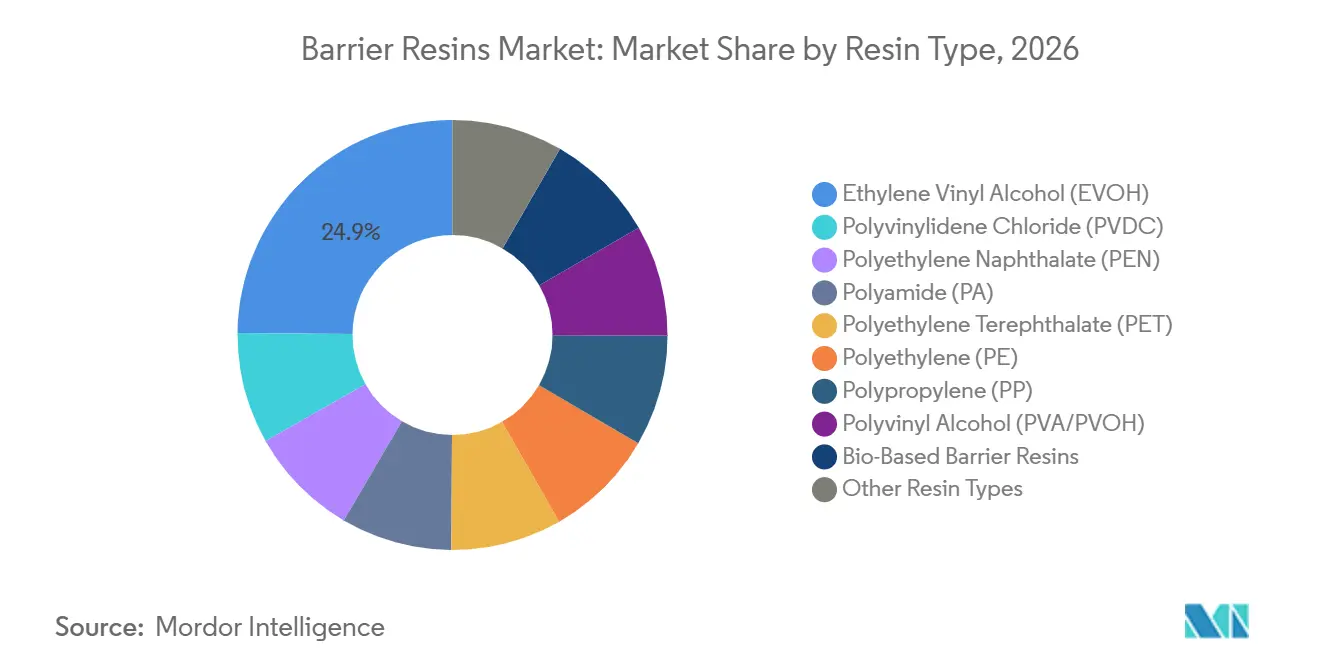
El EVOH representó el 24,86% de la participación del mercado de resinas de barrera en 2026 y se proyecta que avance a una CAGR del 5,76% hasta 2032. Su rendimiento en envases de alimentos y farmacéuticos sensibles al oxígeno respalda su posición en aplicaciones premium. KURARAY CO., LTD. declara que una película de EVOH de 20 µm tiene una transmisión de oxígeno inferior a 1 cm³/m²·día en condiciones secas. La empresa introdujo Circular Eval, un EVOH 100% de base biológica, en 2025 con cobertura de Certificación Internacional de Sostenibilidad y Carbono Plus para aplicaciones en contacto con alimentos en los Estados Unidos y Japón, ofreciendo a los compradores de envases una opción de material certificado. El EVOH sigue siendo central en el mercado de resinas de barrera a medida que los diseños de envases buscan rendimiento de barrera y credenciales de circularidad.
El cloruro de polivinilideno (PVDC) continúa sirviendo para usos en blíster farmacéutico y envoltura retráctil en Asia-Pacífico, mientras que la tecnología Kuredux de KUREHA CORPORATION respalda aplicaciones que requieren protección contra la humedad y compatibilidad de materiales. La PA contribuye con resistencia estructural y rendimiento de barrera moderado, mientras que la PA de grado MXD6 puede proporcionar mayor resistencia al oxígeno y tolerancia a la humedad. El PET y el polipropileno (PP) se utilizan generalmente como capas externas estructurales en películas coextruidas, mientras que el alcohol polivinílico (PVA) está ganando uso como material de recubrimiento soluble en agua para productos de dosis unitaria. El naftalato de polietileno (PEN) y otras resinas sirven para formatos de envase de alta temperatura y alta claridad. Estos materiales ofrecen a los convertidores opciones donde el entorno de uso requiere un equilibrio de barrera, resistencia y claridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función de Barrera: La Barrera de Oxígeno y Gas Ancla Tanto la Participación como el Crecimiento
La barrera de oxígeno y gas representó el 60,12% de la participación del mercado de resinas de barrera en 2026 y se proyecta que avance a una CAGR del 5,91% hasta 2032. La exclusión de oxígeno es esencial para las cadenas de suministro de alimentos, farmacéuticos y cosméticos que necesitan proteger contenidos sensibles. El EVOH se selecciona frecuentemente donde se requiere una baja tasa de transmisión de oxígeno. El envase farmacéutico puede combinar EVOH con PA en una estructura coextruida para abordar tanto los requisitos de oxígeno como de humedad, respaldando la demanda en las principales familias de materiales. La escala de la protección contra el oxígeno la convierte en un requisito funcional central en el mercado de resinas de barrera.
La barrera de humedad y vapor de agua sirve para tabletas, productos químicos agrícolas y confitería soluble en agua. La PA y el PVDC son importantes en estos usos porque el rendimiento del EVOH puede verse afectado por la alta humedad. El sur de Asia y la Asociación de Naciones del Sudeste Asiático (ASEAN) tienen una mayor demanda de grados de barrera enfocados en la humedad debido a las condiciones ambientales locales. Los grados de PET y PEN respaldan aplicaciones que necesitan tanto claridad como protección funcional.
Por Tipo de Envase: El Envase Flexible Ancla Tanto la Participación como el Crecimiento
El envase flexible representó el 55,35% de la participación del mercado de resinas de barrera en 2026 y se proyecta que avance a una CAGR del 6,12% hasta 2032. Las bolsas de pie, las bolsas de retorta y el envasado al vacío con piel impulsan el uso de capas de barrera más delgadas con exigentes especificaciones de transmisión de oxígeno. La inversión se está orientando hacia películas de mono-material de PE y PP integradas con EVOH que puedan incorporarse a los sistemas de reciclaje existentes. En 2025, BOBST, Brückner y Mitsui Chemicals, Inc. anunciaron una solución de envase de retorta metalizado de mono-material con alto rendimiento de barrera contra el oxígeno y la humedad, demostrando que los formatos reciclables pueden abordar usos de retorta exigentes. Las construcciones flexibles a menudo requieren más resina de barrera por unidad de superficie que los formatos rígidos.
Los blísteres farmacéuticos utilizan capas protectoras para productos de dosis unitaria sensibles a la humedad, mientras que las bandejas de alimentos utilizan EVOH mediante co-inyección o láminas multicapa termoformadas. Los requisitos de serialización en productos farmacéuticos favorecen las estructuras rígidas que admiten la codificación láser y las funciones de seguimiento y trazabilidad. Klöckner Pentaplast informó que sus bandejas kp Elite MAP recibieron un aval de la Plataforma de Evaluación de Circularidad de Bandejas (TCEP), ilustrando cómo los requisitos de diseño para el reciclaje están llegando a las aplicaciones de barrera rígida. Las estructuras rígidas reciclables pueden reducir la diferencia de crecimiento con el envase flexible con el tiempo.
Por Industria de Uso Final: Alimentos y Bebidas Lidera, Mientras que Farmacéutico y Médico se Expande
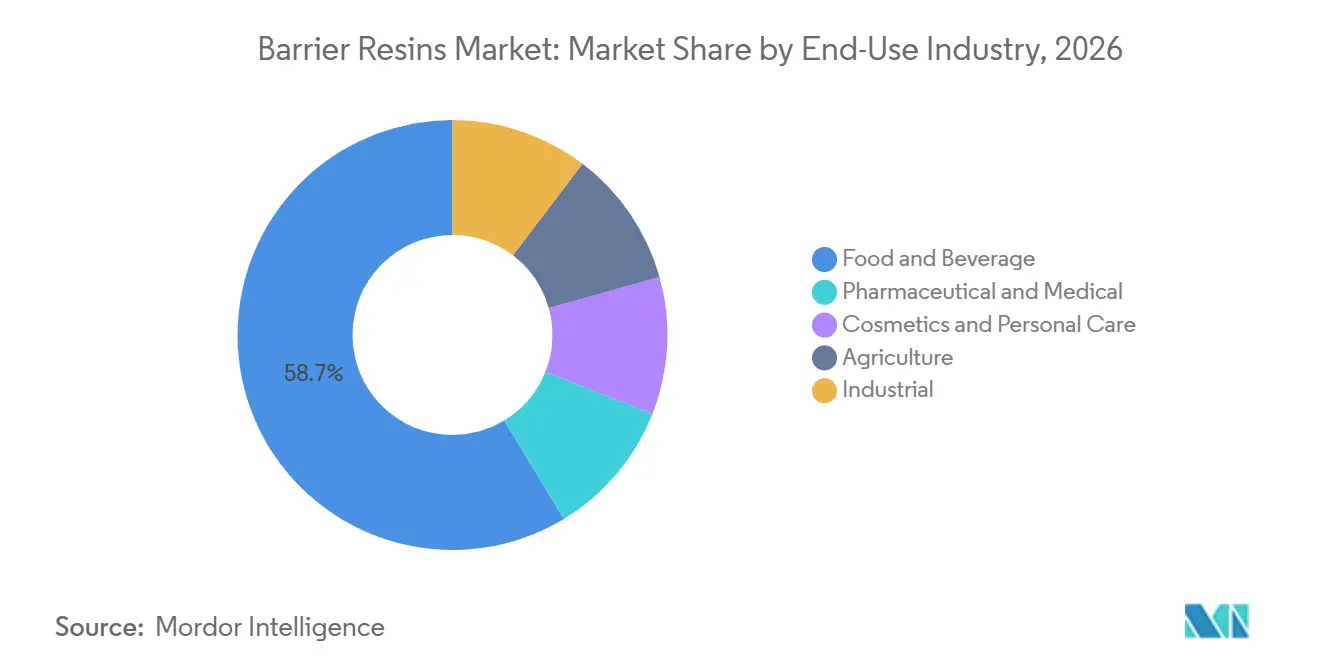
Alimentos y bebidas representó el 58,67% de la participación del mercado de resinas de barrera en 2026. Las carnes procesadas, los productos lácteos, el kétchup, el jugo y los productos envasados en MAP utilizan capas de barrera para limitar el deterioro aeróbico. Los kits de comidas preenvasadas y la entrega de comestibles por comercio rápido añaden demanda de películas que mantengan las condiciones del envase durante la manipulación y los cambios de temperatura.
Se proyecta que el segmento farmacéutico y médico avance a una CAGR del 6,39% hasta 2032. Su crecimiento está vinculado a los biológicos, las vacunas de ARN mensajero y las terapias génicas que necesitan protección durante el almacenamiento y el transporte. Las aplicaciones de cosméticos y cuidado personal utilizan envases que limitan la exposición al oxígeno y a los rayos ultravioleta para formulaciones activas. La agricultura utiliza contenedores de pesticidas revestidos con EVOH y bolsas agroquímicas multicapa, mientras que los usos industriales incluyen revestimientos químicos y tanques de combustible para automóviles, donde el EVOH ayuda a limitar la permeación del combustible. Los grados de nylon 6 de UBE Corporation y los grados de PA Ultramid de BASF sirven para necesidades estructurales de barrera en estas aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
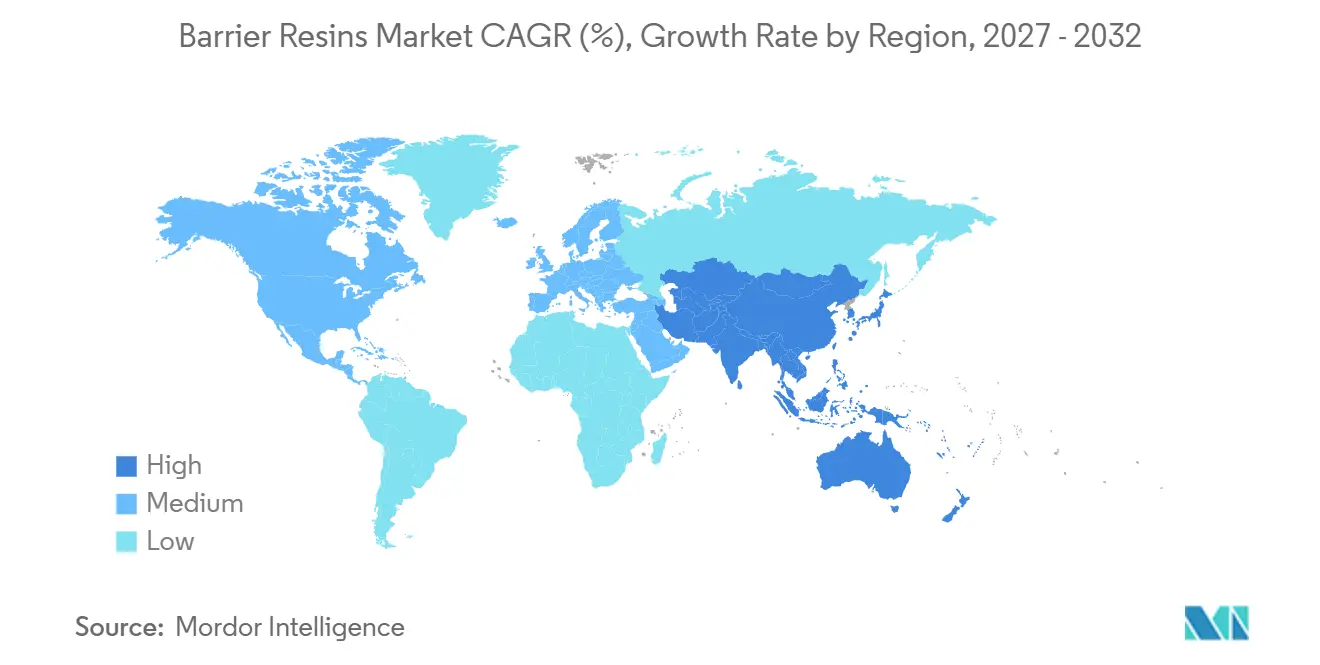
Asia-Pacífico representó el 42,35% de la participación del mercado de resinas de barrera en 2026 y se proyecta que avance a una CAGR del 6,27% hasta 2032. China respalda la demanda regional a través de su base de procesamiento de alimentos y fabricación farmacéutica, mientras que India se está expandiendo mediante un mayor consumo de alimentos envasados y producción farmacéutica. El sistema de Lista Positiva de Japón para envases en contacto con alimentos entró en plena implementación el 1 de junio de 2025, lo que endureció los requisitos de cumplimiento para las resinas sintéticas. Los proveedores establecidos con productos certificados pueden tener una ventaja en este entorno. Corea del Sur y la ASEAN añaden demanda a través del desarrollo de películas de EVOH de mono-material.
Los procesadores de alimentos de América del Norte utilizan EVOH en botellas de kétchup, envases de jugo y carne envasada al vacío, mientras que los requisitos de Responsabilidad Extendida del Productor a nivel estatal fomentan las estructuras de mono-material compatibles con el reciclaje. En Europa, el Reglamento de Envases y Residuos de Envases está cambiando las prioridades de inversión de los convertidores hacia envases reciclables. Alemania respalda la demanda de envases farmacéuticos a través de clústeres de fabricación especializados. Los mercados nórdicos están adoptando recubrimientos de EVOH y PVOH como alternativas para estructuras de barrera a base de papel.
América del Sur y Oriente Medio y África representan áreas más pequeñas pero relevantes para el mercado de resinas de barrera. El sector de alimentos procesados y bebidas de Brasil sustenta la demanda en América del Sur, mientras que el envase farmacéutico añade requisitos especializados, y la volatilidad económica de Argentina puede favorecer estructuras de envase más simples. En Oriente Medio y África, la modernización del comercio minorista en Arabia Saudita y Sudáfrica respalda el envase de cadena de frío para alimentos frescos y refrigerados. La expansión farmacéutica y una distribución minorista organizada más amplia pueden añadir demanda en ciudades secundarias, aunque los costos de materias primas y flete pueden afectar la selección de materiales.

Panorama Competitivo
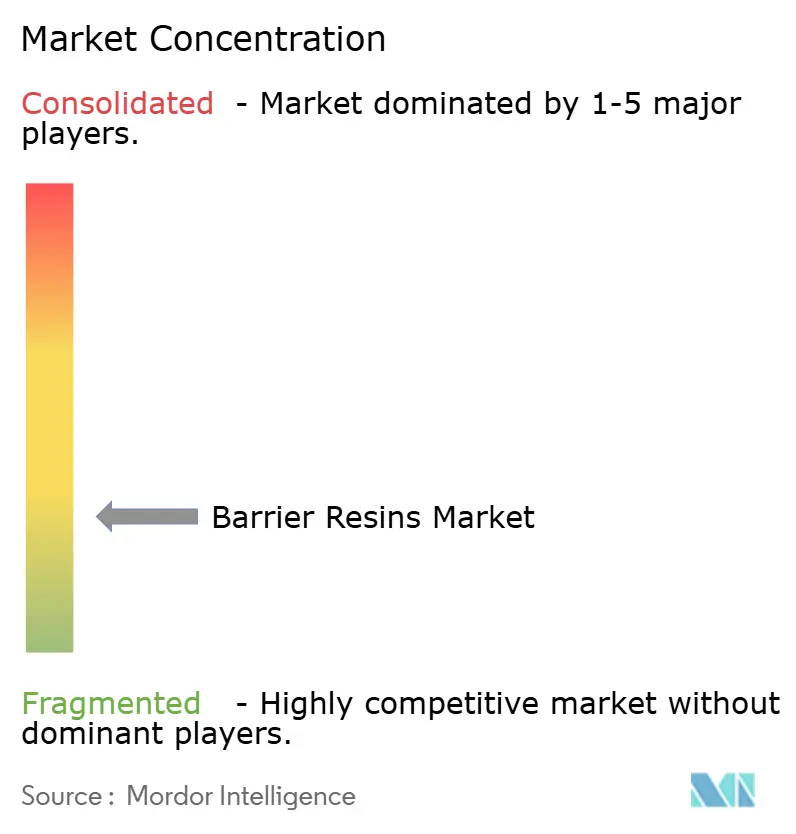
El mercado de resinas de barrera está muy fragmentado, con los cinco principales actores siendo KURARAY CO., LTD., Mitsubishi Chemical Group Corporation, Asahi Kasei Corporation, Dow y Syensqo. En 2025, Syensqo renovó su acuerdo de suministro con Sealed Air para la resina polimérica de alta barrera Ixan utilizada en envases de alimentos. La competencia a nivel de especialidad depende del rendimiento del material, la capacidad confiable y las credenciales de sostenibilidad. Los proveedores con grados bio-circulares certificados pueden satisfacer los requisitos de los propietarios de marcas en cuanto a materiales trazables, lo que otorga a los proveedores de tecnología establecidos un papel sólido en aplicaciones exigentes.
KURARAY CO., LTD. está expandiendo su posición en EVOH a través de capacidad y certificación. Su informe indica que la planta de Singapur añadirá 18.000 toneladas métricas por año de capacidad de EVOH, con una finalización programada para finales de 2026, y representa una inversión de 410 millones de USD. Mitsubishi Chemical Group Corporation está desarrollando química de EVOH modificado y una plataforma de recubrimiento de papel basada en SoarnoL. Dow también ha introducido la resina INNATE TF 220 para envases flexibles diseñados para la reciclabilidad. Estos movimientos muestran que el desarrollo de productos está enfocado en estructuras reciclables y rendimiento especializado.
Los productores chinos se están volviendo más relevantes en el suministro de EVOH de nivel medio, con Chongqing CWS iniciando la producción a escala comercial en 2024 y otros proyectos nacionales orientados a reducir la dependencia de las importaciones. Los actores establecidos pueden responder a través de grados de base biológica y reciclados químicamente, formulaciones resistentes a la humedad y estructuras multicapa reciclables validadas. Los materiales PA11 y PA12 Rilsan de Arkema ofrecen opciones a base de PA para los convertidores que buscan alternativas de materiales, mientras que TORAY INDUSTRIES, INC. suministra plataformas avanzadas de películas de barrera. Es probable que la competencia siga siendo más intensa donde los convertidores requieren rendimiento probado, cumplimiento en contacto con alimentos y soporte técnico confiable.
Líderes de la Industria de Resinas de Barrera
-
KURARAY CO., LTD.
-
Mitsubishi Chemical Group Corporation
-
Asahi Kasei Corporation
-
Dow
-
Syensqo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: UPM Specialty Materials y BASF colaboraron para combinar los papeles de barrera de UPM con las resinas de barrera Joncryl HPB de BASF para envases reciclables a base de fibra. La colaboración respalda la demanda de resinas de barrera que proporcionan protección al producto al tiempo que permiten alternativas al envase convencional a base de plástico y laminado con polietileno.
- Febrero de 2026: KURARAY CO., LTD. recibió el Reconocimiento de Diseño de la Asociación de Recicladores de Plástico (APR) por su resina de barrera de alcohol etilén vinílico (EVOH) EVAL, confirmando la compatibilidad con las corrientes de reciclaje de películas de polietileno. El reconocimiento respalda el mercado de resinas de barrera al avanzar en materiales de envase de alta barrera que equilibran la protección del producto con la reciclabilidad.


Alcance del Informe Global del Mercado de Resinas de Barrera
Las resinas de barrera son materiales poliméricos especializados diseñados para limitar la transmisión de gases, humedad y otras sustancias a través de envases y estructuras protectoras. Ayudan a preservar la calidad del producto, extender la vida útil y proteger contenidos sensibles al proporcionar propiedades de barrera específicas.
El Mercado de Resinas de Barrera está segmentado por tipo de resina, función de barrera, tipo de envase, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en alcohol etilén vinílico (EVOH), cloruro de polivinilideno (PVDC), naftalato de polietileno (PEN), poliamida (PA), tereftalato de polietileno (PET), polietileno (PE), polipropileno (PP), alcohol polivinílico (PVA/PVOH), resinas de barrera de base biológica y otros tipos de resina. Por función de barrera, el mercado está segmentado en barrera de oxígeno y gas, barrera de humedad y vapor de agua, y otras funciones de barrera. Por tipo de envase, el mercado está segmentado en envase flexible y envase rígido. Por industria de uso final, el mercado está segmentado en alimentos y bebidas, farmacéutico y médico, cosméticos y cuidado personal, agricultura e industrial. El informe también cubre el tamaño del mercado y los pronósticos de resinas de barrera en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Alcohol Etilén Vinílico (EVOH) |
| Cloruro de Polivinilideno (PVDC) |
| Naftalato de Polietileno (PEN) |
| Poliamida (PA) |
| Tereftalato de Polietileno (PET) |
| Polietileno (PE) |
| Polipropileno (PP) |
| Alcohol Polivinílico (PVA/PVOH) |
| Resinas de Barrera de Base Biológica |
| Otros Tipos de Resina |
| Barrera de Oxígeno y Gas |
| Barrera de Humedad y Vapor de Agua |
| Otras Funciones de Barrera |
| Envase Flexible |
| Envase Rígido |
| Alimentos y Bebidas |
| Farmacéutico y Médico |
| Cosméticos y Cuidado Personal |
| Agricultura |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Alcohol Etilén Vinílico (EVOH) | |
| Cloruro de Polivinilideno (PVDC) | ||
| Naftalato de Polietileno (PEN) | ||
| Poliamida (PA) | ||
| Tereftalato de Polietileno (PET) | ||
| Polietileno (PE) | ||
| Polipropileno (PP) | ||
| Alcohol Polivinílico (PVA/PVOH) | ||
| Resinas de Barrera de Base Biológica | ||
| Otros Tipos de Resina | ||
| Por Función de Barrera | Barrera de Oxígeno y Gas | |
| Barrera de Humedad y Vapor de Agua | ||
| Otras Funciones de Barrera | ||
| Por Tipo de Envase | Envase Flexible | |
| Envase Rígido | ||
| Por Industria de Uso Final | Alimentos y Bebidas | |
| Farmacéutico y Médico | ||
| Cosméticos y Cuidado Personal | ||
| Agricultura | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resinas de barrera?
El tamaño del Mercado de Resinas de Barrera fue valorado en 15,27 mil millones de USD en 2026 y se estima que crecerá desde 16,01 mil millones de USD en 2027 hasta alcanzar los 20,66 mil millones de USD en 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de resinas de barrera?
La mayor vida útil de los alimentos, el envase de cadena de frío farmacéutica, los diseños reciclables de mono-material y la sustitución de materiales libres de PFAS respaldan la demanda.
¿Qué tipo de resina tuvo la mayor participación en 2026?
El EVOH tuvo una participación del 24,86% en 2026.
¿Qué tipo de envase tuvo la mayor participación en 2026?
El envase flexible tuvo una participación del 55,35% en 2026.


 Sus datos están seguros y nunca se venden ni se comparten.
