
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
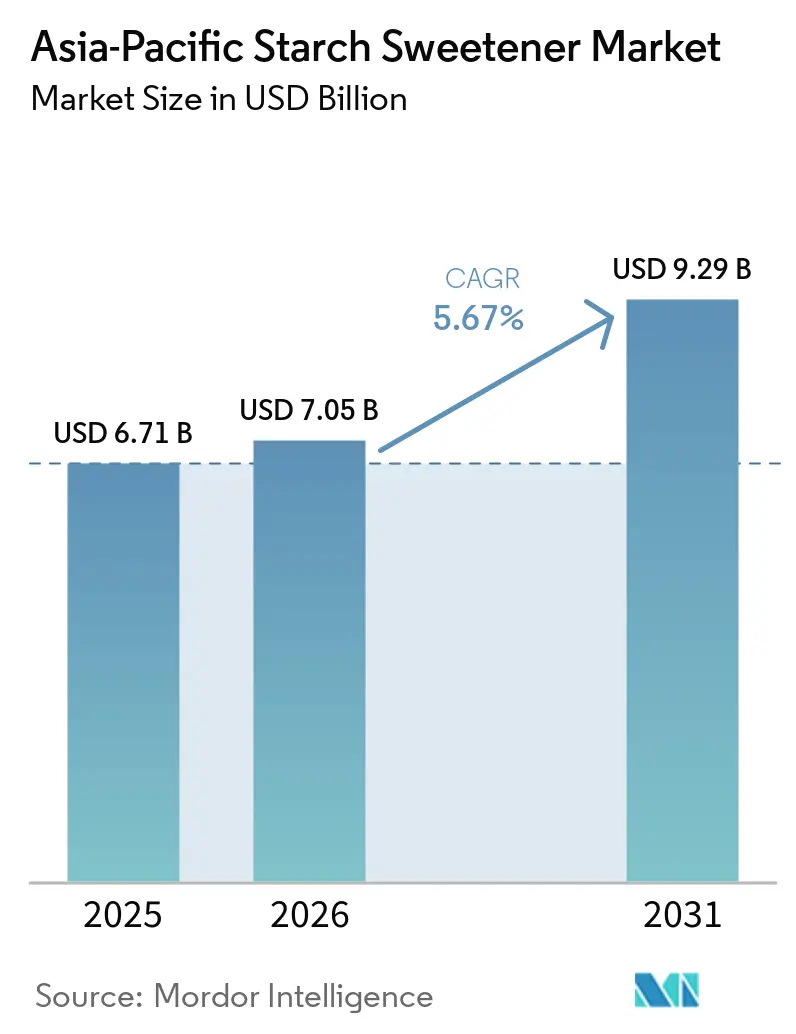
| Tamanho do mercado no ano base (2025) | 6.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adoçantes de Amido da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de adoçantes de amido da Ásia-Pacífico foi avaliado em 6,71 bilhões de USD em 2025 e estima-se que cresça de 7,05 bilhões de USD em 2026 para atingir 9,29 bilhões de USD até 2031, a um CAGR de 5,67% durante o período de previsão (2026-2031). A base de processamento de alimentos da região fornece a demanda central por xaropes de glicose, xarope de milho de alta frutose, dextrina e ingredientes relacionados utilizados em alimentos preparados e formulações industriais. A atividade de processamento de alimentos da Índia está se expandindo juntamente com a demanda por alimentos embalados, o que sustenta a compra regular de insumos de adoçantes funcionais por fabricantes de alimentos. O mercado também é moldado pela disponibilidade de matérias-primas, capacidade de processamento e pelas especificações exigidas pelos clientes dos setores de bebidas, panificação, laticínios e farmacêutico. A base estabelecida de moagem úmida de milho da China oferece escala aos fornecedores, enquanto o processamento de mandioca do Sudeste Asiático oferece aos compradores outra opção de fornecimento para produtos que requerem diferentes características funcionais.
Principais Conclusões do Relatório
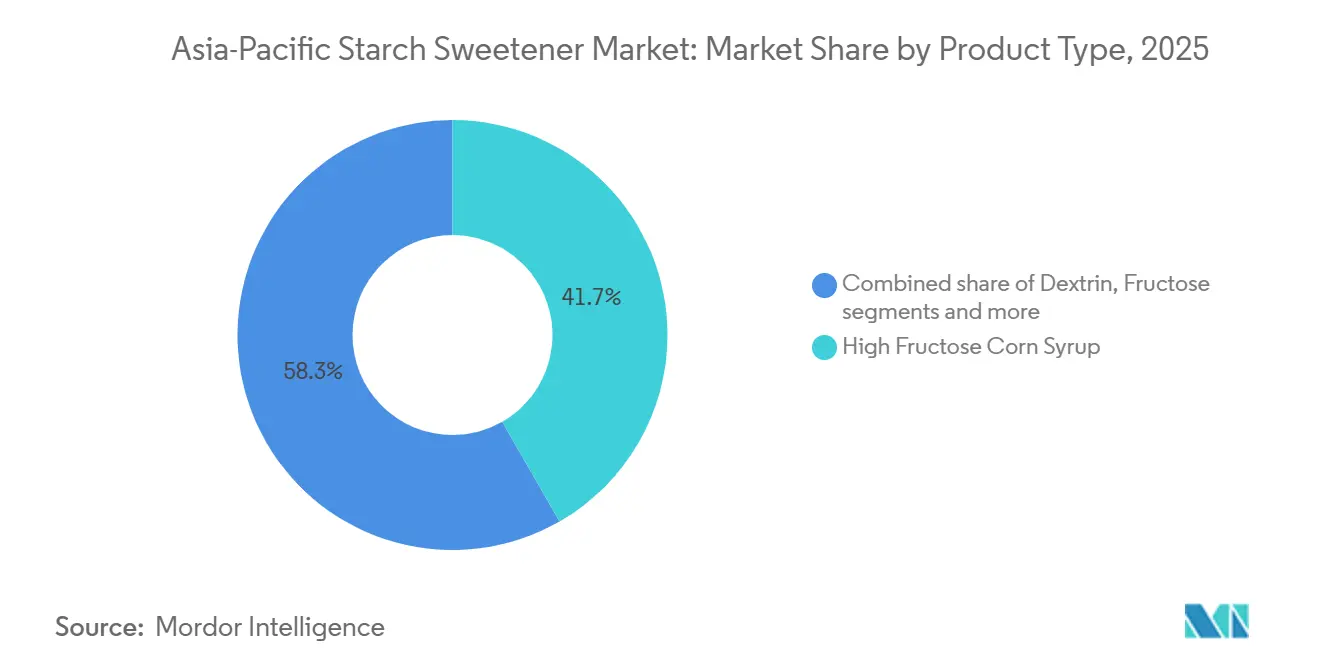
- Por tipo de produto, o xarope de milho de alta frutose detinha 41,72% da participação do mercado de adoçantes de amido da Ásia-Pacífico em 2025, enquanto o xarope de glicose tem previsão de crescer a um CAGR de 6,76% até 2031.
- Por fonte, o milho representou 60,38% da participação do mercado de adoçantes de amido da Ásia-Pacífico em 2025, enquanto a tapioca tem projeção de expansão a um CAGR de 6,58% até 2031.
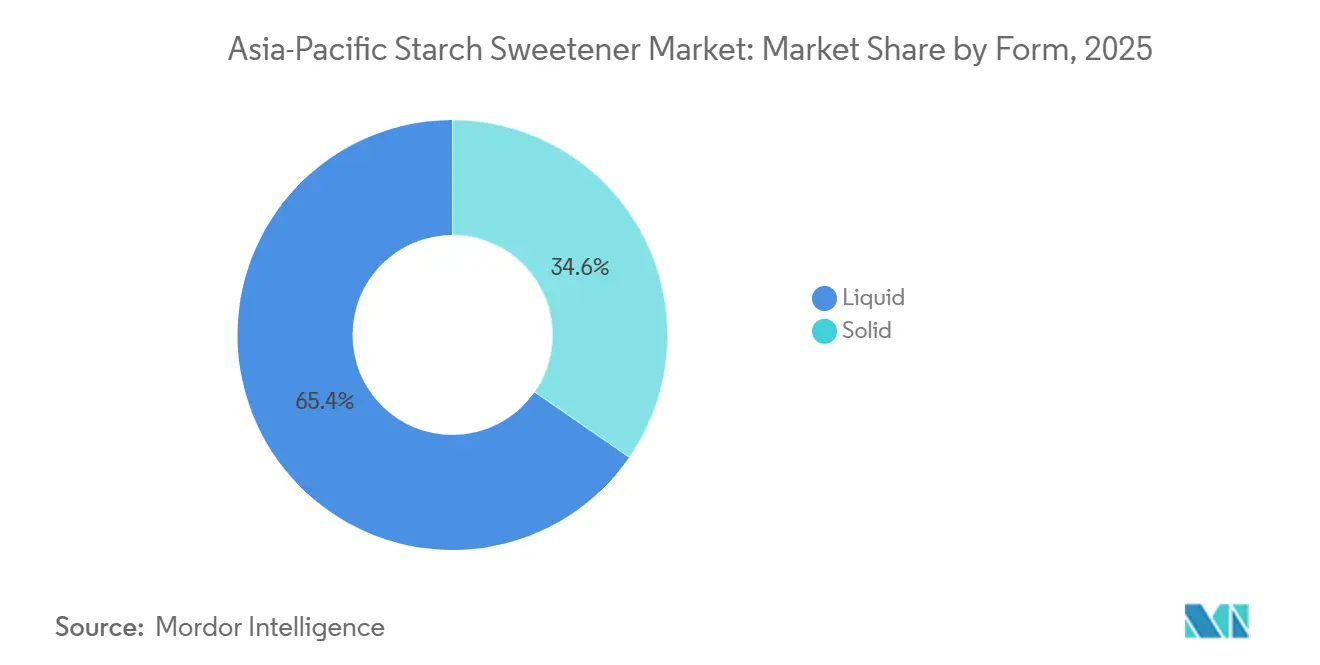
- Por forma, os produtos líquidos detinham 65,37% de participação em 2025, enquanto os graus sólidos têm previsão de crescer a um CAGR de 6,77% até 2031.
- Por aplicação, alimentos e bebidas representaram 67,18% do tamanho do mercado de adoçantes de amido da Ásia-Pacífico em 2025, enquanto os produtos farmacêuticos têm projeção de expansão a um CAGR de 6,89% até 2031.
- Por geografia, a China detinha 38,76% da participação do mercado de adoçantes de amido da Ásia-Pacífico em 2025, enquanto a Índia tem previsão de crescer a um CAGR de 7,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda por alimentos processados e de conveniência | +1.3% | Regional, com concentração na China, Índia e Sudeste Asiático | Médio prazo (2–4 anos) |
| Expansão do setor de panificação e confeitaria | +0.9% | China, Índia, Japão, Coreia do Sul | Médio prazo (2–4 anos) |
| Aumento do consumo de bebidas embaladas | +0.8% | Regional, com alta intensidade no Sudeste Asiático e na Índia | Curto prazo (≤ 2 anos) |
| Crescimento da demanda por produtos lácteos e sobremesas congeladas | +0.6% | China, Índia, Austrália, Sudeste Asiático | Médio prazo (2–4 anos) |
| Expansão das indústrias de processamento de alimentos nas economias asiáticas emergentes | +1.0% | Indonésia, Tailândia, Vietnã, Índia | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em processos enzimáticos e de fermentação | +0.5% | Japão, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alimentos Processados e de Conveniência
A expansão do setor de alimentos processados e de conveniência na Ásia-Pacífico está criando oportunidades para os fabricantes de adoçantes de amido, à medida que os produtores de alimentos utilizam cada vez mais xaropes de glicose, dextrose e outros ingredientes derivados do amido em lanches embalados, produtos de panificação, confeitaria, molhos e refeições prontas para consumo. Esses ingredientes proporcionam dulçor, melhoram a textura, retêm a umidade e aumentam a consistência do produto durante o processamento. Na Índia, o setor de processamento de alimentos registrou uma taxa de crescimento anual média de 6,55% ao longo dos nove anos encerrados em 2023–24, de acordo com o Ministério das Indústrias de Processamento de Alimentos[1]. A expansão da fabricação de alimentos e das categorias de produtos com valor agregado está aumentando a demanda por ingredientes versáteis e econômicos. À medida que o consumo de alimentos embalados cresce nos mercados regionais, é provável que os fabricantes aumentem o uso de adoçantes de amido em diversas formulações alimentares.
Expansão do Setor de Panificação e Confeitaria
A expansão do setor de panificação e confeitaria na Ásia-Pacífico está sustentando a demanda por adoçantes de amido, amplamente utilizados em bolos, biscoitos, pastéis, balas, chocolates e outros produtos doces. Os xaropes de glicose e a dextrose ajudam a controlar a cristalização, melhorar a textura, reter a umidade e manter a consistência do produto, enquanto os adoçantes à base de maltose contribuem com dulçor e escurecimento durante o cozimento. De acordo com dados da FAO, a Ásia produziu aproximadamente 372 milhões de toneladas de trigo em 2024, destacando a substancial base agrícola e de processamento de alimentos da região[2]. O crescimento de padarias comerciais, biscoitos embalados e fabricação de confeitaria está criando oportunidades para os fornecedores de adoçantes de amido. Espera-se que o aumento da demanda por lanches de panificação convenientes e produtos de confeitaria inovadores sustente ainda mais o crescimento do mercado.
Aumento do Consumo de Bebidas Embaladas
O crescente consumo de bebidas embaladas na Ásia-Pacífico está criando oportunidades para os adoçantes de amido, utilizados em refrigerantes carbonatados, bebidas com sabor de frutas, bebidas energéticas e bebidas prontas para consumo. Ingredientes como xaropes de glicose e xarope de milho de alta frutose proporcionam dulçor, melhoram a sensação na boca e sustentam perfis de sabor consistentes nas formulações de bebidas. De acordo com o Departamento Nacional de Estatísticas da China, a indústria de fabricação de bebidas do país produziu aproximadamente 188,9 milhões de toneladas de bebidas em 2024, refletindo a escala da indústria de produção de bebidas embaladas do país[3]. A expansão da fabricação de bebidas, a maior disponibilidade de produtos e a demanda por formatos prontos para consumo convenientes estão sustentando o consumo de ingredientes. Espera-se que essa mudança mantenha a demanda por adoçantes de amido entre os fabricantes de bebidas em toda a região.
Crescimento da Demanda por Produtos Lácteos e Sobremesas Congeladas
A expansão do setor de produtos lácteos e sobremesas congeladas na Ásia-Pacífico está sustentando a demanda por adoçantes de amido, utilizados em sorvetes, leite aromatizado, iogurte, milk-shakes e outros produtos à base de laticínios. Os xaropes de glicose e a dextrose ajudam a melhorar a textura, controlar a formação de cristais de gelo, aprimorar a sensação na boca e manter a estabilidade do produto durante o armazenamento. Esses ingredientes também contribuem com dulçor e apoiam a flexibilidade de formulação em produtos lácteos com teor reduzido de sacarose e especiais. De acordo com o Departamento Nacional de Estatísticas da China, o país produziu aproximadamente 30,79 milhões de toneladas de leite em 2024, refletindo a escala da base de fornecimento de laticínios do país. O crescimento do processamento de laticínios, da infraestrutura de cadeia de frio e da demanda por sobremesas congeladas convenientes está criando oportunidades para os fornecedores de adoçantes de amido. Espera-se que o aumento da inovação de produtos e o consumo de sobremesas lácteas embaladas sustentem ainda mais a demanda do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos preços do milho, arroz, trigo e mandioca | -0.8% | Regional, com exposição amplificada na China, Tailândia e Indonésia | Curto prazo (≤ 2 anos) |
| Preferência crescente por adoçantes naturais e de alta intensidade | -0.7% | Japão, Austrália, Coreia do Sul, China urbana | Longo prazo (≥ 4 anos) |
| Aumento do escrutínio dos consumidores sobre alimentos processados com alto teor de açúcar | -0.5% | Austrália, Japão, Coreia do Sul, Índia urbana | Médio prazo (2–4 anos) |
| Diferenças regulatórias nos padrões de aditivos alimentares e requisitos de rotulagem | -0.3% | Regional, com complexidade no Japão, Coreia do Sul e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Milho, Arroz, Trigo e Mandioca
As flutuações nos preços do milho, arroz, trigo e mandioca representam uma restrição significativa ao mercado de adoçantes de amido da Ásia-Pacífico, pois essas commodities agrícolas servem como principais matérias-primas para a extração de amido e a produção de adoçantes. Mudanças nas condições climáticas, rendimentos das colheitas, disponibilidade sazonal e custos de transporte podem influenciar as despesas de aquisição de matérias-primas. A volatilidade dos preços dificulta que os fabricantes mantenham custos de produção estáveis e estabeleçam preços consistentes para xaropes de glicose, dextrose e outros adoçantes à base de amido. Produtores menores podem enfrentar maior pressão sobre as margens de lucro devido ao poder de compra limitado e à capacidade de armazenamento reduzida.
Preferência Crescente por Adoçantes Naturais e de Alta Intensidade
A preferência crescente por adoçantes naturais e de alta intensidade representa uma restrição ao mercado de adoçantes de amido da Ásia-Pacífico, à medida que os consumidores buscam cada vez mais alternativas alinhadas às suas preferências de saúde e alimentares. Ingredientes como estévia, extratos de fruto-do-monge e sucralose podem proporcionar dulçor em níveis de uso mais baixos, criando concorrência para os adoçantes convencionais à base de amido em aplicações selecionadas de alimentos e bebidas. Os fabricantes de alimentos podem reformular produtos para reduzir o teor de açúcar ou atender à demanda por soluções alternativas de adoçamento. Essa mudança pode limitar o uso de xaropes de glicose, dextrose e xarope de milho de alta frutose em determinadas categorias de produtos. Além disso, a disponibilidade de diversas opções de adoçantes permite que os fabricantes ajustem as formulações de acordo com o sabor, o custo e os requisitos nutricionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Xarope de Milho de Alta Frutose Ancora a Demanda Enquanto o Xarope de Glicose Amplia Seus UsosO xarope de milho de alta frutose detinha 41,27% do mercado de adoçantes de amido da Ásia-Pacífico em 2025, sustentado pelo seu perfil de custo e dulçor em grandes operações de bebidas e confeitaria. A China e a Coreia do Sul possuem sistemas de fabricação de bebidas em larga escala que podem utilizar adoçantes líquidos em produção contínua, o que torna a consistência de entrega e o manuseio do produto fatores de compra importantes. O xarope de milho de alta frutose permanece adequado para aplicações em que os produtores precisam de dulçor confiável, fácil manuseio e um insumo estável para linhas de processamento de alta produção. Sua posição também depende da disponibilidade de milho e da capacidade dos processadores de controlar os rendimentos de conversão, gerenciar a qualidade e manter um fornecimento confiável.
O xarope de glicose tem previsão de crescer a um CAGR de 6,76% até 2031, a taxa mais rápida entre os tipos de produtos. Os formuladores de alimentos o utilizam para dulçor moderado e retenção de umidade em produtos de panificação e confeitaria, onde a textura e a estabilidade de prateleira são importantes para o produto final. Os fabricantes farmacêuticos utilizam o xarope de glicose como veículo excipiente em formulações líquidas orais, e a Roquette lista graus de xarope de glicose para uso farmacêutico. Isso expande a demanda além das aplicações alimentares e recompensa os fornecedores que podem atender a requisitos de qualidade controlada, fornecer documentação e abastecer graus consistentes. A dextrina permanece importante como material carreador e de encapsulamento, enquanto a frutose é utilizada em aplicações selecionadas de baixo índice glicêmico e orientadas à saúde.



Por Fonte:
O Milho Lidera o Fornecimento Enquanto a Tapioca Amplia as Opções do Sudeste AsiáticoO milho representou 60,38% da categoria de fonte em 2025, conferindo-lhe a maior participação no tamanho do mercado de adoçantes de amido da Ásia-Pacífico. A infraestrutura de moagem úmida de milho da China sustenta essa posição por meio de grandes bases de processamento, cadeias de fornecimento estabelecidas e proximidade com os principais clientes de alimentos e bebidas. O milho oferece processos de conversão estabelecidos para xarope de milho de alta frutose, xarope de glicose, dextrina e outros derivados utilizados em diversas categorias de uso final. Ele também sustenta grandes processadores que atendem clientes domésticos de alimentos e bebidas com volumes a granel, graus padrão e entregas regulares. A fonte permanece exposta a mudanças na disponibilidade agrícola e à demanda concorrente de outros usos, o que mantém o planejamento de aquisição central para as decisões de produção.
A tapioca tem projeção de crescer a um CAGR de 6,58% até 2031, tornando-a a categoria de matéria-prima de crescimento mais rápido. Os insumos à base de mandioca oferecem uma opção sem glúten e podem ser competitivos para os processadores do Sudeste Asiático localizados próximos aos centros regionais de cultivo e processamento. A fonte oferece uma maneira de diversificar a aquisição onde a disponibilidade de milho se torna menos certa ou onde os clientes precisam de diferentes propriedades funcionais. O processamento de tapioca também se alinha ao papel da Tailândia no fornecimento regional de mandioca e oferece aos processadores uma alternativa relevante para aplicações selecionadas de xarope e amido. O trigo, a batata e outras fontes atendem a aplicações mais restritas onde os compradores precisam de características específicas de viscosidade, sensoriais ou nutricionais.
Por Forma:
Os Produtos Líquidos Mantêm Sua Base Enquanto os Graus Sólidos Ganham Novos UsosOs produtos líquidos detinham 65,37% do segmento de forma em 2025, pois os engarrafadores de bebidas, as fábricas de confeitaria e os processadores de laticínios são construídos em torno de sistemas de ingredientes alimentados por bomba. Esse formato se integra bem às grandes linhas de fabricação na China, Japão e Coreia do Sul, onde o manuseio automatizado sustenta uma produção eficiente. O xarope líquido também reduz a necessidade de os usuários finais dissolverem pós antes do uso e ajuda a manter a mistura padronizada durante as execuções de alto volume. A base de equipamentos instalados sustenta seu papel contínuo no mercado de adoçantes de amido da Ásia-Pacífico, particularmente em instalações estabelecidas de alimentos e bebidas. Os fornecedores com armazenamento em tanques, entrega a granel e sistemas de controle de qualidade estão bem posicionados nessas aplicações porque podem apoiar o reabastecimento regular e previsível.
Os graus sólidos têm previsão de crescer a um CAGR de 6,8% até 2031. A glicose em pó e a maltodextrina são úteis em bebidas instantâneas, produtos nutricionais e formulações de comprimidos, onde o manuseio a seco oferece benefícios práticos. Os produtos sólidos podem reduzir as preocupações com o manuseio onde a infraestrutura de distribuição líquida é limitada, especialmente fora dos principais centros de fabricação. Eles também são adequados para formatos estáveis em prateleira vendidos por canais de alimentos online, onde as necessidades de armazenamento e transporte diferem do fornecimento industrial a granel. Processos enzimáticos de maior teor de sólidos podem produzir xaropes líquidos mais concentrados e reduzir a água de transporte, de acordo com as informações de produtos da IFF.

Por Aplicação:
Alimentos e Bebidas Mantêm o Volume Enquanto os Produtos Farmacêuticos Crescem Mais RapidamenteAlimentos e bebidas representaram 67,18% do tamanho do mercado de adoçantes de amido da Ásia-Pacífico em 2025, tornando-se a principal aplicação. Panificação e confeitaria, laticínios e sobremesas, e bebidas criam um uso recorrente amplo de xaropes e ingredientes carboidratados em produtos de consumo diário. Esses clientes valorizam o dulçor, o controle de umidade, o corpo e a consistência de processamento, pois esses atributos afetam o desempenho de fabricação e a qualidade do produto final. A expansão do processamento regional de alimentos sustenta a demanda regular de ingredientes nessa base de clientes. Os fornecedores que podem atender aos requisitos de segurança alimentar e formulação em vários países ganham vantagem quando os clientes operam portfólios de produtos regionais padronizados.
Os produtos farmacêuticos têm projeção de crescer a um CAGR de 6,89% até 2031, a taxa de aplicação mais rápida. A demanda por medicamentos orais sustenta o uso de xarope de glicose em formulações de xaropes e suspensões, onde os excipientes contribuem para a estabilidade e a entrega do produto. O material de grau farmacêutico requer maior controle sobre pureza, documentação e sistemas de qualidade, criando um requisito de fornecimento mais rigoroso do que muitas aplicações alimentares. Isso pode criar um prêmio de valor em comparação com o material de grau alimentar e incentiva o investimento em capacidade analítica, rastreabilidade e práticas de fabricação validadas. O portfólio farmacêutico da Roquette identifica o xarope de glicose como excipiente para formulações farmacêuticas.
Análise Geográfica
Mercado de Adoçantes de Amido da China
A China deteve 38,76% da participação no mercado de adoçantes de amido da Ásia-Pacífico em 2025 e permanece como a principal base de oferta e demanda da região. A capacidade integrada de moagem a úmido apoia a produção próxima a densos polos de fabricação de alimentos e bebidas, reduzindo a distância entre os processadores de ingredientes e os principais usuários. Os processadores do país podem se beneficiar da escala na aquisição de milho, conversão e distribuição a granel, o que reforça seu papel nas categorias de alto volume. A conformidade com aditivos alimentares segundo a norma GB 2760 da China permanece importante, pois determina os usos permitidos e os requisitos de rotulagem para ingredientes alimentares. A documentação doméstica e os sólidos sistemas de qualidade são, portanto, relevantes ao lado do preço, especialmente para fornecedores que atendem a grandes fabricantes de alimentos de marcas reconhecidas.
Mercado de Adoçantes de Amido da APAC
Projeta-se que a Índia se expanda a um CAGR de 7,05% até 2031, a taxa geográfica mais rápida da região. A expansão do processamento de alimentos do país sustenta a demanda de fabricantes de panificação, confeitaria, bebidas e laticínios que necessitam de ingredientes acessíveis e confiáveis. Os produtores domésticos atendem compradores sensíveis ao preço, enquanto empresas multinacionais enxergam o país como uma oportunidade de produção e vendas de longo prazo com ampla cobertura de clientes. Japão e Coreia do Sul são mercados mais maduros para xaropes de glicose premium, frutose cristalina e dextrinas modificadas.
O Sudeste Asiático é um importante corredor de fabricação para consumo e produção, especialmente na Indonésia, Tailândia, Vietnã e Singapura. A base de mandioca da Tailândia sustenta seu papel nos adoçantes de amido derivados de tapioca e nas exportações regionais, acrescentando uma opção de fornecimento relevante para compradores de ingredientes. Indonésia e Vietnã ampliam a demanda por meio da expansão de formatos de alimentos embalados e restaurantes de serviço rápido, que requerem ingredientes confiáveis em diferentes faixas de preço. Singapura possui uma base de produção menor, mas desempenha um papel importante na formulação e no desenvolvimento regional de produtos para fornecedores multinacionais de ingredientes. A Cargill reabriu seu Centro de Inovação reformado em Singapura em abril de 2025, reunindo laboratórios de culinária, panificação, laticínios, confeitaria, bebidas e ciências fundamentais.
Cenário Competitivo
Concentração do Mercado
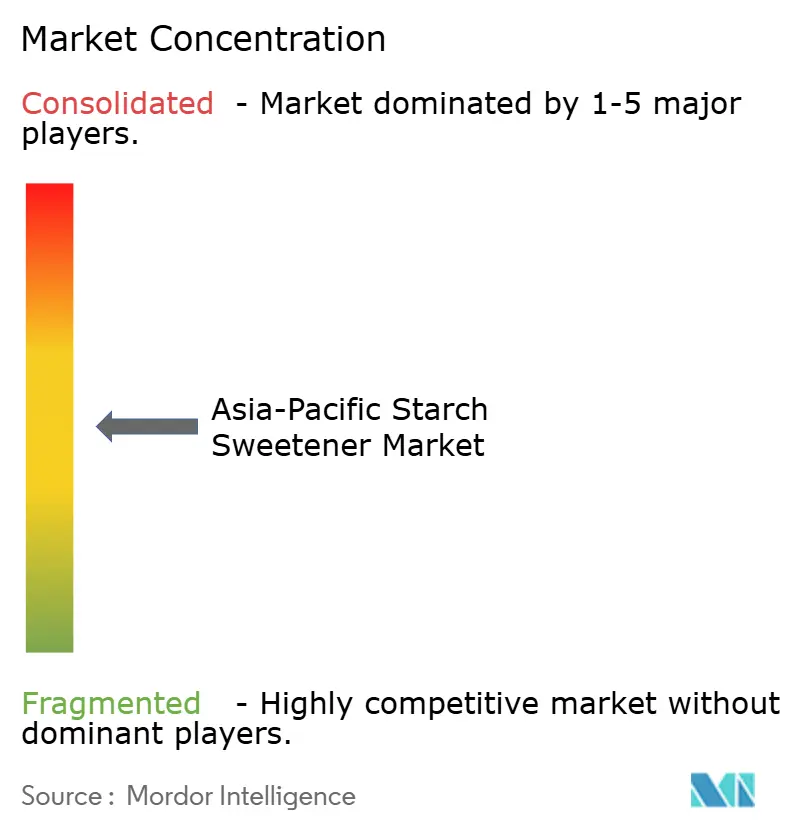
O mercado de adoçantes de amido da Ásia-Pacífico tem concentração moderada porque empresas globais de ingredientes operam ao lado de grandes processadores chineses e fornecedores domésticos. A concorrência varia por grau de produto, geografia, requisitos dos clientes e o nível de suporte técnico esperado por cada grupo de compradores. As categorias de alto volume favorecem produtores com capacidade integrada de moagem úmida, entrega a granel eficiente e a capacidade de gerenciar a aquisição de matérias-primas em condições variáveis. As categorias de maior valor favorecem empresas que podem oferecer suporte a aplicações, especificações confiáveis, sistemas de qualidade reconhecidos e documentação adequada para usos alimentares ou farmacêuticos regulamentados. Essa estrutura permite que grandes processadores locais compitam em volume, enquanto fornecedores especializados competem em serviço técnico, conhecimento de formulação e graus de produtos de maior qualidade.
A abertura do centro piloto da Roquette em Lianyungang em março de 2026 é um movimento estratégico em direção à validação mais rápida de soluções de amido e poliol para clientes de alimentos e nutrição. O centro combina trabalho laboratorial e testes de processo em escala piloto, o que apoia o desenvolvimento de produtos mais personalizados e pode encurtar a transição do conceito de produto para a validação comercial. A reabertura do Centro de Inovação de Singapura da Cargill em abril de 2025 é outro movimento que fortalece o suporte regional de formulação para clientes de alimentos e ingredientes. O lançamento do Yume M Stevia pela Tate & Lyle em fevereiro de 2026 adiciona uma opção de adoçante natural derivado de fermentação ao seu portfólio. Essas ações mostram que os principais fornecedores estão competindo por meio de desenvolvimento de produtos, suporte ao cliente e soluções com teor reduzido de açúcar, além dos produtos convencionais à base de amido.
Os processadores chineses competem fortemente nos mercados domésticos e de exportação da ASEAN, onde preço, capacidade, confiabilidade de entrega e um entendimento próximo das necessidades dos clientes locais são decisivos. O xarope de glicose de grau farmacêutico permanece uma área onde o fornecimento local certificado é mais limitado e os requisitos de qualidade são mais elevados. Os sistemas de segurança alimentar e os requisitos de fabricação farmacêutica podem restringir o acesso a esses grupos de clientes, especialmente para empresas sem a infraestrutura de qualidade necessária. Os fornecedores de enzimas também podem influenciar a posição competitiva dos processadores, permitindo produção com maior teor de sólidos e menor uso de recursos.
Líderes do Setor de Adoçantes de Amido da Ásia-Pacífico
-
Cargill Incorporated
-
The Archer Daniels Midland Company
-
Tereos S.A.
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adoçantes de Amido da Ásia-Pacífico Empresas cobertas neste relatório
- Cargill, Incorporated
- The Archer-Daniels-Midland Company
- Tereos S.A.
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- International Flavors & Fragrances Inc.
- Südzucker AG
- AGRANA Beteiligungs-AG
- Global Sweeteners Holdings Limited
- Zhucheng Dongxiao Biotechnology Co., Ltd.
- Zhucheng Xingmao Corn Developing Co., Ltd.
- COFCO Biochemical (Anhui) Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- Daesang Corporation
- Matsutani Chemical Industry Co., Ltd.
- Showa Sangyo Co., Ltd.
- Gulshan Polyols Limited
- Grain Processing Corporation
- Sukhjit Starch and Chemicals Limited
Desenvolvimentos industriais recentes em Mercado de Adoçantes de Amido da Ásia-Pacífico
- Maio de 2026: O Grupo Xingmao Corn avançou em um projeto de amido de milho e açúcar de amido em larga escala na China. Em seu projeto no Parque Industrial da Divisão de Horgos, a primeira fase concluiu a construção e a instalação de equipamentos, com o comissionamento e a produção experimental previstos para o final de junho de 2026. A produção anual planejada inclui 100.000 toneladas de monoidrato de dextrose, 30.000 toneladas de dextrose anidra e 300.000 toneladas de xarope de glicose líquido, além de 650.000 toneladas de amido de milho.
- Março de 2026: A Roquette inaugurou um centro piloto de amido e poliol em sua planta de Lianyungang, China, com mais de 1.000 metros quadrados. Iniciado no final de 2024, o centro integra análise físico-química, pesquisa em escala laboratorial e transformação industrial em escala piloto para encurtar o tempo de comercialização de soluções de amido e poliol para clientes nos setores de bebidas, panificação, alternativas lácteas e nutrição especializada.
- Abril de 2025: A Cargill reabriu seu Centro de Inovação reformado em Singapura, com o apoio do Conselho de Desenvolvimento Econômico de Singapura e da Enterprise Singapore. O centro integra laboratórios de culinária, panificação, laticínios, confeitaria, bebidas e ciências fundamentais, servindo como hub regional de desenvolvimento de produtos da Cargill para os setores de alimentos e ingredientes da Ásia.
Escopo do Relatório do Mercado de Adoçantes de Amido da Ásia-Pacífico
Os adoçantes de amido são ingredientes adoçantes à base de carboidratos produzidos pelo processamento de amido derivado de fontes como milho, trigo, arroz e mandioca em açúcares ou xaropes à base de açúcar. O mercado de adoçantes de amido da Ásia-Pacífico é segmentado por tipo de produto, fonte, aplicação e geografia. Com base no tipo de produto, o mercado é segmentado em xarope de milho de alta frutose, dextrina, frutose e xarope de glicose. Com base na fonte, o mercado é segmentado em milho, trigo, tapioca, batata e outros. Com base na forma, o mercado é segmentado em líquido e sólido. Com base na aplicação, o mercado é segmentado em alimentos e bebidas, produtos farmacêuticos, cuidados pessoais e outras aplicações. Com base na geografia, o mercado é segmentado em China, Índia, Japão, Austrália, Coreia do Sul, Indonésia, Tailândia, Singapura e Restante da Ásia-Pacífico. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (bilhões de USD).
Visão geral da segmentação
Por Tipo de Produto
| Xarope de Milho de Alta Frutose (HFCS) |
| Dextrina |
| Frutose |
| Xaropes de Glicose |
| Outros |
Por Fonte
| Milho |
| Trigo |
| Tapioca |
| Batata |
| Outros |
Por Forma
| Líquido |
| Sólido |
Por Aplicação
| Alimentos e Bebidas | Panificação e Confeitaria |
| Laticínios e Sobremesas | |
| Bebidas | |
| Carne e Aves | |
| Outros Alimentos e Bebidas | |
| Produtos Farmacêuticos | |
| Cuidados Pessoais e Cosméticos | |
| Outras Aplicações |
Por Geografia
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Indonésia |
| Tailândia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Xarope de Milho de Alta Frutose (HFCS) | |
| Dextrina | ||
| Frutose | ||
| Xaropes de Glicose | ||
| Outros | ||
| Por Fonte | Milho | |
| Trigo | ||
| Tapioca | ||
| Batata | ||
| Outros | ||
| Por Forma | Líquido | |
| Sólido | ||
| Por Aplicação | Alimentos e Bebidas | Panificação e Confeitaria |
| Laticínios e Sobremesas | ||
| Bebidas | ||
| Carne e Aves | ||
| Outros Alimentos e Bebidas | ||
| Produtos Farmacêuticos | ||
| Cuidados Pessoais e Cosméticos | ||
| Outras Aplicações | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os adoçantes de amido da Ásia-Pacífico?
O mercado de adoçantes de amido da Ásia-Pacífico tem previsão de crescer a um CAGR de 5,67% de 2026 a 2031, atingindo 9,29 bilhões de USD.
Qual tipo de produto detém a maior participação na Ásia-Pacífico?
O xarope de milho de alta frutose lidera a categoria de produtos com 41,72% de participação em 2025.
Qual matéria-prima está crescendo mais rapidamente para os adoçantes de amido na Ásia-Pacífico?
A tapioca é a categoria de fonte de crescimento mais rápido, com um CAGR projetado de 6,58% até 2031.
Qual aplicação está se expandindo mais rapidamente em toda a região?
Os produtos farmacêuticos têm projeção de crescer a um CAGR de 6,89% até 2031, sustentados pela demanda por formulações líquidas orais.