
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.71 Milliarden US-Dollar |
| Marktgröße (2026) | 7.05 Milliarden US-Dollar |
| Marktgröße (2031) | 9.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Stärkezuckermarktes von Mordor Intelligence
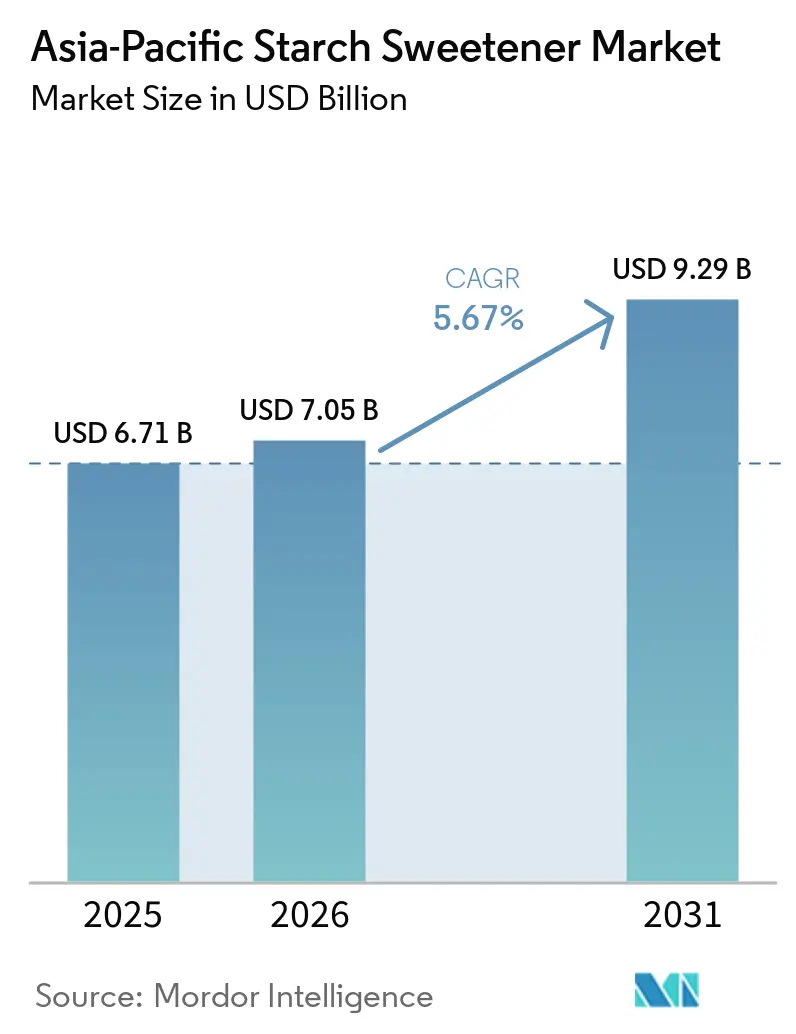
Die Größe des asiatisch-pazifischen Stärkezuckermarktes wurde im Jahr 2025 auf 6,71 Milliarden USD geschätzt und soll von 7,05 Milliarden USD im Jahr 2026 auf 9,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Die Lebensmittelverarbeitungsbasis der Region bildet die Kernnachfrage nach Glukosesirupen, Hochfruktosemaissirup, Dextrin und verwandten Zutaten, die in verarbeiteten Lebensmitteln und industriellen Formulierungen verwendet werden. Indiens Lebensmittelverarbeitungsaktivität wächst parallel zur Nachfrage nach verpackten Lebensmitteln, was den regelmäßigen Einkauf funktioneller Süßungsmittelzutaten durch Lebensmittelhersteller unterstützt. Der Markt wird auch durch die Verfügbarkeit von Rohstoffen, Verarbeitungskapazitäten und die von Getränke-, Bäckerei-, Molkerei- und Pharmakunden geforderten Spezifikationen geprägt. Chinas etablierte Maisnassmahlanlagen geben Lieferanten Skalenvorteile, während die südostasiatische Maniokverarbeitung Käufern eine weitere Beschaffungsoption für Produkte bietet, die unterschiedliche funktionelle Eigenschaften erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Hochfruktosemaissirup im Jahr 2025 einen Anteil von 41,72 % am asiatisch-pazifischen Stärkezuckermarkt, während Glukosesirup bis 2031 mit einer CAGR von 6,76 % wachsen soll.
- Nach Quelle entfiel auf Mais im Jahr 2025 ein Anteil von 60,38 % am asiatisch-pazifischen Stärkezuckermarkt, während Tapioka bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen wird.
- Nach Form hielten flüssige Produkte im Jahr 2025 einen Anteil von 65,37 %, während feste Qualitäten bis 2031 mit einer CAGR von 6,77 % wachsen sollen.
- Nach Anwendung entfielen auf Lebensmittel und Getränke im Jahr 2025 67,18 % der Größe des asiatisch-pazifischen Stärkezuckermarktes, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 38,76 % am asiatisch-pazifischen Stärkezuckermarkt, während Indien bis 2031 mit einer CAGR von 7,05 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +1.3% | Regionsweit, mit Schwerpunkt in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Expansion der Bäckerei- und Süßwarenindustrie | +0.9% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmender Konsum verpackter Getränke | +0.8% | Regionsweit, mit hoher Intensität in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Milchprodukten und Tiefkühldesserts | +0.6% | China, Indien, Australien, Südostasien | Mittelfristig (2–4 Jahre) |
| Expansion der Lebensmittelverarbeitungsindustrien in aufstrebenden asiatischen Volkswirtschaften | +1.0% | Indonesien, Thailand, Vietnam, Indien | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei enzymatischen und Fermentationsprozessen | +0.5% | Japan, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Die Expansion der verarbeiteten Lebensmittel- und Convenienceproduktindustrie im asiatisch-pazifischen Raum schafft Chancen für Hersteller von Stärkezuckern, da Lebensmittelproduzenten zunehmend Glukosesirup, Dextrose und andere stärkebasierte Zutaten in verpackten Snacks, Backwaren, Süßwaren, Soßen und verzehrfertigen Mahlzeiten einsetzen. Diese Zutaten sorgen für Süße, verbessern die Textur, erhalten die Feuchtigkeit und steigern die Produktkonsistenz während der Verarbeitung. In Indien verzeichnete der Lebensmittelverarbeitungssektor laut dem Ministerium für Lebensmittelverarbeitung eine durchschnittliche jährliche Wachstumsrate von 6,55 % über die neun Jahre bis 2023–24[1]. Die Expansion der Lebensmittelproduktion und der Kategorien mit Mehrwertprodukten erhöht die Nachfrage nach vielseitigen und kosteneffizienten Zutaten. Da der Konsum verpackter Lebensmittel in den regionalen Märkten wächst, werden Hersteller ihren Einsatz von Stärkezuckern in verschiedenen Lebensmittelformulierungen voraussichtlich steigern.
Expansion der Bäckerei- und Süßwarenindustrie
Die Expansion der Bäckerei- und Süßwarenindustrie im asiatisch-pazifischen Raum unterstützt die Nachfrage nach Stärkezuckern, die in Kuchen, Keksen, Gebäck, Bonbons, Schokolade und anderen Süßwaren weit verbreitet sind. Glukosesirup und Dextrose helfen, die Kristallisation zu kontrollieren, die Textur zu verbessern, die Feuchtigkeit zu erhalten und die Produktkonsistenz aufrechtzuerhalten, während maltosebasierte Süßungsmittel zur Süße und Bräunung beim Backen beitragen. Laut FAO-Daten produzierte Asien im Jahr 2024 etwa 372 Millionen Tonnen Weizen, was die erhebliche landwirtschaftliche und lebensmittelverarbeitende Basis der Region unterstreicht[2]. Das Wachstum gewerblicher Bäckereien, verpackter Kekse und der Süßwarenproduktion schafft Chancen für Lieferanten von Stärkezuckern. Die steigende Nachfrage nach praktischen Backsnacks und innovativen Süßwarenprodukten dürfte das Marktwachstum weiter unterstützen.
Zunehmender Konsum verpackter Getränke
Der wachsende Konsum verpackter Getränke im asiatisch-pazifischen Raum schafft Chancen für Stärkezucker, die in kohlensäurehaltigen Erfrischungsgetränken, fruchtaromatisierten Getränken, Energydrinks und trinkfertigen Getränken eingesetzt werden. Zutaten wie Glukosesirup und Hochfruktosemaissirup sorgen für Süße, verbessern das Mundgefühl und unterstützen konsistente Geschmacksprofile in Getränkeformulierungen. Laut dem Nationalen Statistikamt Chinas produzierte die chinesische Getränkeherstellungsindustrie im Jahr 2024 etwa 188,9 Millionen Tonnen Getränke, was den Umfang der verpackten Getränkeproduktionsindustrie des Landes widerspiegelt[3]. Die Expansion der Getränkeherstellung, eine breitere Produktverfügbarkeit und die Nachfrage nach praktischen trinkfertigen Formaten unterstützen den Zutatenverbrauch. Dieser Wandel dürfte die Nachfrage nach Stärkezuckern bei Getränkeherstellern in der gesamten Region aufrechterhalten.
Steigende Nachfrage nach Milchprodukten und Tiefkühldesserts
Die Expansion der Milchprodukt- und Tiefkühldessertindustrie im asiatisch-pazifischen Raum unterstützt die Nachfrage nach Stärkezuckern, die in Eiscreme, Aromatisierter Milch, Joghurt, Milchshakes und anderen milchbasierten Produkten eingesetzt werden. Glukosesirup und Dextrose helfen, die Textur zu verbessern, die Eiskristallbildung zu kontrollieren, das Mundgefühl zu verbessern und die Produktstabilität während der Lagerung aufrechtzuerhalten. Diese Zutaten tragen auch zur Süße bei und unterstützen die Formulierungsflexibilität bei saccharosereduzierten und Spezial-Milchprodukten. Laut dem Nationalen Statistikamt Chinas produzierte China im Jahr 2024 etwa 30,79 Millionen Tonnen Milch, was den Umfang der Milchversorgungsbasis des Landes widerspiegelt. Das Wachstum der Milchverarbeitung, der Kühlketteninfrastruktur und die Nachfrage nach praktischen Tiefkühldesserts schafft Chancen für Lieferanten von Stärkezuckern. Zunehmende Produktinnovationen und der Konsum verpackter Milchdesserts dürften die Marktnachfrage weiter unterstützen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Mais-, Reis-, Weizen- und Maniokpreise | -0.8% | Regional, mit verstärkter Exposition in China, Thailand und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für natürliche und hochintensive Süßungsmittel | -0.7% | Japan, Australien, Südkorea, städtisches China | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbraucherkritik an zuckerreichen verarbeiteten Lebensmitteln | -0.5% | Australien, Japan, Südkorea, städtisches Indien | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterschiede bei Lebensmittelzusatzstoffstandards und Kennzeichnungsanforderungen | -0.3% | Regionsweit, mit Komplexität in Japan, Südkorea und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Mais-, Reis-, Weizen- und Maniokpreise
Schwankungen bei den Preisen von Mais, Reis, Weizen und Maniok stellen eine erhebliche Einschränkung für den asiatisch-pazifischen Stärkezuckermarkt dar, da diese landwirtschaftlichen Rohstoffe als wichtige Ausgangsmaterialien für die Stärkegewinnung und Süßungsmittelproduktion dienen. Veränderungen der Wetterbedingungen, Ernteerträge, saisonale Verfügbarkeit und Transportkosten können die Beschaffungskosten für Rohstoffe beeinflussen. Preisvolatilität erschwert es Herstellern, stabile Produktionskosten aufrechtzuerhalten und konsistente Preise für Glukosesirup, Dextrose und andere stärkebasierte Süßungsmittel festzulegen. Kleinere Produzenten können aufgrund begrenzter Kaufkraft und Lagerkapazität einem stärkeren Druck auf die Gewinnmargen ausgesetzt sein.
Wachsende Präferenz für natürliche und hochintensive Süßungsmittel
Die wachsende Präferenz für natürliche und hochintensive Süßungsmittel stellt eine Einschränkung für den asiatisch-pazifischen Stärkezuckermarkt dar, da Verbraucher zunehmend Alternativen suchen, die ihren Gesundheits- und Ernährungspräferenzen entsprechen. Zutaten wie Stevia, Mönchsfruchtextrakte und Sucralose können Süße bei geringeren Einsatzmengen liefern und schaffen so Wettbewerb für konventionelle stärkebasierte Süßungsmittel in ausgewählten Lebensmittel- und Getränkeanwendungen. Lebensmittelhersteller können Produkte reformulieren, um den Zuckergehalt zu reduzieren oder auf die Nachfrage nach alternativen Süßungslösungen zu reagieren. Dieser Wandel kann die Verwendung von Glukosesirup, Dextrose und Hochfruktosemaissirup in bestimmten Produktkategorien einschränken. Darüber hinaus ermöglicht die Verfügbarkeit verschiedener Süßungsmitteloptionen den Herstellern, Formulierungen entsprechend Geschmack, Kosten und Ernährungsanforderungen anzupassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
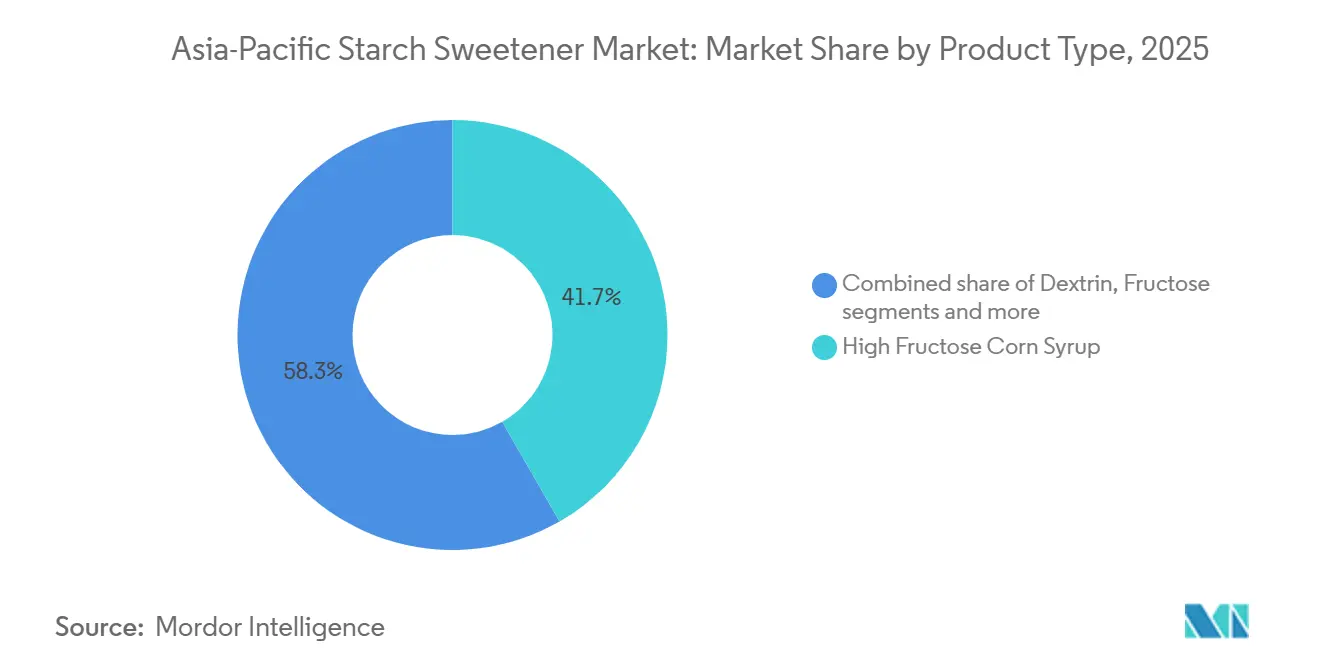
Hochfruktosemaissirup verankert die Nachfrage, während Glukosesirup seine Verwendungsmöglichkeiten erweitertHochfruktosemaissirup hielt im Jahr 2025 einen Anteil von 41,27 % am asiatisch-pazifischen Stärkezuckermarkt, unterstützt durch sein Kosten- und Süßeprofil in großen Getränke- und Süßwarenbetrieben. China und Südkorea verfügen über großangelegte Getränkeherstellungssysteme, die flüssige Süßungsmittel in der Dauerproduktion einsetzen können, was Lieferkonsistenz und Produkthandhabung zu wichtigen Einkaufsfaktoren macht. Hochfruktosemaissirup bleibt für Anwendungen geeignet, bei denen Produzenten zuverlässige Süße, einfache Handhabung und einen stabilen Input für Hochleistungsverarbeitungslinien benötigen. Seine Position hängt auch von der Maisverfügbarkeit und der Fähigkeit der Verarbeiter ab, Konversionserträge zu kontrollieren, die Qualität zu managen und eine zuverlässige Versorgung aufrechtzuerhalten.
Glukosesirup soll bis 2031 mit einer CAGR von 6,76 % wachsen, der schnellsten Rate unter den Produkttypen. Lebensmittelformulierungsspezialisten verwenden ihn für moderate Süße und Feuchtigkeitsretention in Bäckerei- und Süßwarenprodukten, wo Textur und Haltbarkeitsstabilität für das Endprodukt wichtig sind. Pharmahersteller verwenden Glukosesirup als Hilfsstoffträger in oralen Flüssigformulierungen, und Roquette listet Glukosesirupqualitäten für pharmazeutische Verwendung auf. Dies erweitert die Nachfrage über Lebensmittelanwendungen hinaus und belohnt Lieferanten, die kontrollierte Qualitätsanforderungen erfüllen, Dokumentation bereitstellen und konsistente Qualitäten liefern können. Dextrin bleibt als Träger- und Einkapselungsmaterial wichtig, während Fruktose in ausgewählten glykämisch reduzierten und gesundheitsorientierten Anwendungen eingesetzt wird.



Nach Quelle:
Mais führt das Angebot an, während Tapioka die südostasiatischen Optionen erweitertMais entfiel im Jahr 2025 auf 60,38 % der Quellkategorie und hält damit den führenden Anteil an der Größe des asiatisch-pazifischen Stärkezuckermarktes. Chinas Maisnassmahl-Infrastruktur unterstützt diese Position durch große Verarbeitungsbasen, etablierte Lieferketten und die Nähe zu wichtigen Lebensmittel- und Getränkekunden. Mais bietet etablierte Konversionsprozesse für Hochfruktosemaissirup, Glukosesirup, Dextrin und andere Derivate, die in mehreren Endverbrauchskategorien eingesetzt werden. Er unterstützt auch große Verarbeiter, die inländische Lebensmittel- und Getränkekunden mit Großmengen, Standardqualitäten und regelmäßigen Lieferungen bedienen. Die Quelle bleibt anfällig für Veränderungen in der landwirtschaftlichen Verfügbarkeit und der konkurrierenden Nachfrage aus anderen Verwendungen, was die Beschaffungsplanung zu einem zentralen Element der Produktionsentscheidungen macht.
Tapioka soll bis 2031 mit einer CAGR von 6,58 % wachsen und ist damit die am schnellsten wachsende Rohstoffkategorie. Maniokbasierte Inputs bieten eine glutenfreie Option und können für südostasiatische Verarbeiter wettbewerbsfähig sein, die sich in der Nähe regionaler Anbau- und Verarbeitungszentren befinden. Die Quelle bietet eine Möglichkeit zur Diversifizierung der Beschaffung, wenn die Maisverfügbarkeit unsicherer wird oder wenn Kunden unterschiedliche funktionelle Eigenschaften benötigen. Die Tapioka-Verarbeitung entspricht auch Thailands Rolle in der regionalen Maniokversorgung und gibt Verarbeitern eine relevante Alternative für ausgewählte Sirup- und Stärkeanwendungen. Weizen, Kartoffel und andere Quellen dienen engeren Anwendungen, bei denen Käufer spezifische Viskositäts-, sensorische oder ernährungsphysiologische Eigenschaften benötigen.
Nach Form:
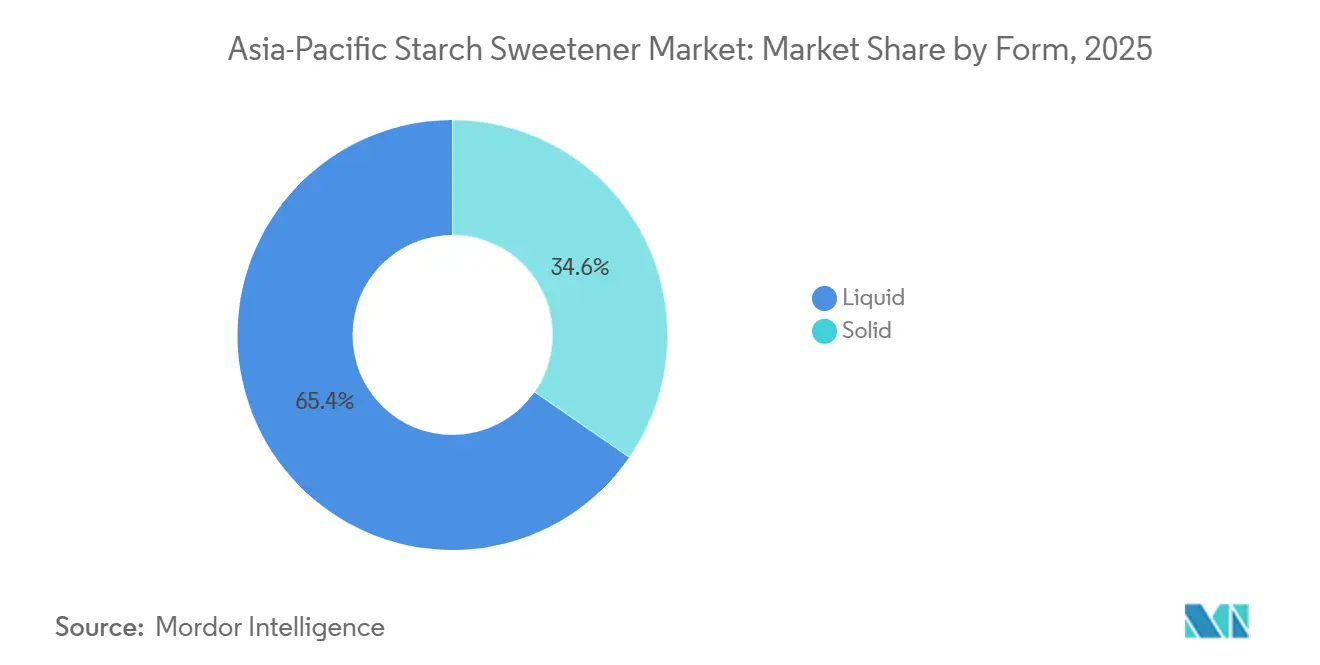
Flüssige Produkte behalten ihre Basis, während feste Qualitäten neue Verwendungsmöglichkeiten erschließenFlüssige Produkte hielten im Jahr 2025 einen Anteil von 65,37 % am Formsegment, da Getränkeabfüller, Süßwarenbetriebe und Molkereiprozessoren auf pumpengespeiste Zutatenversorgungssysteme ausgerichtet sind. Dieses Format lässt sich gut in große Produktionslinien in China, Japan und Südkorea integrieren, wo automatisierte Handhabung eine effiziente Produktion unterstützt. Flüssigsirup reduziert auch den Bedarf der Endverbraucher, Pulver vor der Verwendung aufzulösen, und hilft, eine standardisierte Mischung bei Hochvolumenläufen aufrechtzuerhalten. Die installierte Anlagenbasis unterstützt seine weitere Rolle im asiatisch-pazifischen Stärkezuckermarkt, insbesondere in etablierten Lebensmittel- und Getränkeanlagen. Lieferanten mit Tanklagerhaltung, Massenlieferung und Qualitätskontrollsystemen sind in diesen Anwendungen gut positioniert, da sie eine regelmäßige und vorhersehbare Nachschubversorgung unterstützen können.
Feste Qualitäten sollen bis 2031 mit einer CAGR von 6,8 % wachsen. Pulverförmige Glukose und Maltodextrin sind nützlich in Instantgetränken, Ernährungsprodukten und Tablettenformulierungen, wo die Trockenhandhabung praktische Vorteile bietet. Feste Produkte können Handhabungsbedenken reduzieren, wo die Flüssigverteilungsinfrastruktur begrenzt ist, insbesondere außerhalb großer Produktionszentren. Sie eignen sich auch für haltbare Formate, die über Online-Lebensmittelkanäle verkauft werden, wo Lager- und Transportanforderungen sich von der industriellen Massenversorgung unterscheiden. Enzymatische Prozesse mit höherem Feststoffgehalt können konzentriertere Flüssigsirupe produzieren und den Versandwasseranteil reduzieren, laut den Produktinformationen von IFF.

Nach Anwendung:
Lebensmittel und Getränke halten das Volumen, während Pharmazeutika schneller wachsenLebensmittel und Getränke entfielen im Jahr 2025 auf 67,18 % der Größe des asiatisch-pazifischen Stärkezuckermarktes und sind damit die führende Anwendung. Bäckerei und Süßwaren, Milchprodukte und Desserts sowie Getränke schaffen eine breite, wiederkehrende Verwendung von Sirupen und Kohlenhydratzutaten in Produkten des täglichen Konsums. Diese Kunden schätzen Süße, Feuchtigkeitskontrolle, Körper und Verarbeitungskonsistenz, da diese Eigenschaften die Fertigungsleistung und die Qualität des Endprodukts beeinflussen. Die Expansion der regionalen Lebensmittelverarbeitung unterstützt die regelmäßige Zutaten-Nachfrage in dieser Kundenbasis. Lieferanten, die Lebensmittelsicherheits- und Formulierungsanforderungen in mehreren Ländern erfüllen können, erlangen einen Vorteil, wenn Kunden standardisierte regionale Produktportfolios betreiben.
Pharmazeutika sollen bis 2031 mit einer CAGR von 6,89 % wachsen, der schnellsten Anwendungsrate. Die Nachfrage nach oralen Medikamenten unterstützt die Verwendung von Glukosesirup in Sirup- und Suspensionsformulierungen, wo Hilfsstoffe zur Produktstabilität und -abgabe beitragen. Pharmazeutisches Qualitätsmaterial erfordert eine höhere Kontrolle über Reinheit, Dokumentation und Qualitätssysteme und schafft damit strengere Versorgungsanforderungen als viele Lebensmittelanwendungen. Dies kann im Vergleich zu lebensmittelqualitativem Material eine Wertprämie schaffen und fördert Investitionen in analytische Fähigkeiten, Rückverfolgbarkeit und validierte Herstellungspraktiken. Roquettes pharmazeutisches Portfolio identifiziert Glukosesirup als Hilfsstoff für pharmazeutische Formulierungen.
Geografische Analyse
Chinesischer Markt für Stärkezuckerprodukte
China hielt im Jahr 2025 einen Anteil von 38,76 % am asiatisch-pazifischen Markt für Stärkezuckerprodukte und bleibt die zentrale Angebots- und Nachfragebasis der Region. Integrierte Nassmahlkapazitäten unterstützen die Produktion in der Nähe dichter Lebensmittel- und Getränkeherstellungscluster und verkürzen die Distanz zwischen Zutatenprozessoren und Hauptabnehmern. Die Verarbeiter des Landes können von Skaleneffekten bei der Maisbeschaffung, der Umwandlung und dem Massenvertrieb profitieren, was ihre Rolle in volumensstarken Kategorien stärkt. Die Einhaltung von Lebensmittelzusatzstoffvorschriften gemäß dem chinesischen GB-2760-Standard bleibt wichtig, da er die zulässigen Verwendungszwecke und Kennzeichnungsanforderungen für Lebensmittelzutaten festlegt. Inländische Dokumentation und robuste Qualitätssysteme sind daher neben dem Preis von Bedeutung, insbesondere für Lieferanten, die große Markenhersteller von Lebensmitteln beliefern.
Asiatisch-pazifischer Markt für Stärkezuckerprodukte
Indien wird voraussichtlich bis 2031 mit einer CAGR von 7,05 % wachsen – die schnellste geografische Wachstumsrate in der Region. Die Expansion der Lebensmittelverarbeitung im Land stützt die Nachfrage von Bäckerei-, Süßwaren-, Getränke- und Milchprodukteherstellern, die erschwingliche und zuverlässige Zutaten benötigen. Inländische Produzenten bedienen preissensible Käufer, während multinationale Unternehmen das Land als langfristige Produktions- und Absatzchance mit breiter Kundenabdeckung betrachten. Japan und Südkorea sind reifere Märkte für hochwertige Glukosesirupen, kristalline Fruktose und modifizierte Dextrine.
Südostasien ist ein bedeutender Fertigungskorridor für Verbrauch und Produktion, insbesondere in Indonesien, Thailand, Vietnam und Singapur. Thailands Maniokbasis unterstützt seine Rolle bei Tapioka-basierten Stärkezuckerprodukten und regionalen Exporten und bietet Zutatenkäufern eine relevante Versorgungsoption. Indonesien und Vietnam steigern die Nachfrage durch expandierende Segmente verpackter Lebensmittel und Schnellrestaurantformate, die zuverlässige Zutaten zu unterschiedlichen Preispunkten benötigen. Singapur verfügt über eine kleinere Produktionsbasis, spielt jedoch eine wichtige Rolle bei der Formulierung und regionalen Produktentwicklung für multinationale Zutatenhersteller. Cargill eröffnete im April 2025 sein renoviertes Innovationszentrum in Singapur wieder, das Labore für Kulinarik, Bäckerei, Milchprodukte, Süßwaren, Getränke und Kernwissenschaften vereint.
Wettbewerbslandschaft
Marktkonzentration
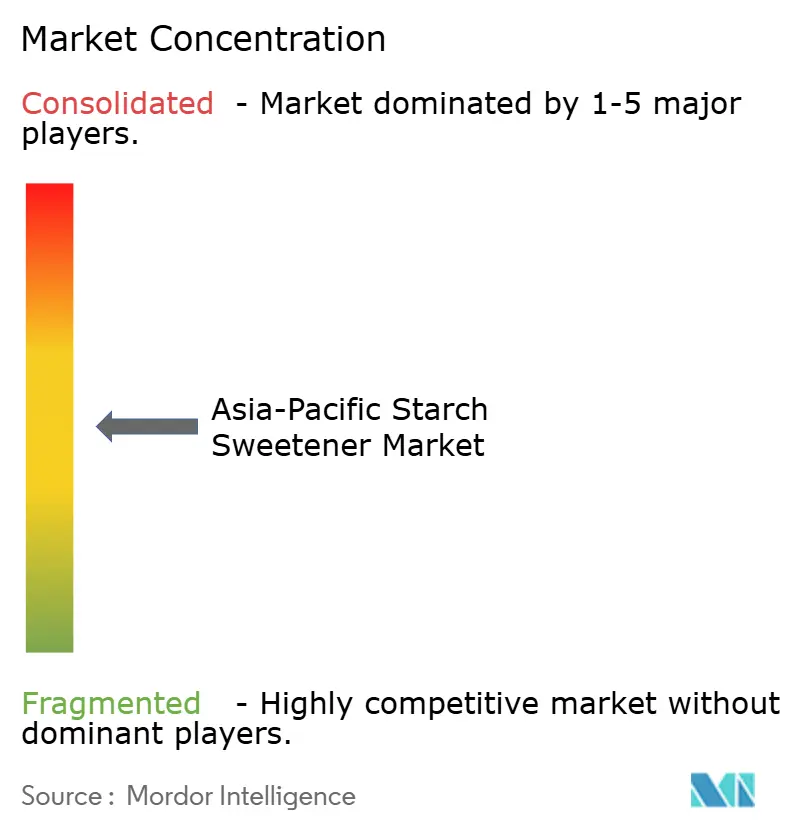
Der asiatisch-pazifische Stärkezuckermarkt weist eine moderate Konzentration auf, da globale Zutatenunternehmen neben großen chinesischen Verarbeitern und inländischen Lieferanten tätig sind. Der Wettbewerb variiert je nach Produktqualität, Geografie, Kundenanforderungen und dem Niveau des technischen Supports, den jede Käufergruppe erwartet. Hochvolumenkategorien begünstigen Produzenten mit integrierter Nassmahl-Kapazität, effizienter Massenlieferung und der Fähigkeit, die Rohstoffbeschaffung unter wechselnden Bedingungen zu managen. Höherwertige Kategorien begünstigen Unternehmen, die Anwendungsunterstützung, zuverlässige Spezifikationen, anerkannte Qualitätssysteme und für regulierte Lebensmittel- oder Pharmakunden geeignete Dokumentation anbieten können. Diese Struktur ermöglicht es großen lokalen Verarbeitern, beim Volumen zu konkurrieren, während Speziallieferanten beim technischen Service, Formulierungswissen und höherwertigen Produktqualitäten konkurrieren.
Die Eröffnung von Roquettes Pilotcenter in Lianyungang im März 2026 ist ein strategischer Schritt zur schnelleren Validierung von Stärke- und Polyollösungen für Lebensmittel- und Ernährungskunden. Das Zentrum kombiniert Laborarbeit und Prozesstests im Pilotmaßstab, was eine maßgeschneidertere Produktentwicklung unterstützt und den Übergang vom Produktkonzept zur kommerziellen Validierung verkürzen kann. Die Wiedereröffnung von Cargills Singapur-Innovationszentrum im April 2025 ist ein weiterer Schritt, der die regionale Formulierungsunterstützung für Lebensmittel- und Zutaten-Kunden stärkt. Die Einführung von Tate & Lyle's Yume M Stevia im Februar 2026 fügt dem Portfolio eine fermentationsbasierte natürliche Süßungsmitteloption hinzu. Diese Maßnahmen zeigen, dass große Lieferanten durch Produktentwicklung, Kundensupport und zuckerreduzierte Lösungen sowie durch konventionelle stärkebasierte Produkte konkurrieren.
Chinesische Verarbeiter konkurrieren stark auf inländischen und ASEAN-Exportmärkten, wo Preis, Kapazität, Lieferzuverlässigkeit und ein enges Verständnis der lokalen Kundenbedürfnisse entscheidend sind. Pharmazeutischer Glukosesirup bleibt ein Bereich, in dem zertifiziertes lokales Angebot begrenzter und die Qualitätsanforderungen höher sind. Lebensmittelsicherheitssysteme und pharmazeutische Herstellungsanforderungen können den Zugang zu diesen Kundengruppen einschränken, insbesondere für Unternehmen ohne die erforderliche Qualitätsinfrastruktur. Enzymlieferanten können auch die Wettbewerbsposition von Verarbeitern beeinflussen, indem sie eine Produktion mit höherem Feststoffgehalt und geringerem Ressourceneinsatz ermöglichen.
Marktführer der asiatisch-pazifischen Stärkezuckerindustrie
-
Cargill Incorporated
-
The Archer Daniels Midland Company
-
Tereos S.A.
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Stärkezuckerprodukte Unternehmen in diesem Bericht
- Cargill, Incorporated
- The Archer-Daniels-Midland Company
- Tereos S.A.
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- International Flavors & Fragrances Inc.
- Südzucker AG
- AGRANA Beteiligungs-AG
- Global Sweeteners Holdings Limited
- Zhucheng Dongxiao Biotechnology Co., Ltd.
- Zhucheng Xingmao Corn Developing Co., Ltd.
- COFCO Biochemical (Anhui) Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- Daesang Corporation
- Matsutani Chemical Industry Co., Ltd.
- Showa Sangyo Co., Ltd.
- Gulshan Polyols Limited
- Grain Processing Corporation
- Sukhjit Starch and Chemicals Limited
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Stärkezuckerprodukte-Unternehmen
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Stärkezuckerprodukte
- Mai 2026: Die Xingmao Corn Group trieb ein großangelegtes Maisstärke- und Stärkezuckerprojekt in China voran. In ihrem Industrieparkprojekt in der Horgos-Division wurde die erste Phase mit Bau und Anlageninstallation abgeschlossen, wobei die Inbetriebnahme und Probeproduktion bis Ende Juni 2026 erwartet wird. Die geplante Jahresproduktion umfasst 100.000 Tonnen Dextrosemonohydrat, 30.000 Tonnen wasserfreie Dextrose und 300.000 Tonnen flüssigen Glukosesirup sowie 650.000 Tonnen Maisstärke.
- März 2026: Roquette eröffnete ein Stärke- und Polyol-Pilotcenter in seinem Werk in Lianyungang, China, mit einer Fläche von über 1.000 Quadratmetern. Das Ende 2024 initiierte Zentrum integriert physikalisch-chemische Analyse, Laborforschung und industrielle Transformation im Pilotmaßstab, um die Markteinführungszeit für Stärke- und Polyollösungen für Kunden in den Bereichen Getränke, Bäckerei, Molkereialternativen und Spezialernährung zu verkürzen.
- April 2025: Cargill eröffnete sein renoviertes Innovationszentrum in Singapur wieder, unterstützt vom Wirtschaftsentwicklungsrat Singapurs und Enterprise Singapore. Das Zentrum integriert Küchen-, Bäckerei-, Molkerei-, Süßwaren-, Getränke- und Kernwissenschaftslabore und dient als regionales Produktentwicklungszentrum von Cargill für Asiens Lebensmittel- und Zutatenbranche.
Berichtsumfang des asiatisch-pazifischen Stärkezuckermarktes
Stärkezucker sind kohlenhydratbasierte Süßungszutaten, die durch die Verarbeitung von Stärke aus Quellen wie Mais, Weizen, Reis und Maniok zu Zuckern oder zuckerbasierten Sirupen hergestellt werden. Der asiatisch-pazifische Stärkezuckermarkt ist nach Produkttyp, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Hochfruktosemaissirup, Dextrin, Fruktose und Glukosesirup segmentiert. Nach Quelle ist der Markt in Mais, Weizen, Tapioka, Kartoffel und Sonstige segmentiert. Nach Form ist der Markt in Flüssig und Fest segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika, Körperpflege und Sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in China, Indien, Japan, Australien, Südkorea, Indonesien, Thailand, Singapur und Übriges Asien-Pazifik segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
Segmentierungsübersicht
Nach Produkttyp
| Hochfruktosemaissirup (HFCS) |
| Dextrin |
| Fruktose |
| Glukosesirup |
| Sonstige |
Nach Quelle
| Mais |
| Weizen |
| Tapioka |
| Kartoffel |
| Sonstige |
Nach Form
| Flüssig |
| Fest |
Nach Anwendung
| Lebensmittel und Getränke | Bäckerei und Süßwaren |
| Milchprodukte und Desserts | |
| Getränke | |
| Fleisch und Geflügel | |
| Sonstige Lebensmittel und Getränke | |
| Pharmazeutika | |
| Körperpflege und Kosmetik | |
| Sonstige Anwendungen |
Nach Geografie
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Indonesien |
| Thailand |
| Singapur |
| Übriges Asien-Pazifik |
| Nach Produkttyp | Hochfruktosemaissirup (HFCS) | |
| Dextrin | ||
| Fruktose | ||
| Glukosesirup | ||
| Sonstige | ||
| Nach Quelle | Mais | |
| Weizen | ||
| Tapioka | ||
| Kartoffel | ||
| Sonstige | ||
| Nach Form | Flüssig | |
| Fest | ||
| Nach Anwendung | Lebensmittel und Getränke | Bäckerei und Süßwaren |
| Milchprodukte und Desserts | ||
| Getränke | ||
| Fleisch und Geflügel | ||
| Sonstige Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für asiatisch-pazifische Stärkezucker?
Der asiatisch-pazifische Stärkezuckermarkt soll von 2026 bis 2031 mit einer CAGR von 5,67 % wachsen und 9,29 Milliarden USD erreichen.
Welcher Produkttyp hält den größten Anteil im asiatisch-pazifischen Raum?
Hochfruktosemaissirup führt die Produktkategorie mit einem Anteil von 41,72 % im Jahr 2025 an.
Welcher Rohstoff wächst am schnellsten bei Stärkezuckern im asiatisch-pazifischen Raum?
Tapioka ist die am schnellsten wachsende Quellkategorie mit einer prognostizierten CAGR von 6,58 % bis 2031.
Welche Anwendung wächst in der Region am schnellsten?
Pharmazeutika sollen bis 2031 mit einer CAGR von 6,89 % wachsen, unterstützt durch die Nachfrage nach oralen Flüssigformulierungen.