
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.71 Milliards de dollars |
| Taille du Marché (2026) | 7.05 Milliards de dollars |
| Taille du Marché (2031) | 9.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des édulcorants amylacés en Asie-Pacifique par Mordor Intelligence
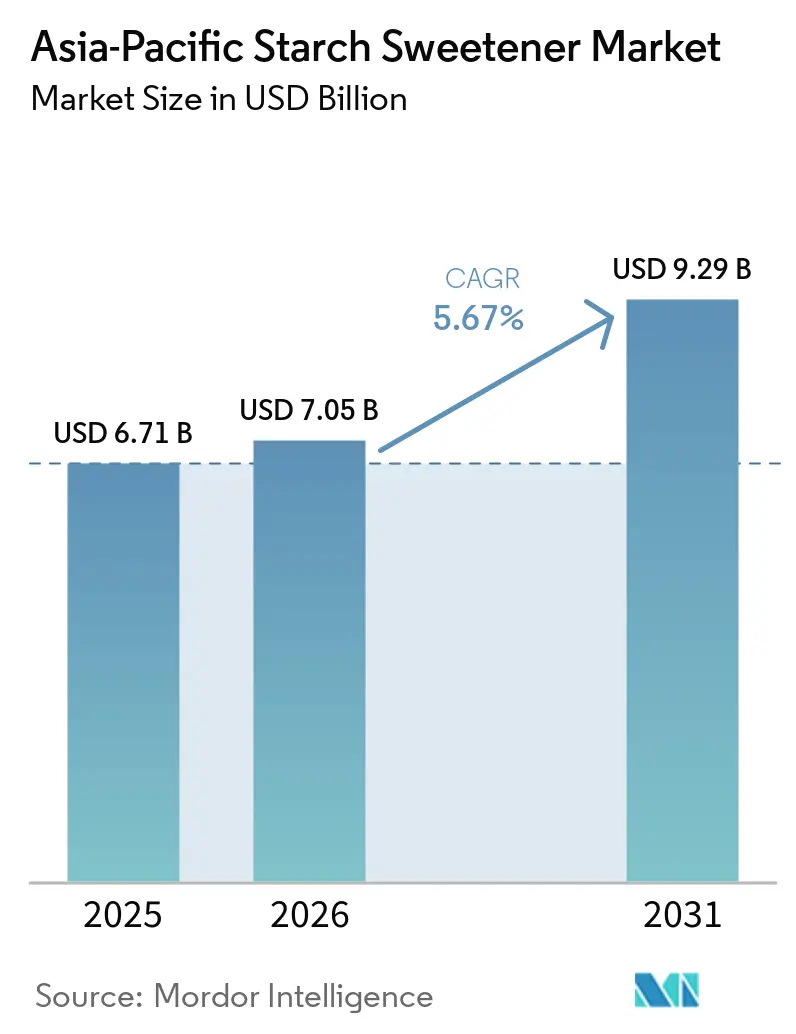
La taille du marché des édulcorants amylacés en Asie-Pacifique était évaluée à 6,71 milliards USD en 2025 et devrait croître de 7,05 milliards USD en 2026 pour atteindre 9,29 milliards USD d'ici 2031, à un CAGR de 5,67 % durant la période de prévision (2026-2031). La base de transformation alimentaire de la région constitue la demande principale pour les sirops de glucose, le sirop de maïs à haute teneur en fructose, la dextrine et les ingrédients connexes utilisés dans les aliments préparés et les formulations industrielles. L'activité de transformation alimentaire en Inde se développe parallèlement à la demande d'aliments emballés, ce qui soutient les achats réguliers d'intrants édulcorants fonctionnels par les fabricants de produits alimentaires. Le marché est également façonné par la disponibilité des matières premières, les capacités de transformation et les spécifications requises par les clients des secteurs des boissons, de la boulangerie, des produits laitiers et pharmaceutiques. L'infrastructure établie de mouture humide du maïs en Chine confère aux fournisseurs une économie d'échelle, tandis que la transformation du manioc en Asie du Sud-Est offre aux acheteurs une autre option d'approvisionnement pour les produits nécessitant des caractéristiques fonctionnelles différentes.
Principaux enseignements du rapport
- Par type de produit, le sirop de maïs à haute teneur en fructose détenait 41,72 % de la part de marché des édulcorants amylacés en Asie-Pacifique en 2025, tandis que le sirop de glucose devrait croître à un CAGR de 6,76 % jusqu'en 2031.
- Par source, le maïs représentait 60,38 % de la part de marché des édulcorants amylacés en Asie-Pacifique en 2025, tandis que le tapioca devrait se développer à un CAGR de 6,58 % jusqu'en 2031.
- Par forme, les produits liquides détenaient une part de 65,37 % en 2025, tandis que les grades solides devraient croître à un CAGR de 6,77 % jusqu'en 2031.
- Par application, l'alimentation et les boissons représentaient 67,18 % de la taille du marché des édulcorants amylacés en Asie-Pacifique en 2025, tandis que les produits pharmaceutiques devraient se développer à un CAGR de 6,89 % jusqu'en 2031.
- Par géographie, la Chine détenait 38,76 % de la part de marché des édulcorants amylacés en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 7,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et de commodité | +1.3% | À l'échelle régionale, avec une concentration en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Expansion du secteur de la boulangerie et de la confiserie | +0.9% | Chine, Inde, Japon, Corée du Sud | Moyen terme (2 à 4 ans) |
| Consommation croissante de boissons emballées | +0.8% | À l'échelle régionale, avec une forte intensité en Asie du Sud-Est et en Inde | Court terme (≤ 2 ans) |
| Demande croissante de produits laitiers et de desserts glacés | +0.6% | Chine, Inde, Australie, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Expansion des industries de transformation alimentaire dans les économies asiatiques émergentes | +1.0% | Indonésie, Thaïlande, Vietnam, Inde | Long terme (≥ 4 ans) |
| Avancées technologiques dans les procédés enzymatiques et de fermentation | +0.5% | Japon, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et de commodité
L'expansion du secteur des aliments transformés et de commodité en Asie-Pacifique crée des opportunités pour les fabricants d'édulcorants amylacés, car les producteurs alimentaires utilisent de plus en plus des sirops de glucose, du dextrose et d'autres ingrédients dérivés de l'amidon dans les snacks emballés, les produits de boulangerie, la confiserie, les sauces et les plats prêts à consommer. Ces ingrédients apportent de la douceur, améliorent la texture, retiennent l'humidité et renforcent la consistance des produits lors de la transformation. En Inde, le secteur de la transformation alimentaire a enregistré un taux de croissance annuel moyen de 6,55 % sur les neuf années se terminant en 2023-24, selon le ministère des Industries de transformation alimentaire[1]. L'expansion de la fabrication alimentaire et des catégories de produits à valeur ajoutée accroît la demande d'ingrédients polyvalents et rentables. À mesure que la consommation d'aliments emballés augmente sur les marchés régionaux, les fabricants sont susceptibles d'accroître leur utilisation d'édulcorants amylacés dans diverses formulations alimentaires.
Expansion du secteur de la boulangerie et de la confiserie
L'expansion du secteur de la boulangerie et de la confiserie en Asie-Pacifique soutient la demande d'édulcorants amylacés, largement utilisés dans les gâteaux, biscuits, pâtisseries, bonbons, chocolats et autres produits sucrés. Les sirops de glucose et le dextrose aident à contrôler la cristallisation, à améliorer la texture, à retenir l'humidité et à maintenir la consistance des produits, tandis que les édulcorants à base de maltose contribuent à la douceur et au brunissement lors de la cuisson. Selon les données de la FAO, l'Asie a produit environ 372 millions de tonnes de blé en 2024, soulignant la base agricole et de transformation alimentaire substantielle de la région[2]. La croissance des boulangeries commerciales, des biscuits emballés et de la fabrication de confiseries crée des opportunités pour les fournisseurs d'édulcorants amylacés. La demande croissante de snacks de boulangerie pratiques et de produits de confiserie innovants devrait soutenir davantage la croissance du marché.
Consommation croissante de boissons emballées
La consommation croissante de boissons emballées en Asie-Pacifique crée des opportunités pour les édulcorants amylacés, utilisés dans les boissons gazeuses, les boissons aux arômes de fruits, les boissons énergisantes et les boissons prêtes à consommer. Des ingrédients tels que les sirops de glucose et le sirop de maïs à haute teneur en fructose apportent de la douceur, améliorent la sensation en bouche et soutiennent des profils de saveurs cohérents dans les formulations de boissons. Selon le Bureau national des statistiques de Chine, l'industrie de fabrication de boissons en Chine a produit environ 188,9 millions de tonnes de boissons en 2024, reflétant l'ampleur de l'industrie de production de boissons emballées du pays[3]. L'expansion de la fabrication de boissons, la plus grande disponibilité des produits et la demande de formats prêts à consommer pratiques soutiennent la consommation d'ingrédients. Cette évolution devrait maintenir la demande d'édulcorants amylacés parmi les fabricants de boissons dans toute la région.
Demande croissante de produits laitiers et de desserts glacés
L'expansion du secteur des produits laitiers et des desserts glacés en Asie-Pacifique soutient la demande d'édulcorants amylacés, utilisés dans la crème glacée, le lait aromatisé, le yaourt, les milkshakes et autres produits à base de lait. Les sirops de glucose et le dextrose contribuent à améliorer la texture, à contrôler la formation de cristaux de glace, à améliorer la sensation en bouche et à maintenir la stabilité des produits lors du stockage. Ces ingrédients contribuent également à la douceur et soutiennent la flexibilité de formulation dans les produits laitiers à teneur réduite en saccharose et les produits laitiers spéciaux. Selon le Bureau national des statistiques de Chine, la Chine a produit environ 30,79 millions de tonnes de lait en 2024, reflétant l'ampleur de la base d'approvisionnement laitier du pays. La croissance de la transformation laitière, des infrastructures de chaîne du froid et de la demande de desserts glacés pratiques crée des opportunités pour les fournisseurs d'édulcorants amylacés. L'innovation croissante des produits et la consommation de desserts laitiers emballés devraient soutenir davantage la demande du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du maïs, du riz, du blé et du manioc | -0.8% | Régional, avec une exposition amplifiée en Chine, en Thaïlande et en Indonésie | Court terme (≤ 2 ans) |
| Préférence croissante pour les édulcorants naturels et à haute intensité | -0.7% | Japon, Australie, Corée du Sud, Chine urbaine | Long terme (≥ 4 ans) |
| Scrutin croissant des consommateurs sur les aliments transformés à haute teneur en sucre | -0.5% | Australie, Japon, Corée du Sud, Inde urbaine | Moyen terme (2 à 4 ans) |
| Différences réglementaires dans les normes relatives aux additifs alimentaires et les exigences d'étiquetage | -0.3% | À l'échelle régionale, avec une complexité au Japon, en Corée du Sud et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du maïs, du riz, du blé et du manioc
Les fluctuations des prix du maïs, du riz, du blé et du manioc constituent un frein important pour le marché des édulcorants amylacés en Asie-Pacifique, car ces matières premières agricoles servent d'intrants clés pour l'extraction de l'amidon et la production d'édulcorants. Les variations des conditions météorologiques, des rendements des cultures, de la disponibilité saisonnière et des coûts de transport peuvent influencer les dépenses d'approvisionnement en matières premières. La volatilité des prix rend difficile pour les fabricants le maintien de coûts de production stables et l'établissement de prix cohérents pour les sirops de glucose, le dextrose et autres édulcorants à base d'amidon. Les petits producteurs peuvent subir une pression plus importante sur leurs marges bénéficiaires en raison d'un pouvoir d'achat et d'une capacité de stockage limités.
Préférence croissante pour les édulcorants naturels et à haute intensité
La préférence croissante pour les édulcorants naturels et à haute intensité constitue un frein pour le marché des édulcorants amylacés en Asie-Pacifique, car les consommateurs recherchent de plus en plus des alternatives correspondant à leurs préférences en matière de santé et d'alimentation. Des ingrédients tels que la stévia, les extraits de fruit du moine et le sucralose peuvent apporter de la douceur à des niveaux d'utilisation plus faibles, créant une concurrence pour les édulcorants conventionnels à base d'amidon dans certaines applications alimentaires et de boissons. Les fabricants de produits alimentaires peuvent reformuler leurs produits pour réduire la teneur en sucre ou répondre à la demande de solutions édulcorantes alternatives. Cette évolution peut limiter l'utilisation des sirops de glucose, du dextrose et du sirop de maïs à haute teneur en fructose dans certaines catégories de produits. De plus, la disponibilité de diverses options d'édulcorants permet aux fabricants d'ajuster les formulations en fonction du goût, du coût et des exigences nutritionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
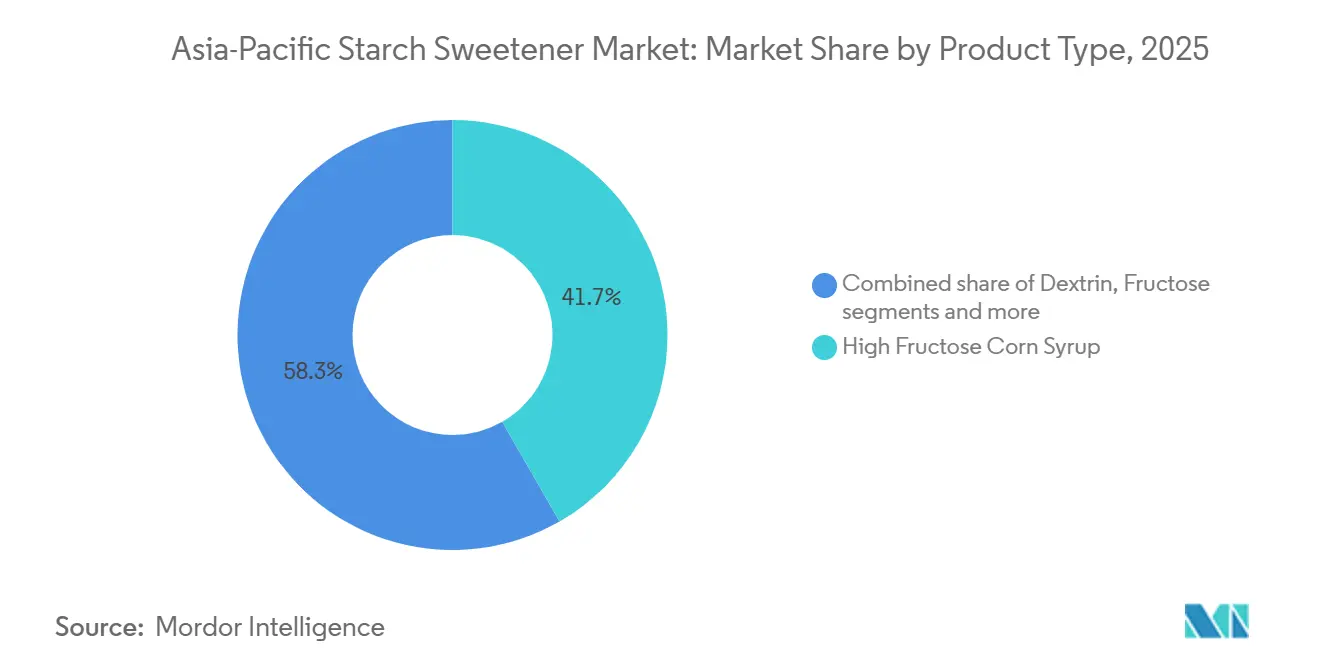
le sirop de maïs à haute teneur en fructose ancre la demande tandis que le sirop de glucose élargit ses utilisationsLe sirop de maïs à haute teneur en fructose détenait 41,27 % du marché des édulcorants amylacés en Asie-Pacifique en 2025, soutenu par son profil de coût et de douceur dans les grandes opérations de boissons et de confiserie. La Chine et la Corée du Sud disposent de systèmes de fabrication de boissons à grande échelle pouvant utiliser des édulcorants liquides en production continue, ce qui fait de la cohérence de livraison et de la facilité de manipulation des facteurs d'achat importants. Le sirop de maïs à haute teneur en fructose reste adapté aux applications où les producteurs ont besoin d'une douceur fiable, d'une manipulation aisée et d'un intrant stable pour les lignes de production à haut rendement. Sa position dépend également de la disponibilité du maïs et de la capacité des transformateurs à contrôler les rendements de conversion, à gérer la qualité et à maintenir un approvisionnement fiable.
Le sirop de glucose devrait croître à un CAGR de 6,76 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Les formulateurs alimentaires l'utilisent pour sa douceur modérée et sa rétention d'humidité dans les produits de boulangerie et de confiserie, où la texture et la stabilité à la conservation importent pour le produit fini. Les fabricants pharmaceutiques utilisent le sirop de glucose comme véhicule excipient dans les formulations liquides orales, et Roquette répertorie des grades de sirop de glucose pour usage pharmaceutique. Cela élargit la demande au-delà des applications alimentaires et récompense les fournisseurs capables de répondre aux exigences de qualité contrôlée, de fournir la documentation et d'approvisionner des grades cohérents. La dextrine reste importante comme support et matériau d'encapsulation, tandis que le fructose est utilisé dans certaines applications à indice glycémique réduit et orientées vers la santé.



Par source :
le maïs domine l'approvisionnement tandis que le tapioca élargit les options en Asie du Sud-EstLe maïs représentait 60,38 % de la catégorie source en 2025, lui conférant la part dominante de la taille du marché des édulcorants amylacés en Asie-Pacifique. L'infrastructure de mouture humide du maïs en Chine soutient cette position grâce à de grandes bases de transformation, des chaînes d'approvisionnement établies et une proximité avec les principaux clients des secteurs de l'alimentation et des boissons. Le maïs offre des procédés de conversion établis pour le sirop de maïs à haute teneur en fructose, le sirop de glucose, la dextrine et d'autres dérivés utilisés dans plusieurs catégories d'utilisation finale. Il soutient également les grands transformateurs qui approvisionnent les clients nationaux de l'alimentation et des boissons en volumes en vrac, en grades standard et en livraisons régulières. Cette source reste exposée aux variations de la disponibilité agricole et à la demande concurrente d'autres usages, ce qui maintient la planification des approvisionnements au cœur des décisions de production.
Le tapioca devrait croître à un CAGR de 6,58 % jusqu'en 2031, ce qui en fait la catégorie de matière première à la croissance la plus rapide. Les intrants à base de manioc offrent une option sans gluten et peuvent être compétitifs pour les transformateurs d'Asie du Sud-Est situés à proximité des centres régionaux de culture et de transformation. Cette source offre un moyen de diversifier les approvisionnements lorsque la disponibilité du maïs devient moins certaine ou lorsque les clients ont besoin de propriétés fonctionnelles différentes. La transformation du tapioca s'aligne également sur le rôle de la Thaïlande dans l'approvisionnement régional en manioc et offre aux transformateurs une alternative pertinente pour certaines applications de sirops et d'amidons. Le blé, la pomme de terre et d'autres sources servent des applications plus restreintes où les acheteurs ont besoin de caractéristiques spécifiques de viscosité, sensorielles ou nutritionnelles.
Par forme :
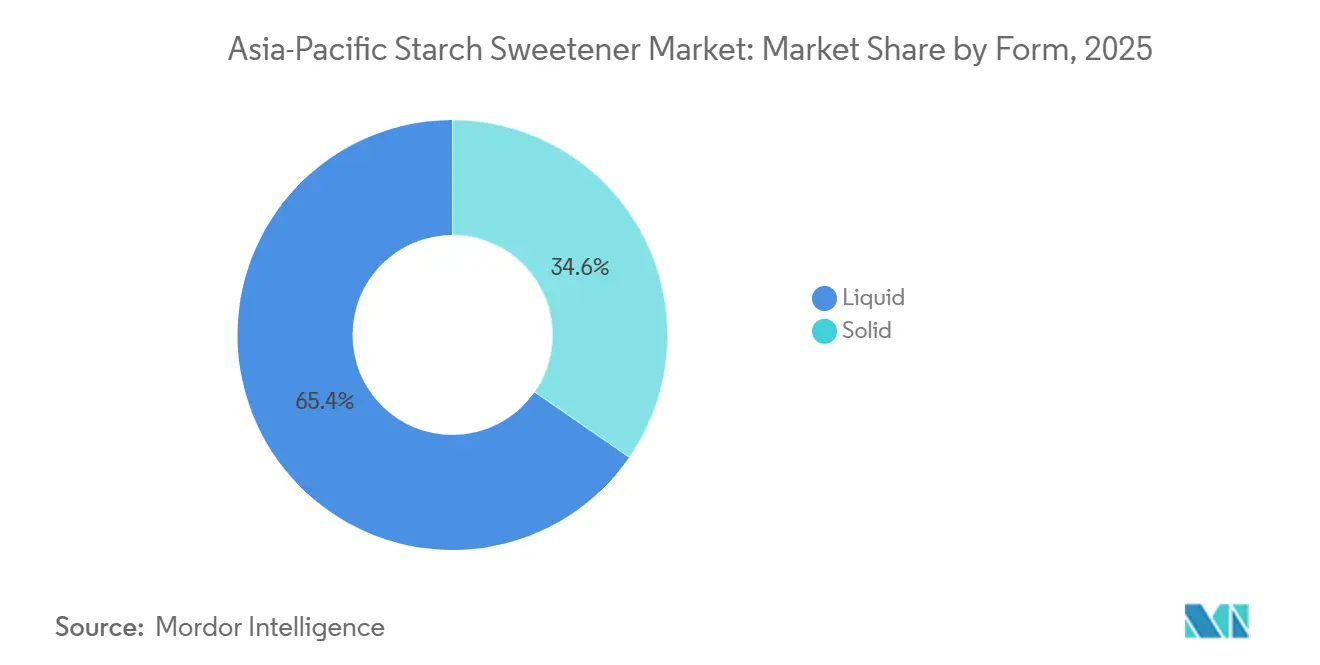
les produits liquides conservent leur base tandis que les grades solides trouvent de nouveaux usagesLes produits liquides détenaient 65,37 % du segment forme en 2025, car les embouteilleurs de boissons, les usines de confiserie et les transformateurs laitiers sont construits autour de systèmes d'ingrédients alimentés par pompe. Ce format s'intègre bien aux grandes lignes de fabrication en Chine, au Japon et en Corée du Sud, où la manipulation automatisée soutient une production efficace. Le sirop liquide réduit également la nécessité pour les utilisateurs finaux de dissoudre des poudres avant utilisation et contribue à maintenir un mélange standardisé lors des productions à haut volume. La base d'équipements installés soutient son rôle continu sur le marché des édulcorants amylacés en Asie-Pacifique, notamment dans les installations alimentaires et de boissons établies. Les fournisseurs disposant de stockage en cuves, de livraison en vrac et de systèmes de contrôle qualité sont bien positionnés dans ces applications car ils peuvent soutenir un réapprovisionnement régulier et prévisible.
Les grades solides devraient croître à un CAGR de 6,8 % jusqu'en 2031. Le glucose en poudre et la maltodextrine sont utiles dans les boissons instantanées, les produits nutritionnels et les formulations en comprimés, où la manipulation à sec offre des avantages pratiques. Les produits solides peuvent réduire les contraintes de manipulation là où l'infrastructure de distribution liquide est limitée, notamment en dehors des grands centres de fabrication. Ils conviennent également aux formats stables à la conservation vendus via les circuits alimentaires en ligne, où les besoins de stockage et de transport diffèrent de l'approvisionnement industriel en vrac. Les procédés enzymatiques à haute teneur en matières sèches peuvent produire des sirops liquides plus concentrés et réduire l'eau de transport, selon les informations produits d'IFF.

Par application :
l'alimentation et les boissons dominent le volume tandis que les produits pharmaceutiques croissent plus rapidementL'alimentation et les boissons représentaient 67,18 % de la taille du marché des édulcorants amylacés en Asie-Pacifique en 2025, ce qui en fait l'application dominante. La boulangerie et la confiserie, les produits laitiers et les desserts, ainsi que les boissons créent une utilisation récurrente large de sirops et d'ingrédients glucidiques dans les produits de consommation quotidienne. Ces clients valorisent la douceur, le contrôle de l'humidité, le corps et la cohérence de transformation, car ces attributs affectent les performances de fabrication et la qualité du produit fini. L'expansion de la transformation alimentaire régionale soutient la demande régulière d'ingrédients dans cette base de clients. Les fournisseurs capables de répondre aux exigences de sécurité alimentaire et de formulation dans plusieurs pays obtiennent un avantage lorsque les clients gèrent des portefeuilles de produits régionaux standardisés.
Les produits pharmaceutiques devraient croître à un CAGR de 6,89 % jusqu'en 2031, le taux d'application le plus rapide. La demande de médicaments oraux soutient l'utilisation du sirop de glucose dans les formulations en sirop et en suspension, où les excipients contribuent à la stabilité et à l'administration du produit. Les matières de grade pharmaceutique nécessitent un contrôle plus élevé de la pureté, de la documentation et des systèmes qualité, créant une exigence d'approvisionnement plus stricte que de nombreuses applications alimentaires. Cela peut créer une prime de valeur par rapport aux matières de grade alimentaire et encourage l'investissement dans les capacités analytiques, la traçabilité et les pratiques de fabrication validées. Le portefeuille pharmaceutique de Roquette identifie le sirop de glucose comme excipient pour les formulations pharmaceutiques.
Analyse géographique
Marché des édulcorants amylacés en Chine
La Chine détenait 38,76 % de la part de marché des édulcorants amylacés en Asie-Pacifique en 2025 et demeure la principale base d'offre et de demande de la région. La capacité intégrée de mouture par voie humide soutient une production à proximité des pôles denses de fabrication de produits alimentaires et de boissons, réduisant la distance entre les transformateurs d'ingrédients et les principaux utilisateurs. Les transformateurs du pays peuvent bénéficier d'économies d'échelle dans l'approvisionnement en maïs, la conversion et la distribution en vrac, ce qui renforce leur rôle dans les catégories à fort volume. La conformité aux additifs alimentaires selon la norme GB 2760 de la Chine reste importante, car elle détermine les usages autorisés et les exigences d'étiquetage pour les ingrédients alimentaires. La documentation nationale et des systèmes de qualité solides revêtent donc une importance comparable au prix, en particulier pour les fournisseurs qui servent de grands fabricants de produits alimentaires de marque.
Marché des édulcorants amylacés en Asie-Pacifique
L'Inde devrait se développer à un CAGR de 7,05 % jusqu'en 2031, soit le taux géographique le plus rapide de la région. L'expansion de l'industrie agroalimentaire du pays soutient la demande des fabricants de produits de boulangerie, de confiserie, de boissons et de produits laitiers qui ont besoin d'ingrédients abordables et fiables. Les producteurs nationaux servent des acheteurs sensibles aux prix, tandis que les entreprises multinationales considèrent le pays comme une opportunité de production et de vente à long terme avec une large couverture clientèle. Le Japon et la Corée du Sud sont des marchés plus matures pour les sirops de glucose premium, le fructose cristallin et les dextrines modifiées.
L'Asie du Sud-Est constitue un corridor manufacturier majeur pour la consommation et la production, notamment en Indonésie, en Thaïlande, au Vietnam et à Singapour. La base de manioc de la Thaïlande soutient son rôle dans les édulcorants amylacés dérivés du tapioca et les exportations régionales, offrant une option d'approvisionnement pertinente pour les acheteurs d'ingrédients. L'Indonésie et le Vietnam contribuent à la demande grâce à l'expansion des formats d'alimentation emballée et de restauration rapide, qui nécessitent des ingrédients fiables à différents niveaux de prix. Singapour dispose d'une base de production plus modeste, mais joue un rôle important dans la formulation et le développement de produits régionaux pour les fournisseurs d'ingrédients multinationaux. Cargill a rouvert son Centre d'Innovation rénové à Singapour en avril 2025, combinant des laboratoires de cuisine, de boulangerie, de produits laitiers, de confiserie, de boissons et de sciences fondamentales.
Paysage concurrentiel
Concentration du Marché
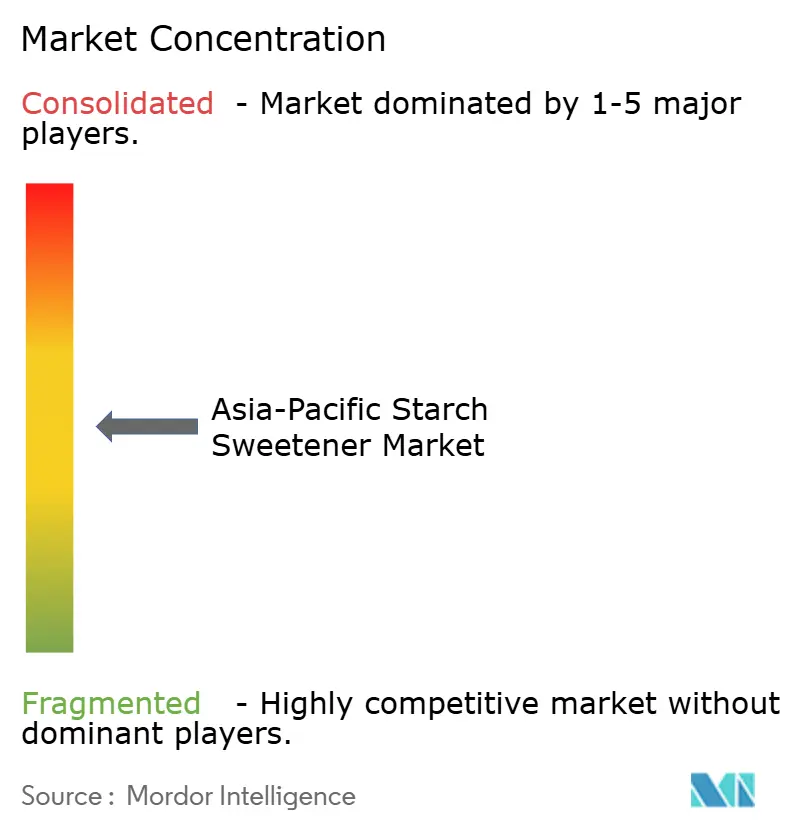
Le marché des édulcorants amylacés en Asie-Pacifique présente une concentration modérée, car des entreprises d'ingrédients mondiales opèrent aux côtés de grands transformateurs chinois et de fournisseurs nationaux. La concurrence varie selon le grade de produit, la géographie, les exigences des clients et le niveau de support technique attendu par chaque groupe d'acheteurs. Les catégories à haut volume favorisent les producteurs disposant d'une capacité intégrée de mouture humide, d'une livraison en vrac efficace et de la capacité à gérer l'approvisionnement en matières premières dans des conditions changeantes. Les catégories à plus haute valeur favorisent les entreprises capables d'offrir un support applicatif, des spécifications fiables, des systèmes qualité reconnus et une documentation adaptée aux usages alimentaires réglementés ou pharmaceutiques. Cette structure permet aux grands transformateurs locaux de concurrencer sur le volume tandis que les fournisseurs spécialisés concurrencent sur le service technique, la connaissance des formulations et les grades de produits de qualité supérieure.
L'ouverture du centre pilote de Roquette à Lianyungang en mars 2026 est un mouvement stratégique vers une validation plus rapide des solutions d'amidon et de polyol pour les clients de l'alimentation et de la nutrition. Le centre combine des travaux de laboratoire et des tests de procédés à l'échelle pilote, ce qui soutient un développement de produits plus personnalisé et peut raccourcir la transition du concept produit à la validation commerciale. La réouverture du centre d'innovation de Singapour de Cargill en avril 2025 est un autre mouvement qui renforce le support régional de formulation pour les clients de l'alimentation et des ingrédients. Le lancement par Tate & Lyle en février 2026 de Yume M Stevia ajoute une option d'édulcorant naturel dérivé par fermentation à son portefeuille. Ces actions montrent que les principaux fournisseurs concurrencent à travers le développement de produits, le support client et les solutions à teneur réduite en sucre, ainsi qu'à travers les produits conventionnels à base d'amidon.
Les transformateurs chinois concurrencent fortement sur les marchés intérieurs et d'exportation vers l'ASEAN où le prix, la capacité, la fiabilité de livraison et une compréhension approfondie des besoins des clients locaux sont déterminants. Le sirop de glucose de grade pharmaceutique reste un domaine où l'approvisionnement local certifié est plus limité et les exigences de qualité sont plus élevées. Les systèmes de sécurité alimentaire et les exigences de fabrication pharmaceutique peuvent restreindre l'accès à ces groupes de clients, notamment pour les entreprises ne disposant pas de l'infrastructure qualité requise. Les fournisseurs d'enzymes peuvent également influencer la position concurrentielle des transformateurs en permettant une production à haute teneur en matières sèches et une utilisation moindre des ressources.
Leaders du secteur des édulcorants amylacés en Asie-Pacifique
-
Cargill Incorporated
-
The Archer Daniels Midland Company
-
Tereos S.A.
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des édulcorants amylacés en Asie-Pacifique Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- The Archer-Daniels-Midland Company
- Tereos S.A.
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- International Flavors & Fragrances Inc.
- Südzucker AG
- AGRANA Beteiligungs-AG
- Global Sweeteners Holdings Limited
- Zhucheng Dongxiao Biotechnology Co., Ltd.
- Zhucheng Xingmao Corn Developing Co., Ltd.
- COFCO Biochemical (Anhui) Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- Daesang Corporation
- Matsutani Chemical Industry Co., Ltd.
- Showa Sangyo Co., Ltd.
- Gulshan Polyols Limited
- Grain Processing Corporation
- Sukhjit Starch and Chemicals Limited
Lire l’analyse des entreprises de marché des édulcorants amylacés en Asie-Pacifique
Développements industriels récents dans Marché des édulcorants amylacés en Asie-Pacifique
- Mai 2026 : Xingmao Corn Group a avancé un projet à grande échelle d'amidon de maïs et de sucre d'amidon en Chine. Dans son projet du parc industriel de la division de Horgos, la première phase a achevé la construction et l'installation des équipements, avec la mise en service et la production d'essai prévues d'ici fin juin 2026. La production annuelle prévue comprend 100 000 tonnes de monohydrate de dextrose, 30 000 tonnes de dextrose anhydre et 300 000 tonnes de sirop de glucose liquide, ainsi que 650 000 tonnes d'amidon de maïs.
- Mars 2026 : Roquette a inauguré un centre pilote d'amidon et de polyol dans son usine de Lianyungang, en Chine, couvrant plus de 1 000 mètres carrés. Lancé fin 2024, le centre intègre l'analyse physicochimique, la recherche à l'échelle laboratoire et la transformation industrielle à l'échelle pilote pour raccourcir le délai de mise sur le marché des solutions d'amidon et de polyol pour les clients des secteurs des boissons, de la boulangerie, des alternatives laitières et de la nutrition spécialisée.
- Avril 2025 : Cargill a rouvert son centre d'innovation rénové à Singapour, soutenu par le Conseil de développement économique de Singapour et Enterprise Singapore. Le centre intègre des laboratoires de cuisine, de boulangerie, de produits laitiers, de confiserie, de boissons et de sciences fondamentales, servant de hub régional de développement de produits de Cargill pour les secteurs alimentaires et des ingrédients en Asie.
Périmètre du rapport sur le marché des édulcorants amylacés en Asie-Pacifique
Les édulcorants amylacés sont des ingrédients édulcorants à base de glucides produits en transformant l'amidon dérivé de sources telles que le maïs, le blé, le riz et le manioc en sucres ou en sirops à base de sucre. Le marché des édulcorants amylacés en Asie-Pacifique est segmenté par type de produit, source, application et géographie. Sur la base du type de produit, le marché est segmenté en sirop de maïs à haute teneur en fructose, dextrine, fructose et sirop de glucose. Sur la base de la source, le marché est segmenté en maïs, blé, tapioca, pomme de terre et autres. Sur la base de la forme, le marché est segmenté en liquide et solide. Sur la base de l'application, le marché est segmenté en alimentation et boissons, produits pharmaceutiques, soins personnels et autres applications. Sur la base de la géographie, le marché est segmenté en Chine, Inde, Japon, Australie, Corée du Sud, Indonésie, Thaïlande, Singapour, reste de l'Asie-Pacifique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
Aperçu de la segmentation
Par type de produit
| Sirop de maïs à haute teneur en fructose (HFCS) |
| Dextrine |
| Fructose |
| Sirops de glucose |
| Autres |
Par source
| Maïs |
| Blé |
| Tapioca |
| Pomme de terre |
| Autres |
Par forme
| Liquide |
| Solide |
Par application
| Alimentation et boissons | Boulangerie et confiserie |
| Produits laitiers et desserts | |
| Boissons | |
| Viande et volaille | |
| Autres aliments et boissons | |
| Produits pharmaceutiques | |
| Soins personnels et cosmétiques | |
| Autres applications |
Par géographie
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Indonésie |
| Thaïlande |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de produit | Sirop de maïs à haute teneur en fructose (HFCS) | |
| Dextrine | ||
| Fructose | ||
| Sirops de glucose | ||
| Autres | ||
| Par source | Maïs | |
| Blé | ||
| Tapioca | ||
| Pomme de terre | ||
| Autres | ||
| Par forme | Liquide | |
| Solide | ||
| Par application | Alimentation et boissons | Boulangerie et confiserie |
| Produits laitiers et desserts | ||
| Boissons | ||
| Viande et volaille | ||
| Autres aliments et boissons | ||
| Produits pharmaceutiques | ||
| Soins personnels et cosmétiques | ||
| Autres applications | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les édulcorants amylacés en Asie-Pacifique ?
Le marché des édulcorants amylacés en Asie-Pacifique devrait croître à un CAGR de 5,67 % de 2026 à 2031, pour atteindre 9,29 milliards USD.
Quel type de produit détient la plus grande part en Asie-Pacifique ?
Le sirop de maïs à haute teneur en fructose domine la catégorie de produits avec une part de 41,72 % en 2025.
Quelle matière première connaît la croissance la plus rapide pour les édulcorants amylacés en Asie-Pacifique ?
Le tapioca est la catégorie de source à la croissance la plus rapide, avec un CAGR projeté de 6,58 % jusqu'en 2031.
Quelle application se développe le plus rapidement dans la région ?
Les produits pharmaceutiques devraient croître à un CAGR de 6,89 % jusqu'en 2031, soutenus par la demande de formulations liquides orales.