
Tamanho e Participação do Mercado de Construção de Edifícios Pré-Fabricados na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
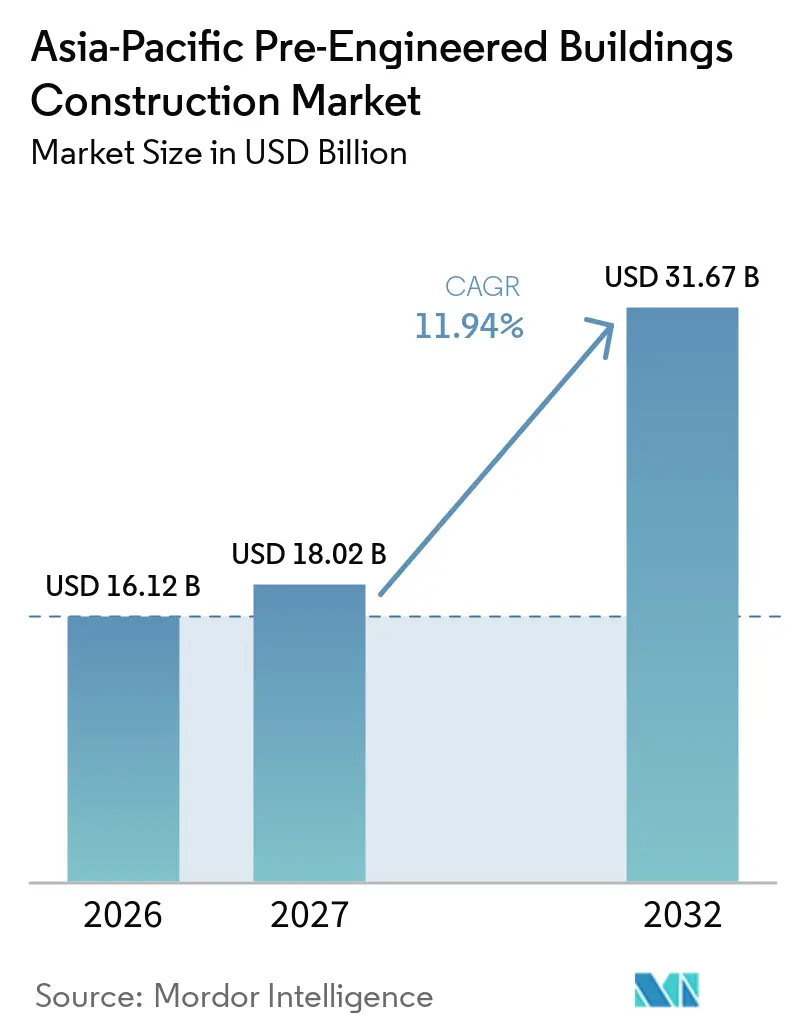
| Tamanho do mercado no ano base (2026) | 16.12 Bilhões de dólares |
| Tamanho do Mercado (2027) | 18.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.94 % |
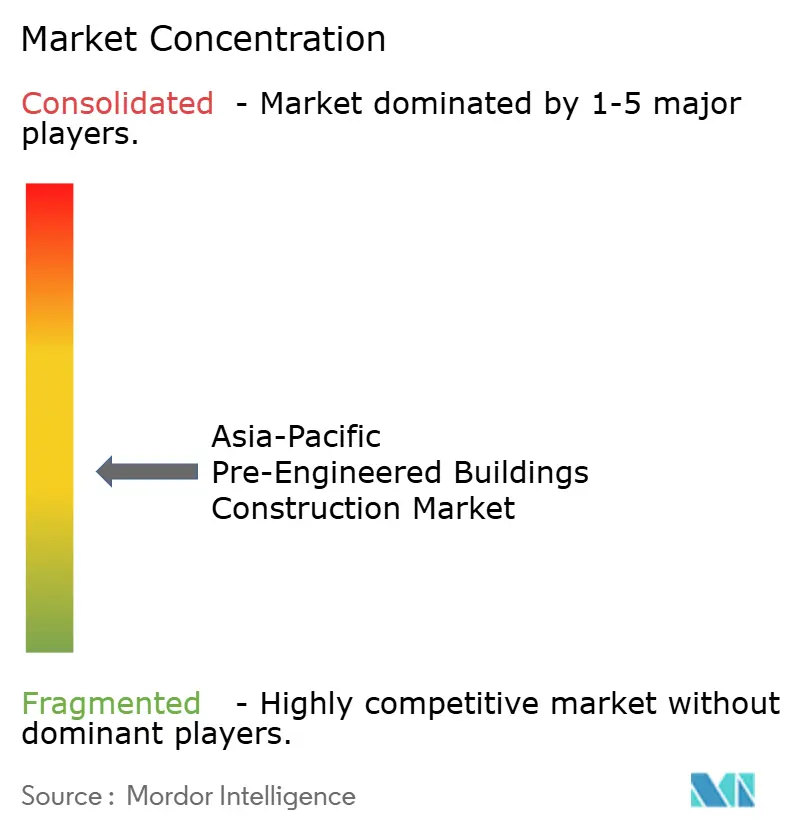
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Edifícios Pré-Fabricados na Ásia-Pacífico pela Mordor Intelligence
Espera-se que o tamanho do mercado de construção de edifícios pré-fabricados na Ásia-Pacífico aumente de 16,12 bilhões de USD em 2026 para 18,02 bilhões de USD em 2027 e atinja 31,67 bilhões de USD até 2032, crescendo a um CAGR de 11,94% no período de 2027 a 2032. A demanda é sustentada por fabricantes que precisam de instalações rapidamente na Índia, Vietnã, Indonésia, Tailândia, Malásia e outros centros de produção, onde o cronograma de construção pode afetar o lançamento de novas linhas de produção, compromissos com inquilinos e operações de distribuição. Plantas de eletrônicos, instalações de semicondutores, plantas de baterias, centros de distribuição e data centers exigem grandes vãos, cronogramas confiáveis e maior qualidade controlada na construção, especialmente quando o trabalho estrutural deve ser coordenado com equipamentos especializados, utilidades internas, sistemas de segurança e posterior instalação de interiores. Sistemas de aço fabricados em fábrica podem atender a essas necessidades, reduzindo o trabalho no canteiro de obras e oferecendo aos proprietários uma sequência mais definida para engenharia, fabricação, transporte, montagem e acabamento interior, com menos transferências entre empreiteiros distintos. O mercado de construção de edifícios pré-fabricados na Ásia-Pacífico também se beneficia quando desenvolvedores de parques industriais adicionam habitação para trabalhadores, armazenamento, instalações de serviços e suporte logístico ao redor de novas plantas, criando diversas necessidades de edificação dentro de uma única área de desenvolvimento integrada. A competição depende cada vez mais da capacidade de design, montagem certificada, conformidade com códigos locais, fornecimento de materiais e da capacidade de gerenciar um projeto desde a engenharia inicial até a instalação, e não apenas do volume de fabricação.
Principais Conclusões do Relatório
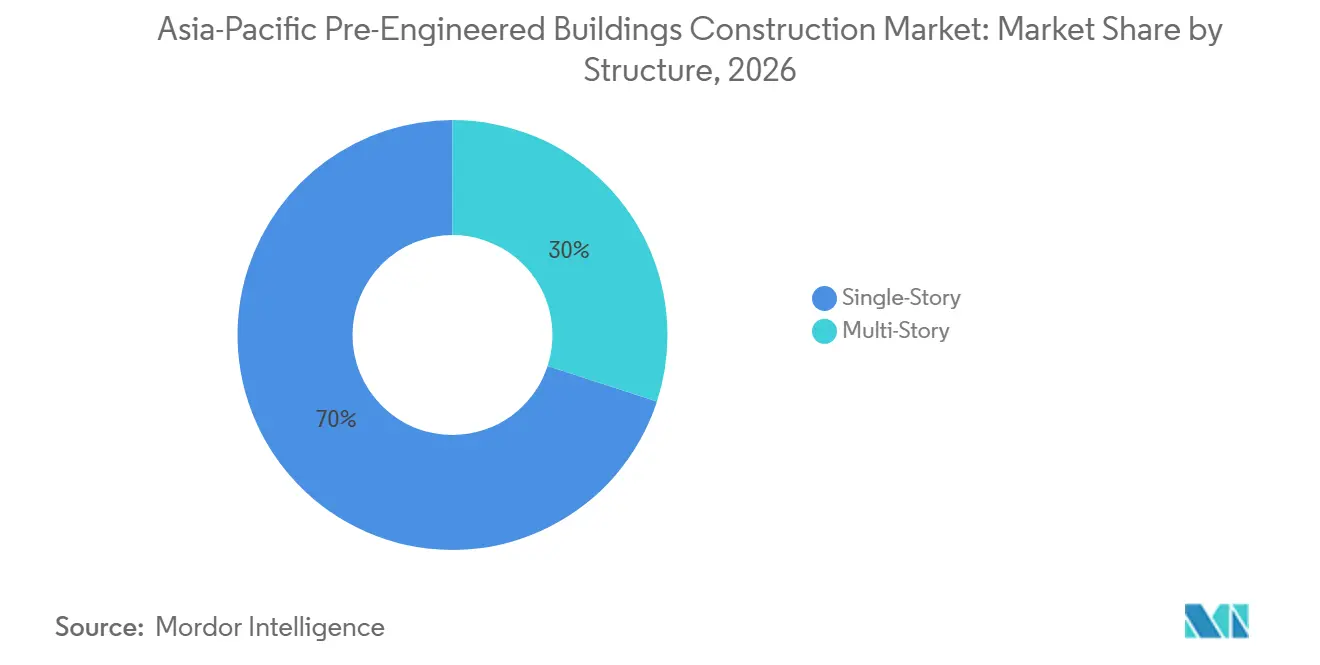
- Por estrutura, os edifícios térrios detinham 70% da participação do mercado de construção de edifícios pré-fabricados na Ásia-Pacífico em 2026, enquanto os edifícios multipavimento têm previsão de crescimento a um CAGR de 12,2% até 2032.
- Por tipo de produto, os sistemas painelizados e componentizados detinham 36% do tamanho do mercado de construção de edifícios pré-fabricados na Ásia-Pacífico em 2026, enquanto os edifícios modulares têm previsão de crescimento a um CAGR de 13% até 2032.
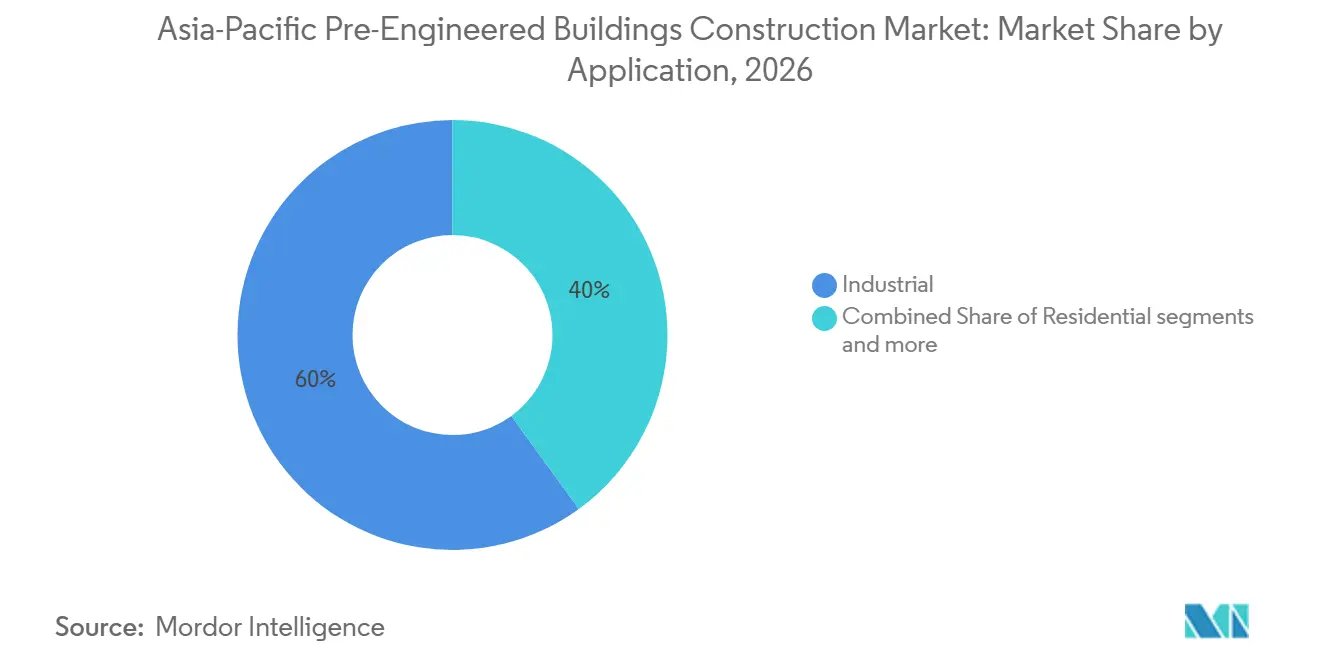
- Por aplicação, os edifícios industriais detinham 60% do total regional em 2026, enquanto os edifícios comerciais têm previsão de crescimento a um CAGR de 12% até 2032.
- Por país, a China detinha 32% do total regional em 2026, enquanto a Índia tem previsão de crescimento a um CAGR de 12,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Construção de Edifícios Pré-Fabricados na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Relocalização de Manufatura China-Plus-One e Expansão da Capacidade em Eletrônicos | +3.2% | Vietnã, Índia, Indonésia, Tailândia, Malásia | Curto prazo (≤ 2 anos) |
| Comércio Eletrônico Transfronteiriço, Logística Portuária e Infraestrutura de Atendimento Urbano | +2.5% | Índia, China, Vietnã, Indonésia, Austrália | Curto prazo (≤ 2 anos) |
| Habitação Urbana em Massa, Acomodação para Trabalhadores e Construção de Edificação Rápida | +2.1% | Índia, China, Indonésia, Filipinas | Médio prazo (2–4 anos) |
| Desenvolvimento de Instalações para Semicondutores, Baterias e Data Centers Hyperscale | +1.8% | Índia, Coreia do Sul, Malásia, Japão | Médio prazo (2–4 anos) |
| Corredores Nacionais de Infraestrutura, Parques Industriais e Programas de Cidades Inteligentes | +1.4% | Índia, China, Indonésia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Relocalização de Manufatura China-Plus-One e Expansão da Capacidade em Eletrônicos
A reorientação estrutural das cadeias de suprimentos globais de eletrônicos e manufatura de consumo, afastando-se da dependência exclusiva da China, é o acelerador de demanda mais imediato para o mercado de edifícios pré-fabricados na Ásia-Pacífico. O Vietnã atraiu mais de 25 bilhões de USD de investimento estrangeiro direto (IED) realizado em 2025, a maioria em manufatura. Empresas, incluindo fornecedores da Apple como Foxconn, Goertek e Luxshare Precision, expandiram suas operações de manufatura no Vietnã em Bac Ninh, conforme reportagem do Business Times de 2025, criando demanda concentrada por estruturas de fábrica de aço padronizadas. Menos visível é o fato de que a Malásia e a Índia estão absorvendo investimentos em montagem de semicondutores e eletrônicos que exigem edifícios pré-fabricados compatíveis com salas limpas, com valor mais elevado do que simples galpões industriais, ampliando a qualidade da carteira de pedidos, e não apenas o volume. Conforme a Reuters em setembro de 2026, a dinâmica China-plus-one continua a canalizar investimentos para a Índia, Indonésia e Vietnã, apesar da recalibração tarifária, sustentando a demanda por edifícios pré-fabricados em vários mercados da Ásia-Pacífico simultaneamente.
Comércio Eletrônico Transfronteiriço, Logística Portuária e Infraestrutura de Atendimento Urbano
A infraestrutura logística adjacente a portos está se expandindo em toda a Ásia-Pacífico, impulsionada pela implementação do Acordo de Parceria Econômica Regional Abrangente (RCEP), pelo crescimento do volume de comércio eletrônico transfronteiriço e pelas especificações de centros de atendimento automatizados que exigem aço pré-fabricado para vãos livres de colunas e grande altura de pé-direito. A A.P. Moller - Maersk inaugurou um centro de distribuição totalmente automatizado de 1,1 milhão de pés quadrados em Singapura em março de 2026, atendendo ao atendimento de comércio eletrônico B2B e B2C na Ásia-Pacífico em escala institucional[1]. A Frasers Property Vietnam iniciou as obras em 2025 de uma instalação logística de cross-dock de dois andares e 170.000 metros quadrados para a SPX Express, com meta de 7 milhões de encomendas diárias, utilizando sistemas de edifícios pré-fabricados multipavimento para maximizar a área locável em um terreno restrito. O complexo industrial de dois andares LŌ-GOI Yen Phong com certificação LEED Gold, concluído em Bac Ninh, Vietnã, em 2025, ilustra ainda mais como os formatos de atendimento de dois andares estão acelerando a adoção de edifícios pré-fabricados multipavimento mais rapidamente do que as dinâmicas de um único país sugerem. Para os fornecedores de edifícios pré-fabricados, isso representa uma mudança estrutural em direção a projetos de maior valor e maior intensidade de engenharia, nos quais a capacidade de design e construção integrada, e não apenas o volume de fabricação, determina a adjudicação de contratos.
Habitação Urbana em Massa, Acomodação para Trabalhadores e Construção de Edificação Rápida
A rápida urbanização nas economias emergentes da Ásia-Pacífico está gerando demanda por acomodação para trabalhadores, habitação em dormitórios e módulos residenciais pré-fabricados que a construção convencional em concreto não consegue entregar dentro dos cronogramas de desenvolvimento de parques industriais. Sistemas de edifícios pré-fabricados modulares e painelizados, com estrutura de aço leve e painéis sanduíche isolados, estão substituindo o concreto moldado in loco onde a velocidade e a flexibilidade de relocalização são prioridades. Desenvolvedores de parques industriais no Vietnã e na Indonésia estão construindo campi permanentes de acomodação para trabalhadores adjacentes às zonas fabris, criando uma demanda por edifícios pré-fabricados não industriais que acompanha o IED manufatureiro com uma defasagem de 12 a 18 meses. As emendas ao Código Nacional de Edificações (NBC) 2025 da Índia, em vigor a partir de julho de 2027, determinam preferências por materiais verdes, incluindo aço de Forno a Arco Elétrico (EAF) para projetos com apoio governamental, acelerando a demanda por sistemas de edifícios pré-fabricados com certificação ambiental em habitações institucionais.
Desenvolvimento de Instalações para Semicondutores, Baterias e Data Centers Hyperscale
Fábricas de semicondutores, gigafábricas de baterias e data centers hyperscale estão agora entre os maiores consumidores individuais de aço estrutural de edifícios pré-fabricados na Ásia-Pacífico, uma mudança subestimada porque essas instalações são classificadas na aplicação industrial em vez de serem reconhecidas como uma demanda distinta. A Interarch Building Products Limited executou contratos de edifícios pré-fabricados para a fábrica de semicondutores da Micron em Sanand, Gujarat, para a instalação da Tata Electronics no Assam e para a gigafábrica Agratas, conforme divulgações da empresa a investidores, reorientando seu mix de produtos para sistemas de aço de alta especificação e bitola pesada. A Brightray Veridian Pte. Ltd. assinou um Acordo-Quadro de Venda de Módulos Pré-Fabricados em setembro de 2026 para um data center de inteligência artificial (IA) de 40 Megawatts (MW) em Macau, utilizando uma solução de Data Center Totalmente Pré-Fabricado, com entrega prevista para o terceiro trimestre de 2027, conforme seu registro na Comissão de Valores Mobiliários dos Estados Unidos (SEC). Operadores hyperscale que enfrentam surtos de demanda impulsionados pela IA priorizam a previsibilidade de cronograma em detrimento da minimização de custos, e um fornecedor dinâmico de edifícios pré-fabricados entrega isso por meio de garantias de entrega fabricadas em fábrica. A inauguração pela Interarch de uma planta dedicada de aço estrutural pesado em Attivaram, Andhra Pradesh, em setembro de 2026, voltada especificamente para a demanda de data centers e semicondutores, confirma que este subsegmento está maduro o suficiente para justificar infraestrutura de manufatura dedicada.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Aço Importado, Carvão Metalúrgico e Frete | -1.8% | Índia, Vietnã, Indonésia, Austrália | Curto prazo (≤ 2 anos) |
| Aprovações Provinciais Fragmentadas, Certificação de Incêndio e Práticas de Fiscalização de Normas | -1.2% | China, Índia, Vietnã, Indonésia | Médio prazo (2–4 anos) |
| Capacidade Limitada de Montadores Certificados em Corredores Industriais de Segundo e Terceiro Nível | -0.8% | Índia, Indonésia, Vietnã, Filipinas | Médio prazo (2–4 anos) |
| Requisitos de Projeto para Tufões, Monções, Terremotos e Corrosão Tropical | -0.5% | Sudeste Asiático, Japão, Taiwan, Filipinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Aço Importado, Carvão Metalúrgico e Frete
A volatilidade dos preços do aço é a restrição de curto prazo mais disruptiva para a economia dos projetos de edifícios pré-fabricados na Ásia-Pacífico, com os preços de bobinas laminadas a quente e chapas em 2026 respondendo a mudanças no fornecimento de minério de ferro, regimes de política comercial e dinâmicas de frete marítimo impulsionadas por congestionamento portuário, conforme orientação de custos da PEB Steel Buildings Co., Ltd. para 2026. Os preços das chapas de aço estrutural se estabilizaram em meados de 2026 após um segundo trimestre volátil, mas janelas de validade de cotação de apenas 7 a 30 dias forçam decisões de compras sob incerteza. O Fleming Construction Group relatou em meados de 2026 que os custos de construção não residencial subiram aproximadamente 2,4% em maio de 2026, acumulando quase 10% ao ano, comprimindo as margens dos desenvolvedores em toda a região. Componentes de aço estrutural de grande porte para projetos transfronteiriços na Ásia-Pacífico acarretam custos de frete especializados, adicionando 5 a 8% ao custo entregue do projeto, mesmo quando os preços das usinas estão estáveis, uma dinâmica que afeta desproporcionalmente os desenvolvedores menores de corredores de segundo nível que não dispõem de proteções contratuais de reajuste.
Aprovações Provinciais Fragmentadas, Certificação de Incêndio e Práticas de Fiscalização de Normas
A fiscalização regulatória inconsistente nas jurisdições da Ásia-Pacífico adiciona 15 a 30% às estimativas de cronograma de projetos para desenvolvedores que operam em vários países ou províncias. O Bureau of Indian Standards (BIS) da Índia rege o projeto estrutural de edifícios pré-fabricados por meio da IS 800 (Construção Geral em Aço) e da IS 875 (códigos de cargas). A IS 1893 (projeto sísmico), mas evidências de campo de 2025 revelam que agentes não organizados frequentemente utilizam combinações de códigos estrangeiros, produzindo híbridos estruturalmente não conformes, uma exposição que os agentes organizados listados exploram como diferenciação competitiva. O Vietnã rege o projeto de construção em aço por meio das normas TCVN 5575:2024 e TCVN 9386 de projeto sísmico, que devem estar alinhadas com códigos internacionais em projetos de aquisição transfronteiriça. As emendas ao NBC 2025 da Índia, em vigor a partir de julho de 2027, introduzem um ambiente de planejamento com código duplo, exigindo alinhamento tanto com o NBC 2016 quanto com o NBC 2025, adicionando custo de projeto e incerteza de aprovação. O BIS retirou a revisão da IS 1893:2025 em março de 2026 devido a preocupações com escalada de custos de 10 a 15% nas Zonas Sísmicas V e VI, conforme a MetalTree India, ilustrando como a revisão de normas sem consulta adequada ao setor introduz risco transitório no planejamento de projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura: Edifícios Térrios Mantêm a Maior Base Instalada
Os edifícios térrios detinham 70% do total regional em 2026, tornando-os o principal formato estrutural no mercado de construção de edifícios pré-fabricados na Ásia-Pacífico. São amplamente utilizados para galpões industriais, edifícios logísticos, instalações de processamento e centros de distribuição. Seu projeto é familiar para empreiteiros e é mais fácil de integrar com pátios de carga, empilhadeiras e manuseio de materiais ao nível do solo. Os formatos térrios também se adequam a terrenos disponíveis em parques industriais e corredores ligados a portos. A estrutura pode acomodar grandes vãos livres para armazenamento, montagem e linhas de produção. Isso ajuda os desenvolvedores a preservar layouts de piso flexíveis à medida que os requisitos dos inquilinos mudam.
Os edifícios multipavimento têm previsão de crescimento a um CAGR de 12,2% até 2032, à medida que os terrenos industriais se tornam menos disponíveis em áreas urbanas densas. O complexo LŌ-GOI Yen Phong em Bac Ninh, concluído em 2025, foi apresentado pela Coteccons como o primeiro complexo industrial e logístico de dois andares com certificação LEED Gold do norte do Vietnã[2]. Ele cobre mais de 139.000 metros quadrados e tem pé-direito de 12,5 metros, ilustrando a escala que um formato logístico multinível pode alcançar. Esses projetos exigem projeto estrutural mais detalhado, planejamento de circulação vertical e coordenação de combate a incêndio do que instalações padrão de um único nível. O setor de construção de edifícios pré-fabricados na Ásia-Pacífico pode se beneficiar dessa mudança quando os fornecedores desenvolvem capacidades mais robustas de engenharia e montagem multipavimento.


Por Tipo de Produto: Sistemas Painelizados Lideram Enquanto Edifícios Modulares Expandem Mais Rapidamente
Os sistemas painelizados e componentizados detinham 36% do total regional em 2026, conferindo-lhes a posição de liderança por tipo de produto. Os sistemas podem ser adaptados para galpões industriais, envoltórias isoladas, edifícios de armazenamento e instalações de suporte. Seus componentes podem ser selecionados para atender aos requisitos do projeto em termos de desempenho térmico, proteção contra corrosão e dimensões do edifício. Essa flexibilidade apoia o uso tanto nos principais mercados urbanos quanto nos corredores industriais de menor custo. Os sistemas painelizados também permitem que os proprietários equilibrem a padronização com modificações para inquilinos individuais. Seu amplo uso os mantém importantes para o mercado de construção de edifícios pré-fabricados na Ásia-Pacífico.
Os edifícios modulares têm previsão de crescimento a um CAGR de 13% até 2032, impulsionados pela demanda por entrega previsível e trabalho controlado em fábrica. O projeto divulgado da Brightray Veridian em Macau utiliza um formato de data center totalmente pré-fabricado para uma instalação de inteligência artificial de 40 MW. Os sistemas modulares são relevantes quando os operadores desejam adicionar capacidade em etapas definidas em vez de construir um site completo de uma só vez. Também são adequados para acomodação, salas técnicas e outros edifícios que exigem layouts internos repetíveis. Outros formatos pré-fabricados atendem a projetos de transporte, energia, aeroportos e institucionais.
Por Aplicação: Edifícios Industriais Lideram enquanto Projetos Comerciais Crescem
Os edifícios industriais detinham 60% do total regional em 2026 e continuam sendo a principal aplicação para estruturas pré-fabricadas. A categoria inclui galpões de manufatura, armazéns, instalações tecnológicas, plantas de baterias e estruturas de data centers. Os proprietários industriais valorizam métodos de construção que reduzem o trabalho no canteiro de obras e mantêm os cronogramas de projeto mais previsíveis. O foco relatado da Interarch em data centers, plantas de semicondutores e instalações de baterias mostra como a demanda industrial está se movendo em direção a projetos mais especializados. Essas aplicações podem exigir maior intensidade de aço e coordenação mais estreita com a instalação de equipamentos. A maior aplicação, portanto, inclui tanto edifícios industriais padrão quanto instalações mais complexas.
Os edifícios comerciais têm previsão de crescimento a um CAGR de 12% até 2032, à medida que o varejo, showrooms, escritórios de serviços e espaços de atendimento se expandem ao redor das áreas industriais. Os proprietários comerciais podem usar estruturas de aço para layouts internos abertos e períodos de construção mais curtos. Os hubs logísticos também geram demanda por escritórios, edifícios de manutenção e instalações para inquilinos que ficam ao lado de armazéns. Isso amplia a oportunidade para fornecedores que conseguem gerenciar vários tipos de edifícios em um único local. O mercado de construção de edifícios pré-fabricados na Ásia-Pacífico precisa de equipes de design que possam atender aos requisitos de fachada, isolamento, combate a incêndio e inquilinos à medida que os projetos comerciais se tornam mais variados. O segmento comercial tende a recompensar fornecedores que combinam componentes padrão com suporte de design local.
Análise Geográfica
A China detinha 32% do total regional em 2026, sustentada por sua grande base manufatureira, rede de parques industriais e ampla cadeia de suprimentos de aço. Sua escala oferece aos fabricantes domésticos uma base de clientes estabelecida na construção industrial, logística e comercial. As exportações de aço da China também influenciam a disponibilidade de materiais e a concorrência de preços em outros mercados regionais. O Japão e a Coreia do Sul continuam sendo mercados estabelecidos para manufatura, logística de cadeia de frio e instalações tecnológicas que exigem altos padrões de engenharia. A Austrália tem demanda proveniente de edifícios relacionados à mineração, agricultura, armazenamento e construção comercial. O mercado de construção de edifícios pré-fabricados na Ásia-Pacífico inclui esses países maduros porque proporcionam demanda estável por sistemas de maior especificação.
A Índia tem previsão de crescimento a um CAGR de 12,8% até 2032, tornando-a o país de crescimento mais rápido na previsão regional. O investimento manufatureiro em eletrônicos, semicondutores, produtos farmacêuticos e logística está sustentando a demanda por edifícios de fábricas e armazéns. A Kirby Building Systems iniciou as obras de sua quarta instalação de manufatura na Índia, no Tamil Nadu, em setembro de 2026. A empresa declarou que o local adicionará 100.000 MT de capacidade anual e elevará a capacidade total da Kirby India para 400.000 MT[3]. Esse investimento indica que os fornecedores esperam demanda sustentada do sul da Índia e de projetos orientados à exportação.
Vietnã, Indonésia, Tailândia e Malásia se beneficiam da diversificação manufatureira e das crescentes necessidades logísticas. O Vietnã tem demanda ativa por fábricas prontas para uso, instalações de triagem e projetos industriais próximos a cadeias de suprimentos em expansão. A Indonésia oferece uma base manufatureira em crescimento, embora a infraestrutura de locais e a capacidade de entrega variem amplamente entre as localidades. A Malásia tem oportunidades ligadas à manufatura de tecnologia e instalações industriais de suporte relacionadas. Singapura continua sendo importante para logística de alto valor e infraestrutura de distribuição automatizada, conforme ilustrado pelo desenvolvimento World Gateway II da Maersk. Esses países tornam as redes de entrega regional e o conhecimento de normas locais essenciais para os fornecedores que atendem ao mercado de construção de edifícios pré-fabricados na Ásia-Pacífico.
Cenário Competitivo
O mercado de construção de edifícios pré-fabricados na Ásia-Pacífico é moderadamente fragmentado, com produtores domésticos, especialistas regionais e empresas multinacionais de aço atendendo a diferentes aplicações. A concorrência é moldada pela capacidade de fabricação, profundidade de engenharia, relacionamentos locais e pela capacidade de fornecer suporte à montagem. Os fornecedores com sede na Índia estão expandindo a capacidade para atender ao pipeline de construção industrial do país. Espera-se que a instalação da Kirby no Tamil Nadu inicie as operações comerciais em meados de 2027 e apoie a demanda do sul da Índia e de exportação. A Interarch também relatou investimentos em capacidade voltada para projetos de data centers e semicondutores.
Instalações tecnológicas, projetos logísticos e estruturas multipavimento elevam a importância dos serviços integrados de design e construção. A ATAD Steel Structure Corporation se diferencia por meio de trabalhos em aplicações industriais e de infraestrutura pública, incluindo o projeto do Centro de Feiras e Exposições do Vietnã. O perfil de projetos da empresa mostra que a capacidade de engenharia pode apoiar contratos além de edifícios fabris convencionais. Os fornecedores que atendem a data centers e instalações de semicondutores devem cumprir requisitos mais rigorosos de interfaces, cronogramas e desempenho estrutural. Isso favorece empresas com detalhamento interno, sistemas de qualidade e equipes de instalação treinadas. A escassez de montadores certificados em corredores industriais menores oferece aos fornecedores integrados uma oportunidade de se distinguir dos fabricantes básicos.
Os relacionamentos com fornecedores de aço também afetam a concorrência. A Tata Steel concluiu a aquisição da participação acionária remanescente na Tata Steel Colors Private Limited, anteriormente denominada Tata BlueScope Steel Private Limited, em abril de 2026. A transação coloca o negócio de aço revestido dentro da estrutura de propriedade da Tata Steel e pode influenciar a disponibilidade de materiais para produtos de construção em aço na Índia. A BlueScope também reconheceu especulações da mídia sobre uma potencial oferta em dezembro de 2025.
Líderes do Setor de Construção de Edifícios Pré-Fabricados na Ásia-Pacífico
-
Kirby Building Systems
-
BlueScope Steel Limited
-
Everest Industries Limited
-
Interarch Building Products Limited
-
Pennar Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Kirby Building Systems & Structures India Pvt. Ltd., subsidiária da Alghanim Industries, iniciou as obras de uma nova instalação de manufatura em Manapparai, Tamil Nadu. A instalação está planejada em aproximadamente 33,2 acres, com capacidade de produção anual de 100.000 toneladas métricas (MT) e início das operações comerciais previsto para meados de 2027. A expansão aumentará a capacidade total de manufatura da Kirby India de 300.000 MT para 400.000 MT, fortalecendo sua capacidade de atender ao sul da Índia e aos mercados de exportação.
- Setembro de 2026: A Brightray Veridian Pte. Ltd. celebrou um acordo-quadro para um campus de data center de inteligência artificial (IA) de 40 megawatts (MW) em Macau, incorporando uma solução de data center totalmente pré-fabricado. A entrega está prevista para o terceiro trimestre de 2027, conforme registro da empresa na Comissão de Valores Mobiliários dos Estados Unidos (SEC). O projeto destaca a aplicação da construção pré-fabricada na infraestrutura de data centers.
- Abril de 2026: A Tata Steel Limited concluiu a aquisição da participação acionária remanescente na Tata Steel Colors Private Limited, anteriormente denominada Tata BlueScope Steel Pvt. Ltd., da BlueScope Steel Asia Holdings Pty Ltd., tornando a entidade uma subsidiária integral indireta. A transação fortalece a posição da Tata Steel na cadeia de suprimentos de aço revestido e de edifícios pré-fabricados na região Ásia-Pacífico.


Escopo do Relatório do Mercado de Construção de Edifícios Pré-Fabricados na Ásia-Pacífico
| Térrea |
| Multipavimento |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Edifícios Pré-Fabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Estrutura | Térrea |
| Multipavimento | |
| Por Tipo de Produto | Edifícios Modulares |
| Sistemas Painelizados e Componentizados | |
| Outros Tipos de Edifícios Pré-Fabricados | |
| Por Aplicação | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Outros | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por edifícios pré-fabricados na Ásia-Pacífico?
A diversificação manufatureira, o investimento em logística, a construção de data centers e o desenvolvimento de parques industriais sustentam a demanda. Essas necessidades favorecem fornecedores que conseguem entregar edifícios com vãos livres, fabricação controlada, cronogramas confiáveis e suporte à instalação em vários países.
Qual é o tamanho do mercado de construção de edifícios pré-fabricados na Ásia-Pacífico?
O mercado tem projeção de crescimento de 18,02 bilhões de USD em 2027 para 31,67 bilhões de USD até 2032, a um CAGR de 11,94%. O crescimento está vinculado a edifícios fabris, instalações logísticas, projetos relacionados à tecnologia e desenvolvimento de suporte em parques industriais.
Qual estrutura de edifício lidera a demanda regional?
Os edifícios térrios lideram com 70% do total regional em 2026, pois se adequam a usos fabris, de armazéns, de processamento e de logística ao nível do solo. Seus layouts também suportam grandes vãos e arranjos flexíveis de manuseio de materiais para ocupantes industriais.
Qual tipo de produto de edifício pré-fabricado está crescendo mais rapidamente?
Os edifícios modulares têm previsão de crescimento a um CAGR de 13% até 2032, sustentados por aplicações em data centers e de implantação rápida. Os operadores utilizam formatos modulares quando precisam de entrega previsível, layouts repetíveis, adições de capacidade em fases e maior controle do trabalho em fábrica.
Qual país tem expectativa de crescimento mais rápido até 2032?
A Índia tem expectativa de crescimento a um CAGR de 12,8% até 2032, sustentada pela construção industrial e logística. A expansão de capacidade da Kirby no Tamil Nadu mostra que os principais fornecedores estão se posicionando para atender à demanda sustentada de projetos manufatureiros e instalações orientadas à exportação.
O que restringe os projetos de edifícios pré-fabricados na Ásia-Pacífico?
Mudanças nos custos de aço e frete, aprovações locais, requisitos de combate a incêndio, normas variadas e uma base limitada de montadores certificados podem atrasar projetos ou elevar custos. Requisitos climáticos, sísmicos, de corrosão e de transporte também podem adicionar trabalho de engenharia antes do início da fabricação e exigir coordenação mais estreita entre projetistas, fabricantes, transportadores, empreiteiros, desenvolvedores e autoridades aprovadoras durante o projeto, aquisição, entrega, instalação, inspeção e entrega final do projeto.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
