
Marktgröße und Marktanteil der Vorgefertigten Gebäudekonstruktion im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
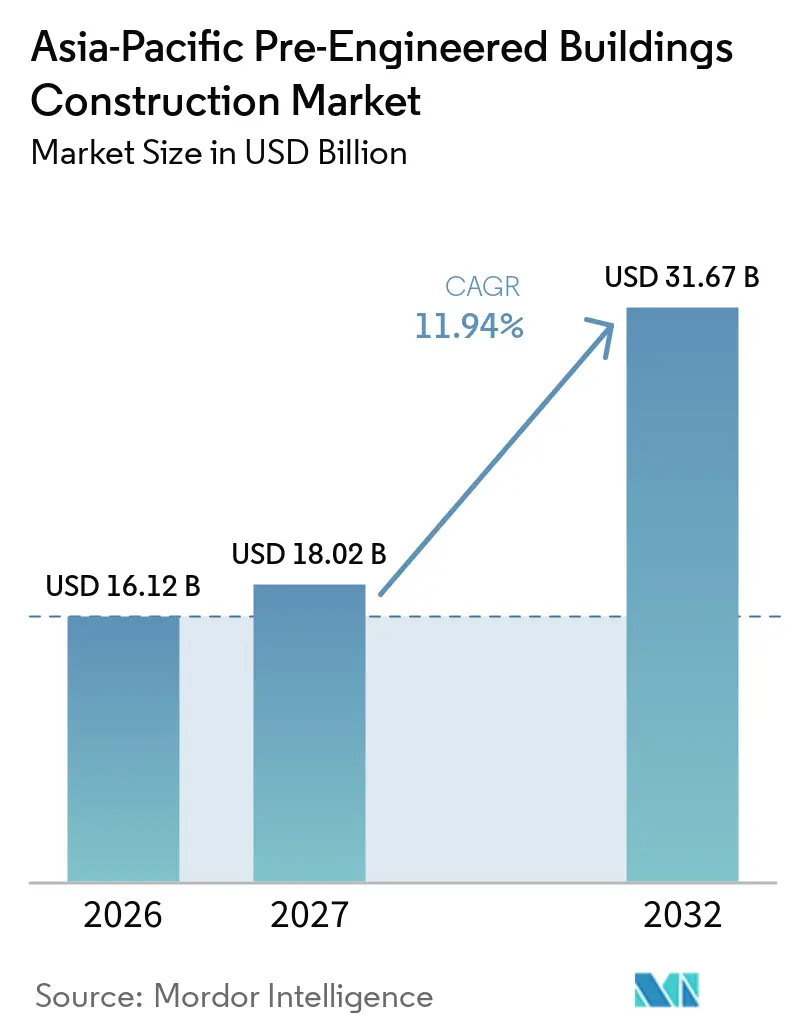
| Marktgröße im Basisjahr (2026) | 16.12 Milliarden US-Dollar |
| Marktgröße (2027) | 18.02 Milliarden US-Dollar |
| Marktgröße (2032) | 31.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Vorgefertigten Gebäudekonstruktion im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum wird voraussichtlich von 16,12 Milliarden USD im Jahr 2026 auf 18,02 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 31,67 Milliarden USD erreichen, mit einer CAGR von 11,94 % über den Zeitraum 2027–2032. Die Nachfrage wird von Herstellern getragen, die in Indien, Vietnam, Indonesien, Thailand, Malaysia und anderen Produktionszentren schnell Anlagen benötigen, wo der Bauzeitplan den Start neuer Produktionslinien, Mietervereinbarungen und Distributionsabläufe beeinflussen kann. Elektronikanlagen, Halbleiterfabriken, Batteriefabriken, Distributionszentren und Rechenzentren erfordern große Spannweiten, zuverlässige Zeitpläne und eine stärker kontrollierte Bauqualität, insbesondere wenn Strukturarbeiten mit Spezialausrüstung, internen Versorgungseinrichtungen, Sicherheitssystemen und späterem Innenausbau koordiniert werden müssen. Werkseitig gefertigte Stahlsysteme können diese Anforderungen erfüllen und gleichzeitig die Arbeiten auf der Baustelle reduzieren sowie den Eigentümern eine besser definierte Abfolge für Planung, Fertigung, Transport, Montage und Innenausbau bieten, mit weniger Übergaben zwischen einzelnen Auftragnehmern. Der Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum profitiert auch davon, wenn Industrieparkentwickler Arbeiterwohnungen, Lagerflächen, Serviceeinrichtungen und Logistikunterstützung rund um neue Werke hinzufügen und so mehrere Bauanforderungen innerhalb eines zusammenhängenden Entwicklungsgebiets schaffen. Der Wettbewerb hängt zunehmend von Planungskompetenz, zertifizierter Montage, Einhaltung lokaler Vorschriften, Materialbeschaffung und der Fähigkeit ab, ein Projekt von der frühen Planung bis zur Installation zu managen, und nicht allein vom Fertigungsvolumen.
Wichtigste Erkenntnisse des Berichts
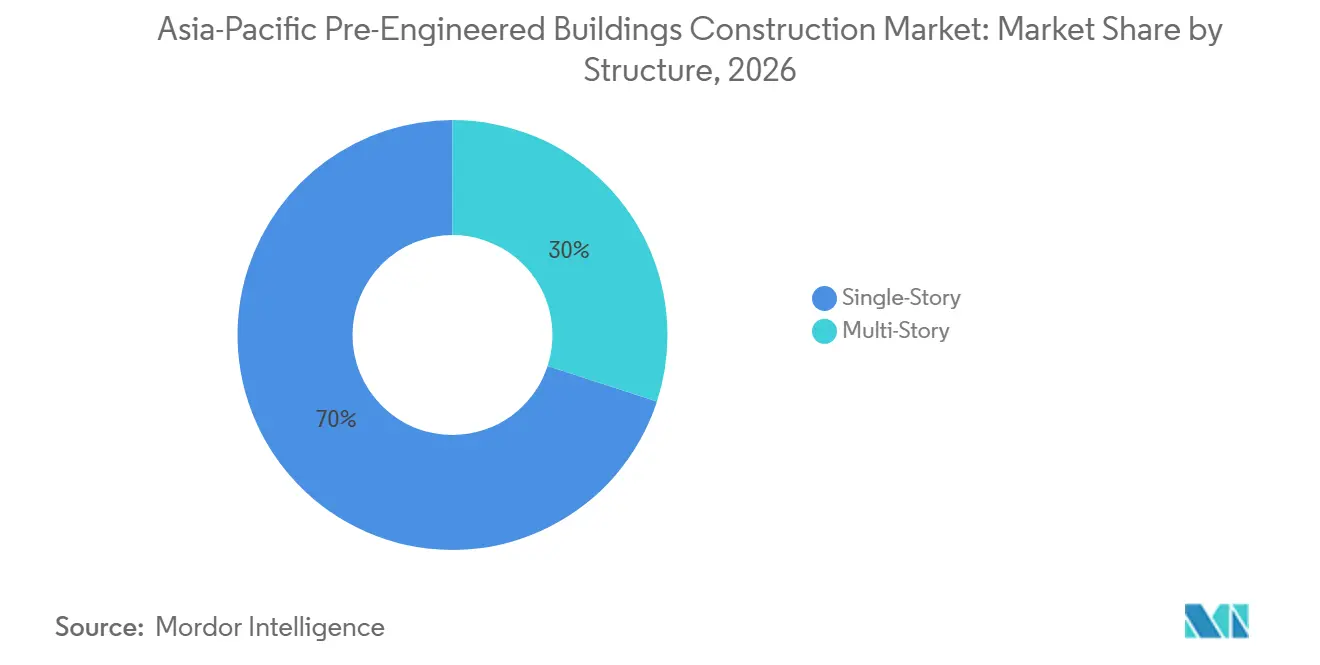
- Nach Struktur hielten eingeschossige Gebäude im Jahr 2026 einen Marktanteil von 70 % am Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum, während mehrgeschossige Gebäude bis 2032 voraussichtlich mit einer CAGR von 12,2 % wachsen werden.
- Nach Produkttyp hielten paneelierte und komponentisierte Systeme im Jahr 2026 einen Anteil von 36 % an der Marktgröße für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum, während modulare Gebäude bis 2032 voraussichtlich mit einer CAGR von 13 % wachsen werden.
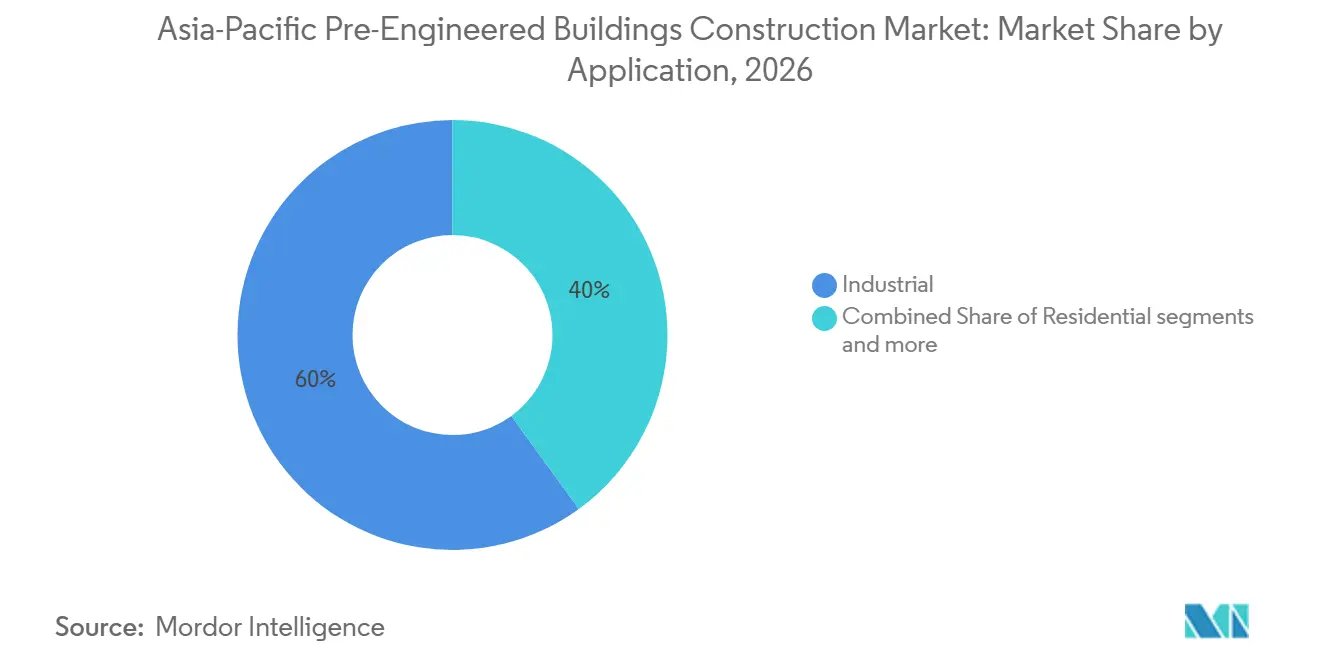
- Nach Anwendung hielten Industriegebäude im Jahr 2026 einen Anteil von 60 % am regionalen Gesamtmarkt, während Gewerbegebäude bis 2032 voraussichtlich mit einer CAGR von 12 % wachsen werden.
- Nach Land hielt China im Jahr 2026 einen Anteil von 32 % am regionalen Gesamtmarkt, während Indien bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur Vorgefertigten Gebäudekonstruktion im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der China-Plus-Eins-Fertigung und Ausbau der Elektronikkapazitäten | +3.2% | Vietnam, Indien, Indonesien, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender E-Commerce, hafengestützte Logistik und städtische Fulfillment-Infrastruktur | +2.5% | Indien, China, Vietnam, Indonesien, Australien | Kurzfristig (≤ 2 Jahre) |
| Massenstädtischer Wohnungsbau, Arbeitnehmerunterkünfte und schneller Bauprozess | +2.1% | Indien, China, Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Entwicklung von Halbleiter-, Batterie- und Hyperscale-Rechenzentrumsanlagen | +1.8% | Indien, Südkorea, Malaysia, Japan | Mittelfristig (2–4 Jahre) |
| Nationale Infrastrukturkorridore, Industrieparks und Smart-City-Programme | +1.4% | Indien, China, Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der China-Plus-Eins-Fertigung und Ausbau der Elektronikkapazitäten
Die strukturelle Neuausrichtung globaler Elektronik- und Konsumgüterfertigungs-Lieferketten weg von der alleinigen Abhängigkeit von China ist der unmittelbarste Nachfragebeschleuniger für den Markt für Vorgefertigte Gebäude im asiatisch-pazifischen Raum. Vietnam zog im Jahr 2025 mehr als 25 Milliarden USD an realisiertem ausländischen Direktinvestitionsvolumen (ADI) an, der Großteil davon im Fertigungsbereich. Unternehmen, darunter Apple-Zulieferer Foxconn, Goertek und Luxshare Precision, weiteten ihre Fertigungspräsenz in Vietnam in Bac Ninh aus, wie die Business Times 2025 berichtete, und schufen eine gebündelte Nachfrage nach standardisierten Stahlfabrikstrukturen. Weniger sichtbar ist, dass Malaysia und Indien Halbleiter- und Elektronikmontage-Investitionen absorbieren, die cleanroom-kompatible Vorgefertigte Gebäude (PEB) mit höherem Wert als einfache Fabrikhallen erfordern, was die Qualität des Auftragsbestands steigert und nicht nur das Volumen. Laut Reuters im September 2026 lenkt die China-Plus-Eins-Dynamik trotz Zollanpassungen weiterhin Investitionen nach Indien, Indonesien und Vietnam und hält die PEB-Nachfrage in mehreren asiatisch-pazifischen Märkten gleichzeitig aufrecht.
Grenzüberschreitender E-Commerce, hafengestützte Logistik und städtische Fulfillment-Infrastruktur
Hafennahe Logistikinfrastruktur wird im gesamten asiatisch-pazifischen Raum ausgebaut, angetrieben durch die Umsetzung des Regionalen Umfassenden Wirtschaftspartnerschaftsabkommens (RCEP), das Wachstum des grenzüberschreitenden E-Commerce-Volumens und die Spezifikationen automatisierter Fulfillment-Center, die vorgefertigten Stahl für stützenfreie Spannweiten und hohe Traufhöhen erfordern. A.P. Moller - Maersk eröffnete im März 2026 ein vollautomatisches Distributionszentrum mit einer Fläche von 1,1 Millionen Quadratfuß in Singapur, das die asiatisch-pazifische B2B- und B2C-E-Commerce-Abwicklung auf institutioneller Ebene bedient[1]. Frasers Property Vietnam begann 2025 mit dem Bau einer zweistöckigen Cross-Dock-Logistikanlage von 170.000 Quadratmetern für SPX Express, die auf 7 Millionen Pakete täglich ausgelegt ist und mehrgeschossige Vorgefertigte Gebäudesysteme einsetzt, um die vermietbare Fläche auf einem begrenzten Grundstück zu maximieren. Der zweistöckige Industriekomplex LŌ-GOI Yen Phong mit LEED-Gold-Zertifizierung, der 2025 in Bac Ninh, Vietnam, fertiggestellt wurde, veranschaulicht weiter, wie zweistöckige Fulfillment-Formate die Einführung mehrgeschossiger Vorgefertigter Gebäude schneller vorantreiben, als einzelne Länderdynamiken vermuten lassen. Für Anbieter Vorgefertigter Gebäude stellt dies eine strukturelle Verschiebung hin zu höherwertigen, ingenieurtechnisch anspruchsvollen Designs dar, bei denen die Design-Build-Kompetenz und nicht nur das Fertigungsvolumen über Vertragsabschlüsse entscheidet.
Massenstädtischer Wohnungsbau, Arbeitnehmerunterkünfte und schneller Bauprozess
Die rasche Urbanisierung in den Schwellenländern des asiatisch-pazifischen Raums erzeugt eine Nachfrage nach Arbeitnehmerunterkünften, Wohnheimen und vorgefertigten Wohnmodulen, die der konventionelle Betonbau nicht innerhalb der Entwicklungszeitpläne von Industrieparks liefern kann. Modulare und paneelierte Vorgefertigte Gebäudesysteme, Leichtstahlrahmen mit Sandwich-Isolierpaneelen, verdrängen ortgegossenen Beton dort, wo Geschwindigkeit und Flexibilität bei der Umsiedlung Priorität haben. Industrieparkentwickler in Vietnam und Indonesien errichten permanente Arbeitnehmerunterkünfte in der Nähe von Fabrikzonen, was einen nicht-industriellen PEB-Nachfragestrom schafft, der der Fertigungs-ADI mit einer Verzögerung von 12–18 Monaten folgt. Die Änderungen des indischen National Building Code (NBC) 2025, die ab Juli 2027 in Kraft treten, schreiben grüne Materialpräferenzen vor, einschließlich Elektrolichtbogenofen-Stahl (EAF) für staatlich geförderte Projekte, was die Nachfrage nach umweltzertifizierten PEB-Systemen im institutionellen Wohnungsbau beschleunigt.
Entwicklung von Halbleiter-, Batterie- und Hyperscale-Rechenzentrumsanlagen
Halbleiterfabriken, Batterie-Gigafabriken und Hyperscale-Rechenzentren gehören mittlerweile zu den größten Einzelprojektabnehmern von Konstruktionsstahl für Vorgefertigte Gebäude im asiatisch-pazifischen Raum – eine unterschätzte Verschiebung, da diese Anlagen unter der Industrieanwendung klassifiziert werden und nicht als eigenständiger Nachfragestrom anerkannt sind. Interarch Building Products Limited führte PEB-Verträge für Microns Halbleiterfabrik in Sanand, Gujarat, Tata Electronics' Anlage in Assam und die Agratas-Gigafabrik aus, wie aus den Investoreninformationen des Unternehmens hervorgeht, und richtete seinen Produktmix auf schwere, hochspezifizierte Stahlsysteme aus. Brightray Veridian Pte. Ltd. unterzeichnete im September 2026 ein Rahmenabkommen für den Verkauf vorgefertigter Module für ein 40-Megawatt-KI-Rechenzentrum in Macao unter Verwendung einer vollständig vorgefertigten Rechenzentrumslösung (FPD), mit einer Lieferung, die für das dritte Quartal 2027 angestrebt wird, gemäß der Einreichung des Unternehmens bei der US-amerikanischen Börsenaufsichtsbehörde (SEC). Hyperscale-Betreiber, die mit KI-getriebenen Nachfragesprüngen konfrontiert sind, priorisieren Terminplanungssicherheit gegenüber Kostenminimierung, und ein dynamischer PEB-Anbieter liefert dies durch werkseitig gefertigte Liefergarantien. Die Einweihung einer dedizierten Schwerstahl-Anlage von Interarch in Attivaram, Andhra Pradesh, im September 2026, die speziell auf Rechenzentren und Halbleiterbedarf ausgerichtet ist, bestätigt, dass dieser Teilsektor reif genug ist, um dedizierte Fertigungsinfrastruktur zu rechtfertigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei importiertem Stahl, Kokskohle und Frachtkosten | -1.8% | Indien, Vietnam, Indonesien, Australien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Provinzgenehmigungen, Brandschutzzertifizierung und Durchsetzungspraktiken | -1.2% | China, Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapazität zertifizierter Montagebetriebe in Industrie- und Gewerbekorridoren der zweiten und dritten Reihe | -0.8% | Indien, Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Anforderungen an Taifun-, Monsun-, Erdbeben- und Tropenkorrosionsschutz | -0.5% | Südostasien, Japan, Taiwan, Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei importiertem Stahl, Kokskohle und Frachtkosten
Die Volatilität der Stahlpreise ist die störendste kurzfristige Einschränkung für die Projektökonomie Vorgefertigter Gebäude (PEB) im asiatisch-pazifischen Raum, wobei die Preise für warmgewalzte Coils (HRC) und Bleche im Jahr 2026 auf Verschiebungen im Eisenerz-Angebot, handelspolitische Rahmenbedingungen und Seefracht-Dynamiken reagierten, die durch Hafenstaus verursacht wurden, gemäß der Kostenleitlinie von PEB Steel für 2026. Die Preise für Konstruktionsstahlbleche stabilisierten sich Mitte 2026 nach einem volatilen zweiten Quartal, aber Angebotsgültigkeitsfenster von nur 7–30 Tagen zwingen zu Beschaffungsentscheidungen unter Unsicherheit. Fleming Construction Group berichtete Mitte 2026, dass die Baukosten im Nicht-Wohnbereich im Mai 2026 um etwa 2,4 % gestiegen sind und sich auf nahezu 10 % jährlich angehäuft haben, was die Entwicklermargen in der gesamten Region komprimiert. Überdimensionierte Konstruktionsstahlkomponenten für asiatisch-pazifische grenzüberschreitende Projekte verursachen spezialisierte Frachtkosten, die 5–8 % zu den gelieferten Projektkosten hinzufügen, selbst wenn die Werkspreise stabil sind – eine Dynamik, die kleinere Entwickler in Korridoren der zweiten Reihe überproportional trifft, denen es an Eskalationsvertragsschutz mangelt.
Fragmentierte Provinzgenehmigungen, Brandschutzzertifizierung und Durchsetzungspraktiken
Inkonsistente regulatorische Durchsetzung in den Rechtsgebieten des asiatisch-pazifischen Raums erhöht die Projektzeitschätzungen für Entwickler, die in mehreren Ländern oder Provinzen tätig sind, um 15–30 %. Das indische Bureau of Indian Standards (BIS) regelt die PEB-Tragwerksplanung durch IS 800 (Allgemeiner Stahlbau) und IS 875 (Lastvorschriften). IS 1893 (Erdbebenplanung), aber Feldbefunde aus dem Jahr 2025 zeigen, dass unorganisierte Akteure häufig ausländische Normenkombinationen einsetzen, die strukturell nicht konforme Hybride erzeugen – eine Schwachstelle, die organisierte börsennotierte Unternehmen als Wettbewerbsdifferenzierung nutzen. Vietnam regelt die Stahlbaukonstruktion durch TCVN 5575:2024 und die Erdbebenstandards TCVN 9386, die bei grenzüberschreitenden Beschaffungsprojekten mit internationalen Normen übereinstimmen müssen. Die Änderungen des indischen NBC 2025, die ab Juli 2027 in Kraft treten, führen ein duales Planungsumfeld ein, das eine Abstimmung sowohl mit NBC 2016 als auch mit NBC 2025 erfordert, was Planungskosten und Genehmigungsunsicherheit erhöht. Das BIS zog die Revision IS 1893:2025 im März 2026 zurück, da Bedenken hinsichtlich einer Kostensteigerung von 10–15 % in den Erdbebenzonen V und VI bestanden, wie MetalTree India berichtete, was veranschaulicht, wie Normenrevisionen ohne ausreichende Branchenkonsultation vorübergehende Projektplanungsrisiken einführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude behalten die größte installierte Basis
Eingeschossige Gebäude hielten im Jahr 2026 einen Anteil von 70 % am regionalen Gesamtmarkt und sind damit das führende Strukturformat im Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum. Sie werden häufig für Industriehallen, Logistikgebäude, Verarbeitungsanlagen und Distributionszentren eingesetzt. Ihr Design ist Auftragnehmern vertraut und lässt sich leichter in Ladehöfe, Gabelstapler und bodennahe Materialhandhabung integrieren. Eingeschossige Formate eignen sich auch für Standorte mit verfügbarem Land in Industrieparks und hafenverbundenen Korridoren. Die Struktur kann lange, stützenfreie Spannweiten für Lagerung, Montage und Produktionslinien aufnehmen. Dies hilft Entwicklern, flexible Grundrisse beizubehalten, wenn sich die Anforderungen der Mieter ändern.
Mehrgeschossige Gebäude werden bis 2032 voraussichtlich mit einer CAGR von 12,2 % wachsen, da Industrieflächen in dicht besiedelten städtischen Gebieten knapper werden. Der LŌ-GOI-Yen-Phong-Komplex in Bac Ninh, der 2025 fertiggestellt wurde, wurde von Coteccons als erster zweistöckiger Industrie- und Logistikkomplex mit LEED-Gold-Zertifizierung in Nordvietnam präsentiert[2]. Er umfasst mehr als 139.000 Quadratmeter und hat Deckenhöhen von 12,5 Metern, was die Größenordnung veranschaulicht, die ein mehrgeschossiges Logistikformat erreichen kann. Diese Projekte erfordern eine detailliertere Tragwerksplanung, Planung der vertikalen Erschließung und Brandschutzkoordination als standardmäßige einstöckige Anlagen. Die Branche für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum kann von diesem Wandel profitieren, wenn Lieferanten stärkere mehrgeschossige Planungs- und Montagekapazitäten aufbauen.


Nach Produkttyp: Paneelierte Systeme führen, während Modulare Gebäude am schnellsten wachsen
Paneelierte und komponentisierte Systeme hielten im Jahr 2026 einen Anteil von 36 % am regionalen Gesamtmarkt und nehmen damit die führende Position nach Produkttyp ein. Die Systeme können für Industriehallen, isolierte Gebäudehüllen, Lagergebäude und Nebengebäude angepasst werden. Ihre Komponenten können entsprechend den Projektanforderungen hinsichtlich Wärmeleistung, Korrosionsschutz und Gebäudeabmessungen ausgewählt werden. Diese Flexibilität unterstützt den Einsatz sowohl in großen städtischen Märkten als auch in kostengünstigeren Industriekorridoren. Paneelierte Systeme ermöglichen es Eigentümern auch, Standardisierung mit Anpassungen für einzelne Mieter in Einklang zu bringen. Ihre breite Verwendung hält sie für den Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum bedeutsam.
Modulare Gebäude werden bis 2032 voraussichtlich mit einer CAGR von 13 % wachsen, angetrieben durch die Nachfrage nach vorhersehbarer Lieferung und kontrollierter Werksarbeit. Das offengelegte Macao-Projekt von Brightray Veridian verwendet ein vollständig vorgefertigtes Rechenzentrumsformat für eine 40-MW-Anlage für künstliche Intelligenz. Modulare Systeme sind dort relevant, wo Betreiber Kapazitäten in definierten Phasen hinzufügen möchten, anstatt einen gesamten Standort auf einmal zu bauen. Sie eignen sich auch für Unterkünfte, Technikräume und andere Gebäude, die wiederholbare Grundrisse erfordern. Andere vorgefertigte Formate dienen Transport-, Energie-, Flughafen- und institutionellen Projekten.
Nach Anwendung: Industriegebäude führen, während Gewerbeprojekte wachsen
Industriegebäude hielten im Jahr 2026 einen Anteil von 60 % am regionalen Gesamtmarkt und bleiben die Hauptanwendung für Vorgefertigte Strukturen. Die Kategorie umfasst Fertigungshallen, Lagerhäuser, Technologieanlagen, Batteriefabriken und Rechenzentrumsgebäude. Industrieeigentümer schätzen Baumethoden, die Baustellenarbeiten reduzieren und Projektzeitpläne vorhersehbarer gestalten. Der berichtete Fokus von Interarch auf Rechenzentren, Halbleiterfabriken und Batterieanlagen zeigt, wie sich die Industrienachfrage hin zu spezialisierten Projekten verlagert. Diese Anwendungen können eine höhere Stahlintensität und eine engere Koordination mit der Ausrüstungsinstallation erfordern. Die größte Anwendung umfasst daher sowohl Standardindustriegebäude als auch komplexere Anlagen.
Gewerbegebäude werden bis 2032 voraussichtlich mit einer CAGR von 12 % wachsen, da Einzelhandel, Ausstellungsräume, Servicebüros und Fulfillment-Flächen rund um Industriegebiete expandieren. Gewerbeeigentümer können Stahlstrukturen für offene Innenraumlayouts und kürzere Bauzeiten nutzen. Logistikzentren erzeugen auch Nachfrage nach Büros, Wartungsgebäuden und Mietereinrichtungen, die neben Lagerhäusern liegen. Dies erweitert die Möglichkeiten für Lieferanten, die mehrere Gebäudetypen auf einem Standort verwalten können. Der Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum benötigt Planungsteams, die Fassaden-, Isolierungs-, Brandschutz- und Mieteranforderungen berücksichtigen können, da Gewerbeprojekte vielfältiger werden. Das Gewerbesegment wird wahrscheinlich Lieferanten belohnen, die Standardkomponenten mit lokalem Planungssupport kombinieren.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 32 % am regionalen Gesamtmarkt, gestützt durch seine große Fertigungsbasis, sein Industrieparknetzwerk und seine breite Stahllieferkette. Seine Größe verschafft inländischen Herstellern eine etablierte Kundenbasis in der Industrie-, Logistik- und Gewerbebaukonstruktion. Chinas Stahlexporte beeinflussen auch die Materialverfügbarkeit und den Preiswettbewerb in anderen regionalen Märkten. Japan und Südkorea bleiben etablierte Märkte für Fertigungs-, Kühlketten-Logistik- und Technologieanlagen, die hohe Ingenieursstandards erfordern. Australien hat Nachfrage aus bergbaubezogenen Gebäuden, Landwirtschaft, Lagerung und Gewerbebau. Der Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum umfasst diese reifen Länder, da sie eine stetige Nachfrage nach höherspezifizierten Systemen bieten.
Indien wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen und ist damit das am schnellsten wachsende Land in der regionalen Prognose. Fertigungsinvestitionen in Elektronik, Halbleiter, Pharmazeutika und Logistik unterstützen die Nachfrage nach Fabrik- und Lagergebäuden. Kirby Building Systems begann im September 2026 mit dem Bau seiner vierten indischen Fertigungsanlage in Tamil Nadu. Das Unternehmen erklärte, dass der Standort 100.000 MT jährliche Kapazität hinzufügen und Kirby Indiens Gesamtkapazität auf 400.000 MT erhöhen wird[3]. Diese Investition zeigt, dass Lieferanten mit einer anhaltenden Nachfrage aus Südindien und exportorientierten Projekten rechnen.
Vietnam, Indonesien, Thailand und Malaysia profitieren von der Fertigungsdiversifizierung und wachsenden Logistikanforderungen. Vietnam hat eine aktive Nachfrage nach schlüsselfertigen Fabriken, Sortierfazilitäten und Industrieprojekten in der Nähe expandierender Lieferketten. Indonesien bietet eine wachsende Fertigungsbasis, obwohl sich Standortinfrastruktur und Lieferfähigkeit je nach Standort stark unterscheiden. Malaysia hat Chancen, die mit der Technologiefertigung und damit verbundenen industriellen Unterstützungsanlagen verbunden sind. Singapur bleibt wichtig für hochwertige Logistik und automatisierte Distributionsinfrastruktur, wie durch Maersks World-Gateway-II-Entwicklung veranschaulicht. Diese Länder machen regionale Liefernetzwerke und lokales Normenwissen für Lieferanten, die den Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum bedienen, unverzichtbar.
Wettbewerbslandschaft
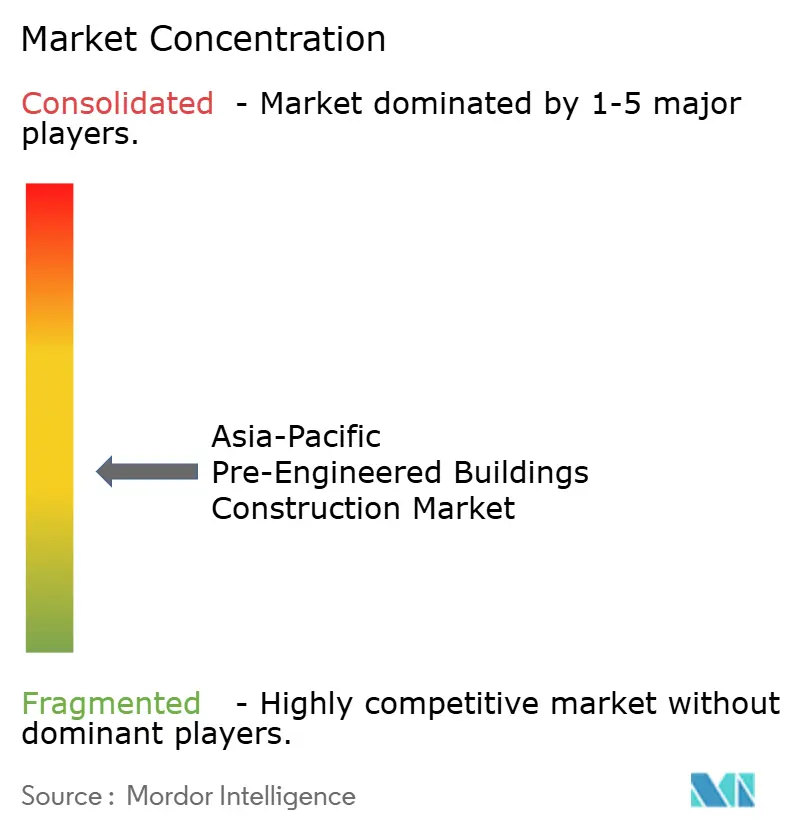
Der Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum ist mäßig fragmentiert, wobei inländische Produzenten, regionale Spezialisten und multinationale Stahlunternehmen verschiedene Anwendungen bedienen. Der Wettbewerb wird durch Fertigungskapazität, Planungstiefe, lokale Beziehungen und die Fähigkeit zur Bereitstellung von Montageunterstützung geprägt. In Indien ansässige Lieferanten bauen Kapazitäten aus, um die Industriebaupipeline des Landes zu bedienen. Kirbys Tamil-Nadu-Anlage soll Mitte 2027 den kommerziellen Betrieb aufnehmen und die Nachfrage aus Südindien und dem Exportbereich bedienen. Interarch hat ebenfalls Investitionen in Kapazitäten gemeldet, die auf Rechenzentren und Halbleiterprojekte ausgerichtet sind.
Technologieanlagen, Logistikprojekte und mehrgeschossige Strukturen erhöhen die Bedeutung integrierter Planungs- und Bauleistungen. ATAD differenziert sich durch Arbeiten in industriellen und öffentlichen Infrastrukturanwendungen, einschließlich des Vietnam Exhibition Fair Center-Projekts. Das Projektprofil des Unternehmens zeigt, dass Planungskompetenz Verträge über konventionelle Fabrikgebäude hinaus unterstützen kann. Lieferanten, die Rechenzentren und Halbleiterstandorte bedienen, müssen engere Anforderungen an Schnittstellen, Zeitpläne und Tragwerksleistung erfüllen. Dies begünstigt Unternehmen mit eigener Detailplanung, Qualitätssystemen und geschulten Installationsteams. Ein Mangel an zertifizierten Montagebetrieben in kleineren Industriekorridoren gibt integrierten Lieferanten die Möglichkeit, sich von einfachen Herstellern abzuheben.
Auch Stahllieferbeziehungen beeinflussen den Wettbewerb. Tata Steel schloss im April 2026 den Erwerb des verbleibenden Eigenkapitalanteils an Tata Steel Colors Private Limited, ehemals Tata BlueScope Steel Private Limited, ab. Die Transaktion gliedert das beschichtete Stahlgeschäft in die Eigentumsstruktur von Tata Steel ein und kann die Materialverfügbarkeit für Stahlgebäudeprodukte in Indien beeinflussen. BlueScope räumte im Dezember 2025 auch Medienspekulation über ein mögliches Angebot ein.
Marktführer der Vorgefertigten Gebäudekonstruktion im asiatisch-pazifischen Raum
-
Kirby Building Systems
-
BlueScope Steel Limited
-
Everest Industries Limited
-
Interarch Building Products Limited
-
Pennar Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Kirby Building Systems & Structures India Pvt. Ltd., eine Tochtergesellschaft von Alghanim Industries, begann mit dem Bau einer neuen Fertigungsanlage in Manapparai, Tamil Nadu. Die Anlage ist auf einer Fläche von etwa 33,2 Acres geplant, mit einer jährlichen Produktionskapazität von 100.000 Tonnen (MT) und einem erwarteten Beginn des kommerziellen Betriebs Mitte 2027. Die Erweiterung wird Kirby Indiens Gesamtfertigungskapazität von 300.000 MT auf 400.000 MT erhöhen und seine Fähigkeit stärken, Südindien und Exportmärkte zu bedienen.
- September 2026: Brightray Veridian Pte. Ltd. schloss ein Rahmenabkommen für einen 40-Megawatt-KI-Rechenzentrumscampus in Macao ab, der eine vollständig vorgefertigte Rechenzentrumslösung (FPD) umfasst. Die Lieferung ist für das dritte Quartal 2027 geplant, gemäß der Einreichung des Unternehmens bei der US-amerikanischen Börsenaufsichtsbehörde (SEC). Das Projekt unterstreicht die Anwendung vorgefertigter Konstruktion in der Rechenzentrumsinfrastruktur.
- April 2026: Tata Steel Limited schloss den Erwerb des verbleibenden Eigenkapitalanteils an Tata Steel Colors Private Limited, ehemals Tata BlueScope Steel Pvt. Ltd., von BlueScope Steel Asia Holdings Pty Ltd. ab und machte das Unternehmen zu einer indirekten hundertprozentigen Tochtergesellschaft. Die Transaktion stärkt die Position von Tata Steel in der Lieferkette für beschichteten Stahl und Vorgefertigte Gebäude (PEB) im asiatisch-pazifischen Raum (APAC).


Berichtsumfang des Markts für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum
| Eingeschossig |
| Mehrgeschossig |
| Modulare Gebäude |
| Paneelierte und Komponentisierte Systeme |
| Andere Vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Struktur | Eingeschossig |
| Mehrgeschossig | |
| Nach Produkttyp | Modulare Gebäude |
| Paneelierte und Komponentisierte Systeme | |
| Andere Vorgefertigte Gebäudetypen | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Vorgefertigten Gebäuden im asiatisch-pazifischen Raum an?
Fertigungsdiversifizierung, Logistikinvestitionen, Rechenzentrumsbau und Industrieparkentwicklung unterstützen die Nachfrage. Diese Bedürfnisse begünstigen Lieferanten, die stützenfreie Gebäude, kontrollierte Fertigung, zuverlässige Zeitpläne und Installationsunterstützung in mehreren Ländern liefern können.
Wie groß ist der Markt für Vorgefertigte Gebäudekonstruktion im asiatisch-pazifischen Raum?
Der Markt wird voraussichtlich von 18,02 Milliarden USD im Jahr 2027 auf 31,67 Milliarden USD bis 2032 mit einer CAGR von 11,94 % wachsen. Das Wachstum ist mit Fabrikgebäuden, Logistikanlagen, technologiebezogenen Projekten und unterstützender Entwicklung in Industrieparks verbunden.
Welche Gebäudestruktur führt die regionale Nachfrage an?
Eingeschossige Gebäude führen mit einem Anteil von 70 % am regionalen Gesamtmarkt im Jahr 2026, da sie für Fabrik-, Lager-, Verarbeitungs- und bodennahe Logistiknutzungen geeignet sind. Ihre Grundrisse unterstützen auch große Spannweiten und flexible Materialhandhabungsanordnungen für Industrienutzer.
Welcher Produkttyp Vorgefertigter Gebäude wächst am schnellsten?
Modulare Gebäude werden bis 2032 voraussichtlich mit einer CAGR von 13 % wachsen, unterstützt durch Rechenzentren und Schnellbereitstellungsanwendungen. Betreiber nutzen modulare Formate, wenn sie vorhersehbare Lieferung, wiederholbare Grundrisse, phasenweise Kapazitätserweiterungen und stärker werksgesteuerte Arbeit benötigen.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen, unterstützt durch Industrie- und Logistikbau. Kirbys Kapazitätserweiterung in Tamil Nadu zeigt, dass führende Lieferanten sich auf eine anhaltende Nachfrage aus Fertigungsprojekten und exportorientierten Anlagen positionieren.
Was schränkt Vorgefertigte Gebäudeprojekte im asiatisch-pazifischen Raum ein?
Veränderungen bei Stahl- und Frachtkosten, lokale Genehmigungen, Brandschutzanforderungen, unterschiedliche Normen und eine begrenzte Basis zertifizierter Montagebetriebe können Projekte verzögern oder Kosten erhöhen. Wetter-, Erdbeben-, Korrosions- und Transportanforderungen können auch Planungsarbeiten vor Beginn der Fertigung hinzufügen und eine engere Koordination zwischen Planern, Herstellern, Transportdienstleistern, Auftragnehmern, Entwicklern und Genehmigungsbehörden während Planung, Beschaffung, Lieferung, Installation, Inspektion und endgültiger Projektübergabe erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
