
Tamaño y Participación del Mercado de Construcción de Edificios Prefabricados en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
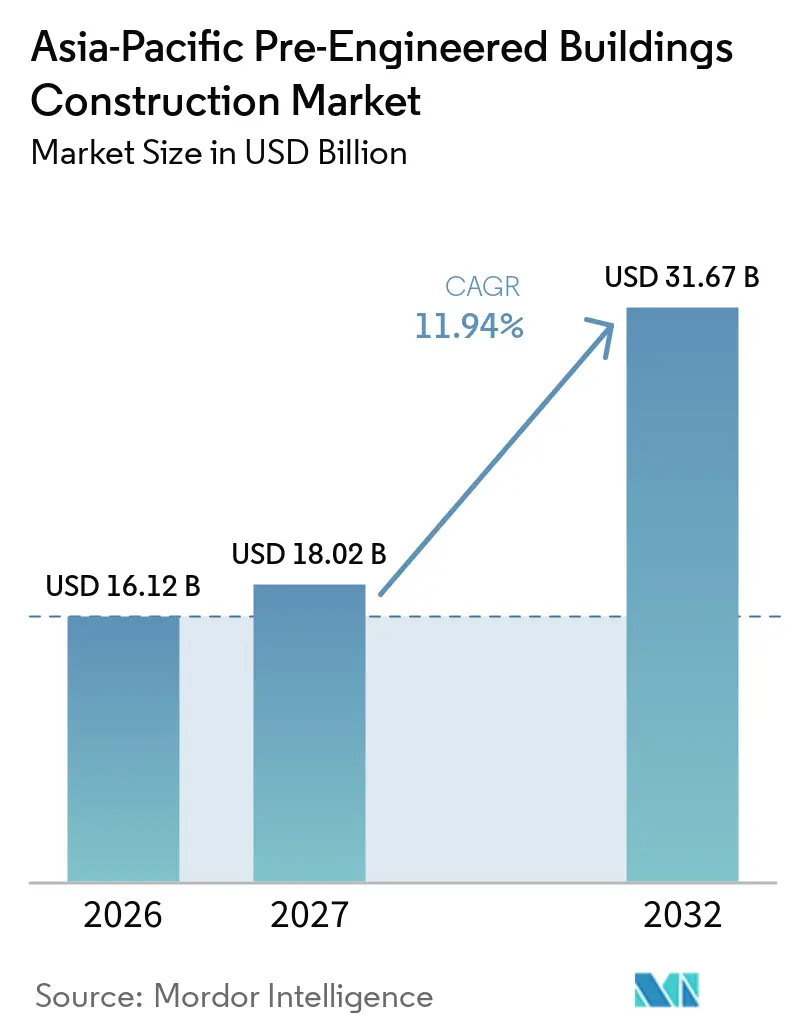
| Tamaño del mercado en el año base (2026) | 16.12 Mil millones de dólares |
| Tamaño del Mercado (2027) | 18.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.94 % |
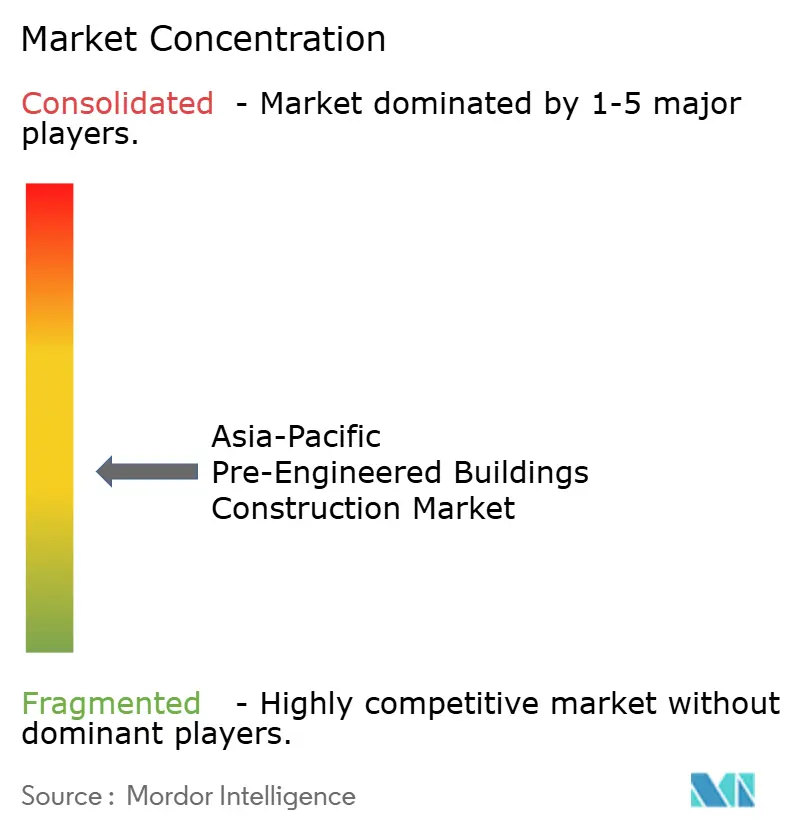
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Prefabricados en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de construcción de edificios prefabricados en Asia-Pacífico aumente de 16,12 mil millones de USD en 2026 a 18,02 mil millones de USD en 2027 y alcance 31,67 mil millones de USD en 2032, creciendo a una CAGR del 11,94% durante 2027-2032. La demanda está respaldada por fabricantes que necesitan instalaciones rápidamente en India, Vietnam, Indonesia, Tailandia, Malasia y otros centros de producción, donde los plazos de construcción pueden afectar el lanzamiento de nuevas líneas de producción, los compromisos con los inquilinos y las operaciones de distribución. Las plantas de electrónica, las instalaciones de semiconductores, las plantas de baterías, los centros de distribución y los centros de datos requieren grandes luces libres, cronogramas confiables y una calidad de construcción más controlada, especialmente cuando los trabajos estructurales deben coordinarse con equipos especializados, servicios internos, sistemas de seguridad e instalaciones interiores posteriores. Los sistemas de acero fabricados en fábrica pueden satisfacer estas necesidades al tiempo que reducen el trabajo en el sitio del proyecto y ofrecen a los propietarios una secuencia más definida para la ingeniería, fabricación, transporte, erección y acabado interior, con menos transferencias entre contratistas separados. El mercado de construcción de edificios prefabricados en Asia-Pacífico también se beneficia cuando los desarrolladores de parques industriales añaden viviendas para trabajadores, almacenamiento, instalaciones de servicio y apoyo logístico alrededor de nuevas plantas, creando varios requisitos de construcción dentro de una misma área de desarrollo conectada. La competencia depende cada vez más de la capacidad de diseño, la erección certificada, el cumplimiento de los códigos locales, el abastecimiento de materiales y la capacidad de gestionar un proyecto desde la ingeniería inicial hasta la instalación, más que del volumen de fabricación por sí solo.
Conclusiones Clave del Informe
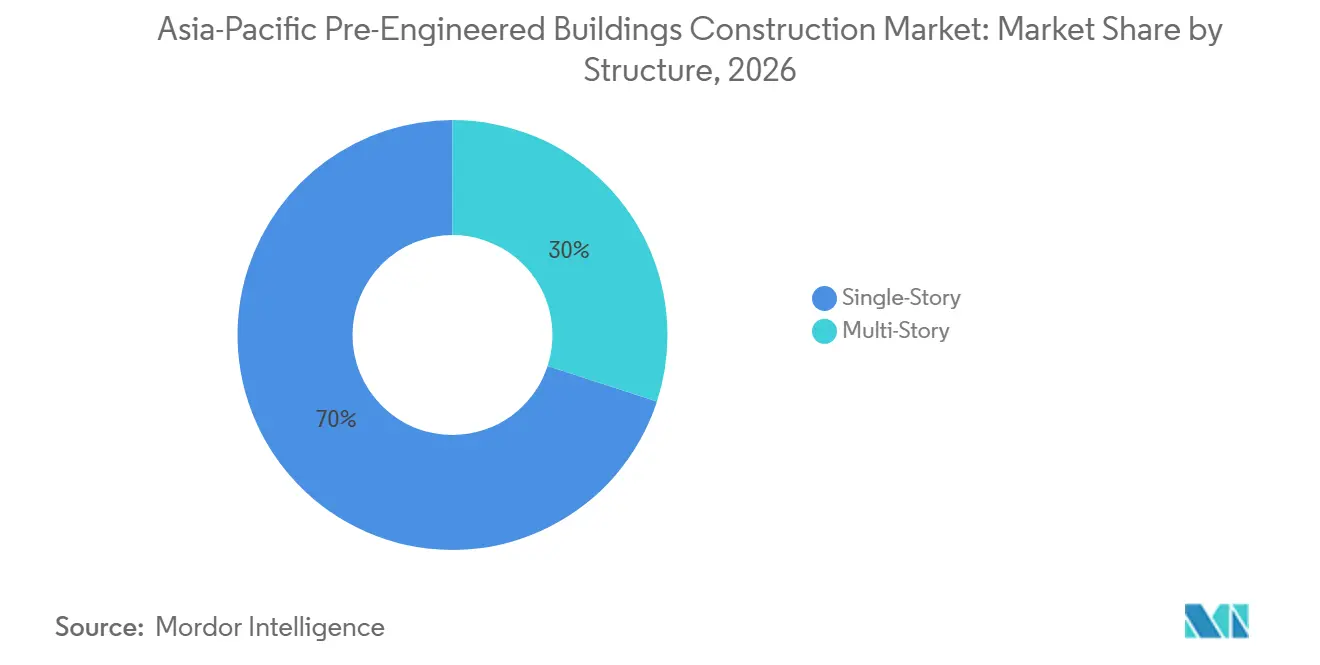
- Por estructura, los edificios de una sola planta representaron el 70% de la participación del mercado de construcción de edificios prefabricados en Asia-Pacífico en 2026, mientras que se prevé que los edificios de múltiples plantas crezcan a una CAGR del 12,2% hasta 2032.
- Por tipo de producto, los sistemas panelizados y componentizados representaron el 36% del tamaño del mercado de construcción de edificios prefabricados en Asia-Pacífico en 2026, mientras que se prevé que los edificios modulares crezcan a una CAGR del 13% hasta 2032.
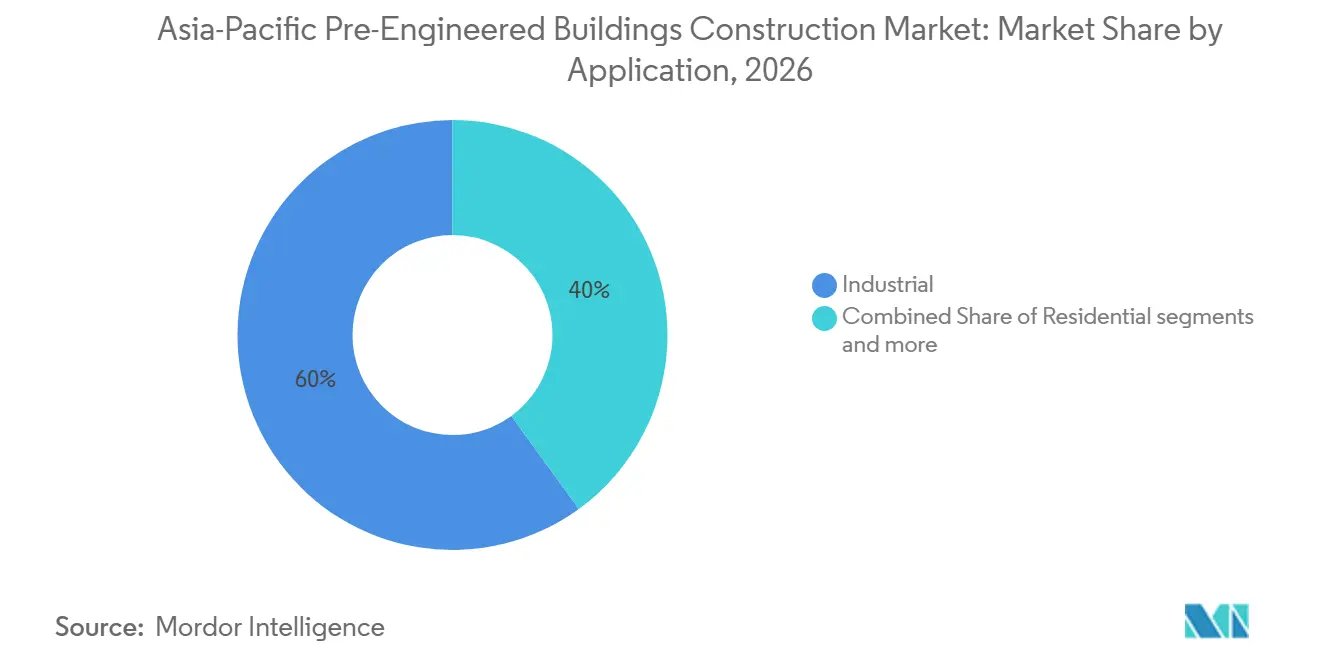
- Por aplicación, los edificios industriales representaron el 60% del total regional en 2026, mientras que se prevé que los edificios comerciales crezcan a una CAGR del 12% hasta 2032.
- Por país, China representó el 32% del total regional en 2026, mientras que se prevé que India crezca a una CAGR del 12,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Construcción de Edificios Prefabricados en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reubicación de la Manufactura China-Plus-One y Expansión de la Capacidad Electrónica | +3.2% | Vietnam, India, Indonesia, Tailandia, Malasia | Corto plazo (≤ 2 años) |
| Comercio Electrónico Transfronterizo, Logística Portuaria y Cumplimiento Urbano de Pedidos | +2.5% | India, China, Vietnam, Indonesia, Australia | Corto plazo (≤ 2 años) |
| Vivienda Urbana Masiva, Alojamiento para Trabajadores y Construcción de Edificación Rápida | +2.1% | India, China, Indonesia, Filipinas | Mediano plazo (2–4 años) |
| Desarrollo de Instalaciones para Semiconductores, Baterías y Centros de Datos a Hiperescala | +1.8% | India, Corea del Sur, Malasia, Japón | Mediano plazo (2–4 años) |
| Corredores de Infraestructura Nacional, Parques Industriales y Programas de Ciudades Inteligentes | +1.4% | India, China, Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reubicación de la Manufactura China-Plus-One y Expansión de la Capacidad Electrónica
La reorientación estructural de las cadenas de suministro mundiales de electrónica y manufactura de consumo, alejándose de la dependencia exclusiva de China, es el acelerador de demanda más inmediato para el mercado de edificios prefabricados en Asia-Pacífico. Vietnam atrajo más de 25 mil millones de USD de inversión extranjera directa (IED) realizada en 2025, la mayoría en manufactura. Empresas, incluidos los proveedores de Apple Foxconn, Goertek y Luxshare Precision, ampliaron su presencia manufacturera en Vietnam en Bac Ninh, según informes de Business Times de 2025, creando una demanda concentrada de estructuras de fábrica de acero estandarizadas. Menos visible es que Malasia e India están absorbiendo inversiones en ensamblaje de semiconductores y electrónica que requieren edificios prefabricados compatibles con salas limpias con mayor valor que los cobertizos de fábrica básicos, lo que incrementa la calidad de la cartera de pedidos, no solo el volumen. Según Reuters en septiembre de 2026, la dinámica China-plus-one continúa canalizando inversiones hacia India, Indonesia y Vietnam a pesar de la recalibración arancelaria, sosteniendo la demanda de edificios prefabricados en múltiples mercados de Asia-Pacífico simultáneamente.
Comercio Electrónico Transfronterizo, Logística Portuaria y Cumplimiento Urbano de Pedidos
La infraestructura logística adyacente a los puertos se está expandiendo en toda Asia-Pacífico, impulsada por la implementación del Acuerdo de Asociación Económica Integral Regional (RCEP), el crecimiento del volumen del comercio electrónico transfronterizo y las especificaciones de los centros de cumplimiento automatizados que demandan acero prefabricado para luces libres sin columnas y gran altura libre bajo alero. A.P. Moller - Maersk inauguró en marzo de 2026 un centro de distribución totalmente automatizado de 1,1 millones de pies cuadrados en Singapur, que presta servicios de cumplimiento de pedidos de comercio electrónico B2B y B2C en Asia-Pacífico a escala institucional[1]. Frasers Property Vietnam inició obras en 2025 en la instalación logística de cross-dock de dos plantas y 170.000 metros cuadrados de SPX Express, con el objetivo de procesar 7 millones de paquetes diarios, desplegando sistemas de edificios prefabricados de múltiples plantas para maximizar el área arrendable en una huella restringida. El complejo industrial de dos plantas LEED Gold LŌ-GOI Yen Phong, completado en Bac Ninh, Vietnam, en 2025, ilustra además cómo los formatos de cumplimiento de dos plantas están impulsando la adopción de edificios prefabricados de múltiples plantas más rápido de lo que sugieren las dinámicas de un solo país. Para los proveedores de edificios prefabricados, esto representa un cambio estructural hacia diseños de mayor valor e ingeniería intensiva, donde la capacidad de diseño y construcción, no solo el volumen de fabricación, determina la adjudicación de contratos.
Vivienda Urbana Masiva, Alojamiento para Trabajadores y Construcción de Edificación Rápida
La rápida urbanización en las economías emergentes de Asia-Pacífico está generando demanda de alojamiento para trabajadores, viviendas en dormitorios y módulos residenciales prefabricados que la construcción convencional de hormigón no puede entregar dentro de los plazos de desarrollo de los parques industriales. Los sistemas de edificios prefabricados modulares y panelizados, con entramado de acero de calibre ligero y paneles sándwich aislados, están desplazando al hormigón colado in situ donde la velocidad y la flexibilidad de reubicación son prioritarias. Los desarrolladores de parques industriales en Vietnam e Indonesia están construyendo campus permanentes de alojamiento para trabajadores adyacentes a las zonas de fábricas, creando una corriente de demanda de edificios prefabricados no industrial que sigue a la IED manufacturera con un rezago de 12 a 18 meses. Las enmiendas al Código Nacional de Construcción (NBC) 2025 de India, vigentes desde julio de 2027, exigen preferencias por materiales ecológicos, incluido el acero de Horno de Arco Eléctrico (EAF) para proyectos con ayuda gubernamental, acelerando la demanda de sistemas de edificios prefabricados con certificación ambiental en viviendas institucionales.
Desarrollo de Instalaciones para Semiconductores, Baterías y Centros de Datos a Hiperescala
Las fábricas de semiconductores, las gigafábricas de baterías y los centros de datos a hiperescala se encuentran ahora entre los mayores consumidores de acero estructural de edificios prefabricados en proyectos individuales en Asia-Pacífico, un cambio subestimado porque estas instalaciones se clasifican bajo aplicación industrial en lugar de reconocerse como una corriente de demanda diferenciada. Interarch Building Products Limited ejecutó contratos de edificios prefabricados para la fábrica de semiconductores de Micron en Sanand, Gujarat, la instalación de Tata Electronics en Assam y la gigafábrica de Agratas, según las divulgaciones de la empresa a los inversores, reorientando su combinación de productos hacia sistemas de acero de calibre pesado y alta especificación. Brightray Veridian Pte. Ltd. firmó un Acuerdo Marco de Venta de Módulos Prefabricados en septiembre de 2026 para un centro de datos de inteligencia artificial (IA) de 40 megavatios (MW) en Macao utilizando una solución de centro de datos totalmente prefabricado (FPD), con entrega prevista para el tercer trimestre de 2027, según su presentación ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC). Los operadores a hiperescala que enfrentan aumentos de demanda impulsados por la IA priorizan la previsibilidad de los plazos sobre la minimización de costos, y un proveedor dinámico de edificios prefabricados lo logra mediante garantías de entrega fabricadas en fábrica. La inauguración por parte de Interarch de una planta dedicada de acero estructural pesado en Attivaram, Andhra Pradesh, en septiembre de 2026, orientada específicamente a la demanda de centros de datos y semiconductores, confirma que este subsector es lo suficientemente maduro como para justificar una infraestructura de fabricación dedicada.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos del Acero Importado, el Carbón de Coque y el Flete | -1.8% | India, Vietnam, Indonesia, Australia | Corto plazo (≤ 2 años) |
| Aprobaciones Provinciales Fragmentadas, Certificación contra Incendios y Prácticas de Aplicación de Códigos | -1.2% | China, India, Vietnam, Indonesia | Mediano plazo (2–4 años) |
| Capacidad Limitada de Montadores Certificados en Corredores Industriales de Nivel 2 y Nivel 3 | -0.8% | India, Indonesia, Vietnam, Filipinas | Mediano plazo (2–4 años) |
| Requisitos de Diseño ante Tifones, Monzones, Terremotos y Corrosión Tropical | -0.5% | Sudeste Asiático, Japón, Taiwán, Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos del Acero Importado, el Carbón de Coque y el Flete
La volatilidad del precio del acero es la restricción a corto plazo más disruptiva para la economía de los proyectos de edificios prefabricados en Asia-Pacífico, con los precios de la bobina laminada en caliente (HRC) y de las planchas en 2026 respondiendo a cambios en el suministro de mineral de hierro, regímenes de política comercial y dinámicas del flete marítimo impulsadas por la congestión portuaria, según la orientación de costos de PEB Steel para 2026. Los precios de las planchas de acero estructural se estabilizaron a mediados de 2026 tras un volátil segundo trimestre, pero los períodos de validez de cotizaciones de solo 7 a 30 días obligan a tomar decisiones de adquisición bajo incertidumbre. Fleming Construction Group informó a mediados de 2026 que los costos de construcción no residencial aumentaron aproximadamente un 2,4% en mayo de 2026, acumulando casi un 10% anual, comprimiendo los márgenes de los desarrolladores en toda la región. Los componentes de acero estructural de gran tamaño para proyectos transfronterizos en Asia-Pacífico conllevan costos de flete especializados, añadiendo entre un 5% y un 8% al costo del proyecto entregado, incluso cuando los precios de las acerías son estables, una dinámica que afecta desproporcionadamente a los desarrolladores más pequeños de corredores de Nivel 2 que carecen de protecciones contractuales de escalada.
Aprobaciones Provinciales Fragmentadas, Certificación contra Incendios y Prácticas de Aplicación de Códigos
La aplicación regulatoria inconsistente en las jurisdicciones de Asia-Pacífico añade entre un 15% y un 30% a las estimaciones de plazos de los proyectos para los desarrolladores que operan en múltiples países o provincias. La Oficina de Normas Indias (BIS) rige el diseño estructural de los edificios prefabricados a través de IS 800 (Construcción General en Acero) e IS 875 (códigos de carga). IS 1893 (diseño sísmico), pero la evidencia de campo de 2025 revela que los actores no organizados frecuentemente aplican combinaciones de códigos extranjeros que producen híbridos estructuralmente no conformes, una exposición que los actores organizados y cotizados explotan como diferenciación competitiva. Vietnam rige el diseño de construcciones de acero a través de TCVN 5575:2024 y las normas sísmicas TCVN 9386, que deben alinearse con los códigos internacionales en proyectos de adquisición transfronteriza. Las enmiendas al NBC 2025 de India, vigentes desde julio de 2027, introducen un entorno de planificación de doble código que requiere alineación tanto con el NBC 2016 como con el NBC 2025, añadiendo costos de diseño e incertidumbre en las aprobaciones. El BIS retiró la revisión IS 1893:2025 en marzo de 2026 por preocupaciones de una escalada de costos del 10% al 15% en las Zonas Sísmicas V y VI, según MetalTree India, lo que ilustra cómo la revisión de códigos sin una consulta adecuada con la industria introduce un riesgo transitorio en la planificación de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Sola Planta Mantienen la Mayor Base Instalada
Los edificios de una sola planta representaron el 70% del total regional en 2026, convirtiéndolos en el formato estructural líder en el mercado de construcción de edificios prefabricados en Asia-Pacífico. Se utilizan ampliamente para cobertizos industriales, edificios logísticos, instalaciones de procesamiento y centros de distribución. Su diseño es familiar para los contratistas y es más fácil de integrar con patios de carga, montacargas y manejo de materiales a nivel del suelo. Los formatos de una sola planta también se adaptan a sitios con terreno disponible en parques industriales y corredores vinculados a puertos. La estructura puede acomodar grandes luces libres para almacenamiento, ensamblaje y líneas de producción. Esto ayuda a los desarrolladores a preservar diseños de planta flexibles a medida que cambian los requisitos de los inquilinos.
Se prevé que los edificios de múltiples plantas crezcan a una CAGR del 12,2% hasta 2032 a medida que el suelo industrial se vuelve menos disponible en las densas áreas urbanas. El complejo LŌ-GOI Yen Phong en Bac Ninh, completado en 2025, fue presentado por Coteccons como el primer complejo industrial y logístico de dos plantas con certificación LEED Gold del norte de Vietnam[2]. Abarca más de 139.000 metros cuadrados y tiene alturas de piso de 12,5 metros, lo que ilustra la escala que puede alcanzar un formato logístico de múltiples niveles. Estos proyectos requieren un diseño estructural más detallado, planificación de circulación vertical y coordinación contra incendios que las instalaciones estándar de un solo nivel. La industria de construcción de edificios prefabricados en Asia-Pacífico puede beneficiarse de este cambio cuando los proveedores desarrollen capacidades más sólidas de ingeniería y erección de múltiples plantas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Sistemas Panelizados Lideran Mientras los Edificios Modulares se Expanden más Rápido
Los sistemas panelizados y componentizados representaron el 36% del total regional en 2026, otorgándoles la posición líder por tipo de producto. Los sistemas pueden adaptarse para cobertizos industriales, envolventes aisladas, edificios de almacenamiento e instalaciones de apoyo. Sus componentes pueden seleccionarse para cumplir con los requisitos del proyecto en cuanto a rendimiento térmico, protección contra la corrosión y dimensiones del edificio. Esta flexibilidad respalda su uso tanto en los principales mercados urbanos como en los corredores industriales de menor costo. Los sistemas panelizados también permiten a los propietarios equilibrar la estandarización con modificaciones para inquilinos individuales. Su amplio uso los mantiene importantes para el mercado de construcción de edificios prefabricados en Asia-Pacífico.
Se prevé que los edificios modulares crezcan a una CAGR del 13% hasta 2032, impulsados por la demanda de entrega predecible y trabajo controlado en fábrica. El proyecto divulgado de Brightray Veridian en Macao utiliza un formato de centro de datos totalmente prefabricado para una instalación de inteligencia artificial de 40 MW. Los sistemas modulares son relevantes cuando los operadores desean añadir capacidad en etapas definidas en lugar de construir un sitio completo de una vez. También son adecuados para alojamiento, salas técnicas y otros edificios que requieren diseños interiores repetibles. Otros formatos prefabricados sirven a proyectos de transporte, energía, aeropuertos e institucionales.
Por Aplicación: Los Edificios Industriales Lideran Mientras los Proyectos Comerciales Crecen
Los edificios industriales representaron el 60% del total regional en 2026 y siguen siendo la principal aplicación para las estructuras prefabricadas. La categoría incluye cobertizos de manufactura, almacenes, instalaciones tecnológicas, plantas de baterías y carcasas de centros de datos. Los propietarios industriales valoran los métodos de construcción que reducen el trabajo en el sitio y mantienen los cronogramas del proyecto más predecibles. El enfoque reportado de Interarch en centros de datos, plantas de semiconductores e instalaciones de baterías muestra cómo la demanda industrial se está orientando hacia proyectos más especializados. Estas aplicaciones pueden requerir mayor intensidad de acero y una coordinación más estrecha con la instalación de equipos. La mayor aplicación, por lo tanto, incluye tanto edificios industriales estándar como instalaciones más complejas.
Se prevé que los edificios comerciales crezcan a una CAGR del 12% hasta 2032 a medida que el comercio minorista, los salones de exhibición, las oficinas de servicios y los espacios de cumplimiento de pedidos se expanden alrededor de las áreas industriales. Los propietarios comerciales pueden utilizar estructuras de acero para diseños interiores abiertos y períodos de construcción más cortos. Los centros logísticos también generan demanda de oficinas, edificios de mantenimiento e instalaciones para inquilinos que se ubican junto a los almacenes. Esto amplía la oportunidad para los proveedores que pueden gestionar varios tipos de edificios en un mismo sitio. El mercado de construcción de edificios prefabricados en Asia-Pacífico necesita equipos de diseño que puedan abordar los requisitos de fachada, aislamiento, protección contra incendios e inquilinos a medida que los proyectos comerciales se vuelven más variados. Es probable que el segmento comercial recompense a los proveedores que combinen componentes estándar con soporte de diseño local.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 32% del total regional en 2026, respaldada por su gran base manufacturera, su red de parques industriales y su amplia cadena de suministro de acero. Su escala otorga a los fabricantes nacionales una base de clientes establecida en construcción industrial, logística y comercial. Las exportaciones de acero de China también influyen en la disponibilidad de materiales y la competencia de precios en otros mercados regionales. Japón y Corea del Sur siguen siendo mercados consolidados para instalaciones de manufactura, logística de cadena de frío y tecnología que requieren altos estándares de ingeniería. Australia tiene demanda de edificios relacionados con la minería, la agricultura, el almacenamiento y la construcción comercial. El mercado de construcción de edificios prefabricados en Asia-Pacífico incluye estos países maduros porque proporcionan una demanda estable de sistemas de mayor especificación.
Se prevé que India crezca a una CAGR del 12,8% hasta 2032, convirtiéndola en el país de más rápido crecimiento en el pronóstico regional. La inversión manufacturera en electrónica, semiconductores, productos farmacéuticos y logística está respaldando la demanda de edificios de fábricas y almacenes. Kirby Building Systems inició obras en su cuarta instalación de manufactura en India en Tamil Nadu en septiembre de 2026. La empresa declaró que el sitio añadirá 100.000 toneladas métricas (MT) de capacidad anual y elevará la capacidad total de Kirby India a 400.000 MT[3]. Esta inversión indica que los proveedores esperan una demanda sostenida del sur de India y de proyectos orientados a la exportación.
Vietnam, Indonesia, Tailandia y Malasia se benefician de la diversificación manufacturera y de los crecientes requisitos logísticos. Vietnam tiene una demanda activa de fábricas listas para usar, instalaciones de clasificación y proyectos industriales cerca de cadenas de suministro en expansión. Indonesia ofrece una base manufacturera en crecimiento, aunque la infraestructura del sitio y la capacidad de entrega varían ampliamente entre ubicaciones. Malasia tiene oportunidades vinculadas a la manufactura tecnológica y las instalaciones de apoyo industrial relacionadas. Singapur sigue siendo importante para la logística de alto valor y la infraestructura de distribución automatizada, como lo ilustra el desarrollo World Gateway II de Maersk. Estos países hacen que las redes de entrega regional y el conocimiento de los códigos locales sean esenciales para los proveedores que atienden el mercado de construcción de edificios prefabricados en Asia-Pacífico.
Panorama Competitivo
El mercado de construcción de edificios prefabricados en Asia-Pacífico está moderadamente fragmentado, con productores nacionales, especialistas regionales y empresas multinacionales de acero que atienden diferentes aplicaciones. La competencia está determinada por la capacidad de fabricación, la profundidad de ingeniería, las relaciones locales y la capacidad de proporcionar soporte de erección. Los proveedores con sede en India están ampliando su capacidad para atender la cartera de construcción industrial del país. Se espera que la instalación de Kirby en Tamil Nadu comience operaciones comerciales a mediados de 2027 y respalde la demanda del sur de India y de exportación. Interarch también ha informado sobre inversiones en capacidad orientada a proyectos de centros de datos y semiconductores.
Las instalaciones tecnológicas, los proyectos logísticos y las estructuras de múltiples plantas aumentan la importancia de los servicios integrados de diseño y construcción. ATAD se diferencia a través de su trabajo en aplicaciones industriales y de infraestructura pública, incluido el proyecto del Centro de Ferias y Exposiciones de Vietnam. El perfil de proyectos de la empresa muestra que la capacidad de ingeniería puede respaldar contratos más allá de los edificios de fábricas convencionales. Los proveedores que atienden centros de datos y sitios de semiconductores deben cumplir requisitos más estrictos en cuanto a interfaces, cronogramas y rendimiento estructural. Esto favorece a las empresas con detallado interno, sistemas de calidad y equipos de instalación capacitados. La escasez de montadores certificados en corredores industriales más pequeños ofrece a los proveedores integrados la oportunidad de diferenciarse de los fabricantes básicos.
Las relaciones con el suministro de acero también afectan la competencia. Tata Steel completó la adquisición de la participación accionaria restante en Tata Steel Colors Private Limited, anteriormente Tata BlueScope Steel Private Limited, en abril de 2026. La transacción sitúa el negocio de acero revestido dentro de la estructura de propiedad de Tata Steel y puede influir en la disponibilidad de materiales para los productos de construcción de acero en India. BlueScope también reconoció especulaciones en los medios sobre una posible oferta en diciembre de 2025.
Líderes de la Industria de Construcción de Edificios Prefabricados en Asia-Pacífico
-
Kirby Building Systems
-
BlueScope Steel Limited
-
Everest Industries Limited
-
Interarch Building Products Limited
-
Pennar Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Kirby Building Systems & Structures India Pvt. Ltd., una subsidiaria de Alghanim Industries, inició obras en una nueva instalación de manufactura en Manapparai, Tamil Nadu. La instalación está planificada en aproximadamente 33,2 acres, con una capacidad de producción anual de 100.000 toneladas métricas (MT) y se espera que las operaciones comerciales comiencen a mediados de 2027. La expansión aumentará la capacidad total de manufactura de Kirby India de 300.000 MT a 400.000 MT, fortaleciendo su capacidad para atender el sur de India y los mercados de exportación.
- Septiembre de 2026: Brightray Veridian Pte. Ltd. celebró un acuerdo marco para un campus de centro de datos de inteligencia artificial (IA) de 40 megavatios (MW) en Macao, incorporando una solución de centro de datos totalmente prefabricado (FPD). La entrega está prevista para el tercer trimestre de 2027, según la presentación de la empresa ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC). El proyecto destaca la aplicación de la construcción prefabricada en la infraestructura de centros de datos.
- Abril de 2026: Tata Steel Limited completó la adquisición de la participación accionaria restante en Tata Steel Colors Private Limited, anteriormente Tata BlueScope Steel Pvt. Ltd., de BlueScope Steel Asia Holdings Pty Ltd., convirtiendo a la entidad en una subsidiaria indirecta de propiedad total. La transacción fortalece la posición de Tata Steel en la cadena de suministro de acero revestido y edificios prefabricados en la región de Asia-Pacífico.


Alcance del Informe del Mercado de Construcción de Edificios Prefabricados en Asia-Pacífico
| Una Sola Planta |
| Múltiples Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Estructura | Una Sola Planta |
| Múltiples Plantas | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Edificios Prefabricados | |
| Por Aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de edificios prefabricados en Asia-Pacífico?
La diversificación manufacturera, la inversión en logística, la construcción de centros de datos y el desarrollo de parques industriales respaldan la demanda. Estas necesidades favorecen a los proveedores que pueden entregar edificios de grandes luces libres, fabricación controlada, cronogramas confiables y soporte de instalación en varios países.
¿Qué tamaño tiene el mercado de construcción de edificios prefabricados en Asia-Pacífico?
Se proyecta que el mercado crezca de 18,02 mil millones de USD en 2027 a 31,67 mil millones de USD en 2032 a una CAGR del 11,94%. El crecimiento está vinculado a edificios de fábricas, instalaciones logísticas, proyectos relacionados con la tecnología y el desarrollo de apoyo en parques industriales.
¿Qué estructura de edificio lidera la demanda regional?
Los edificios de una sola planta lideran con el 70% del total regional en 2026 porque se adaptan a usos de fábricas, almacenes, procesamiento y logística a nivel del suelo. Sus diseños también admiten grandes luces libres y disposiciones flexibles de manejo de materiales para ocupantes industriales.
¿Qué tipo de producto de edificio prefabricado crece más rápido?
Se prevé que los edificios modulares crezcan a una CAGR del 13% hasta 2032, respaldados por aplicaciones de centros de datos y despliegue rápido. Los operadores utilizan formatos modulares cuando necesitan una entrega predecible, diseños repetibles, adiciones de capacidad por fases y un trabajo más controlado en fábrica.
¿Qué país se espera que crezca más rápido hasta 2032?
Se espera que India crezca a una CAGR del 12,8% hasta 2032, respaldada por la construcción industrial y logística. La expansión de capacidad de Kirby en Tamil Nadu muestra que los principales proveedores se están posicionando para una demanda sostenida de proyectos manufactureros e instalaciones orientadas a la exportación.
¿Qué limita los proyectos de edificios prefabricados en Asia-Pacífico?
Los cambios en los costos del acero y el flete, las aprobaciones locales, los requisitos contra incendios, los códigos variados y una base limitada de montadores certificados pueden retrasar los proyectos o aumentar los costos. Los requisitos de diseño ante condiciones climáticas, sísmicas, de corrosión y de transporte también pueden añadir trabajo de ingeniería antes de que comience la fabricación y requieren una coordinación más estrecha entre diseñadores, fabricantes, proveedores de transporte, contratistas, desarrolladores y autoridades de aprobación durante el diseño, la adquisición, la entrega, la instalación, la inspección y la entrega final del proyecto.


 Sus datos están seguros y nunca se venden ni se comparten.
