
Tamanho e Participação do Mercado de Construção de Edificações Pré-Fabricadas na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
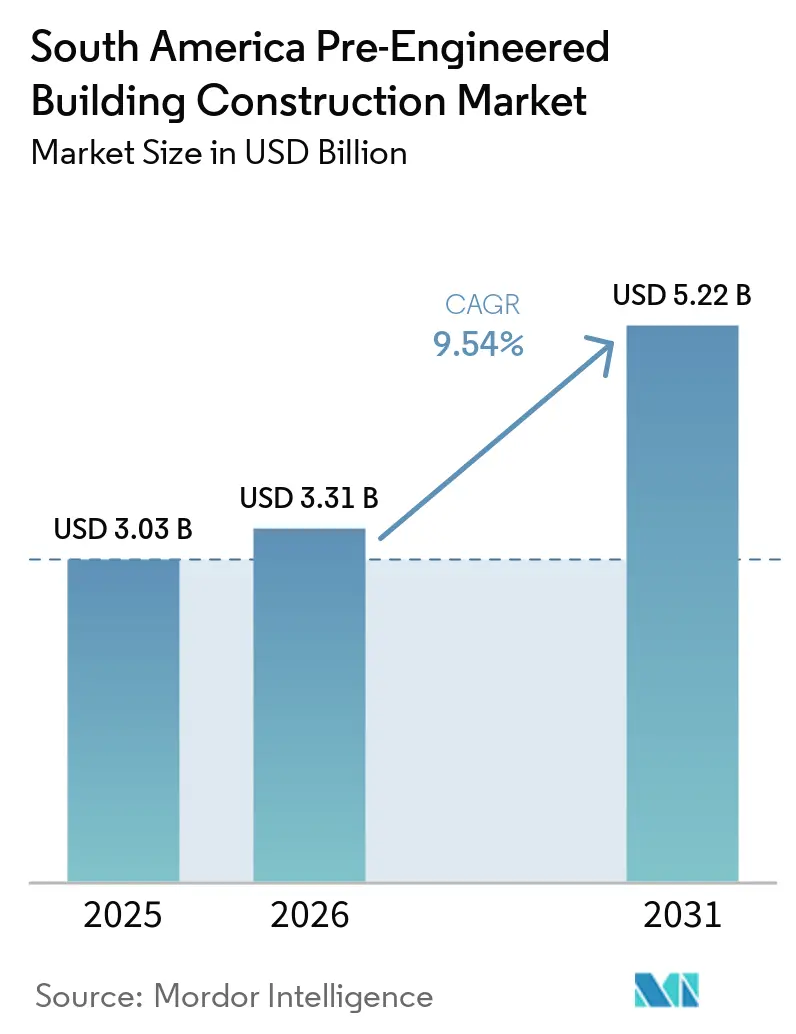
| Tamanho do mercado no ano base (2025) | 3.03 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.54 % |
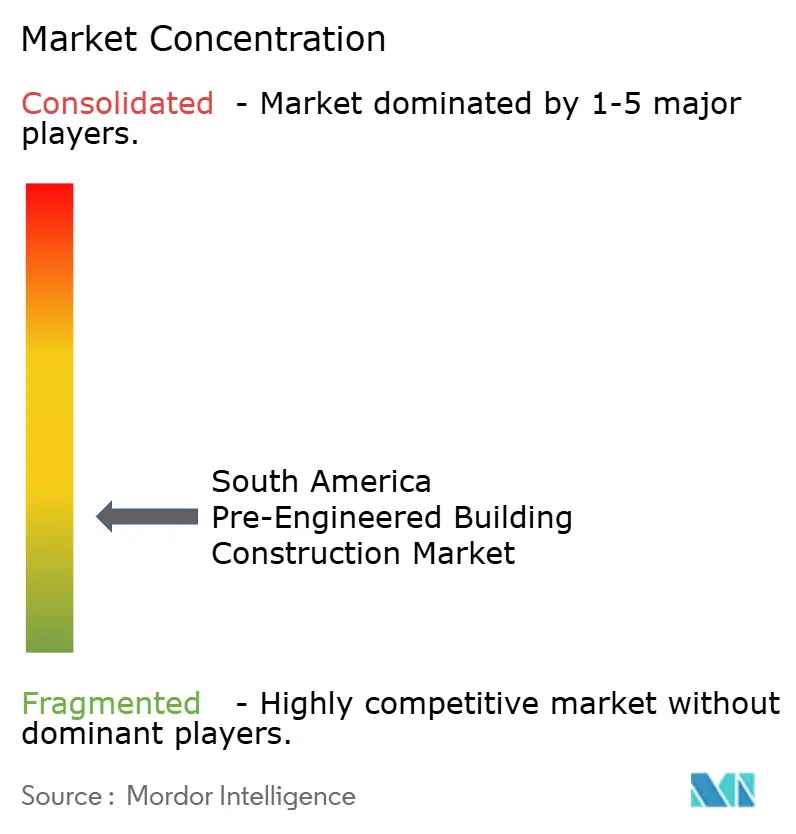
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Edificações Pré-Fabricadas na América do Sul por Mordor Intelligence
O tamanho do mercado de construção de edificações pré-fabricadas na América do Sul está projetado para expandir de 3,03 bilhões de USD em 2025 e 3,31 bilhões de USD em 2026 para 5,22 bilhões de USD até 2031, registrando um CAGR de 9,54% entre 2026 e 2031. Investimentos em mineração, projetos de armazenamento de alimentos e construção logística estão ampliando a base de clientes para estruturas de aço fabricadas em fábrica. Os sistemas pr-fabricados ajudam os proprietários a reduzir o trabalho no local e a gerenciar cronogramas para minas, armazéns e plantas de processamento. A demanda é mais forte onde os projetos necessitam de grandes vãos livres, recintos para equipamentos ou edificações em locais remotos. Fornecedores com engenharia local, capacidade de projeto sísmico e equipes de montagem treinadas estão mais bem posicionados para conquistar contratos no mercado de construção de edificações pré-fabricadas na América do Sul. O risco cambial, os atrasos portuários e os processos de aprovação ainda limitam a velocidade com que os projetos anunciados se convertem em pedidos de construção.
Principais Conclusões do Relatório
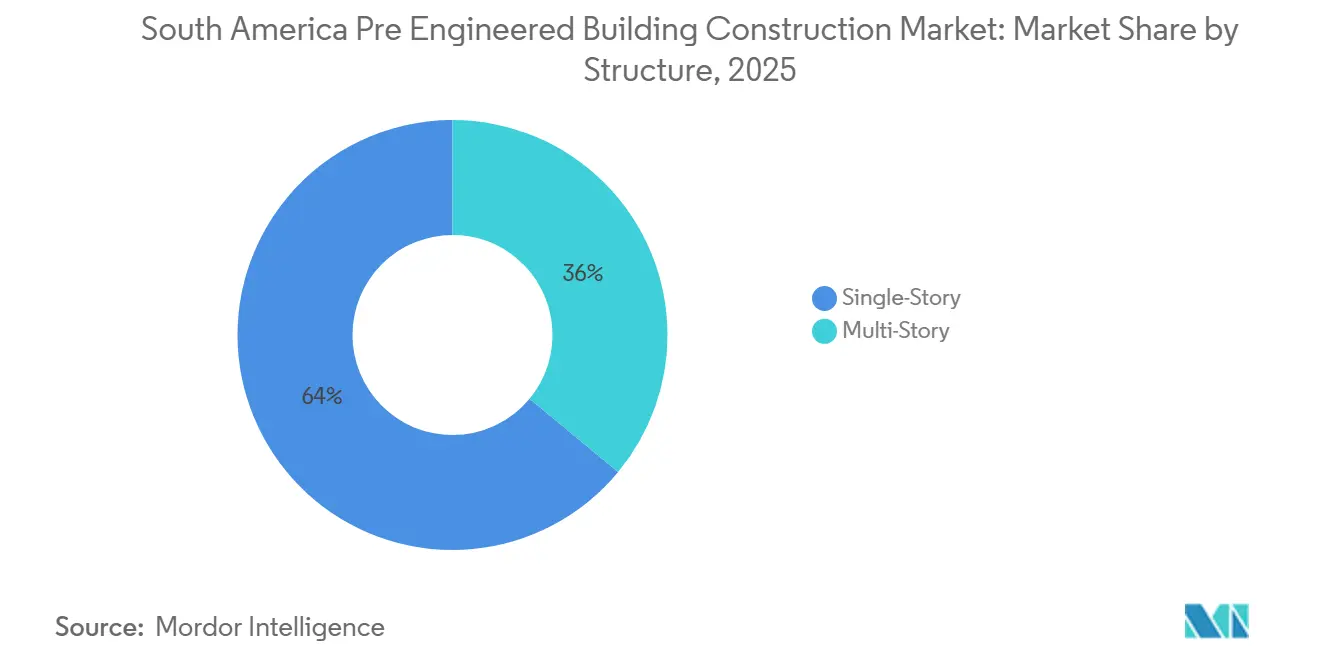
- Por estrutura, as edificações térreas representaram 64% da participação do mercado de construção de edificações pré-fabricadas na América do Sul em 2025, enquanto as edificações multiandar têm previsão de crescimento a um CAGR de 10,4% até 2031.
- Por tipo de produto, os sistemas painelizados e componentizados representaram 39% da participação do mercado de construção de edificações pré-fabricadas na América do Sul em 2025, enquanto as edificações modulares têm previsão de crescimento a um CAGR de 11% até 2031.
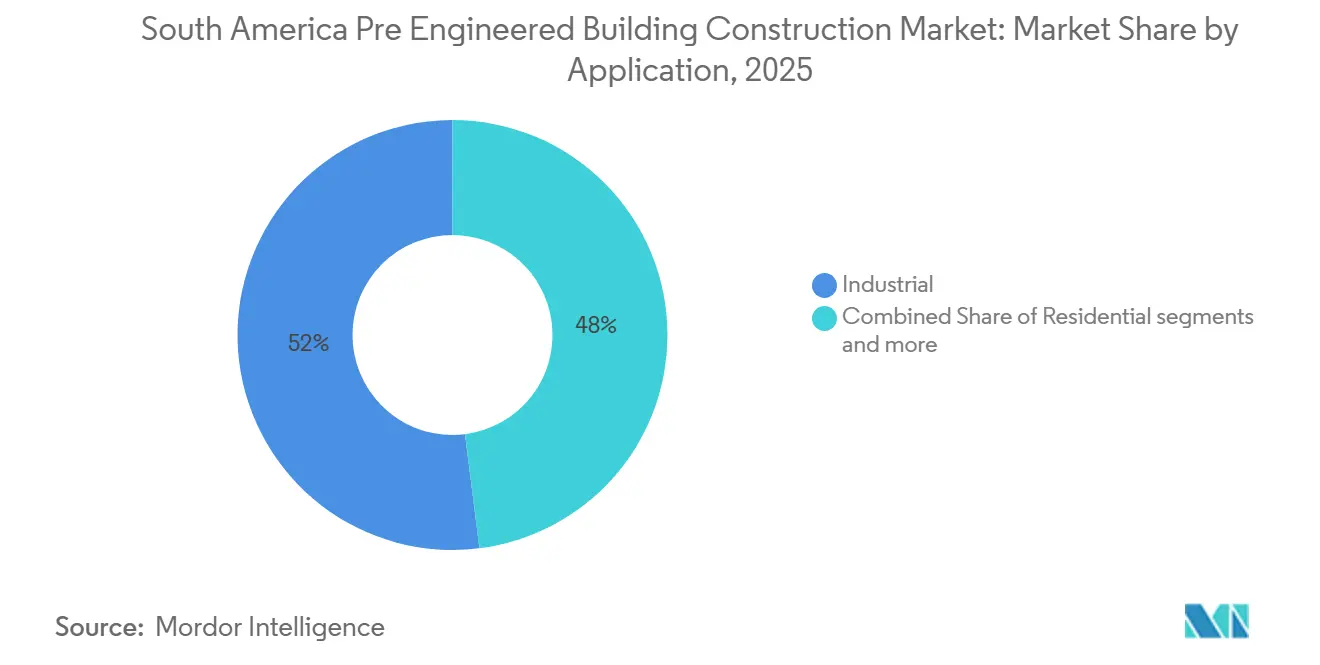
- Por aplicação, as edificações industriais representaram 52% do tamanho do mercado de construção de edificações pré-fabricadas na América do Sul em 2025, enquanto as edificações comerciais têm previsão de crescimento a um CAGR de 10,3% até 2031.
- Por geografia, o Brasil representou 46% da participação do mercado de construção de edificações pré-fabricadas na América do Sul em 2025, enquanto a Colômbia tem previsão de crescimento a um CAGR de 10,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Edificações Pré-Fabricadas na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Processamento Vinculado à Mineração, Equipamentos de Energia Renovável e Nearshoring Regional | +2.0% | Chile, Peru, Colômbia e Brasil | Médio prazo (2 a 4 anos) |
| Infraestrutura de Projetos de Cobre, Lítio, Petróleo, Gás e Energia Renovável | +1.8% | Chile, Peru e Argentina | Longo prazo (≥ 4 anos) |
| Expansão do Armazenamento de Grãos, Carnes, Processamento de Alimentos e Armazenamento com Controle de Temperatura | +1.5% | Brasil, Argentina e Chile | Curto prazo (≤ 2 anos) |
| Centros de Distribuição Urbana e Armazenagem para E-Commerce em São Paulo e Santiago | +1.4% | Brasil e Chile | Curto prazo (≤ 2 anos) |
| Acampamentos de Implantação Rápida e Edificações de Processamento para Projetos de Recursos Remotos | +1.2% | Chile, Peru e Colômbia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Processamento Vinculado à Mineração, Equipamentos de Energia Renovável e Nearshoring Regional
Projetos de mineração, energia renovável e nearshoring estão sustentando a demanda pelo mercado de construção de edificações pré-fabricadas na América do Sul. A América Latina atraiu 45 bilhões de USD em investimentos greenfield em mineração de cobre e lítio desde 2015, com Chile, Peru e Argentina recebendo grande parte desse capital. As minas necessitam de galpões de triagem, oficinas de manutenção, salas elétricas e instalações para trabalhadores antes que a produção possa começar. Essas estruturas são frequentemente necessárias em locais remotos, onde o trabalho com concreto demora mais e exige equipes maiores no local. A Tecno Fast concluiu seu acampamento de 73.090 m² na mina de cobre Collahuasi, no Chile, em 394 dias, de acordo com o Modular Building Institute[1]. A Colômbia também se beneficia de investimentos de nearshoring que necessitam de edificações industriais projetadas para os requisitos sísmicos do país.
Infraestrutura de Projetos de Cobre, Lítio, Petróleo, Gás e Energia Renovável
Projetos de recursos e energia criam demanda recorrente por oficinas, subestações, salas de equipamentos e acampamentos no mercado de construção de edificações pré-fabricadas na América do Sul. O portfólio de projetos de mineração do Chile para 2024 a 2033 totalizou 83,1 bilhões de USD em 51 iniciativas. A Codelco e a SQM estabeleceram sua parceria público-privada no Salar de Atacama em 2024, o que sustenta necessidades de processamento de lítio a longo prazo, em vez de instalações de curto prazo. A Atlas Renewable Energy fechou 475 milhões de USD em financiamento em outubro de 2025 para o projeto solar híbrido Copiapó, no Chile[2]. O projeto inclui 357 MWp de capacidade solar e um sistema de armazenamento de energia em baterias de 320 MW, e fornece energia às operações de mineração do Grupo CAP. A área de petróleo e gás de Vaca Muerta, na Argentina, representa outra fonte de demanda por módulos de processamento e edificações de acomodação de implantação rápida.
Expansão do Armazenamento de Grãos, Carnes, Processamento de Alimentos e Armazenamento com Controle de Temperatura
Projetos de processamento e armazenamento de alimentos proporcionam um pipeline de pedidos mais estável para o mercado de construção de edificações pré-fabricadas na América do Sul. Em março de 2025, o BNDES do Brasil aprovou 37 milhões de USD em empréstimos para 4 projetos de armazenamento de grãos e alimentação animal, incluindo a expansão da capacidade de armazenamento de grãos da Copacol em Cascavel, Paraná. A Conab também comprometeu 9,4 milhões de USD para expandir a capacidade de armazenamento em Ponta Grossa, Paraná. No Chile, a Emergent Cold LatAm planejou uma expansão em Talcahuano que criaria uma instalação de alimentos congelados com 37.000 posições de paletes e 30.006 m² de espaço. Exportadores de grãos e alimentos frequentemente têm vendas contratadas em USD, o que pode reduzir o efeito da volatilidade cambial local nas decisões de construção. Isso torna o trabalho com alimentos e cadeia de frio útil para os fornecedores quando o investimento industrial discricionário desacelera.
Centros de Distribuição Urbana e Armazenagem para E-Commerce em São Paulo e Santiago
A baixa vacância logística e os investimentos em e-commerce estão aumentando as necessidades de armazéns no mercado de construção de edificações pré-fabricadas na América do Sul. Santiago encerrou 2025 com 6,19 milhões de m² de estoque logístico e uma taxa de vacância de 6,37%, enquanto as adições de Classe A foram amplamente pré-locadas. A cidade registrou 4,8% de vacância geral no primeiro trimestre de 2026, e 7 projetos totalizando 200.000 m² eram esperados para entrega durante o ano. Essas condições favorecem projetos de armazéns com vãos livres e construção rápida, além de layouts verticais de separação de pedidos. Minas remotas também necessitam de acampamentos modulares, escritórios, laboratórios e instalações logísticas que possam ser montados com menos trabalhadores no local. Fornecedores que conseguem gerenciar tanto projetos de distribuição urbana quanto locais de recursos isolados podem distribuir seu trabalho entre diferentes grupos de clientes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Depreciação Cambial, Inflação e Volatilidade dos Preços do Aço Importado | -0.9% | Argentina, Brasil e outros mercados regionais | Curto prazo (≤ 2 anos) |
| Tarifas do Mercosul, Gargalos Portuários e Longas Distâncias de Transporte Terrestre | -0.7% | Brasil, Argentina, Peru e Colômbia | Médio prazo (2 a 4 anos) |
| Escassez de Montadores Certificados nas Regiões Andina, Amazônica e de Mineração Remota | -0.5% | Chile, Peru e Colômbia | Longo prazo (≥ 4 anos) |
| Licenciamento Ambiental, Projeto Sísmico e Atrasos na Aprovação de Obras Públicas | -0.4% | Chile, Peru e Colômbia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Depreciação Cambial, Inflação e Volatilidade dos Preços do Aço Importado
As variações cambiais tornam a precificação e as aprovações de projetos menos previsíveis no mercado de construção de edificações pré-fabricadas na América do Sul. A Argentina produziu 808.600 toneladas de aço em 2025, 38% a mais do que em 2024, mas a demanda da construção permaneceu abaixo dos níveis anteriores. Os kits importados ficam mais caros quando o contrato é precificado em USD, mas o projeto gera receita em pesos ou reais. Os fabricantes brasileiros também enfrentam longos prazos de entrega para bobinas de aço adquiridas sob contratos de referência internacional. As equipes de compras podem aguardar a estabilização das taxas de câmbio antes de aprovar um pacote de edificação. Esse atraso favorece os fabricantes locais quando eles conseguem oferecer perfis de fornecimento local e períodos de validade de preço mais curtos.
Tarifas do Mercosul, Gargalos Portuários e Longas Distâncias de Transporte Terrestre
Os custos de comércio e transporte reduzem a vantagem de preço dos sistemas importados no mercado de construção de edificações pré-fabricadas na América do Sul. As tarifas do Mercosul sobre aço e produtos fabricados criam diferentes posições de custo para fornecedores dentro e fora do bloco comercial. Atrasos alfandegários em Santos e Buenos Aires podem acrescentar 2 a 4 semanas às entregas vinculadas a cronogramas de construção. O frete terrestre pode representar de 10% a 18% dos custos da estrutura entregue para locais situados a 300 a 1.500 quilômetros de um porto. A Comissão de Comércio do Mercosul prorrogou a cota tarifária da Argentina para determinadas barras de aço não ligado por 365 dias em maio de 2026. O acordo UE-Mercosul pode reduzir o atrito tarifário para fornecedores europeus, mas não resolve os limites do transporte terrestre[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura: Edificações Térreas Lideram Enquanto os Formatos Multiandar se Expandem
As edificações térreas detinham 64% da participação do mercado de construção de edificações pré-fabricadas na América do Sul em 2025. Os compradores industriais e agrícolas as preferem porque os sistemas de pórtico permitem vãos livres, acesso de guindastes e cargas pesadas no piso. Armazéns, galpões de manuseio de minério e pavilhões de processamento de alimentos geralmente necessitam de layouts sem colunas internas. Cooperativas de grãos brasileiras e empreiteiros de mineração no Chile e no Peru são grandes usuários dessas edificações. Seus projetos também permitem que os proprietários adicionem mezaninos parciais ou apenas com cobertura quando as operações necessitam de maior capacidade interna.
As edificações multiandar têm previsão de crescimento a um CAGR de 10,4% até 2031. As restrições de terreno em São Paulo e Santiago incentivam os incorporadores a criar pisos verticais de separação de pedidos em vez de adquirir novos terrenos. As adições de mezanino podem ser concluídas mais rapidamente do que o desenvolvimento de um novo armazém em locais com oferta restrita. A norma ABNT NBR 8800:2024 do Brasil adicionou requisitos para classificação de ligações e combinações de cargas sísmicas em edificações de aço multiandar. Essa mudança beneficia fornecedores com engenharia estrutural interna e processos detalhados de aprovação no setor de construção de edificações pré-fabricadas na América do Sul.


Por Tipo de Produto: Sistemas Painelizados Mantêm a Liderança Enquanto as Edificações Modulares Ganham Terreno
Os Sistemas Painelizados e Componentizados detinham 39% do mercado de construção de edificações pré-fabricadas na América do Sul em 2025. Os compradores utilizam esses sistemas pela precisão de fábrica e pela capacidade de configurar a edificação no local. As equipes de montagem podem concluir a estrutura enquanto os requisitos internos ainda estão sendo definidos. Esse método funciona bem para projetos industriais de execução acelerada com empreiteiros separados de instalações mecânicas, elétricas e hidráulicas. Também permite que os fabricantes locais adaptem perfis e painéis às condições do local.
As edificações modulares têm previsão de crescimento a um CAGR de 11% até 2031. Acampamentos de mineração e locais urbanos de micro-fulfillment valorizam os módulos porque os serviços podem ser integrados antes da entrega. O Grupo Cintac inaugurou sua Planta Modular Chacabuco em junho de 2026, triplicando sua capacidade modular para mais de 150.000 m² anuais. Outros tipos de edificações pré-fabricadas incluem estruturas de aço de perfil leve, sistemas híbridos de concreto-aço e unidades habitacionais volumétricas. A SteelCorp investiu 7,2 milhões de USD em 2025 em uma fábrica de painéis de aço de 16.000 m² em Cajamar, São Paulo, demonstrando o investimento necessário para construir capacidade nessa parte do setor de construção de edificações pré-fabricadas na América do Sul.
Por Aplicação: Edificações Industriais Permanecem Centrais Enquanto o Uso Comercial Cresce
As edificações industriais representaram 52% do tamanho do mercado de construção de edificações pré-fabricadas na América do Sul em 2025. Operações de mineração, processamento de grãos e manufatura necessitam de estruturas de grande vão que suportem cargas pesadas. Minas greenfield no Chile, cooperativas de grãos no Centro-Oeste do Brasil e fabricantes em parques industriais colombianos sustentam essa demanda. Esses clientes priorizam os prazos de entrega porque os atrasos podem afetar os cronogramas de produção. O trabalho industrial, portanto, permanece a principal base de receita para o mercado de construção de edificações pré-fabricadas na América do Sul.
As edificações comerciais têm previsão de crescimento a um CAGR de 10,3% até 2031. Centros de fulfillment e pequenos armazéns urbanos estão aumentando o uso de envoltórias de aço e layouts internos modulares. O Chile absorveu 60.000 m² de novo espaço modular de mini-armazéns na Região Metropolitana de Santiago durante 2025. Os projetos residenciais permanecem menores, embora o financiamento público e os programas de adensamento urbano apoiem componentes fabricados em fábrica. Os fabricantes de estruturas metálicas do Brasil geraram 557 milhões de USD em receita bruta em 2025 e produziram 262.400 toneladas anuais em capacidade plena, de acordo com a ABCEM.
Análise Geográfica
O Brasil detinha 46% da participação do mercado de construção de edificações pré-fabricadas na América do Sul em 2025. As empresas associadas à ABCEM geraram 27,1 bilhões de USD em receita bruta em 2025 e investiram 1,2 bilhão de USD em construção de plantas e melhorias operacionais. O financiamento para cooperativas de grãos, instalações de cadeia de frio e parques industriais sustenta a demanda por edificações em todo o país. Os projetos de armazenamento agrícola também criam oportunidades além das maiores cidades. O Brasil permanece exposto aos custos do aço e às variações cambiais, mas sua ampla base manufatureira confere aos fornecedores domésticos uma posição sólida.
A Colômbia tem previsão de crescimento a um CAGR de 10,5% até 2031. A atividade de nearshoring na costa caribenha e a mineração em Chocó e Antioquia sustentam a demanda por espaço industrial. Alguns submercados logísticos colombianos apresentavam taxas de vacância de 1,1%, aumentando a necessidade de novas instalações. O marco sísmico NSR-10 cria uma barreira para fornecedores sem projetos em conformidade e capacidade de montagem local. O Chile também permanece importante porque seu pipeline de mineração totaliza 83,1 bilhões de USD em 51 projetos até 2033. A baixa vacância de Santiago sustenta a construção logística, enquanto locais remotos de mineração e energia necessitam de oficinas, recintos para equipamentos e acampamentos.
O Peru oferece um segundo caminho de crescimento andino por meio do desenvolvimento de energia e mineração. O governo adjudicou 14 projetos independentes de transmissão de energia no valor de mais de 2 bilhões de USD em 2024, de acordo com a Agência Internacional de Energia. A Argentina foi o segundo maior país nomeado em participação absoluta em 2025, mas a instabilidade cambial e o menor investimento industrial limitam seu crescimento. O acordo UE-Mercosul pode melhorar o acesso a sistemas europeus, embora os riscos de frete local e aquisição permaneçam. Bolívia, Uruguai, Paraguai, Equador e outros mercados menores acrescentam demanda proveniente de armazenamento agroindustrial e projetos de energia. Uma oficina de montagem de caminhões de 17.250 m² no Uruguai ilustra o tipo de projeto industrial que pode surgir nesses países.
Cenário Competitivo
O mercado de construção de edificações pré-fabricadas na América do Sul é fragmentado por natureza. O mercado é caracterizado por uma combinação de grandes fabricantes de aço e fabricantes regionais menores, com a concorrência variando entre países e tipos de projetos. A Metasa, do Brasil, opera com uma capacidade de produção de aproximadamente 3.500 toneladas por mês, com as exportações representando cerca de 35% da receita e remessas atendendo Chile, Argentina e Uruguai. A EMTEC Construções Metálicas compete nos segmentos de metrô, mineração e infraestrutura de energia renovável do Brasil, com o suporte da certificação ISO 9001:2015. Em comparação, fabricantes menores como a Metavo Estruturas Metálicas, no Brasil, e a MIC SAS, na Colômbia, atendem principalmente clientes regionais. Fornecedores chineses de pacotes de edificações em aço acrescentam pressão competitiva ao oferecer soluções de menor custo para edificações industriais e logísticas padrão, especialmente onde os fabricantes locais têm diferenciação de produto limitada.
A adoção de tecnologia, a eficiência de produção e os investimentos regionais em manufatura estão moldando a concorrência no mercado de construção de edificações pré-fabricadas na América do Sul. O Grupo Salvatore integra engenharia estrutural, detalhamento de fabricação e gestão de produção em suas instalações de manufatura na Argentina, enquanto a Miller Building International adotou software de gestão de produção digital em maio de 2026 para melhorar a coordenação de manufatura. No Paraguai, o investimento de 20 milhões de USD da HORMETAL em sua planta em Ñemby fortalece sua capacidade de manufatura e potencial de exportação para Argentina, Uruguai e Paraguai.
A ATCO Sabinco compete no segmento de acomodação para mineração no Chile por meio de suas capacidades de edificação modular e experiência no atendimento a clientes em múltiplos países. Enquanto isso, edificações modulares de aço multiandar acima de quatro andares representam uma oportunidade emergente, com o IDERO do Grupo Salvatore tendo entregue uma edificação modular de aço de seis andares em Añelo, Argentina. A concorrência no mercado de construção de edificações pré-fabricadas na América do Sul dependerá cada vez mais da escala de manufatura, eficiência de custos, capacidades de produção digital, redes de entrega regionais e da capacidade de atender a requisitos industriais e de infraestrutura especializados.
Líderes do Setor de Construção de Edificações Pré-Fabricadas na América do Sul
-
Merigo Estruturas Metálicas
-
Metasa
-
Estrutel (Estruturas Metálicas Estrutel)
-
EMTEC Construções Metálicas
-
Nacional Estruturas Metálicas
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A BITA Construction concluiu um hotel modular de 126 unidades na Patagônia argentina utilizando construção industrializada em Steel Frame, com módulos incorporando estrutura, revestimento, isolamento térmico, encanamento e acabamentos fabricados em ambiente de fábrica controlado antes da montagem no local.
- Setembro de 2026: A ArcelorMittal Brasil aprovou um investimento de BRL 4 a 5 bilhões (690 a 862 milhões de USD) em sua planta de Tubarão, em Serra, Espírito Santo, para instalar um novo laminador a frio e uma linha contínua de revestimento metálico com capacidade de 560.000 toneladas por ano, sustentando a demanda por aço revestido de maior valor nos setores automotivo, de eletrodomésticos e de construção.
- Agosto de 2026: A Kingspan adquiriu participação majoritária no Grupo LTN, fabricante argentino de painéis estruturais isolados, marcando a entrada da Kingspan na Argentina e fortalecendo sua plataforma de manufatura na América Latina.


Escopo do Relatório do Mercado de Construção de Edificações Pré-Fabricadas na América do Sul
| Térrea |
| Multiandar |
| Edificações Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Edificações Pré-Fabricadas |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| Brasil |
| Argentina |
| Chile |
| Peru |
| Colômbia |
| Restante da América do Sul |
| Por Estrutura | Térrea |
| Multiandar | |
| Por Tipo de Produto | Edificações Modulares |
| Sistemas Painelizados e Componentizados | |
| Outros Tipos de Edificações Pré-Fabricadas | |
| Por Aplicação | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Outros | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de construção de edificações pré-fabricadas da América do Sul em 2026?
O setor é estimado em 3,31 bilhões de USD em 2026 e tem previsão de atingir 5,22 bilhões de USD até 2031.
O que está impulsionando a demanda por edificações pré-fabricadas na América do Sul?
Mineração, energia renovável, armazenamento de grãos, instalações de cadeia de frio e armazéns de e-commerce estão sustentando a demanda.
Qual estrutura de edificação tem a maior participação?
As edificações térreas detinham 64% da receita de 2025 porque os clientes industriais e agrícolas necessitam de vãos livres e pisos para cargas pesadas.
Qual tipo de produto está crescendo mais rapidamente?
As edificações modulares têm previsão de crescimento a um CAGR de 11% até 2031, sustentadas por acampamentos de mineração e usos de fulfillment urbano.
Qual aplicação gera maior demanda por esses sistemas de edificação?
As edificações industriais representaram 52% da receita de 2025, lideradas por projetos de mineração, manufatura e processamento de alimentos.
Qual país está crescendo mais rapidamente neste setor?
A Colômbia tem previsão de crescimento a um CAGR de 10,5% até 2031, sustentada por projetos de nearshoring, logística e mineração.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
