
アジア太平洋プレエンジニアード建築建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
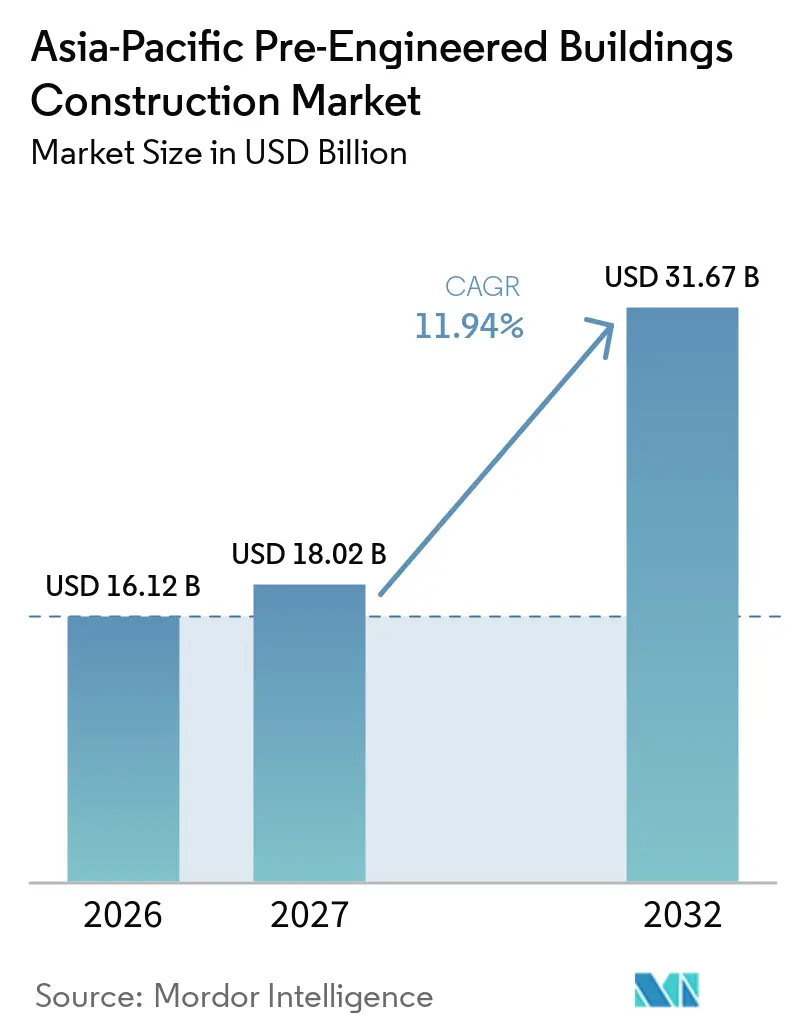
| 基準年の市場規模 (2026) | 16.12 十億米ドル |
| 市場規模 (2027) | 18.02 十億米ドル |
| 市場規模 (2032) | 31.67 十億米ドル |
| 成長率 (2027 - 2032) | 11.94 % |
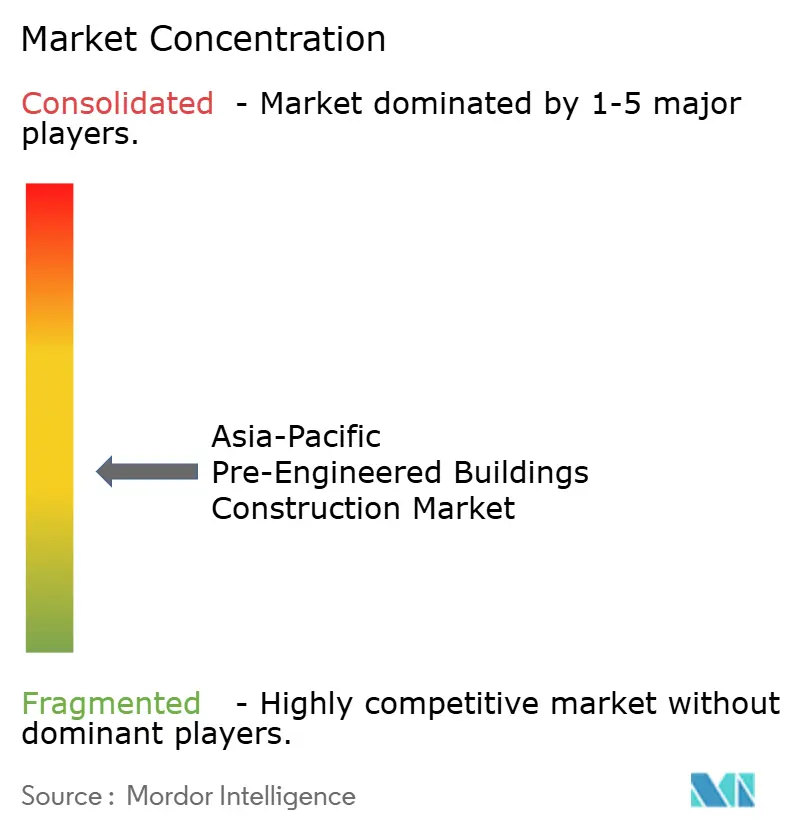
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋プレエンジニアード建築建設市場分析
アジア太平洋プレエンジニアード建築建設市場規模は、2026年の16.12 ビリオン 米ドルから2027年には18.02 ビリオン 米ドルへと拡大し、2032年までに31.67 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 11.94%で成長すると予測されています。インド、ベトナム、インドネシア、タイ、マレーシアおよびその他の生産拠点において、施設を迅速に必要とするメーカーが需要を支えており、これらの地域では建設のタイミングが新生産ラインの立ち上げ、テナントのコミットメント、および物流業務に影響を与える能性があります。電子機器工場、半導体施設、電池工場、物流センター、データセンターは、大スパン、信頼性の高いスケジュール、より管理された建設品質を必要としており、特に構造工事が専門機器、内部設備、安全システム、および後の内装工事と調整される必要がある場合に重要です。工場製造の鉄骨システムは、プロジェクト現場での作業を削減しながらこれらのニーズを満たすことができ、エンジニアリング、製作、輸送、建方、内装仕上げについてより明確な工程をオーナーに提供し、個別の請負業者間の引き渡しを減らします。アジア太平洋プレエンジニアード建築建設市場は、産業団地の開発業者が新工場周辺に労働者住宅、倉庫、サービス施設、物流サポートを追加する際にも恩恵を受け、一つの連結した開発エリア内に複数の建築需要を生み出します。競争はますます、設計能力、認定建方工事、地域の建築基準への適合、材料調達、および製作量だけでなく初期エンジニアリングから設置までプロジェクトを管理する能力に依存するようになっています。
主要レポートのポイント
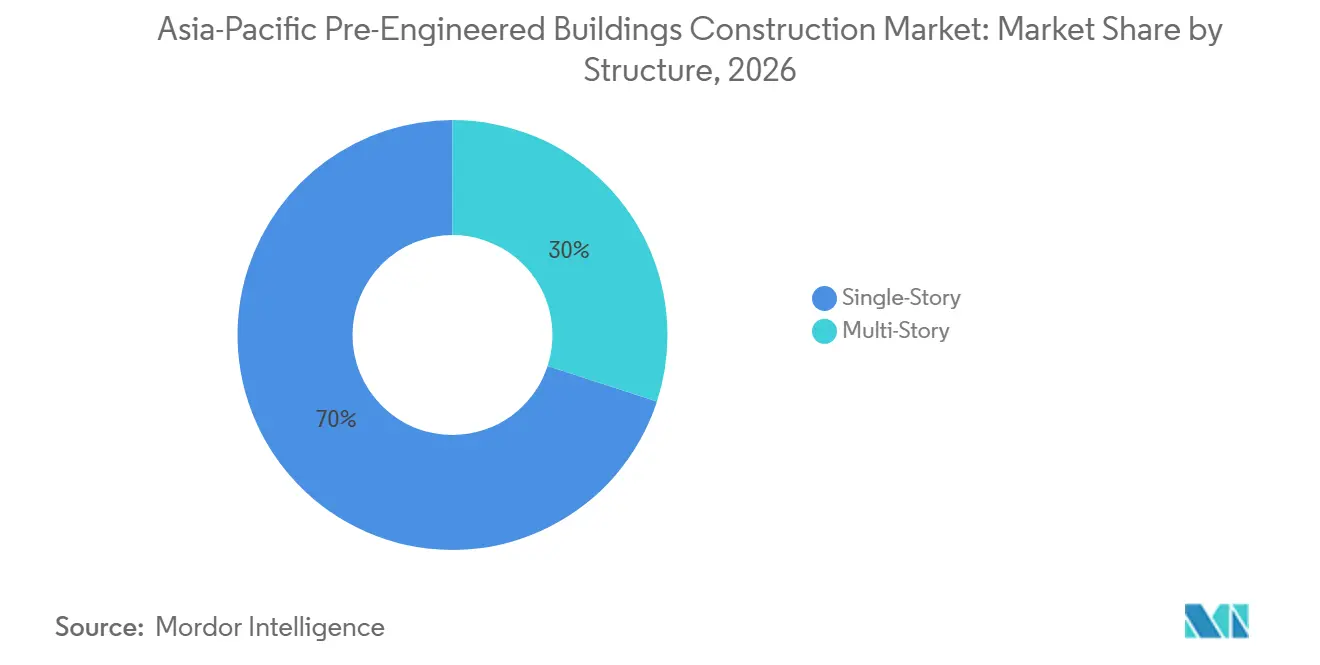
- 構造別では、単層建築が2026年のアジア太平洋プレエンジニアード建築建設市場シェアの70%を占め、多層建築は2032年にかけてCAGR 12.2%で成長すると予測されています。
- 製品タイプ別では、パネル化・コンポーネント化システムが2026年のアジア太平洋プレエンジニアード建築建設市場規模の36%を占め、モジュラー建築は2032年にかけてCAGR 13%で成長すると予測されています。
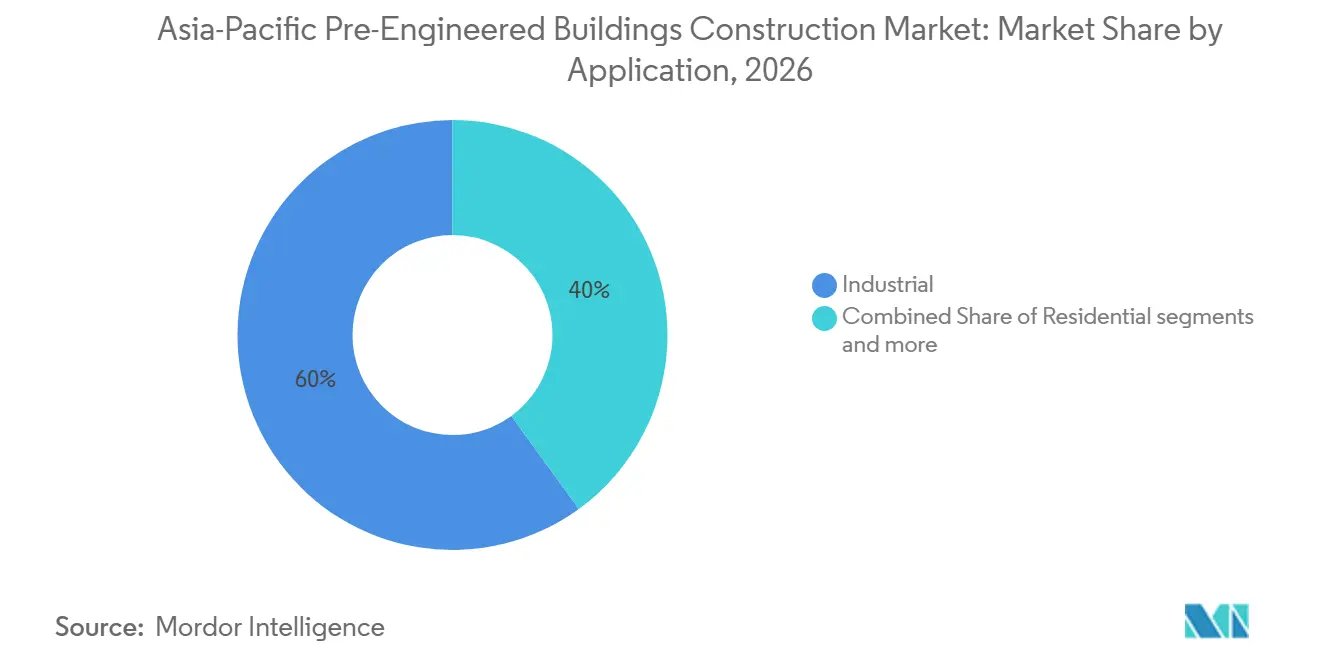
- 用途別では、産業用建築が2026年の地域合計の60%を占め、商業用建築は2032年にかけてCAGR 12%で成長すると予測されています。
- 国別では、中国が2026年の地域合計の32%を占め、インドは2032年にかけてCAGR 12.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋プレエンジニアード建築建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チャイナプラスワン製造業の移転と電子機器生産能力の拡大 | +3.2% | ベトナム、インド、インドネシア、タイ、マレーシア | 短期(2年以内) |
| 越境電子商取引、港湾主導の物流、および都型フルフィルメントインフラ | +2.5% | インド、中国、ベトナム、インドネシア、オーストラリア | 短期(2年以内) |
| 大規模都市住宅、労働者宿舎、および急速建設 | +2.1% | インド、中国、インドネシア、フィリピン | 中期(2~4年) |
| 半導体、電池、およびハイパースケールデータセンター施設の開発 | +1.8% | インド、韓国、マレーシア、日本 | 中期(2~4年) |
| 国家インフラ回廊、産業団地、およびスマートシティプログラム | +1.4% | インド、中国、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チャイナプラスワン製造業の移転と電子機器生産能力の拡大
中国への単独依存からグローバルな電子機器・消費財製造サプライチェーンを構造的に再編する動きは、アジア太平洋プレエンジニアード建築市場における最も直接的な需要加速要因です。ベトナムは2025年に250億 米ドルを超える実現済み外国直接投資(FDI)を誘致し、その大部分が製造業向けでした。アップルのサプライヤーであるFoxconn、Goertek、Luxshare Precisionを含む企業は、Business Times 2025年の報道によると、バクニン省でのベトナム製造拠点を拡大し、標準化された鉄工場構造への集中的な需要を生み出しました。あまり注目されていないのは、マレーシアとインドが半導体・電子機器組立投資を吸収しており、これらは基本的な工場建屋よりも高い価値を持つクリーンルーム対応プレエンジニアード建築(PEB)を必要とし、受注残の品質を高めているだけでなく量も増加させているという点です。2026年9月のロイターによると、チャイナプラスワンの動向は関税の再調整にもかかわらずインド、インドネシア、ベトナムへの投資を誘導し続けており、複数のアジア太平洋市場で同時にPEB需要を維持しています。
越境電子商取引、港湾主導の物流、および都市型フルフィルメントインフラ
港湾隣接の物流インフラは、地域的な包括的経済連携(RCEP)協定の実施、越境電子商取引の取引量増加、および柱のないスパンと高いイーブクリアランスのためにプレエンジニアード鉄骨を必要とする自動フルフィルメントセンターの仕様によって、アジア太平洋全域で拡大しています。A.P. Moller - Maerskは2026年3月にシンガポールで110万平方フィートの完全自動化物流センターを開設し、機関規模でアジア太平洋のB2BおよびB2C電子商取引フルフィルメントに対応しています[1]。Frasers Property Vietnamは2025年にSPX Expressの17万平方メートルの2階建てクロスドック物流施設の着工式を行い、1日700万個の荷物を目標とし、制約のある敷地面積で賃貸可能面積を最大化するために多層プレエンジニアード建築システムを採用しました。2025年にベトナムのバクニン省で完成したLŌ-GOI Yen Phong LEEDゴールド2階建て産業複合施設は、2階建てフルフィルメント形式が単一国の動向が示す以上に速く多層プレエジニアード建築の採用を促進していることをさらに示しています。プレエンジニアード建築ベンダーにとって、これは設計施工能力が製作量だけでなく契約受注を決定する、より高付加価値でエンジニアリング集約型の設計への構造的な転換を意味します。
大規模都市住宅、労働者宿舎、および急速建設
アジア太平洋の新興経済国における急速な都市化は、従来のコンクリート建設では産業団地の開発スケジュール内に対応できない労働者宿舎、寮住宅、プレファブリケーション住宅モジュールへの需要を生み出しています。モジュラーおよびパネル化プレエンジニアード建築システム、サンドイッチ断熱パネルを使用した軽量形鋼フレームは、スピードと移設の柔軟性が優先される場所で現場打ちコンクリートに取って代わっています。ベトナムとインドネシアの産業団地開発業者は工場ゾーンに隣接した恒久的な労働者宿舎キャンパスを建設しており、製造業FDIに12~18ヶ月遅れて追随する非産業用PEB需要の流れを生み出しています。2027年7月施行のインド建築基準法(NBC)2025年改正は、政府支援ロジェクトに電気アーク炉(EAF)鋼材を含む環境配慮材料の優先使用を義務付け、機関住宅における環境認証PEBシステムへの需要を加速させています。
半導体、電池、およびハイパースケールデータセンター施設の開発
半導体ファブ、電池ギガファクトリー、ハイパースケールデータセンターは現在、アジア太平洋においてプレエンジニアード建築の構造用鉄骨の最大の単一プロジェクト消費者の一つとなっており、これらの施設が産業用途として分類され、独立した需要の流れとして認識されていないため、過小評価されている変化です。Interarch Building Products Limitedは、同社の投資家向け開示によると、グジャラート州サナンドのMicronの半導体ファブ、タタエレクトロニクスのアッサム施設、およびAgratasギガファクトリーのPEB契約を実行し、製品ミックスを重量形鋼・高仕様鉄骨システムへと再編しました。Brightray Veridian Pte. Ltd.は2026年9月に、完全プレファブリケーションデータセンター(FPD)ソリューションを採用したマカオの40メガワット(MW)人工知能(AI)データセンターキャンパスのプレフブリケーションモジュール販売基本合意書に署名し、米国証券取引委員会(SEC)への届出によると、2027年第3四半期の納品を目標としています。AI主導の需要急増に直面するハイパースケールオペレーターは、コスト最小化よりもスケジュールの予測可能性を優先しており、ダイナミックなPEBベンダーは工場製作による納品保証を通じてこれを実現します。2026年9月にInterarchがアンドラプラデシュ州アッティバラムにデータセンターおよび半導体需要を専門に対象とした重構造用鉄骨専用工場を開設したことは、このサブセクターが専用製造インフラを正当化するほど成熟していることを確認するものです。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入鉄鋼、原料炭、および海上運賃コストの変動 | -1.8% | インド、ベトナム、インドネシア、オーストラリア | 短期(2年以内) |
| 省レベルの認可、防火認証、および建築基準執行の断片化 | -1.2% | 中国、インド、ベトナム、インドネシア | 中期(2~4年) |
| 第2・第3層産業回廊における認定建方業者能力の不足 | -0.8% | インド、インドネシア、ベトナム、フィリピン | 中期(2~4年) |
| 台風、モンスーン、地震、および熱帯腐食の設計要件 | -0.5% | 東南アジア、日本、台湾、フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入鉄鋼、原料炭、および海上運賃コストの変動
鉄鋼価格の変動は、アジア太平洋プレエンジニアード建築(PEB)プロジェクト経済における最も破壊的な短期制約であり、PEB Steelの2026年コストガイダンスによると、2026年の熱延コイル(HRC)および鋼板価格は鉄鉱石供給の変化、貿易政策体制、および港湾混雑による海上運賃の動向に反応しています。構造用鋼板価格は変動の激しかった第2四半期の後、2026年半ばに安定しましたが、わずか7~30日の見積有効期間が不確実性の中での調達決定を強いています。Fleming Construction Groupは2026年半ばに、非住宅建設コストが2026年5月に約2.4%上昇し、年間累計で約10%に達し、地域全体の開発業者マージンを圧迫していると報告しました。アジア太平洋の越境プロジェクト向けの大型構造用鋼部材は専門的な運賃コストを伴い、鋼材価格が横ばいであっても納品プロジェクトコストに58%を加算し、エスカレーション契約保護を欠く小規模な第2層回廊開発業者に不均衡な影響を与えます。
省レベルの認可、防火認証、および建築基準執行の断片化
アジア太平洋の管轄区域間での規制執行の不一致は、複数の国や省にまたがって事業を展開する開発業者のプロジェクトスケジュール見積もりに15~30%を加算します。インドのインド標準局(BIS)はIS 800(鉄骨一般建設)およびIS 875(荷重基準)を通じてPEB構造設計を管轄しています。IS 1893(耐震設計)については、2025年の現場証拠から、非組織的なプレーヤーが構造的に非適合なハイブリッドを生み出す外国基準の組み合わせを頻繁に採用していることが明らかになっており、これは組織化された上場企業が競争上の差別化として活用している露出です。ベトナムはTCVN 5575:2024およびTCVN 9386耐震基準を通じて鉄骨建設設計を管轄しており、越境調達プロジェクトでは国際基準との整合が必要です。2027年7月施行のインドNBC 2025年改正は、NBC 2016とNBC 2025の両方との整合を必要とするデュアルコード計画環境を導入し、設計コストと認可の不確性を増大させています。BISは2026年3月にMetalTree Indiaによると耐震ゾーンVおよびVIでのコスト10~15%上昇懸念からIS 1893:2025改正を撤回しており、業界との十分な協議なしの基準改正が一時的なプロジェクト計画リスクをもたらすことを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:単層建築が最大の既設基盤を維持
単層建築は2026年の地域合計の70%を占め、アジア太平洋プレエンジニアード建築建設市場における主要な構造形式となっています。産業用建屋、物流建築、加工施設、物流センターに広く使用されています。その設計は請負業者に馴染みがあり、荷積みヤード、フォークリフト、地上レベルのマテリアルハンドリングとの統合が容易です。単層形式はまた、産業団地や港湾連結回廊において利用可能な土地のある敷地に適しています。この構造は倉庫、組立、生産ラインのための長い無柱スパンに対応できます。これにより、テナント要件が変化しても開発業者は柔軟なフロアレイアウトを維持できます。
多層建築は、密集した都市部で産業用地が少なくなるにつれて2032年にかけてCAGR 12.2%で成長すると予測されています。2025年に完成したバクニン省のLŌ-GOI Yen Phong複合施設は、Coteconsによってベトナム北部初のLEEDゴールド2階建て産業・物流複合施設として紹介されました[2]。13万9,000平方メートル以上をカバーし、12.5メートルの階高を有し、多層物流形式が達成できる規模を示しています。これらのプロジェクトは、標準的な1階建て施設よりも詳細な構造設計、垂直動線計画、防火調整を必要とします。サプライヤーがより強力な多層エンジニアリングおよび建方能力を構築する際に、アジア太平洋プレエンジニアード建築建設産業はこの転換から利益を得ることができます。
注記: 全セメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:パネル化システムがリードし、モジュラー建築が最速で拡大
パネル化・コンポーネント化システムは2026年の地域合計の36%を占め、製品タイプ別で首位の地位を占めています。このシステムは産業用建屋、断熱エンベロープ、倉庫建築、サポート施設に適応できます。その部材は熱性能、防食、建築寸法に関するプロジェクト要件に合わせて選択できます。この柔軟性は主要な都市市場と低コストの産業回廊の両方での使用を支援します。パネル化システムはまた、オーナーが個々のテナントに合わせた変更と標準化のバランスを取ることを可能にします。その広範な使用により、アジア太平洋プレエンジニアード建築建設市場おいて重要な位置を維持しています。
モジュラー建築は、予測可能な納品と管理された工場作業への需要に牽引され、2032年にかけてCAGR 13%で成長すると予測されています。Brightray Veridianが開示したマカオのプロジェクトは、40MWの人工知能施設に完全プレファブリケーションデータセンター形式を採用しています。モジュラーシステムは、オペレーターがサイト全体を一度に建設するのではなく、定義された段階で容量を追加したい場合に適しています。また、繰り返し可能な内部レイアウトを必要とする宿舎、技術室、その他の建築にも適しています。その他のプレファブリケーション形式は輸送、エネルギー、空港、機関プロジェクトに対応しています。
用途別:産業用建築がリードし、商業プロジェクトが成長
産業用建築は2026年の地域合計の60%を占め、プレエンジニアード構造の主要用途であり続けています。このカテゴリには製造用建屋、倉庫、技術施設、電池工場、データセンターシェルが含まれます。産業オーナーは現場作業を削減し、プロジェクトスケジュールをより予測可能につ建設方法を重視しています。Interarchがデータセンター、半導体工場、電池施設に注力していると報告されていることは、産業需要がより専門化されたプロジェクトへと移行していることを示しています。これらの用途は、より高い鉄骨強度と機器設置との緊密な調整を必要とする場合があります。したがって、最大の用途には標準的な産業用建築とより複雑な施設の両方が含まれます。
商業用建築は、小売、ショールーム、サービスオフィス、フルフィルメントスペースが産業エリア周辺で拡大するにつれて、2032年にかけてCAGR 12%で成長すると予測されています。商業オーナーは開放的な内部レイアウトと短い建設期間のために鉄骨構造を使用できます。物流ハブもまた、倉庫の隣に位置するオフィス、メンテナンス建築、テナント施設への需要を生み出します。これにより、1つのサイトで複数の建築タイプを管理できるサプライヤーの機会が広がります。商業プロジェクトがより多様化するにつれて、アジア太平洋プレエンジニアード建築建設市場はファサード、断熱、防火、テナント要件に対応できる設計チームを必要とします。商業セグメントは、標準部材と地域設計サポートを組み合わせるサプライヤーに報いる可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年の地域合計の32%を占め、大規模な製造基盤、産業団地ネットワーク、広範な鉄鋼サプライチェーンに支えられています。その規模により、国内製作業者は産業、物流、商業建設にわたる確立された顧客基盤を持っています。中国の鉄鋼輸出はまた、他の地域市場における材料の入手可能性と価格競争に影響を与えます。日本と韓国は、高いエンジニアリング基準を必要とする製造、コールドチェーン物流、技術施設の確立された市場であり続けています。オーストラリアは鉱業関連建築、農業、倉庫、商業建設からの需要があります。アジア太平洋プレエンジニアード建築建設市場は、高仕様システムへの安定した需要を提供するこれらの成熟した国々を含んでいます。
インドは2032年にかけてCAGR 12.8%で成長すると予測されており、地域予測において最も成長の速い国となっています。電子機器、半導体、医薬品、物流への製造投資が工場・倉庫建築への需要を支えています。Kirby Building Systemsは2026年9月にタミル・ナードゥ州でインド4番目の製造施設の着工式を行いました。同社は、このサイトが年間10万MTの生産能力を追加し、Kirbyインドの総生産能力を40万MTに引き上げると述べました[3]。この投資は、サプライヤーが南インドおよび輸出志向プロジェクトからの持続的な需要を見込んでいることを示しています。
ベトナム、インドネシア、タイ、マレーシアは製造業の多様化と物流需要の増大から恩恵を受けています。ベトナムは拡大するサプライチェーン近くの既製工場、仕分け施設、産業プロジェクトへの活発な需要があります。インドネシアは成長する製造基盤を提供していますが、サイトインフラと納品能力は場所によって大きく異なります。マレーシアは技術製造および関連産業サポート施設に関連した機会があります。シンガポールは、MaerskのWorld Gateway II開発に示されるように、高付加価値物流と自動化物流インフラにとって引き続き重要です。これらの国々は、アジア太平洋プレエンジニアード建築建設市場にサービスを提供するサプライヤーにとって、地域配送ネットワークと地域の建築基準知識を不可欠なものにしています。
競争環境
アジア太平洋プレエンジニアード建築建設市場は適度に断片化されてお、国内生産者、地域専門業者、多国籍鉄鋼企業が異なる用途にサービスを提供しています。競争は製作能力、エンジニアリングの深さ、地域との関係、および建方サポートを提供する能力によって形成されています。インドを拠点とするサプライヤーは、同国の産業建設パイプラインに対応するために能力を拡大しています。Kirbyのタミル・ナードゥ施設は2027年半ばに商業運転を開始する予定で、南インドおよび輸出需要を支援します。Interarchもデータセンターおよび半導体プロジェクトに焦点を当てた能力への投資を報告しています。
技術施設、物流プロジェクト、多層構造は、統合設計・建設サービスの重要性を高めています。ATADはベトナム展示見本市センタープロジェクトを含む産業および公共インフラ用途にわたる実績を通じて差別化しています。同社のプロジェクトプロフィールは、エンジニアリング能力が従来の工場建築を超えた契約を支援できることを示しています。データセンターおよび半導体サイトにサービスを提供するサプライヤーは、インターフェース、スケジュール、構造性能に関するより厳密な要件を満たす必要があります。これは、社内詳細設計、品質システム、訓練された設置チームを持つ企業に有利です。小規模な産業回廊における認定建方業者の不足は、統合サプライヤーが基本的な製作業者と差別化する機会を与えています。
鉄鋼供給関係も競争に影響を与えます。タタスチールは2026年4月に、旧タタBlueScope Steel Private Limitedであるタタスチールカラーズプライベートリミテッドの残余株式の取得を完了しました。この取引により、コーティング鋼事業がタタスチールの所有構造内に組み込まれ、インドにおける鉄骨建築製品の材料入手可能性に影響を与える可能性があります。BlueScopeはまた、2025年12月に潜在的な入札に関するメディアの憶測を認めました。
アジア太平洋プレエンジニアード建築建設産業リーダー
-
Kirby Building Systems
-
BlueScope Steel Limited
-
Everest Industries Limited
-
Interarch Building Products Limited
-
Pennar Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Alghanim Industriesの子会社であるKirby Building Systems & Structures India Pvt. Ltd.が、タミル・ナードゥ州マナッパライに新製造施設の着工式を行いました。この施設は約33.2エーカーにわたって計画されており、年間生産能力10万メトリックトン(MT)で、2027年半ばに商業運転を開始する予定です。この拡張により、Kirbyインドの総製造能力は30万MTから40万MTに増加し、南インドおよび輸出市場へのサービス能力が強化されます。
- 2026年9月:Brightray Veridian Pte. Ltd.が、完全プレファブリケーションデータセンター(FPD)ソリューションを組み込んだマカオの40メガワット(MW)人工知能(AI)データセンターキャンパスの基本合意書を締結しました。米国証券取引委員会(SEC)への同社の届出によると、納品は2027年第3四半期を目標としています。このプロジェクトはデータセンターインフラにおけるプレファブリケーション建設の応用を示しています。
- 2026年4月タタスチールリミテッドが、BlueScope Steel Asia Holdings Pty Ltd.からタタスチールカラーズプライベートリミテッド(旧タタBlueScope Steel Pvt. Ltd.)の残余株式の取得を完了し、同社を間接完全子会社としました。この取引により、アジア太平洋(APAC)地域全体のコーティング鋼およびプレエンジニアード建築(PEB)サプライチェーンにおけるタタスチールの地位が強化されます。
アジア太平洋プレエンジニアード建築建設市場レポートの範囲
| 単層 |
| 多層 |
| モジュラー建築 |
| パネル化・コンポーネント化システム |
| その他のプレファブリケーション建築タイプ |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| その他 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| アジア太平洋その他 |
| 構造別 | 単層 |
| 多層 | |
| 製品タイプ別 | モジュラー建築 |
| パネル化・コンポーネント化システム | |
| その他のプレファブリケーション建築タイプ | |
| 用途別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 | |
| その他 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 |
レポートで回答される主要な質問
アジア太平洋においてプレエンジニアード建築への需要を促進しているものは何ですか?
製造業の多様化、物流投資、データセンター建設、産業団地開発が需要を支えています。これらのニーズは、複数の国にわたって無柱スパン建築、管理された製作、信頼性の高いスケジュール、設置サポートを提供できるサプライヤーに有利です。
アジア太平洋プレエンジニアード建築建設市場の規模はどのくらいですか?
市場はCAGR 11.94%で2027年の18.02 ビリオン 米ドルから2032年までに31.67 ビリオン 米ドルへと成長すると予測されています。成長は工場建築、物流施設、技術関連プロジェクト、産業団地における支援開発とびついています。
どの建築構造が地域需要をリードしていますか?
単層建築は2026年の地域合計の70%でリードしており、工場、倉庫、加工、地上レベルの物流用途に適しているためです。そのレイアウトはまた、産業入居者のための大スパンと柔軟なマテリアルハンドリング配置を支援します。
どのプレエンジニアード建築製品タイプが最も速く成長していますか?
モジュラー建築はデータセンターおよび迅速展開用途に支えられ、2032年にかけてCAGR 13%で成長すると予測されています。オペレーターは予測可能な納品、繰り返し可能なレイアウト、段階的な能力追加、より工場管理された作業を必要とする場合にモジュラー形式を使用します。
2032年にかけて最も速く成長すると予想される国はどこですか?
インドは製造業および物流建設に支えられ、2032年にかけてCAGR 12.8%で成長すると予想されています。タミル・ナードゥ州でのKirbyの能力拡大は、主要サプライヤーが製造プロジェクトおよび輸出志向施設からの持続的な需要に向けてポジショニングしていることを示しています。
アジア太平洋においてプレエンジニアード建築プロジェクトを制約するものは何ですか?
鉄鋼・運賃コストの変動、地域の認可、防火要件、多様な建築基準、限られた認定建方業者基盤がプロジェクトを遅延させたりコストを増加させたりする可能性があります。気象、耐震、腐食、輸送要件も製作開始前にエンジニアリング作業を追加し、設計、調達、納品、設置、検査、最終プロジェクト引き渡しの各段階において設計者、製作業者、輸送業者、請負業者、開発業者、承認当局間のより緊密な調整を必要とします。