
Tamanho e Participação do Mercado de Construção de Edifícios Pré-Fabricados (PEB)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
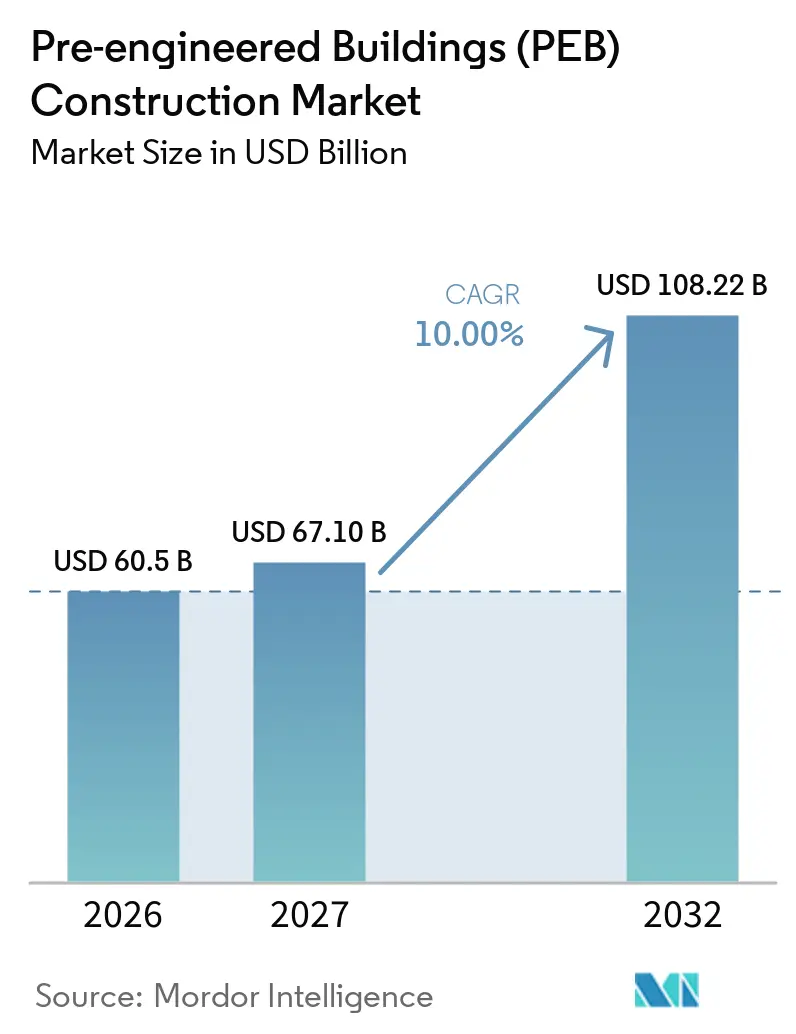
| Tamanho do Mercado (2027) | 67.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 108.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.00 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Edifícios Pré-Fabricados (PEB) por Mordor Intelligence
O tamanho do Mercado de Construção de Edifícios Pré-Fabricados deve crescer de 60,5 bilhões de USD em 2026 para 67,10 bilhões de USD em 2027 e está previsto para atingir 108,22 bilhões de USD até 2032, a um CAGR de 10% durante 2027-2032. A demanda está se expandindo além da construção convencional de armazéns para instalações que precisam ser entregues rapidamente, incluindo centros de distribuição, data centers, fábricas e edifícios relacionados à infraestrutura. Isso favorece fornecedores que conseguem fabricar componentes fora do local enquanto as fundações e obras de terraplanagem avançam simultaneamente. O mercado de construção de edifícios pré-fabricados também se beneficia quando os proprietários necessitam de vãos livres, pés-direitos elevados e layouts de edifícios repetíveis em diversas localizações. A pressão de custos e a disponibilidade de empreiteiros continuam sendo restrições relevantes, mas também aumentam o valor da engenharia previsível e das cadeias de suprimentos controladas. Os fabricantes de maior porte estão respondendo por meio de ampliações de capacidade, fornecimento integrado de aço, fabricação digital e expansão direcionada para instalações técnicas.
Principais Conclusões do Relatório
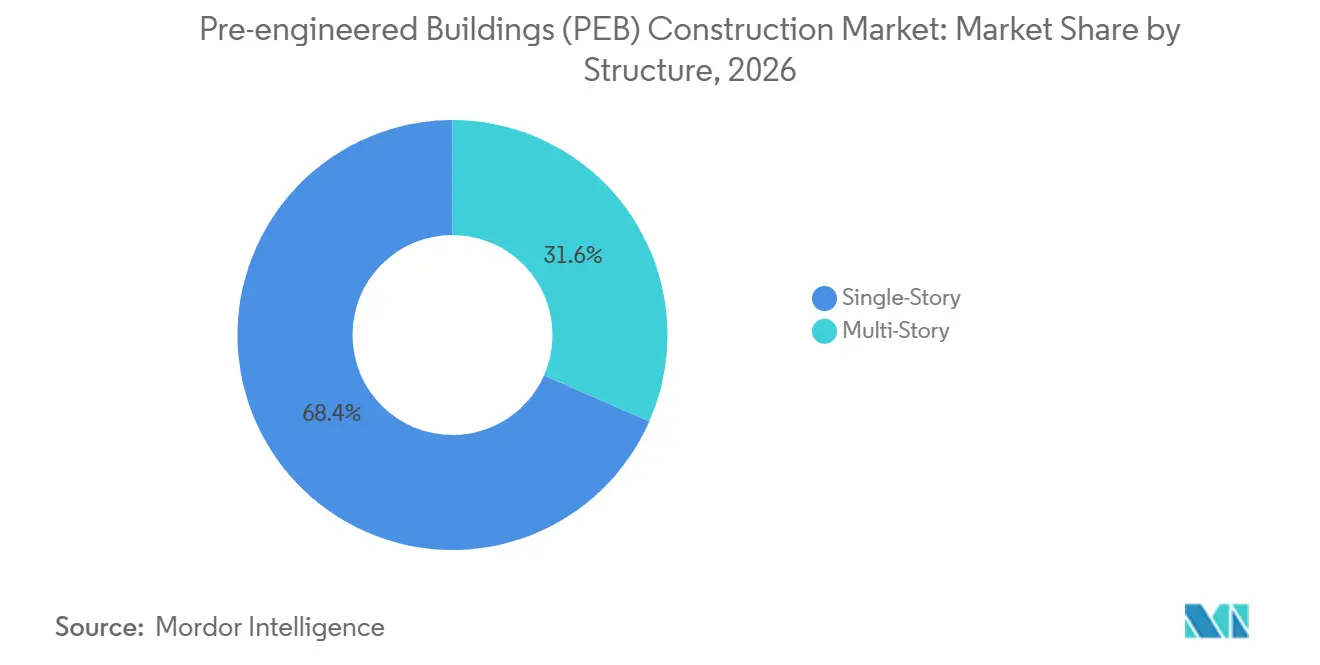
- Por estrutura, os edifícios térreos detinham 68,4% da participação do mercado de construção de edifícios pré-fabricados em 2026 e representaram a maior contribuição para o tamanho do mercado de construção de edifícios pré-fabricados, enquanto os edifícios multiandar têm previsão de crescimento a um CAGR de 10,8% até 2032.
- Por tipo de produto, os sistemas painelizados e componentizados detinham 39% da participação do mercado de construção de edifícios pré-fabricados em 2026 e representaram a maior contribuição para o tamanho do mercado de construção de edifícios pré-fabricados, enquanto os edifícios modulares têm previsão de crescimento a um CAGR de 12% até 2032.
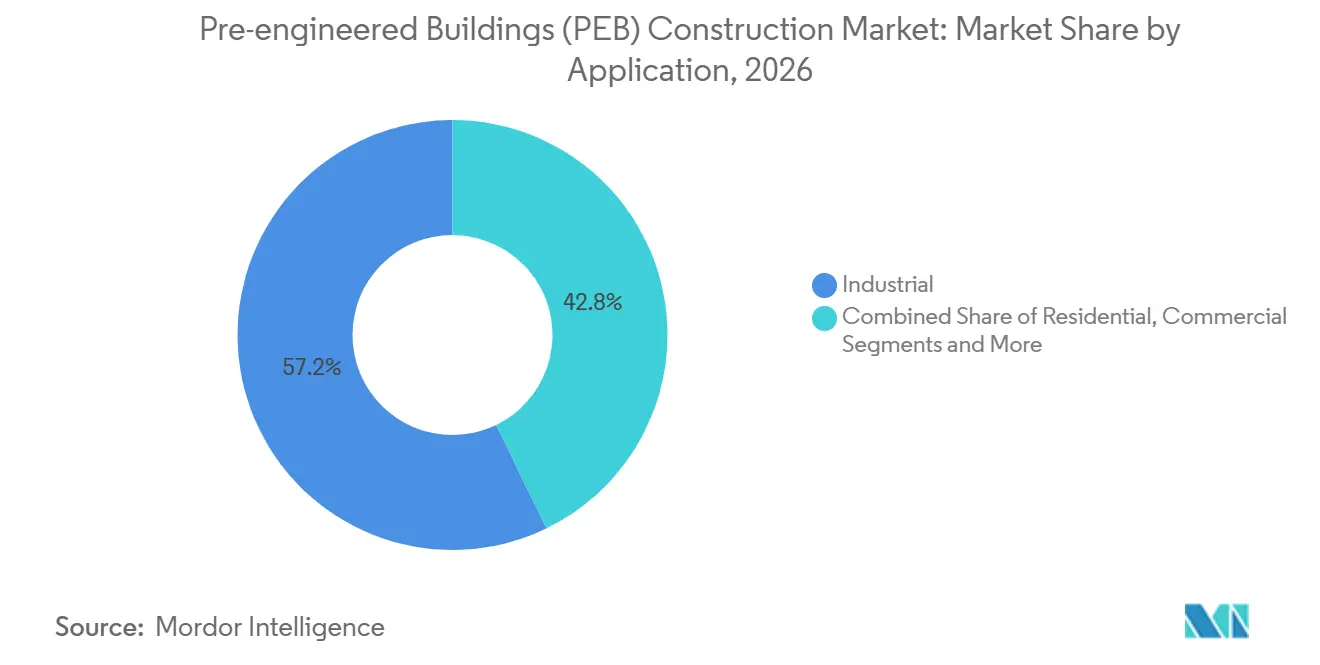
- Por aplicação, os edifícios industriais detinham 57,2% da participação do mercado de construção de edifícios pré-fabricados em 2026 e representaram a maior contribuição para o tamanho do mercado de construção de edifícios pré-fabricados, enquanto as aplicações comerciais têm previsão de crescimento a um CAGR de 11,4% até 2032.
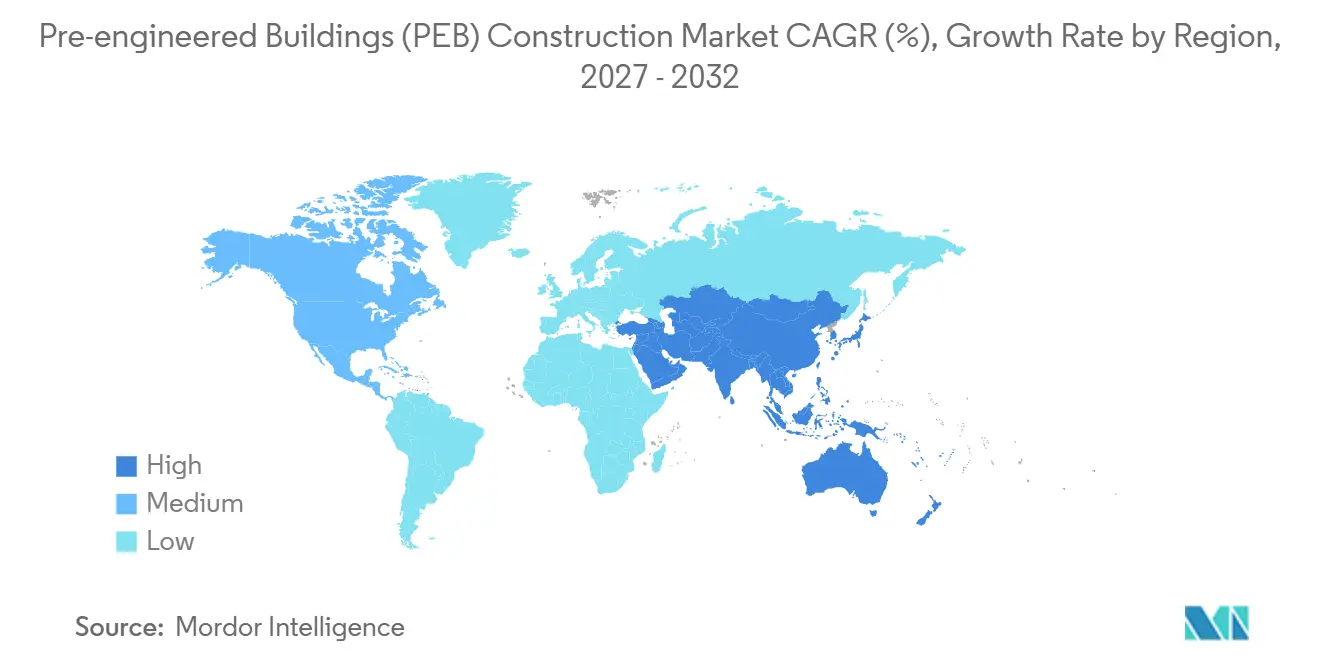
- Por geografia, a América do Norte detinha 34,8% da participação do mercado de construção de edifícios pré-fabricados em 2026 e representou a maior contribuição para o tamanho do mercado de construção de edifícios pré-fabricados, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Construção de Edifícios Pré-Fabricados (PEB)
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Armazéns, Logística e Centros de Distribuição para E-Commerce | +3.0% | Global, concentrado na América do Norte e Ásia-Pacífico, incluindo Índia, China e Vietnã, com expansão para o Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Fabricação Paralela em Fábrica e Montagem no Local | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Construção de Estruturas para Data Centers e Manufatura Avançada | +1.8% | América do Norte, Europa e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Nearshoring e Relocalização de Capacidade Industrial | +1.4% | América do Norte, incluindo a região de fronteira com o México, Europa Oriental, Vietnã e Índia | Médio prazo (2-4 anos) |
| Resiliência a Ventos e Sismos Certificada por Normas | +0.8% | América do Norte, Japão, Coreia do Sul, Austrália e Turquia | Longo prazo (≥ 4 anos) |
| Design Digital para Fabricação e Controle de Qualidade Automatizado | +0.7% | Global, com adoção antecipada na América do Norte e Europa Ocidental, e adoção crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Armazéns, Logística e Centros de Distribuição para E-Commerce Ancorando a Demanda de Curto Prazo
Projetos de armazenagem e distribuição são uma importante fonte de demanda porque exigem interiores amplos e desobstruídos, docas de carga, pés-direitos elevados e entrega rápida. O mercado de construção de edifícios pré-fabricados atende a essas necessidades por meio de estruturas de aço padronizadas e sistemas de painéis que podem ser fabricados enquanto a preparação do terreno avança. A análise do Instituto Americano de Arquitetos fornecida indicou que os atrasos relacionados a tarifas representaram 22% do total de atrasos em projetos em 2025, em comparação com 9% em 2023, tornando a confiabilidade nos prazos mais importante para os proprietários de projetos. Operadores de e-commerce e prestadores de logística terceirizada frequentemente desenvolvem redes hub-and-spoke que exigem diversas instalações de médio porte simultaneamente. Esse padrão de projetos favorece fornecedores com sistemas repetíveis, capacidade de instalação regional e planejamento confiável de materiais. Também cria uma vantagem para fabricantes que atendem corredores logísticos em rápida expansão na Índia, Vietnã e México.
Fabricação Paralela em Fábrica e Montagem no Local Comprimindo os Prazos dos Projetos
A construção pré-fabricada separa a produção em fábrica do trabalho no local, permitindo que estruturas, painéis e componentes relacionados sejam preparados enquanto as fundações são instaladas. A sobreposição resultante pode encurtar o caminho até um fechamento resistente às intempéries em comparação com um processo de construção sequencial. Esse benefício é relevante quando as datas de comissionamento estão vinculadas a compromissos de locação, instalação de equipamentos ou operações de inquilinos. Cronogramas padronizados de componentes também permitem que os fornecedores adquiram materiais com antecedência e definam especificações antes que as condições do local gerem novas alterações. O mercado de construção de edifícios pré-fabricados, portanto, recompensa empresas que controlam engenharia, aquisição, fabricação e montagem como um processo coordenado único. Esse modelo é particularmente valioso onde os compradores priorizam a certeza de entrega em detrimento do menor preço unitário inicial.
Construção de Estruturas para Data Centers e Manufatura Avançada Abrindo um Segmento de Alto Valor
Data centers, instalações de semicondutores, plantas de baterias e instalações farmacêuticas necessitam de grandes estruturas com vãos livres, alta capacidade de carga no piso, provisões para pontes rolantes e cronogramas de construção rigorosos. O mercado de construção de edifícios pré-fabricados está bem posicionado para esses requisitos porque os sistemas de aço engenheirado podem ser adaptados a layouts de processos definidos e expandidos conforme a capacidade cresce. A Nucor declarou que sua fabricação de aço em forno a arco elétrico tem uma intensidade de gases de efeito estufa equivalente a um terço da média global para a fabricação de aço extrativista. Esse fator apoia especificações com requisitos de carbono incorporado[1]. As instalações técnicas também exigem um envelope de construção confiável antes que a instalação mecânica e elétrica possa começar. Elementos modulares e pré-montados podem melhorar a repetibilidade quando os proprietários constroem diversas instalações com projetos semelhantes. Esses projetos são maiores e mais complexos do que os galpões industriais convencionais, o que aumenta a importância das qualificações dos fornecedores e dos controles de projetos.
Nearshoring e Relocalização de Capacidade Industrial Gerando Demanda Estrutural
A diversificação da cadeia de suprimentos está apoiando o desenvolvimento de imóveis industriais na América do Norte, Europa Oriental e Sudeste Asiático. O mercado de construção de edifícios pré-fabricados se beneficia porque novas plantas frequentemente exigem armazenagem adjacente, instalações de fornecedores, espaço logístico e edifícios de serviços. O material do Centro Milstein da Columbia Business School indicou uma taxa de vacância de 4,4% nos parques industriais da região de fronteira do México no quarto trimestre de 2025, indicando rápida absorção do espaço disponível. Os investimentos em semicondutores e manufatura avançada também criam demanda além do edifício de produção principal. Fornecedores, prestadores de transporte e contratados de manutenção precisam de instalações próximas que possam ser entregues em prazos apertados. Esse padrão de desenvolvimento em camadas aumenta o número de projetos potenciais dentro de cada zona de investimento industrial.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço e da Bobina Galvanizada | -1.5% | Global, mais aguda na América do Norte e em regiões dependentes de aço importado | Curto prazo (≤ 2 anos) |
| Escassez de Montadores e Soldadores Certificados | -1.2% | Global, mais grave na América do Norte, Europa Ocidental e locais de alto crescimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atrasos em Licenciamento e Aprovação de Normas para Estruturas de Grande Vão | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Interrupção do Frete e Exposição à Logística no Local do Projeto | -0.4% | Global, concentrado em países insulares e locais em desenvolvimento sem acesso ao mar | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e da Bobina Galvanizada Comprimindo as Margens dos Projetos
Os custos do aço e da bobina galvanizada afetam a economia dos sistemas pré-fabricados porque estruturas, terças, montantes e painéis de parede exigem um conteúdo significativo de metal. Os dados do Departamento de Estatísticas do Trabalho dos EUA citados no rascunho fornecido mostraram que os preços dos produtos de usinas siderúrgicas subiram 13,1% em relação ao ano anterior no terceiro trimestre de 2025, enquanto o ferro e o aço subiram 9,2% e os produtos metálicos estruturais fabricados subiram 5,9%[2]. As oscilações de materiais podem reduzir as margens cotadas ou exigir que os fornecedores renegociem projetos com longos ciclos de aquisição. A bobina galvanizada adiciona exposição aos custos de galvanização e à disponibilidade de zinco, além do custo do aço estrutural isoladamente. O mercado de construção de edifícios pré-fabricados, portanto, confere vantagem a empresas com contratos de longo prazo com usinas, capacidade de estoque ou fornecimento próprio de aço. Fornecedores regionais menores que compram no mercado spot permanecem mais expostos a movimentos rápidos de preços.
Escassez de Montadores e Soldadores Certificados Emergindo como uma Restrição no Caminho Crítico
Montadores qualificados e soldadores certificados são essenciais para concluir edifícios de aço com segurança e dentro do prazo. A Sociedade Americana de Soldagem projetou uma escassez superior a 400.000 soldadores nos Estados Unidos, e o rascunho fornecido registrou uma idade média de soldador de 55 anos[3]. A disponibilidade limitada de mão de obra pode atrasar a conclusão do envelope, o que por sua vez retarda os serviços mecânicos, elétricos e de acabamento interno. Essa questão é mais urgente em data centers e instalações de manufatura avançada, onde as datas de comissionamento são fixas. O mercado de construção de edifícios pré-fabricados exige que os fabricantes desenvolvam parceiros de instalação, programas de treinamento e cronogramas de mão de obra realistas. Um grupo limitado de pessoal certificado também permite que contratados qualificados cobrem taxas de montagem mais elevadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura: Edifícios Térreos Lideram a Demanda Estabelecida, Enquanto Edifícios Multiandar Crescem Mais Rapidamente
As estruturas térreas detinham 68,4% da participação do mercado de construção de edifícios pré-fabricados em 2026. Sua posição reflete a demanda de centros logísticos, fábricas, edifícios agrícolas e armazéns que necessitam de plantas amplas sem colunas internas. Essas estruturas geralmente têm menor complexidade de fundação e sequências de montagem mais simples do que as alternativas mais altas. Também são adequadas para locais onde pés-direitos elevados, docas de carga e movimentação de equipamentos são requisitos centrais de projeto. O mercado de construção de edifícios pré-fabricados utiliza esse formato para projetos que necessitam de layouts práticos e entrega rápida.
As estruturas multiandar têm previsão de expansão a um CAGR de 10,8% durante 2027-2032. O crescimento vem de locais de preenchimento urbano onde a disponibilidade limitada de terrenos torna o desenvolvimento vertical necessário. Os incorporadores podem usar estruturas primárias de aço com embasamentos de concreto e lajes de transferência para combinar funções logísticas, comerciais ou de escritório em locais restritos. Os requisitos do Código Internacional de Construção de 2024 e da ASCE 7-22 tornam o projeto certificado especialmente importante para estruturas de alta ocupação e missão crítica. Os métodos de projeto digital podem tornar arranjos modulares complexos mais viáveis ao vincular cálculos a dados de fabricação.


Por Tipo de Produto: Sistemas Painelizados e Componentizados Permanecem o Formato Mais Amplo, Enquanto Edifícios Modulares se Expandem
Os sistemas painelizados e componentizados responderam por 39% do mercado de construção de edifícios pré-fabricados em 2026. São utilizados em armazéns, estruturas de fábricas, instalações institucionais, armazenagem agrícola e projetos híbridos que combinam elementos estruturais convencionais com componentes produzidos em fábrica. O formato oferece flexibilidade aos incorporadores porque painéis e componentes podem ser adaptados a vãos variados, envelopes de edifícios e condições de local. As cadeias de suprimentos estabelecidas também suportam produção consistente para sistemas de parede e cobertura amplamente utilizados. Esses atributos tornam os sistemas painelizados adequados para projetos onde uma solução totalmente modular não é necessária.
Os edifícios modulares têm previsão de registrar um CAGR de 12% de 2027 a 2032. A demanda é apoiada por habitações relocáveis para trabalhadores, módulos para data centers, instalações de saúde remotas e projetos que exigem layouts de ambientes repetíveis. O mercado de construção de edifícios pré-fabricados se beneficia da produção modular porque os projetos podem ser fabricados uma vez e repetidos em diferentes locais. Os fluxos de trabalho da Autodesk que conectam modelos de projeto a equipamentos de fabricação podem elevar os níveis de pré-fabricação e reduzir o retrabalho em campo. As estruturas desmontáveis também oferecem flexibilidade para ocupantes cujas necessidades de espaço podem mudar.
Por Aplicação: Edifícios Industriais Ancoram a Receita, Enquanto as Aplicações Comerciais Ganham Impulso
Os edifícios industriais responderam por 57,2% da participação do mercado de construção de edifícios pré-fabricados em 2026. Plantas industriais, centros logísticos, instalações de processamento e locais de armazenagem exigem grandes vãos, pés-direitos elevados e layouts que possam acomodar maquinário ou movimentação de materiais. Os compradores industriais também tendem a fazer compras repetidas à medida que adicionam linhas de produção ou abrem instalações em novos locais. Isso apoia relacionamentos duradouros entre fornecedores estabelecidos e grandes ocupantes. O mercado de construção de edifícios pré-fabricados atende a esses compradores com sistemas padronizados que podem ser adaptados a cargas específicas do local e necessidades operacionais.
As aplicações comerciais têm previsão de crescimento a um CAGR de 11,4% durante 2027-2032. Complexos de varejo, hipermercados, projetos de uso misto e desenvolvimentos orientados ao transporte utilizam sistemas pré-fabricados quando a entrega rápida e a reconfiguração futura são importantes. Em julho de 2026, a Zamil Steel India entregou uma instalação de 90.000 metros quadrados para a Carl Zeiss India em Bangalore, com peso de 9.000 toneladas métricas e utilizando dois guindastes de 700 toneladas com alcance de 100 metros. O projeto demonstra como as expectativas técnicas estão se expandindo além dos galpões industriais básicos. Data centers, edifícios adjacentes a semicondutores e campi de manufatura avançada apagam ainda mais a distinção entre construção industrial e comercial.

Análise Geográfica
A América do Norte detinha 34,8% da receita global do mercado em 2026. A região é apoiada pela relocalização industrial, infraestrutura de distribuição, desenvolvimento de data centers e programas federais que incentivam a manufatura doméstica. O rascunho fornecido indicou que os gastos com construção industrial nos EUA permaneceram mais do que o dobro do nível anterior a 2022 em abril de 2026, com base em dados econômicos do Federal Reserve. O material da Columbia Business School citou rápida absorção de espaço industrial nos corredores mexicanos estabelecidos.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,8% de 2027 a 2032. A Índia está se tornando tanto um grande comprador quanto produtor de sistemas pré-fabricados, à medida que data centers, projetos de semicondutores, instalações de energia renovável, aeroportos, metrô e unidades industriais aumentam a demanda por edifícios. A Tiger Steel Engineering declarou em agosto de 2025 que a demanda indiana por edifícios pré-fabricados estava se aproximando de 0,8 a 1 milhão de toneladas métricas por ano. Os parques industriais orientados à exportação do Vietnã e a base de construção doméstica da China adicionam outros canais de demanda. A participação da ATAD Steel Structure Corporation na HAKI Jakarta 2026 refletiu seu esforço para aprofundar laços com incorporadores, consultores e empreiteiros indonésios.
Europa, Oriente Médio e África, e América do Sul adicionam padrões de demanda distintos ao mercado de construção de edifícios pré-fabricados. A Europa Oriental se beneficia da relocalização industrial para locais de produção de menor custo, enquanto a Kingspan adicionou instalações de envelope de edifícios na Alemanha, República Tcheca e Romênia. Em fevereiro de 2025, a Alghanim Industries iniciou as obras de uma instalação da Kirby Building Systems na Cidade Industrial de Sudair, com capacidade anual planejada de 100.000 toneladas métricas de edifícios pré-fabricados e 100.000 toneladas métricas de aço estrutural. Brasil e Argentina apoiam a adoção em estágio inicial por meio de armazenagem agrícola, logística e construção comercial. Essas regiões oferecem oportunidades no mercado de construção de edifícios pré-fabricados, mas também exigem que os fornecedores gerenciem aprovações locais, condições de frete e disponibilidade de aço.

Cenário Competitivo
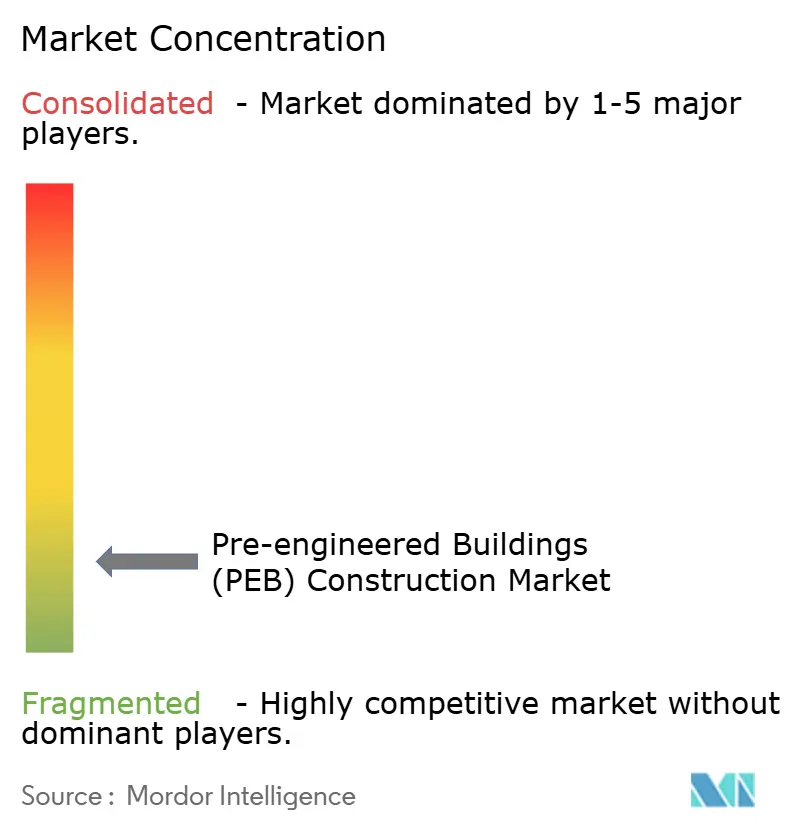
O mercado de construção de edifícios pré-fabricados é moderadamente fragmentado porque fabricantes regionais competem ao lado de fabricantes integrados de maior porte. Os 10 principais participantes detêm uma minoria da receita global, enquanto fornecedores locais competem por meio de preço, relacionamentos e capacidade de resposta a projetos. As empresas maiores têm vantagem em projetos complexos porque conseguem gerenciar aquisição de aço, engenharia, fabricação e montagem de forma coordenada. Isso reduz o risco da cadeia de suprimentos para proprietários com datas fixas de abertura ou comissionamento. A Zamil Steel e a Kirby Building Systems possuem amplas redes de fabricação no Conselho de Cooperação do Golfo, Sul da Ásia e Sudeste Asiático.
A consolidação também está moldando o ambiente competitivo. Em outubro de 2026, a IES Holdings concluiu a aquisição da DBM Global por uma contraprestação total de 691 milhões de USD, adicionando uma plataforma de fabricação e montagem de aço estrutural que atende data centers, edifícios industriais, estádios e projetos de infraestrutura. A empresa adquirida gerou 1,5 bilhão de USD em receita nos 12 meses encerrados em junho de 2026, de acordo com o material baseado em registros fornecido. A transação ilustra por que a escala está se tornando mais valiosa no mercado de construção de edifícios pré-fabricados à medida que a demanda por construção técnica cresce. Essas movimentações podem expandir o trabalho endereçável ao mesmo tempo em que elevam o limiar de qualificação para concorrentes menores.
Os fabricantes indianos estão buscando capacidade e especialização técnica. Em maio de 2025, a Interarch Building Solutions inaugurou uma instalação de aço estrutural pesado em Nellore, Andhra Pradesh, com capacidade inicial de 25.000 toneladas métricas por ano, e anunciou uma joint venture canadense para estruturas complexas orientadas à exportação. A EPACK Prefab Technologies formou uma subsidiária dedicada para estruturas de data centers de hiperescala utilizando métodos de Design para Manufatura e Montagem, de acordo com o material relacionado à empresa fornecido. A Kingspan relatou que sua divisão Advnsys cresceu 34% no primeiro semestre de 2026 impulsionada pela demanda de infraestrutura de dados.
Líderes do Setor de Construção de Edifícios Pré-Fabricados (PEB)
-
BlueScope Steel Limited
-
Nucor Corporation
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Everest Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2026: A IES Holdings, Inc. concluiu a aquisição da DBM Global Inc. por uma contraprestação total de 691 milhões de USD em dinheiro e ações ordinárias da IES. A DBM Global gerou 1,5 bilhão de USD em receita nos 12 meses encerrados em junho de 2026 e é uma plataforma verticalmente integrada de fabricação e montagem de aço estrutural que atende data centers, projetos industriais, de estádios e de infraestrutura nos Estados Unidos por meio de marcas como Schuff Steel, Banker Steel e GrayWolf.
- Setembro de 2026: A Everus Construction Group concluiu a aquisição de 295 milhões de USD da Epsilon Industries, projetista e fabricante de sistemas complexos de infraestrutura predial mecânica e elétrica modular com capacidades de construção fora do local em instalações nos Estados Unidos e no Canadá. A aquisição expandiu a presença da Everus nos mercados finais de data centers, manufatura avançada e saúde.
- Julho de 2026: A Zamil Steel India entregou um edifício pré-fabricado para a Carl Zeiss India Pvt. Ltd. em Devanahalli, Bangalore. A instalação de 90.000 metros quadrados pesou 9.000 toneladas métricas e utilizou dois guindastes de 700 toneladas com alcance de 100 metros.


Escopo do Relatório Global do Mercado de Construção de Edifícios Pré-Fabricados (PEB)
| Térrea |
| Multiandar |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Edifícios Pré-Fabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Estrutura | Térrea | ||
| Multiandar | |||
| Por Tipo de Produto | Edifícios Modulares | ||
| Sistemas Painelizados e Componentizados | |||
| Outros Tipos de Edifícios Pré-Fabricados | |||
| Por Aplicação | Residencial | ||
| Comercial | |||
| Industrial | |||
| Institucional | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Chile | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de construção de edifícios pré-fabricados até 2032?
O mercado de construção de edifícios pré-fabricados tem previsão de atingir 108,2 bilhões de USD até 2032, crescendo a um CAGR de 10% durante 2027-2032.
Qual tipo de estrutura tem a maior participação de receita?
Os edifícios térreos lideram com 68,4% da receita em 2026, pois usuários de logística, manufatura e agricultura necessitam de áreas de piso com vão livre.
Qual categoria de produto está crescendo mais rapidamente?
Os edifícios modulares têm previsão de crescimento a um CAGR de 12% até 2032, apoiados pela demanda por instalações repetíveis e relocáveis.
Qual aplicação lidera a demanda?
Os edifícios industriais respondem por 57,2% da receita em 2026, apoiados por projetos de fábricas, armazenagem, processamento e logística.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,8% até 2032, à medida que parques industriais, data centers e capacidade de manufatura se expandem.
Quais são as principais restrições à entrega de projetos?
A volatilidade dos preços do aço e da bobina galvanizada, a escassez de mão de obra certificada para montagem, os atrasos em licenciamento e as interrupções no frete podem aumentar os custos e prolongar os cronogramas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
