
Tamanho e Participação do Mercado de Construção de Edifícios Pré-Fabricados no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
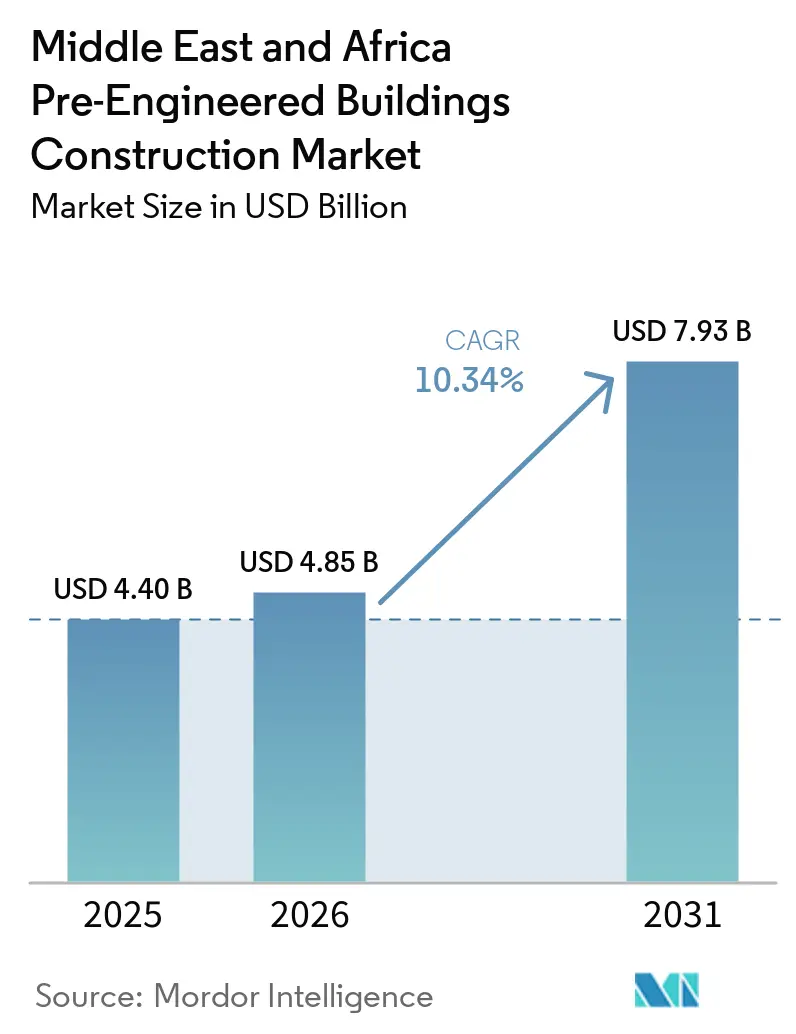
| Tamanho do mercado no ano base (2025) | 4.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.34 % |
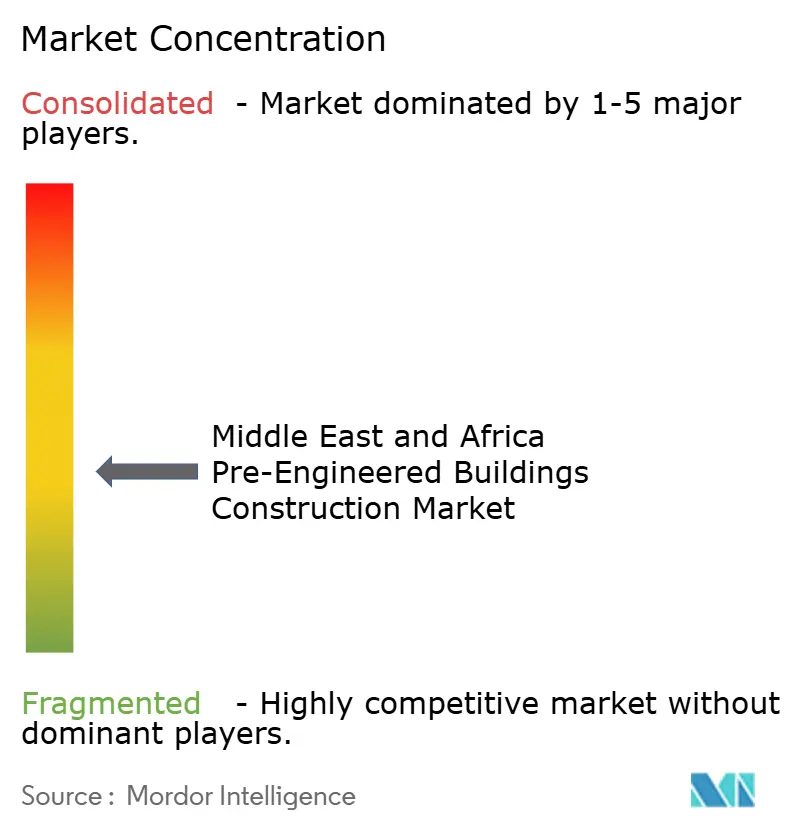
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Edifícios Pré-Fabricados no Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Construção de Edifícios Pré-Fabricados no Oriente Médio e África foi avaliado em 4,40 bilhões de USD em 2025 e estima-se que cresça de 4,85 bilhões de USD em 2026 para atingir 7,93 bilhões de USD até 2031, a um CAGR de 10,34% durante o período de previsão (2026-2031). O mercado de construção de edifícios pré-fabricados no Oriente Médio e África é apoiado pela diversificação industrial, investimento em logística e demanda por métodos construtivos que reduzem o trabalho em campo. A Arábia Saudita e os Emirados Árabes Unidos (EAU) continuam a expandir zonas industriais, zonas francas e capacidade de manufatura, o que sustenta a demanda por fábricas, armazéns e instalações correlatas. A fabricação em fábrica pode apoiar cronogramas de entrega mais previsíveis em projetos que exigem projetos de edifícios repetidos. As maiores oportunidades estão nos usos modulares, multipavimento e institucionais, enquanto a ampla base industrial permanece central para a demanda. As cadeias de suprimentos continuam expostas aos custos do aço, às condições de frete e à capacidade de instalação especializada.
Principais Conclusões do Relatório
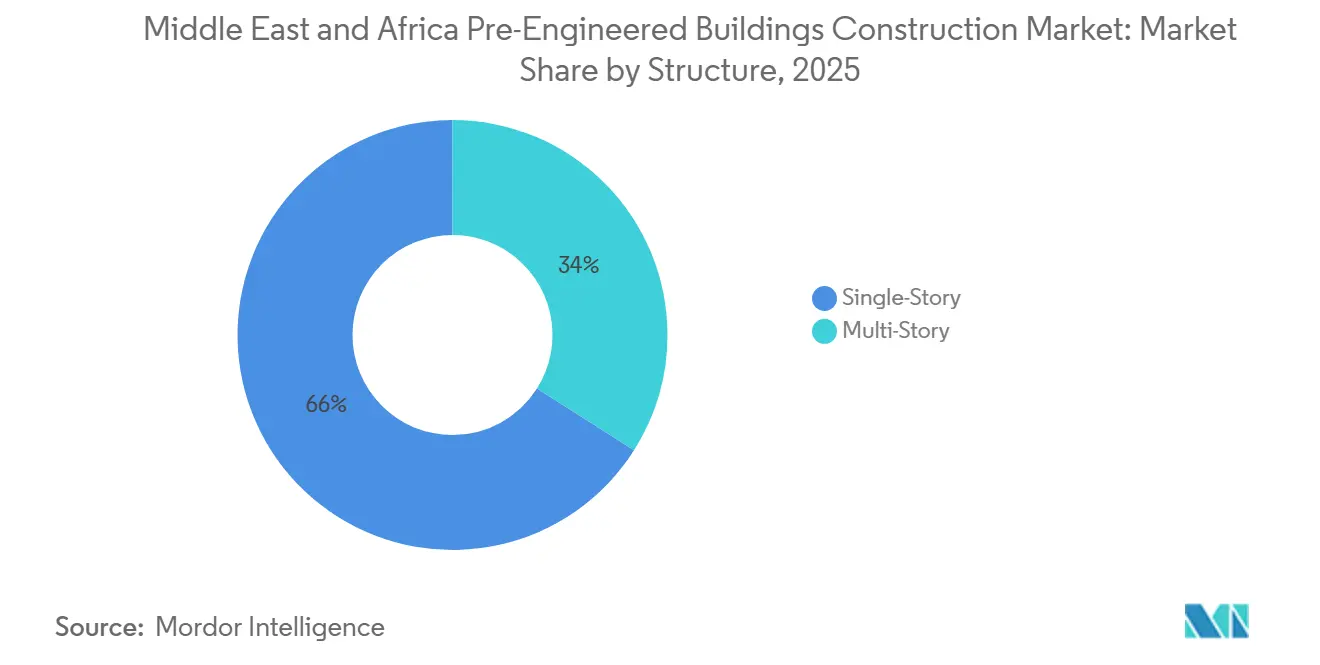
- Por estrutura, os edifícios térreos representaram 66% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025, enquanto os edifícios multipavimento têm previsão de crescer a um CAGR de 11,8% até 2031.
- Por tipo de produto, os sistemas painelizados e componentizados representaram 38% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025, enquanto os edifícios modulares têm previsão de crescer a um CAGR de 12,2% até 2031.
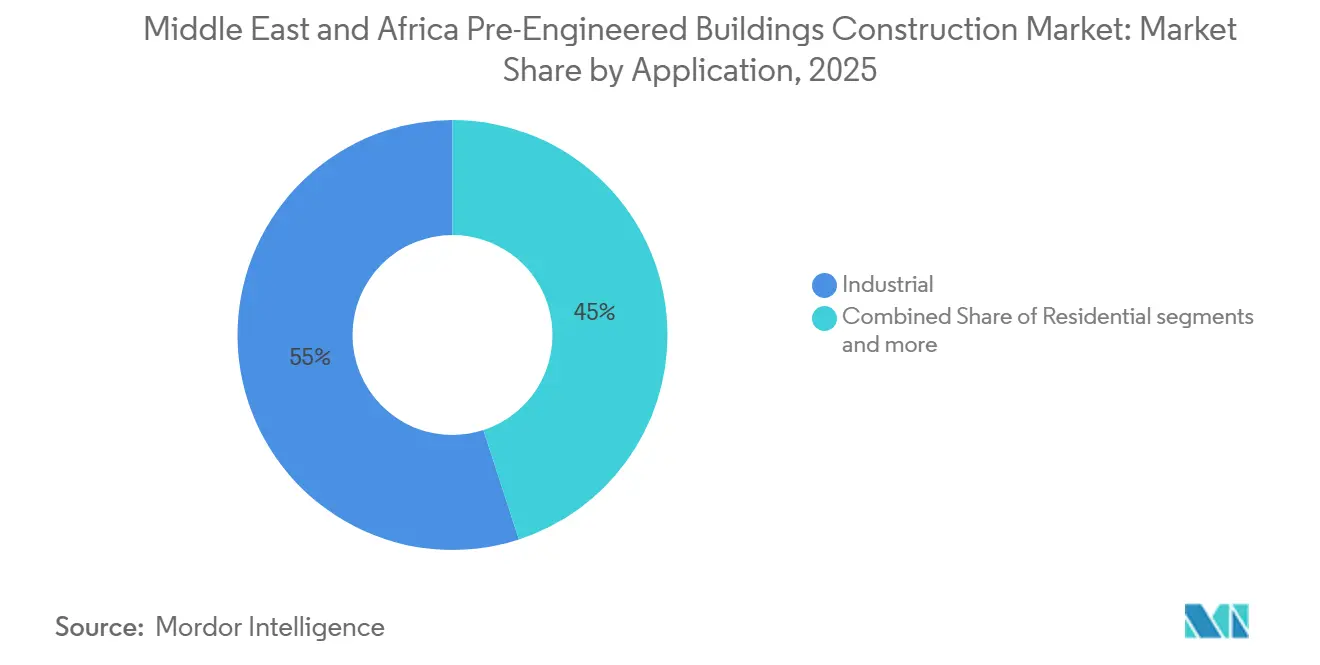
- Por aplicação, as instalações industriais representaram 55% do tamanho do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025, enquanto os edifícios institucionais têm previsão de crescer a um CAGR de 11,6% até 2031.
- Por geografia, a Arábia Saudita representou 28% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025, enquanto os Emirados Árabes Unidos têm previsão de crescer a um CAGR de 11,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Edifícios Pré-Fabricados no Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de Diversificação Econômica do Golfo e Zonas de Manufatura Não Petrolífera | 3.20% | Arábia Saudita, Emirados Árabes Unidos, Omã, Kuwait, Catar | Médio prazo (2–4 anos) |
| Investimento em Portos, Aeroportos, Zonas Francas e Grandes Corredores Logísticos | 2.40% | Emirados Árabes Unidos, Arábia Saudita, Egito, Nigéria, Angola | Médio prazo (2–4 anos) |
| Desenvolvimento de Megaprojetos de Estádios, Turismo, Exposições e Novas Cidades | 1.80% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤2 anos) |
| Necessidades de Acomodação para Força de Trabalho em Desertos Remotos, Mineração e Temporária | 1.20% | Mali, Mauritânia, África do Sul, Zâmbia, Arábia Saudita | Longo prazo (≥4 anos) |
| Reconstrução Pós-Conflito e Infraestrutura de Abrigo Humanitário | 0.80% | Sudão, Sudão do Sul, Líbia, nordeste da Nigéria | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Diversificação Econômica do Golfo e Zonas de Manufatura Não Petrolífera
O mercado de construção de edifícios pré-fabricados no Oriente Médio e África se beneficia de programas nacionais que buscam expandir a manufatura não petrolífera e ampliar as áreas industriais. A Estratégia Industrial Nacional da Arábia Saudita busca posicionar o país como um polo industrial e de exportação, o que sustenta a demanda por instalações que podem ser implantadas em cidades industriais. A Madayn de Omã anunciou 4 cidades industriais integradas totalizando 25,5 milhões de m² em seu plano 2026-2030, criando um pipeline futuro para a aquisição de edifícios industriais. A MODON saudita lançou uma fábrica de 8 andares com 78 unidades industriais em Dammam em setembro de 2025, demonstrando que projetos industriais podem adotar formatos verticais quando o uso do solo se torna mais restrito. Esses programas favorecem fornecedores de edifícios capazes de repetir projetos comprovados e atender aos requisitos técnicos locais. Eles também aumentam o valor de cronogramas de fabricação confiáveis, pois os inquilinos industriais precisam de instalações alinhadas com as datas de início da produção. Um fornecedor capaz de entregar edifícios semelhantes em vários locais pode simplificar as aquisições e o gerenciamento de projetos. Esse padrão apoia relacionamentos mais duradouros entre incorporadores industriais e fornecedores de edifícios qualificados. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África se beneficia, portanto, de uma mudança em direção à aquisição recorrente em vez de projetos isolados.
Investimento em Portos, Aeroportos, Zonas Francas e Grandes Corredores Logísticos
O investimento em logística cria demanda por armazéns, áreas de carga, oficinas e instalações industriais de apoio. A DP World inaugurou a Fase 1 do Parque Logístico de Sokhna no Egito em outubro de 2025 após investir 85 milhões de USD, e a Fase 2 está programada para ampliar o parque para quase 300.000 m² no terceiro trimestre de 2026[1]. O AD Ports Group iniciou a modernização do Terminal Noatum Ports Luanda em setembro de 2025 com 250 milhões de USD de investimento inicial e uma meta de elevar a capacidade para 350.000 TEUs até o primeiro trimestre de 2027[2]. O AD Ports Group também firmou acordo com a Zona Econômica do Canal de Suez do Egito para desenvolver um parque industrial e logístico em East Port Said em maio de 2025. Esses investimentos apoiam o mercado de construção de edifícios pré-fabricados no Oriente Médio e África porque os operadores logísticos precisam de espaço coberto antes que os volumes de carga possam ser manuseados com eficiência. Eles também favorecem edifícios padronizados que podem ser ampliados conforme a ocupação cresce. Isso é útil para os operadores logísticos porque os requisitos de capacidade podem mudar à medida que clientes, rotas e volumes de carga se desenvolvem. Um plano de construção faseado pode permitir que os operadores comecem com o espaço essencial e adicionem capacidade posteriormente. A abordagem torna o prazo de entrega e a flexibilidade fatores competitivos importantes.
Desenvolvimento de Megaprojetos de Estádios, Turismo, Exposições e Novas Cidades
Os preparativos para a Expo 2030 e a Copa do Mundo FIFA 2034 na Arábia Saudita ampliam o pipeline de construção da região além dos projetos industriais convencionais. O plano diretor da Expo 2030 estava próximo da conclusão no início de 2026. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África pode atender usos de apoio, como acomodação, edifícios de serviços, instalações de hospitalidade e espaços operacionais. Um contrato de 2025 para 12.000 unidades permanentes de acomodação modular para trabalhadores na NEOM demonstrou a escala da demanda por edifícios construídos em fábrica em grandes projetos. Os projetos exigem unidades que atendam a padrões de sustentabilidade e operacionais, e não apenas ao baixo custo inicial. Isso torna a construção modular mais relevante para programas de desenvolvimento de longa duração. Também demonstra que usos temporários e permanentes podem se sobrepor quando projetos precisam de acomodação ou serviços no início da construção. Os incorporadores podem usar a conclusão em fábrica para reduzir o volume de trabalho necessário em um local remoto. O resultado é um papel mais amplo para as unidades modulares no planejamento de projetos. Isso também pode melhorar a coordenação quando projetos precisam de muitos quartos ou áreas de serviço semelhantes entregues em um período limitado. Isso não elimina a necessidade de preparação do terreno, utilidades e instalação cuidadosa. Muda a sequência de trabalho ao transferir uma parcela maior da atividade para um ambiente de manufatura controlado.
Necessidades de Acomodação para Força de Trabalho em Desertos Remotos, Mineração e Temporária
A mineração, projetos remotos e necessidades de reconstrução criam demanda além dos ciclos de desenvolvimento urbano do Golfo. Uma cidade para força de trabalho na Mina de Ouro Tasiast na Mauritânia abrigou 8.400 trabalhadores por meio de um sistema de aço e edifícios modulares projetado para entrega remota. A Karmod instalou um acampamento para 2.000 pessoas em um local de mineração de ouro na Libéria, composto por 32 blocos térreos em 15.500 m². As necessidades de reconstrução do Sudão foram estimadas em 300 bilhões de USD para Cartum e 700 bilhões de USD para o país em geral em maio de 2025, enquanto o Banco Mundial relatou mais de 12,9 milhões de pessoas deslocadas à força. A Líbia discutiu o reinício de atividades de construção pré-fabricada com empresas internacionais em agosto de 2026, indicando interesse oficial na construção baseada em fábrica para reconstrução. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África necessita de sistemas duráveis que possam ser transportados, erguidos e mantidos em locais de difícil acesso. No entanto, a demanda real de reconstrução dependerá de segurança, financiamento e capacidade de implementação.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição ao Custo de Aço Importado, Isolamento e Frete Marítimo | -1.60% | Global; maior sensibilidade na África Subsaariana e no Norte da África | Curto prazo (≤2 anos) |
| Exposição ao Calor Extremo, Radiação UV, Abrasão por Areia e Corrosão Salina | -0.80% | Cidades costeiras do Conselho de Cooperação do Golfo (CCG); extensão ao Oriente Médio e África | Médio prazo (2–4 anos) |
| Escassez de Empreiteiros Locais de Montagem e Dependência de Expertise Importada | -0.60% | África Subsaariana; Arábia Saudita sob restrições de Saudização | Longo prazo (≥4 anos) |
| Risco de Perturbação de Rotas no Mar Vermelho, Golfo e Geopolítica | -0.50% | Arábia Saudita, Egito, Emirados Árabes Unidos, corredor do Mar Vermelho | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Exposição ao Custo de Aço Importado, Isolamento e Frete Marítimo
O mercado de construção de edifícios pré-fabricados no Oriente Médio e África permanece sensível aos custos de aço, isolamento, transporte, importação e frete marítimo. O aço representa uma parte substancial do custo de material de um edifício pré-fabricado, o que torna a precificação dos projetos vulnerável quando as condições de aquisição mudam. Os projetos africanos enfrentam pressão adicional de tarifas de importação, impostos, transporte terrestre e portos congestionados, especialmente quando os materiais percorrem longas distâncias após entrar por um porto. As travessias diárias de navios pelo Bab Al Mandeb caíram para 15 em 12 de setembro de 2026, após a tomada da Ilha Perim, de acordo com The National. Fornecedores que adquirem regionalmente, planejam o frete com antecedência e padronizam componentes podem reduzir parte dessa exposição. A incerteza de custo e entrega ainda pode atrasar aprovações quando os incorporadores comparam edifícios pré-fabricados com alternativas convencionais locais. As equipes de projeto devem ponderar a confiabilidade da entrega em relação à vantagem de preço buscada no início da aquisição. Isso é particularmente importante para projetos com datas de inauguração fixas ou uma janela de construção estreita. Uma melhor previsão e compras antecipadas podem limitar, mas não eliminar, essa pressão.
Exposição ao Calor Extremo, Radiação UV, Abrasão por Areia e Corrosão Salina
As condições do Golfo exigem materiais que possam tolerar calor extremo, exposição ultravioleta, abrasão por areia e corrosão costeira. Essas condições podem aumentar a necessidade de revestimentos de maior qualidade, painéis de vedação isolados e planejamento detalhado de manutenção. Os requisitos do Código de Construção Saudita também afetam as escolhas de projeto para desempenho ao vento, sísmico e outras considerações de segurança. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África deve, portanto, competir com desempenho certificado além do preço. Em muitos mercados africanos, um número limitado de empreiteiros de montagem certificados acrescenta outra restrição, pois a expertise de engenharia importada aumenta o tempo e o custo. Essas condições recompensam fornecedores com equipes técnicas locais, especificações testadas e suporte pós-venda confiável. Elas também exigem uma seleção clara de materiais antes que um projeto entre em aquisição. Quando os proprietários de edifícios compreendem as condições operacionais em uma fase inicial, podem evitar alterações posteriores que atrasam a fabricação. A capacidade de serviço é importante porque as condições do local podem afetar tanto a qualidade da instalação quanto a vida útil do edifício concluído.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura: Edifícios Térreos Lideram Enquanto os Formatos Multipavimento se Expandem
Os edifícios térreos detinham 66% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025. Armazéns, instalações de manufatura, locais de manutenção de energia e acampamentos de mineração frequentemente exigem amplas áreas sem colunas e circulação interna simples. Esses requisitos sustentam o uso contínuo de projetos de nível único em locais industriais. As cidades industriais sauditas, a Zona Econômica do Canal de Suez e os corredores logísticos da África do Sul oferecem ambientes onde esse formato pode ser replicado. A ampla base instalada também confere aos fabricantes experiência estabelecida em projeto e aquisição. No mercado de construção de edifícios pré-fabricados no Oriente Médio e África, o segmento permanece a escolha prática para muitas instalações de grande pé-direito e grande área.
As estruturas multipavimento têm previsão de registrar um CAGR de 11,8% até 2031. A categoria está ganhando relevância em cidades onde o terreno industrial é limitado ou caro. O projeto da MODON em Dammam em 2025 incluiu 8 andares e 78 unidades industriais, fornecendo uma referência regional para espaço de produção vertical. Projetos multipavimento exigem engenharia mais avançada, controle de fabricação e trabalho de conformidade do que os edifícios térreos típicos. Os fabricantes capazes de atender a esses requisitos estão melhor posicionados para atender à parte de crescimento mais rápido da categoria de estruturas. O setor de construção de edifícios pré-fabricados no Oriente Médio e África está, portanto, se expandindo além dos galpões convencionais de baixa altura. A mudança não substitui os edifícios térreos no curto prazo, pois muitos usos industriais ainda precisam de plantas baixas amplas. Em vez disso, oferece aos incorporadores outra opção quando a eficiência do uso do solo se torna uma prioridade. A capacidade de projeto e a experiência em conformidade determinarão quais fornecedores podem participar de forma consistente.


Por Tipo de Produto: Sistemas Painelizados Lideram Enquanto os Edifícios Modulares se Expandem
Os sistemas painelizados e componentizados detinham 38% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025. Sua posição reflete a capacidade de acomodar projetos personalizados para grandes projetos industriais e comerciais. Painéis e componentes podem ser configurados para diferentes vãos, necessidades de revestimento e layouts de edifícios. Os fabricantes do Golfo estabeleceram cadeias de suprimentos e experiência em projetos para esses requisitos. Isso apoia seu uso quando os clientes precisam de velocidade, mas não requerem um módulo totalmente volumétrico. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África continua a depender desses sistemas para uma ampla gama de projetos industriais.
Os edifícios modulares têm previsão de crescer a um CAGR de 12,2% até 2031. Grandes programas de acomodação para trabalhadores apoiaram a categoria porque os projetos podem concluir grande parte do trabalho em fábrica antes da instalação no local. O contrato de acomodação da NEOM em 2025 exigiu 12.000 unidades permanentes e incluiu especificações de sustentabilidade, demonstrando que a entrega modular pode ser utilizada em escala significativa. A CIMC enviou unidades de hotel modular para o Earth Hotel Riyadh em agosto de 2026, introduzindo a construção modular no setor de hospitalidade saudita. Essa mudança estende a categoria além da habitação temporária. Hotéis, residências para funcionários e instalações comunitárias podem usar soluções modulares quando a certeza do cronograma é importante. A categoria também pode oferecer aos incorporadores uma forma mais controlada de coordenar acabamentos e serviços prediais antes que as unidades cheguem ao local. Essas características tornam os edifícios modulares relevantes para um conjunto mais amplo de requisitos dos clientes. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África pode se beneficiar quando os incorporadores valorizam entrega mais rápida, acabamentos integrados e qualidade de construção mais controlada.
Por Aplicação: Instalações Industriais Permanecem Centrais para a Demanda
As instalações industriais detinham 55% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025. A demanda veio de fábricas, armazéns, infraestrutura de energia e instalações que atendem a operações de mineração. A Zamil Steel forneceu 15.000 MT de aço estrutural para o projeto Masar Mall de 200.000 m² em Meca em 2025, demonstrando que a construção em aço de grande formato também atende a usos comerciais. O trabalho industrial permanece a maior aplicação porque os programas de diversificação precisam de espaço de produção e logística antes que a produção possa se expandir. As zonas francas e o desenvolvimento vinculado ao transporte também sustentam essa demanda. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África continuará a depender do ritmo de entrega de projetos industriais. A demanda por instalações será mais forte onde os cronogramas de construção se alinhem com o investimento em manufatura e a expansão logística. Os clientes industriais também precisam de projetos que acomodem maquinário, armazenamento, atividade de carregamento e futuras mudanças nas operações. Isso mantém a engenharia prática e os layouts adaptáveis no centro da demanda por aplicações.
Os edifícios institucionais têm previsão de crescer a um CAGR de 11,6% até 2031. Novas áreas urbanas no Golfo requerem escolas, clínicas e instalações públicas, enquanto as áreas de reconstrução podem necessitar de edifícios comunitários duráveis. Esses projetos podem usar a mesma capacidade de fabricação e redes de instalação que atendem ao trabalho comercial. A categoria também se beneficia quando a entrega rápida é importante e os locais de projeto são de difícil acesso. Os compradores institucionais darão maior ênfase à segurança, vida útil e conformidade do que os compradores de estruturas de curto prazo. Isso oferece ao setor de construção de edifícios pré-fabricados no Oriente Médio e África uma oportunidade de aplicar capacidades de construção industrializada a requisitos de serviços públicos.
Análise Geográfica
A Arábia Saudita detinha 28% da participação do mercado de construção de edifícios pré-fabricados no Oriente Médio e África em 2025. Sua base de demanda inclui programas de estratégia industrial, novas cidades industriais, NEOM e o ciclo de construção para a Expo 2030 e a Copa do Mundo FIFA 2034. A Kirby Building Systems iniciou as obras de uma instalação de manufatura de 256.000 m² na Cidade Industrial de Sudair em fevereiro de 2025, com capacidade anual planejada de 100.000 MT de edifícios pré-fabricados e 100.000 MT de aço estrutural. O investimento alinha a capacidade de manufatura local com o pipeline de demanda do país. A Saudi Aramco reconheceu a Zamil Steel em fevereiro de 2026 por entregar mais de 50.000 MT de estruturas de aço pré-fabricadas para o Complexo Internacional Rei Salman para Indústrias e Serviços Marítimos. A escala da Arábia Saudita e sua base de produção local a tornam central para o mercado de construção de edifícios pré-fabricados no Oriente Médio e África.
Os Emirados Árabes Unidos têm previsão de crescer a um CAGR de 11,5% até 2031. Suas zonas francas, portos e clusters industriais sustentam uma necessidade constante de galpões logísticos, espaço para fábricas e edifícios de apoio. A KEZAD assinou um contrato de arrendamento com a ROX para um centro de manufatura avançada no Khalifa Logistics Park 1 em maio de 2026, o que sustenta a demanda contínua por instalações de produção e logística. A Turquia contribui tanto com demanda quanto com oferta dentro do escopo regional, enquanto o Catar e o Kuwait acrescentam uma demanda mais estável do Golfo. Os Emirados Árabes Unidos oferecem ao mercado de construção de edifícios pré-fabricados no Oriente Médio e África um centro de crescimento orientado ao comércio com infraestrutura logística estabelecida. Seu papel como local de distribuição significa que a demanda por armazéns e produção pode estar vinculada ao uso doméstico e ao comércio regional. Os incorporadores podem se beneficiar de portos estabelecidos, ligações rodoviárias e serviços de zonas francas. Essas condições ajudam a criar um ambiente estável para inquilinos industriais e provedores de logística.
O Egito fornece um exemplo claro de desenvolvimento de zonas industriais na África. A Zona Econômica do Canal de Suez assinou um contrato para um complexo industrial pré-fabricado de 20,3 milhões de USD em Qantara Oeste em dezembro de 2025, cobrindo 200.000 m² em 2 fases. A Nigéria tem capacidade limitada de fabricação local de edifícios metálicos, o que restringe a oferta, mas cria uma possível abertura para investimento em produção doméstica. A Karmod Nigeria entregou um conjunto habitacional pré-fabricado de 100 unidades em Kaduna em menos de 6 meses em novembro de 2025[3]. A modernização portuária de Angola e a atividade de mineração na Zâmbia, Libéria, Mali e Moçambique sustentam a demanda por armazéns e acomodação. A estimativa do Banco Mundial de 12,9 milhões de pessoas deslocadas à força no Sudão também indica a escala das potenciais necessidades de reconstrução se as condições permitirem. Esses mercados variados ampliam o mercado de construção de edifícios pré-fabricados no Oriente Médio e África além dos ciclos industriais do Golfo. No entanto, as condições diferem consideravelmente entre os países, incluindo acesso a portos, financiamento, mão de obra qualificada e aprovações de projetos. Os fornecedores precisam de planos de entrega locais em vez de uma abordagem única para toda a região. Essa variação pode criar desafios, mas também distribui oportunidades entre logística, mineração, manufatura, habitação e trabalho de reconstrução.
Cenário Competitivo
O mercado de construção de edifícios pré-fabricados no Oriente Médio e África é moderadamente fragmentado. Os fabricantes sediados no Golfo têm vantagem porque combinam capacidades de engenharia, fabricação, fornecimento e montagem. A Zamil Steel tem um histórico profundo de projetos na Arábia Saudita e no Norte da África, enquanto a Kirby Building Systems está expandindo a capacidade de manufatura na Arábia Saudita. A subsidiária egípcia da Zamil Steel iniciou trabalhos em julho de 2026 em um contrato de SAR 362,6 milhões (97 milhões de USD) para o projeto de laticínios e agricultura Baladna na Argélia. Esse tipo de presença regional em projetos ajuda os fornecedores estabelecidos a competir por grandes contratos. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África também inclui exportadores da Índia, China e Vietnã que competem em preço e capacidade de produção.
A competição é cada vez mais moldada por conteúdo local, conformidade técnica e capacidade de engenharia digital. A Zamil Steel recebeu um prêmio de modelagem de informações de construção Tekla pelo trabalho associado ao Complexo Marítimo Rei Salman, refletindo o papel da coordenação digital em projetos complexos. Os fornecedores também precisam atender aos requisitos locais de revestimento resistente ao fogo, desempenho estrutural e documentação de projetos. A Emirates Building Systems ganhou o contrato de estrutura de aço para o centro de manufatura da Eaton na Zona Franca de Jebel Ali, demonstrando que os fabricantes dos Emirados Árabes Unidos podem competir por projetos de clientes internacionais. A Kingspan fornece sistemas de painéis isolados a integradores regionais, tornando-a um fornecedor de componentes em vez de um concorrente direto de solução completa em todos os projetos. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África recompensa empresas que podem documentar desempenho técnico e gerenciar aquisições complexas.
A África permanece uma oportunidade estratégica porque muitos mercados têm capacidade limitada de fabricação e montagem certificada. Essa lacuna torna os edifícios importados e as equipes técnicas estrangeiras importantes, mas pode aumentar o custo e o risco de entrega. A Zamil Steel, a Kirby Building Systems e os fabricantes sediados nos Emirados Árabes Unidos estão posicionados para atender à demanda transfronteiriça porque possuem referências regionais e sistemas de manufatura estabelecidos. Parcerias locais podem ajudar essas empresas a responder às restrições de instalação e às necessidades de aquisição pública. A concorrência de preços permanecerá significativa onde os projetos têm especificações simples, enquanto projetos industriais, institucionais e multipavimento complexos favorecem fornecedores experientes. O mercado de construção de edifícios pré-fabricados no Oriente Médio e África é, portanto, competitivo, mas não dominado por um pequeno grupo com uma participação combinada divulgada. Os clientes podem escolher entre produtores regionais estabelecidos, fabricantes especializados e exportadores estrangeiros. A base da concorrência varia por projeto, com o preço sendo mais importante em edifícios padrão e a entrega técnica sendo mais importante em projetos complexos. Isso deixa espaço para fornecedores que podem construir relacionamentos locais enquanto mantêm padrões confiáveis de engenharia e manufatura. A execução sólida em cada projeto continuará sendo importante para a repetição de negócios em toda a região.
Líderes do Setor de Construção de Edifícios Pré-Fabricados no Oriente Médio e África
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Tiger Steel Engineering LLC
-
BlueScope Steel Limited
-
Kingspan Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Ministro de Habitação e Construção da Líbia, acompanhado por representantes da empresa chinesa Nantong Construction Company, inspecionou a Fábrica de Edifícios Pré-Fabricados e Componentes Estruturais em Sidi El-Sayeh para avaliar suas condições e explorar o reinício das operações.
- Maio de 2026: A Zamil Structural Steel Co. (Egito), subsidiária da Advanced Building Industries Company (SENAAT), assinou um contrato de SAR 362,6 milhões (aproximadamente 97 milhões de USD) com a Elegancia Steel Company, sediada no Catar, para o projeto, engenharia e fornecimento de estruturas de aço e trabalhos de revestimento com painéis isolantes para o projeto Baladna Argélia em Adrar.
- Fevereiro de 2026: A Zamil Steel foi reconhecida pela Saudi Aramco durante a Cerimônia de Conclusão Mecânica do Complexo Internacional Rei Salman para Indústrias e Serviços Marítimos após fornecer mais de 50.000 MT de aço ao longo de seis anos. A empresa forneceu inicialmente aproximadamente 22.000 MT de estruturas de aço pré-fabricadas, seguidas por 25.500 MT adicionais.


Escopo do Relatório do Mercado de Construção de Edifícios Pré-Fabricados no Oriente Médio e África
| Térrea |
| Multipavimento |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Edifícios Pré-Fabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Catar | |
| Kuwait | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Estrutura | Térrea | |
| Multipavimento | ||
| Por Tipo de Produto | Edifícios Modulares | |
| Sistemas Painelizados e Componentizados | ||
| Outros Tipos de Edifícios Pré-Fabricados | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Outros | ||
| Por Geografia | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Catar | ||
| Kuwait | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de construção de edifícios pré-fabricados no Oriente Médio e África até 2031?
O mercado tem previsão de atingir 7,93 bilhões de USD até 2031, crescendo a um CAGR de 10,34% a partir de 2026.
Qual tipo de estrutura teve a maior participação em 2025?
Os edifícios térreos lideraram com 66% de participação em 2025, sustentados pela demanda por armazéns, fábricas, instalações de mineração e locais de energia.
Qual categoria de produto está crescendo mais rapidamente até 2031?
Os edifícios modulares têm previsão de crescer a um CAGR de 12,2% à medida que os requisitos de acomodação para trabalhadores, hospitalidade e grandes projetos se expandem.
Qual aplicação impulsiona a demanda por edifícios pré-fabricados na região?
As instalações industriais detinham 55% de participação em 2025 porque projetos de manufatura, armazenagem, logística e energia requerem grandes espaços cobertos.
Qual país tem a maior participação regional?
A Arábia Saudita detinha 28% de participação em 2025, sustentada por programas industriais, investimento em manufatura e grandes projetos de desenvolvimento.
Por que os Emirados Árabes Unidos são a geografia de crescimento mais rápido?
Os Emirados Árabes Unidos têm projeção de crescer a um CAGR de 11,5% até 2031 porque zonas francas, atividade comercial e clusters industriais sustentam a demanda por fábricas e edifícios logísticos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
