
Taille et part du marché de la construction de bâtiments préfabriqués en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
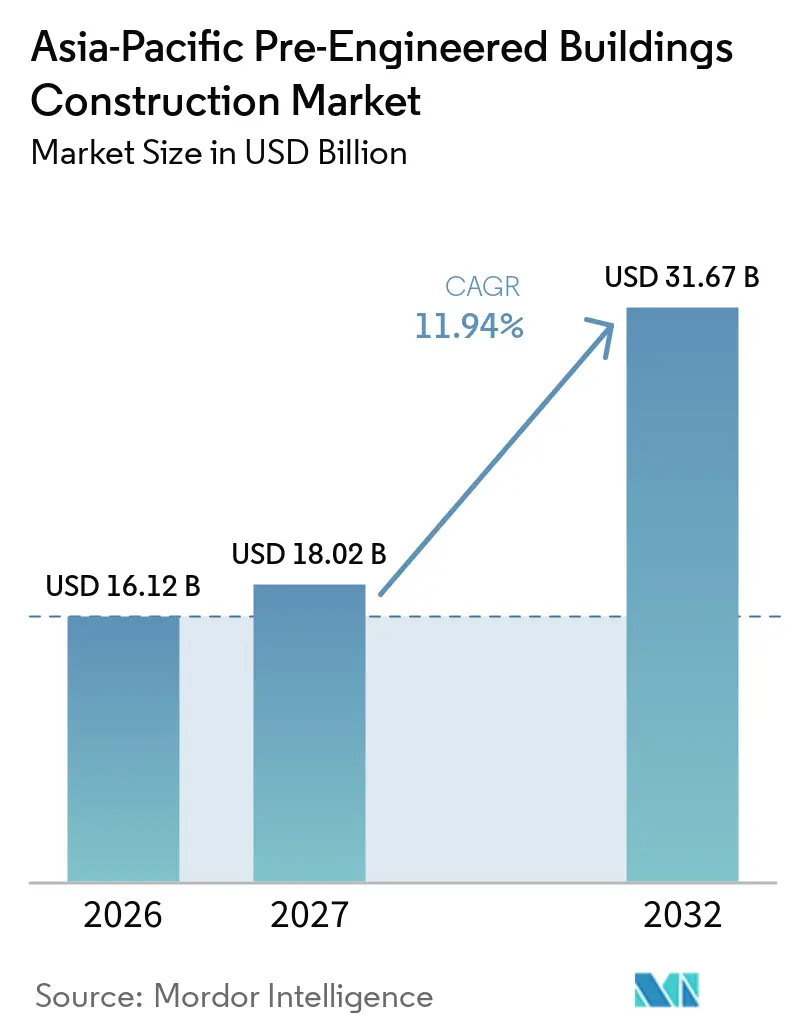
| Taille du marché de l'année de base (2026) | 16.12 Milliards de dollars |
| Taille du Marché (2027) | 18.02 Milliards de dollars |
| Taille du Marché (2032) | 31.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.94 % |
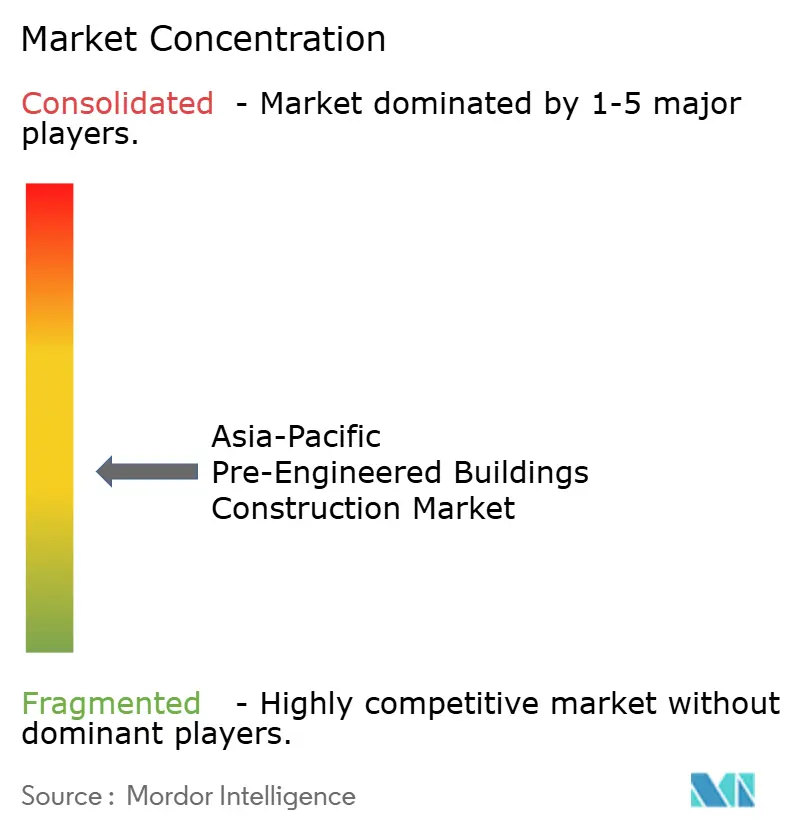
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués en Asie-Pacifique par Mordor Intelligence
La taille du marché de la construction de bâtiments préfabriqués en Asie-Pacifique devrait augmenter de 16,12 milliards USD en 2026 à 18,02 milliards USD en 2027 et atteindre 31,67 milliards USD d'ici 2032, avec un CAGR de 11,94 % sur la période 2027-2032. La demande est soutenue par des fabricants qui ont besoin d'installations rapidement en Inde, au Vietnam, en Indonésie, en Thaïlande, en Malaisie et dans d'autres centres de production, où les délais de construction peuvent affecter le lancement de nouvelles lignes de production, les engagements des locataires et les opérations de distribution. Les usines d'électronique, les installations de semi-conducteurs, les usines de batteries, les centres de distribution et les centres de données nécessitent de grandes portées, des calendriers fiables et une qualité de construction plus contrôlée, notamment lorsque les travaux de structure doivent être coordonnés avec des équipements spécialisés, des réseaux internes, des systèmes de sécurité et l'aménagement intérieur ultérieur. Les systèmes en acier fabriqués en usine peuvent répondre à ces besoins tout en réduisant le travail sur le chantier et en offrant aux maîtres d'ouvrage une séquence mieux définie pour l'ingénierie, la fabrication, le transport, l'érection et l'aménagement intérieur, avec moins de transferts entre des entrepreneurs distincts. Le marché de la construction de bâtiments préfabriqués en Asie-Pacifique bénéficie également lorsque les promoteurs de parcs industriels ajoutent des logements pour les travailleurs, des entrepôts, des installations de services et un soutien logistique autour des nouvelles usines, créant plusieurs besoins en bâtiments au sein d'une même zone de développement connectée. La concurrence dépend de plus en plus de la capacité de conception, de l'érection certifiée, de la conformité aux codes locaux, de l'approvisionnement en matériaux et de la capacité à gérer un projet depuis l'ingénierie initiale jusqu'à l'installation, plutôt que du seul volume de fabrication.
Points clés du rapport
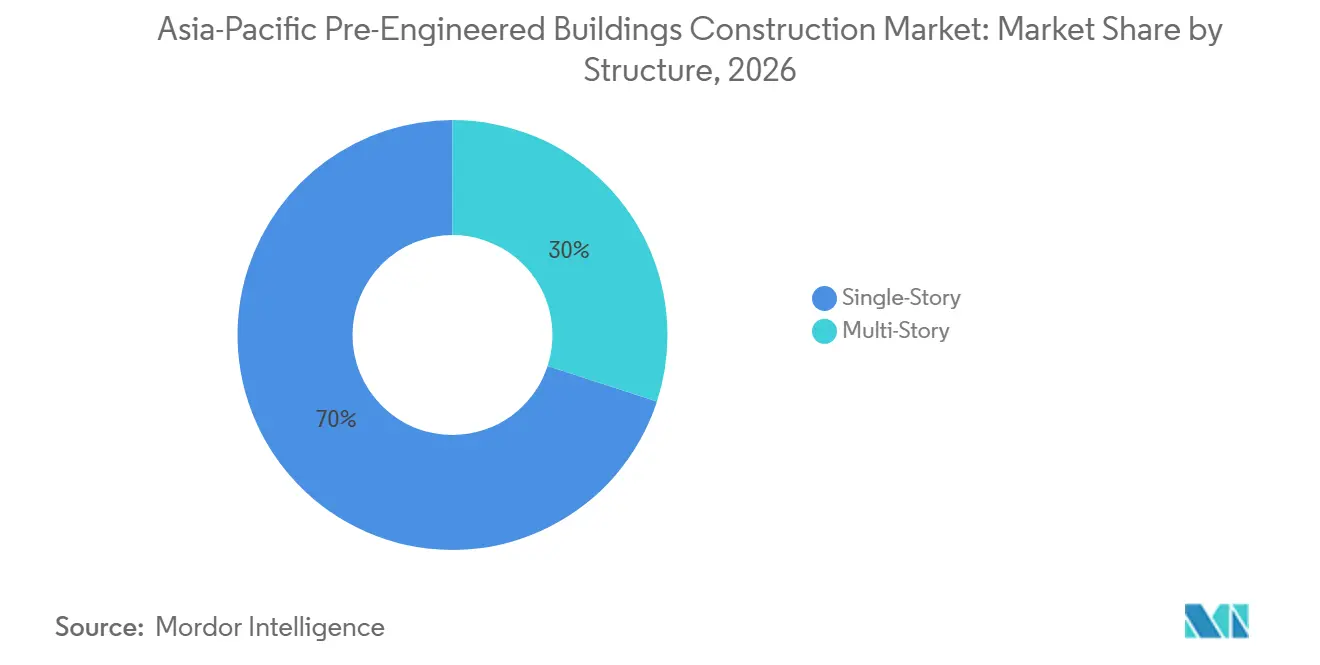
- Par structure, les bâtiments à un étage détenaient 70 % de la part du marché de la construction de bâtiments préfabriqués en Asie-Pacifique en 2026, tandis que les bâtiments à plusieurs étages devraient croître à un CAGR de 12,2 % jusqu'en 2032.
- Par type de produit, les systèmes panélisés et componentisés détenaient 36 % de la taille du marché de la construction de bâtiments préfabriqués en Asie-Pacifique en 2026, tandis que les bâtiments modulaires devraient croître à un CAGR de 13 % jusqu'en 2032.
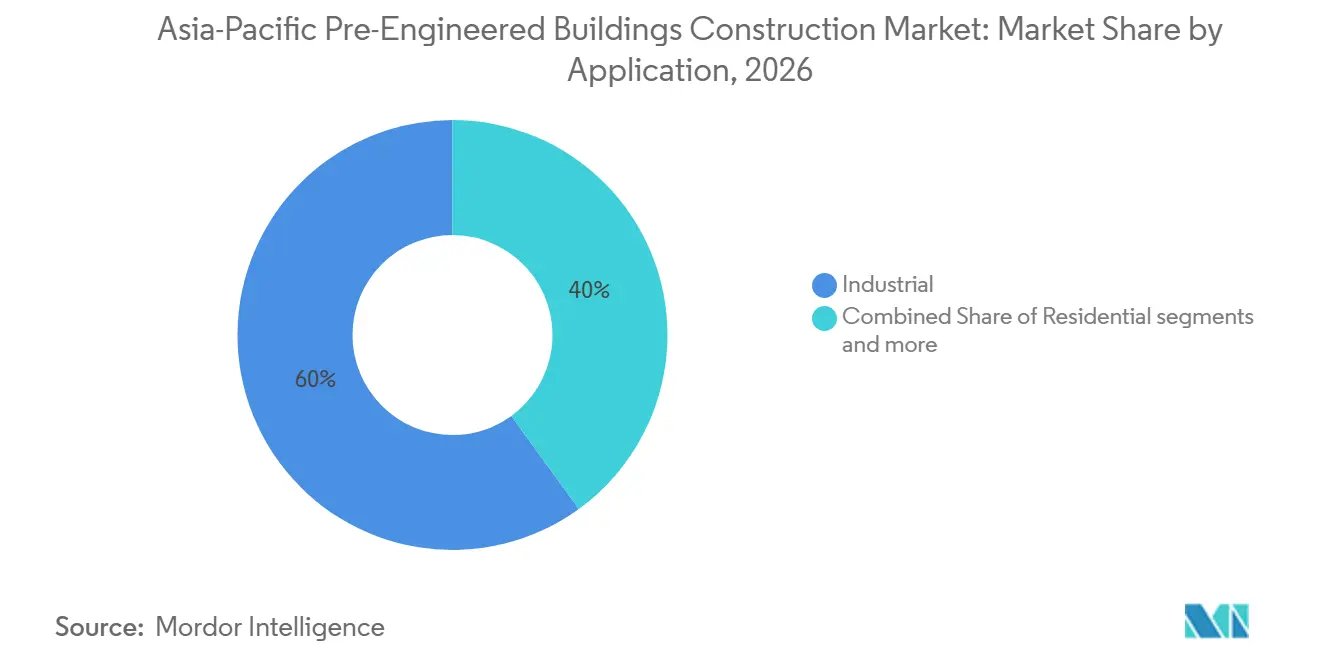
- Par application, les bâtiments industriels détenaient 60 % du total régional en 2026, tandis que les bâtiments commerciaux devraient croître à un CAGR de 12 % jusqu'en 2032.
- Par pays, la Chine détenait 32 % du total régional en 2026, tandis que l'Inde devrait croître à un CAGR de 12,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la construction de bâtiments préfabriqués en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délocalisation de la fabrication Chine-Plus-Un et expansion des capacités électroniques | +3.2% | Vietnam, Inde, Indonésie, Thaïlande, Malaisie | Court terme (≤ 2 ans) |
| Commerce électronique transfrontalier, logistique portuaire et infrastructure d'exécution urbaine | +2.5% | Inde, Chine, Vietnam, Indonésie, Australie | Court terme (≤ 2 ans) |
| Logement urbain de masse, hébergement des travailleurs et construction à délai rapide | +2.1% | Inde, Chine, Indonésie, Philippines | Moyen terme (2–4 ans) |
| Développement d'installations pour semi-conducteurs, batteries et centres de données hyperscale | +1.8% | Inde, Corée du Sud, Malaisie, Japon | Moyen terme (2–4 ans) |
| Corridors d'infrastructure nationaux, parcs industriels et programmes de villes intelligentes | +1.4% | Inde, Chine, Indonésie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de la fabrication Chine-Plus-Un et expansion des capacités électroniques
La réorientation structurelle des chaînes d'approvisionnement mondiales de l'électronique et de la fabrication grand public, s'éloignant de la dépendance exclusive à la Chine, est le facteur d'accélération de la demande le plus immédiat pour le marché des bâtiments préfabriqués en Asie-Pacifique. Le Vietnam a attiré plus de 25 milliards USD d'investissements directs étrangers (IDE) réalisés en 2025, la majorité dans le secteur manufacturier. Des entreprises, dont les fournisseurs d'Apple Foxconn, Goertek et Luxshare Precision, ont étendu leurs implantations manufacturières au Vietnam à Bac Ninh, selon les reportages du Business Times en 2025, créant une demande groupée pour des structures d'usines en acier standardisées. Moins visible est le fait que la Malaisie et l'Inde absorbent des investissements dans l'assemblage de semi-conducteurs et d'électronique qui nécessitent des bâtiments préfabriqués (PEB) compatibles avec les salles blanches, d'une valeur supérieure à celle des simples hangars d'usine, ce qui améliore la qualité du carnet de commandes, et pas seulement le volume. Selon Reuters en septembre 2026, la dynamique Chine-Plus-Un continue de canaliser les investissements vers l'Inde, l'Indonésie et le Vietnam malgré le recalibrage des droits de douane, soutenant la demande de PEB sur plusieurs marchs d'Asie-Pacifique simultanément.
Commerce électronique transfrontalier, logistique portuaire et infrastructure d'exécution urbaine
L'infrastructure logistique adjacente aux ports se développe à grande échelle en Asie-Pacifique, portée par la mise en œuvre de l'Accord de Partenariat Économique Régional Global (RCEP), la croissance des volumes du commerce électronique transfrontalier et les spécifications des centres d'exécution automatisés qui exigent de l'acier préfabriqué pour des portées sans colonnes et une hauteur sous avant-toit élevée. A.P. Moller - Maersk a ouvert un centre de distribution entièrement automatisé d'une superficie de 1,1 million de pieds carrés à Singapour en mars 2026, assurant l'exécution du commerce électronique B2B et B2C en Asie-Pacifique à une échelle institutionnelle[1]. Frasers Property Vietnam a posé la première pierre en 2025 de l'installation logistique à deux étages de transbordement de 170 000 mètres carrés de SPX Express, visant 7 millions de colis par jour, en déployant des systèmes de bâtiments préfabriqués à plusieurs étages pour maximiser la surface locative sur une emprise contrainte. Le complexe industriel à deux étages certifi LEED Or LŌ-GOI Yen Phong, achevé à Bac Ninh, au Vietnam, en 2025, illustre davantage comment les formats d'exécution à deux étages font progresser l'adoption des bâtiments préfabriqués à plusieurs étages plus rapidement que ne le suggèrent les dynamiques nationales. Pour les fournisseurs de bâtiments préfabriqués, cela représente un changement structurel vers des conceptions à plus haute valeur ajoutée et à forte intensité d'ingénierie, où la capacité de conception-construction, et non le seul volume de fabrication, détermine l'attribution des contrats.
Logement urbain de masse, hébergement des travailleurs et construction à délai rapide
L'urbanisation rapide dans les économies émergentes d'Asie-Pacifique génère une demande de logements pour les travailleurs, de logements en dortoir et de modules résidentiels préfabriqués que la construction conventionnelle en béton ne peut pas livrer dans les délais de développement des parcs industriels. Les systèmes de bâtiments préfabriqués modulaires et panélisés, à ossature en acier léger avec panneaux sandwich isolants, supplantent le béton coulé sur place lorsque la rapidité et la flexibilité de relocalisation sont des priorités. Les promoteurs de parcs industriels au Vietnam et en Indonésie construisent des campus d'hébergement permanents pour les travailleurs adjacents aux zones d'usines, créant un flux de demande de PEB non industriel qui suit les IDE manufacturiers avec un décalage de 12 à 18 mois. Les amendements au Code national du bâtiment (NBC) 2025 de l'Inde, en vigueur à partir de juillet 2027, imposent des préférences pour les matériaux verts, notamment l'acier de four à arc électrique (EAF) pour les projets aidés par le gouvernement, accélérant la demande de systèmes PEB certifiés sur le plan environnemental dans le logement institutionnel.
Développement d'installations pour semi-conducteurs, batteries et centres de données hyperscale
Les usines de semi-conducteurs, les gigafactories de batteries et les centres de données hyperscale comptent désormais parmi les plus grands consommateurs d'acier de structure de bâtiments préfabriqués pour des projets individuels en Asie-Pacifique, un changement sous-estimé car ces installations sont classées dans la catégorie des applications industrielles plutôt que reconnues comme un flux de demande distinct. Interarch Building Products Limited a exécuté des contrats de PEB pour l'usine de semi-conducteurs de Micron à Sanand, Gujarat, l'installation de Tata Electronics en Assam et la gigafactory Agratas, selon les communications aux investisseurs de la société, réorientant son mix produit vers des systèmes en acier à haute spécification et de fort calibre. Brightray Veridian Pte. Ltd. a signé un accord-cadre de vente de modules préfabriqués en septembre 2026 pour un campus de centre de données d'intelligence artificielle (IA) de 40 mégawatts (MW) à Macao utilisant une solution de centre de données entièrement préfabriqué (FPD), avec une livraison ciblée pour le troisième trimestre 2027, selon son dépôt auprès de la Securities and Exchange Commission (SEC) des États-Unis. Les opérateurs hyperscale confrontés à des pics de demande liés à l'IA privilégient la prévisibilité des délais à la minimisation des coûts, et un fournisseur de PEB dynamique y répond grâce à des garanties de livraison fabriquées en usine. L'inauguration par Interarch d'une usine dédiée à l'acier de structure lourd à Attivaram, Andhra Pradesh, en septembre 2026, ciblant spécifiquement la demande des centres de données et des semi-conducteurs, confirme que ce sous-secteur est suffisamment mature pour justifier une infrastructure de fabrication dédiée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier importé, du charbon à coke et du fret | -1.8% | Inde, Vietnam, Indonésie, Australie | Court terme (≤ 2 ans) |
| Approbations provinciales fragmentées, certification incendie et pratiques d'application des codes | -1.2% | Chine, Inde, Vietnam, Indonésie | Moyen terme (2–4 ans) |
| Capacité limitée d'érecteurs certifiés dans les corridors industriels de niveau 2 et niveau 3 | -0.8% | Inde, Indonésie, Vietnam, Philippines | Moyen terme (2–4 ans) |
| Exigences de conception pour typhons, moussons, séismes et corrosion tropicale | -0.5% | Asie du Sud-Est, Japon, Taïwan, Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier importé, du charbon à coke et du fret
La volatilité des prix de l'acier est la contrainte à court terme la plus perturbatrice pour l'économie des projets de bâtiments préfabriqués (PEB) en Asie-Pacifique, les prix des bobines laminées à chaud (HRC) et des tôles en 2026 répondant aux évolutions de l'offre de minerai de fer, aux régimes de politique commerciale et à la dynamique du fret maritime liée à la congestion portuaire, selon les orientations de coûts 2026 de PEB Steel. Les prix des tôles d'acier de structure se sont stabilisés à la mi-2026 après un deuxième trimestre volatile, mais des fenêtres de validité des devis de seulement 7 à 30 jours contraignent les décisions d'approvisionnement dans l'incertitude. Fleming Construction Group a rapporté à la mi-2026 que les coûts de construction non résidentielle avaient augmenté d'environ 2,4 % en mai 2026, s'accumulant à près de 10 % annuellement, comprimant les marges des promoteurs dans toute la région. Les composants en acier de structure surdimensionnés pour les projets transfrontaliers en Asie-Pacifique entraînent des coûts de fret spécialisés, ajoutant 5 à 8 % au coût du projet livré, même lorsque les prix à l'usine sont stables, une dynamique qui affecte de manière disproportionnée les promoteurs de corridors de niveau 2 plus petits qui ne bénéficient pas de protections contractuelles contre l'escalade.
Approbations provinciales fragmentées, certification incendie et pratiques d'application des codes
L'application réglementaire incohérente dans les juridictions d'Asie-Pacifique ajoute 15 à 30 % aux estimations de délai de projet pour les promoteurs opérant dans plusieurs pays ou provinces. Le Bureau des normes indiennes (BIS) régit la conception structurelle des PEB par le biais de la norme IS 800 (Construction générale en acier) et de la norme IS 875 (codes de charge). La norme IS 1893 (conception parasismique), mais les données de terrain de 2025 révèlent que les acteurs non organisés déploient fréquemment des combinaisons de codes étrangers produisant des hybrides structurellement non conformes, une exposition que les acteurs organisés cotés exploitent comme différenciation concurrentielle. Le Vietnam régit la conception des constructions en acier par les normes TCVN 5575:2024 et TCVN 9386 parasismiques, qui doivent s'aligner sur les codes internationaux pour les projets d'approvisionnement transfrontaliers. Les amendements au NBC 2025 de l'Inde, en vigueur à partir de juillet 2027, introduisent un environnement de planification à double code nécessitant un alignement à la fois sur le NBC 2016 et le NBC 2025, ajoutant des coûts de conception et une incertitude d'approbation. Le BIS a retiré la révision IS 1893:2025 en mars 2026 en raison de préoccupations concernant une escalade des coûts de 10 à 15 % dans les zones sismiques V et VI, selon MetalTree India, illustrant comment la révision des codes sans consultation adéquate de l'industrie introduit un risque transitoire de planification de projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage conservent la plus grande base installée
Les bâtiments à un étage détenaient 70 % du total régional en 2026, ce qui en fait le format structurel dominant sur le marché de la construction de bâtiments préfabriqués en Asie-Pacifique. Ils sont largement utilisés pour les hangars industriels, les bâtiments logistiques, les installations de traitement et les centres de distribution. Leur conception est familière aux entrepreneurs et s'intègre plus facilement aux cours de chargement, aux chariots élévateurs et à la manutention des matériaux au niveau du sol. Les formats à un étage conviennent également aux sites disposant de terrains disponibles dans les parcs industriels et les corridors liés aux ports. La structure peut accueillir de longues portées libres pour le stockage, l'assemblage et les lignes de production. Cela aide les promoteurs à préserver des aménagements de plancher flexibles à mesure que les exigences des locataires évoluent.
Les bâtiments à plusieurs étages devraient croître à un CAGR de 12,2 % jusqu'en 2032, car les terrains industriels se raréfient dans les zones urbaines denses. Le complexe LŌ-GOI Yen Phong à Bac Ninh, achevé en 2025, a été présenté par Coteccons comme le premier complexe industriel et logistique à deux étages certifié LEED Or du nord du Vietnam[2]. Il couvre plus de 139 000 mètres carrés et dispose de hauteurs de plancher de 12,5 mètres, illustrant l'échelle qu'un format logistique à plusieurs niveaux peut atteindre. Ces projets nécessitent une conception structurelle plus détaillée, une planification de la circulation verticale et une coordination incendie plus poussées que les installations standard à un niveau. Le secteur de la construction de bâtiments préfabriqués en Asie-Pacifique peut tirer profit de ce changement lorsque les fournisseurs développent des capacités d'ingénierie et d'érection à plusieurs étages plus solides.

Par type de produit : les systèmes panélisés sont en tête tandis que les bâtiments modulaires connaissent la croissance la plus rapide
Les systèmes panélisés et componentisés détenaient 36 % du total régional en 2026, leur conférant la position dominante par type de produit. Les systèmes peuvent être adaptés pour des hangars industriels, des enveloppes isolées, des bâtiments de stockage et des installations de support. Leurs composants peuvent être sélectionnés pour répondre aux exigences du projet en matière de performance thermique, de protection contre la corrosion et de dimensions du bâtiment. Cette flexibilité favorise leur utilisation aussi bien dans les grands marchés urbains que dans les corridors industriels à moindre coût. Les systèmes panélisés permettent également aux maîtres d'ouvrage d'équilibrer la standardisation avec des modifications pour les locataires individuels. Leur large utilisation les maintient importants pour le marché de la construction de bâtiments préfabriqués en Asie-Pacifique.
Les bâtiments modulaires devraient croître à un CAGR de 13 % jusqu'en 2032, portés par la demande de livraison prévisible et de travaux contrôlés en usine. Le projet de Macao divulgué par Brightray Veridian utilise un format de centre de données entièrement préfabriqué pour une installation d'intelligence artificielle de 40 MW. Les systèmes modulaires sont pertinents lorsque les opérateurs souhaitent ajouter de la capacité par tapes définies plutôt que de construire un site complet en une seule fois. Ils conviennent également aux hébergements, aux salles techniques et aux autres bâtiments nécessitant des aménagements intérieurs répétables. D'autres formats préfabriqués servent les projets de transport, d'énergie, d'aéroport et institutionnels.
Par application : les bâtiments industriels sont en tête tandis que les projets commerciaux progressent
Les bâtiments industriels détenaient 60 % du total régional en 2026 et restent la principale application des structures préfabriquées. La catégorie comprend les hangars de fabrication, les entrepôts, les installations technologiques, les usines de batteries et les coques de centres de données. Les propriétaires industriels valorisent les méthodes de construction qui réduisent les travaux sur site et rendent les calendriers de projet plus prévisibles. L'orientation rapportée d'Interarch vers les centres de données, les usines de semi-conducteurs et les installations de batteries montre comment la demande industrielle évolue vers des projets plus spécialisés. Ces applications peuvent nécessiter une plus grande intensité en acier et une coordination plus étroite avec l'installation des équipements. La principale application comprend donc à la fois des bâtiments industriels standard et des installations plus complexes.
Les bâtiments commerciaux devraient croître à un CAGR de 12 % jusqu'en 2032, à mesure que le commerce de détail, les showrooms, les bureaux de services et les espaces d'exécution se développent autour des zones industrielles. Les propriétaires commerciaux peuvent utiliser des structures en acier pour des aménagements intérieurs ouverts et des délais de construction plus courts. Les hubs logistiques génèrent également une demande de bureaux, de bâtiments de maintenance et d'installations pour locataires situés à côté des entrepôts. Cela élargit les opportunités pour les fournisseurs capables de gérer plusieurs types de bâtiments sur un même site. Le marché de la construction de bâtiments préfabriqués en Asie-Pacifique a besoin d'équipes de conception capables de répondre aux exigences de façade, d'isolation, d'incendie et des locataires à mesure que les projets commerciaux se diversifient. Le segment commercial est susceptible de récompenser les fournisseurs qui combinent des composants standard avec un soutien à la conception locale.
Analyse géographique
La Chine détenait 32 % du total régional en 2026, soutenue par sa grande base manufacturière, son réseau de parcs industriels et sa large chaîne d'approvisionnement en acier. Son échelle offre aux fabricants nationaux une clientèle établie dans la construction industrielle, logistique et commerciale. Les exportations d'acier chinoises influencent également la disponibilité des matériaux et la concurrence par les prix sur d'autres marchés régionaux. Le Japon et la Corée du Sud restent des marchés établis pour les installations de fabrication, de logistique en chaîne du froid et de technologie qui exigent des normes d'ingénierie élevées. L'Australie présente une demande pour les bâtiments liés à l'exploitation minière, l'agriculture, le stockage et la construction commerciale. Le marché de la construction de bâtiments préfabriqués en Asie-Pacifique inclut ces pays matures car ils fournissent une demande stable pour des systèmes à plus haute spécification.
L'Inde devrait croître à un CAGR de 12,8 % jusqu'en 2032, ce qui en fait le pays à la croissance la plus rapide dans les prévisions régionales. Les investissements manufacturiers dans l'électronique, les semi-conducteurs, les produits pharmaceutiques et la logistique soutiennent la demande de bâtiments d'usines et d'entrepôts. Kirby Building Systems a posé la première pierre de sa quatrième installation de fabrication indienne au Tamil Nadu en septembre 2026. La société a déclaré que le site ajoutera 100 000 MT de capacité annuelle et portera la capacité totale de Kirby Inde à 400 000 MT[3]. Cet investissement indique que les fournisseurs anticipent une demande soutenue du sud de l'Inde et des projets orientés vers l'exportation.
Le Vietnam, l'Indonésie, la Thaïlande et la Malaisie bénéficient de la diversification manufacturière et de l'augmentation des besoins logistiques. Le Vietnam présente une demande active pour des usines prêtes à l'emploi, des installations de tri et des projets industriels à proximité des chaînes d'approvisionnement en expansion. L'Indonésie offre une base manufacturière en croissance, bien que l'infrastructure des sites et la capacité de livraison varient considérablement selon les emplacements. La Malaisie présente des opportunités liées à la fabrication technologique et aux installations de support industriel connexes. Singapour reste importante pour la logistique à haute valeur ajoutée et l'infrastructure de distribution automatisée, comme l'illustre le développement World Gateway II de Maersk. Ces pays rendent les réseaux de livraison régionaux et la connaissance des codes locaux essentiels pour les fournisseurs desservant le marché de la construction de bâtiments préfabriqués en Asie-Pacifique.
Paysage concurrentiel
Le marché de la construction de bâtiments préfabriqués en Asie-Pacifique est modérément fragmenté, avec des producteurs nationaux, des spécialistes régionaux et des sociétés sidérurgiques multinationales desservant différentes applications. La concurrence est façonnée par la capacité de fabrication, la profondeur d'ingénierie, les relations locales et la capacité à fournir un soutien à l'érection. Les fournisseurs basés en Inde développent leur capacité pour servir le pipeline de construction industrielle du pays. L'installation de Kirby au Tamil Nadu devrait commencer ses opérations commerciales à la mi-2027 et soutiendra la demande du sud de l'Inde et à l'exportation. Interarch a également signalé des investissements dans des capacités axées sur les projets de centres de données et de semi-conducteurs.
Les installations technologiques, les projets logistiques et les structures à plusieurs étages accroissent l'importance des services intégrés de conception et de construction. ATAD se différencie par ses travaux dans les applications industrielles et d'infrastructure publique, notamment le projet du Centre d'exposition et de foire du Vietnam. Le profil de projet de la société montre que la capacité d'ingénierie peut soutenir des contrats au-delà des bâtiments d'usines conventionnels. Les fournisseurs qui desservent les centres de données et les sites de semi-conducteurs doivent satisfaire à des exigences plus strictes en matière d'interfaces, de calendriers et de performance structurelle. Cela favorise les entreprises disposant d'un bureau d'études interne, de systèmes qualité et d'équipes d'installation formées. La pénurie d'érecteurs certifiés dans les corridors industriels plus petits offre aux fournisseurs intégrés une opportunité de se distinguer des simples fabricants.
Les relations d'approvisionnement en acier affectent également la concurrence. Tata Steel a finalisé l'acquisition de la participation restante dans Tata Steel Colors Private Limited, anciennement Tata BlueScope Steel Private Limited, en avril 2026. La transaction place l'activité d'acier revêtu dans la structure de propriété de Tata Steel et peut influencer la disponibilité des matériaux pour les produits de construction en acier en Inde. BlueScope a également reconnu des spéculations médiatiques concernant une offre potentielle en décembre 2025.
Leaders du secteur de la construction de bâtiments préfabriqués en Asie-Pacifique
-
Kirby Building Systems
-
BlueScope Steel Limited
-
Everest Industries Limited
-
Interarch Building Products Limited
-
Pennar Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Kirby Building Systems & Structures India Pvt. Ltd., filiale d'Alghanim Industries, a posé la première pierre d'une nouvelle installation de fabrication à Manapparai, Tamil Nadu. L'installation est prévue sur environ 33,2 acres, avec une capacité de production annuelle de 100 000 tonnes métriques (MT) et un début des opérations commerciales attendu à la mi-2027. L'expansion portera la capacité de fabrication totale de Kirby Inde de 300 000 MT à 400 000 MT, renforçant sa capacité à servir le sud de l'Inde et les marchés d'exportation.
- Septembre 2026 : Brightray Veridian Pte. Ltd. a conclu un accord-cadre pour un campus de centre de données d'intelligence artificielle (IA) de 40 mégawatts (MW) à Macao, intégrant une solution de centre de données entièrement préfabriqué (FPD). La livraison est ciblée pour le troisième trimestre 2027, selon le dépôt de la société auprès de la Securities and Exchange Commission (SEC) des États-Unis. Le projet met en évidence l'application de la construction préfabriquée dans l'infrastructure des centres de données.
- Avril 2026 : Tata Steel Limited a finalisé l'acquisition de la participation restante dans Tata Steel Colors Private Limited, anciennement Tata BlueScope Steel Pvt. Ltd., auprès de BlueScope Steel Asia Holdings Pty Ltd., faisant de l'entité une filiale indirecte en propriété exclusive. La transaction renforce la position de Tata Steel dans la chaîne d'approvisionnement en acier revêtu et en bâtiments préfabriqués (PEB) dans la région Asie-Pacifique (APAC).
Périmètre du rapport sur le marché de la construction de bâtiments préfabriqués en Asie-Pacifique
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par structure | Un étage |
| Plusieurs étages | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de bâtiments préfabriqués | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de bâtiments préfabriqués en Asie-Pacifique ?
La diversification manufacturière, les investissements logistiques, la construction de centres de données et le développement de parcs industriels soutiennent la demande. Ces besoins favorisent les fournisseurs capables de livrer des bâtiments à portée libre, une fabrication contrôlée, des calendriers fiables et un soutien à l'installation dans plusieurs pays.
Quelle est la taille du marché de la construction de bâtiments préfabriqués en Asie-Pacifique ?
Le marché devrait croître de 18,02 milliards USD en 2027 à 31,67 milliards USD d'ici 2032 à un CAGR de 11,94 %. La croissance est liée aux bâtiments d'usines, aux installations logistiques, aux projets liés à la technologie et au développement de soutien dans les parcs industriels.
Quelle structure de bâtiment est en tête de la demande régionale ?
Les bâtiments à un étage sont en tête avec 70 % du total régional en 2026, car ils conviennent aux usages d'usines, d'entrepôts, de traitement et de logistique au niveau du sol. Leurs aménagements soutiennent également de grandes portées et des dispositions flexibles de manutention des matériaux pour les occupants industriels.
Quel type de produit de bâtiment préfabriqué connaît la croissance la plus rapide ?
Les bâtiments modulaires devraient croître à un CAGR de 13 % jusqu'en 2032, soutenus par les centres de données et les applications de déploiement rapide. Les opérateurs utilisent des formats modulaires lorsqu'ils ont besoin d'une livraison prévisible, d'aménagements répétables, d'ajouts de capacité par phases et d'un travail plus contrôlé en usine.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait croître à un CAGR de 12,8 % jusqu'en 2032, soutenue par la construction industrielle et logistique. L'expansion de capacité de Kirby au Tamil Nadu montre que les principaux fournisseurs se positionnent pour une demande soutenue des projets manufacturiers et des installations orientées vers l'exportation.
Qu'est-ce qui freine les projets de bâtiments préfabriqués en Asie-Pacifique ?
Les variations des coûts de l'acier et du fret, les approbations locales, les exigences incendie, les codes variés et une base limitée d'érecteurs certifiés peuvent retarder les projets ou augmenter les coûts. Les exigences météorologiques, sismiques, de corrosion et de transport peuvent également ajouter des travaux d'ingénierie avant le début de la fabrication et nécessiter une coordination plus étroite entre les concepteurs, les fabricants, les transporteurs, les entrepreneurs, les promoteurs et les autorités d'approbation lors de la conception, de l'approvisionnement, de la livraison, de l'installation, de l'inspection et de la remise finale du projet.