
Tamaño y participación del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
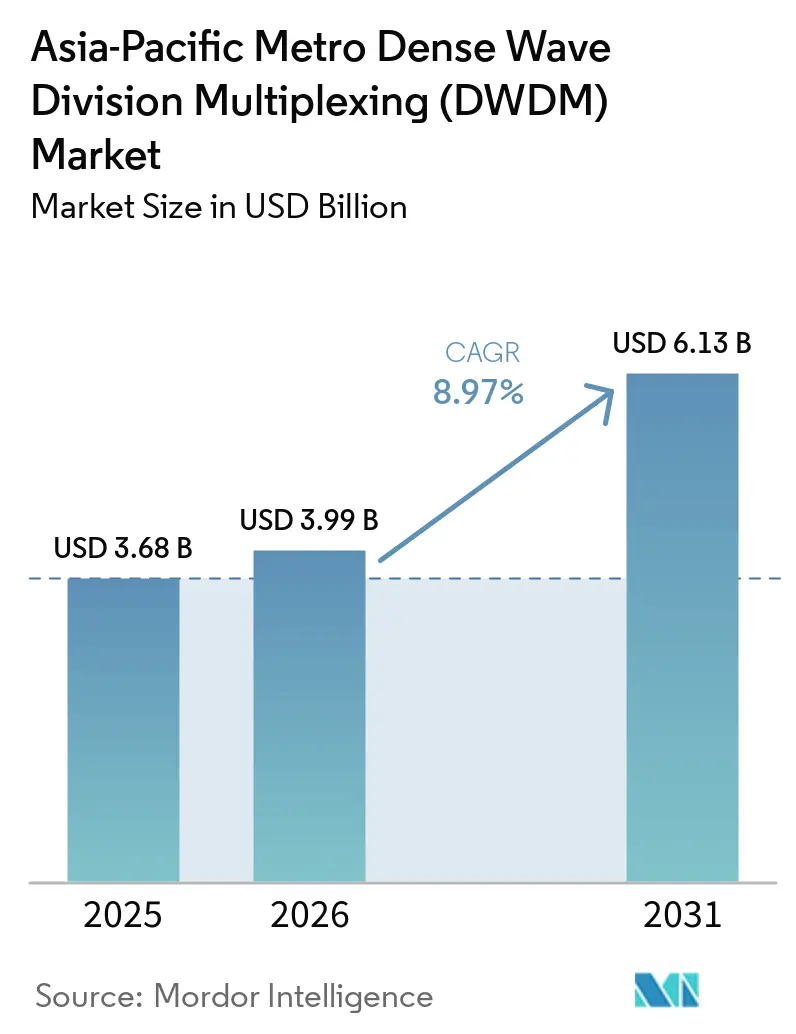
| Tamaño del mercado en el año base (2025) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.97 % |
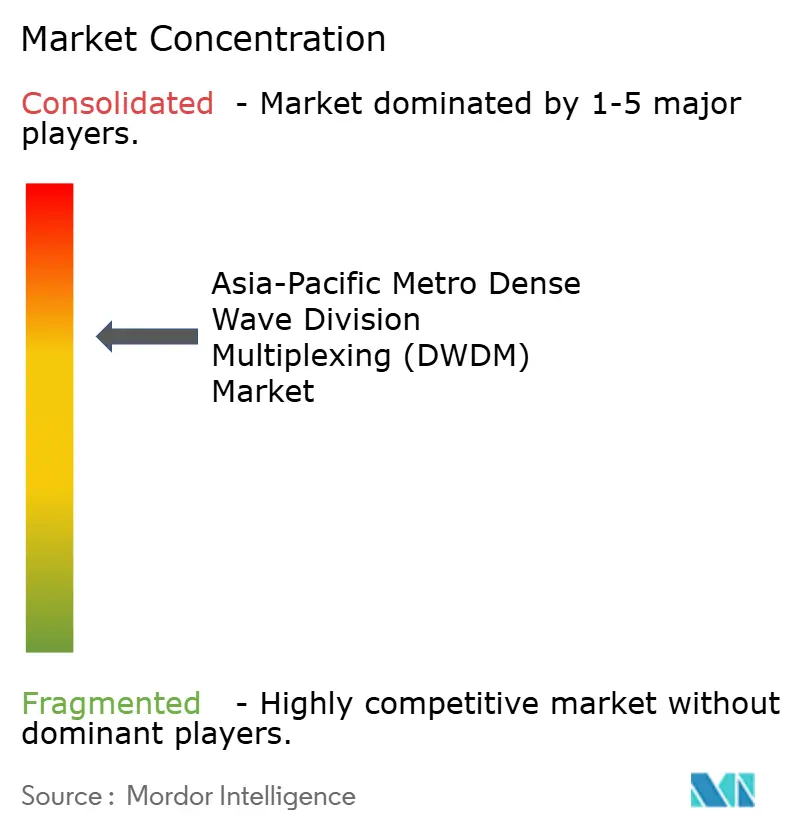
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico aumente de 3,68 mil millones de USD en 2025 a 3,99 mil millones de USD en 2026 y alcance los 6,13 mil millones de USD en 2031, creciendo a una CAGR del 8,97% durante 2026-2031. La demanda se concentra en las redes metro que deben transportar más tráfico para 5G, nube, video e inteligencia artificial. Los operadores de red están añadiendo capacidad óptica coherente a medida que acortan el tiempo entre actualizaciones de red. Los programas de fibra respaldados por el gobierno también amplían la base de clientes potenciales más allá de los operadores móviles establecidos. Los proveedores están respondiendo con sistemas de mayor capacidad, diseños de red abiertos y software que puede gestionar capas ópticas complejas. Las decisiones de adquisición tienen en cuenta cada vez más la capacidad, el consumo de energía, la interoperabilidad y la exposición a cadenas de suministro de componentes concentradas.
Conclusiones clave del informe
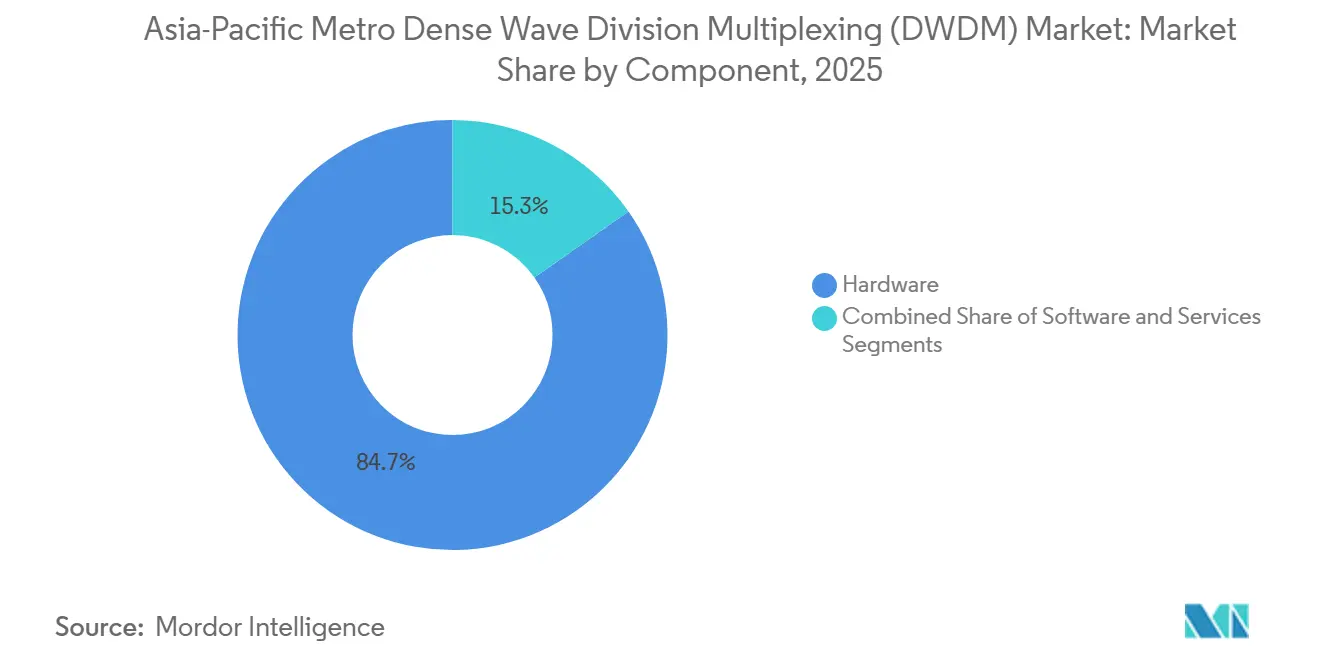
- Por componente, el hardware representó el 84,73% del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico en 2025, mientras que se proyecta que el software se expanda a una CAGR del 12,63% hasta 2031.
- Por capacidad de transmisión, 400 Gbps representó el 32,14% del mercado de multiplexación por división de longitud de onda densa (DWDM) metro de Asia-Pacífico en 2025, mientras que se proyecta que las soluciones por encima de 400 Gbps se expandan a una CAGR del 13,32% hasta 2031.
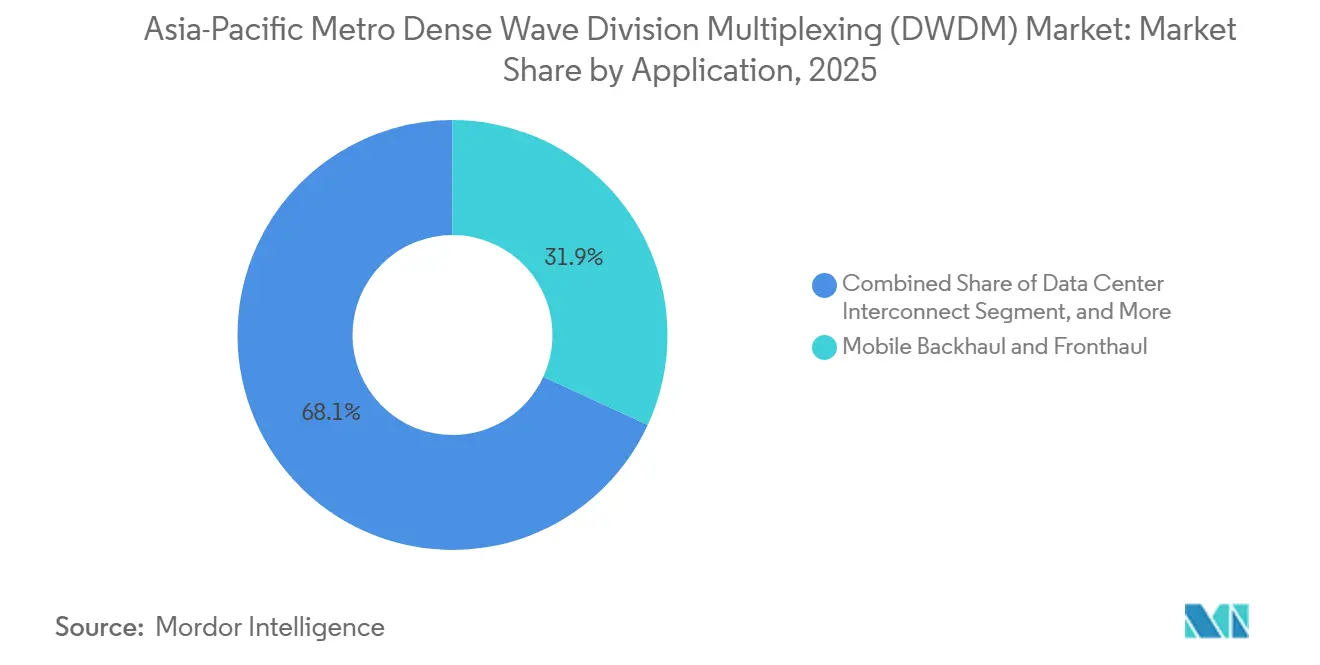
- Por aplicación, el backhaul y fronthaul móvil representó el 31,87% del mercado DWDM metro de Asia-Pacífico en 2025, mientras que se proyecta que la interconexión de centros de datos se expanda a una CAGR del 12,53% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicación representaron el 61,73% del mercado DWDM metro de Asia-Pacífico en 2025, mientras que se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 12,67% hasta 2031.
- Por país, China representó el 42,87% del mercado DWDM metro de Asia-Pacífico en 2025, mientras que se proyecta que India se expanda a una CAGR del 12,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aceleración de las actualizaciones de backhaul y fronthaul metro 5G | +3.5% | China, India, Japón, Corea del Sur, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Expansión de la interconexión de centros de datos a hiperescala | +2.8% | China, India, Singapur, Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Aumento del tráfico de nube, video, IA e internet | +2.2% | Global | Mediano plazo (2-4 años) |
| Inversión gubernamental en fibra e infraestructura digital | +1.5% | India, China, Indonesia, Filipinas, Vietnam | Mediano plazo (2-4 años) |
| Reemplazo de redes 100G heredadas por sistemas coherentes de 400G y 800G | +1.0% | China, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de arquitecturas de redes ópticas abiertas y desagregadas | +0.7% | Japón, Corea del Sur, India, Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de las actualizaciones de backhaul y fronthaul metro 5G
El mercado DWDM metro de Asia-Pacífico se beneficia de la densificación 5G, ya que cada nuevo sitio de radio aumenta los requisitos de transporte. Los sitios de MIMO masivo requieren un ancho de banda de fronthaul o midhaul sostenido que supera los requisitos de los sitios LTE heredados. El transporte basado en OTN sigue siendo adecuado para aplicaciones que requieren latencia predecible y aislamiento de servicios. Los diseños híbridos ahora colocan IPoDWDM en el núcleo IP mientras mantienen OTN en redes de fronthaul sensibles a la latencia. China Mobile gastó 18,4 mil millones de USD en transporte en 2025 y actualizó 580.000 estaciones base en ciudades de nivel 2 y nivel 3 con backhaul coherente de 100 Gbps. NTT Docomo completó un despliegue nacional de 100 Gbps en marzo de 2025 y continuó con pruebas de óptica ZR+ de 800 Gbps para servicios de realidad extendida.
Expansión de la interconexión de centros de datos a hiperescala
El mercado DWDM metro de Asia-Pacífico está ganando impulso gracias a los enlaces de centros de datos que conectan grandes clústeres de computación. Las cargas de trabajo de entrenamiento e inferencia de IA requieren capacidad entre campus, regiones de nube y estaciones de aterrizaje. Vodafone Idea desplegó Ciena WaveLogic 6 Extreme en su red DCI mallada en India en marzo de 2026.[1] El despliegue alcanzó 1,6 Tb/s por longitud de onda sin necesidad de construir nueva fibra. Este resultado demostró cómo la óptica de mayor baudios puede aumentar la capacidad disponible en rutas establecidas. También reforzó el argumento comercial para las actualizaciones en las que la construcción de nuevos cables llevaría más tiempo o costaría más.
Aumento del tráfico de nube, video, IA e internet
El mercado DWDM metro de Asia-Pacífico se está adaptando a un tráfico más variable que el tráfico empresarial convencional. La IA generativa y el entrenamiento multimodelo pueden crear ráfagas de datos entre ubicaciones de computación, almacenamiento y red. Estos patrones ejercen presión sobre los anillos metro diseñados bajo el supuesto de tráfico constante. China Mobile activó un sistema comercial de fibra óptica de tres bandas S+C+L en Qingdao en 2025. El despliegue demostró que los operadores pueden extraer más capacidad de los corredores de fibra existentes mediante la transmisión multibanda.
Inversión gubernamental en fibra e infraestructura digital
El mercado DWDM metro de Asia-Pacífico también recibe apoyo de programas públicos centrados en la cobertura de fibra y la capacidad de computación doméstica. La iniciativa Seis Redes de China abarca redes de comunicaciones y redes de potencia de computación de nueva generación hasta 2030. El programa mantiene el transporte óptico relevante para la planificación de infraestructuras más amplias. Vietnam requiere 110 mil millones de USD en inversión en infraestructura digital entre 2026 y 2030.[2] Los proyectos de fibra de acceso abierto pueden crear capacidad de backbone mayorista que los proveedores privados pueden utilizar. Esto amplía la demanda más allá del grupo habitual de compradores de operadores nacionales.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Altos costos iniciales de despliegue e integración | -1.5% | Sudeste Asiático, India, resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Controles de exportación y requisitos de certificación fragmentados | -1.2% | Global, especialmente cadenas de suministro vinculadas a China | Mediano plazo (2-4 años) |
| Dependencia de DSPs coherentes especializados y componentes fotónicos | -0.8% | Global | Largo plazo (≥ 4 años) |
| Licencias de importación a nivel de país y requisitos de contenido local | -0.5% | India, Indonesia, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos iniciales de despliegue e integración
El mercado DWDM metro de Asia-Pacífico enfrenta una barrera de costos, ya que los operadores tienen ingresos limitados por usuario y múltiples prioridades de red. Los despliegues requieren sistemas de línea coherente, nodos ROADM, amplificadores, transponders y software de gestión. La fiberización de India alcanzó el 38% frente a un objetivo del 75%. Cerrar la brecha requiere entre 1,5 y 2,5 billones de INR (17,9-29,8 mil millones de USD) y compite con la inversión en radio 5G. Las redes de múltiples proveedores también pueden añadir costos de prueba, certificación y operación. Los marcos ITU-T y Open ROADM MSA ayudan a establecer líneas base de interoperabilidad, pero no eliminan el costo de gestionar plataformas ópticas separadas.
Controles de exportación y requisitos de certificación fragmentados
El mercado DWDM metro de Asia-Pacífico sigue expuesto a interrupciones en el suministro de fosfuro de indio y componentes ópticos coherentes. China introdujo controles de licencias de exportación sobre el fosfuro de indio en febrero de 2025. Estos controles afectaron a un material utilizado en las cadenas de suministro de transceptores coherentes. Los diferentes requisitos de certificación en China, Japón, Corea del Sur e India pueden alargar aún más los ciclos de adquisición. El problema es significativo para los transceptores estandarizados utilizados en despliegues de backhaul y fronthaul móvil de alto volumen. Los operadores pueden responder calificando a más proveedores, aunque este enfoque puede añadir más trabajo de integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: el hardware lidera mientras la adopción de software se expande
El hardware representó el 84,73% de la participación del mercado DWDM metro de Asia-Pacífico en 2025, lo que refleja el valor de los sistemas de línea coherente, los ROADM, los amplificadores y los transponders. Estos activos establecen los límites de rendimiento de un despliegue óptico y siguen siendo fundamentales para la selección de proveedores. El gasto en hardware es elevado porque los sistemas se instalan en múltiples sitios de red y deben soportar largas vidas operativas. Los proveedores están avanzando en la óptica coherente para aumentar la capacidad en las rutas de fibra existentes. Huawei introdujo una solución metro de 2T por longitud de onda única en la plataforma OSN 9800 en marzo de 2026. La plataforma admite operación de 800G, 1,2T, 1,6T y 2T por longitud de onda.[3]
Se proyecta que el software se expanda a una CAGR del 12,63% de 2026 a 2031, la tasa más rápida entre los grupos de componentes. Los operadores están pasando de sistemas de gestión de elementos aislados a controladores que gestionan la capacidad óptica en redes más amplias. KDDI inició un despliegue a gran escala de enrutadores de backbone desagregados distribuidos basados en clústeres en junio de 2026.[4] El sistema combinó software de DriveNets con hardware de UfiSpace, reduciendo los costos de despliegue en un 50% en comparación con los enrutadores convencionales basados en chasis. El control basado en software puede mejorar la forma en que los operadores introducen nuevos servicios y operan equipos de múltiples proveedores. Los servicios siguen siendo relevantes porque muchos operadores necesitan apoyo externo para el diseño y la gestión de redes. La industria DWDM metro de Asia-Pacífico, por lo tanto, continúa combinando grandes compras de equipos con una creciente necesidad de software y servicios especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por capacidad de transmisión: 400 Gbps sigue siendo central a medida que avanzan las tasas más altas
El nivel de 400 Gbps representó el 32,14% del mercado DWDM metro de Asia-Pacífico en 2025. Se convirtió en el estándar metro central a medida que los operadores reemplazaron los sistemas más antiguos basados en cuadrícula de 100G en China, Japón y Corea del Sur. Su equilibrio de capacidad, costo y preparación para el despliegue respaldó una adopción amplia. El Acuerdo de Implementación OIF 400ZR estableció una interfaz enchufable coherente para enlaces metro de hasta 80 km. OpenZR+ luego proporcionó más flexibilidad para las necesidades de transporte regional. Estos enfoques permiten la integración de óptica coherente en enrutadores y pueden reducir el número de capas de red.
Se proyecta que la capacidad por encima de 400 Gbps crezca a una CAGR del 13,32% hasta 2031. La demanda proviene de los requisitos de interconexión de centros de datos y la disponibilidad de enchufables coherentes de 800G. La solución de 2T de Huawei representó un paso adicional en la transmisión metro de alta capacidad durante 2026. El sistema proporciona soporte multitasa y aborda rutas con creciente tráfico de IA y nube. ZTE y China Telecom completaron una prueba extendida de WDM de 80×800 Gbps en banda C+L en una red en vivo en marzo de 2025. La prueba respaldó el argumento de mejorar la utilización de la fibra mediante el uso de un espectro más amplio en lugar de instalar nuevos cables. Los sistemas de hasta 100 Gbps y 200 Gbps aún sirven a sitios metro de borde y de agregación con volúmenes de tráfico más bajos.
Por aplicación: el transporte móvil lidera mientras los enlaces de centros de datos se aceleran
El backhaul y fronthaul móvil representó el 31,87% de los ingresos del mercado DWDM metro de Asia-Pacífico en 2025. Los operadores móviles necesitan transporte óptico que pueda manejar el tráfico 5G más intenso mientras cumple con estrictos requisitos de temporización. Los despliegues 5G-Advanced de China Unicom cubrieron más de 330 ciudades en 2026. El operador también destinó más del 35% de su gasto de capital de 2026 hacia potencia de computación, pruebas precomerciales de fibra óptica de 10 gigabits y programas 5G-Advanced. El DWDM metro coherente es muy adecuado para el fronthaul porque las aplicaciones eCPRI pueden requerir una latencia unidireccional tan baja como 100 µs. Esta necesidad hace que el transporte óptico determinista sea importante, donde los sitios móviles están estrechamente coordinados.
Se proyecta que la interconexión de centros de datos avance a una CAGR del 12,53% hasta 2031. Lightstorm aumentó la capacidad en el cable Japan-Guam-Australia de 100 Gbps a 400 Gbps en marzo de 2026 utilizando óptica coherente Ciena WaveLogic. La actualización respaldó la conectividad de nube e IA entre ubicaciones de centros de datos japoneses y australianos. Las actualizaciones más rápidas pueden cambiar el momento de la inversión óptica porque las rutas existentes pueden expandirse antes de que se complete la nueva construcción. El modelo de cable abierto del Proyecto de Infraestructura de Telecomunicaciones también separa la planta húmeda y seca en las construcciones de cables relevantes. Este acuerdo puede reducir la dependencia de un único proveedor para futuras actualizaciones de interconexión de centros de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: los proveedores de servicios de comunicación lideran mientras los proveedores de nube ganan influencia
Los proveedores de servicios de comunicación representaron el 61,73% de los ingresos del mercado DWDM metro de Asia-Pacífico en 2025. Operan las amplias huellas metro que conectan sitios móviles, ubicaciones empresariales, regiones de nube y redes de larga distancia. China Mobile, China Telecom y China Unicom destinaron una mayor parte del gasto de capital hacia la infraestructura de computación de IA en 2025. Esto desplazó las adquisiciones hacia la óptica metro coherente para interconexiones de centros de datos en lugar de solo para la expansión de acceso. Los operadores surcoreanos también probaron aplicaciones de llamadas holográficas que requieren 1 Gbps por usuario. Dichos servicios pueden mantener la necesidad de transporte óptico de alta capacidad durante el período de pronóstico.
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 12,67% de 2026 a 2031. Sus requisitos influyen cada vez más en dónde se añade capacidad metro y cómo se configura. NEC firmó el contrato de suministro para el sistema de cable de fibra óptica submarina I-2SEA en julio de 2026. El cable conectará los clústeres de centros de datos de Hyderabad y Chennai con Singapur y Kuala Lumpur, con operaciones programadas para 2029. Las reglas de soberanía de datos y residencia local de datos están alentando a los proveedores a desarrollar instalaciones locales en Japón, India, Indonesia y Australia. Los clientes gubernamentales y del sector público también tienen mayor relevancia estratégica a medida que surgen programas soberanos de centros de datos de IA.
Análisis geográfico
China representó el 42,87% de la participación del mercado DWDM metro de Asia-Pacífico en 2025. Su posición refleja grandes programas de infraestructura, inversión coordinada y un profundo grupo de proveedores de equipos domésticos. La iniciativa Seis Redes apoya la inversión en redes de comunicación y computación hasta 2030. China Mobile activó un sistema comercial de fibra óptica de tres bandas S+C+L en Qingdao en 2025. Este enfoque aumentó la capacidad dentro de los corredores de fibra existentes mediante el uso del espectro multibanda. China Unicom redujo su gasto de capital total a 50 mil millones de CNY (7,2 mil millones de USD) en 2026. Sin embargo, mantuvo la financiación para la potencia de computación, las pruebas de fibra óptica de 10 gigabits y los despliegues 5G-Advanced en más de 330 ciudades.
Japón, Corea del Sur, Australia y Nueva Zelanda representan un grupo maduro con investigación óptica avanzada y exigentes requisitos empresariales. NTT demostró una transmisión de 160 Tbps a más de 1.000 km utilizando un rango de longitud de onda de banda X y una señal de 27 THz en agosto de 2025. KDDI co-lideró la estandarización de la Recomendación Y.3335 de la UIT-T en agosto de 2026. La recomendación define los requisitos para rutas fotónicas de baja latencia entre múltiples operadores. KT validó 1,2 Tbps en el corredor Seúl-Busan, mientras que SK Telecom completó una prueba de concepto IPoDWDM en vivo en una red de fotónica completa. La creciente base de centros de datos de Australia y las rutas de fibra interurbanas planificadas proporcionan la base física para servicios ópticos metro adicionales.
Se proyecta que India registre una CAGR del 12,46% hasta 2031, lo que la convierte en el país de más rápido crecimiento en el mercado DWDM metro de Asia-Pacífico. Nokia se asoció con Constl para construir una red de transporte óptico DWDM panindio que comienza en Mumbai y se expande a nivel nacional. Tejas Networks ganó un contrato de PowerGrid Teleservices en octubre de 2025 para una actualización DWDM de 400 Gbps utilizando la plataforma TJ1600 DWDM/OTN. La plataforma admite hasta 1,2 Tbps por longitud de onda. El Sudeste Asiático incluye Indonesia, Vietnam, Filipinas y Malasia dentro del segmento del resto de Asia-Pacífico. Telkom Group activó el cable Nongsa-Changi entre Indonesia y Singapur en julio de 2026. El enlace conecta la inversión en red doméstica con la capacidad de puerta de enlace internacional.
Panorama competitivo
El mercado DWDM metro de Asia-Pacífico está moderadamente consolidado entre los proveedores de sistemas. Huawei tiene el alcance de productos más amplio en sistemas ópticos metro de alta capacidad. Su solución metro de 2T en la plataforma OSN 9800 estuvo disponible comercialmente en 2026. Nokia fortaleció su cartera óptica a través de la adquisición de Infinera por 2,3 mil millones de USD. Ciena compite con su plataforma WaveLogic 6 Extreme, que estuvo disponible comercialmente en enero de 2025 con 1,2 Tbit/s por longitud de onda. Estos proveedores compiten en Japón, India, Corea del Sur, Australia y otros mercados regionales.
ZTE completó una prueba de red en vivo integrada de banda completa C+L de 1,6 Tbps con Turk Telekom en marzo de 2026. La prueba duplicó la capacidad del backbone y redujo el consumo de energía por Gbit en un 25%. Huawei también ha descrito la simulación de rendimiento óptico basada en IA y la hibernación de puertos basada en tráfico como diferenciadores para las operaciones de redes ópticas. El mercado DWDM metro de Asia-Pacífico recompensa a los proveedores que pueden suministrar alta capacidad mientras reducen el uso de energía y la complejidad operativa. Nokia, Ciena, Huawei y ZTE también enfrentan una creciente necesidad de admitir interfaces abiertas. Este requisito puede limitar la dependencia de un único proveedor en proyectos públicos y de múltiples operadores.
India, Indonesia, Vietnam y Filipinas ofrecen oportunidades entre los operadores de centros de datos y los operadores de servicios públicos con capacidad limitada de ingeniería óptica. Tejas Networks ofrece tecnología de longitud de onda alienígena para actualizaciones en redes existentes. Ribbon Communications desplegó su plataforma DCI modular Apollo 9608 en un nuevo enlace DWDM entre centros de datos indonesios y singapurenses en 2026. La conformidad con Open ROADM MSA se está volviendo más relevante en las licitaciones respaldadas por el gobierno en India y el Sudeste Asiático. PacketLight Networks y NEC demostraron la distribución de claves cuánticas en un enlace DWDM de 400G en julio de 2025. El trabajo mostró una aplicación temprana para el transporte óptico con seguridad cuántica. La industria DWDM metro de Asia-Pacífico mantiene espacio para proveedores especializados, donde la integración, la seguridad y el soporte de redes abiertas son factores decisivos.
Líderes de la industria de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: El gobierno australiano comprometió 65 millones de AUD (46,6 millones de USD) al Sistema de Cable East Micronesia de 135 millones de AUD (96,7 millones de USD), un enlace submarino de 2.250 km que completa la conectividad para todos los miembros del Foro de las Islas del Pacífico y fortalece el backbone submarino que alimenta las redes DWDM metro regionales.
- Agosto de 2026: KDDI, NTT, 1FINITY, NEC, Rakuten Mobile, OKI y Sumitomo Electric co-lideraron la estandarización internacional de las directrices de diseño de redes de baja latencia y bajo consumo de energía para la era de la IA bajo la Recomendación Y.3335 de la UIT-T, ratificada en agosto de 2026, que define los requisitos técnicos para construir rutas fotónicas de baja latencia entre múltiples operadores.
- Agosto de 2026: FiberHome Telecommunication Technologies firmó un contrato con Globe Telecom para la Fase II del Proyecto de Cable Óptico Submarino Globe en Filipinas, avanzando en la implementación de un sistema de conectividad nacional de mayor ancho de banda y menor latencia.
- Julio de 2026: NEC firmó el contrato de suministro para el sistema de cable de fibra óptica submarina I-2SEA, un enlace de 3.600 km que conecta los clústeres de centros de datos de IA de Hyderabad y Chennai con Singapur y Kuala Lumpur, con operaciones programadas para 2029.


Alcance del informe del mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de Asia-Pacífico
Los ingresos del mercado de multiplexación por división de longitud de onda densa (DWDM) metro de Asia-Pacífico se generan a través de la venta de hardware DWDM, licencias y suscripciones de software, y servicios asociados de despliegue, integración, gestión de redes, mantenimiento y soporte proporcionados a proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, organizaciones gubernamentales y otros usuarios finales.
El informe del mercado de multiplexación por división de longitud de onda densa (DWDM) metro de Asia-Pacífico está segmentado por componente (hardware, software y servicios), capacidad de transmisión (hasta 100 Gbps, 200 Gbps, 400 Gbps y más de 400 Gbps), aplicación (interconexión de centros de datos, backhaul y fronthaul móvil, agregación de redes de banda ancha y acceso, y otras aplicaciones), usuario final (proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas y gobierno y sector público) y país (China, Japón, Corea del Sur, India, Australia y Nueva Zelanda, y resto de Asia-Pacífico). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Hasta 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Por encima de 400 Gbps |
| Interconexión de centros de datos |
| Backhaul y fronthaul móvil |
| Agregación de redes de banda ancha y acceso |
| Otras aplicaciones |
| Proveedores de servicios de comunicación |
| Proveedores de nube y centros de datos |
| Empresas |
| Gobierno y sector público |
| China |
| Japón |
| Corea del Sur |
| India |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por componente | Hardware |
| Software | |
| Servicios | |
| Por capacidad de transmisión | Hasta 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Por encima de 400 Gbps | |
| Por aplicación | Interconexión de centros de datos |
| Backhaul y fronthaul móvil | |
| Agregación de redes de banda ancha y acceso | |
| Otras aplicaciones | |
| Por usuario final | Proveedores de servicios de comunicación |
| Proveedores de nube y centros de datos | |
| Empresas | |
| Gobierno y sector público | |
| Por país | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado DWDM metro de Asia-Pacífico?
El mercado DWDM metro de Asia-Pacífico fue valorado en 3,68 mil millones de USD en 2025 y se proyecta que alcance los 6,13 mil millones de USD en 2031 a una CAGR del 8,97%.
¿Qué está impulsando la demanda de sistemas DWDM metro en Asia-Pacífico?
La densificación 5G, las necesidades de interconexión de centros de datos, el tráfico de IA y la inversión pública en fibra están aumentando la demanda de transporte óptico de alta capacidad.
¿Qué componente lidera el gasto en DWDM metro en Asia-Pacífico?
El hardware lideró los ingresos con una participación del 84,73% en 2025 porque los sistemas de línea coherente, los ROADM, los amplificadores y los transponders requieren una inversión sustancial.
¿Qué capacidad de transmisión se está expandiendo más rápido?
Se proyecta que las soluciones por encima de 400 Gbps se expandan a una CAGR del 13,32% hasta 2031 a medida que aumentan los requisitos de centros de datos y nube.
¿Qué país se proyecta que se expanda más rápido hasta 2031?
Se proyecta que India se expanda a una CAGR del 12,46%, respaldada por la inversión en corredores de centros de datos y despliegues de transporte óptico a nivel nacional.
¿Qué tan concentrada está la base de proveedores DWDM metro de Asia-Pacífico?
La base de proveedores está moderadamente consolidada, con operadores globales establecidos y competidores regionales que compiten en los principales mercados nacionales y áreas de despliegue emergentes.


 Sus datos están seguros y nunca se venden ni se comparten.

