
アジア太平洋地域メトロ高密度波長分割多重(DWDM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.68 十億米ドル |
| 市場規模 (2026) | 3.99 十億米ドル |
| 市場規模 (2031) | 6.13 十億米ドル |
| 成長率 (2026 - 2031) | 8.97 % |
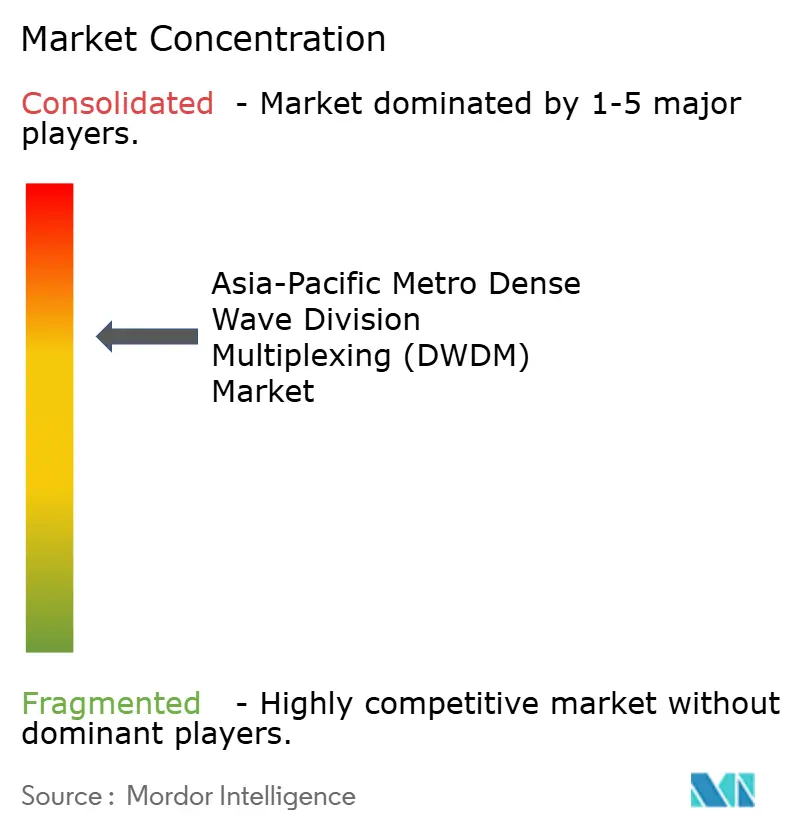
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域メトロ高密度波長分割多重(DWDM)市場分析
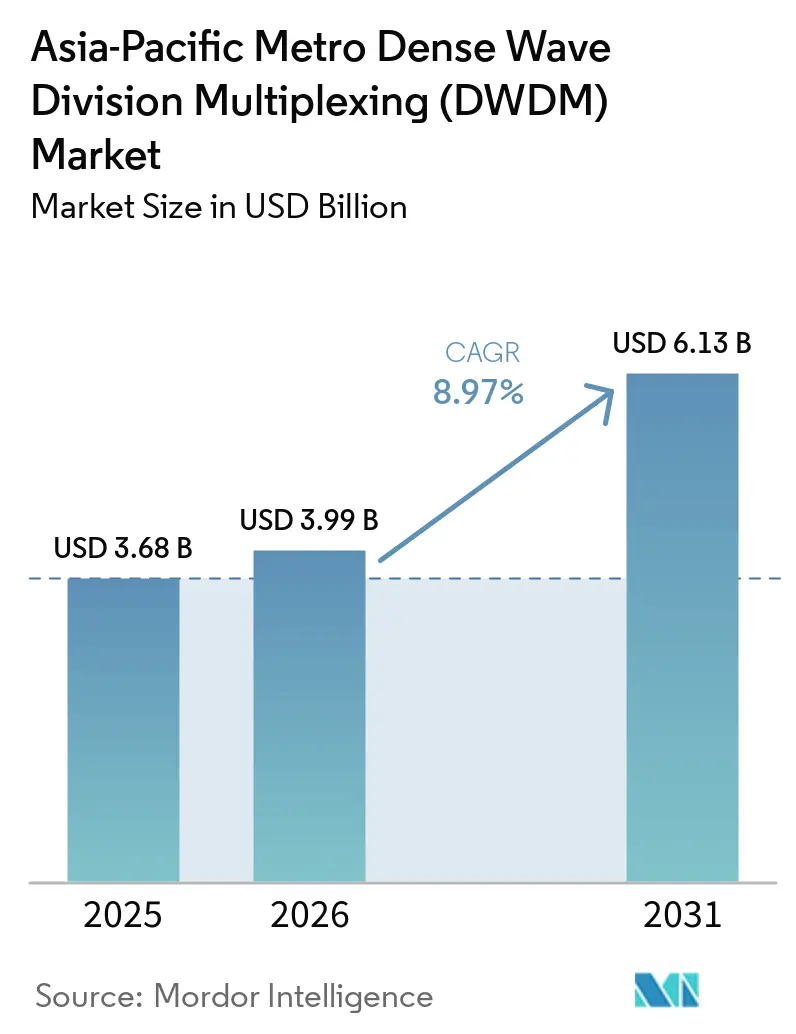
アジア太平洋地域メトロ高密度波長分割多重(DWDM)市場規模は、2025年の3.68 ビリオン 米ドルから2026年には3.99 ビリオン 米ドルに拡大し、2031年までに6.13 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.97%で成長すると予測されます。需要は、5G、クラウド、動画、人工知能向けのトラフィックをより多く運ばなければならないメトロネットワークに集中しています。ネットワーク事業者は、ネットワークアップグレードの間隔を短縮しながら、コヒーレント光容量を追加しています。政府主導のファイバープログラムも、既存のモバイルキャリアを超えた潜在的な顧客基盤を拡大しています。サプライヤーは、より高容量のシステム、オープンネットワーク設計、複雑な光レイヤーを管理できるソフトウェアで対応しています。調達の意思決定では、容量、消費電力、相互運用性、および集中したコンポーネントサプライチェーンへのエクスポージャーがますます重視されています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年のアジア太平洋地域メトロ高密度波長分割多重(DWDM)市場の84.73%を占め、ソフトウェアは2031年にかけてCAGR 12.63%で拡大する見込みです。
- 伝送容量別では、400 Gbpsが2025年のアジア太平洋地域メトロ高密度波長分割多重(DWDM)市場の32.14%を占め、400 Gbps超のソリューションは2031年にかけてCAGR 13.32%で拡大する見込みです。
- アプリケーション別では、モバイルバックホールおよびフロントホールが2025年のアジア太平洋地域メトロDWDM市場の31.87%を占め、データセンターインターコネクトは2031年にかけてCAGR 12.53%で拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年のアジア太平洋地域メトロDWDM市場の61.73%を占め、クラウドおよびデータセンタープロバイダーは2031年にかけてCAGR 12.67%で拡大する見込みです。
- 国別では、中国が2025年のアジア太平洋地域メトロDWDM市場の42.87%を占め、インドは2031年にかけてCAGR 12.46%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域トロ高密度波長分割多重(DWDM)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gメトロバックホールおよびフロントホールアップグレードの加速 | +3.5% | 中国、インド、日本、韓国、東南アジア | 短期(2年以内) |
| ハイパースケールデータセンターインターコネクトの拡大 | +2.8% | 中国、インド、シンガポール、オーストラリアおよびニュージーランド | 中期(2〜4年) |
| クラウド、動画、AI、インターネットトラフィックの増加 | +2.2% | グローバル | 中期(2〜4年) |
| 政府主導のファイバーおよびデジタルインフラ投資 | +1.5% | インド、中国、インドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| レガシー100Gネットワークの400Gおよび800Gコヒーレントシステムへの置き換え | +1.0% | 中国、日本、韓国 | 短期(2年以内) |
| オープンおよび分解型光ネットワークアーキテクチャの拡大 | +0.7% | 日本、韓国、インド、オーストラリアおよびニュージーランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gメトロバックホールおよびフロントホールアップグレードの加速
アジア太平洋地域メトロDWDM市場は、5G高密度化の恩恵を受けており、新しい無線サイトごとにトランスポート要件が増加します。マッシブMIMOサイトは、レガシーLTEサイトの要件を超える持続的なフロントホールまたはミッドホール帯域幅を必要とします。OTNベースのトランスポートは、予測可能なレイテンシとサービス分離を必要とするアプリケーションに引き続き適しています。ハイブリッド設計では、レイテンシに敏感なフロントホールネットワークにOTNを維持しながら、IPコアにIPoDWDMを配置するようになっています。China Mobileは2025年にトランスポートに184 ビリオン 米ドルを支出し、第2・第3層都市の58万基地局を100 Gbpsコヒーレントバックホールにアップグレードしました。NTTドコモは2025年3月に全国100 Gbpsロールアウトを完了し、拡張現実サービス向けの800 Gbps ZR+光学の試験を継続しました。
ハイパースケールデータセンターインターコネクトの拡大
アジア太平洋地域メトロDWDM市場は、大規模なコンピューティングクラスターを接続するデータセンターリンクから勢いを得ています。AIのトレーニングおよび推論ワークロードは、キャンパス、クラウドリージョン、ランディングステーション間の容量を必要とします。Vodafone Ideaは2026年3月にインドのメッシュDCIネットワークにCiena WaveLogic 6 Extremeを導入しました。[1] この導入により、新たなファイバー敷設なしに波長あたり1.6 Tb/sを達成しました。この結果は、より高いボーレートの光学技術が既存ルートの利用可能容量を増加させる方法を示しました。また、新しいケーブル建設に時間がかかるか、コストが高くなる場合のアップグレードの商業的根拠を強化しました。
クラウド、動画、AI、インターネットトラフィックの増加
アジア太平洋地域メトロDWDM市場は、従来のエンタープライズトラフィックよりも変動が大きいトラフィックに適応しています。生成AIおよびマルチモデルトレーニングは、コンピューティング、ストレージ、ネットワークの場所間でデータのバーストを生み出す可能性があります。このようなパターンは、安定したトラフィックを前提として設計されたメトロリングに圧力をかけます。China Mobileは2025年に青島で商用の3バンドS+C+L光ファイバーシステムを稼働させました。この導入により、事業者がマルチバンド伝送を通じて既存のファイバー回廊からより多くの容量を引き出せることが示されました。
政府主導のファイバーおよびデジタルインフラ投資
アジア太平洋地域メトロDWDM市場は、ファイバーカバレッジと国内コンピューティング容量に焦点を当てた公共プログラムからも支援を受けています。中国の「六大ネットワーク」イニシアチブは、2030年までの新世代通信・コンピューティングパワーネットワークをカバーしています。このプログラムにより、光トランスポートはより広範なインフラ計画に関連し続けています。ベトナムは2026年から2030年の間に1,100 ビリオン 米ドルのデジタルインフラ投資を必要としています。[2] オープンアクセスファイバープロジェクトは、民間プロバイダーが利用できる卸売バックボーン容量を生み出すことができます。これにより、通常の国内キャリア購入者グループを超えた需要が広がります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期導入および統合コストの高さ | -1.5% | 東南アジア、インド、アジア太平洋地域その他 | 中期(2〜4年) |
| 輸出規制および断片化した認証要件 | -1.2% | グローバル、特に中国関連サプライチェーン | 中期(2〜4年) |
| 特殊コヒーレントDSPおよびフォトニックコンポーネントへの依存 | -0.8% | グローバル | 長期(4年以上) |
| 国レベルの輸入ライセンスおよびローカルコンテンツ要件 | -0.5% | インド、インドネシア、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
初期導入および統合コストの高さ
アジア太平洋地域メトロDWDM市場は、事業者がユーザーあたりの収益が限られており、複数のネットワーク優先事項を抱えているため、コスト障壁に直面しています。導入には、コヒーレントラインシステム、ROADMノード、アンプ、トランスポンダー、および管理ソフトウェアが必要です。インドのファイバー化率は75%の目標に対して38%に達しています。このギャップを埋めるには1兆5,000億〜2兆5,000億インドルピー(179 ビリオン〜298 ビリオン 米ドル)が必要であり、5G無線投資と競合します。マルチベンダーネットワークは、テスト、認証、および運用コストを追加する可能性もあります。ITU-TおよびOpen ROADM MSAフレームワークは相互運用性のベースラインを確立するのに役立ちますが、個別の光プラットフォームを管理するコストを排除するものではありません。
輸出規制および断片化した認証要件
アジア太平洋地域メトロDWDM市場は、リン化インジウムおよびコヒーレント光コンポーネントに関わるサプライ障害にさらされたままです。中国は2025年2月にリン化インジウムに対する輸出ライセンス規制を導入しました。これらの規制は、コヒーレントトランシーバーサプライチェーン全体で使用される材料に影響を与えました。中国、日本、韓国、インドにわたる異なる認証要件により、調達サイクルがさらに長くなる可能性があります。この問題は、大量のモバイルバックホールおよびフロントホール導入で使用される標準化されたトランシーバーにとって重要です。事業者はより多くのサプライヤーを認定することで対応する可能性がありますが、このアプローチはさらなる統合作業を追加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアがリードし、ソフトウェアの採用が拡大
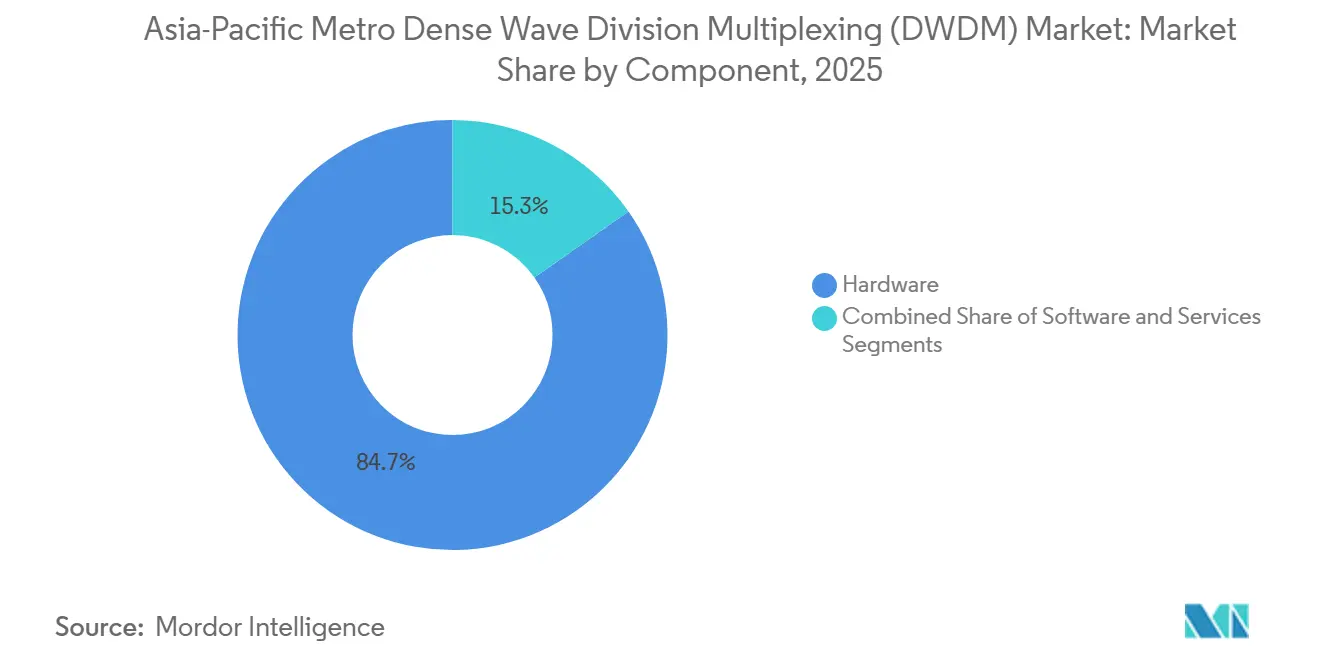
ハードウェアは2025年のアジア太平洋地域メトロDWDM市場シェアの84.73%を占め、コヒーレントラインシステム、ROADM、アンプ、トランスポンダーの価値を反映しています。これらの資産は光導入のパフォーマンス限界を設定し、ベンダー選定の中心であり続けます。システムは複数のネットワークサイトにわたって設置され、長い運用寿命をサポートしなければならないため、ハードウェア支出は高くなっています。サプライヤーは既存のファイバールートの容量を増加させるためにコヒーレント光学を進化させています。Huaweiは2026年3月にOSN 9800プラットフォームで単一波長2Tメトロソリューションを発表しました。このプラットフォームは波長あたり800G、1.2T、1.6T、2Tの動作をサポートします。[3]
ソフトウェアは2026年から2031年にかけてCAGR 12.63%で拡大する見込みで、コンポーネントグループの中で最も速い成長率です。事業者は、孤立した要素管理システムから、より広いネットワーク全体の光容量を管理するコントローラーへと移行しています。KDDIは2026年6月にクラスターベースの分散型分解バックボーンルーターの大規模導入を開始しました。[4] このシステムはDriveNetsソフトウェアとUfiSpaceハードウェアを組み合わせ、従来のシャーシベースルーターと比較して導入コストを50%削減しました。ソフトウェアベースの制御により、事業者が新しいサービスを導入し、マルチベンダー機器を運用する方法を改善できます。多くの事業者がネットワーク設計と管理のための外部サポートを必要としているため、サービスは引き続き重要です。したがって、アジア太平洋地域メトロDWDM産業は、大規模な機器購入とソフトウェアおよび専門サービスへの高まるニーズを組み合わせ続けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


伝送容量別:400 Gbpsが中心を維持しながら高速レートが進展
400 Gbps層は2025年のアジア太平洋地域メトロDWDM市場の32.14%を占めました。中国、日本、韓国の事業者が古い100Gグリッドベースシステムを置き換えるにつれて、コアメトロ標準となりました。容量、コスト、導入準備のバランスが広範な採用を支えました。OIF 400ZR実装合意は、最大80 kmのメトロリンク向けのコヒーレントプラガブルインターフェースを確立しました。OpenZR+はその後、地域トランスポートニーズに対してより多くの柔軟性を提供しました。これらのアプローチにより、コヒーレント光学をルーターに統合でき、ネットワーク層の数を削減できます。
400 Gbps超の容量は2031年にかけてCAGR 13.32%で成長する見込みです。需要はデータセンターインターコネクト要件と800Gコヒーレントプラガブルの利用可能性から来ています。Huaweiの2Tソリューションは2026年に高容量メトロ伝送のさらなる一歩を示しました。このシステムはマルチレートサポートを提供し、AIおよびクラウドトラフィックが増加するルートに対応します。ZTEとChina Telecomは2025年3月にライブネットワーク上で拡張C+Lバンド80×800 Gbps WDM試験を完了しました。この試験は、新しいケーブルを設置するのではなく、より広いスペクトルを使用することでファイバー利用率を改善するケースを支持しました。100 Gbps以下および200 Gbpsシステムは、トラフィック量が少いエッジメトロおよびアグリゲーションサイトに引き続き対応しています。
アプリケーション別:モバイルトランスポートがリードし、データセンターリンクが加速
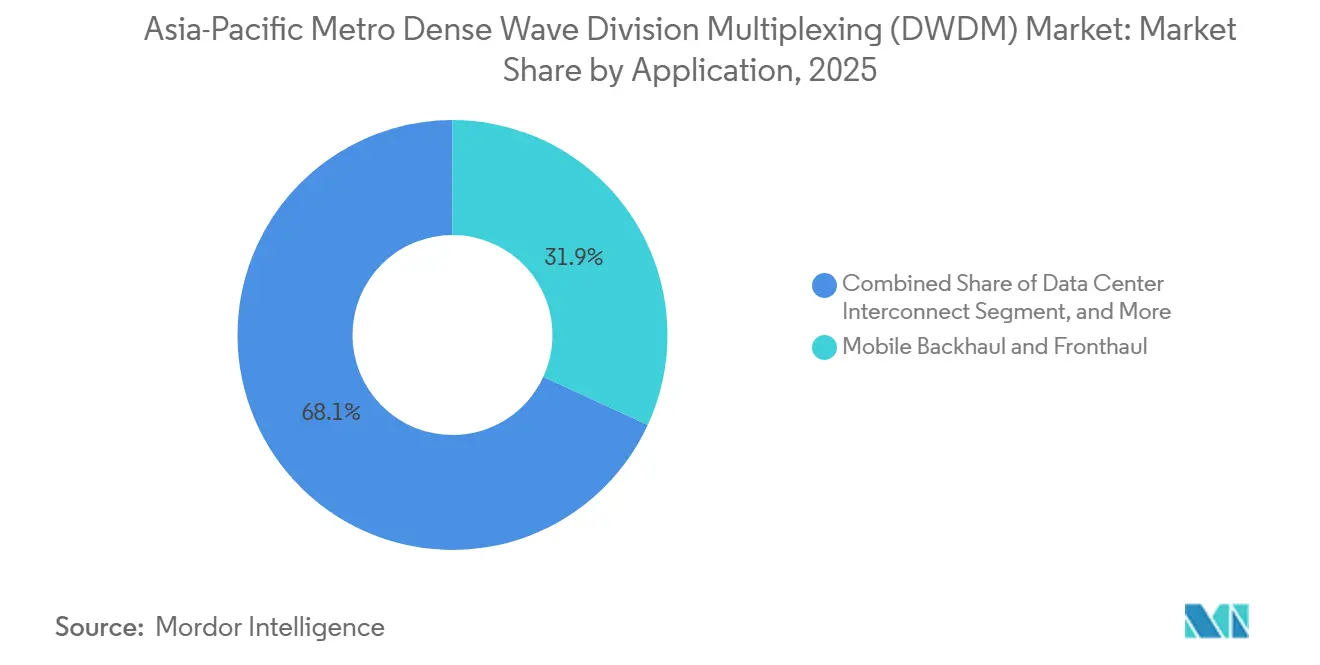
モバイルバックホールおよびフロントホールは2025年のアジア太平洋地域メトロDWDM市場収益の31.87%を占めました。モバイル事業者は、厳格なタイミング要件を満たしながら、より重い5Gトラフィックを処理できる光トランスポートを必要としています。China Unicomの5G-Advanced導入は2026年に330以上の都市をカバーしました。同事業者はまた、2026年の設備投資の35%以上をコンピューティングパワー、商用前の10ギガビット光ファイバー試験、および5G-Advancedプログラムに向けました。コヒーレントメトロDWDMは、eCPRIアプリケーションが100 µsという低い片道レイテンシを必要とする場合があるため、フロントホールに適しています。このニーズにより、モバイルサイトが密接に調整される場合、決定論的光トランスポートが重要になります。
データセンターインターコネクトは2031年にかけてCAGR 12.53%で進展する見込みです。Lightstormは2026年3月にCiena WaveLogicコヒーレント光学を使用して、日本・グアム・オーストラリアケーブルの容量を100 Gbpsから400 Gbpsに増加させました。このアップグレードは、日本とオーストラリアのデータセンター拠点間のクラウドおよびAI接続をサポートしました。より速いアップグレードは、既存ルートを新しい建設が完了する前に拡張できるため、光投資のタイミングを変える可能性があります。Telecom Infra Projectのオープンケーブルモデルも、関連するケーブル建設においてウェットプラントとドライプラントを分離します。この取り決めにより、将来のデータセンターインターコネクトアップグレードにおける単一サプライヤーへの依存を減らすことができます。
注記: すべての個別セグメントのセグメントシェアはレポー購入時に入手可能
エンドユーザー別:通信サービスプロバイダーがリードし、クラウドプロバイダーが影響力を拡大
通信サービスプロバイダーは2025年のアジア太平洋地域メトロDWDM市場収益の61.73%を占めました。彼らは、モバイルサイト、ビジネス拠点、クラウドリージョン、長距離ネットワークを接続する広範なメトロフットプリントを運営しています。China Mobile、China Telecom、China Unicomは2025年に設備投資のより大きな部分をAIコンピューティングインフラに向けました。これにより、調達はアクセス拡大だけでなく、データセンターインターコネクト向けのメトロコヒーレント光学にシフトしました。韓国のキャリアも、ユーザーあたり1 Gbpsを必要とするホログラフィック通話アプリケーションをテストしました。このようなサービスは、予測期間を通じて高容量光トランスポートの需要を維持する可能性があります。
クラウドおよびデータセンタープロバイダーは2026年から2031年にかけてCAGR 12.67%で拡大する見込みです。彼らの要件は、メトロ容量がどこに追加され、どのように構成されるかにますます影響を与えています。NECは2026年7月にI-2SEA海底光ファイバーケーブルシステムの供給契約に署名しました。このケーブルは、ハイデラバードとチェンナイのデータセンタークラスターをシンガポールとクアラルンプールに接続し、2029年の運用開始が予定されています。データ主権とローカルデータ居住ルールにより、プロバイダーは日本、インド、インドネシア、オーストラリアでローカル施設を開発するよう促されています。政府および公共部門の顧客も、主権AIデータセンタープログラムが登場するにつれて、より大きな戦略的重要性を持つようになっています。
地理的分析
中国は2025年のアジア太平洋地域メトロDWDM市場シェアの42.87%を占めました。その地位は、大規模なインフラプログラム、協調的な投資、および国内機器サプライヤーの深いグループを反映しています。「六大ネットワーク」イニシアチブは、2030年までの通信・コンピューティングネットワークへの投資を支援しています。China Mobileは2025年に青島で商用の3バンドS+C+L光ファイバーシステムを稼働させました。このアプローチは、マルチバンドスペクトルを使用することで既存のファイバー回廊内の容量を増加させました。China Unicomは2026年に全体の設備投資を500 ビリオン 人民元(72 ビリオン 米ドル)に削減しました。それでも、330以上の都市にわたるコンピューティングパワー、10ギガビット光ファイバー試験、および5G-Advanced導入への資金提供を維持しました。
日本、韓国、オーストラリア、ニュージーランドは、高度な光研究と要求の厳しいエンタープライズ要件を持つ成熟したグループを代表しています。NTTは2025年8月にXバンド波長範囲と27 THzの信号を使用して1,000 km以上にわたる160 Tbpsの伝送を実証しました。KDDIは2026年8にITU-T勧告Y.3335の国際標準化を共同主導しました。この勧告は、複数の事業者にわたる低レイテンシフォトニックパスを構築するための要件を定義しています。KTはソウル・釜山回廊で1.2 Tbpsを検証し、SK Telecomは全フォトニックネットワーク上でライブIPoDWDM概念実証を完了しました。オーストラリアの拡大するデータセンター基盤と計画中の都市間ファイバールートは、追加のメトロ光サービスのための物理的基盤を提供しています。
インドは2031年にかけてCAGR 12.46%を記録する見込みで、アジア太平洋地域メトロDWDM市場で最も成長が速い国となっています。NokiaはConstlと提携して、ムンバイから始まり全国に拡大するパンインドDWDM光トランスポートネットワークを構築しています。Tejas Networksは2025年10月にTJ1600 DWDM/OTNプラットフォームを使用した400 Gbps DWDMアップグレードのPowerGrid Teleservices契約を受注しました。このプラットフォームは波長あたり最大1.2 Tbpsをサポートします。東南アジアには、アジア太平洋地域その他セグメント内にインドネシア、ベトナム、フィリピン、マレーシアが含まれます。Telkom Groupは2026年7月にインドネシアとシンガポール間のNongsa-Changiケーブルを稼働させました。このリンクは国内ネットワーク投資と国際ゲートウェイ容量を接続します。
競合環境
アジア太平洋地域メトロDWDM市場は、システムベンダー間で適度に集中しています。Huaweiは高容量メトロ光システム全体で最も広い製品範囲を持っています。OSN 9800プラットフォームの2Tメトロソリューションは2026年に商業的に利用可能になりました。Nokiaは23 ビリオン 米ドルのInfinera買収を通じて光ポートフォリオを強化しました。Cienaは、2025年1月に波長あたり1.2 Tbit/sで商業的に利用可能になったWaveLogic 6 Extremeプラットフォームで競合しています。これらのサプライヤーは、日本、インド、韓国、オーストラリア、その他の地域市場で競合しています。
ZTEは2026年3月にTurk TelekomとのC+Lフルバンド統合1.6 Tbpsライブネットワーク試験を完了しました。この試験によりバックボーン容量が2倍になり、Gbbitあたりの消費電力が25%削減されました。HuaweiはまたAIベースの光パフォーマンスシミュレーションとトラフィックベースのポートハイバネーションを光ネットワーク運用の差別化要因として説明しています。アジア太平洋地域メトロDWDM市場は、消費電力と運用の複雑さを削減しながら高容量を供給できるベンダーを評価します。Nokia、Ciena、Huawei、ZTEもオープンインターフェースをサポートする必要性の高まりに直面しています。この要件により、公共およびマルチオペレータープロジェクトにおける単一サプライヤーへの依存を制限できます。
インド、インドネシア、ベトナム、フィリピンは、光エンジニアリング能力が限られたデータセンター事業者およびユーティリティキャリアの間で機会を提供しています。Tejas Networksはブラウンフィールドアップグレード向けのエイリアン波長技術を提供しています。Ribbon Communicationsは2026年にインドネシアとシンガポールのデータセンター間の新しいDWDMリンクにApollo 9608モジュラーDCIプラットフォームを導入しました。Open ROADM MSA適合性は、インドおよび東南アジア全体の政府支援入札でますます重要になっています。PacketLight NetworksとNECは2025年7月に400G DWDMリンク上で量子鍵配送を実証しました。この取り組みは、量子セキュア光トランスポートの初期アプリケーションを示しまた。アジア太平洋地域メトロDWDM産業は、統合、セキュリティ、オープンネットワークサポートが決定的な要因となる専門サプライヤーの余地を保持しています。
アジア太平洋地域メトロ高密度波長分割多重(DWDM)産業リーダー
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
ZTE Corporation
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:オーストラリア政府は、太平洋諸島フォーラムの全加盟国の接続を完成させ、地域のメトロDWDMネットワークに供給する海底バックボーンを強化する2,250 kmの海底リンクであるEast Micronesia Cable Systemの1億3,500万オーストラリアドル(9,670万 米ドル)のうち6,500万オーストラリアドル(4,660万 米ドル)を拠出することを約束しました。
- 2026年8月:KDDI、NTT、1FINITY、NEC、Rakuten Mobile、OKI、住友電工は、2026年8月に批准されたITU-T勧告Y.3335の下でAI時代の低レイテンシ・低消費電力ネットワーク設計ガイドラインの国際標準化を共同主導し、複数の事業者にわたる低レイテンシフォトニックパスを構築するための技術要件を定義しました。
- 2026年8月:FiberHome Telecommunication Technologiesは、フィリピンのGlobe Submarine Optical Cable ProjectのフェーズIIについてGlobe Telecomと契約を締結し、より高帯域幅・低レイテンシの国内接続システムの実装を推進しました。
- 2026年7月:NECは、ハイデラバードとチェンナイのAIデータセンタークラスターをシンガポールとクアラルンプールに接続する3,600 kmのリンクであるI-2SEA海底光ファイバーケーブルシステムの供給契約に署名し、2029年の運用開始が予定されています。


アジア太平洋地域メトロ高密度波長分割多重(DWDM)市場レポートの範囲
アジア太平洋地域メトロ高密度波長分割多重(DWDM)市場収益は、通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府機関、その他のエンドユーザーに提供されるDWDMハードウェア、ソフトウェアライセンスおよびサブスクリプション、ならびに関連する導入、統合、ネットワーク管理、保守、サポートサービスの販売を通じて生み出されます。
アジア太平洋地域メトロ高密度波長分割多重(DWDM)市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、伝送容量(100 Gbps以下、200 Gbps、400 Gbps、400 Gbps超)、アプリケーション(データセンターインターコネクト、モバイルバックホールおよびフロントホール、ブロードバンドおよびアクセスネットワークアグリゲーション、その他のアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府および公共部門)、国(中国、日本、韓国、インド、オーストラリアおよびニュージーランド、アジア太平洋地域その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 100 Gbps以下 |
| 200 Gbps |
| 400 Gbps |
| 400 Gbps超 |
| データセンターインターコネクト |
| モバイルバックホールおよびフロントホール |
| ブロードバンドおよびアクセスネットワークアグリゲーション |
| その他のアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー |
| 企業 |
| 政府および公共部門 |
| 中国 |
| 日本 |
| 韓国 |
| インド |
| オーストラリアおよびニュージーランド |
| アジア太平洋地域その他 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 伝送容量別 | 100 Gbps以下 |
| 200 Gbps | |
| 400 Gbps | |
| 400 Gbps超 | |
| アプリケーション別 | データセンターインターコネクト |
| モバイルバックホールおよびフロントホール | |
| ブロードバンドおよびアクセスネットワークアグリゲーション | |
| その他のアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー | |
| 企業 | |
| 政府および公共部門 | |
| 国別 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋地域その他 |


レポートで回答される主要な質問
アジア太平洋地域メトロDWDM市場の規模は?
アジア太平洋地域メトロDWDM市場は2025年に3.68 ビリオン 米ドルと評価され、CAGR 8.97%で2031年までに6.13 ビリオン 米ドルに達する見込みです。
アジア太平洋地域でのメトロDWDMシステムの需要を牽引しているものは何ですか?
5G高密度化、データセンターインターコネクトニーズ、AIトラフィック、および公共ファイバー投資が高容量光トランスポートの需要を増加させています。
アジア太平洋地域でメトロDWDM支出をリードしているコンポーネントはどれですか?
ハードウェアは2025年に84.73%のシェアで収益をリードしました。コヒーレントラインシステム、ROADM、アンプ、トランスポンダーが多大な投資を必要とするためです。
最も速く拡大している伝送容量はどれですか?
400 Gbps超のソリューションは、データセンターおよびクラウドの要件が増加するにつれて、2031年にかけてCAGR 13.32%で拡大する見込みです。
2031年にかけて最も速く拡大する見込みの国はどこですか?
インドはCAGR 12.46%で拡大する見込みで、データセンター回廊投資と全国的な光トランスポート導入に支えらています。
アジア太平洋地域メトロDWDMサプライヤーベースはどの程度集中していますか?
サプライヤーベースは適度に集中しており、グローバルな既存企業と地域の挑戦者が主要な国内市場と新興の導入エリアで競合しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

