
Taille et part du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
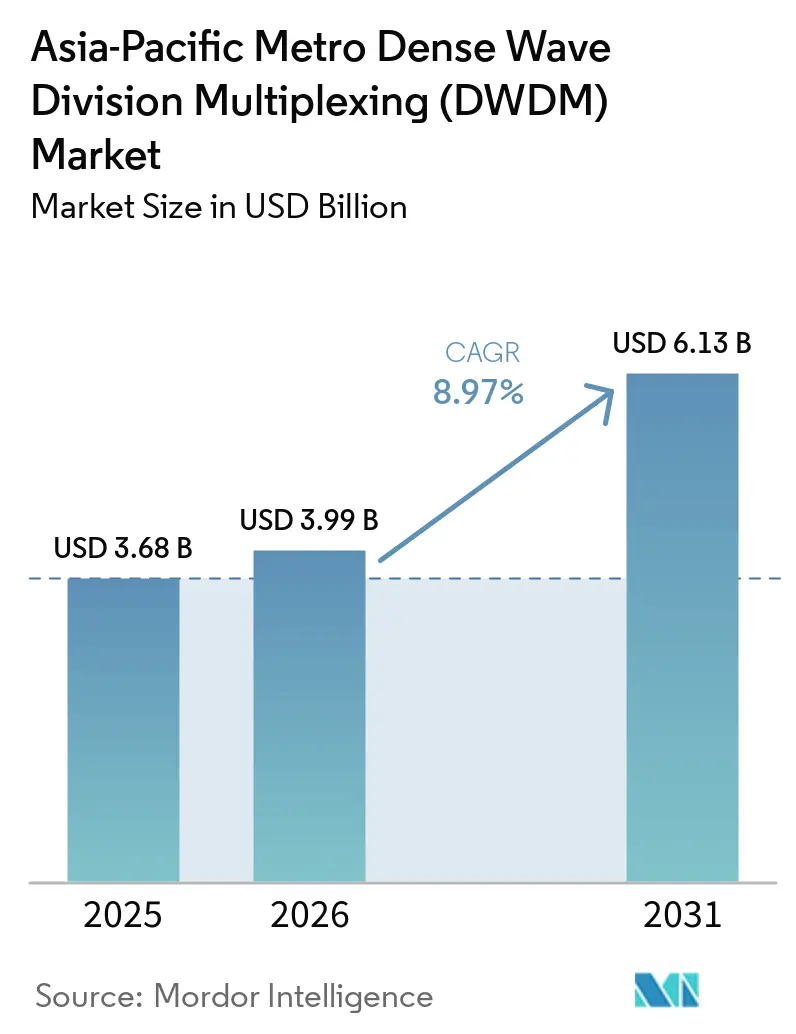
| Taille du marché de l'année de base (2025) | 3.68 Milliards de dollars |
| Taille du Marché (2026) | 3.99 Milliards de dollars |
| Taille du Marché (2031) | 6.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.97 % |
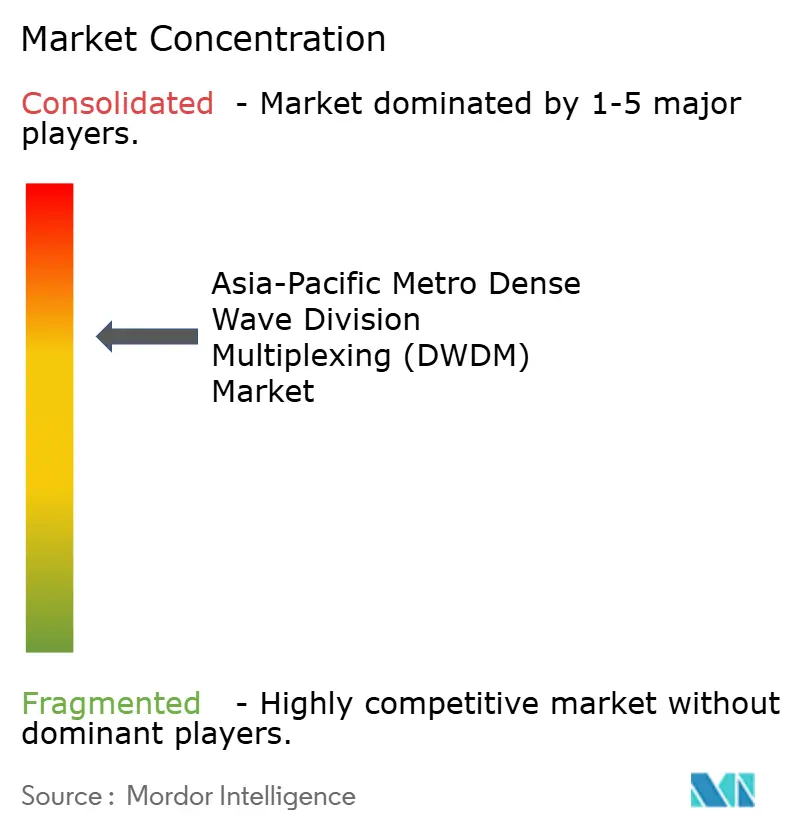
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique par Mordor Intelligence
La taille du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique devrait augmenter de 3,68 milliards USD en 2025 à 3,99 milliards USD en 2026 et atteindre 6,13 milliards USD d'ici 2031, avec un CAGR de 8,97 % sur la période 2026-2031. La demande est centrée sur les réseaux métropolitains qui doivent transporter davantage de trafic pour la 5G, le cloud, la vidéo et l'intelligence artificielle. Les opérateurs de réseau ajoutent de la capacité optique cohérente tout en réduisant le délai entre les mises à niveau du réseau. Les programmes de fibre soutenus par les gouvernements élargissent également la base de clients potentiels au-delà des opérateurs mobiles établis. Les fournisseurs répondent avec des systèmes à plus haute capacité, des architectures de réseau ouvertes et des logiciels capables de gérer des couches optiques complexes. Les décisions d'approvisionnement tiennent de plus en plus compte de la capacité, de la consommation d'énergie, de l'interopérabilité et de l'exposition aux chaînes d'approvisionnement de composants concentrées.
Principaux enseignements du rapport
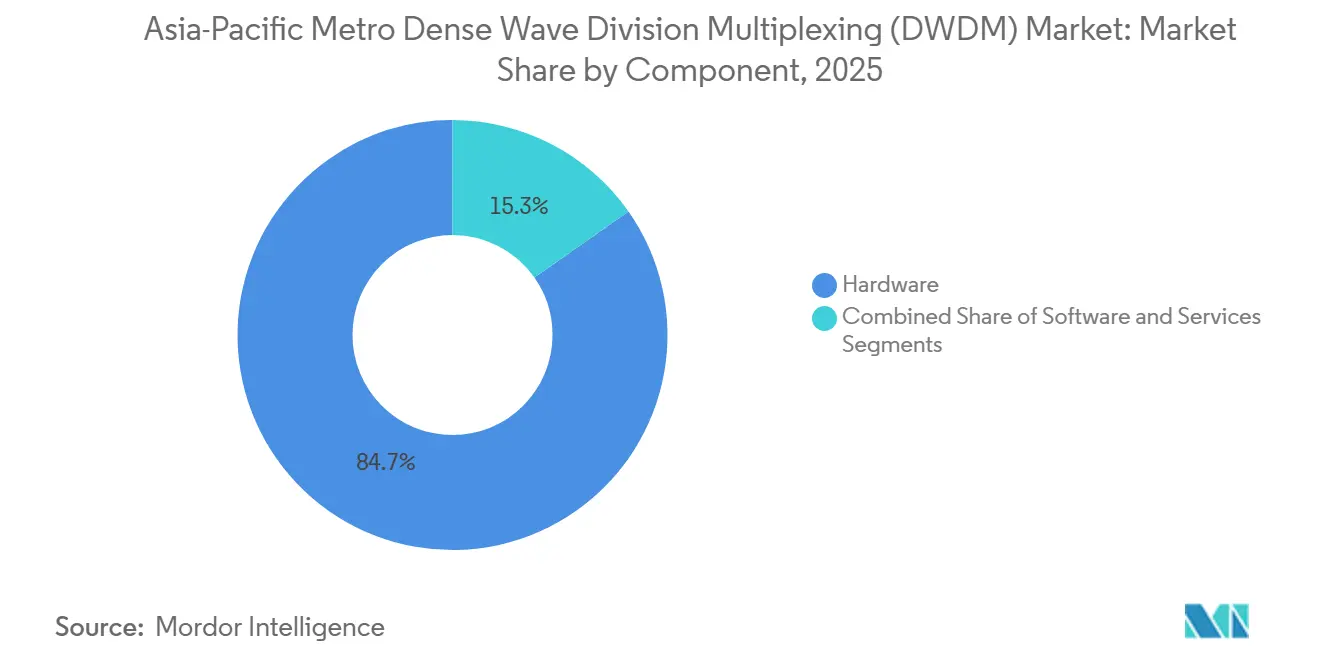
- Par composant, le matériel représentait 84,73 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique en 2025, tandis que le logiciel devrait se développer à un CAGR de 12,63 % jusqu'en 2031.
- Par capacité de transmission, le segment 400 Gbps représentait 32,14 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique en 2025, tandis que les solutions supérieures à 400 Gbps devraient se développer à un CAGR de 13,32 % jusqu'en 2031.
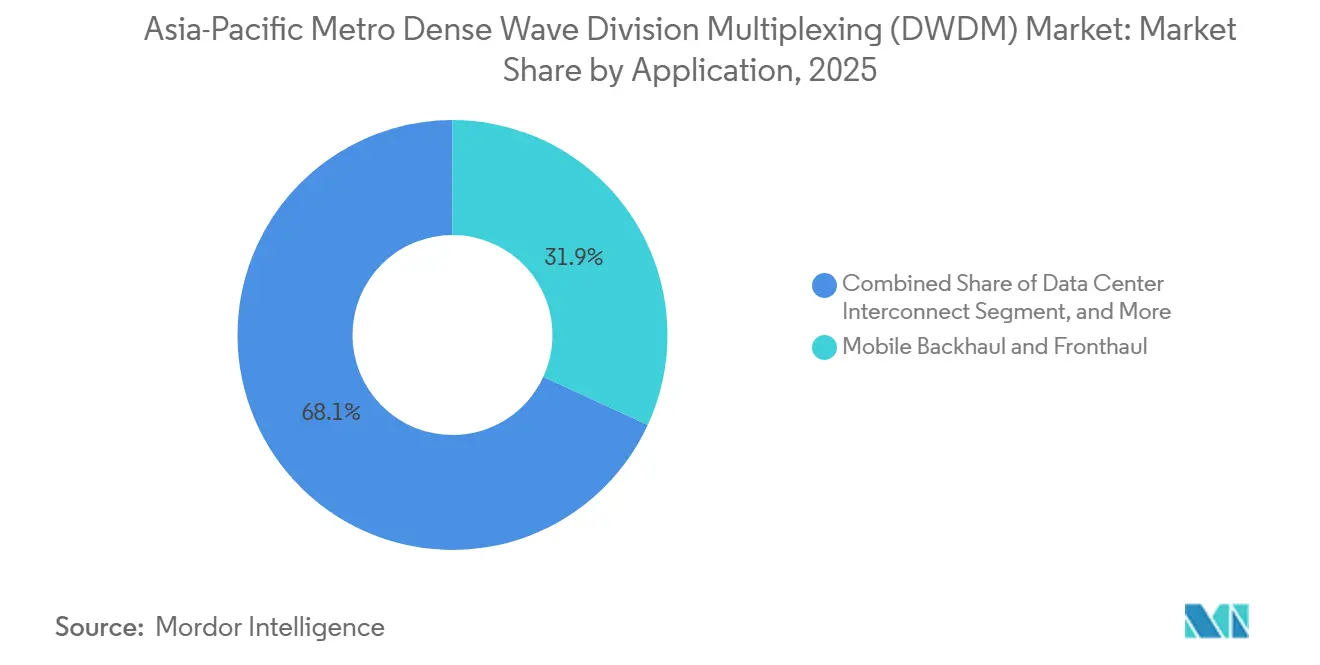
- Par application, le backhaul et fronthaul mobiles représentaient 31,87 % du marché DWDM métro Asie-Pacifique en 2025, tandis que l'interconnexion de centres de données devrait se développer à un CAGR de 12,53 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de communication représentaient 61,73 % du marché DWDM métro Asie-Pacifique en 2025, tandis que les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 12,67 % jusqu'en 2031.
- Par pays, la Chine représentait 42,87 % du marché DWDM métro Asie-Pacifique en 2025, tandis que l'Inde devrait se développer à un CAGR de 12,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des mises à niveau du backhaul et fronthaul métro 5G | +3.5% | Chine, Inde, Japon, Corée du Sud, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Expansion de l'interconnexion des centres de données hyperscale | +2.8% | Chine, Inde, Singapour, Australie et Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Hausse du trafic cloud, vidéo, IA et Internet | +2.2% | Mondial | Moyen terme (2-4 ans) |
| Investissement public dans les infrastructures de fibre et numériques | +1.5% | Inde, Chine, Indonésie, Philippines, Vietnam | Moyen terme (2-4 ans) |
| Remplacement des réseaux 100G hérités par des systèmes cohérents 400G et 800G | +1.0% | Chine, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des architectures de réseau optique ouvertes et désagrégées | +0.7% | Japon, Corée du Sud, Inde, Australie et Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des mises à niveau du backhaul et fronthaul métro 5G
Le marché DWDM métro Asie-Pacifique bénéficie de la densification 5G, car chaque nouveau site radio accroît les besoins en transport. Les sites Massive MIMO nécessitent une bande passante fronthaul ou midhaul soutenue qui dépasse les exigences des sites LTE hérités. Le transport basé sur OTN reste adapté aux applications nécessitant une latence prévisible et une isolation des services. Les conceptions hybrides placent désormais l'IPoDWDM dans le cœur IP tout en maintenant l'OTN dans les réseaux fronthaul sensibles à la latence. China Mobile a dépensé 18,4 milliards USD dans le transport en 2025 et a mis à niveau 580 000 stations de base dans les villes de rang 2 et rang 3 avec un backhaul cohérent à 100 Gbps. NTT Docomo a achevé un déploiement national à 100 Gbps en mars 2025 et a poursuivi les essais d'optiques ZR+ à 800 Gbps pour les services de réalité étendue.
Expansion de l'interconnexion des centres de données hyperscale
Le marché DWDM métro Asie-Pacifique gagne en dynamisme grâce aux liaisons de centres de données reliant de grands clusters informatiques. Les charges de travail d'entraînement et d'inférence de l'IA nécessitent de la capacité entre les campus, les régions cloud et les stations d'atterrissage. Vodafone Idea a déployé Ciena WaveLogic 6 Extreme sur son réseau DCI maillé en Inde en mars 2026.[1] Le déploiement a atteint 1,6 Tb/s par longueur d'onde sans nouvelle construction de fibre. Ce résultat a montré comment des optiques à baud plus élevé peuvent augmenter la capacité disponible sur des routes établies. Il a également renforcé l'argumentaire commercial en faveur des mises à niveau là où la construction de nouveaux câbles prendrait plus de temps ou coûterait davantage.
Hausse du trafic cloud, vidéo, IA et Internet
Le marché DWDM métro Asie-Pacifique s'adapte à un trafic plus variable que le trafic d'entreprise conventionnel. L'IA générative et l'entraînement multimodal peuvent créer des pics de données entre les emplacements informatiques, de stockage et réseau. De tels schémas exercent une pression sur les anneaux métro conçus sur l'hypothèse d'un trafic stable. China Mobile a activé un système commercial de fibre optique à trois bandes S+C+L à Qingdao en 2025. Le déploiement a montré que les opérateurs peuvent extraire davantage de capacité des corridors de fibre existants grâce à la transmission multibande.
Investissement public dans les infrastructures de fibre et numériques
Le marché DWDM métro Asie-Pacifique bénéficie également du soutien de programmes publics axés sur la couverture en fibre et la capacité informatique nationale. L'initiative chinoise des Six Réseaux couvre les réseaux de communications de nouvelle génération et les réseaux de puissance de calcul jusqu'en 2030. Le programme maintient le transport optique pertinent pour la planification des infrastructures plus larges. Le Vietnam nécessite 110 milliards USD d'investissements en infrastructures numériques entre 2026 et 2030.[2] Les projets de fibre à accès ouvert peuvent créer une capacité de backbone en gros que les fournisseurs privés peuvent utiliser. Cela élargit la demande au-delà du groupe habituel d'acheteurs d'opérateurs nationaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés de déploiement et d'intégration | -1.5% | Asie du Sud-Est, Inde, reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et exigences de certification fragmentées | -1.2% | Mondial, notamment les chaînes d'approvisionnement liées à la Chine | Moyen terme (2-4 ans) |
| Dépendance aux DSP cohérents spécialisés et aux composants photoniques | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Licences d'importation nationales et exigences de contenu local | -0.5% | Inde, Indonésie, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés de déploiement et d'intégration
Le marché DWDM métro Asie-Pacifique est confronté à un obstacle de coût, car les opérateurs disposent de revenus limités par utilisateur et de multiples priorités réseau. Les déploiements nécessitent des systèmes de ligne cohérents, des nœuds ROADM, des amplificateurs, des transpondeurs et des logiciels de gestion. La fibérisation de l'Inde a atteint 38 % par rapport à un objectif de 75 %. Combler cet écart nécessite entre 1 500 et 2 500 milliards INR (17,9 à 29,8 milliards USD) et entre en concurrence avec les investissements radio 5G. Les réseaux multi-fournisseurs peuvent également engendrer des coûts de test, de certification et d'exploitation supplémentaires. Les cadres ITU-T et Open ROADM MSA aident à établir des bases d'interopérabilité, mais ils ne suppriment pas le coût de gestion de plateformes optiques distinctes.
Contrôles à l'exportation et exigences de certification fragmentées
Le marché DWDM métro Asie-Pacifique reste exposé aux perturbations d'approvisionnement impliquant le phosphure d'indium et les composants optiques cohérents. La Chine a introduit des contrôles de licences d'exportation sur le phosphure d'indium en février 2025. Ces contrôles ont affecté un matériau utilisé dans les chaînes d'approvisionnement des émetteurs-récepteurs cohérents. Les différentes exigences de certification en Chine, au Japon, en Corée du Sud et en Inde peuvent allonger davantage les cycles d'approvisionnement. La question est significative pour les émetteurs-récepteurs standardisés utilisés dans les déploiements de backhaul et fronthaul mobiles à haut volume. Les opérateurs peuvent répondre en qualifiant davantage de fournisseurs, bien que cette approche puisse ajouter des travaux d'intégration supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel est en tête tandis que l'adoption des logiciels s'étend
Le matériel représentait 84,73 % de la part du marché DWDM métro Asie-Pacifique en 2025, reflétant la valeur des systèmes de ligne cohérents, des ROADM, des amplificateurs et des transpondeurs. Ces actifs définissent les limites de performance d'un déploiement optique et restent au cœur de la sélection des fournisseurs. Les dépenses en matériel sont élevées car les systèmes sont installés sur plusieurs sites réseau et doivent supporter de longues durées de vie opérationnelle. Les fournisseurs font progresser les optiques cohérentes pour augmenter la capacité sur les routes de fibre existantes. Huawei a introduit une solution métro 2T par longueur d'onde unique sur la plateforme OSN 9800 en mars 2026. La plateforme prend en charge les opérations à 800G, 1,2T, 1,6T et 2T par longueur d'onde.[3]
Le logiciel devrait se développer à un CAGR de 12,63 % de 2026 à 2031, le taux le plus rapide parmi les groupes de composants. Les opérateurs passent de systèmes de gestion d'éléments isolés à des contrôleurs qui gèrent la capacité optique sur des réseaux plus larges. KDDI a lancé un déploiement à grande échelle de routeurs backbone distribués désagrégés basés sur des clusters en juin 2026.[4] Le système combinait le logiciel DriveNets avec le matériel UfiSpace, réduisant les coûts de déploiement de 50 % par rapport aux routeurs conventionnels à châssis. Le contrôle basé sur les logiciels peut améliorer la façon dont les opérateurs introduisent de nouveaux services et exploitent des équipements multi-fournisseurs. Les services restent pertinents car de nombreux opérateurs ont besoin d'un soutien externe pour la conception et la gestion des réseaux. Le secteur DWDM métro Asie-Pacifique continue donc de combiner des achats d'équipements importants avec un besoin croissant de logiciels et de services spécialisés.


Par capacité de transmission : le segment 400 Gbps reste central tandis que les débits plus élevés progressent
Le segment 400 Gbps représentait 32,14 % du marché DWDM métro Asie-Pacifique en 2025. Il est devenu la norme métro centrale à mesure que les opérateurs remplaçaient les anciens systèmes à grille 100G en Chine, au Japon et en Corée du Sud. Son équilibre entre capacité, coût et disponibilité au déploiement a soutenu une adoption large. L'accord d'implémentation OIF 400ZR a établi une interface enfichable cohérente pour les liaisons métro jusqu'à 80 km. OpenZR+ a ensuite offert plus de flexibilité pour les besoins de transport régional. Ces approches permettent l'intégration des optiques cohérentes dans les routeurs et peuvent réduire le nombre de couches réseau.
La capacité supérieure à 400 Gbps devrait croître à un CAGR de 13,32 % jusqu'en 2031. La demande provient des exigences d'interconnexion des centres de données et de la disponibilité des modules enfichables cohérents 800G. La solution 2T de Huawei a représenté une étape supplémentaire dans la transmission métro à haute capacité en 2026. Le système offre un support multi-débit et répond aux routes avec un trafic IA et cloud croissant. ZTE et China Telecom ont réalisé un essai WDM étendu en bande C+L de 80×800 Gbps sur un réseau en service en mars 2025. L'essai a soutenu l'argument en faveur de l'amélioration de l'utilisation de la fibre en utilisant un spectre plus large plutôt qu'en installant de nouveaux câbles. Les systèmes jusqu'à 100 Gbps et 200 Gbps servent encore les sites métro périphériques et d'agrégation avec des volumes de trafic plus faibles.
Par application : le transport mobile est en tête tandis que les liaisons de centres de données s'accélèrent
Le backhaul et fronthaul mobiles représentaient 31,87 % du chiffre d'affaires du marché DWDM métro Asie-Pacifique en 2025. Les opérateurs mobiles ont besoin d'un transport optique capable de gérer un trafic 5G plus dense tout en respectant des exigences de synchronisation strictes. Les déploiements 5G-Advanced de China Unicom couvraient plus de 330 villes en 2026. L'opérateur a également orienté plus de 35 % de ses dépenses d'investissement 2026 vers la puissance de calcul, les essais de fibre optique 10 gigabits pré-commerciaux et les programmes 5G-Advanced. Le DWDM métro cohérent est bien adapté au fronthaul car les applications eCPRI peuvent nécessiter une latence unidirectionnelle aussi faible que 100 µs. Ce besoin rend le transport optique déterministe important là où les sites mobiles sont étroitement coordonnés.
L'interconnexion des centres de données devrait progresser à un CAGR de 12,53 % jusqu'en 2031. Lightstorm a augmenté la capacité du câble Japan-Guam-Australia de 100 Gbps à 400 Gbps en mars 2026 en utilisant les optiques cohérentes Ciena WaveLogic. La mise à niveau a soutenu la connectivité cloud et IA entre les emplacements de centres de données japonais et australiens. Des mises à niveau plus rapides peuvent modifier le calendrier des investissements optiques car les routes existantes peuvent être étendues avant que de nouvelles constructions ne soient achevées. Le modèle de câble ouvert du Telecom Infra Project sépare également les équipements sous-marins et terrestres dans les constructions de câbles concernées. Cet arrangement peut réduire la dépendance à un seul fournisseur pour les futures mises à niveau d'interconnexion de centres de données.
Par utilisateur final : les fournisseurs de services de communication sont en tête tandis que les fournisseurs cloud gagnent en influence
Les fournisseurs de services de communication représentaient 61,73 % du chiffre d'affaires du marché DWDM métro Asie-Pacifique en 2025. Ils exploitent les larges empreintes métro qui relient les sites mobiles, les emplacements d'entreprises, les régions cloud et les réseaux longue distance. China Mobile, China Telecom et China Unicom ont orienté une plus grande part de leurs dépenses d'investissement vers les infrastructures informatiques IA en 2025. Cela a déplacé les achats vers les optiques métro cohérentes pour les interconnexions de centres de données plutôt que uniquement pour l'expansion de l'accès. Les opérateurs sud-coréens ont également testé des applications d'appels holographiques nécessitant 1 Gbps par utilisateur. De tels services peuvent maintenir le besoin de transport optique à haute capacité tout au long de la période de prévision.
Les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 12,67 % de 2026 à 2031. Leurs exigences influencent de plus en plus l'endroit où la capacité métro est ajoutée et la façon dont elle est configurée. NEC a signé le contrat de fourniture pour le système de câble sous-marin à fibre optique I-2SEA en juillet 2026. Le câble reliera les clusters de centres de données d'Hyderabad et de Chennai à Singapour et Kuala Lumpur, avec des opérations prévues pour 2029. Les règles de souveraineté des données et de résidence locale des données encouragent les fournisseurs à développer des installations locales au Japon, en Inde, en Indonésie et en Australie. Les clients gouvernementaux et du secteur public ont également une plus grande pertinence stratégique à mesure qu'émergent des programmes souverains de centres de données IA.
Analyse géographique
La Chine représentait 42,87 % de la part du marché DWDM métro Asie-Pacifique en 2025. Sa position reflète d'importants programmes d'infrastructure, des investissements coordonnés et un groupe profond de fournisseurs d'équipements nationaux. L'initiative des Six Réseaux soutient les investissements dans les réseaux de communication et de calcul jusqu'en 2030. China Mobile a activé un système commercial de fibre optique à trois bandes S+C+L à Qingdao en 2025. Cette approche a augmenté la capacité dans les corridors de fibre existants en utilisant le spectre multibande. China Unicom a réduit ses dépenses d'investissement globales à 50 milliards CNY (7,2 milliards USD) en 2026. Elle a néanmoins maintenu le financement pour la puissance de calcul, les essais de fibre optique 10 gigabits et les déploiements 5G-Advanced dans plus de 330 villes.
Le Japon, la Corée du Sud, l'Australie et la Nouvelle-Zélande représentent un groupe mature avec une recherche optique avancée et des exigences d'entreprise exigeantes. NTT a démontré une transmission de 160 Tbps sur plus de 1 000 km en utilisant une plage de longueurs d'onde en bande X et un signal de 27 THz en août 2025. KDDI a co-dirigé la standardisation de la Recommandation Y.3335 de l'UIT-T en août 2026. La recommandation définit les exigences pour les chemins photoniques à faible latence entre plusieurs opérateurs. KT a validé 1,2 Tbps sur le corridor Séoul-Busan, tandis que SK Telecom a réalisé une preuve de concept IPoDWDM en direct sur un réseau tout-photonique. La base croissante de centres de données en Australie et les routes de fibre intercités prévues fournissent la base physique pour des services optiques métro supplémentaires.
L'Inde devrait enregistrer un CAGR de 12,46 % jusqu'en 2031, ce qui en fait le pays à la croissance la plus rapide sur le marché DWDM métro Asie-Pacifique. Nokia s'est associé à Constl pour construire un réseau de transport optique DWDM panindien qui commence à Mumbai et s'étend à l'échelle nationale. Tejas Networks a remporté un contrat PowerGrid Teleservices en octobre 2025 pour une mise à niveau DWDM à 400 Gbps utilisant la plateforme TJ1600 DWDM/OTN. La plateforme prend en charge jusqu'à 1,2 Tbps par longueur d'onde. L'Asie du Sud-Est comprend l'Indonésie, le Vietnam, les Philippines et la Malaisie dans le segment reste de l'Asie-Pacifique. Telkom Group a activé le câble Nongsa-Changi entre l'Indonésie et Singapour en juillet 2026. La liaison connecte les investissements réseau nationaux à la capacité de passerelle internationale.
Paysage concurrentiel
Le marché DWDM métro Asie-Pacifique est modérément consolidé parmi les fournisseurs de systèmes. Huawei dispose de la portée produit la plus large dans les systèmes optiques métro à haute capacité. Sa solution métro 2T sur la plateforme OSN 9800 est devenue commercialement disponible en 2026. Nokia a renforcé son portefeuille optique grâce à l'acquisition d'Infinera pour 2,3 milliards USD. Ciena est en concurrence avec sa plateforme WaveLogic 6 Extreme, qui était commercialement disponible en janvier 2025 avec 1,2 Tbit/s par longueur d'onde. Ces fournisseurs sont en concurrence au Japon, en Inde, en Corée du Sud, en Australie et dans d'autres marchés régionaux.
ZTE a réalisé un essai en réseau en service C+L pleine bande intégré à 1,6 Tbps avec Turk Telekom en mars 2026. L'essai a doublé la capacité du backbone et réduit la consommation d'énergie par Gbit de 25 %. Huawei a également décrit la simulation de performance optique basée sur l'IA et la mise en veille des ports basée sur le trafic comme des différenciateurs pour les opérations de réseau optique. Le marché DWDM métro Asie-Pacifique récompense les fournisseurs capables d'offrir une haute capacité tout en réduisant la consommation d'énergie et la complexité opérationnelle. Nokia, Ciena, Huawei et ZTE font également face à un besoin croissant de prendre en charge des interfaces ouvertes. Cette exigence peut limiter la dépendance à un seul fournisseur dans les projets publics et multi-opérateurs.
L'Inde, l'Indonésie, le Vietnam et les Philippines offrent des opportunités parmi les opérateurs de centres de données et les opérateurs de services publics avec une capacité limitée en ingénierie optique. Tejas Networks propose une technologie de longueur d'onde étrangère pour les mises à niveau en environnement existant. Ribbon Communications a déployé sa plateforme DCI modulaire Apollo 9608 sur une nouvelle liaison DWDM entre des centres de données indonésiens et singapouriens en 2026. La conformité Open ROADM MSA devient de plus en plus pertinente dans les appels d'offres soutenus par les gouvernements en Inde et en Asie du Sud-Est. PacketLight Networks et NEC ont démontré la distribution quantique de clés sur une liaison DWDM 400G en juillet 2025. Ce travail a montré une application précoce pour le transport optique sécurisé par quantique. Le secteur DWDM métro Asie-Pacifique conserve de la place pour les fournisseurs spécialisés, où l'intégration, la sécurité et le support de réseau ouvert sont des facteurs décisifs.
Leaders du secteur de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Le gouvernement australien a engagé 65 millions AUD (46,6 millions USD) sur les 135 millions AUD (96,7 millions USD) du système de câble East Micronesia, une liaison sous-marine de 2 250 km qui complète la connectivité pour tous les membres du Forum des îles du Pacifique et renforce le backbone sous-marin alimentant les réseaux DWDM métro régionaux.
- Août 2026 : KDDI, NTT, 1FINITY, NEC, Rakuten Mobile, OKI et Sumitomo Electric ont co-dirigé la standardisation internationale des directives de conception de réseau à faible latence et faible consommation d'énergie pour l'ère de l'IA dans le cadre de la Recommandation Y.3335 de l'UIT-T, ratifiée en août 2026, qui définit les exigences techniques pour la construction de chemins photoniques à faible latence entre plusieurs opérateurs.
- Août 2026 : FiberHome Telecommunication Technologies Co., Ltd. a signé un contrat avec Globe Telecom pour la phase II du projet de câble sous-marin optique Globe aux Philippines, faisant avancer la mise en œuvre d'un système de connectivité nationale à plus haute bande passante et à plus faible latence.
- Juillet 2026 : NEC a signé le contrat de fourniture pour le système de câble sous-marin à fibre optique I-2SEA, une liaison de 3 600 km reliant les clusters de centres de données IA d'Hyderabad et de Chennai à Singapour et Kuala Lumpur, avec des opérations prévues pour 2029.


Périmètre du rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique
Le chiffre d'affaires du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique est généré par la vente de matériel DWDM, de licences et d'abonnements logiciels, ainsi que par les services associés de déploiement, d'intégration, de gestion de réseau, de maintenance et de support fournis aux fournisseurs de services de communication, aux fournisseurs de cloud et de centres de données, aux entreprises, aux organisations gouvernementales et aux autres utilisateurs finaux.
Le rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro Asie-Pacifique est segmenté par composant (matériel, logiciel et services), capacité de transmission (jusqu'à 100 Gbps, 200 Gbps, 400 Gbps et supérieur à 400 Gbps), application (interconnexion de centres de données, backhaul et fronthaul mobiles, agrégation de réseau haut débit et d'accès, et autres applications), utilisateur final (fournisseurs de services de communication, fournisseurs de cloud et de centres de données, entreprises, et gouvernement et secteur public), et pays (Chine, Japon, Corée du Sud, Inde, Australie et Nouvelle-Zélande, et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Jusqu'à 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Supérieur à 400 Gbps |
| Interconnexion de centres de données |
| Backhaul et fronthaul mobiles |
| Agrégation de réseau haut débit et d'accès |
| Autres applications |
| Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données |
| Entreprises |
| Gouvernement et secteur public |
| Chine |
| Japon |
| Corée du Sud |
| Inde |
| Australie et Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par capacité de transmission | Jusqu'à 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Supérieur à 400 Gbps | |
| Par application | Interconnexion de centres de données |
| Backhaul et fronthaul mobiles | |
| Agrégation de réseau haut débit et d'accès | |
| Autres applications | |
| Par utilisateur final | Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données | |
| Entreprises | |
| Gouvernement et secteur public | |
| Par pays | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché DWDM métro Asie-Pacifique ?
Le marché DWDM métro Asie-Pacifique était évalué à 3,68 milliards USD en 2025 et devrait atteindre 6,13 milliards USD d'ici 2031 à un CAGR de 8,97 %.
Qu'est-ce qui stimule la demande de systèmes DWDM métro en Asie-Pacifique ?
La densification 5G, les besoins d'interconnexion des centres de données, le trafic IA et les investissements publics dans la fibre augmentent la demande de transport optique à haute capacité.
Quel composant est en tête des dépenses DWDM métro en Asie-Pacifique ?
Le matériel était en tête du chiffre d'affaires avec une part de 84,73 % en 2025 car les systèmes de ligne cohérents, les ROADM, les amplificateurs et les transpondeurs nécessitent des investissements substantiels.
Quelle capacité de transmission se développe le plus rapidement ?
Les solutions supérieures à 400 Gbps devraient se développer à un CAGR de 13,32 % jusqu'en 2031 à mesure que les exigences des centres de données et du cloud augmentent.
Quel pays devrait se développer le plus rapidement jusqu'en 2031 ?
L'Inde devrait se développer à un CAGR de 12,46 %, soutenue par les investissements dans les corridors de centres de données et les déploiements de transport optique à l'échelle nationale.
Quelle est la concentration de la base de fournisseurs DWDM métro Asie-Pacifique ?
La base de fournisseurs est modérément consolidée, avec des acteurs mondiaux établis et des challengers régionaux en concurrence sur les principaux marchés nationaux et les zones de déploiement émergentes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

