
Tamanho e Participação do Mercado de Metro Dense Wave Division Multiplexing (DWDM)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
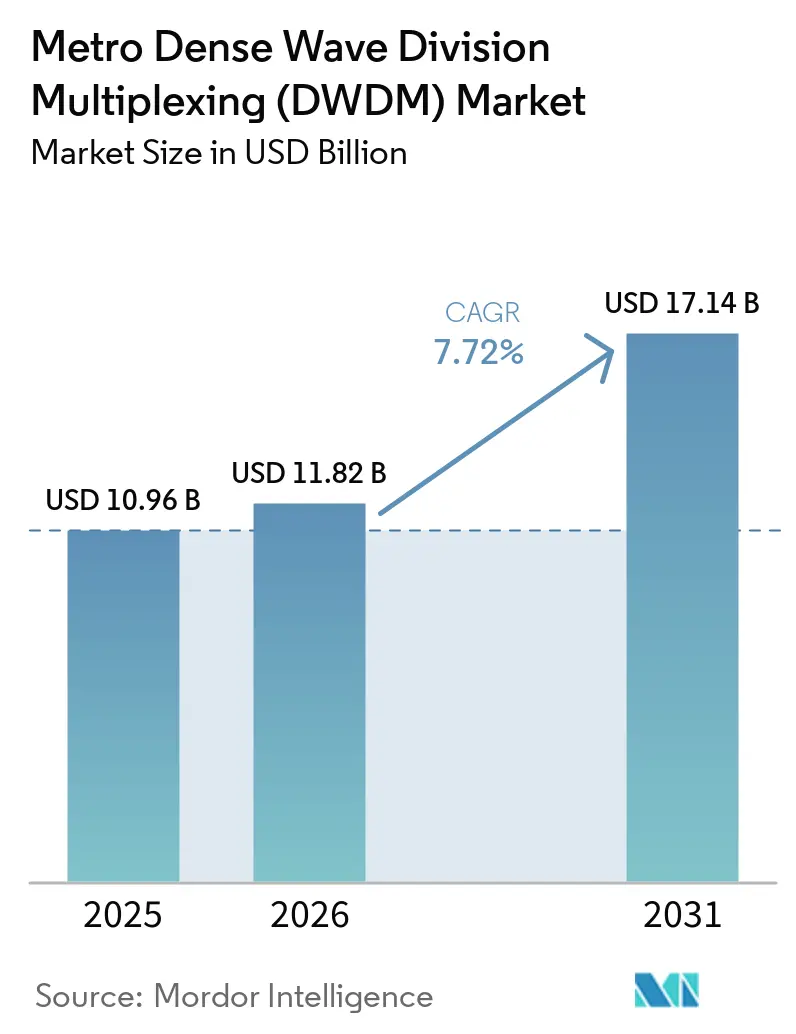
| Tamanho do Mercado (2026) | 11.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Metro Dense Wave Division Multiplexing (DWDM) por Mordor Intelligence
O tamanho do Mercado de Metro Dense Wave Division Multiplexing (DWDM) deve crescer de 10,96 bilhões de USD em 2025 para 11,82 bilhões de USD em 2026, e está previsto para atingir 17,14 bilhões de USD até 2031, a um CAGR de 7,72% no período de 2026 a 2031. O investimento em computação de IA está aumentando a necessidade de links de alta capacidade entre data centers no mercado de Metro DWDM. As cargas de trabalho de IA distribuídas estão tornando as conexões de baixa latência entre instalações próximas mais importantes. A transição de sistemas 10G para arquiteturas coerentes de 400G e 800G também está apoiando as substituições de equipamentos. A implantação de transporte 5G está adicionando demanda por maior capacidade nas redes metropolitanas. Ao mesmo tempo, as ópticas plugáveis e os projetos desagregados estão mudando as escolhas de aquisição e pressionando os preços dos sistemas integrados.
Principais Conclusões do Relatório
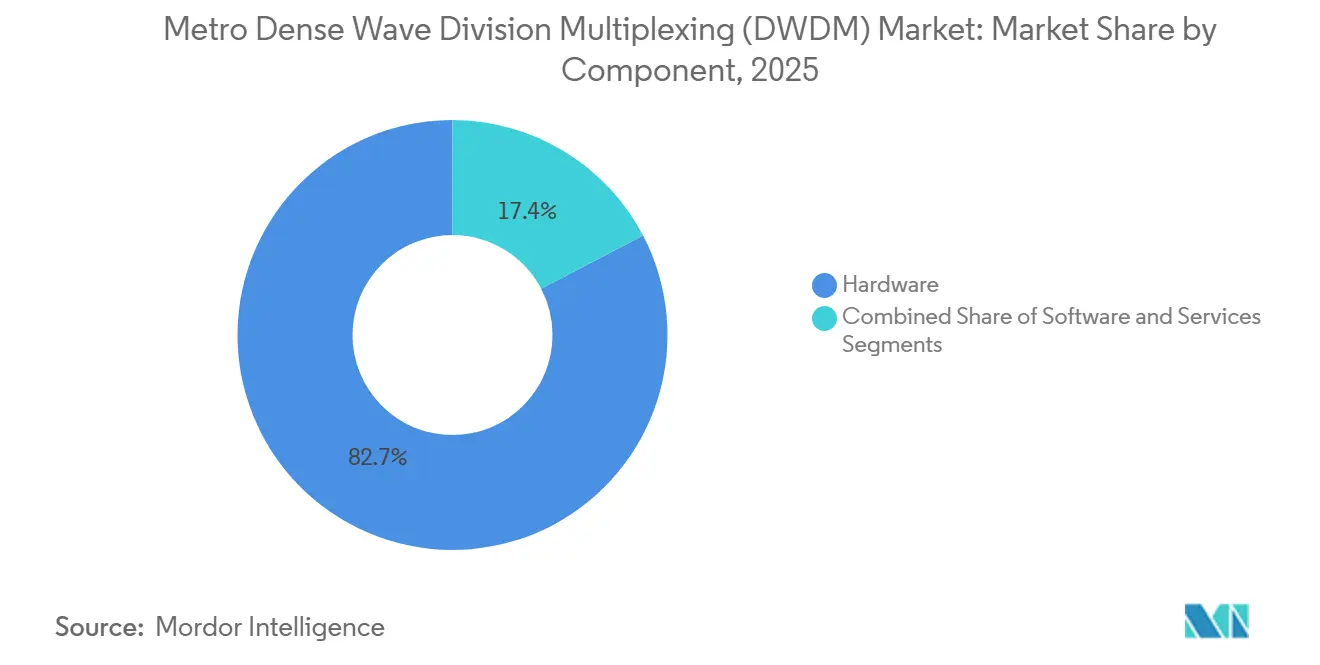
- Por componente, o hardware representou 82,65% do Mercado de Metro Dense Wave Division Multiplexing (DWDM) em 2025, enquanto o software deve expandir a um CAGR de 11,53% até 2031.
- Por capacidade de transmissão, 400 Gbps representou 31,85% do mercado de metro dense wave division multiplexing (DWDM) em 2025, enquanto as soluções acima de 400 Gbps devem registrar um CAGR de 12,43% até 2031.
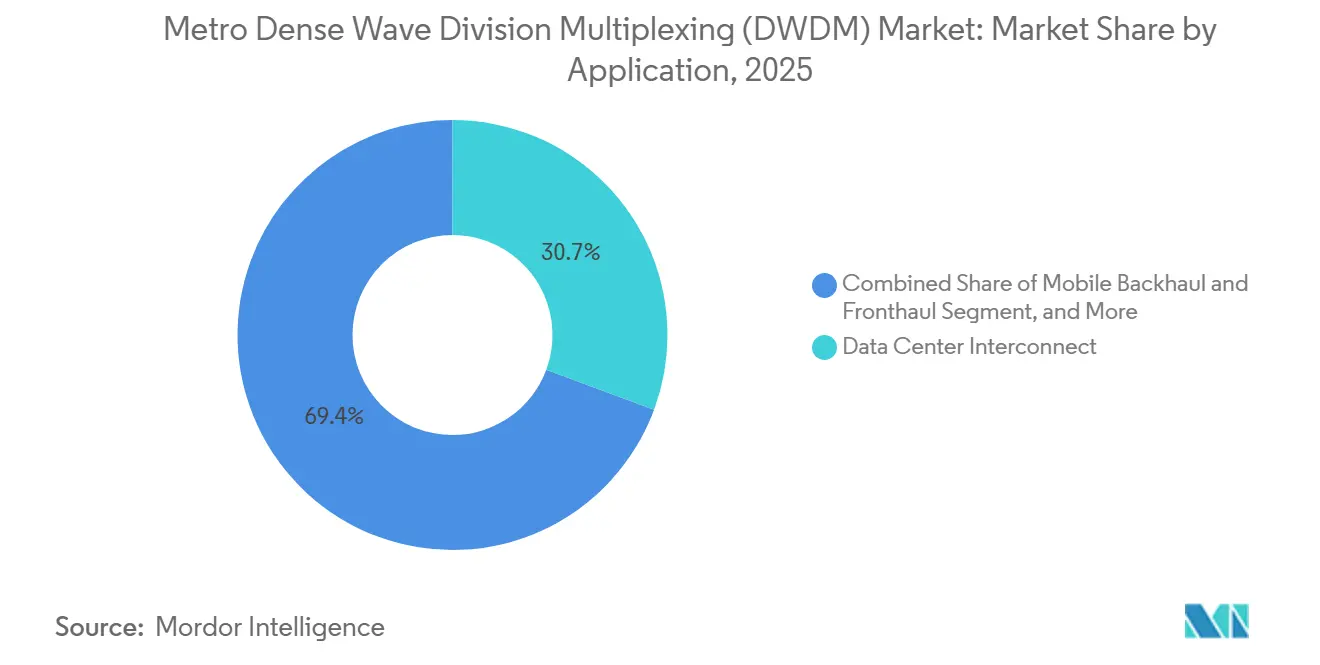
- Por aplicação, a interconexão de data centers representou 30,65% do mercado de metro dense wave division multiplexing (DWDM) em 2025 e deve avançar a um CAGR de 11,17% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 55,85% do mercado de Metro DWDM em 2025, enquanto os provedores de nuvem e data centers devem expandir a um CAGR de 11,29% até 2031.
- Por geografia, a América do Norte detinha 35,11% do mercado de Metro DWDM em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 8,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Metro Dense Wave Division Multiplexing (DWDM)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Interconexão de Data Centers Hiperescala e de IA | +2.5% | Global, pico na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade de xHaul 5G e Borda Móvel | +1.5% | Núcleo da Ásia-Pacífico, com extensão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Migração para Ópticas Coerentes de 400G, 800G e 1,6T | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Escassez de Fibra e Escalonamento de Capacidade em Rotas Existentes | +0.7% | América do Norte, Europa, Ásia-Pacífico urbana densa | Médio prazo (2 a 4 anos) |
| IP sobre DWDM e Plugáveis Coerentes Embarcados em Roteadores | +0.5% | Global, liderado por hiperescalas da América do Norte | Curto prazo (≤ 2 anos) |
| Sustentabilidade na Borda Metro e Redução de Potência por Bit | +0.3% | Europa, global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Interconexão de Data Centers Hiperescala e de IA
O treinamento distribuído de IA está mudando o papel do mercado de Metro DWDM, de agregação de operadoras para interconexão de computação. As hiperescalas estão distribuindo a capacidade de computação por vários locais porque instalações individuais enfrentam restrições de energia e espaço. Essa abordagem requer comprimentos de onda de baixa latência e alta capacidade entre instalações que podem estar a 5 a 80 km de distância. A Meta adotou módulos 800ZR+ em uma configuração de IP sobre DWDM para clusters de GPU geograficamente distribuídos. A implantação demonstra que os clusters de computação distribuída requerem capacidade em locais metropolitanos. Os volumes de demanda estão aumentando, mas a fibra escura permanece uma alternativa para as hiperescalas e pode limitar as margens de serviço de comprimento de onda no mercado de Metro DWDM.
Expansão de Capacidade de xHaul 5G e Borda Móvel
A densificação do 5G aumenta os requisitos de transporte porque as redes precisam de mais sites de células, menor latência de fronthaul e maior capacidade em cada site. O mercado de Metro DWDM se beneficia onde as operadoras móveis combinam fronthaul, midhaul e backhaul em redes de transporte compartilhadas. As especificações do Grupo de Trabalho 9 da O-RAN Alliance definem o transporte xHaul aberto nessas funções de rede.[1] A China havia implantado 4,76 milhões de estações base 5G até o final de 2025, criando uma grande base para atualizações contínuas de midhaul nas principais cidades. A agregação de unidades distribuídas está concentrando mais capacidade em menos nós metro. Essa configuração suporta atualizações de transporte coerente de 100G para 400G em anéis existentes, em vez de pequenas adições de portas de menor velocidade.
Migração para Ópticas Coerentes de 400G, 800G e 1,6T
O mercado de Metro DWDM está passando por um ciclo de substituição mais rápido para tecnologia coerente à medida que os requisitos de conectividade relacionados à IA aumentam. A Nokia introduziu ofertas ópticas otimizadas por aplicação que incluem interconexão de data centers IP sobre DWDM de 1,6T, transponder fino de 2,4T e opções coerentes lite de 3,2T. O portfólio utiliza 4 processadores de sinal digital e combina fosfeto de índio com fotônica de silício. Taxas de linha mais altas permitem que as operadoras adicionem capacidade em rotas de fibra estabelecidas sem construção civil equivalente nova. A Ciena também apresentou uma plataforma de silício de 2 nm para plugáveis coerentes 1600ZR e ZR+ de portadora única. Os padrões DWDM de grade flexível permanecem relevantes porque os compradores precisam de equipamentos que possam funcionar em ambientes ópticos em evolução.
Escassez de Fibra e Escalonamento de Capacidade em Rotas Existentes
O espaço limitado em dutos em corredores metropolitanos densos torna o uso mais eficiente da fibra existente importante para o mercado de Metro DWDM. Os projetos de fibra urbana enfrentam pressões de custo e prazo decorrentes de trabalhos preparatórios, licenças e coordenação de direitos de passagem.[2] Os processos de aprovação multijurisdicionais podem adicionar 6 a 12 meses a esses projetos. As implantações de banda C+L permitem que as operadoras utilizem mais espectro nos pares de fibra que já controlam. Isso reduz a necessidade de trabalhos disruptivos ao longo de rotas congestionadas. As operadoras com acesso estabelecido a dutos podem, portanto, manter uma vantagem onde novos entrantes não conseguem facilmente construir infraestrutura paralela.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração em Redes Multifornecedor Desagregadas | -1.1% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Restrições de Dutos de Fibra e Direitos de Passagem em Corredores Urbanos Densos | -0.8% | América do Norte, Europa, Ásia-Pacífico urbana densa | Longo prazo (≥ 4 anos) |
| Canibalização de Hardware de Transporte Independente por Ópticas Plugáveis | -0.6% | Global, liderado por hiperescalas da América do Norte | Curto prazo (≤ 2 anos) |
| Alta Exigência de Qualificações para Planejamento e Operações Ópticas | -0.4% | Global, mais aguda em mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração em Redes Multifornecedor Desagregadas
As redes ópticas desagregadas separam o sistema de linha óptica da camada de transponder, permitindo que as operadoras adquiram camadas de diferentes fornecedores. Essa flexibilidade também aumenta o trabalho de integração e pode retardar as implantações no mercado de Metro DWDM. O desempenho óptico deve ser qualificado quando comprimentos de onda de um fornecedor operam no sistema de linha de outro fornecedor. Um artigo da Optica sobre IPoDWDM multifornecedor avaliou o desempenho e a validação do plano de controle nesses ambientes.[3] O modelo OpenROADM fornece uma estrutura para interoperabilidade, mas os controladores podem precisar gerenciar várias versões de modelo. Operadoras menores podem enfrentar maiores encargos de software e operacionais devido à capacidade limitada para testes e integração.
Restrições de Dutos de Fibra e Direitos de Passagem em Corredores Urbanos Densos
Os limites físicos na capacidade de dutos urbanos restringem onde novas fibras podem ser adicionadas para o mercado de Metro DWDM. As rotas de alto tráfego frequentemente contêm infraestrutura elétrica, de gás e de fibra envelhecida que já compartilha dutos. Pesquisas sobre implantações em áreas urbanas densas identificaram a localização precisa de redes subterrâneas como um desafio persistente de instalação.[4] Levantamentos com radar de penetração no solo podem ajudar, mas não resolvem todos os problemas antes do início da construção. A NTT declarou que as licenças de trabalho em áreas de utilidade urbana japonesas podem ser restritas ao horário da meia-noite. As adições de capacidade nos corredores mais valiosos dependerão, portanto, mais fortemente de atualizações coerentes sobre pares de fibra existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Automação de Software Reformula uma Pilha de Receitas Dominada por Hardware
O hardware representou 82,65% da receita em 2025, tornando-o a principal categoria de componentes. Essa posição refletiu o extenso investimento das operadoras em placas de linha coerentes, muxponders, transponders e amplificadores em linha. Esses sistemas formam a camada física para transmissão de grandes volumes de tráfego em rotas de fibra metropolitanas. As placas de linha coerentes para transmissão de 400G e 800G lideram as novas aquisições de hardware. As operadoras estão substituindo a infraestrutura mais antiga de 10G e 40G por sistemas que oferecem eficiência espectral substancialmente melhorada. A escala das redes de operadoras existentes significa que as atualizações de equipamentos continuam a criar demanda por hardware. Os serviços de instalação e gerenciamento de rede também acompanham muitas atualizações de hardware. Esses serviços ajudam as operadoras a instalar, configurar e manter a nova capacidade óptica.
O software deve registrar um CAGR de 11,53% até 2031, a maior taxa entre os componentes no mercado de Metro DWDM. As plataformas ópticas definidas por software permitem o roteamento dinâmico de comprimentos de onda em redes de transporte complexas. Elas também fornecem monitoramento automatizado de desempenho que pode identificar problemas operacionais mais rapidamente. A engenharia de tráfego centralizada oferece às equipes de rede mais controle sobre a capacidade disponível. A Ciena destacou a automação de rede de IA agêntica em seu portfólio óptico de março de 2026. As soluções focadas em aplicações da Nokia também refletem a necessidade de alinhar os sistemas ópticos com usos específicos de rede. As interfaces abertas aumentam a importância do software que pode operar em camadas de equipamentos. Como resultado, as capacidades do plano de controle podem ter mais peso nas decisões de aquisição.


Por Capacidade de Transmissão: As Faixas Acima de 400 Gbps Definem o Próximo Ciclo de Atualização do DWDM
A faixa de 400 Gbps detinha 31,85% da receita em 2025, a maior participação entre as categorias de capacidade de transmissão. Sua posição refletiu a maturidade da tecnologia coerente de 400G nos núcleos metro das operadoras e nas aplicações de interconexão de data centers. O tamanho do mercado de Metro DWDM para a faixa de 400 Gbps se beneficiou das implantações realizadas nos 3 anos anteriores. Essa tecnologia oferece um caminho de atualização comprovado para operadoras que precisam de maior capacidade em rotas estabelecidas. Os sistemas de até 100 Gbps ainda operam em anéis de acesso legados e redes empresariais de cauda longa. A categoria de 200 Gbps atende a requisitos regionais selecionados onde o perfil de demanda permanece mais restrito. O investimento está se deslocando para capacidades mais altas à medida que as cargas de tráfego aumentam. Isso deixa o 400G como uma grande base instalada e acima de 400 Gbps como o próximo foco de investimento.
As soluções acima de 400 Gbps devem registrar um CAGR de 12,43% até 2031. A categoria inclui arquiteturas de 800G e 1,6T usadas para implantações metropolitanas e de data centers de alta capacidade. Esses sistemas ajudam as operadoras a expandir a capacidade de tráfego sem adicionar a mesma quantidade de nova infraestrutura de fibra. A Ciena anunciou plugáveis coerentes de 800 Gbps em banda C e banda L com sua plataforma de silício de 2 nm. A Nokia também anunciou produtos IP sobre DWDM de 1,6T para implantações de interconexão de data centers. Os produtos de taxa mais alta estão se tornando cada vez mais relevantes à medida que a computação distribuída gera mais tráfego entre instalações. A implantação mais ampla de 800G também pressiona os preços do 400G por gigabit. Os fornecedores estão acelerando o trabalho em produtos de 800G e 1,6T para manter a liderança tecnológica.
Por Aplicação: A Interconexão de Data Centers Lidera em Participação e Taxa de Crescimento
A interconexão de data centers detinha 30,65% da receita de aplicações em 2025, conferindo-lhe a posição de liderança no mercado de Metro DWDM. Também deve avançar a um CAGR de 11,17% até 2031. Essa combinação reflete o crescente volume de tráfego trocado entre data centers. As cargas de trabalho de IA requerem links de alta capacidade dentro de sites de computação distribuída e entre instalações separadas. As operadoras precisam de sistemas de transporte que possam fornecer capacidade previsível nessas conexões. As plataformas ópticas dedicadas são relevantes onde os provedores de nuvem precisam de baixa latência e alta largura de banda. O Waveserver da Ciena e as ofertas de interconexão de data centers da Nokia atendem a esse requisito. O padrão de aquisição resultante oferece aos fornecedores uma razão clara para priorizar sistemas específicos para interconexão de data centers.
O backhaul e fronthaul móvel permanecem a segunda maior área de aplicação. Sua demanda é sustentada pela construção de xHaul 5G na Ásia-Pacífico, no Oriente Médio e na África. Essas redes transportam tráfego entre sites de rádio, locais de processamento e redes centrais. A agregação de banda larga e redes de acesso fornece outro caso de uso à medida que os provedores consolidam o tráfego de pontos de acesso distribuídos. Outras aplicações incluem redes de operadoras de múltiplos sistemas a cabo e agregação de acesso sem fio fixo. O mercado de Metro DWDM também suporta transporte empresarial entre campi e instalações de colocalização. Esses links são relevantes para organizações que precisam de interconexão privada ou acesso a capacidade de computação externa. Os contratos de interconexão de data centers podem oferecer padrões de aquisição mais visíveis do que os gastos tradicionais das operadoras.
Por Usuário Final: Provedores de Nuvem e Data Centers Aceleram enquanto os Provedores de Serviços de Comunicação Ancoram a Receita
Os provedores de serviços de comunicação representaram 55,85% da receita em 2025, a maior posição de usuário final. Sua base instalada inclui anéis ópticos metro, serviços de comprimento de onda empresarial e redes de transporte xHaul 5G. Essas operadoras permanecem os principais compradores de sistemas de transporte à medida que expandem a capacidade em rotas estabelecidas. Sua participação reflete esse extenso portfólio operacional. As aquisições das operadoras suportam a implantação de sistemas coerentes em redes regionais e metropolitanas. Os provedores também precisam de equipamentos para serviços empresariais que utilizam comprimentos de onda dedicados. Os usuários governamentais e do setor público aumentam a demanda por meio de programas que apoiam atualizações ópticas em áreas mal atendidas. Seu papel é menor, mas esses projetos podem estender a infraestrutura metro para novos locais.
Os provedores de nuvem e data centers devem expandir a um CAGR de 11,29% até 2031. A Ciena reportou receita de redes ópticas de 1,02 bilhão de USD no primeiro trimestre fiscal de 2026, um aumento de 67,9%, e identificou demanda associada ao seu portfólio de redes ópticas. As hiperescalas precisam de capacidade substancial para links entre sites de computação. As empresas também buscam serviços de comprimento de onda para conexões privadas a campi e instalações de colocalização. O acesso à computação de IA e as aplicações financeiras sensíveis à latência estão impulsionando esse interesse empresarial. Os grandes compradores institucionais influenciam as prioridades de aquisição porque suas implantações requerem capacidade substancial. Esse perfil de demanda aumenta a importância dos sistemas focados em data centers no mercado de Metro DWDM. Também oferece aos fornecedores um incentivo para adaptar plataformas em torno dos requisitos de interconexão em nuvem.
Análise Geográfica
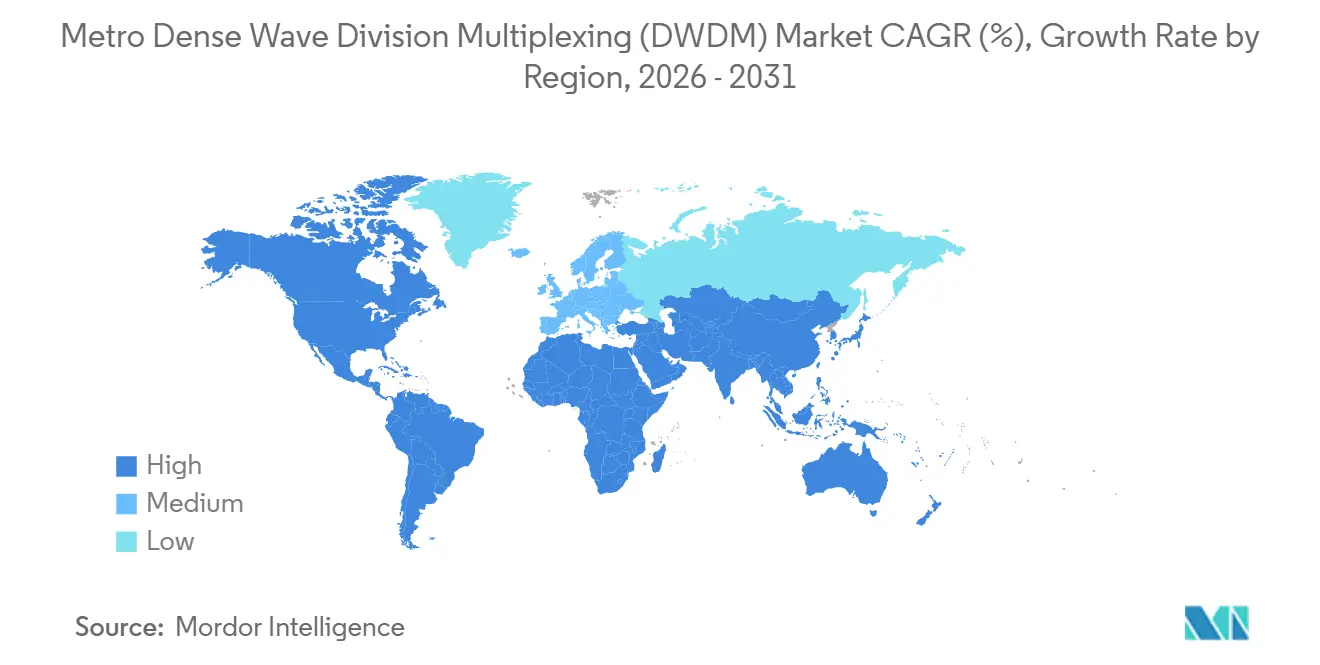
A América do Norte detinha 35,11% da participação do mercado de Metro DWDM em 2025. A região se beneficia de uma alta concentração de campi de data centers hiperescala. Os Estados Unidos são a principal fonte de demanda, com a interconexão de data centers servindo como uma aplicação importante. A Ciena entrou em 2026 com aproximadamente 5,0 bilhões de USD em carteira de pedidos e se descreveu como essencialmente esgotada, refletindo a demanda acumulada dos clientes. O Canadá adiciona investimento em interconexão doméstica relacionado a requisitos de soberania de dados. O México está se beneficiando do desenvolvimento de data centers em Querétaro, vinculado à atividade de nearshoring.
A Ásia-Pacífico deve registrar um CAGR de 8,92% até 2031, a taxa mais rápida entre as áreas geográficas. Os 4,76 milhões de estações base 5G implantadas pela China até o final de 2025 suportam atualizações ópticas de midhaul em andamento. A Índia é o país de expansão mais rápida no mercado regional de Metro DWDM. A Ciena declarou que a Vodafone Idea implantou a tecnologia WaveLogic 6 Extreme na Índia em março de 2026, suportando até 1,6 Tbps por comprimento de onda. O investimento em data centers, programas de fiberização e atualizações de capacidade de redes móveis sustentam a demanda regional.
O Japão e a Coreia do Sul continuam a precisar de capacidade para atualizações de 5G-Advanced. O Sudeste Asiático e a Austrália estão substituindo sistemas SONET e SDH legados por infraestrutura DWDM coerente. A Europa tem demanda madura em seus mercados ocidentais, enquanto a Europa Oriental está se expandindo com o apoio dos fundos de coesão da União Europeia. As obrigações de compartilhamento de infraestrutura sob o Código Europeu de Comunicações Eletrónicas são relevantes para o planejamento de rede na Europa. A Arábia Saudita e os Emirados Árabes Unidos estão adicionando capacidade metro por meio de grandes programas de infraestrutura. A África do Sul e a Nigéria lideram um mercado africano em desenvolvimento, apoiado por investimentos em aterrissagens de cabos submarinos.

Cenário Competitivo
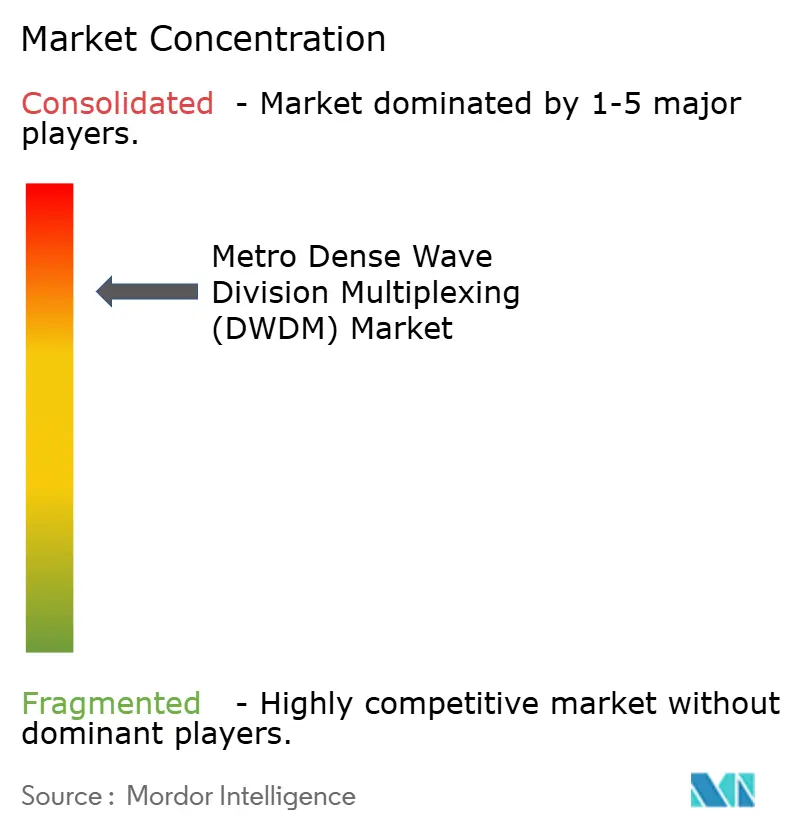
Huawei, Ciena, Nokia (incluindo Infinera) e Cisco (incluindo Acacia) detinham coletivamente mais de 80% da receita de transporte óptico dos últimos 4 trimestres até o segundo trimestre de 2026. O mercado de Metro DWDM está, portanto, consolidado entre um pequeno grupo de fornecedores líderes. A concorrência centra-se no desempenho do processador de sinal digital coerente, na compatibilidade com arquiteturas ópticas abertas e no software de automação. A Huawei entregou 2,0 Tbps de comprimentos de onda coerentes em 80 km a 0,1 W/Gbps, com base no desempenho relatado no material fornecido. Seu modelo de fabricação fotônica verticalmente integrado suporta a diferenciação em eficiência energética. A Ciena, a Nokia e a Cisco estão respondendo com produtos que combinam taxas de linha mais altas e infraestrutura óptica mais densa.
A Ciena apresentou fotônica hyper-rail em março de 2026, com configurações suportando até 128 pares de fibra em 1 rack. A Cisco introduziu sua Série Open Transport 3000 em março de 2026 como um sistema de linha aberta multi-rail. A Nokia anunciou um sistema de linha óptica multi-rail com disponibilidade comercial prevista para o segundo semestre de 2026. Esses movimentos refletem a prioridade dada ao atendimento de grandes implantações de transporte de data centers. Os fornecedores também estão usando plugáveis coerentes para atender aos requisitos de IP sobre DWDM. Suas estratégias de produto buscam reduzir o consumo de energia e o espaço em rack enquanto aumentam a capacidade de fibra.
A Smartoptics e a Ekinops competem em implantações metro empresariais e de operadoras de Nível 2 com plataformas desagregadas mais simples. Suas ofertas podem atrair compradores que buscam preços abaixo dos níveis mínimos de compra dos fornecedores maiores. Os requisitos de interoperabilidade Open 800ZR e OpenROADM moldam o design de produtos e as avaliações de fornecedores. Uma demonstração da Optica mostrou transmissão de 800G multifornecedor em 1.602 km usando várias tecnologias ópticas baseadas em padrões. Esse tipo de teste pode reduzir as preocupações de integração que favoreceram os sistemas totalmente integrados. O mercado de Metro DWDM também tem uma abertura em produtos coerentes lite para interconexão de campus de curto alcance, onde as grandes hiperescalas ainda não fizeram pedidos em volume.
Líderes do Setor de Metro Dense Wave Division Multiplexing (DWDM)
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Ekinops SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Ciena apresentou a fotônica hyper-rail na OFC 2026, oferecendo configurações de amplificadores com até 32 vezes a densidade de fibra das soluções atuais e suportando 128 pares de fibra em um único rack, com redução de até 75% no consumo de energia e 85% no espaço. A Ciena também anunciou plugáveis coerentes de 800 Gbps em banda C e banda L e uma plataforma de silício de 2 nm que permite plugáveis coerentes 1600ZR/ZR+ de portadora única.
- Março de 2026: A Cisco introduziu a Série Open Transport 3000, um sistema de linha aberta multi-rail que integra componentes ópticos em múltiplos rails de fibra em uma única placa de linha, alegando redução de 75% no consumo de energia e diminuição de 80% no espaço em rack. A Cisco também aprimorou o NCS 1014 para fornecer capacidade de 12,8T em uma placa de linha 1RU com 32 portas baseadas em OSFP suportando troncos 800ZR/ZR+, visando implantações de escalonamento horizontal para hiperescalas.
- Março de 2026: A Nokia anunciou soluções ópticas otimizadas por aplicação na OFC 2026, com novos plugáveis coerentes abrangendo 1,6T para interconexão de data centers IP sobre DWDM, 2,4T para implantações de transponder fino e 3,2T coerente lite para aplicações de campus de curto alcance, construídos sobre 4 novos processadores de sinal digital usando fosfeto de índio e fotônica de silício.
- Janeiro de 2026: A Nokia e a Constl, subsidiária do Space World Group, anunciaram uma parceria para uma implantação de rede de transporte óptico DWDM pan-Índia usando a plataforma 1830 PSS da Nokia, com início em Mumbai e expansão nacional planejada para suportar requisitos de IA, nuvem e conectividade de próxima geração.


Escopo do Relatório Global do Mercado de Metro Dense Wave Division Multiplexing (DWDM)
A receita do Mercado de Metro Dense Wavelength Division Multiplexing (DWDM) é gerada por meio da venda de hardware DWDM, licenças e assinaturas de software e serviços associados de implantação, integração, gerenciamento de rede, manutenção e suporte fornecidos a provedores de serviços de comunicação, provedores de nuvem e data centers, empresas, organizações governamentais e outros usuários finais.
O relatório do mercado de metro dense wave division multiplexing (DWDM) é segmentado por componente (hardware, software e serviços), capacidade de transmissão (até 100 Gbps, 200 Gbps, 400 Gbps e acima de 400 Gbps), aplicação (interconexão de data centers, backhaul e fronthaul móvel, agregação de banda larga e redes de acesso e outras aplicações), usuário final (provedores de serviços de comunicação, provedores de nuvem e data centers, empresas e governo e setor público) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Até 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Acima de 400 Gbps |
| Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel |
| Agregação de Banda Larga e Redes de Acesso |
| Outras Aplicações |
| Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers |
| Empresas |
| Governo e Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Capacidade de Transmissão | Até 100 Gbps | |
| 200 Gbps | ||
| 400 Gbps | ||
| Acima de 400 Gbps | ||
| Por Aplicação | Interconexão de Data Centers | |
| Backhaul e Fronthaul Móvel | ||
| Agregação de Banda Larga e Redes de Acesso | ||
| Outras Aplicações | ||
| Por Usuário Final | Provedores de Serviços de Comunicação | |
| Provedores de Nuvem e Data Centers | ||
| Empresas | ||
| Governo e Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Metro Dense Wave Division Multiplexing (DWDM)?
O tamanho do mercado de Metro DWDM é estimado em 11,82 bilhões de USD em 2026 e deve atingir 17,14 bilhões de USD até 2031 a um CAGR de 7,72%. A perspectiva reflete a demanda por transporte metropolitano de alta capacidade à medida que a computação de IA e as redes 5G aumentam o tráfego nas rotas de fibra existentes.
O que está impulsionando a demanda por sistemas metro DWDM?
A interconexão de data centers de IA, a expansão do xHaul 5G e as atualizações para tecnologias coerentes de 400G, 800G e 1,6T estão sustentando a demanda. O mercado de Metro DWDM se beneficia quando as operadoras precisam de maior capacidade, menor latência e uso mais eficiente das rotas de fibra existentes.
Qual componente está se expandindo mais rapidamente no metro DWDM?
O software deve registrar um CAGR de 11,53% até 2031 à medida que as operadoras adotam automação, monitoramento e controle óptico definido por software. No mercado de Metro DWDM, essas ferramentas suportam o roteamento dinâmico de comprimentos de onda e uma abordagem mais centralizada para a engenharia de tráfego.
Qual capacidade de transmissão deve se expandir mais rapidamente?
As soluções acima de 400 Gbps devem registrar um CAGR de 12,43% até 2031, sustentadas por implantações de 800G e 1,6T. O mercado de Metro DWDM utiliza esse equipamento onde operadoras e provedores de nuvem precisam de mais capacidade sem aumentos equivalentes na construção de nova fibra.
Qual aplicação lidera a demanda de metro DWDM?
A interconexão de data centers detinha 30,65% da receita de aplicações em 2025 e deve avançar a um CAGR de 11,17% até 2031. As cargas de trabalho de IA distribuídas estão aumentando a necessidade de conexões de alta capacidade e baixa latência entre locais de data centers.
Qual região deve se expandir mais rapidamente para o metro DWDM?
A Ásia-Pacífico deve registrar um CAGR de 8,92% até 2031, sustentada pela implantação de 5G, construção de data centers e programas de fiberização. A grande base de 5G da China e a contínua expansão da rede na Índia contribuem para essa perspectiva regional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

