
Größe und Marktanteil des asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
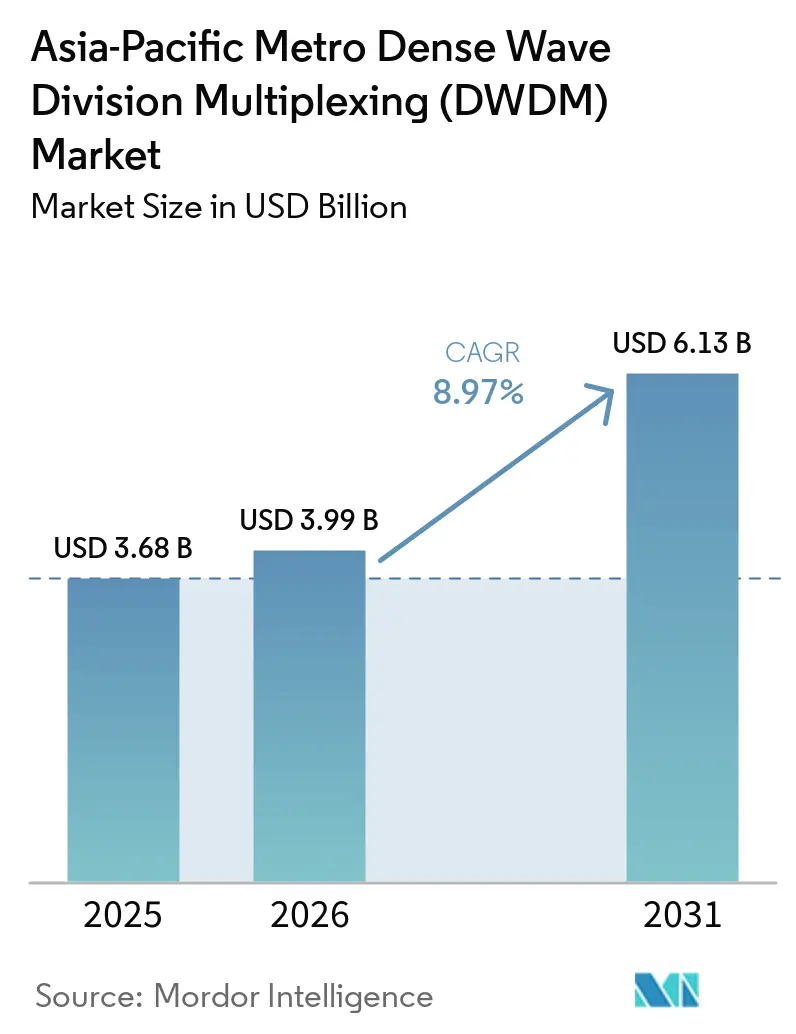
| Marktgröße im Basisjahr (2025) | 3.68 Milliarden US-Dollar |
| Marktgröße (2026) | 3.99 Milliarden US-Dollar |
| Marktgröße (2031) | 6.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.97 % |
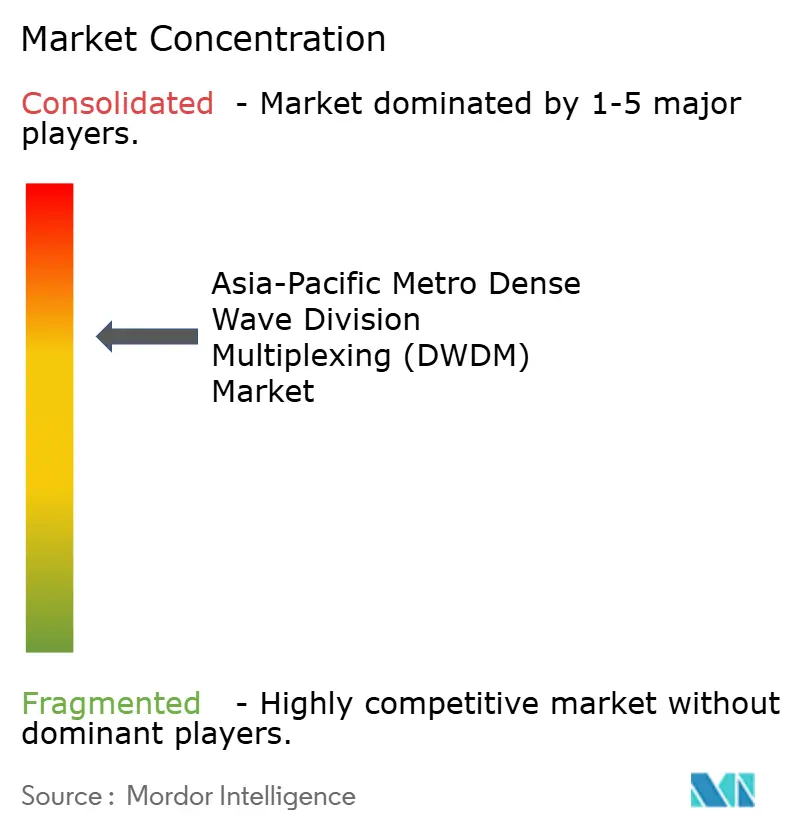
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Marktes von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Marktes wird voraussichtlich von 3,68 Milliarden USD im Jahr 2025 auf 3,99 Milliarden USD im Jahr 2026 steigen und bis 2031 6,13 Milliarden USD erreichen, mit einer CAGR von 8,97 % über den Zeitraum 2026–2031. Die Nachfrage konzentriert sich auf Metronetzwerke, die mehr Datenverkehr für 5G, Cloud, Video und künstliche Intelligenz bewältigen müssen. Netzbetreiber fügen kohärente optische Kapazität hinzu, da sie die Zeit zwischen Netzwerk-Upgrades verkürzen. Staatlich geförderte Glasfaserprogramme erweitern zudem die potenzielle Kundenbasis über etablierte Mobilfunkanbieter hinaus. Anbieter reagieren mit Systemen höherer Kapazität, offenen Netzwerkdesigns und Software zur Verwaltung komplexer optischer Schichten. Beschaffungsentscheidungen berücksichtigen zunehmend Kapazität, Energieverbrauch, Interoperabilität und die Abhängigkeit von konzentrierten Komponentenlieferketten.
Wichtigste Erkenntnisse des Berichts
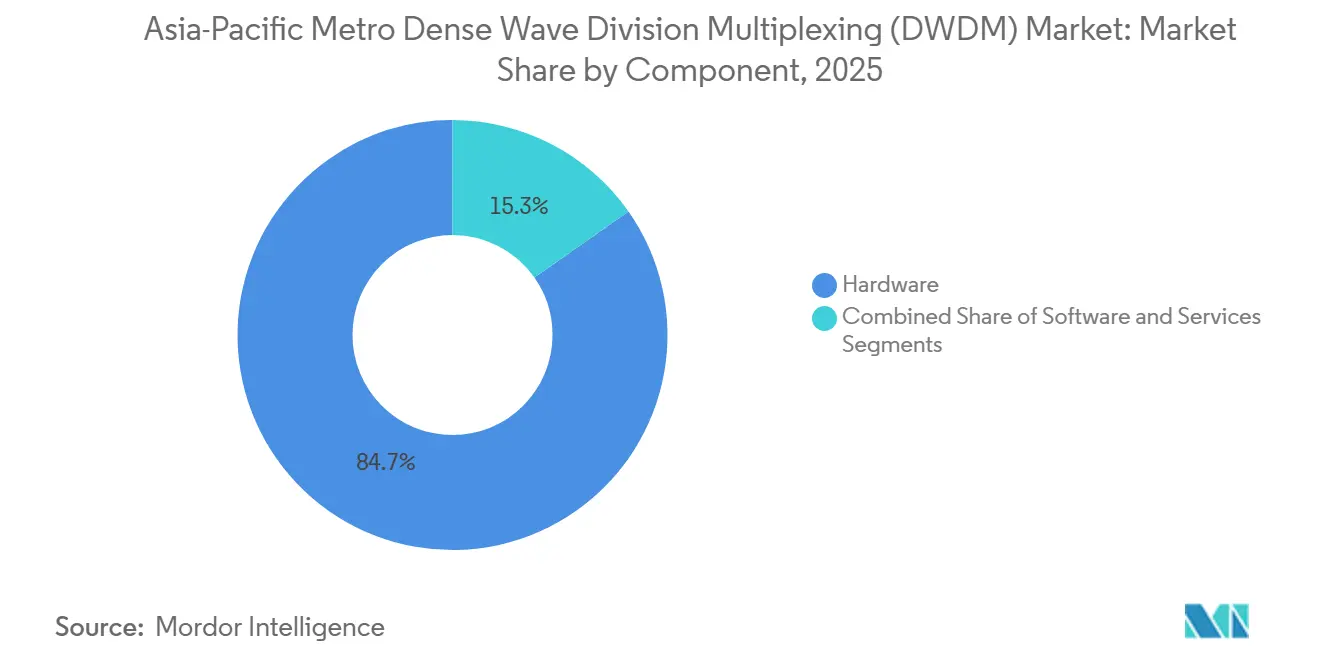
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 84,73 % am asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 12,63 % wachsen wird.
- Nach Übertragungskapazität hielt 400 Gbps im Jahr 2025 einen Anteil von 32,14 % am asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Markt, während Lösungen über 400 Gbps bis 2031 voraussichtlich mit einer CAGR von 13,32 % wachsen werden.
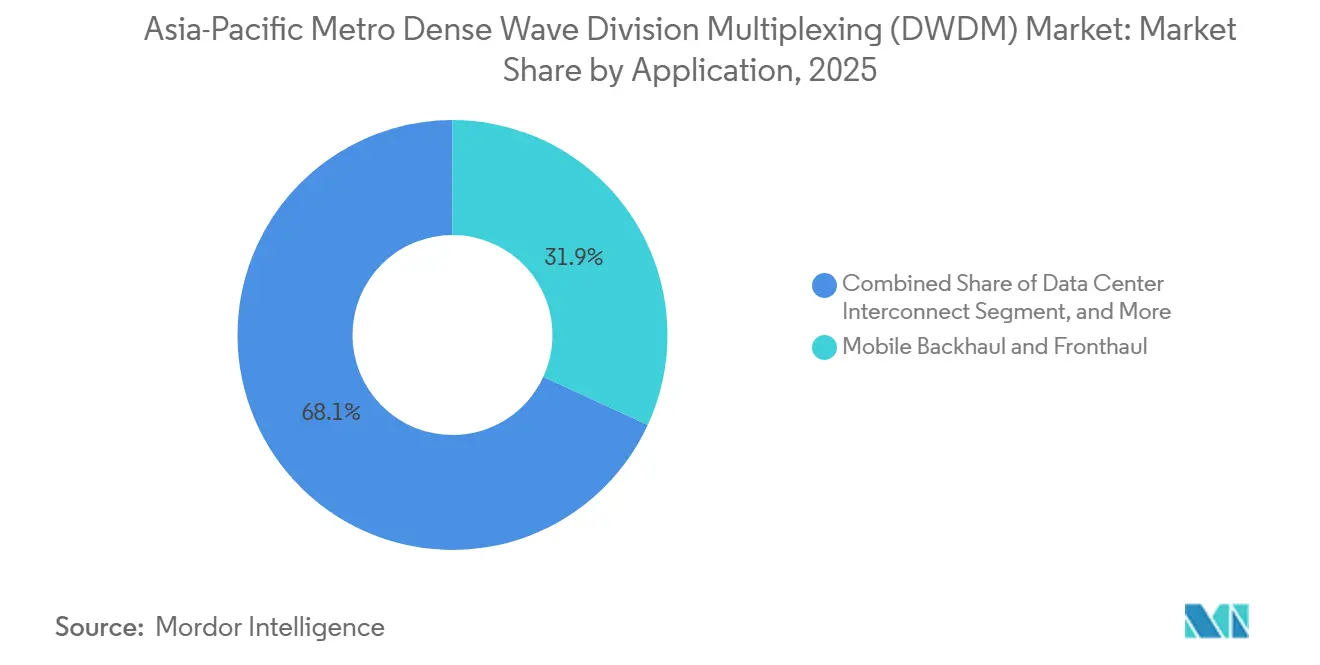
- Nach Anwendung entfielen auf mobiles Backhaul und Fronthaul im Jahr 2025 31,87 % des asiatisch-pazifischen Metro-DWDM-Marktes, während Rechenzentrumsverbindungen bis 2031 voraussichtlich mit einer CAGR von 12,53 % wachsen werden.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 61,73 % am asiatisch-pazifischen Metro-DWDM-Markt, während Cloud- und Rechenzentrumsanbieter bis 2031 voraussichtlich mit einer CAGR von 12,67 % wachsen werden.
- Nach Land hielt China im Jahr 2025 einen Anteil von 42,87 % am asiatisch-pazifischen Metro-DWDM-Markt, während Indien bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der 5G-Metro-Backhaul- und Fronthaul-Upgrades | +3.5% | China, Indien, Japan, Südkorea, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Expansion der Hyperscale- Rechenzentrumsverbindungen | +2.8% | China, Indien, Singapur, Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Wachsender Cloud-, Video-, KI- und Internetdatenverkehr | +2.2% | Global | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Glasfaser- und Digitalinfrastrukturinvestitionen | +1.5% | Indien, China, Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Ablösung von Legacy-100G- Netzwerken durch kohärente 400G- und 800G-Systeme | +1.0% | China, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausbau offener und disaggregierter optischer Netzwerkarchitekturen | +0.7% | Japan, Südkorea, Indien, Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der 5G-Metro-Backhaul- und Fronthaul-Upgrades
Der asiatisch-pazifische Metro-DWDM-Markt profitiert von der 5G-Verdichtung, da jeder neue Funkstandort den Transportbedarf erhöht. Massive-MIMO-Standorte erfordern eine anhaltende Fronthaul- oder Midhaul-Bandbreite, die die Anforderungen älterer LTE-Standorte übersteigt. OTN-basierter Transport bleibt für Anwendungen geeignet, die vorhersehbare Latenz und Serviceisolierung erfordern. Hybriddesigns platzieren IPoDWDM nun im IP-Kern, während OTN in latenzsensitiven Fronthaul-Netzwerken verbleibt. China Mobile gab 2025 18,4 Milliarden USD für Transport aus und rüstete 580.000 Basisstationen in Städten der zweiten und dritten Kategorie mit 100-Gbps-kohärentem Backhaul auf. NTT Docomo schloss im März 2025 einen landesweiten 100-Gbps-Rollout ab und setzte Versuche mit 800-Gbps-ZR+-Optik für Extended-Reality-Dienste fort.
Expansion der Hyperscale-Rechenzentrumsverbindungen
Der asiatisch-pazifische Metro-DWDM-Markt gewinnt durch Rechenzentrumsverbindungen, die große Rechencluster verbinden, an Dynamik. KI-Training und Inferenz-Workloads erfordern Kapazität zwischen Campussen, Cloud-Regionen und Landestationen. Vodafone Idea setzte im März 2026 Ciena WaveLogic 6 Extreme in seinem vermaschten DCI-Netzwerk in Indien ein.[1] Die Bereitstellung erreichte 1,6 Tb/s pro Wellenlänge ohne neuen Glasfaserausbau. Dieses Ergebnis zeigte, wie höherbandige Optik die verfügbare Kapazität auf etablierten Strecken erhöhen kann. Es untermauerte auch den wirtschaftlichen Fall für Upgrades, bei denen ein neuer Kabelausbau länger dauern oder mehr kosten würde.
Wachsender Cloud-, Video-, KI- und Internetdatenverkehr
Der asiatisch-pazifische Metro-DWDM-Markt passt sich an Datenverkehr an, der variabler ist als herkömmlicher Unternehmensdatenverkehr. Generative KI und multimodales Training können Datenstöße zwischen Rechen-, Speicher- und Netzwerkstandorten erzeugen. Solche Muster belasten Metroringe, die auf der Annahme eines gleichmäßigen Datenverkehrs ausgelegt wurden. China Mobile aktivierte 2025 in Qingdao ein kommerzielles Dreiband-S+C+L-Glasfasersystem. Die Bereitstellung zeigte, dass Betreiber durch Mehrband-Übertragung mehr Kapazität aus bestehenden Glasfaserkorridoren gewinnen können.
Staatlich geführte Glasfaser- und Digitalinfrastrukturinvestitionen
Der asiatisch-pazifische Metro-DWDM-Markt erhält auch Unterstützung durch öffentliche Programme, die sich auf Glasfaserabdeckung und inländische Rechenkapazität konzentrieren. Chinas Initiative „Sechs Netzwerke” umfasst Kommunikations- und Rechennetzwerke der nächsten Generation bis 2030. Das Programm hält optischen Transport für eine breitere Infrastrukturplanung relevant. Vietnam benötigt zwischen 2026 und 2030 Investitionen in digitale Infrastruktur in Höhe von 110 Milliarden USD.[2] Open-Access-Glasfaserprojekte können Großhandels-Backbone-Kapazität schaffen, die private Anbieter nutzen können. Dies erweitert die Nachfrage über die übliche Gruppe nationaler Netzbetreiber hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Bereitstellungs- und Integrationskosten | -1.5% | Südostasien, Indien, übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und fragmentierte Zertifizierungsanforderungen | -1.2% | Global, insbesondere chinesisch verknüpfte Lieferketten | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von spezialisierten kohärenten DSPs und photonischen Komponenten | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Länderspezifische Importlizenzierung und Anforderungen an lokale Inhalte | -0.5% | Indien, Indonesien, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Bereitstellungs- und Integrationskosten
Der asiatisch-pazifische Metro-DWDM-Markt steht vor einer Kostenbarriere, da Betreiber begrenzte Einnahmen pro Nutzer und mehrere Netzwerkprioritäten haben. Bereitstellungen erfordern kohärente Leitungssysteme, ROADM-Knoten, Verstärker, Transponder und Verwaltungssoftware. Indiens Glasfarisierung erreichte 38 % gegenüber einem Ziel von 75 %. Das Schließen dieser Lücke erfordert 1,5–2,5 Billionen INR (17,9–29,8 Milliarden USD) und steht im Wettbewerb mit 5G-Funkinvestitionen. Multi-Vendor-Netzwerke können zudem Test-, Zertifizierungs- und Betriebskosten erhöhen. ITU-T- und Open-ROADM-MSA-Rahmenwerke helfen dabei, Interoperabilitäts-Baselines zu etablieren, beseitigen jedoch nicht die Kosten für die Verwaltung separater optischer Plattformen.
Exportkontrollen und fragmentierte Zertifizierungsanforderungen
Der asiatisch-pazifische Metro-DWDM-Markt bleibt Versorgungsunterbrechungen ausgesetzt, die Indiumphosphid und kohärente optische Komponenten betreffen. China führte im Februar 2025 Exportlizenzkontrollen für Indiumphosphid ein. Diese Kontrollen betrafen ein Material, das in kohärenten Transceiver-Lieferketten weit verbreitet ist. Unterschiedliche Zertifizierungsanforderungen in China, Japan, Südkorea und Indien können Beschaffungszyklen weiter verlängern. Das Problem ist bedeutsam für standardisierte Transceiver, die in großvolumigen mobilen Backhaul- und Fronthaul-Bereitstellungen eingesetzt werden. Betreiber können reagieren, indem sie mehr Lieferanten qualifizieren, obwohl dieser Ansatz zusätzliche Integrationsarbeit verursachen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt, während die Softwareakzeptanz zunimmt
Hardware machte im Jahr 2025 84,73 % des Marktanteils des asiatisch-pazifischen Metro-DWDM-Marktes aus, was den Wert kohärenter Leitungssysteme, ROADMs, Verstärker und Transponder widerspiegelt. Diese Anlagen legen die Leistungsgrenzen einer optischen Bereitstellung fest und bleiben zentral für die Lieferantenauswahl. Die Hardwareausgaben sind hoch, da Systeme an mehreren Netzwerkstandorten installiert werden und lange Betriebszeiten unterstützen müssen. Anbieter entwickeln kohärente Optik weiter, um die Kapazität auf bestehenden Glasfaserstrecken zu erhöhen. Huawei stellte im März 2026 eine Einzelwellenlängen-2T-Metrolösung auf der OSN-9800-Plattform vor. Die Plattform unterstützt 800G-, 1,2T-, 1,6T- und 2T-Betrieb pro Wellenlänge.[3]
Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,63 % wachsen, der schnellsten Rate unter den Komponentengruppen. Betreiber wechseln von isolierten Element-Management-Systemen zu Controllern, die optische Kapazität über breitere Netzwerke verwalten. KDDI begann im Juni 2026 mit einer groß angelegten Bereitstellung von Cluster-basierten verteilten disaggregierten Backbone-Routern.[4] Das System kombinierte DriveNets-Software mit UfiSpace-Hardware und reduzierte die Bereitstellungskosten im Vergleich zu herkömmlichen Chassis-basierten Routern um 50 %. Softwarebasierte Steuerung kann verbessern, wie Betreiber neue Dienste einführen und Multi-Vendor-Geräte betreiben. Dienstleistungen bleiben relevant, da viele Betreiber externe Unterstützung für Netzwerkdesign und -management benötigen. Die asiatisch-pazifische Metro-DWDM-Branche kombiniert daher weiterhin große Gerätekäufe mit einem wachsenden Bedarf an Software und Spezialdiensten.


Nach Übertragungskapazität: 400 Gbps bleibt zentral, während höhere Raten voranschreiten
Das 400-Gbps-Segment machte im Jahr 2025 32,14 % des asiatisch-pazifischen Metro-DWDM-Marktes aus. Es wurde zum zentralen Metrostandard, als Betreiber ältere 100G-rasterbasierte Systeme in China, Japan und Südkorea ersetzten. Sein Gleichgewicht aus Kapazität, Kosten und Bereitstellungsbereitschaft unterstützte eine breite Akzeptanz. Das OIF-400ZR-Implementierungsabkommen etablierte eine kohärente steckbare Schnittstelle für Metroverbindungen bis zu 80 km. OpenZR+ bot dann mehr Flexibilität für regionale Transportanforderungen. Diese Ansätze ermöglichen die Integration kohärenter Optik in Router und können die Anzahl der Netzwerkschichten reduzieren.
Kapazitäten über 400 Gbps werden voraussichtlich bis 2031 mit einer CAGR von 13,32 % wachsen. Die Nachfrage kommt von Rechenzentrumsverbindungsanforderungen und der Verfügbarkeit von 800G-kohärenten Steckmodulen. Huaweis 2T-Lösung stellte 2026 einen weiteren Schritt in der hochkapazitiven Metro-Übertragung dar. Das System bietet Multi-Rate-Unterstützung und adressiert Strecken mit zunehmendem KI- und Cloud-Datenverkehr. ZTE und China Telecom schlossen im März 2025 einen erweiterten C+L-Band-80×800-Gbps-WDM-Versuch in einem Live-Netzwerk ab. Der Versuch unterstützte den Fall für eine verbesserte Glasfasernutzung durch Verwendung eines breiteren Spektrums anstatt durch Installation neuer Kabel. Systeme bis zu 100 Gbps und 200 Gbps bedienen weiterhin Edge-Metro- und Aggregationsstandorte mit geringerem Datenverkehrsvolumen.
Nach Anwendung: Mobiler Transport führt, während Rechenzentrumsverbindungen beschleunigen
Mobiles Backhaul und Fronthaul machten im Jahr 2025 31,87 % des Umsatzes des asiatisch-pazifischen Metro-DWDM-Marktes aus. Mobilfunkbetreiber benötigen optischen Transport, der schwereren 5G-Datenverkehr bewältigen kann und dabei strenge Timing-Anforderungen erfüllt. Die 5G-Advanced-Bereitstellungen von China Unicom deckten 2026 mehr als 330 Städte ab. Der Betreiber leitete auch mehr als 35 % seiner Investitionsausgaben 2026 in Richtung Rechenleistung, vorkommerzielle 10-Gigabit-Glasfaserversuche und 5G-Advanced-Programme. Kohärentes Metro-DWDM ist gut für Fronthaul geeignet, da eCPRI-Anwendungen eine Einweglatenz von bis zu 100 µs erfordern können. Dieser Bedarf macht deterministischen optischen Transport wichtig, wo Mobilfunkstandorte eng koordiniert werden.
Rechenzentrumsverbindungen werden voraussichtlich bis 2031 mit einer CAGR von 12,53 % wachsen. Lightstorm erhöhte im März 2026 die Kapazität auf dem Japan-Guam-Australien-Kabel von 100 Gbps auf 400 Gbps unter Verwendung von Ciena-WaveLogic-kohärenter Optik. Das Upgrade unterstützte Cloud- und KI-Konnektivität zwischen japanischen und australischen Rechenzentrumsstandorten. Schnellere Upgrades können den Zeitpunkt optischer Investitionen verändern, da bestehende Strecken erweitert werden können, bevor neue Bauarbeiten abgeschlossen sind. Das offene Kabelmodell des Telecom Infra Project trennt auch Nass- und Trockenteil in relevanten Kabelbauten. Diese Anordnung kann die Abhängigkeit von einem einzelnen Anbieter bei zukünftigen Rechenzentrumsverbindungs-Upgrades reduzieren.
Nach Endnutzer: Kommunikationsdienstleister führen, während Cloud-Anbieter an Einfluss gewinnen
Kommunikationsdienstleister machten im Jahr 2025 61,73 % des Umsatzes des asiatisch-pazifischen Metro-DWDM-Marktes aus. Sie betreiben die breiten Metro-Footprints, die Mobilfunkstandorte, Unternehmensstandorte, Cloud-Regionen und Weitverkehrsnetzwerke verbinden. China Mobile, China Telecom und China Unicom lenkten 2025 einen größeren Teil der Investitionsausgaben in KI-Recheninfrastruktur. Dies verschob die Beschaffung hin zu metro-kohärenter Optik für Rechenzentrumsverbindungen und nicht nur für die Zugangserweiterung. Südkoreanische Netzbetreiber testeten auch holografische Anrufanwendungen, die 1 Gbps pro Nutzer erfordern. Solche Dienste können den Bedarf an hochkapazitivem optischen Transport während des Prognosezeitraums aufrechterhalten.
Cloud- und Rechenzentrumsanbieter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,67 % wachsen. Ihre Anforderungen beeinflussen zunehmend, wo Metro-Kapazität hinzugefügt wird und wie sie konfiguriert wird. NEC unterzeichnete im Juli 2026 den Liefervertrag für das U-Boot-Glasfaserkabelsystem I-2SEA. Das Kabel wird Rechenzentrumscluster in Hyderabad und Chennai mit Singapur und Kuala Lumpur verbinden, mit geplantem Betrieb ab 2029. Datensouveränität und lokale Datenspeicherungsregeln ermutigen Anbieter, lokale Einrichtungen in Japan, Indien, Indonesien und Australien zu entwickeln. Regierungs- und öffentliche Sektorkunden haben auch eine größere strategische Relevanz, da souveräne KI-Rechenzentrum-Programme entstehen.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 42,87 % am asiatisch-pazifischen Metro-DWDM-Markt. Seine Position spiegelt große Infrastrukturprogramme, koordinierte Investitionen und eine tiefe Gruppe inländischer Geräteanbieter wider. Die Initiative „Sechs Netzwerke” unterstützt Investitionen in Kommunikations- und Rechennetzwerke bis 2030. China Mobile aktivierte 2025 in Qingdao ein kommerzielles Dreiband-S+C+L-Glasfasersystem. Dieser Ansatz erhöhte die Kapazität innerhalb bestehender Glasfaserkorridore durch Mehrband-Spektrum. China Unicom reduzierte seine gesamten Investitionsausgaben 2026 auf 50 Milliarden CNY (7,2 Milliarden USD). Es hielt dennoch die Finanzierung für Rechenleistung, 10-Gigabit-Glasfaserversuche und 5G-Advanced-Bereitstellungen in mehr als 330 Städten aufrecht.
Japan, Südkorea, Australien und Neuseeland repräsentieren eine reife Gruppe mit fortgeschrittener optischer Forschung und anspruchsvollen Unternehmensanforderungen. NTT demonstrierte im August 2025 eine 160-Tbps-Übertragung über mehr als 1.000 km unter Verwendung eines X-Band-Wellenlängenbereichs und eines 27-THz-Signals. KDDI co-leitete im August 2026 die internationale Standardisierung der ITU-T-Empfehlung Y.3335. Die Empfehlung definiert Anforderungen für Niedriglatenz-Photonenpfade über mehrere Betreiber hinweg. KT validierte 1,2 Tbps auf dem Seoul-Busan-Korridor, während SK Telecom einen Live-IPoDWDM-Proof-of-Concept in einem All-Photonics-Netzwerk abschloss. Australiens wachsende Rechenzentrumsinfrastruktur und geplante Interstädtische Glasfaserstrecken bieten die physische Grundlage für zusätzliche optische Metro-Dienste.
Indien wird voraussichtlich bis 2031 eine CAGR von 12,46 % verzeichnen und ist damit das am schnellsten wachsende Land im asiatisch-pazifischen Metro-DWDM-Markt. Nokia kooperierte mit Constl, um ein gesamtindisches DWDM-optisches Transportnetzwerk aufzubauen, das in Mumbai beginnt und sich landesweit ausdehnt. Tejas Networks gewann im Oktober 2025 einen PowerGrid-Teleservices-Vertrag für ein 400-Gbps-DWDM-Upgrade unter Verwendung der TJ1600-DWDM/OTN-Plattform. Die Plattform unterstützt bis zu 1,2 Tbps pro Wellenlänge. Südostasien umfasst Indonesien, Vietnam, die Philippinen und Malaysia im Segment „Übriger asiatisch-pazifischer Raum”. Telkom Group aktivierte im Juli 2026 das Nongsa-Changi-Kabel zwischen Indonesien und Singapur. Die Verbindung verbindet inländische Netzwerkinvestitionen mit internationaler Gateway-Kapazität.
Wettbewerbslandschaft
Der asiatisch-pazifische Metro-DWDM-Markt ist unter Systemanbietern mäßig konsolidiert. Huawei hat den breitesten Produktumfang bei hochkapazitiven optischen Metro-Systemen. Seine 2T-Metrolösung auf der OSN-9800-Plattform wurde 2026 kommerziell verfügbar. Nokia stärkte sein optisches Portfolio durch die Übernahme von Infinera für 2,3 Milliarden USD. Ciena konkurriert mit seiner WaveLogic-6-Extreme-Plattform, die im Januar 2025 mit 1,2 Tbit/s pro Wellenlänge kommerziell verfügbar war. Diese Anbieter konkurrieren in Japan, Indien, Südkorea, Australien und anderen regionalen Märkten.
ZTE schloss im März 2026 einen C+L-Vollband-integrierten 1,6-Tbps-Live-Netzwerkversuch mit Turk Telekom ab. Der Versuch verdoppelte die Backbone-Kapazität und reduzierte den Energieverbrauch pro Gbit um 25 %. Huawei hat auch KI-basierte optische Leistungssimulation und datenverkehrsbasierte Port-Ruhezustandsschaltung als Differenzierungsmerkmale für optische Netzwerkoperationen beschrieben. Der asiatisch-pazifische Metro-DWDM-Markt belohnt Anbieter, die hohe Kapazität liefern und gleichzeitig den Energieverbrauch und die Betriebskomplexität reduzieren können. Nokia, Ciena, Huawei und ZTE stehen auch vor einem wachsenden Bedarf, offene Schnittstellen zu unterstützen. Diese Anforderung kann die Abhängigkeit von einem einzelnen Anbieter in öffentlichen und Multi-Betreiber-Projekten begrenzen.
Indien, Indonesien, Vietnam und die Philippinen bieten Chancen bei Rechenzentrumsoperatoren und Versorgungsnetzbetreibern mit begrenzter optischer Ingenieurkapazität. Tejas Networks bietet Alien-Wellenlängen-Technologie für Brownfield-Upgrades. Ribbon Communications setzte 2026 seine Apollo-9608-modulare DCI-Plattform auf einer neuen DWDM-Verbindung zwischen indonesischen und singapurischen Rechenzentren ein. Open-ROADM-MSA-Konformität wird in staatlich geförderten Ausschreibungen in Indien und Südostasien zunehmend relevanter. PacketLight Networks und NEC demonstrierten im Juli 2025 Quantenschlüsselverteilung auf einer 400G-DWDM-Verbindung. Die Arbeit zeigte eine frühe Anwendung für quantengesicherten optischen Transport. Die asiatisch-pazifische Metro-DWDM-Branche bietet weiterhin Raum für Spezialanbieter, bei denen Integration, Sicherheit und offene Netzwerkunterstützung entscheidende Faktoren sind.
Marktführer der asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Branche
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Die australische Regierung verpflichtete sich zu 65 Millionen AUD (46,6 Millionen USD) für das 135 Millionen AUD (96,7 Millionen USD) teure East-Micronesia-Kabelsystem, eine 2.250 km lange Unterwasserverbindung, die die Konnektivität für alle Mitglieder des Pacific Islands Forum vervollständigt und den Unterwasser-Backbone stärkt, der regionale Metro-DWDM-Netzwerke speist.
- August 2026: KDDI, NTT, 1FINITY, NEC, Rakuten Mobile, OKI und Sumitomo Electric co-leiteten die internationale Standardisierung von Designrichtlinien für Niedriglatenz- und Niedrigenergie-Netzwerke der KI-Ära gemäß der ITU-T-Empfehlung Y.3335, die im August 2026 ratifiziert wurde und technische Anforderungen für den Aufbau von Niedriglatenz-Photonenpfaden über mehrere Betreiber hinweg definiert.
- August 2026: FiberHome Telecommunication Technologies unterzeichnete einen Vertrag mit Globe Telecom für Phase II des Globe Submarine Optical Cable Project auf den Philippinen und förderte die Implementierung eines Konnektivitätssystems mit höherer Bandbreite und geringerer Latenz auf nationaler Ebene.
- Juli 2026: NEC unterzeichnete den Liefervertrag für das U-Boot-Glasfaserkabelsystem I-2SEA, eine 3.600 km lange Verbindung, die KI-Rechenzentrumscluster in Hyderabad und Chennai mit Singapur und Kuala Lumpur verbindet, mit geplantem Betrieb ab 2029.


Berichtsumfang des asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Marktes
Der Umsatz des asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Marktes wird durch den Verkauf von DWDM-Hardware, Softwarelizenzen und -abonnements sowie damit verbundenen Bereitstellungs-, Integrations-, Netzwerkmanagement-, Wartungs- und Supportdienstleistungen generiert, die an Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen, Regierungsorganisationen und andere Endnutzer erbracht werden.
Der Bericht über den asiatisch-pazifischen Metro Dense Wave Division Multiplexing (DWDM)-Markt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Übertragungskapazität (bis zu 100 Gbps, 200 Gbps, 400 Gbps und über 400 Gbps), Anwendung (Rechenzentrumsverbindung, mobiles Backhaul und Fronthaul, Breitband- und Zugangsnetzwerkaggregation und andere Anwendungen), Endnutzer (Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen sowie Regierung und öffentlicher Sektor) und Land (China, Japan, Südkorea, Indien, Australien und Neuseeland sowie übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bis zu 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Über 400 Gbps |
| Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul |
| Breitband- und Zugangsnetzwerkaggregation |
| Sonstige Anwendungen |
| Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter |
| Unternehmen |
| Regierung und öffentlicher Sektor |
| China |
| Japan |
| Südkorea |
| Indien |
| Australien und Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Übertragungskapazität | Bis zu 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Über 400 Gbps | |
| Nach Anwendung | Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul | |
| Breitband- und Zugangsnetzwerkaggregation | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter | |
| Unternehmen | |
| Regierung und öffentlicher Sektor | |
| Nach Land | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Metro-DWDM-Markt?
Der asiatisch-pazifische Metro-DWDM-Markt wurde im Jahr 2025 auf 3,68 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 6,13 Milliarden USD bei einer CAGR von 8,97 % erreichen.
Was treibt die Nachfrage nach Metro-DWDM-Systemen im asiatisch-pazifischen Raum an?
5G-Verdichtung, Rechenzentrumsverbindungsanforderungen, KI-Datenverkehr und öffentliche Glasfaserinvestitionen erhöhen die Nachfrage nach hochkapazitivem optischen Transport.
Welche Komponente führt die Metro-DWDM-Ausgaben im asiatisch-pazifischen Raum an?
Hardware führte den Umsatz mit einem Anteil von 84,73 % im Jahr 2025 an, da kohärente Leitungssysteme, ROADMs, Verstärker und Transponder erhebliche Investitionen erfordern.
Welche Übertragungskapazität wächst am schnellsten?
Lösungen über 400 Gbps werden bis 2031 voraussichtlich mit einer CAGR von 13,32 % wachsen, da die Anforderungen von Rechenzentren und Cloud zunehmen.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Indien wird voraussichtlich mit einer CAGR von 12,46 % wachsen, unterstützt durch Investitionen in Rechenzentrumskorridore und landesweite optische Transportbereitstellungen.
Wie konzentriert ist die Anbieterbasis für asiatisch-pazifische Metro-DWDM?
Die Anbieterbasis ist mäßig konsolidiert, mit globalen etablierten Anbietern und regionalen Herausforderern, die in großen nationalen Märkten und aufstrebenden Bereitstellungsbereichen konkurrieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

