
Tamaño y Participación del Mercado de Prensas Mecánicas de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
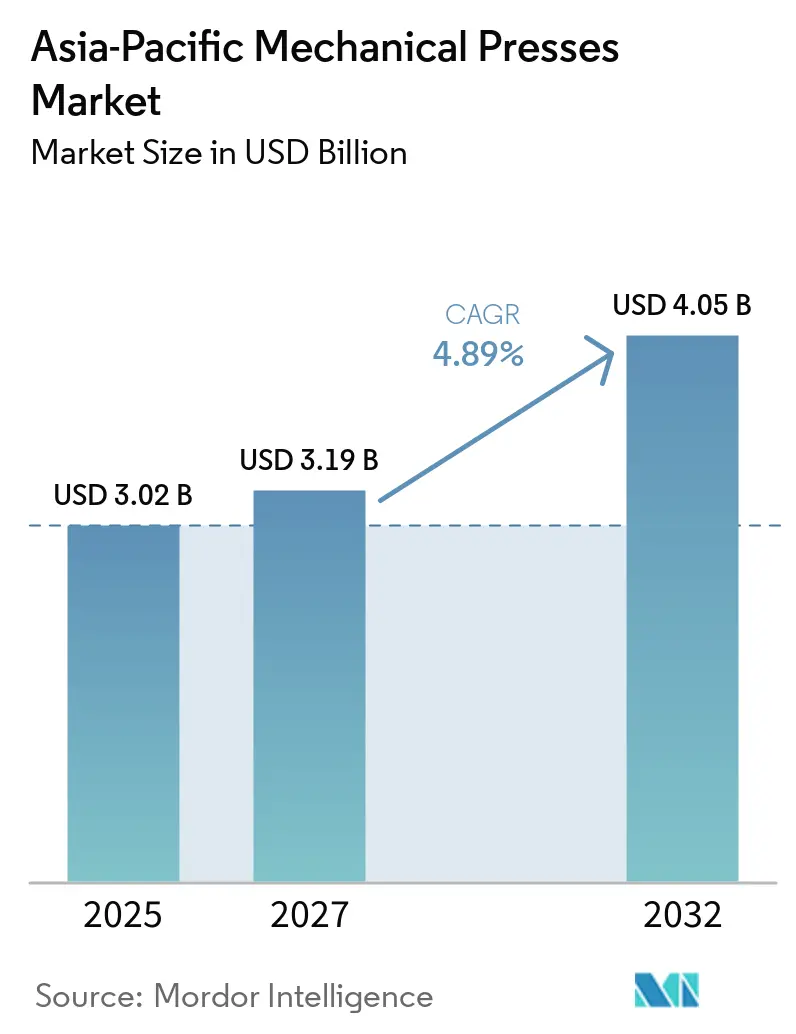
| Tamaño del mercado en el año base (2025) | 3.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.89 % |
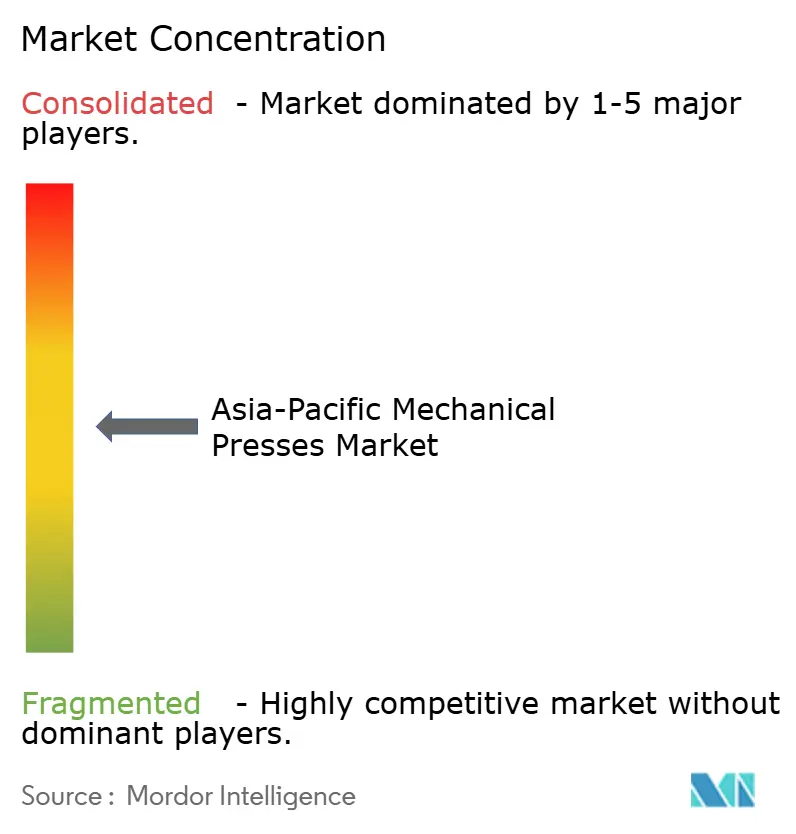
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prensas Mecánicas de Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Prensas Mecánicas de Asia-Pacífico se expanda desde 3,02 mil millones de USD en 2026 y 3,19 mil millones de USD en 2027 hasta 4,05 mil millones de USD en 2032, registrando una CAGR del 4,89% entre 2027 y 2032.
El Mercado de Prensas Mecánicas de Asia-Pacífico está respaldado por las nuevas plantas de vehículos eléctricos y baterías en China, India y el Sudeste Asiático, que requieren líneas de prensas para carcasas, alojamientos de motores y refuerzos de carrocería inferior. Estas inversiones añaden demanda de piezas conformadas junto con la producción convencional de paneles de carrocería. La actividad de reemplazo y modernización también apoya el Mercado de Prensas Mecánicas de Asia-Pacífico porque muchas prensas instaladas en China, Japón y Corea del Sur están envejeciendo. Los fabricantes están respondiendo mediante líneas de prensas más grandes, automatización, capacidad de servicio local y equipos diseñados para aplicaciones exigentes. La fundición en gigaprensa reduce la demanda de determinadas estructuras de carrocería de gran tamaño, pero no reemplaza la necesidad de conformado de núcleos de motor, carcasas de baterías, conectores y barras colectoras.
Conclusiones Clave del Informe
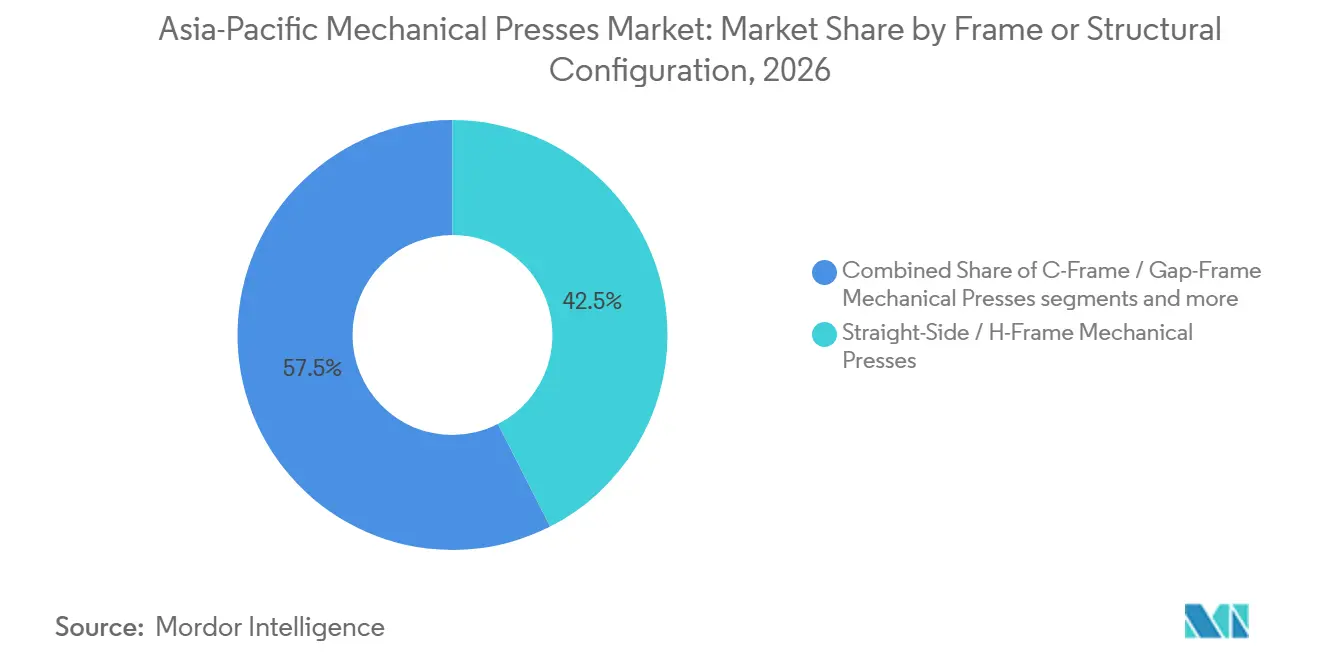
- Por configuración de bastidor o estructural, el bastidor recto/bastidor en H representó el 42,5% de la participación del mercado de prensas mecánicas de Asia-Pacífico en 2026, mientras que se prevé que el bastidor en C/bastidor abierto crezca a una CAGR del 5,4% hasta 2032.
- Por fuerza o capacidad de prensa, el rango de 101 a 500 toneladas representó el 37,8% del tamaño del mercado de prensas mecánicas de Asia-Pacífico en 2026, mientras que se proyecta que el rango de 501 a 1.000 toneladas crezca a una CAGR del 6,2% hasta 2032.
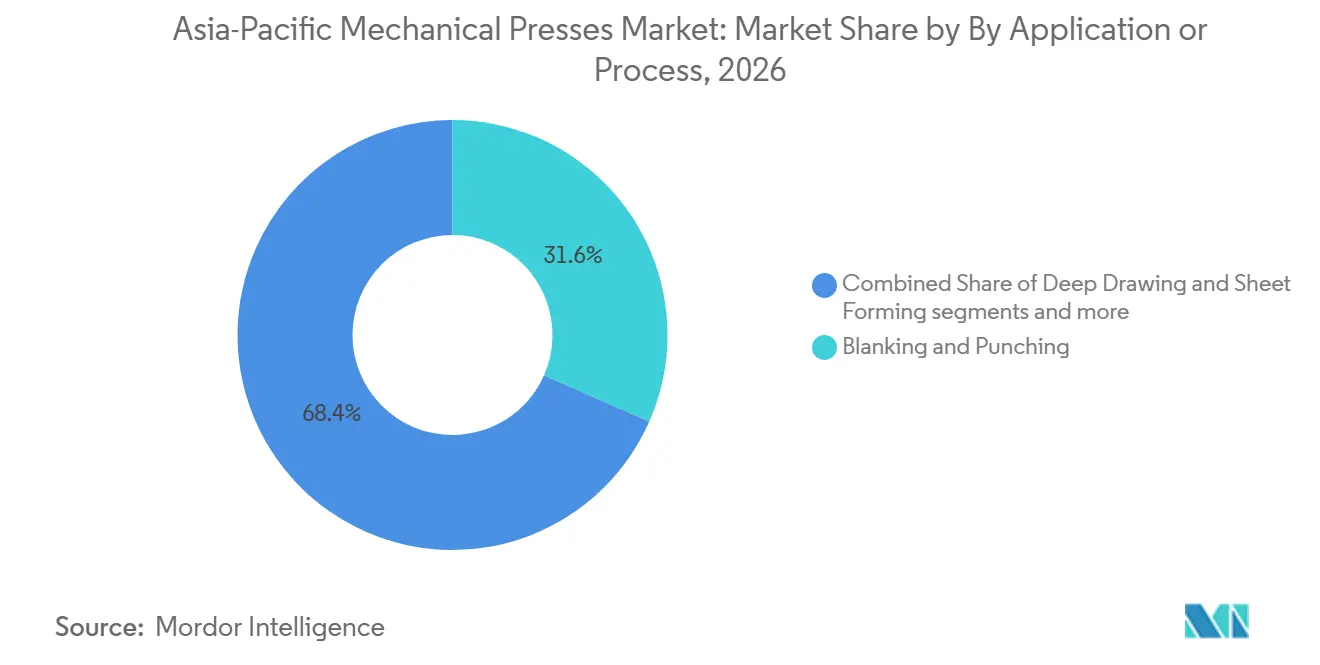
- Por aplicación o proceso, el troquelado y punzonado representó una participación del 31,6% en 2026, mientras que se espera que el estampado de alta velocidad y precisión se expanda a una CAGR del 6,2% hasta 2032.
- Por industria de uso final, la automoción y el transporte representaron una participación del 35,9% en 2026, mientras que se prevé que la industria eléctrica y electrónica crezca a una CAGR del 6,4% hasta 2032.
- Por geografía, China representó una participación del 47,2% en 2026, mientras que se proyecta que India se expanda a una CAGR del 6,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Prensas Mecánicas de Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Fabricación de Vehículos Automotores y Eléctricos | +1.2% | China, Indonesia, Tailandia e India | Corto plazo (≤ 2 años) |
| Estampado de Carcasas de Baterías, Núcleos de Motor y Componentes Eléctricos | +1.0% | China, Corea del Sur, Japón, India y Tailandia | Corto plazo (≤ 2 años) |
| Regionalización de la Fabricación en India y el Sudeste Asiático | +0.8% | India, Vietnam, Tailandia, Indonesia y Malasia | Mediano plazo (2-4 años) |
| Requisitos de Automatización y Precisión en el Conformado de Alto Volumen | +0.7% | China, Japón, Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Demanda de Modernización por el Envejecimiento de las Instalaciones de Prensas Mecánicas | +0.5% | China, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Localización de la Fabricación de Prensas y Soporte Posventa | +0.3% | India, China y Vietnam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Fabricación de Vehículos Automotores y Eléctricos
La nueva capacidad de producción de vehículos está generando demanda de líneas de prensas y utillaje relacionado en el mercado de prensas mecánicas de Asia-Pacífico. Toyota, Honda y Suzuki habían comprometido más de 11 mil millones de USD para expandir la fabricación automotriz en India en noviembre de 2025, y Toyota planeaba aumentar su capacidad a más de 1 millón de vehículos en el país. VinFast inauguró su planta de Subang, Indonesia, en diciembre de 2025 con un compromiso de 1 mil millón de USD y una capacidad anual inicial de 50.000 vehículos, escalable a 350.000 vehículos. Kia también estableció su futuro centro de producción de vehículos de propósito específico en Corea, incluidas instalaciones planificadas para 100.000 y 150.000 unidades anuales. Estos proyectos requieren piezas de carrocería, estructurales y de chasis procedentes de talleres de prensado, lo que extiende la demanda más allá de las plantas de ensamblaje final. El mercado de prensas mecánicas de Asia-Pacífico se beneficia, por tanto, cuando los programas de los fabricantes de equipos originales llevan a los proveedores a añadir operaciones de estampado local.
Estampado de Carcasas de Baterías, Núcleos de Motor y Componentes Eléctricos
Las carcasas de baterías, las laminaciones de motores, los terminales de barras colectoras y los alojamientos de electrónica de potencia amplían la gama de piezas estampadas requeridas para los vehículos eléctricos. AIDA introdujo la prensa conformadora DPH en 2025 para carcasas de baterías rectangulares, lo que demuestra que el conformado de baterías se está convirtiendo en una aplicación de equipos dedicada. La producción de núcleos de motor necesita prensas progresivas de alta velocidad y un control preciso del apilamiento, lo que aumenta el valor otorgado a la precisión, la estabilidad del utillaje y la monitorización. India había aprobado 82 solicitantes bajo el esquema PLI de automóviles y componentes de automóviles en noviembre de 2025, con una inversión acumulada de INR 35.657 crore (4,0 mil millones de USD), hasta septiembre de 2025.[1] El programa requiere al menos un 50% de valor añadido nacional para los incentivos, lo que crea un motivo para establecer producción de componentes domésticos. Este patrón apoya la demanda en el mercado de prensas mecánicas de Asia-Pacífico porque los componentes eléctricos y relacionados con baterías necesitan capacidad de conformado cerca de las plantas de vehículos y componentes.
Regionalización de la Fabricación en India y el Sudeste Asiático
La inversión manufacturera se está desplazando hacia un grupo más amplio de ubicaciones de producción asiáticas, incluidas India, Vietnam, Tailandia, Malasia e Indonesia. La inversión manufacturera apoya nuevas cadenas de suministro de electrónica, automoción y equipos de energía en estas ubicaciones. Honda planea exportar vehículos eléctricos de la serie Zero desde India a Japón y otros países asiáticos a partir de 2027, lo que vincularía la producción de componentes indios a las cadenas de suministro de exportación. Las nuevas plantas necesitan accesorios, herramientas y piezas estampadas locales, incluso cuando el diseño original del vehículo proviene de otro lugar. Las normas de contenido local y los requisitos de valor añadido doméstico también reducen el argumento para importar piezas estampadas desde un centro de producción establecido. El mercado de prensas mecánicas de Asia-Pacífico se beneficia de este cambio porque las prensas forman parte de la inversión en fábrica necesaria para localizar la producción de componentes metálicos.
Requisitos de Automatización y Precisión en el Conformado de Alto Volumen
Las líneas de prensas se adquieren cada vez más como sistemas de producción conectados que incluyen alimentadores, equipos de transferencia, monitorización de fuerza y herramientas de mantenimiento. El plan de trabajo de maquinaria 2025-2026 de China exige la transformación digital y la modernización inteligente en todo el sector, con ingresos de maquinaria con el objetivo de superar los CNY 10 billones (1,42 billones de USD).[2] ANDRITZ Schuler informó que sus prensas de transferencia Triton para componentes estructurales de SUV incluyen Metris Smart Monitoring para la monitorización de fuerza, vibración y temperatura a nivel de troquel. El estampado de alta velocidad para motores y conectores requiere un control de proceso estable porque el utillaje puede ser costoso y sensible a las variaciones del proceso. Los compradores también necesitan equipos que puedan integrarse en el manejo automatizado de materiales y los sistemas de datos de fábrica. Esto convierte el soporte técnico integrado en un factor importante de competencia en el mercado de prensas mecánicas de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Largos Períodos de Recuperación | -1.2% | Asia-Pacífico, con mayor relevancia en India, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en Fabricación de Troqueles y Mantenimiento | -0.8% | Asia-Pacífico, con mayor relevancia en India, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Fundición en Gigaprensa y Tecnologías de Conformado Alternativas que Reducen la Demanda de Estampado Seleccionada | -0.6% | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Estandarización Limitada de Modernización en Prensas Heredadas | -0.4% | China, India, Japón, Taiwán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Largos Períodos de Recuperación
Las grandes líneas de prensas mecánicas requieren gasto en la máquina, automatización, utillaje, instalación y puesta en marcha. Los períodos de recuperación pueden extenderse de 3 a 7 años según las condiciones de utilización, lo que puede limitar las decisiones de los proveedores pequeños y medianos. El plan de trabajo de maquinaria de China identificó la demanda interna insuficiente y la competencia de precios irracional como desafíos que enfrenta la inversión en equipos. El Esquema PLI de India para la Industria del Automóvil y Componentes de Automóviles (PLI-Auto) fue aprobado el 23 de septiembre de 2021, con un presupuesto de INR 25.938 crore (2.886,85 millones de USD) para fortalecer las capacidades de fabricación doméstica de productos de Tecnología Automotriz Avanzada (AAT). Al 31 de marzo de 2026, los solicitantes aprobados habían reportado INR 44.326 crore (4.933,4 millones de USD) en inversión, superando el objetivo de inversión de INR 42.500 crore (4.730,17 mil millones de USD) establecido para el 31 de marzo de 2027. Si bien el esquema apoya la expansión de la capacidad doméstica, los fabricantes aún pueden enfrentar requisitos de flujo de caja inicial porque las inversiones deben realizarse antes de que se materialicen los incentivos asociados. La industria de prensas mecánicas de Asia-Pacífico también enfrenta ciclos de reemplazo prolongados, ya que las prensas bien mantenidas pueden permanecer operativas durante 20 a 30 años, lo que puede limitar la demanda recurrente de reemplazo.
Escasez de Mano de Obra Calificada en Fabricación de Troqueles y Mantenimiento
La producción con prensas depende de diseñadores de troqueles, fabricantes de herramientas, técnicos de mantenimiento y especialistas en sistemas de embrague y freno. La Organización Internacional del Trabajo proyectó un crecimiento del empleo del 1,7% en Asia y el Pacífico en 2025. Señaló que la manufactura representa casi la mitad de los 55 millones de empleos regionales vinculados al comercio y las cadenas de suministro de los Estados Unidos.[3] Indonesia reportó más de 42.000 trabajadores en su base de moldes y troqueles, junto con una iniciativa de capacitación Indonesia-Japón en 2025. La OIT también identificó la necesidad de mapeo ocupacional vinculado a empleadores a medida que la fuerza laboral automotriz de Tailandia se adapta a la producción de vehículos eléctricos. La automatización puede reducir algunas necesidades de mano de obra, pero no elimina la necesidad de personas que puedan configurar, mantener y mejorar los equipos. Estas escaseces pueden limitar el beneficio de productividad de las modernizaciones y los sistemas de prensas automatizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Bastidor / Estructural: Las Prensas de Bastidor Recto Lideran el Conformado Automotriz y los Equipos de Bastidor en C se Expanden en Líneas Flexibles
Las prensas de bastidor recto/bastidor en H representaron una participación del 42,5% en 2026, respaldadas por su uso en paneles de carrocería automotriz y componentes estructurales. Su bastidor rígido y el movimiento consistente del carro se adaptan a los sistemas en tándem y de transferencia que producen puertas, capós y laterales de carrocería. Esta base instalada es más sólida en China, Japón y Corea del Sur, donde los grandes talleres de carrocería necesitan producción repetible a escala. El mercado de prensas mecánicas de Asia-Pacífico continúa dependiendo de este tipo de bastidor para aplicaciones que requieren resistencia, alineación controlada y alta producción. Las expectativas de seguridad también afectan las decisiones de configuración porque las protecciones, los cerramientos y las interfaces de control varían según el diseño de la máquina. Los equipos de adquisición, por tanto, evalúan tanto las necesidades de producción como los requisitos de seguridad antes de elegir un bastidor.
Se proyecta que las prensas de bastidor en C/bastidor abierto crezcan a una CAGR del 5,4% hasta 2032. Estas máquinas ofrecen un acceso más fácil y un menor costo para trabajos de troquelado, punzonado y conformado superficial. Se adaptan a las necesidades de líneas más pequeñas que están creciendo en los clústeres de estampado de nivel 2 de India y el Sudeste Asiático. Las prensas sólidas o monobloque sirven para usos de precisión más especializados en Taiwán, Japón y Corea del Sur, incluidos conectores y piezas electrónicas. Los diseños de mecanismo de palanca también generan interés donde los productores necesitan menor impacto sobre el utillaje al conformar acero de alta resistencia o aluminio. La industria de prensas mecánicas de Asia-Pacífico, por tanto, incluye tanto equipos de grandes talleres de carrocería como máquinas más pequeñas que apoyan la producción flexible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuerza / Capacidad de Prensa: Los Equipos de Rango Medio Anclan la Demanda Mientras Crece la Mayor Capacidad
La categoría de 101 a 500 toneladas capturó el 37,8% de la demanda de 2026, convirtiéndola en el rango de fuerza de prensa más grande en el mercado de prensas mecánicas de Asia-Pacífico. Abarca gran parte del trabajo de componentes de carrocería automotriz, paneles de electrodomésticos, carcasas eléctricas y conformado general de chapa metálica de la región. Esta categoría también se adapta a configuraciones automatizadas, que ayudan a los proveedores a escalar la producción mientras controlan el manejo de materiales. Los fabricantes chinos como Jiangsu Yangli, JIER y Yadon compiten fuertemente en este rango a través de precios más bajos y tiempos de entrega más cortos. El segmento es importante porque atiende necesidades de producción amplias en lugar de una sola aplicación estrecha. También proporciona un punto de entrada para los fabricantes que añaden su primera línea de prensas automatizada.
Se prevé que la categoría de 501 a 1.000 toneladas crezca a una CAGR del 6,2% hasta 2032 a medida que las carcasas de baterías y las piezas de acero estampado en caliente requieren mayor fuerza de prensa. Los requisitos de mayor capacidad están vinculados a carcasas de baterías y piezas estructurales, que necesitan conformado controlado y bastidores más resistentes. Los rangos de 1.001 a 2.000 toneladas y por encima de 2.000 toneladas siguen vinculados a grandes líneas de carrocería automotriz y son suministrados por un conjunto más reducido de fabricantes. La expansión planificada de Toyota en Maharashtra ilustra el tipo de programa de vehículos que puede requerir una infraestructura de prensas de transferencia de mayor tamaño. El rango de hasta 100 toneladas sigue siendo relevante para conectores, pequeños herrajes y componentes de electrodomésticos, donde las máquinas de alta velocidad están reemplazando a las prensas de volante más antiguas.
Por Aplicación / Proceso: El Troquelado Lidera el Uso Actual Mientras el Estampado de Alta Velocidad Gana Importancia
El troquelado y punzonado representó una participación del 31,6% en 2026, convirtiéndolo en el proceso de aplicación más grande en el mercado de prensas mecánicas de Asia-Pacífico. El proceso se utiliza para blancos automotrices, productos metálicos perforados y paneles de electrodomésticos. Sigue siendo ampliamente utilizado porque la separación de blancos planos de alto volumen es una tarea central en la fabricación de componentes metálicos. El embutido profundo y el conformado de chapa proporcionan una segunda base de uso importante para paneles de cuarto, carcasas de electrodomésticos y carcasas de baterías. El troquelado fino sigue siendo un área de uso más pequeña pero en crecimiento para engranajes de precisión y discos de válvulas. El acuñado y el repujado continúan apoyando la ferretería decorativa y los sujetadores de precisión en China, Taiwán y Corea del Sur.
Se prevé que el estampado de alta velocidad y precisión crezca a una CAGR del 6,2% hasta 2032. Las laminaciones de motores, los conectores y las placas bipolares están impulsando la demanda de conformado repetible y de tolerancias estrechas a mayores tasas de golpe. SEYI demostró una prensa servo de 160 toneladas de alta rigidez para el conformado de canales de flujo de placas bipolares metálicas en MF-TOKYO 2025. El equipo fue diseñado para placas delgadas donde se necesita alta rigidez estructural y control dimensional preciso. Otras aplicaciones incluyen procesos emergentes para ensamblajes compuestos y de bi-material, aunque estos siguen siendo precomerciales a escala. El mercado de prensas mecánicas de Asia-Pacífico se está moviendo, por tanto, hacia una combinación más amplia de aplicaciones de conformado de alto volumen y precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: La Automoción Sigue Siendo el Mayor Cliente Mientras la Electrónica Crece Más Rápido
La automoción y el transporte representaron una participación del 35,9% en 2026. Las piezas de carrocería, estructurales, de chasis y de tren motriz crean el mayor uso sostenido de prensas mecánicas en toda la región. La producción automotriz también está conectada a una amplia red de proveedores de nivel 1 y nivel 2 que operan sus propias líneas de prensas. Las nuevas instalaciones de vehículos en India, Indonesia, Tailandia y Corea del Sur pueden, por tanto, crear demanda más allá de la planta de ensamblaje principal. El mercado de prensas mecánicas de Asia-Pacífico sigue estrechamente vinculado a los ciclos de inversión en la fabricación de vehículos y la localización de proveedores. Las carcasas de baterías y las piezas estructurales de vehículos eléctricos añaden trabajo adicional a los programas de estampado automotriz existentes.
Se prevé que la industria eléctrica y electrónica crezca a una CAGR del 6,4% hasta 2032. Las laminaciones de motores de vehículos eléctricos, los marcos de conexión de semiconductores de potencia y los componentes de equipos de red apoyan este crecimiento. La producción de electrodomésticos y bienes de consumo duraderos también sostiene el uso de prensas en China, Corea del Sur y Tailandia, especialmente para paneles exteriores de tolerancias estrechas. La maquinaria industrial crea un ciclo de demanda interno porque las nuevas fábricas necesitan equipos que utilicen carcasas, bastidores y cubiertas estampados. Las aplicaciones aeroespaciales y de defensa están concentradas en Japón, Corea del Sur e India, y a menudo implican conformado especializado de aluminio y titanio. La demanda de energía y potencia está ganando relevancia a través de laminaciones de transformadores y componentes de turbinas eólicas.
Análisis Geográfico
La participación del 47,2% de China en 2026 la convirtió en el mayor contribuyente nacional a la demanda regional. La escala proviene de la producción de vehículos, equipos eléctricos, electrodomésticos y piezas industriales de precisión, todos los cuales utilizan componentes estampados. La inversión en vehículos eléctricos añade carcasas de baterías, laminaciones de motores y electrónica de potencia, atendiendo a la demanda automotriz existente. El plan de maquinaria 2025-2026 de China sitúa la transformación digital, la modernización inteligente y la renovación de equipos entre las prioridades del sector. Esta dirección política favorece los equipos que pueden ofrecer monitorización conectada y controles modernos. Taiwán añade una base especializada para el estampado de conectores, marcos de conexión y empaquetado de semiconductores. Corea del Sur apoya la demanda de alto valor a través de los programas de vehículos de Hyundai y Kia y una cadena de suministro de baterías más amplia.
India es el país de más rápido crecimiento con una CAGR del 6,7% hasta 2032. Toyota, Honda y Suzuki habían comprometido más de 11 mil millones de USD para la expansión manufacturera en India en noviembre de 2025. Este gasto apoya a los proveedores locales de carrocería, estructurales y componentes que necesitan capacidad de prensado. Japón continúa apoyando una base instalada técnicamente avanzada a través del estampado de laminaciones de precisión y conectores. Los fabricantes y distribuidores de prensas japoneses también utilizan el país como una importante base de servicio regional.
Indonesia, Tailandia y Vietnam están desarrollando capacidades de producción más allá del ensamblaje básico. La planta de Subang de VinFast de diciembre de 2025 incluye soldadura y prensado de carrocería integrados, lo que puede apoyar los requisitos locales de estampado y utillaje. Chang'an comenzó la producción en su instalación de Rayong, Tailandia, en mayo de 2025, añadiendo una nueva base de fabricación de vehículos eléctricos en el Sudeste Asiático. Malasia contribuye a través de la fabricación de electrónica y la nueva actividad de ensamblaje de vehículos eléctricos. Filipinas, Bangladesh y Australia representan un conjunto disperso de oportunidades adicionales de equipos. Estos mercados son más pequeños que China o India, pero en conjunto amplían la base regional del mercado de prensas mecánicas de Asia-Pacífico.
Panorama Competitivo
El mercado de prensas mecánicas de Asia-Pacífico exhibe un nivel medio de concentración de mercado. ANDRITZ Schuler, AIDA Engineering, BRUDERER y Komatsu están bien posicionados en aplicaciones de alta tonelada y precisión. Jiangsu Yangli, JIER, Hefei Metalforming, Yadon Machinery y Nantong Guosheng compiten en China a través del precio, la velocidad de entrega y el soporte doméstico. Los mayores proveedores globales tienen una ventaja donde los clientes necesitan grandes líneas de transferencia, equipos de alta precisión y controles de seguridad certificados. Los proveedores chinos son más competitivos en el rango de 100 a 800 toneladas, donde el servicio local y el precio son importantes. Esta estructura ofrece a los compradores una elección entre profundidad de aplicación y una posición de costo con soporte local.
ANDRITZ renombró las empresas del Grupo Schuler como ANDRITZ Schuler en marzo de 2025. El movimiento presentó el negocio como un proveedor integrado de tecnología de conformado y manejo en lugar de un proveedor independiente de prensas. ANDRITZ Schuler también aseguró un cuarto pedido de prensa de transferencia mecánica de 1.600 toneladas de Metalúrgica Nakayone para piezas estructurales de SUV, con su sistema Metris Smart Monitoring incluido en la solución. La prensa conformadora DPH de AIDA para carcasas de baterías rectangulares muestra una estrategia diferente que se centra en equipos dedicados para aplicaciones de baterías. Estas acciones muestran que las empresas líderes buscan competir a través de la integración de líneas, la monitorización y los equipos específicos para cada aplicación.
El soporte posventa local se ha convertido en un factor competitivo importante en el mercado de prensas mecánicas de Asia-Pacífico. Los compradores con equipos más antiguos necesitan repuestos, soporte de modernización y asistencia técnica sin largos retrasos en la entrega. Los paquetes de modernización servo-mecánica asequibles son un área en disputa porque los clientes quieren conectividad y monitorización de energía sin reemplazar toda una línea de prensas. JIER completó la aceptación en fábrica de una prensa de transferencia de 1.600 toneladas para un proveedor automotriz de nivel 1 turco en 2025, mientras que Yangli demostró una línea de transferencia de paneles de carrocería automotriz para un cliente fabricante de equipos originales. Las normas de seguridad eléctrica, seguridad hidráulica y protección de prensas crean una barrera adicional para los proveedores que carecen de plataformas de control de seguridad probadas. La competencia se basa, por tanto, en la capacidad de la máquina, el alcance del servicio, el conocimiento del proceso y la capacidad de cumplir con los requisitos de conformidad local.
Líderes de la Industria de Prensas Mecánicas de Asia-Pacífico
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Jiangsu Yangli Group Co., Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
AMADA CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2025: ANDRITZ Schuler entrega una prensa de forja de 6.500 toneladas a Maxiforja con Sistema de Recuperación de Energía Cinética. La prensa de forja GLK 6500, que reduce la demanda de energía hasta un 40% en comparación con prensas convencionales de tamaño equivalente mediante tecnología KERS, entró en operación en las instalaciones de Maxiforja.
- Junio de 2025: AIDA Engineering lanza la prensa conformadora DPH para carcasas de baterías rectangulares. AIDA presentó su prensa conformadora dedicada DPH-80-30 para carcasas de baterías de almacenamiento rectangulares, diseñada para aplicaciones de vehículos eléctricos y almacenamiento de energía estacionaria. El producto recibió posteriormente el Premio Anual a los Diez Mejores Nuevos Productos (68.ª edición) del Nikkan Kogyo Shimbun de Japón, validando la importancia comercial de la tecnología para el segmento de conformado de baterías.
- Mayo de 2025: Chang'an Automobile inaugura la fábrica de Rayong, Tailandia. La primera base de fabricación internacional de vehículos de nueva energía de Chang'an en Rayong comenzó la producción en mayo de 2025, poniendo en marcha nueva infraestructura de prensas y taller de carrocería y posicionando a Tailandia como un centro de exportación de vehículos eléctricos en el Sudeste Asiático. La inversión expande directamente la utilización de prensas mecánicas en un mercado que anteriormente tenía capacidad de estampado dedicada a vehículos de nueva energía limitada.
- Mayo de 2025: ANDRITZ renombra el Grupo Schuler como ANDRITZ Schuler. Más de una década después de adquirir Schuler, ANDRITZ formalizó la integración renombrando todas las empresas del Grupo Schuler con el prefijo ANDRITZ, posicionando la entidad combinada como un proveedor integrado de tecnología de conformado y manejo. El cambio de marca refleja la intención estratégica de vender de forma cruzada líneas de conformado, sistemas de automatización y equipos de fabricación de baterías como soluciones integradas.


Alcance del Informe del Mercado de Prensas Mecánicas de Asia-Pacífico
El Mercado de Prensas Mecánicas de Asia-Pacífico está segmentado por configuración de bastidor (prensas mecánicas de bastidor en C, prensas mecánicas de bastidor recto y más), por fuerza de prensa (101–500 toneladas y más), por aplicación (troquelado y punzonado, troquelado fino y más), por industria de uso final (eléctrica y electrónica, energía y potencia y más) y por geografía (China, Japón y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H |
| Prensas Mecánicas de Bastidor Sólido / Monobloque |
| Otras Configuraciones de Prensas Mecánicas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Por Encima de 2.000 Toneladas |
| Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa |
| Acuñado y Repujado |
| Troquelado Fino |
| Estampado de Alta Velocidad y Precisión |
| Otras Aplicaciones de Prensas Mecánicas |
| Automoción y Transporte |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Maquinaria y Equipos Industriales |
| Productos Metálicos y Fabricación General |
| Aeroespacial y Defensa |
| Construcción y Equipos Pesados |
| Energía y Potencia |
| Otras Industrias de Uso Final |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Indonesia |
| Tailandia |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Configuración de Bastidor / Estructural | Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H | |
| Prensas Mecánicas de Bastidor Sólido / Monobloque | |
| Otras Configuraciones de Prensas Mecánicas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Por Encima de 2.000 Toneladas | |
| Por Aplicación / Proceso | Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa | |
| Acuñado y Repujado | |
| Troquelado Fino | |
| Estampado de Alta Velocidad y Precisión | |
| Otras Aplicaciones de Prensas Mecánicas | |
| Por Industria de Uso Final | Automoción y Transporte |
| Eléctrica y Electrónica | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Maquinaria y Equipos Industriales | |
| Productos Metálicos y Fabricación General | |
| Aeroespacial y Defensa | |
| Construcción y Equipos Pesados | |
| Energía y Potencia | |
| Otras Industrias de Uso Final | |
| Por Geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las prensas mecánicas en Asia-Pacífico?
Se proyecta que el sector crezca a una CAGR del 4,89% de 2027 a 2032, alcanzando 4,05 mil millones de USD en 2032. Las nuevas plantas de vehículos, la producción de equipos eléctricos, la inversión de proveedores locales y el mayor uso de líneas de prensas conectadas respaldan esta perspectiva.
¿Qué país tiene la mayor demanda regional de prensas mecánicas?
China lidera con una participación del 47,2% en 2026, respaldada por la producción de vehículos, electrodomésticos, equipos eléctricos y componentes industriales. Las carcasas de baterías, las laminaciones de motores y los componentes de electrónica de potencia añaden fuentes de demanda más recientes a su base de estampado automotriz existente.
¿Qué país se espera que crezca más rápido hasta 2032?
Se prevé que India se expanda a una CAGR del 6,7% hasta 2032 a medida que aumenta la capacidad de fabricación de vehículos y componentes. El programa PLI, la inversión automotriz y una red creciente de proveedores locales apoyan la demanda de conformado de carrocería, chasis, baterías y componentes eléctricos.
¿Qué rango de capacidad de prensa tiene la mayor participación?
El rango de 101 a 500 toneladas representa una participación del 37,8% en 2026 porque atiende aplicaciones automotrices, de electrodomésticos, eléctricas y de chapa metálica en general. También es un punto de partida común para configuraciones de prensas automatizadas y un área importante de competencia para los proveedores de equipos chinos.
¿Qué sector de uso final utiliza más prensas mecánicas?
La automoción y el transporte lideran con una participación del 35,9% en 2026, impulsados por el conformado de componentes de carrocería, estructurales, de chasis y de tren motriz. Los nuevos modelos de vehículos eléctricos también requieren carcasas de baterías y piezas estructurales relacionadas, ampliando la gama de componentes estampados utilizados por las cadenas de suministro de vehículos.
¿Por qué son importantes las aplicaciones de baterías y electrónica para los proveedores de prensas?
Las carcasas de baterías, las laminaciones de motores, los alojamientos de electrónica de potencia y los conectores requieren conformado especializado, alta velocidad y control preciso del proceso. Estos requisitos favorecen los equipos con monitorización, estabilidad del utillaje, manejo preciso de materiales y soporte de servicio para operaciones de precisión.


 Sus datos están seguros y nunca se venden ni se comparten.
