
Taille et part du marché des presses mécaniques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2025) | 3.02 Milliards de dollars |
| Taille du Marché (2027) | 3.19 Milliards de dollars |
| Taille du Marché (2032) | 4.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.89 % |
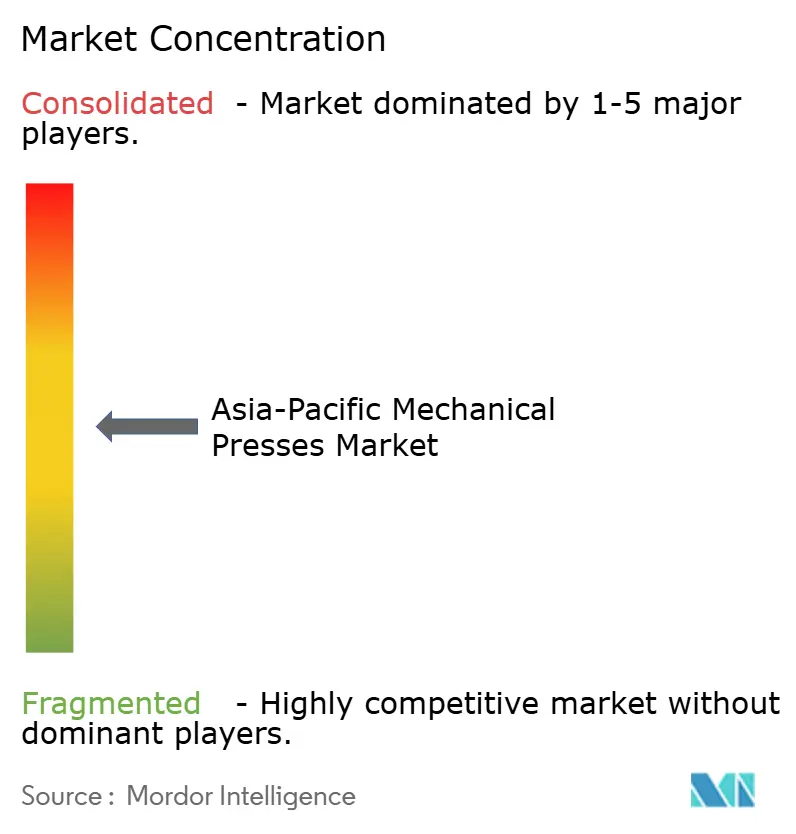
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des presses mécaniques en Asie-Pacifique par Mordor Intelligence
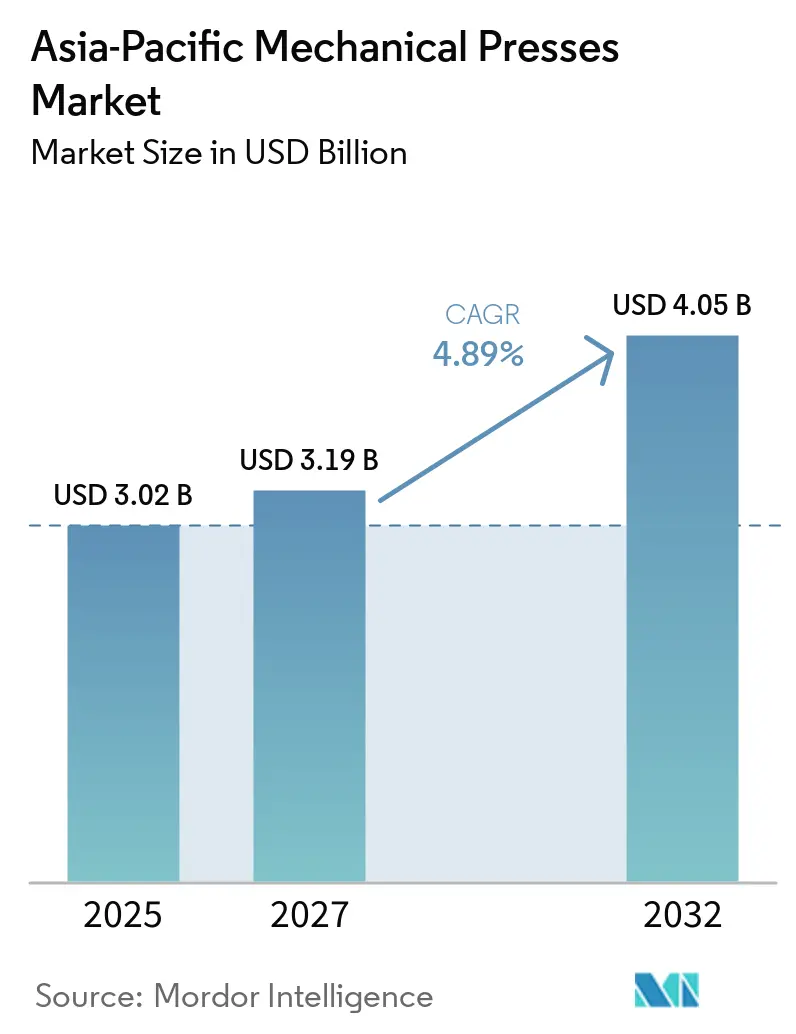
La taille du marché des presses mécaniques en Asie-Pacifique devrait passer de 3,02 milliards USD en 2026 et 3,19 milliards USD en 2027 à 4,05 milliards USD d'ici 2032, enregistrant un CAGR de 4,89 % entre 2027 et 2032.
Le marché des presses mécaniques en Asie-Pacifique est soutenu par les nouvelles usines de véhicules électriques et de batteries en Chine, en Inde et en Asie du Sud-Est, qui nécessitent des lignes de presses pour les boîtiers, les carters de moteurs et les renforts de soubassement. Ces investissements génèrent une demande de pièces formées en complément de la production conventionnelle de panneaux de carrosserie. L'activité de remplacement et de modernisation soutient également le marché des presses mécaniques en Asie-Pacifique, car de nombreuses presses installées en Chine, au Japon et en Corée du Sud vieillissent. Les fabricants répondent à cette situation par des lignes de presses plus grandes, l'automatisation, une capacité de service locale et des équipements conçus pour des applications exigeantes. La coulée gigantesque réduit la demande pour certaines grandes structures de carrosserie, mais elle ne remplace pas le besoin de formage des noyaux de moteurs, des boîtiers de batteries, des connecteurs et des barres omnibus.
Principaux enseignements du rapport
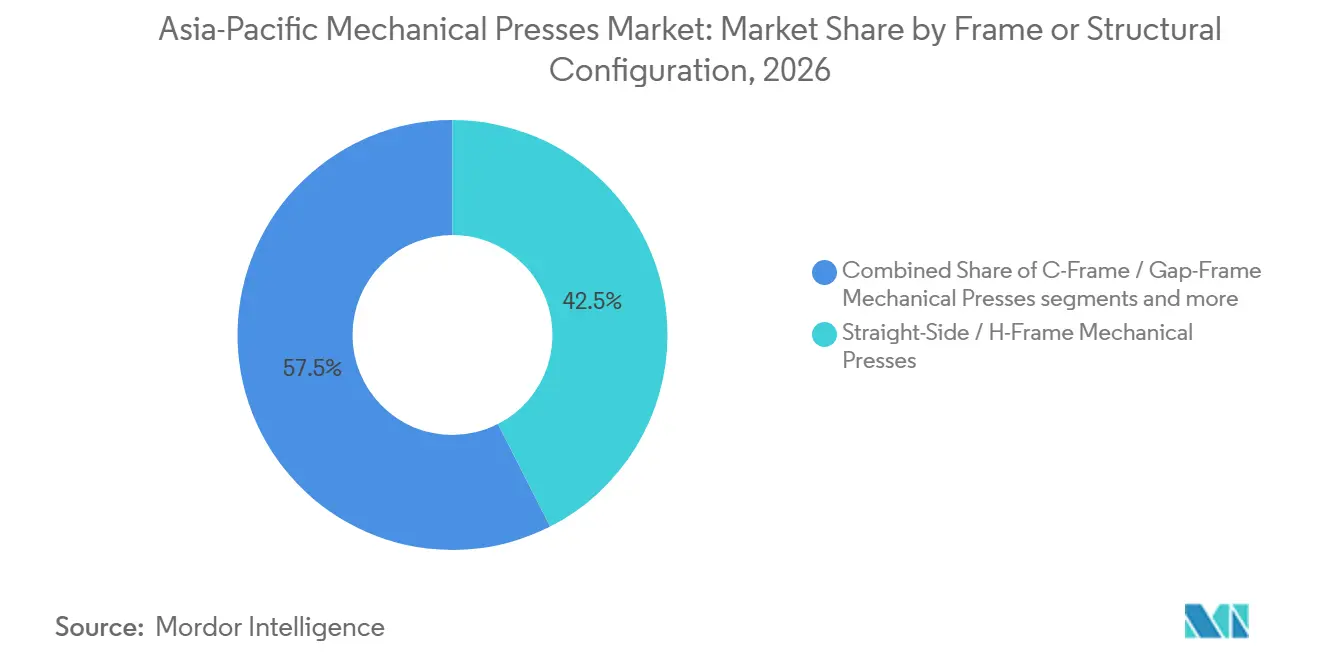
- Par configuration de bâti ou structurelle, les presses à montants droits/bâti en H ont représenté 42,5 % de la part du marché des presses mécaniques en Asie-Pacifique en 2026, tandis que les presses à bâti en C/bâti ouvert devraient croître à un CAGR de 5,4 % jusqu'en 2032.
- Par force ou capacité de presse, la plage de 101 à 500 tonnes a représenté 37,8 % de la taille du marché des presses mécaniques en Asie-Pacifique en 2026, tandis que la plage de 501 à 1 000 tonnes devrait croître à un CAGR de 6,2 % jusqu'en 2032.
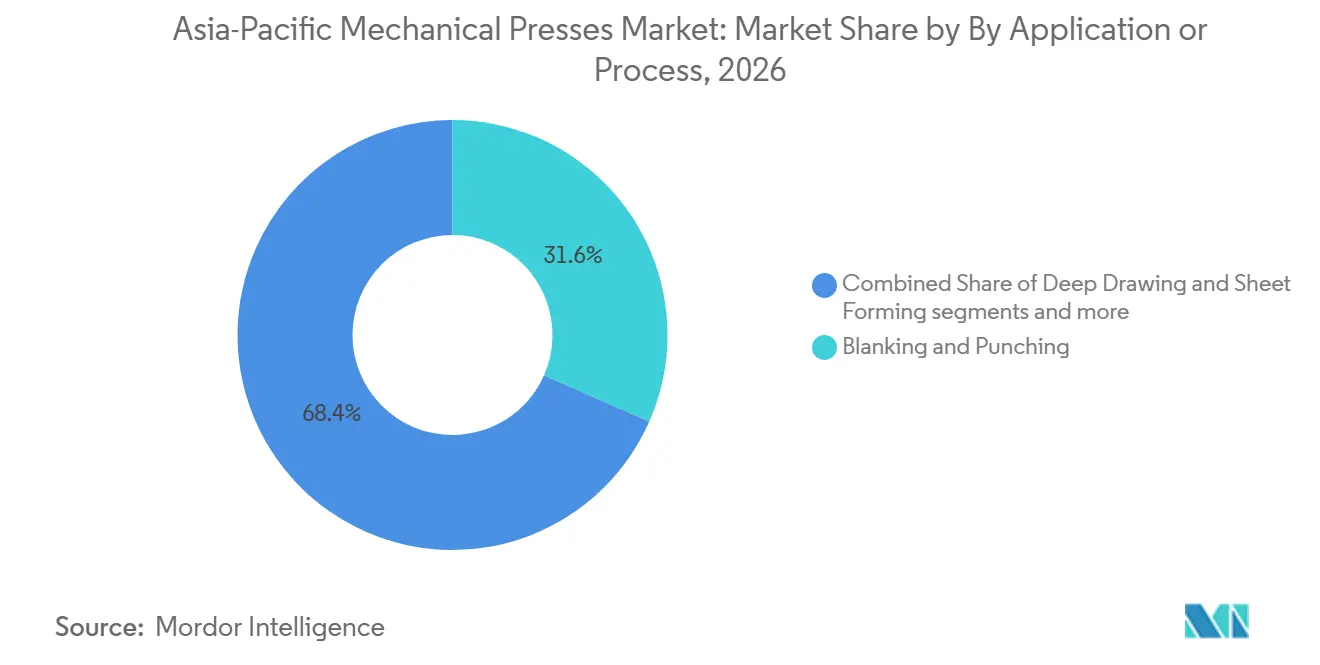
- Par application ou procédé, le découpage et le poinçonnage ont représenté une part de 31,6 % en 2026, tandis que l'emboutissage à grande vitesse et de précision devrait progresser à un CAGR de 6,2 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile et les transports ont représenté une part de 35,9 % en 2026, tandis que l'électricité et l'électronique devraient croître à un CAGR de 6,4 % jusqu'en 2032.
- Par géographie, la Chine a représenté une part de 47,2 % en 2026, tandis que l'Inde devrait progresser à un CAGR de 6,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des presses mécaniques en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la capacité de fabrication automobile et de véhicules électriques | +1.2% | Chine, Indonésie, Thaïlande et Inde | Court terme (≤ 2 ans) |
| Emboutissage des boîtiers de batteries, des noyaux de moteurs et des composants électriques | +1.0% | Chine, Corée du Sud, Japon, Inde et Thaïlande | Court terme (≤ 2 ans) |
| Régionalisation de la fabrication en Inde et en Asie du Sud-Est | +0.8% | Inde, Vietnam, Thaïlande, Indonésie et Malaisie | Moyen terme (2-4 ans) |
| Exigences d'automatisation et de précision dans le formage à grand volume | +0.7% | Chine, Japon, Corée du Sud et Taïwan | Moyen terme (2-4 ans) |
| Demande de modernisation liée au vieillissement des installations de presses mécaniques | +0.5% | Chine, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Localisation de la fabrication de presses et du support après-vente | +0.3% | Inde, Chine et Vietnam | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité de fabrication automobile et de véhicules électriques
Les nouvelles capacités de production de véhicules créent une demande de lignes de presses et d'outillages associés sur le marché des presses mécaniques en Asie-Pacifique. Toyota, Honda et Suzuki s'étaient engagés à investir plus de 11 milliards USD pour développer la fabrication automobile en Inde d'ici novembre 2025, et Toyota prévoyait de porter sa capacité à plus d'un million de véhicules dans le pays. VinFast a inauguré son usine de Subang, en Indonésie, en décembre 2025 avec un engagement de 1 milliard USD et une capacité annuelle initiale de 50 000 véhicules, extensible à 350 000 véhicules. Kia a également établi son futur pôle de production de véhicules dédiés en Corée, comprenant des installations prévues pour 100 000 et 150 000 unités annuelles. Ces projets nécessitent des pièces de carrosserie, de structure et de châssis provenant d'ateliers de presses, ce qui étend la demande au-delà des usines d'assemblage final. Le marché des presses mécaniques en Asie-Pacifique bénéficie donc des programmes des équipementiers qui incitent les fournisseurs à ajouter des opérations d'emboutissage locales.
Emboutissage des boîtiers de batteries, des noyaux de moteurs et des composants électriques
Les boîtiers de batteries, les laminations de moteurs, les bornes de barres omnibus et les boîtiers d'électronique de puissance élargissent la gamme des pièces embouties requises pour les véhicules électriques. AIDA a introduit le DPH Former en 2025 pour les boîtiers de batteries rectangulaires, montrant que le formage de batteries devient une application d'équipement dédiée. La production de noyaux de moteurs nécessite des presses progressives à grande vitesse et un contrôle précis de l'empilement, ce qui accroît la valeur accordée à la précision, à la stabilité de l'outillage et à la surveillance. L'Inde avait approuvé 82 candidats dans le cadre du programme PLI pour l'automobile et les composants automobiles d'ici novembre 2025, avec un investissement cumulé de 35 657 crore INR (4,0 milliards USD), jusqu'en septembre 2025.[1] Le programme exige une valeur ajoutée nationale d'au moins 50 % pour bénéficier des incitations, créant une raison d'établir une production locale de composants. Ce schéma soutient la demande sur le marché des presses mécaniques en Asie-Pacifique, car les composants électriques et liés aux batteries nécessitent une capacité de formage à proximité des usines de véhicules et de composants.
Régionalisation de la fabrication en Inde et en Asie du Sud-Est
Les investissements manufacturiers se déplacent vers un groupe plus large de sites de production asiatiques, notamment l'Inde, le Vietnam, la Thaïlande, la Malaisie et l'Indonésie. Les investissements manufacturiers soutiennent de nouvelles chaînes d'approvisionnement en électronique, en automobile et en équipements énergétiques dans ces pays. Honda prévoit d'exporter des véhicules électriques de la série Zero depuis l'Inde vers le Japon et d'autres pays asiatiques à partir de 2027, ce qui relierait la production de composants indiens aux chaînes d'approvisionnement à l'exportation. Les nouvelles usines ont besoin de fixations, d'outils et de pièces embouties locaux, même lorsque la conception originale du véhicule provient d'ailleurs. Les règles de contenu local et les exigences de valeur ajoutée nationale réduisent également l'intérêt d'importer des pièces embouties depuis un pôle de production établi. Le marché des presses mécaniques en Asie-Pacifique bénéficie de ce changement, car les presses font partie de l'investissement en usine nécessaire pour localiser la production de composants métalliques.
Exigences d'automatisation et de précision dans le formage à grand volume
Les lignes de presses sont de plus en plus achetées en tant que systèmes de production connectés comprenant des alimentateurs, des équipements de transfert, une surveillance de la force et des outils de maintenance. Le plan de travail 2025-2026 de la Chine pour les machines appelle à la transformation numérique et à la modernisation intelligente dans l'ensemble du secteur, avec un chiffre d'affaires des machines ciblé pour dépasser 10 billions CNY (1,42 billion USD).[2] ANDRITZ Schuler a indiqué que ses presses de transfert Triton pour les composants structurels de SUV intègrent le système Metris Smart Monitoring pour la surveillance de la force, des vibrations et de la température au niveau de l'outil. L'emboutissage à grande vitesse pour les moteurs et les connecteurs nécessite un contrôle de processus stable, car l'outillage peut être coûteux et sensible aux variations de processus. Les acheteurs ont également besoin d'équipements pouvant s'intégrer dans la manutention automatisée des matériaux et les systèmes de données d'usine. Cela fait du support technique intégré un élément important de la compétition sur le marché des presses mécaniques en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Investissement initial élevé et longues périodes de retour sur investissement | -1.2% | Asie-Pacifique, avec une pertinence plus élevée en Inde, en Indonésie et au Vietnam | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée en outillage et en maintenance | -0.8% | Asie-Pacifique, avec une pertinence plus élevée en Inde, en Indonésie et au Vietnam | Moyen terme (2-4 ans) |
| La coulée gigantesque et les technologies de formage alternatives réduisant la demande d'emboutissage sélectif | -0.6% | Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Standardisation limitée de la modernisation des presses existantes | -0.4% | Chine, Inde, Japon, Taïwan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et longues périodes de retour sur investissement
Les grandes lignes de presses mécaniques nécessitent des dépenses pour la machine, l'automatisation, l'outillage, l'installation et la mise en service. Les périodes de retour sur investissement peuvent s'étendre de 3 à 7 ans selon les conditions d'utilisation, ce qui peut contraindre les décisions des petits et moyens fournisseurs. Le plan de travail de la Chine pour les machines a identifié une demande intérieure insuffisante et une concurrence tarifaire irrationnelle comme des défis auxquels fait face l'investissement en équipements. Le programme PLI de l'Inde pour l'industrie automobile et des composants automobiles (PLI-Auto) a été approuvé le 23 septembre 2021, avec une enveloppe budgétaire de 25 938 crore INR (2 886,85 millions USD) pour renforcer les capacités de fabrication nationales pour les produits de technologie automobile avancée (AAT). Au 31 mars 2026, les candidats approuvés avaient déclaré 44 326 crore INR (4 933,4 millions USD) d'investissements, dépassant l'objectif d'investissement de 42 500 crore INR (4 730,17 milliards USD) fixé pour le 31 mars 2027. Bien que le programme soutienne l'expansion des capacités nationales, les fabricants peuvent encore faire face à des besoins de trésorerie initiaux, car les investissements doivent être réalisés avant que les incitations associées ne soient perçues. Le secteur des presses mécaniques en Asie-Pacifique est également confronté à des cycles de remplacement prolongés, car les presses bien entretenues peuvent généralement rester opérationnelles pendant 20 à 30 ans, ce qui peut limiter la demande de remplacement récurrente.
Pénuries de main-d'œuvre qualifiée en outillage et en maintenance
La production de presses dépend de concepteurs de matrices, d'outilleurs, de techniciens de maintenance et de spécialistes des systèmes d'embrayage et de frein. L'Organisation internationale du Travail a projeté une croissance de l'emploi de 1,7 % en Asie et dans le Pacifique en 2025. Elle a noté que la fabrication représente près de la moitié des 55 millions d'emplois régionaux liés aux chaînes commerciales et d'approvisionnement des États-Unis.[3] L'Indonésie a recensé plus de 42 000 travailleurs dans sa base de moules et matrices, parallèlement à une initiative de formation Indonésie-Japon en 2025. L'OIT a également identifié la nécessité d'une cartographie professionnelle liée aux employeurs alors que la main-d'œuvre automobile thaïlandaise s'adapte à la production de véhicules électriques. L'automatisation peut réduire certains besoins en main-d'œuvre, mais elle ne supprime pas le besoin de personnes capables de configurer, d'entretenir et d'améliorer les équipements. Ces pénuries peuvent limiter le bénéfice de productivité des modernisations et des systèmes de presses automatisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration de bâti / structurelle : les presses à montants droits dominent le formage automobile et les équipements à bâti en C se développent dans les lignes flexibles
Les presses à montants droits/bâti en H ont représenté une part de 42,5 % en 2026, soutenues par leur utilisation dans les panneaux de carrosserie automobile et les composants structurels. Leur bâti rigide et le mouvement régulier du coulisseau conviennent aux systèmes en tandem et de transfert qui produisent des portes, des capots et des côtés de carrosserie. Cette base installée est la plus forte en Chine, au Japon et en Corée du Sud, où les grands ateliers de carrosserie ont besoin d'une production répétable à grande échelle. Le marché des presses mécaniques en Asie-Pacifique continue de s'appuyer sur ce type de bâti pour les applications nécessitant de la résistance, un alignement contrôlé et un rendement élevé. Les exigences de sécurité influencent également les décisions de configuration, car les protections, les enceintes et les interfaces de commande varient selon la conception de la machine. Les équipes d'approvisionnement évaluent donc à la fois les besoins de production et les exigences de sécurité avant de choisir un bâti.
Les presses à bâti en C/bâti ouvert devraient croître à un CAGR de 5,4 % jusqu'en 2032. Ces machines offrent un accès plus facile et un coût inférieur pour les travaux de découpage, de poinçonnage et de formage peu profond. Elles répondent aux besoins des petites lignes qui se développent dans les clusters d'emboutissage de niveau 2 en Inde et en Asie du Sud-Est. Les presses monobloc servent des utilisations de précision plus spécialisées à Taïwan, au Japon et en Corée du Sud, notamment pour les connecteurs et les pièces électroniques. Les conceptions à mouvement par biellette suscitent également de l'intérêt là où les producteurs ont besoin de moins d'impact sur l'outil lors du formage d'acier à haute résistance ou d'aluminium. Le secteur des presses mécaniques en Asie-Pacifique comprend donc à la fois des équipements de grands ateliers de carrosserie et des machines plus petites qui soutiennent une production flexible.

Par force / capacité de presse : les équipements de gamme intermédiaire ancrent la demande tandis que les capacités supérieures se développent
La catégorie 101-500 tonnes a capté 37,8 % de la demande de 2026, ce qui en fait la plus grande plage de force de presse sur le marché des presses mécaniques en Asie-Pacifique. Elle couvre une grande partie des travaux de composants de carrosserie automobile, de panneaux d'appareils électroménagers, de boîtiers électriques et de formage général de tôles dans la région. Cette catégorie convient également aux configurations automatisées, qui aident les fournisseurs à augmenter leur production tout en contrôlant la manutention des matériaux. Les fabricants chinois tels que Jiangsu Yangli, JIER et Yadon Machinery sont fortement concurrentiels dans cette gamme grâce à des prix plus bas et des délais de livraison plus courts. Le segment est important car il répond à des besoins de production larges plutôt qu'à une seule application étroite. Il constitue également un point d'entrée pour les fabricants qui ajoutent leur première ligne de presses automatisée.
La catégorie 501-1 000 tonnes devrait croître à un CAGR de 6,2 % jusqu'en 2032, car les boîtiers de batteries et les pièces en acier embouties à chaud nécessitent une force de presse plus importante. Les exigences de capacité plus élevée sont liées aux boîtiers de batteries et aux pièces structurelles, qui nécessitent un formage contrôlé et des bâtis plus solides. Les gammes de 1 001 à 2 000 tonnes et au-dessus de 2 000 tonnes restent liées aux grandes lignes de carrosserie automobile et sont fournies par un ensemble plus restreint de fabricants. L'expansion prévue de Toyota dans le Maharashtra illustre le type de programme de véhicules pouvant nécessiter une infrastructure de presses de transfert plus grande. La gamme jusqu'à 100 tonnes reste pertinente pour les connecteurs, la petite quincaillerie et les composants d'appareils électroménagers, où les machines à grande vitesse remplacent les anciennes presses à volant d'inertie.
Par application / procédé : le découpage domine l'utilisation actuelle tandis que l'emboutissage à grande vitesse gagne en importance
Le découpage et le poinçonnage ont représenté une part de 31,6 % en 2026, ce qui en fait le procédé d'application le plus important sur le marché des presses mécaniques en Asie-Pacifique. Le procédé est utilisé pour les flans automobiles, les produits métalliques perforés et les panneaux d'appareils électroménagers. Il reste largement utilisé car la séparation de flans plats à grand volume est une tâche centrale dans la fabrication de composants métalliques. L'emboutissage profond et le formage de tôles constituent une deuxième base d'utilisation majeure pour les ailes, les coques d'appareils électroménagers et les boîtiers de batteries. Le découpage de précision reste un domaine d'utilisation plus restreint mais en croissance pour les engrenages de précision et les disques de soupapes. Le monnayage et le gaufrage continuent de soutenir la quincaillerie décorative et les fixations de précision en Chine, à Taïwan et en Corée du Sud.
L'emboutissage à grande vitesse et de précision devrait croître à un CAGR de 6,2 % jusqu'en 2032. Les laminations de moteurs, les connecteurs et les plaques bipolaires stimulent la demande de formage répétable à tolérances serrées à des cadences de frappe plus élevées. SEYI a présenté une presse servo de 160 tonnes à haute rigidité pour le formage des canaux d'écoulement des plaques bipolaires métalliques au MF-TOKYO 2025. L'équipement a été conçu pour les plaques minces où une rigidité structurelle élevée et un contrôle dimensionnel précis sont nécessaires. D'autres applications comprennent des procédés émergents pour les assemblages composites et bi-matériaux, bien que ceux-ci restent pré-commerciaux à grande échelle. Le marché des presses mécaniques en Asie-Pacifique évolue donc vers un mix plus large d'applications de formage à grand volume et de précision.
Par secteur d'utilisation finale : l'automobile reste le plus grand client tandis que l'électronique croît plus rapidement
L'automobile et les transports ont représenté une part de 35,9 % en 2026. Les pièces de carrosserie, de structure, de châssis et de groupe motopropulseur constituent la plus grande utilisation soutenue des presses mécaniques dans la région. La production automobile est également connectée à un large réseau de fournisseurs de niveau 1 et de niveau 2 qui exploitent leurs propres lignes de presses. Les nouvelles installations de véhicules en Inde, en Indonésie, en Thaïlande et en Corée du Sud peuvent donc créer une demande au-delà de l'usine d'assemblage principale. Le marché des presses mécaniques en Asie-Pacifique reste étroitement lié aux cycles d'investissement dans la fabrication de véhicules et la localisation des fournisseurs. Les boîtiers de batteries et les pièces structurelles de véhicules électriques ajoutent des travaux supplémentaires aux programmes d'emboutissage automobile existants.
L'électricité et l'électronique devraient croître à un CAGR de 6,4 % jusqu'en 2032. Les laminations de moteurs de véhicules électriques, les cadres de connexion de semi-conducteurs de puissance et les composants d'équipements de réseau soutiennent cette croissance. La production d'appareils électroménagers et de biens de consommation durables soutient également l'utilisation des presses en Chine, en Corée du Sud et en Thaïlande, notamment pour les panneaux extérieurs à tolérances serrées. Les machines industrielles créent une boucle de demande interne, car les nouvelles usines ont besoin d'équipements utilisant des boîtiers, des bâtis et des couvercles emboutis. Les applications aérospatiales et de défense sont concentrées au Japon, en Corée du Sud et en Inde, et impliquent souvent un formage spécialisé de l'aluminium et du titane. La demande en énergie et en puissance gagne en pertinence grâce aux laminations de transformateurs et aux composants d'éoliennes.
Analyse géographique
La part de 47,2 % de la Chine en 2026 en a fait le plus grand contributeur national à la demande régionale. Cette ampleur provient de la production de véhicules, d'équipements électriques, d'appareils électroménagers et de pièces industrielles de précision, qui utilisent tous des composants emboutis. Les investissements dans les véhicules électriques ajoutent des boîtiers de batteries, des laminations de moteurs et de l'électronique de puissance, répondant à la demande automobile existante. Le plan de la Chine pour les machines 2025-2026 place la transformation numérique, la modernisation intelligente et le renouvellement des équipements parmi les priorités du secteur. Cette orientation politique favorise les équipements capables de fournir une surveillance connectée et des commandes modernes. Taïwan ajoute une base spécialisée pour l'emboutissage de connecteurs, de cadres de connexion et de boîtiers de semi-conducteurs. La Corée du Sud soutient une demande à haute valeur ajoutée grâce aux programmes de véhicules Hyundai et Kia et à une chaîne d'approvisionnement de batteries plus large.
L'Inde est le pays à la croissance la plus rapide avec un CAGR de 6,7 % jusqu'en 2032. Toyota, Honda et Suzuki s'étaient engagés à investir plus de 11 milliards USD dans l'expansion de la fabrication indienne d'ici novembre 2025. Ces dépenses soutiennent les fournisseurs locaux de carrosserie, de structure et de composants qui ont besoin de capacités de presses. Le Japon continue de soutenir une base installée techniquement avancée grâce à la lamination de précision et à l'emboutissage de connecteurs. Les fabricants et distributeurs de presses japonais utilisent également le pays comme une importante base de service régionale.
L'Indonésie, la Thaïlande et le Vietnam développent des capacités de production au-delà de l'assemblage de base. L'usine de Subang de VinFast, inaugurée en décembre 2025, comprend le soudage et le pressage intégrés de carrosserie, ce qui peut soutenir les exigences locales d'emboutissage et d'outillage. Chang'an a commencé la production dans son usine de Rayong en Thaïlande en mai 2025, ajoutant une nouvelle base de fabrication de véhicules électriques en Asie du Sud-Est. La Malaisie contribue par la fabrication d'électronique et la nouvelle activité d'assemblage de véhicules électriques. Les Philippines, le Bangladesh et l'Australie représentent un ensemble dispersé d'opportunités supplémentaires pour les équipements. Ces marchés sont plus petits que la Chine ou l'Inde, mais ensemble ils élargissent la base régionale du marché des presses mécaniques en Asie-Pacifique.
Paysage concurrentiel
Le marché des presses mécaniques en Asie-Pacifique présente un niveau moyen de concentration du marché. ANDRITZ Schuler, AIDA Engineering, BRUDERER et Komatsu sont bien positionnés dans les applications à haute tonnage et de précision. Jiangsu Yangli, JIER, Hefei Metalforming, Yadon Machinery et Nantong Guosheng sont en concurrence en Chine grâce au prix, à la rapidité de livraison et au support local. Les plus grands fournisseurs mondiaux ont un avantage là où les clients ont besoin de grandes lignes de transfert, d'équipements de haute précision et de contrôles de sécurité certifiés. Les fournisseurs chinois sont plus compétitifs dans la gamme de 100 à 800 tonnes, où le service local et le prix sont importants. Cette structure offre aux acheteurs un choix entre la profondeur d'application et une position de coût soutenue localement.
ANDRITZ a renommé les sociétés du groupe Schuler en ANDRITZ Schuler en mars 2025. Cette décision a présenté l'entreprise comme un fournisseur intégré de technologie de formage et de manutention plutôt qu'un simple fournisseur de presses. ANDRITZ Schuler a également obtenu une quatrième commande de presse de transfert mécanique de 1 600 tonnes de Metalúrgica Nakayone pour des pièces structurelles de SUV, avec son système Metris Smart Monitoring inclus dans la solution. Le DPH Former d'AIDA pour les boîtiers de batteries rectangulaires montre une stratégie différente axée sur des équipements dédiés aux applications de batteries. Ces actions montrent que les entreprises leaders cherchent à se différencier par l'intégration de lignes, la surveillance et les équipements spécifiques aux applications.
Le support après-vente local est devenu un facteur concurrentiel important sur le marché des presses mécaniques en Asie-Pacifique. Les acheteurs disposant d'équipements plus anciens ont besoin de pièces de rechange, d'un support de modernisation et d'une assistance technique sans longs délais de livraison. Les kits de modernisation servo-mécanique abordables sont un domaine contesté, car les clients souhaitent la connectivité et la surveillance énergétique sans remplacer toute une ligne de presses. JIER a achevé la réception en usine d'une presse de transfert de 1 600 tonnes pour un fournisseur automobile de niveau 1 turc en 2025, tandis que Yangli a présenté une ligne de transfert de panneaux de carrosserie automobile pour un client équipementier. Les normes de sécurité électrique, de sécurité hydraulique et de protection des presses constituent une barrière supplémentaire pour les fournisseurs qui ne disposent pas de plateformes de contrôle de sécurité éprouvées. La concurrence repose donc sur la capacité des machines, la portée du service, la connaissance des procédés et la capacité à répondre aux exigences de conformité locales.
Leaders du secteur des presses mécaniques en Asie-Pacifique
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Jiangsu Yangli Group Co., Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
AMADA CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2025 : ANDRITZ Schuler livre une presse de forgeage de 6 500 tonnes à Maxiforja avec un système de récupération d'énergie cinétique. La presse de forgeage GLK 6500, qui réduit la demande d'énergie jusqu'à 40 % par rapport aux presses conventionnelles de taille équivalente grâce à la technologie KERS, est entrée en service dans l'installation de Maxiforja.
- Juin 2025 : AIDA Engineering lance le DPH Former pour les boîtiers de batteries rectangulaires. AIDA a dévoilé son formeur dédié DPH-80-30 pour les boîtiers de batteries de stockage rectangulaires, conçu pour les applications de véhicules électriques et de stockage d'énergie stationnaire. Le produit a ensuite reçu le 68e Prix annuel des dix plus grands nouveaux produits du Nikkan Kogyo Shimbun japonais, validant l'importance commerciale de la technologie pour le segment du formage de batteries.
- Mai 2025 : Chang'an Automobile lance l'usine de Rayong, en Thaïlande. La première base internationale de fabrication de véhicules à nouvelles énergies de Chang'an à Rayong a commencé sa production en mai 2025, mettant en service une nouvelle infrastructure de presses et d'atelier de carrosserie et positionnant la Thaïlande comme un pôle d'exportation de véhicules électriques en Asie du Sud-Est. L'investissement élargit directement l'utilisation des presses mécaniques sur un marché qui disposait auparavant d'une capacité d'emboutissage dédiée aux véhicules à nouvelles énergies limitée.
- Mai 2025 : ANDRITZ renomme le groupe Schuler en ANDRITZ Schuler. Plus d'une décennie après l'acquisition de Schuler, ANDRITZ a formalisé l'intégration en renommant toutes les sociétés du groupe Schuler avec le préfixe ANDRITZ, positionnant l'entité combinée comme un fournisseur intégré de technologie de formage et de manutention. Le changement de marque reflète l'intention stratégique de vendre de manière croisée des lignes de formage, des systèmes d'automatisation et des équipements de fabrication de batteries en tant que solutions groupées.
Périmètre du rapport sur le marché des presses mécaniques en Asie-Pacifique
Le marché des presses mécaniques en Asie-Pacifique est segmenté par configuration de bâti (presses mécaniques à bâti en C, presses mécaniques à montants droits, et autres), par force de presse (101–500 tonnes, et autres), par application (découpage et poinçonnage, découpage de précision, et autres), par secteur d'utilisation finale (électricité et électronique, énergie et puissance, et autres), par géographie (Chine, Japon, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à montants droits / bâti en H |
| Presses mécaniques à bâti monobloc |
| Autres configurations de presses mécaniques |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Monnayage et gaufrage |
| Découpage de précision |
| Emboutissage à grande vitesse et de précision |
| Autres applications de presses mécaniques |
| Automobile et transports |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Machines et équipements industriels |
| Produits métalliques et fabrication générale |
| Aérospatiale et défense |
| Construction et équipements lourds |
| Énergie et puissance |
| Autres secteurs d'utilisation finale |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Indonésie |
| Thaïlande |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par configuration de bâti / structurelle | Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à montants droits / bâti en H | |
| Presses mécaniques à bâti monobloc | |
| Autres configurations de presses mécaniques | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Monnayage et gaufrage | |
| Découpage de précision | |
| Emboutissage à grande vitesse et de précision | |
| Autres applications de presses mécaniques | |
| Par secteur d'utilisation finale | Automobile et transports |
| Électricité et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Machines et équipements industriels | |
| Produits métalliques et fabrication générale | |
| Aérospatiale et défense | |
| Construction et équipements lourds | |
| Énergie et puissance | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Indonésie | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les presses mécaniques en Asie-Pacifique ?
Le secteur devrait croître à un CAGR de 4,89 % de 2027 à 2032, pour atteindre 4,05 milliards USD d'ici 2032. Les nouvelles usines de véhicules, la production d'équipements électriques, les investissements des fournisseurs locaux et l'utilisation accrue de lignes de presses connectées soutiennent ces perspectives.
Quel pays présente la plus grande demande régionale de presses mécaniques ?
La Chine est en tête avec une part de 47,2 % en 2026, soutenue par la production de véhicules, d'appareils électroménagers, d'équipements électriques et de composants industriels. Les boîtiers de batteries, les laminations de moteurs et les composants d'électronique de puissance ajoutent de nouvelles sources de demande à sa base d'emboutissage automobile existante.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait progresser à un CAGR de 6,7 % jusqu'en 2032, à mesure que la capacité de fabrication de véhicules et de composants augmente. Le programme PLI, les investissements automobiles et un réseau croissant de fournisseurs locaux soutiennent la demande de formage de carrosserie, de châssis, de batteries et de composants électriques.
Quelle plage de capacité de presse représente la plus grande part ?
La plage de 101 à 500 tonnes représente une part de 37,8 % en 2026, car elle sert les applications automobiles, d'appareils électroménagers, électriques et de formage général de tôles. C'est également un point de départ courant pour les configurations de presses automatisées et un domaine majeur de concurrence pour les fournisseurs d'équipements chinois.
Quel secteur d'utilisation finale utilise le plus de presses mécaniques ?
L'automobile et les transports sont en tête avec une part de 35,9 % en 2026, portés par le formage de composants de carrosserie, de structure, de châssis et de groupe motopropulseur. Les nouveaux modèles de véhicules électriques nécessitent également des boîtiers de batteries et des pièces structurelles associées, élargissant la gamme des composants emboutis utilisés par les chaînes d'approvisionnement des véhicules.
Pourquoi les applications de batteries et d'électronique sont-elles importantes pour les fournisseurs de presses ?
Les boîtiers de batteries, les laminations de moteurs, les boîtiers d'électronique de puissance et les connecteurs nécessitent un formage spécialisé, une grande vitesse et un contrôle précis des processus. Ces exigences favorisent les équipements dotés de systèmes de surveillance, de stabilité d'outillage, de manutention précise des matériaux et d'un support de service pour les opérations de précision.