
Marktgröße und Marktanteil für mechanische Pressen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
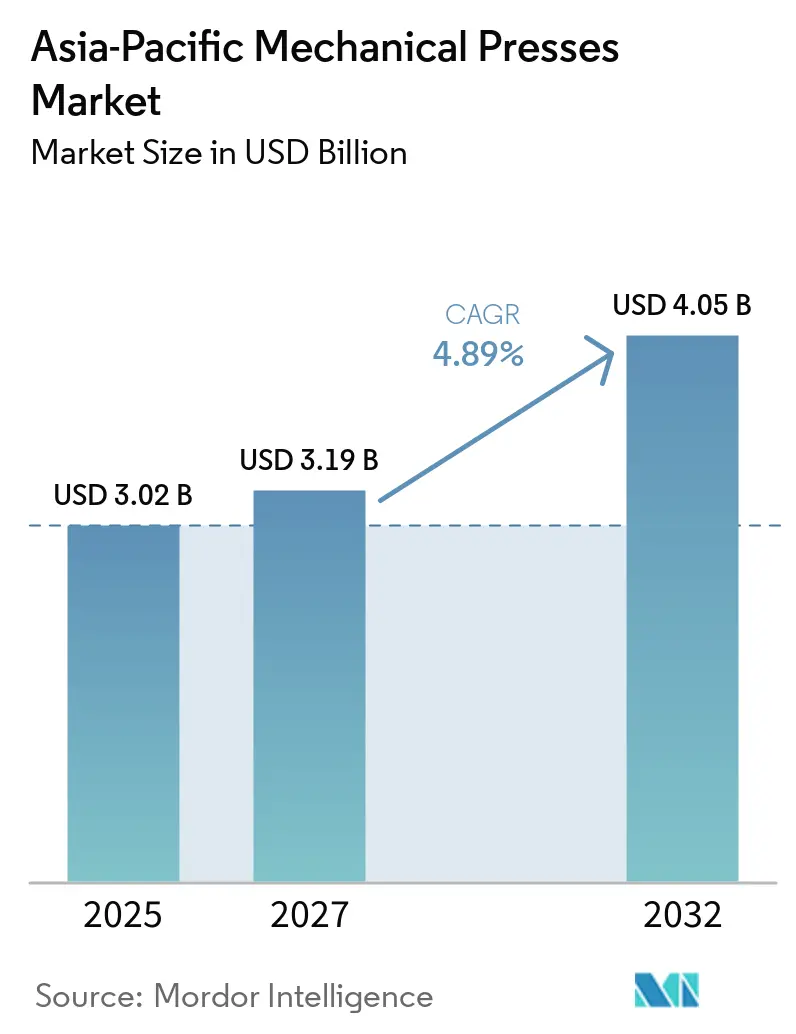
| Marktgröße im Basisjahr (2025) | 3.02 Milliarden US-Dollar |
| Marktgröße (2027) | 3.19 Milliarden US-Dollar |
| Marktgröße (2032) | 4.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.89 % |
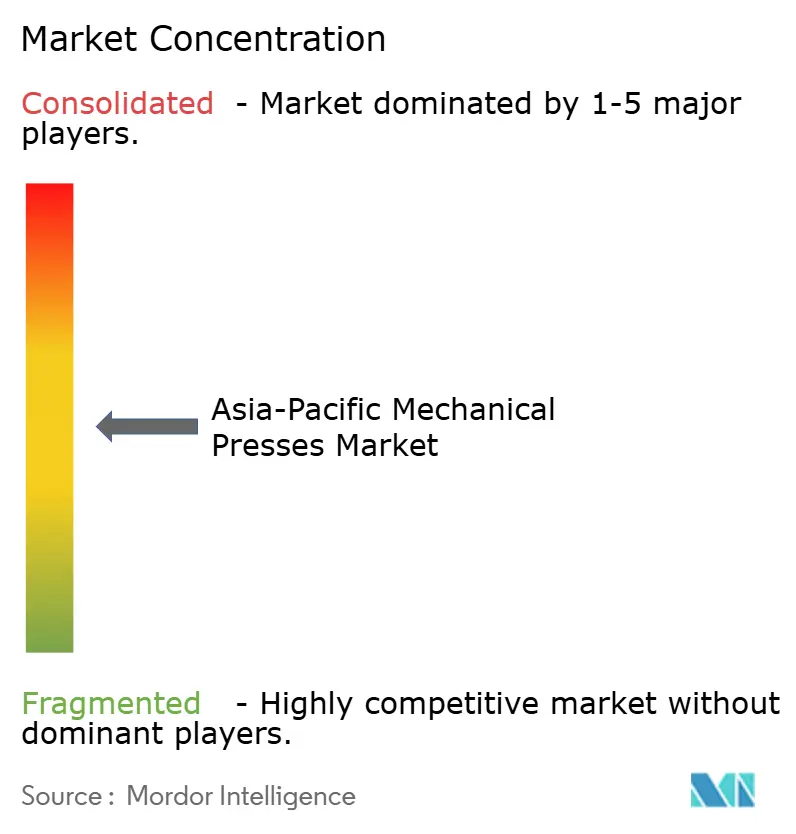
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Pressen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für mechanische Pressen im asiatisch-pazifischen Raum wird voraussichtlich von 3,02 Milliarden USD im Jahr 2026 und 3,19 Milliarden USD im Jahr 2027 auf 4,05 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 4,89 % verzeichnen.
Der Markt für mechanische Pressen im asiatisch-pazifischen Raum wird durch neue Werke für Elektrofahrzeuge und Batterien in China, Indien und Südostasien gestützt, die Pressenlinien für Gehäuse, Motorgehäuse und Unterbodenversteifungen benötigen. Diese Investitionen schaffen neben der konventionellen Karosserieblechfertigung zusätzliche Nachfrage nach Umformteilen. Ersatz- und Nachrüstaktivitäten stützen den Markt für mechanische Pressen im asiatisch-pazifischen Raum ebenfalls, da viele installierte Pressen in China, Japan und Südkorea veraltet sind. Die Hersteller reagieren mit größeren Pressenlinien, Automatisierung, lokalem Servicekapazitätsausbau und Anlagen, die für anspruchsvolle Anwendungen ausgelegt sind. Gigacasting reduziert die Nachfrage nach ausgewählten großen Karosseriestrukturen, ersetzt jedoch nicht den Bedarf an der Umformung von Motorkernen, Batteriegehäusen, Steckverbindern und Sammelschienen.
Wichtigste Erkenntnisse des Berichts
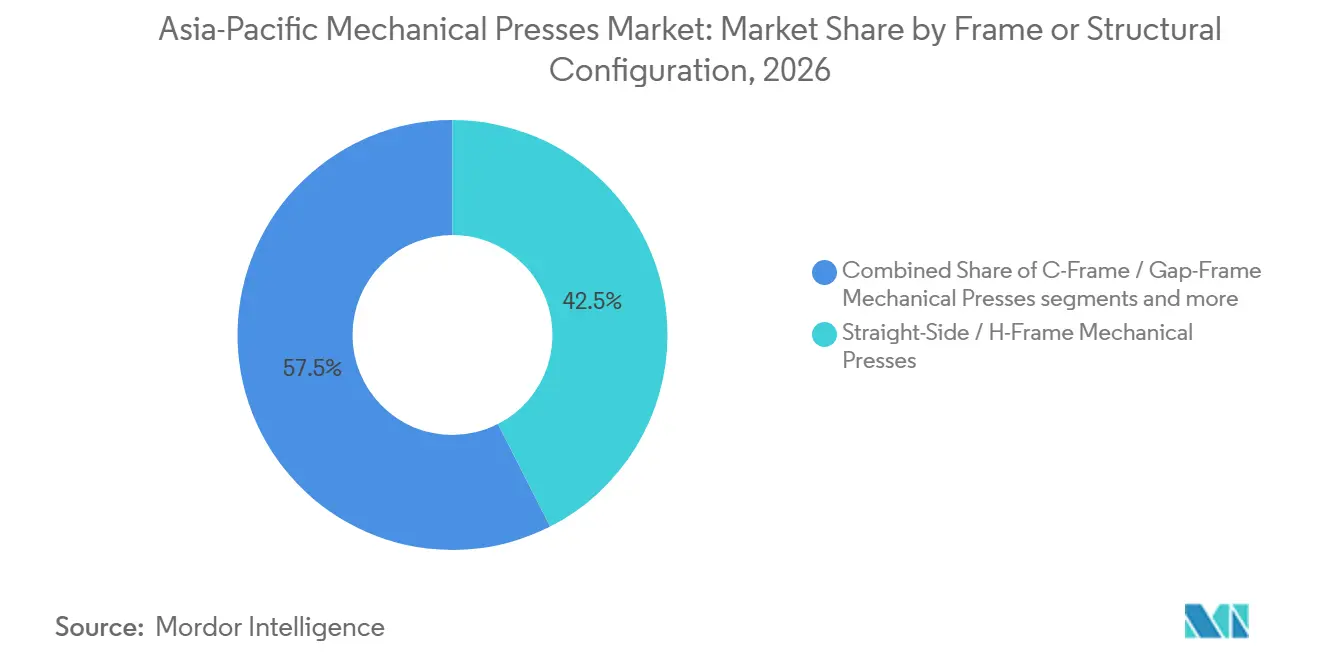
- Nach Rahmen- oder Strukturkonfiguration hielt Geradständer/H-Rahmen im Jahr 2026 einen Marktanteil von 42,5 % am Markt für mechanische Pressen im asiatisch-pazifischen Raum, während C-Rahmen/Ausschnittrahmen bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen wird.
- Nach Presskraft oder Kapazität entfiel auf den Bereich 101–500 Tonnen im Jahr 2026 ein Anteil von 37,8 % an der Marktgröße für mechanische Pressen im asiatisch-pazifischen Raum, während der Bereich 501–1.000 Tonnen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen wird.
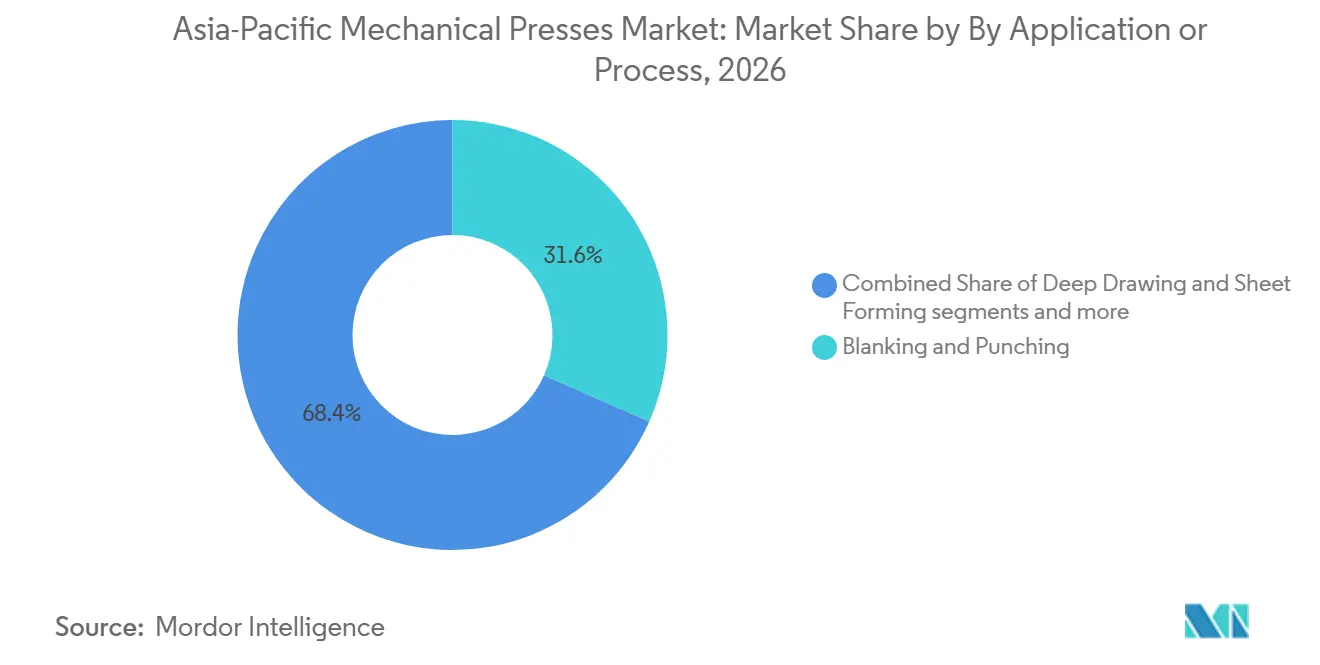
- Nach Anwendung oder Prozess hielt Stanzen und Lochen im Jahr 2026 einen Anteil von 31,6 %, während Hochgeschwindigkeits- und Präzisionsstanzen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen wird.
- Nach Endverbrauchsbranche entfiel auf Automobil und Transport im Jahr 2026 ein Anteil von 35,9 %, während Elektro und Elektronik bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 47,2 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für mechanische Pressen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Fertigungskapazitäten für Kraftfahrzeuge und Elektrofahrzeuge | +1.2% | China, Indonesien, Thailand und Indien | Kurzfristig (≤ 2 Jahre) |
| Stanzen von Batteriegehäusen, Motorkernen und elektrischen Komponenten | +1.0% | China, Südkorea, Japan, Indien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Regionalisierung der Fertigung in Indien und Südostasien | +0.8% | Indien, Vietnam, Thailand, Indonesien und Malaysia | Mittelfristig (2–4 Jahre) |
| Automatisierungs- und Präzisionsanforderungen in der Hochvolumenfertigung | +0.7% | China, Japan, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf durch alternde mechanische Presseninstallationen | +0.5% | China, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Pressenherstellung und des Aftermarket-Supports | +0.3% | Indien, China und Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Fertigungskapazitäten für Kraftfahrzeuge und Elektrofahrzeuge
Neue Fahrzeugkapazitäten schaffen im Markt für mechanische Pressen im asiatisch-pazifischen Raum Nachfrage nach Pressenlinien und zugehörigem Werkzeug. Toyota, Honda und Suzuki hatten bis November 2025 mehr als 11 Milliarden USD für den Ausbau der Automobilfertigung in Indien zugesagt, und Toyota plante, seine Kapazität auf mehr als 1 Million Fahrzeuge im Land zu erhöhen. VinFast eröffnete im Dezember 2025 sein Werk in Subang, Indonesien, mit einer Investitionszusage von 1 Milliarde USD und einer anfänglichen Jahreskapazität von 50.000 Fahrzeugen, die auf 350.000 Fahrzeuge skalierbar ist. Kia richtete außerdem seinen künftigen zweckgebauten Fahrzeugproduktionsstandort in Korea ein, einschließlich Anlagen mit geplanten Jahreskapazitäten von 100.000 und 150.000 Einheiten. Diese Projekte erfordern Karosserie-, Struktur- und Fahrwerksteile aus Presswerken, was die Nachfrage über die Endmontagewerke hinaus ausweitet. Der Markt für mechanische Pressen im asiatisch-pazifischen Raum profitiert daher, wenn OEM-Programme Zulieferer dazu veranlassen, lokale Stanzoperationen aufzubauen.
Stanzen von Batteriegehäusen, Motorkernen und elektrischen Komponenten
Batteriegehäuse, Motorlamellen, Sammelschienenklemmen und Gehäuse für Leistungselektronik erweitern das Spektrum der für Elektrofahrzeuge benötigten Stanzteile. AIDA stellte 2025 den DPH Former für rechteckige Batteriegehäuse vor und zeigte damit, dass die Batterieumformung zu einer eigenständigen Geräteanwendung wird. Die Motorkernproduktion erfordert Hochgeschwindigkeits-Folgeverbundpressen und eine präzise Stapelkontrolle, was den Stellenwert von Präzision, Werkzeugstabilität und Überwachung erhöht. Indien hatte bis November 2025 82 Antragsteller im Rahmen des PLI-Programms für Automobile und Automobilkomponenten zugelassen, mit einem kumulierten Investment von INR 35.657 Crore (4,0 Milliarden USD) bis September 2025.[1] Das Programm erfordert für Anreize eine inländische Wertschöpfung von mindestens 50 %, was einen Anreiz zur Einrichtung einer inländischen Komponentenproduktion schafft. Dieses Muster stützt die Nachfrage im Markt für mechanische Pressen im asiatisch-pazifischen Raum, da elektrische und batteriebezogene Komponenten Umformkapazitäten in der Nähe von Fahrzeug- und Komponentenwerken benötigen.
Regionalisierung der Fertigung in Indien und Südostasien
Fertigungsinvestitionen verlagern sich auf eine breitere Gruppe asiatischer Produktionsstandorte, darunter Indien, Vietnam, Thailand, Malaysia und Indonesien. Fertigungsinvestitionen unterstützen neue Lieferketten für Elektronik, Automobil und Energieanlagen an diesen Standorten. Honda plant, Zero-Series-Elektrofahrzeuge ab 2027 von Indien nach Japan und in andere asiatische Länder zu exportieren, was die indische Komponentenproduktion mit Exportlieferketten verknüpfen würde. Neue Werke benötigen lokale Vorrichtungen, Werkzeuge und Stanzteile, auch wenn das ursprüngliche Fahrzeugdesign von anderswo stammt. Vorschriften zu lokalem Inhalt und Anforderungen zur inländischen Wertschöpfung verringern zudem die Attraktivität des Imports von Stanzteilen aus einem etablierten Produktionszentrum. Der Markt für mechanische Pressen im asiatisch-pazifischen Raum profitiert von diesem Wandel, da Pressen Teil der Fabrikinvestition sind, die zur Lokalisierung der Metallkomponentenproduktion erforderlich ist.
Automatisierungs- und Präzisionsanforderungen in der Hochvolumenfertigung
Pressenlinien werden zunehmend als vernetzte Produktionssysteme erworben, die Zuführungen, Transferanlagen, Kraftüberwachung und Wartungstools umfassen. Chinas Maschinenarbeitsplan 2025–2026 sieht eine digitale Transformation und intelligente Aufrüstung im gesamten Sektor vor, wobei der Maschinenumsatz auf mehr als 10 Billionen CNY (1,42 Billionen USD) angestrebt wird.[2] ANDRITZ Schuler berichtete, dass seine Triton-Transferpressen für SUV-Strukturbauteile Metris Smart Monitoring für die Kraft-, Schwingungs- und Temperaturüberwachung auf Werkzeugeben umfassen. Hochgeschwindigkeitsstanzen für Motoren und Steckverbinder erfordert eine gleichmäßige Prozesskontrolle, da Werkzeuge kostspielig und empfindlich gegenüber Prozessschwankungen sein können. Käufer benötigen außerdem Anlagen, die in automatisierte Materialhandhabungs- und Fabrikdatensysteme integriert werden können. Dies macht integrierten technischen Support zu einem wichtigen Wettbewerbsfaktor im Markt für mechanische Pressen im asiatisch-pazifischen Raum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.2% | Asiatisch-pazifischer Raum, mit höherer Relevanz in Indien, Indonesien und Vietnam | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Werkzeug- und Formenbau sowie in der Instandhaltung | -0.8% | Asiatisch-pazifischer Raum, mit höherer Relevanz in Indien, Indonesien und Vietnam | Mittelfristig (2–4 Jahre) |
| Gigacasting und alternative Umformtechnologien reduzieren die Nachfrage nach ausgewählten Stanzprozessen | -0.6% | China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Begrenzte Nachrüstungsstandardisierung bei Altpressen | -0.4% | China, Indien, Japan, Taiwan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Große mechanische Pressenlinien erfordern Ausgaben für Maschine, Automatisierung, Werkzeug, Installation und Inbetriebnahme. Amortisationszeiten können sich je nach Auslastungsbedingung auf 3 bis 7 Jahre erstrecken, was Entscheidungen kleiner und mittelgroßer Zulieferer einschränken kann. Chinas Maschinenarbeitsplan identifizierte unzureichende Inlandsnachfrage und irrationalen Preiswettbewerb als Herausforderungen für Geräteinvestitionen. Das PLI-Programm Indiens für die Automobil- und Automobilkomponentenindustrie (PLI-Auto) wurde am 23. September 2021 mit einem Haushaltsansatz von INR 25.938 Crore (2.886,85 Millionen USD) genehmigt, um die inländischen Fertigungskapazitäten für Produkte der fortschrittlichen Automobiltechnologie zu stärken. Zum 31. März 2026 hatten zugelassene Antragsteller Investitionen in Höhe von INR 44.326 Crore (4.933,4 Millionen USD) gemeldet, womit das für den 31. März 2027 gesetzte Investitionsziel von INR 42.500 Crore (4.730,17 Milliarden USD) übertroffen wurde. Obwohl das Programm den Ausbau inländischer Kapazitäten unterstützt, können Hersteller dennoch mit Vorab-Cashflow-Anforderungen konfrontiert sein, da Investitionen getätigt werden müssen, bevor die damit verbundenen Anreize realisiert werden. Die Branche für mechanische Pressen im asiatisch-pazifischen Raum sieht sich zudem mit verlängerten Ersatzzyklen konfrontiert, da gut gewartete Pressen in der Regel 20–30 Jahre betriebsfähig bleiben können, was die wiederkehrende Ersatznachfrage potenziell begrenzt.
Fachkräftemangel im Werkzeug- und Formenbau sowie in der Instandhaltung
Die Pressenproduktion ist auf Werkzeugkonstrukteure, Werkzeugmacher, Wartungstechniker und Spezialisten für Kupplungs- und Bremssysteme angewiesen. Die Internationale Arbeitsorganisation prognostizierte für 2025 ein Beschäftigungswachstum von 1,7 % in Asien und dem Pazifik. Sie stellte fest, dass die Fertigung fast die Hälfte der 55 Millionen regionalen Arbeitsplätze ausmacht, die mit den Handels- und Lieferketten der Vereinigten Staaten verbunden sind.[3] Indonesien meldete mehr als 42.000 Beschäftigte in seiner Werkzeug- und Formenbaubasis sowie eine indonesisch-japanische Ausbildungsinitiative im Jahr 2025. Die ILO identifizierte auch den Bedarf an arbeitgebergebundener Berufsbildkartierung, da sich Thailands Automobilbelegschaft an die Elektrofahrzeugproduktion anpasst. Automatisierung kann einige Arbeitskräfteanforderungen reduzieren, beseitigt jedoch nicht den Bedarf an Personen, die die Anlagen einrichten, warten und verbessern können. Dieser Fachkräftemangel kann den Produktivitätsvorteil von Nachrüstungen und automatisierten Pressensystemen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: Geradständerpressen führen die Automobilumformung an, während C-Rahmen-Anlagen in flexiblen Linien expandieren
Geradständer-/H-Rahmen-Pressen hielten 2026 einen Anteil von 42,5 %, gestützt durch ihren Einsatz bei Automobilkarosserieteilen und Strukturbauteilen. Ihr steifer Rahmen und die gleichmäßige Stößelbewegung eignen sich für Tandem- und Transfersysteme, die Türen, Motorhauben und Karosserieseiten produzieren. Diese installierte Basis ist am stärksten in China, Japan und Südkorea, wo große Karosseriewerke eine wiederholbare Produktion in großem Maßstab benötigen. Der Markt für mechanische Pressen im asiatisch-pazifischen Raum verlässt sich weiterhin auf diesen Rahmentyp für Anwendungen, die Festigkeit, kontrollierte Ausrichtung und hohe Ausbringung erfordern. Sicherheitsanforderungen beeinflussen ebenfalls Konfigurationsentscheidungen, da Schutzvorrichtungen, Einhausungen und Steuerschnittstellen je nach Maschinendesign variieren. Beschaffungsteams bewerten daher sowohl Produktionsanforderungen als auch Sicherheitsanforderungen, bevor sie einen Rahmen auswählen.
C-Rahmen-/Ausschnittrahmen-Pressen werden bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen. Diese Maschinen bieten einfacheren Zugang und geringere Kosten für Stanz-, Loch- und Flachformarbeiten. Sie erfüllen die Anforderungen kleinerer Linien, die in Indiens und Südostasiens Tier-2-Stanzclustern wachsen. Massiv- oder Monoblockpressen dienen spezielleren Präzisionsanwendungen in Taiwan, Japan und Südkorea, einschließlich Steckverbindern und Elektronikteilen. Kurbeltriebdesigns wecken ebenfalls Interesse, wo Hersteller weniger Werkzeugaufprall beim Umformen von hochfestem Stahl oder Aluminium benötigen. Die Branche für mechanische Pressen im asiatisch-pazifischen Raum umfasst daher sowohl große Karosseriewerkzeuge als auch kleinere Maschinen, die eine flexible Produktion unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft / Kapazität: Mittelklasse-Anlagen verankern die Nachfrage, während höhere Kapazitäten zunehmen
Die Kategorie 101–500 Tonnen erfasste 37,8 % der Nachfrage im Jahr 2026 und ist damit der größte Presskraftbereich im Markt für mechanische Pressen im asiatisch-pazifischen Raum. Sie deckt einen Großteil der Automobilkarosseriebauteilarbeiten, Haushaltsgerätepaneele, elektrische Gehäuse und allgemeine Blechumformung in der Region ab. Diese Kategorie eignet sich auch für automatisierte Konfigurationen, die Zulieferern helfen, die Produktion zu skalieren und gleichzeitig die Materialhandhabung zu kontrollieren. Chinesische Hersteller wie Jiangsu Yangli, JIER und Yadon konkurrieren in diesem Bereich stark durch niedrigere Preise und kürzere Lieferzeiten. Das Segment ist wichtig, weil es breite Produktionsanforderungen und nicht nur eine einzige enge Anwendung bedient. Es bietet auch einen Einstiegspunkt für Hersteller, die ihre erste automatisierte Pressenlinie hinzufügen.
Die Kategorie 501–1.000 Tonnen wird bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen, da Batteriegehäuse und warmgestanzte Stahlteile eine größere Presskraft erfordern. Höhere Kapazitätsanforderungen sind mit Batteriegehäusen und Strukturteilen verbunden, die eine kontrollierte Umformung und stärkere Rahmen benötigen. Die Bereiche 1.001–2.000 Tonnen und über 2.000 Tonnen bleiben an große Automobilkarosserielinien gebunden und werden von einer engeren Gruppe von Herstellern beliefert. Toyotas geplante Expansion in Maharashtra veranschaulicht die Art von Fahrzeugprogramm, das eine größere Transferpresseninfrastruktur erfordern kann. Der Bereich bis 100 Tonnen bleibt für Steckverbinder, kleine Beschläge und Haushaltsgerätekomponenten relevant, wo Hochgeschwindigkeitsmaschinen ältere Schwungradpressen ersetzen.
Nach Anwendung / Prozess: Stanzen und Lochen führt die aktuelle Nutzung an, während Hochgeschwindigkeitsstanzen an Bedeutung gewinnt
Stanzen und Lochen hielt 2026 einen Anteil von 31,6 % und ist damit der größte Anwendungsprozess im Markt für mechanische Pressen im asiatisch-pazifischen Raum. Das Verfahren wird für Automobilplatinen, perforierte Metallprodukte und Haushaltsgerätepaneele eingesetzt. Es bleibt weit verbreitet, weil die Hochvolumen-Flachplatinentrennung eine zentrale Aufgabe in der Metallkomponentenfertigung ist. Tiefziehen und Blechumformung bilden eine zweite wichtige Nutzungsbasis für Seitenteile, Haushaltsgerätegehäuse und Batteriegehäuse. Feinschneiden bleibt ein kleinerer, aber wachsender Anwendungsbereich für Präzisionszahnräder und Ventilscheiben. Prägen und Einprägen unterstützen weiterhin dekorative Beschläge und Präzisionsbefestiger in China, Taiwan und Südkorea.
Hochgeschwindigkeits- und Präzisionsstanzen wird bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen. Motorlamellen, Steckverbinder und Bipolarplatten treiben die Nachfrage nach wiederholbarer, engtoleranzbehafteter Umformung bei höheren Hubzahlen an. SEYI demonstrierte auf der MF-TOKYO 2025 eine hochsteife 160-Tonnen-Servopresse für die Strömungskanalumformung metallischer Bipolarplatten. Die Anlage wurde für dünne Platten konzipiert, bei denen hohe Struktursteifigkeit und enge Maßkontrolle erforderlich sind. Weitere Anwendungen umfassen aufkommende Prozesse für Verbund- und Bi-Material-Baugruppen, obwohl diese im großen Maßstab noch vorkommerziell sind. Der Markt für mechanische Pressen im asiatisch-pazifischen Raum bewegt sich daher auf eine breitere Mischung aus Hochvolumen- und Präzisionsumformungsanwendungen zu.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil bleibt der größte Abnehmer, während Elektronik schneller wächst
Automobil und Transport entfielen 2026 auf einen Anteil von 35,9 %. Karosserie-, Struktur-, Fahrwerk- und Antriebsstrangteile schaffen die größte anhaltende Nutzung mechanischer Pressen in der Region. Die Automobilproduktion ist auch mit einem breiten Netzwerk von Tier-1- und Tier-2-Zulieferern verbunden, die eigene Pressenlinien betreiben. Neue Fahrzeuganlagen in Indien, Indonesien, Thailand und Südkorea können daher Nachfrage über das Hauptmontagewerk hinaus erzeugen. Der Markt für mechanische Pressen im asiatisch-pazifischen Raum bleibt eng mit den Investitionszyklen in der Fahrzeugfertigung und der Zuliefererlokalisierung verbunden. Batteriegehäuse und Strukturteile für Elektrofahrzeuge fügen bestehenden Automobilstanzprogrammen weitere Arbeit hinzu.
Elektro und Elektronik werden bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen. Motorlamellen für Elektrofahrzeuge, Leistungshalbleiter-Leadframes und Netzausrüstungskomponenten unterstützen dieses Wachstum. Die Produktion von Haushaltsgeräten und Konsumgütern hält den Presseneinsatz in China, Südkorea und Thailand aufrecht, insbesondere für engtoleranzbehaftete Außenpaneele. Industriemaschinen schaffen eine interne Nachfrageschleife, da neue Fabriken Anlagen benötigen, die gestanzte Gehäuse, Rahmen und Abdeckungen verwenden. Luft- und Raumfahrt- sowie Verteidigungsanwendungen konzentrieren sich auf Japan, Südkorea und Indien und umfassen häufig spezialisierte Aluminium- und Titanumformung. Energie- und Stromnachfrage gewinnen durch Transformatorlamellen und Windturbinenkomponenten an Relevanz.
Geografische Analyse
Chinas Anteil von 47,2 % im Jahr 2026 machte es zum größten nationalen Beitragenden zur regionalen Nachfrage. Das Volumen stammt aus der Fahrzeugproduktion, elektrischen Ausrüstungen, Haushaltsgeräten und Präzisionsindustrieteilen, die alle gestanzte Komponenten verwenden. Elektrofahrzeuginvestitionen fügen Batteriegehäuse, Motorlamellen und Leistungselektronik hinzu und bedienen die bestehende Automobilnachfrage. Chinas Maschinenplan 2025–2026 stellt digitale Transformation, intelligente Aufrüstung und Anlagenerneuerung unter die Sektorprioritäten. Diese politische Ausrichtung begünstigt Anlagen, die vernetzte Überwachung und moderne Steuerungen bieten können. Taiwan ergänzt eine spezialisierte Basis für das Stanzen von Steckverbindern, Leadframes und Halbleiterverpackungen. Südkorea unterstützt hochwertige Nachfrage durch Hyundai- und Kia-Fahrzeugprogramme und eine breitere Batterielieferkette.
Indien ist das am schnellsten wachsende Land mit einem CAGR von 6,7 % bis 2032. Toyota, Honda und Suzuki hatten bis November 2025 mehr als 11 Milliarden USD für den Ausbau der indischen Fertigung zugesagt. Diese Ausgaben unterstützen lokale Karosserie-, Struktur- und Komponentenzulieferer, die Pressenkapazität benötigen. Japan unterstützt weiterhin eine technisch fortschrittliche installierte Basis durch Präzisionslamellen- und Steckverbinderstanzen. Japanische Pressenhersteller und -händler nutzen das Land auch als wichtige regionale Servicebasis.
Indonesien, Thailand und Vietnam bauen Produktionskapazitäten über die einfache Montage hinaus auf. VinFasts Werk in Subang vom Dezember 2025 umfasst integriertes Karosserieschweißen und -pressen, was lokale Stanz- und Werkzeuganforderungen unterstützen kann. Chang'an begann im Mai 2025 mit der Produktion in seiner Anlage in Rayong, Thailand, und fügte Südostasien eine neue Fertigungsbasis für Elektrofahrzeuge hinzu. Malaysia trägt durch Elektronikhersteller und neue Elektrofahrzeugmontageaktivitäten bei. Die Philippinen, Bangladesch und Australien stellen eine verstreute Gruppe zusätzlicher Gerätechancen dar. Diese Märkte sind kleiner als China oder Indien, verbreitern aber zusammen die regionale Basis für den Markt für mechanische Pressen im asiatisch-pazifischen Raum.
Wettbewerbslandschaft
Der Markt für mechanische Pressen im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. ANDRITZ Schuler, AIDA Engineering, BRUDERER und Komatsu sind in Hochtonnen- und Präzisionsanwendungen stark positioniert. Jiangsu Yangli, JIER, Hefei Metalforming, Yadon Machinery und Nantong Guosheng konkurrieren in China durch Preis, Liefergeschwindigkeit und inländischen Support. Die größten globalen Anbieter haben einen Vorteil, wenn Kunden große Transferlinien, hochpräzise Anlagen und zertifizierte Sicherheitssteuerungen benötigen. Chinesische Anbieter sind im Bereich 100–800 Tonnen wettbewerbsfähiger, wo lokaler Service und Preis wichtig sind. Diese Struktur gibt Käufern die Wahl zwischen Anwendungstiefe und einer lokal unterstützten Kostenposition.
ANDRITZ benannte die Schuler Group-Unternehmen im März 2025 in ANDRITZ Schuler um. Der Schritt präsentierte das Unternehmen als integrierten Anbieter von Umform- und Handhabungstechnologie und nicht als eigenständigen Pressenlieferanten. ANDRITZ Schuler sicherte sich außerdem einen vierten Auftrag für eine mechanische 1.600-Tonnen-Transferpresse von Metalúrgica Nakayone für SUV-Strukturteile, wobei das Metris Smart Monitoring-System in der Lösung enthalten war. AIDs DPH Former für rechteckige Batteriegehäuse zeigt eine andere Strategie, die sich auf dedizierte Anlagen für Batterieanwendungen konzentriert. Diese Maßnahmen zeigen, dass führende Unternehmen durch Linienintegration, Überwachung und anwendungsspezifische Anlagen zu konkurrieren suchen.
Lokaler Kundendienst nach dem Verkauf ist zu einem wichtigen Wettbewerbsfaktor im Markt für mechanische Pressen im asiatisch-pazifischen Raum geworden. Käufer mit älteren Anlagen benötigen Ersatzteile, Nachrüstungsunterstützung und technische Hilfe ohne lange Lieferverzögerungen. Erschwingliche Servo-Mechanik-Nachrüstpakete sind ein umkämpfter Bereich, da Kunden Konnektivität und Energieüberwachung wünschen, ohne eine gesamte Pressenlinie zu ersetzen. JIER schloss 2025 die Werksabnahme einer 1.600-Tonnen-Transferpresse für einen türkischen Automobil-Tier-1-Zulieferer ab, während Yangli eine Automobilkarosserie-Transferlinie für einen OEM-Kunden demonstrierte. Normen für elektrische Sicherheit, hydraulische Sicherheit und Pressenschutz schaffen eine zusätzliche Barriere für Anbieter, denen bewährte Sicherheitssteuerungsplattformen fehlen. Der Wettbewerb basiert daher auf Maschinenkapazität, Servicereichweite, Prozesskenntnissen und der Fähigkeit, lokale Compliance-Anforderungen zu erfüllen.
Marktführer für mechanische Pressen im asiatisch-pazifischen Raum
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Jiangsu Yangli Group Co., Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
AMADA CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2025: ANDRITZ Schuler liefert 6.500-Tonnen-Schmiedepresse mit kinetischem Energierückgewinnungssystem an Maxiforja. Die GLK 6500-Schmiedepresse, die durch KERS-Technologie den Strombedarf im Vergleich zu konventionellen Pressen gleicher Größe um bis zu 40 % reduziert, nahm den Betrieb in Maxiforjas Anlage auf.
- Juni 2025: AIDA Engineering bringt DPH Former für rechteckige Batteriegehäuse auf den Markt. AIDA stellte seinen DPH-80-30-Spezialformer für rechteckige Speicherbatteriegehäuse vor, der für Elektrofahrzeug- und stationäre Energiespeicheranwendungen konzipiert ist. Das Produkt erhielt anschließend den 68. jährlichen Preis für die zehn größten neuen Produkte der japanischen Nikkan Kogyo Shimbun, was die kommerzielle Bedeutung der Technologie für das Batterieumformsegment bestätigt.
- Mai 2025: Chang'an Automobile eröffnet Werk in Rayong, Thailand. Chang'ans erste internationale NEV-Fertigungsbasis in Rayong nahm im Mai 2025 die Produktion auf, inbetriebnahme neuer Pressen- und Karosseriewerkinfrastruktur und positioniert Thailand als südostasiatischen EV-Exportknotenpunkt. Die Investition erweitert direkt die Nutzung mechanischer Pressen in einem Markt, der zuvor über begrenzte NEV-spezifische Stanzkapazität verfügte.
- Mai 2025: ANDRITZ benennt Schuler Group in ANDRITZ Schuler um. Mehr als ein Jahrzehnt nach der Übernahme von Schuler formalisierte ANDRITZ die Integration durch Umbenennung aller Schuler Group-Unternehmen mit dem ANDRITZ-Präfix und positionierte das kombinierte Unternehmen als integrierten Anbieter von Umform- und Handhabungstechnologie. Das Rebranding spiegelt die strategische Absicht wider, Umformlinien, Automatisierungssysteme und Batterieherstellungsanlagen als gebündelte Lösungen zu verkaufen.


Berichtsumfang für den Markt für mechanische Pressen im asiatisch-pazifischen Raum
Der Markt für mechanische Pressen im asiatisch-pazifischen Raum ist segmentiert nach Rahmenkonfiguration (C-Rahmen-Mechanikpressen, Geradständer-Mechanikpressen und weitere), nach Presskraft (101–500 Tonnen und weitere), nach Anwendung (Stanzen und Lochen, Feinschneiden und weitere), nach Endverbrauchsbranche (Elektro und Elektronik, Energie und Strom und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| C-Rahmen- / Ausschnittrahmen-Mechanikpressen |
| Geradständer- / H-Rahmen-Mechanikpressen |
| Massiv- / Monoblockrahmen-Mechanikpressen |
| Sonstige Mechanikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen und Lochen |
| Tiefziehen und Blechumformung |
| Prägen und Einprägen |
| Feinschneiden |
| Hochgeschwindigkeits- und Präzisionsstanzen |
| Sonstige Mechanikpressenanwendungen |
| Automobil und Transport |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Industriemaschinen und -anlagen |
| Metallprodukte und allgemeine Fertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Schwermaschinenbau |
| Energie und Strom |
| Sonstige Endverbrauchsbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Indonesien |
| Thailand |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Ausschnittrahmen-Mechanikpressen |
| Geradständer- / H-Rahmen-Mechanikpressen | |
| Massiv- / Monoblockrahmen-Mechanikpressen | |
| Sonstige Mechanikpressenkonfigurationen | |
| Nach Presskraft / Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Prozess | Stanzen und Lochen |
| Tiefziehen und Blechumformung | |
| Prägen und Einprägen | |
| Feinschneiden | |
| Hochgeschwindigkeits- und Präzisionsstanzen | |
| Sonstige Mechanikpressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Industriemaschinen und -anlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Bau und Schwermaschinenbau | |
| Energie und Strom | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für mechanische Pressen im asiatisch-pazifischen Raum?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,89 % wachsen und bis 2032 einen Wert von 4,05 Milliarden USD erreichen. Neue Fahrzeugwerke, Elektroanlagenproduktion, lokale Zulieferinvestitionen und eine stärkere Nutzung vernetzter Pressenlinien unterstützen diesen Ausblick.
Welches Land hat die größte regionale Nachfrage nach mechanischen Pressen?
China führt mit einem Anteil von 47,2 % im Jahr 2026, gestützt durch Fahrzeug-, Haushaltsgeräte-, Elektroanlagen- und Industriekomponentenproduktion. Batteriegehäuse, Motorlamellen und Leistungselektronikkomponenten fügen seiner bestehenden Automobilstanzbasis neuere Nachfragequellen hinzu.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen, da die Kapazitäten in der Fahrzeug- und Komponentenfertigung zunehmen. Das PLI-Programm, Automobilinvestitionen und ein wachsendes lokales Zulieferernetzwerk unterstützen die Nachfrage nach Karosserie-, Fahrwerk-, Batterie- und elektrischer Komponentenumformung.
Welcher Presskapazitätsbereich hat den größten Anteil?
Der Bereich 101–500 Tonnen entfällt 2026 auf einen Anteil von 37,8 %, da er Automobil-, Haushaltsgeräte-, Elektro- und allgemeine Blechanwendungen bedient. Er ist auch ein häufiger Ausgangspunkt für automatisierte Pressenkonfigurationen und ein wichtiger Wettbewerbsbereich für chinesische Anlagenlieferanten.
Welcher Endverbrauchssektor nutzt die meisten mechanischen Pressen?
Automobil und Transport führen 2026 mit einem Anteil von 35,9 %, angetrieben durch Karosserie-, Struktur-, Fahrwerk- und Antriebsstrangkomponentenumformung. Neue EV-Modelle erfordern auch Batteriegehäuse und verwandte Strukturteile, was das Spektrum der von Fahrzeuglieferketten verwendeten Stanzteile erweitert.
Warum sind Batterie- und Elektroniканwendungen für Pressenlieferanten wichtig?
Batteriegehäuse, Motorlamellen, Leistungselektronikgehäuse und Steckverbinder erfordern spezialisierte Umformung, hohe Geschwindigkeit und enge Prozesskontrolle. Diese Anforderungen begünstigen Anlagen mit Überwachung, Werkzeugstabilität, präziser Materialhandhabung und Servicesupport für Präzisionsoperationen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
