
アジア太平洋地域メカニカルプレス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2025) | 3.02 十億米ドル |
| 市場規模 (2027) | 3.19 十億米ドル |
| 市場規模 (2032) | 4.05 十億米ドル |
| 成長率 (2027 - 2032) | 4.89 % |
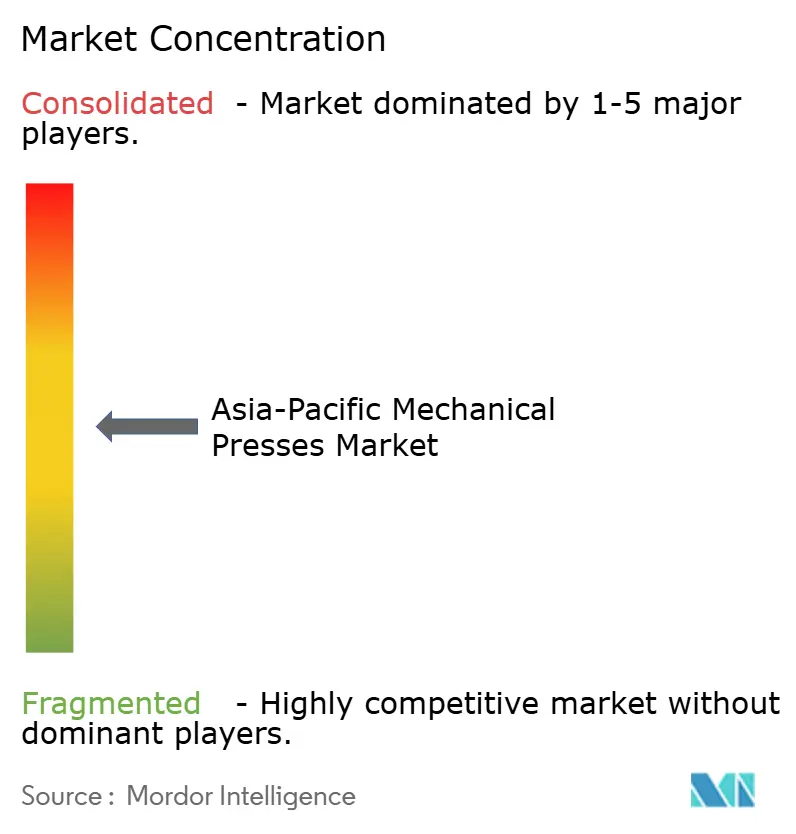
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域メカニカルプレス市場分析
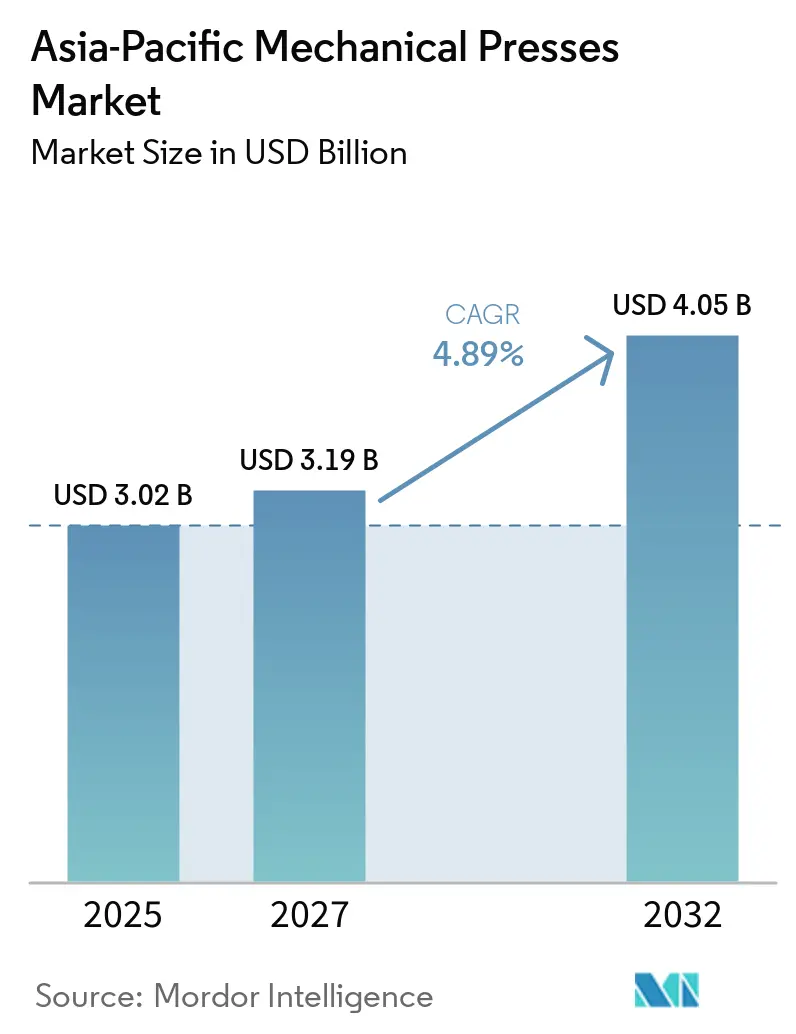
アジア太平洋地域メカニカルプレス市場規模は、2026年の3.02 ビリオン 米ドルおよび2027年の3.19 ビリオン 米ドルから、2032年までに4.05 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.89%を記録する見込みです。
アジア太平洋地域メカニカルプレス市場は、中国、インド、東南アジアにおける新たなEVおよびバッテリー工場によって支えられており、これらの工場ではエンクロージャー、モーターハウジング、アンダーボディ補強材向けのプレスラインが必要とされています。こうした投資は、従来のボディパネル生産に加え、成形部品への需要を生み出しています。中国、日本、韓国では多くの設置済みプレスが老朽化しているため、交換・改修活動もアジア太平洋地域メカニカルプレス市場を支えています。メーカーは、大型プレスライン、自動化、ローカルサービス体制、および要求の厳しい用途向けに設計された設備によって対応しています。ギガキャスティングは一部の大型ボディ構造部品への需要を減少させますが、モーターコア、バッテリーエンクロージャー、コネクター、バスバーの成形需要を代替するものではありません。
主要レポートのポイント
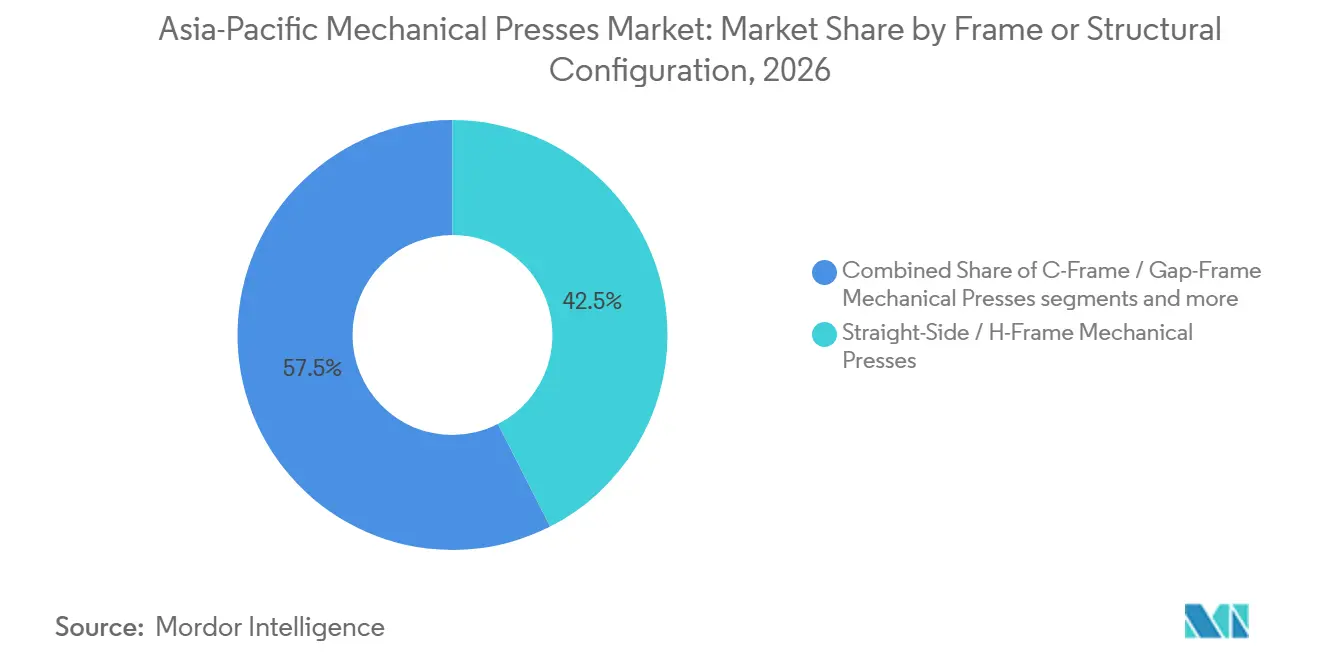
- フレームまたは構造構成別では、ストレートサイド/Hフレームが2026年のアジア太平洋地域メカニカルプレス市場シェアの42.5%を占め、Cフレーム/ギャップフレームは2032年にかけてCAGR 5.4%で成長する見込みです。
- プレス力または能力別では、101~500トンの範囲が2026年のアジア太平洋地域メカニカルプレス市場規模の37.8%を占め、501~1,000トンの範囲は2032年にかけてCAGR 6.2%で成長する見込みです。
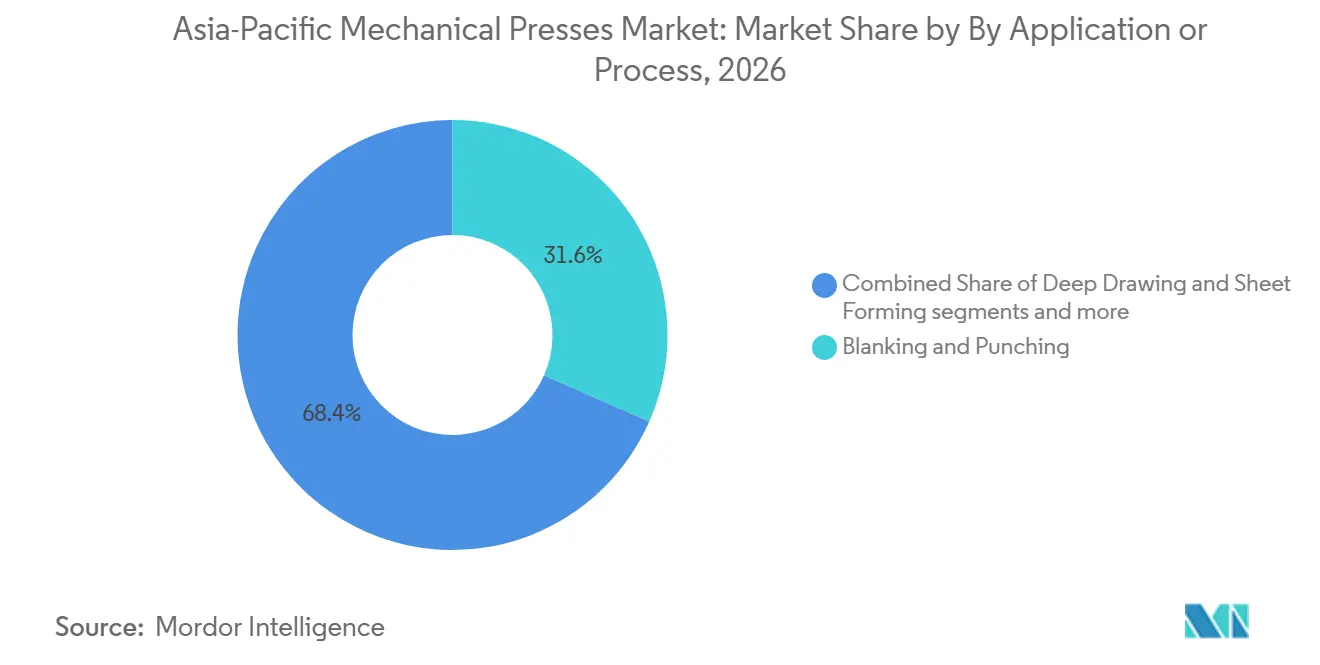
- 用途またはプロセス別では、ブランキングおよび打ち抜きが2026年に31.6%のシェアを占め、高速・精密スタンピングは2032年にかけてCAGR 6.2%で拡大する見込みです。
- 最終用途産業別では、自動車・輸送が2026年に35.9%のシェアを占め、電気・電子は2032年にかけてCAGR 6.4%で成長する見込みです。
- 地域別では、中国が2026年に47.2%のシェアを占め、インドは2032年にかけてCAGR 6.7%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋地域メカニカルプレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 自動車および電気自動車製造能力の拡大 | +1.2% | 中国、 インドネシア、タイ、インド | 短期 (2年以内) |
| バッテリーエンクロージャー、モーターコアおよび電気部品スタンピング | +1.0% | 中国、 韓国、日本、インド、タイ | 短期 (2年以内) |
| インドおよび東南アジア全域における製造の地域化 | +0.8% | インド、 ベトナム、タイ、インドネシア、マレーシア | 中期 (2~4年) |
| 大量成形における自動化および精度要件 | +0.7% | 中国、 日本、韓国、台湾 | 中期 (2~4年) |
| 老朽化したメカニカルプレス設備からの改修需要 | +0.5% | 中国、 日本、韓国 | 長期 (4年以上) |
| プレス製造およびアフターマーケットサポートの現地化 | +0.3% | インド、 中国、ベトナム | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
自動車および電気自動車製造能力の拡大
新たな車両生産能力の拡大が、アジア太平洋地域メカニカルプレス市場全体でプレスラインおよび関連工具への需要を生み出しています。トヨタ、ホンダ、スズキは2025年11月までにインドでの自動車製造拡大に110 ビリオン 米ドル超を投資することを約束しており、トヨタは同国での生産能力を100万台超に引き上げる計画を立てています。VinFastは2025年12月にインドネシアのスバン工場を10 ビリオン 米ドルの投資と年間5万台の初期生産能力(最大35万台まで拡張可能)で開所しました。起亜自動車も韓国に将来の専用車両生産拠点を設立し、年間10万台および15万台の生産施設を計画しています。これらのプロジェクトはプレスショップからのボディ、構造、シャシー部品を必要とし、最終組立工場を超えた需要を生み出しています。したがって、アジア太平洋地域メカニカルプレス市場は、OEMプログラムがサプライヤーに現地スタンピング事業の追加を促す際に恩恵を受けます。
バッテリーエンクロージャー、モーターコアおよび電気部品スタンピング
バッテリーケース、モーターラミネーション、バスバー端子、パワーエレクトロニクスハウジングは、電気自動車に必要なスタンピング部品の範囲を広げています。AIDは2025年に角形バッテリーケース向けのDPHフォーマーを発表し、バッテリー成形が専用設備用途になりつつあることを示しました。モーターコア生産には高速プログレッシブプレスと精密なスタック管理が必要であり、精度、工具安定性、モニタリングへの評価が高まっています。インドは2025年11月までに自動車・自動車部品PLIスキームの下で82件の申請を承認し、2025年9月時点での累積投資額は3兆5,657 ビリオン インドルピー(40 ビリオン 米ドル)に達しました。[1] 同プログラムはインセンティブの条件として少なくとも50%の国内付加価値を求めており、国内部品生産を確立する理由を生み出しています。電気・バッテリー関連部品は車両・部品工場の近くに成形能力を必要とするため、このパターンはアジア太平洋地域メカニカルプレス市場の需要を支えています。
インドおよび東南アジア全域における製造の地域化
製造投資は、インド、ベトナム、タイ、マレーシア、インドネシアを含むアジアの幅広い生産拠点へとシフトしています。製造投資はこれらの拠点全体で新たな電子機器、自動車、エネルギー機器のサプライチェーンを支えています。ホンダは2027年からインドでゼロシリーズ電気自動車を日本およびその他のアジア諸国へ輸出する計画であり、インドの部品生産を輸出サプライチェーンに結びつけることになります。新工場は、元の車両設計が他の場所から来る場合でも、現地の治具、工具、スタンピング部品を必要とします。現地調達規則および国内付加価値要件も、確立された生産拠点からスタンピング部品を輸入する根拠を弱めています。プレスは金属部品生産を現地化するために必要な工場投資の一部であるため、アジア太平洋地域メカニカルプレス市場はこの変化から恩恵を受けます。
大量成形における自動化および精度要件
プレスラインは、フィーダー、トランスファー設備、力モニタリング、保守ツールを含む接続された生産システムとして購入されることが増えています。中国の2025~2026年機械産業作業計画は、機械産業全体でデジタルトランスフォーメーションとインテリジェントアップグレードを求めており、機械産業の収益は10 トリリオン 人民元(1.42 トリリオン 米ドル)超を目標としています。[2] ANDRITZ SchulerはSUV構造部品向けトライトントランスファープレスにダイレベルの力、振動、温度モニタリングのためのMetrisスマートモニタリングが含まれていると報告しました。モーターおよびコネクター向けの高速スタンピングは、工具コストが高く工程変動に敏感なため、安定したプロセス管理が必要です。購入者はまた、自動化されたマテリアルハンドリングおよび工場データシステムに適合できる設備を必要としています。これにより、統合された技術サポートがアジア太平洋地域メカニカルプレス市場における競争の重要な要素となっています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期投資と長い回収 期間 | -1.2% | アジア太平洋地域全体、特にインド、インドネシア、 ベトナムでの関連性が高い | 中(2~4年) |
| 熟練した工具・金型および保守労働力 の不足 | -0.8% | アジア太平洋地域全体、特にインド、インドネシア、 ベトナムでの関連性が高い | 中期(2~4年) |
| ギガキャスティングおよび代替成形 技術による一部スタンピング需要の減少 | -0.6% | 中国、日本、韓国 | 長期(4年以上) |
| レガシープレスにおける改修標準化の 限界 | -0.4% | 中国、インド、日本、台湾 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資と長い回収期間
大型メカニカルプレスラインは、機械、自動化、工具、設置、試運転への支出を必要とします。回収期間は稼働条件によって3年から7年に及ぶ場合があり、中小規模サプライヤーの意思決定を制約することがあります。中国の機械産業作業計画は、設備投資が直面する課題として国内需要の不足と不合理な価格競争を挙げています。インドの自動車・自動車部品産業向けPLIスキーム(PLI-Auto)は2021年9月23日に承認され、先進自動車技術(AAT)製品の国内製造能力強化のために2,593.8 ビリオン インドルピー(2,886.85 ミリオン 米ドル)の予算が割り当てられました。2026年3月31日時点で、承認申請者は4,432.6 ビリオン インドルピー(4,933.4 ミリオン 米ドル)の投資を報告しており、2027年3月31日に設定された4,250 ビリオン インドルピー(4,730.17 ミリオン 米ドル)の目標投資額を超えています。同スキームは国内生産能力の拡大を支援していますが、投資は関連インセンティブが実現する前に行われなければならないため、メーカーは依然として先行キャッシュフロー要件に直面する可能性があります。アジア太平洋地域メカニカルプレス産業はまた、適切に保守されたプレスは通常20~30年間稼働可能であるため、交換サイクルの長期化という課題にも直面しており、定期的な交換需要が制限される可能性があります。
熟練した工具・金型および保守労働力の不足
プレス生産は、金型設計者、工具製作者、保守技術者、クラッチ・ブレーキシステムの専門家に依存しています。国際労働機関は2025年のアジア太平洋地域における雇用成長率を1.7%と予測しました。また、製造業は米国の貿易・サプライチェーンに関連する地域の5,500万人の雇用のほぼ半分を占めると指摘しています。[3] インドネシアは2025年に金型・ダイス基盤全体で42,000人超の労働者を報告し、インドネシア・日本間の訓練イニシアチブも実施されました。ILOはまた、タイの自動車労働力が電気自動車生産に適応するにあたり、雇用主と連携した職業マッピングの必要性を指摘しました。自動化は一部の労働需要を削減できますが、設備のセットアップ、保守、改善ができる人材の必要性をなくすものではありません。こうした人材不足は、改修および自動化プレスシステムからの生産性向上を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:ストレートサイドプレスが自動車成形をリードし、Cフレーム設備がフレキシブルラインで拡大
ストレートサイド/Hフレームプレスは2026年に42.5%のシェアを占め、自動車ボディパネルおよび構造部品への使用によって支えられています。その剛性フレームと一貫したスライド動作は、ドア、フード、ボディサイドを生産するタンデムおよびトランスファーシステムに適しています。この設置基盤は、大型ボディショップが大規模で反復可能な生産を必要とする中国、日本、韓国で最も強固です。アジア太平洋地域メカニカルプレス市場は、強度、制御されたアライメント、高い生産量を必要とする用途においてこのフレームタイプに引き続き依存しています。安全要件もフレーム選択の決定に影響を与えており、ガード、エンクロージャー、制御インターフェースは機械設計によって異なります。したがって、調達チームはフレームを選択する前に生産ニーズと安全要件の両方を評価します。
Cフレーム/ギャップフレームプレスは2032年にかけてCAGR 5.4%で成長する見込みです。これらの機械はブランキング、打ち抜き、浅絞り加工においてアクセスが容易でコストが低いという利点があります。インドおよび東南アジアのティア2スタンピングクラスターで成長している小型ラインのニーズに適しています。ソリッドまたはモノブロックプレスは、コネクターや電子部品を含む台湾、日本、韓国のより専門的な精密用途に対応しています。リンクモーション設計も、高張力鋼やアルミニウムの成形時に工具への衝撃を低減したいメーカーの関心を集めています。したがって、アジア太平洋地域メカニカルプレス産業には、大型ボディショップ設備とフレキシブル生産を支える小型機械の両方が含まれています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
プレス力/能力別:中型設備が需要の中核を担い、高能力設備が拡大
101~500トンカテゴリーは2026年需要の37.8%を占め、アジア太平洋地域メカニカルプレス市場で最大のプレス力範囲となっています。この範囲は、地域の自動車ボディ部品加工、家電パネル、電気エンクロージャー、一般板金成形の多くをカバーしています。このカテゴリーは自動化構成にも適しており、マテリアルハンドリングを管理しながら生産量を拡大するサプライヤーを支援します。江蘇揚力、JIER、Yadonなどの中国メーカーは、低価格と短納期によってこの範囲で強力に競争しています。このセグメントは単一の狭い用途ではなく幅広い生産ニーズに対応するため重要です。また、最初の自動化プレスラインを追加するメーカーにとっての参入点にもなっています。
501~1,000トンカテゴリーは、バッテリーハウジングおよびホットスタンプ鋼部品がより大きなプレス力を必要とするため、2032年にかけてCAGR 6.2%で成長する見込みです。高能力要件はバッテリーエンクロージャーおよび構造部品に関連しており、制御された成形と強固なフレームが必要です。1,001~2,000トンおよび2,000トン超の範囲は大型自動車ボディラインに限定されており、より限られメーカーが供給しています。マハラシュトラ州でのトヨタの拡張計画は、大型トランスファープレスインフラを必要とする可能性のある車両プログラムの例を示しています。100トン以下の範囲は、高速機械が旧式フライホイールプレスに取って代わりつつあるコネクター、小型ハードウェア、家電部品において引き続き重要です。
用途/プロセス別:ブランキングが現在の使用をリードし、高速スタンピングが重要性を増す
ブランキングおよび打ち抜きは2026年に31.6%のシェアを占め、アジア太平洋地域メカニカルプレス市場で最大の用途プロセスとなっています。このプロセスは自動車ブランク、穿孔金属製品、家電パネルに使用されています。大量の平板ブランク分離が金属部品製造の中心的な作業であるため、広く使用され続けています。深絞りおよび板金成形は、クォーターパネル、家電シェル、バッテリーエンクロージャーに対して第二の主要用途基盤を提供しています。精密ブランキングは精密歯車およびバルブディスクにおいて小規模ながら成長している用途分野です。コイニングおよびエンボス加工は、中国、台湾、韓国における装飾ハードウェアおよび精密ファスナーを引き続き支えています。
高速・精密スタンピングは2032年にかけてCAGR 6.2%で成長する見込みです。モーターラミネーション、コネクター、バイポーラプレートが、より高いストローク速度での反復可能な高精度成形への需要を牽引しています。SEYIはMF-TOKYO 2025において金属バイポーラプレートのフローチャンネル成形向けに高剛性160トンサーボプレスを実演しました。この設備は高い構造剛性と精密な寸法管理が必要な薄板向けに設計されています。その他の用途には複合材料およびバイマテリアルアセンブリの新興プロセスが含まれますが、これらは大規模な商業化前の段階にとどまっています。したがって、アジア太平洋地域メカニカルプレス市場は大量成形と精密成形用途のより幅広い組み合わせへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
最終用途産業別:自動車が最大顧客であり続け、電子機器がより速く成長
自動車・輸送は2026年に35.9%のシェアを占めました。ボディ、構造、シャシー、パワートレイン部品が地域全体でメカニカルプレスの最大の持続的使用を生み出しています。自動車生産はまた、独自のプレスラインを運営するティア1およびティア2サプライヤーの広範なネットワークとも結びついています。インド、インドネシア、タイ、韓国の新たな車両施設は、したがって主要組立工場を超えた需要を生み出す可能性があります。アジア太平洋地域メカニカルプレス市場は、車両製造とサプライヤーの現地化における投資サイクルと密接に結びついています。バッテリーケースおよび電気自動車構造部品は、既存の自動車スタンピングプログラムにさらなる作業を加えています。
電気・電子は2032年にかけてCAGR 6.4%で成長する見込みです。EVモーターラミネーション、パワー半導体リードフレーム、グリッド設備部品がこの成長を支えています。家電および耐久消費財生産も、特に高精度外装パネルにおいて中国、韓国、タイでのプレス使用を維持しています。産業機械は、新工場がスタンピングされたハウジング、フレーム、カバーを使用する設備を必要とするため、内部需要ループを生み出しています。航空宇宙・防衛用途は日本、韓国、インドに集中しており、多くの場合、特殊なアルミニウムおよびチタン成形を伴います。エネルギー・電力需要は変圧器ラミネーションおよび風力タービン部品を通じて関連性を高めています。
地域分析
中国の2026年における47.2%のシェアは、地域需要への最大の国別貢献者となりました。この規模は、スタンピング部品を使用する車両生産、電気設備、家電、精密産業部品から生まれています。電気自動車投資はバッテリーハウジング、モーターラミネーション、パワーエレクトロニクスを加え、既存の自動車需要に対応しています。中国の2025~2026年機械産業計画は、セクターの優先事項としてデジタルトランスフォーメーション、インテリジェントアップグレード、設備更新を位置づけています。この政策方向は、接続されたモニタリングと最新の制御を提供できる設備を優遇します。台湾はコネクター、リードフレーム、半導体パッケージングスタンピングの専門的な基盤を加えています。韓国は現代自動車・起亜自動車の車両プログラムと幅広いバッテリーサプライチェーンを通じて高付加価値需要を支えています。
インドは2032年にかけてCAGR 6.7%で最も速く成長する国です。トヨタ、ホンダ、スズキは2025年11月までにインドの製造拡大に110 ビリオン 米ドル超を投資することを約束しました。この支出は、プレス能力を必要とする現地のボディ、構造、部品サプライヤーを支援します。日本は精密ラミネーションおよびコネクタースタンピングを通じて技術的に高度な設置基盤を維持し続けています。日本のプレスメーカーおよびディストリビューターも同国を重要な地域サービス拠点として活用しています。
インドネシア、タイ、ベトナムは基本的な組立を超えた生産能力を構築しています。VinFastの2025年12月スバン工場には統合されたボディ溶接とプレスが含まれており、現地のスタンピングおよび工具要件を支援できます。長安汽車は2025年5月にタイのラヨン施設での生産を開始し、東南アジアに新たな電気自動車製造拠点を加えました。マレーシアは電子機器製造と新たな電気自動車組立活動を通じて貢献しています。フィリピン、バングラデシュ、オーストラリアは分散した追加設備機会を代表しています。これらの市場は中国やインドより小規模ですが、合わせてアジア太平洋地域メカニカルプレス市場の地域基盤を広げています。
競合環境
アジア太平洋地域メカニカルプレス市場は中程度の市場集中度を示しています。ANDRITZ Schuler、AIDA Engineering、BRUDERER、Komatsuは高トン数および精密用途において強固なポジションを持っています。江蘇揚力、JIER、合肥メタルフォーミング、Yadon Machinery、南通国盛は価格、納期、国内サポートを通じて中国で競争しています。最大のグローバルサプライヤーは、顧客が大型トランスファーライン、高精度設備、認定安制御を必要とする場合に優位性を持っています。中国サプライヤーは現地サービスと価格が重要な100~800トンの範囲でより競争力があります。この構造により、購入者は用途の深さと現地サポートされたコストポジションの間で選択できます。
ANDRITZ Schulerは2025年3月にシューラーグループ各社をANDRITZ Schulerに改名しました。この動きは、スタンドアロンのプレスサプライヤーではなく、成形・ハンドリング技術の統合プロバイダーとしてビジネスを位置づけました。ANDRITZ SchulerはまたSUV構造部品向けに4台目の1,600トンメカニカルトランスファープレスをMetalúrgica Nakayone向けに受注し、ソリューションにMetrisスマートモニタリングシステムを含めました。AIDの角形バッテリーケース向けDPHフォーマーは、バッテリー用途向けの専用設備に焦点を当てた異なる戦略を示しています。これらの行動は、主要企業がラインインテグレーション、モニタリング、用途特化型設備を通じて競争しようとしていることを示しています。
現地アフターセールスサポートは、アジア太平洋地域メカニカルプレス市場における重要な競争要因となっています。旧式設備を持つ購入者は、長い納期遅延なしにスペアパーツ、改修サポート、技術支援を必要としています。手頃なサーボメカニカル改修パッケージは、顧客がプレスライン全体を交換せずに接続性とエネルギーモニタリングを求めているため、競争が激しい分野です。JIERは2025年にトルコの自動車ティア1サプライヤー向けに1,600トントランスファープレスの工場受入検査を完了し、揚力は自動車ボディパネルトランスファーラインをOEM顧客向けに実演しました。電気安全、油圧安全、プレス保護の規格は、実績のある安全制御プラットフォームを持たないサプライヤーにとって追加の参入障壁を生み出しています。したがって、競争は機械能力、サービス範囲、プロセス知識、および現地コンプライアンス要件を満たす能力に基づいています。
アジア太平洋地域メカニカルプレス産業リーダー
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Jiangsu Yangli Group Co., Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
AMADA CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年7月:ANDRITZ Schuler、動力エネルギー回収システム搭載の6,500トン鍛造プレスをMaxiforjaに納入。GLK 6500鍛造プレスは、KERS技術により同等サイズの従来型プレスと比較して消費電力を最大40%削減し、Maxiforjaの施設で稼働を開始しました。
- 2025年6月:AIDA Engineering、角形バッテリーケース向けDPHフォーマーを発売。AIDは角形蓄電池ケース向けの専用フォーマーDPH-80-30を発表し、EVおよび定置型エネルギー貯蔵用途向けに設計されました。同製品はその後、日刊工業新聞の第68回十大新製品賞を受賞、バッテリー成形セグメントにおける技術の商業的重要性が認められました。
- 2025年5月:長安汽車、タイ・ラヨン工場を開設。ラヨンにおける長安の初の海外NEV製造拠点が2025年5月に生産を開始し、新たなプレスおよびボディショップインフラを稼働させ、タイを東南アジアのEV輸出拠点として位置づけました。この投資は、以前はNEV専用スタンピング能力が限られていた市場でのメカニカルプレス活用を直接拡大します。
- 2025年5月:ANDRITZがシューラーグループをANDRITZ Schulerに改名。シューラー買収から10年以上が経過し、ANDRITZはシューラーグループ全社にANDRITZのプレフィックスを付けて改名することで統合を正式化し、統合体を成形・ハンドリング技術の統合プロバイダーとして位置づけました。このリブランディングは、成形ライン、自動化システム、バッテリー製造設備をバンドルソリューションとしてクロスセルする戦略的意図を反映しています。
アジア太平洋地域メカニカルプレス市場レポートの範囲
アジア太平洋地域メカニカルプレス市場は、フレーム構成(Cフレームメカニカルプレス、ストレートサイドメカニカルプレス、その他)、プレス力(101~500トン、その他)、用途(ブランキングおよび打ち抜き、精密ブランキング、その他)、最終用途産業(電気・電子、エネルギー・電力、その他)、地域(中国、日本、その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| Cフレーム/ギャップフレームメカニカルプレス |
| ストレートサイド/Hフレームメカニカルプレス |
| ソリッド/モノブロックフレームメカニカルプレス |
| その他のメカニカルプレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| ブランキングおよび打ち抜き |
| 深絞りおよび板金成形 |
| コイニングおよびエンボス加工 |
| 精密ブランキング |
| 高速・精密スタンピング |
| その他のメカニカルプレス用途 |
| 自動車・輸送 |
| 電気・電子 |
| 家電および耐久消費財 |
| 産業機械・設備 |
| 金属製品および一般製造 |
| 航空宇宙・防衛 |
| 建設・重機 |
| エネルギー・電力 |
| その他の最終用途産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| インドネシア |
| タイ |
| ベトナム |
| その他のアジア太平洋地域 |
| フレーム/構造構成別 | Cフレーム/ギャップフレームメカニカルプレス |
| ストレートサイド/Hフレームメカニカルプレス | |
| ソリッド/モノブロックフレームメカニカルプレス | |
| その他のメカニカルプレス構成 | |
| プレス力/能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/プロセス別 | ブランキングおよび打ち抜き |
| 深絞りおよび板金成形 | |
| コイニングおよびエンボス加工 | |
| 精密ブランキング | |
| 高速・精密スタンピング | |
| その他のメカニカルプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 電気・電子 | |
| 家電および耐久消費財 | |
| 産業機械・設備 | |
| 金属製品および一般製造 | |
| 航空宇宙・防衛 | |
| 建設・重機 | |
| エネルギー・電力 | |
| その他の最終用途産業 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域のメカニカルプレスの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけてCAGR 4.89%で成長し、2032年までに4.05 ビリオン 米ドルに達する見込みです。新たな車両工場、電気設備生産、現地サプライヤー投資、および接続されたプレスラインの活用拡大がこの見通しを支えています。
メカニカルプレスへの地域需要が最も大きい国はどこですか?
中国は2026年に47.2%のシェアでリードしており、車両、家電、電気設備、産業部品生産によって支えられています。バッテリーエンクロージャー、モーターラミネーション、パワーエレクトロニクス部品は、既存の自動車スタンピング基盤に新たな需要源を加えています。
2032年にかけて最も速く成長する国はどこですか?
インドは車両・部品製造能力の拡大に伴い、2032年にかけてCAGR 6.7%で拡大する見込みです。PLIプログラム、自動車投資、成長する現地サプライヤーネットワークが、ボディ、シャシー、バッテリー、電気部品成形への需要を支えています。
最大のシェアを持つプレス能力範囲はどれですか?
101~500トンの範囲は2026年に37.8%のシェアを占めており、自動車、家電、電気、一般板金用途に対応しているためです。また、自動化プレス構成の一般的な出発点であり、中国の設備サプライヤーにとって主要な競争分野でもあります。
最もメカニカルプレスを使用する最終用途セクターはどれですか?
自動車・輸送はボディ、構造、シャシー、パワートレイン部品成形によって牽引され、2026年に35.9%のシェアでリードしています。新型EVモデルもバッテリーケースおよび関連構造部品を必要とし、車両サプライチェーンが使用するスタンピング部品の範囲を拡大しています。
バッテリーおよび電子機器用途がプレスサプライヤーにとって重な理由は何ですか?
バッテリーケース、モーターラミネーション、パワーエレクトロニクスハウジング、コネクターは、特殊な成形、高速、精密なプロセス管理を必要とします。これらの要件は、精密作業のためのモニタリング、工具安定性、正確なマテリアルハンドリング、サービスサポートを備えた設備を優遇します。