
アジア太平洋ハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
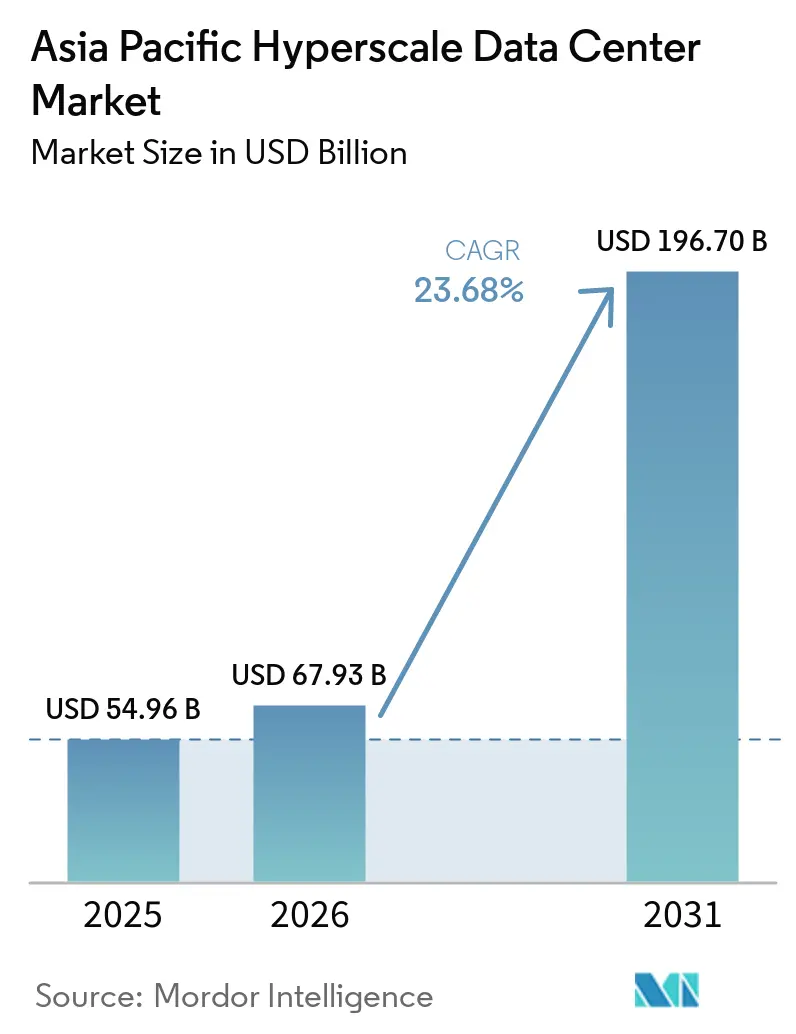
| 市場規模 (2026) | 67.93 十億米ドル |
| 市場規模 (2031) | 196.70 十億米ドル |
| 成長率 (2026 - 2031) | 23.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ハイパースケールデータセンター市場分析
アジア太平洋ハイパースケールデータセンター市場規模は、2025年の549.6 ビリオン 米ドルおよび2026年の679.3 ビリオン 米ドルから、2031年までに1,967.0 ビリオン 米ドルへと拡大し、2026年から2031年の間に23.68%のCAGRを記録する見込みである。生産量の観点では、市場は2025年に18.92千メガワットと評価され、2026年の25.5千メガワットから2031年には116.17千メガワットへと、予測期間(2026〜2031年)において35.42%のCAGRで成長する見込みである。
インド、インドネシア、マレーシアにおけるソブリンクラウド義務化の高まりと、中国、日本、オーストラリアにおける50〜120 kWのAIラック密度が、持続的なインフラ投資を下支えしている。シンガポールおよび東京における系統接続の制約が開発をセカンダリー都市圏へと誘導する一方、GPUおよび800Gオプティクスのサプライチェーンのボトルネックが建設期間を延長させており、部品調達を確保したオペレーターが優位に立っている。液冷および浸漬冷却の採用が加速しており、小型モジュール炉(SMR)の電力購入契約(PPA)に関する初期パイロットが競争上の差別化要因として浮上している。
主要レポートのポイント
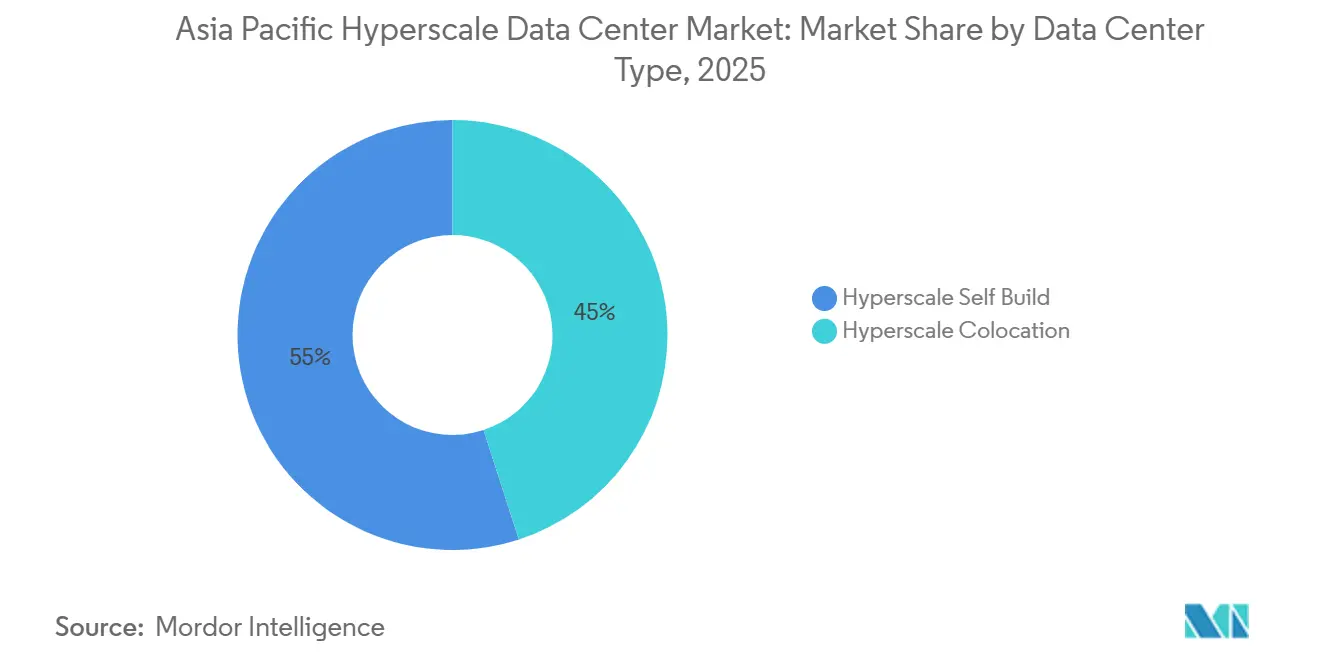
- データセンタータイプ別では、ハイパースケール自社建設施設が2025年に収益シェアの55%を占め、ハイパースケールコロケーションは2031年までに23.68%のCAGRで成長する見込みである。
- コンポーネント別では、ITインフラがアジア太平洋ハイパースケールデータセンター市場シェアの48%を2025年に占め、機械インフラは2031年にかけて24.80%のCAGRで拡大している。
- ティア規格別では、ティアIIIの導入がアジア太平洋ハイパースケールデータセンター市場の73%2025年に占め、ティアIVは2031年にかけて25.00%のCAGRで成長している。
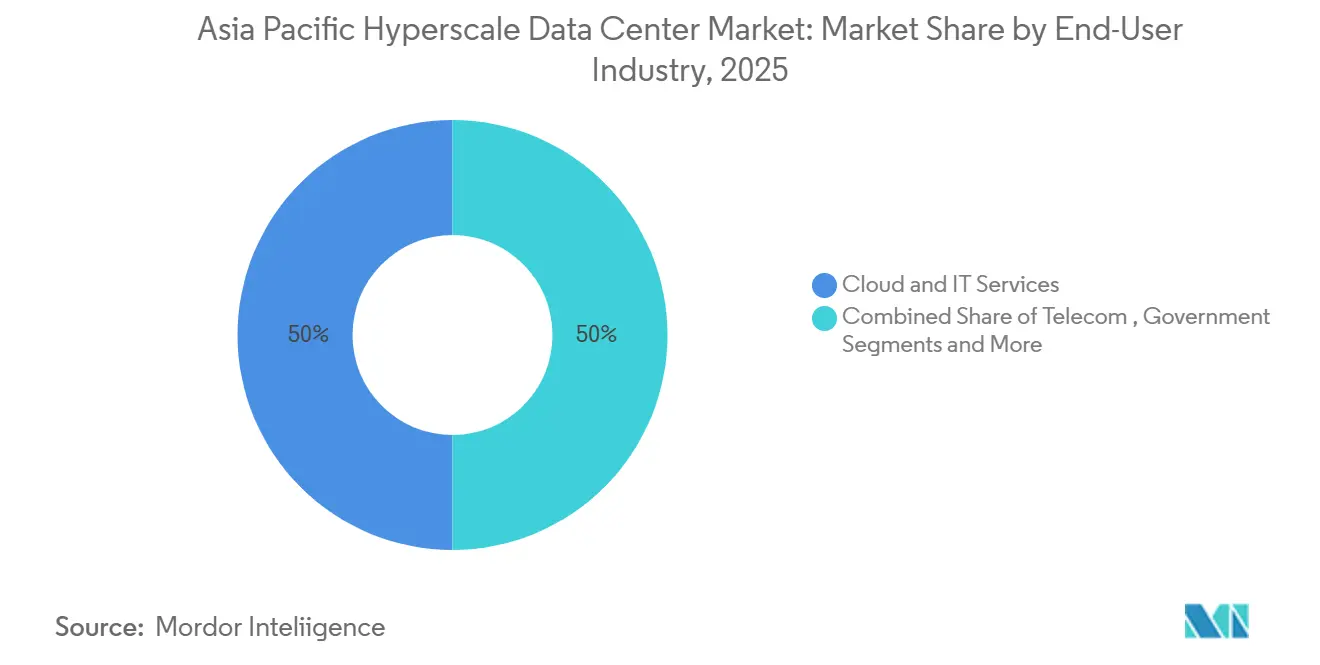
- エンドユーザー産業別では、クラウドおよびITがアジア太平洋ハイパースケールデータセンター市場の50%を2025年に占め、eコマースは2031年にかけて24.60%のCAGRで拡大している。
- データセンター規模別では、大規模施設(25〜60 MW)がアジア太平洋ハイパースケールデータセンター市場シェアの45%を2025年にリードし、メガキャンパス(60 MW超)は2031年にかけて26.00%のCAGRを記録している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(%の概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国・日本・オーストラリアにおけるクラウド・AI電力密度ブーム(50〜120kWラック) | +4.2% | 中国、日本、オーストラリア(韓国への波及あり) | 中期(2〜4年) |
| インド・インドネシア・マレーシアにおける主権クラウドの義務化 | +3.8% | インド、インドネシア、マレーシア(ASEAN全体への規制的影響あり) | 長期(4年以上) |
| ソウルとバンコクにおけるキャンパス建設を促進する5Gエッジコア統合 | +2.1% | 韓国、タイ(ベトナム、フィリピンへの拡大あり) | 短期(2年以内) |
| 400G/800Gオプティクスへの急速な移行によるネットワーク単価(米ドル/ビット)の低下 | +1.9% | シンガポール・香港ハブに集中するAPAC全域 | 中期(2〜4年) |
| 液体冷却・液浸冷却を要求する生成AIインフェレンスキャンパス | +3.5% | 中国、日本、オーストラリア、シンガポール | 中期(2〜4年) |
| ハイパースケーラー向け小型モジュール炉(SMR)パイロット電力購入契約(PPA) | +1.2% | オーストラリア、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド・AI電力密度ブームがインフラ経済学を再編
AIに最適化されたラックが8〜15kWから50〜120kWへと増大することで、電力インフラが設備投資の25%から約50%へと拡大し、2027年までに液体冷却の導入率が65%に達すると見込まれます。SK TelecomとAWSは韓国でこの経済性を体現する100MWのAI施設を建設中です。[1] Tencentのシンマイ(星脈)アップグレードは、10万基のGPUを単一クラスターでサポートしながら、AI学習効率を20%向上させました。成熟した液体冷却・液浸冷却を持つ事業者は、AIワークロードの普及に伴い不釣り合いな需要を獲得します。機械システムベンダーはこの移行から恩恵を受け、高密度ラック対応能力を欠くコロケーション事業者は市場シェアを失うリスクにさらされます。
主権クラウドの義務化が国内インフラの整備を促進
インドの2025年デジタル個人データ保護規則、インドネシアのデータローカライゼーション規制、マレーシアの投資インセンティブにより、ハイパースケーラーはデータ主権要件への準拠のために自国内施設の構築を余儀なくされています。[2] AWS、Microsoft、Googleは合計で数十億ドルを国内キャンパスに投じており、長期的な需要の基盤を形成しています。ベトナムが外資100%所有を認める決定を下したことで、ASEAN全域で同様のダイナミクスが加速していますが、運用フレームワークは依然として現地処理を義務付けています。これらの義務化は資本集約度を高める一方で、各管轄区域において安定した収益源を確保します。事業者はグローバルサービスの一貫性を維持しながら、断片化した規制とコンプライアンスコストの上昇を乗り越えなければなりません。
5Gエッジコア統合がキャンパス規模のデプロイメントを促進
5Gコア機能とハイパースケールコンピュートの統合により、レイテンシが低下し、自動運転車や産業用IoTといったリアルタイムアプリケーションに対応できるようになります。韓国が計画する3GWのデータセンターキャンパスは、ソウル首都圏にサービスを提供するためにこの統合を軸として構成されています。タイでは、STT GDCがエッジクラスターとクラウドノードを同一キャンパス内にコロケーションするAI対応データセンターを拡張しています。[3] 総額27億米ドルの政府投資承認がこのモデルへの信頼を強固にしています。統合アーキテクチャを習得した事業者は競争上のレイテンシ優位性を獲得し、純粋なコアあるいは純粋なエッジ戦略は競争力を失いつつあります。
400G/800G採用の急速な進展がネットワーク経済学を変革
100Gから400Gおよび800Gイーサネットへの移行により、ラックあたりのスループットが25.6Tbpsに向上し、ビット当たりのコストが大幅に低下して大規模なAIクラスターの構築が可能となります。シンガポールの海底ケーブルハブとしての地位は、高容量オプティクスが地域トラフィックを効率的に集約するため、戦略的に重要性を増しています。コンポーネント不足が納入リスクをもたらしていますが、光学在庫を確保した事業者はより迅速な市場投入を実現します。高度なネットワーキングはサービスパフォーマンスを差別化し、新規参入者に対してより高い参入障壁を設定します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%の概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 稼働開始サイクルを長引かせるGPU・オプティクスのサプライチェーンの逼迫 | -2.8% | 中国・日本・オーストラリアに深刻な影響をもたらすAPAC全域 | 短期(2年以内) |
| シンガポールと東京におけるグリッド接続の凍結措置 | -1.9% | シンガポール、東京(香港への波及効果あり) | 中期(2〜4年) |
| 中国北部における蒸発冷却への水ストレスによる制約 | -1.4% | 中国北部(水不足地域への拡大あり) | 長期(4年以上) |
| シドニーのアムステルダム型ゾーンにおけるローカル「熱税」の賦課 | -0.8% | オーストラリア(都市部への拡大の可能性あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GPUサプライチェーンのボトルネックがプロジェクトスケジュールを長引かせる
TSMCのCoWoSパッケージング制約がNVIDIA H100/H200の供給を制限し、アジア太平洋ハイパースケールデータセンター市場の稼働開始スケジュールを6〜12ヵ月延期させています。国内で入手可能なチップに依存する中国の事業者は、Tencentのネットワーク効率60%向上事例に示されるように、パフォーマンス向上のためにソフトウェアを最適化しています。チップ割り当てを直接持たない中小事業者は資本コストの超過に直面し、退出または合併を余儀なくされる可能性があり、市場統合が加速しています。先行してGPUボリュームを確保した事業者は価格競争力とテナント選好において優位に立ちます。
グリッド接続の凍結措置が分散アーキテクチャを強制
シンガポールは80MW超の新規建設を制限し、東京も同様の規制を課したため、事業者はマレーシア、タイ、インドネシアに容量を分散させることを余儀なくされています。人工的な供給不足が成熟したハブの土地・電力プレミアムを押し上げる一方、二次的な市場は海外からの投資と雇用創出の恩恵を受けています。マルチリージョンクラスターはネットワークの複雑性を高め、400Gバックホールリンクへの需要を喚起します。モジュール設計を採用した事業者は、モノリシックキャンパス計画を持つ事業者よりも迅速に容量を移行できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
自社構築がスケール優位性を維持、コロケーションが勢いを増す収益面でのリーダーシップは自社建設施設が維持しており、2025年のアジア太平洋ハイパースケールータセンター市場の55%を占めた。ハイパースケーラーはGPUラック密度に精密に対応したカスタム電源系統および冷却ループを設計し、長期的な運用コストを低減している。Amazon Web Servicesの130 ビリオン 米ドル規模のオーストラリアプログラムは、垂直統合の経済的合理性を示している。
一方、ハイパースケールコロケーションは23.68%のCAGRで成長しており、中小規模のクラウドプロバイダーおよびSaaS企業が迅速な展開と低い初期資本要件を優先しているためである。コロケーションに帰属するアジア太平洋ハイパースケールデータセンター市場規模は、テナントの多様化を反映して2031年までに700 ビリオン 米ドルを超える見込みである。Digital RealtyのジャカルタおよびTokyoにおける拡張は、このモデルの魅力を示している。高密度電力ポッドおよび低遅延クロスコネクトを提供するオペレーターが、突出した需要を取り込んでいる。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
コンポーネント別:
機械インフラストラクチャがIT支出を上回る勢いで急増ITインフラは2025年のアジア太平洋ハイパースケールデータセンター市場価値の48%を引き続き占め、ラックあたり1,000〜1,500万 米ドルで価格設定されたGPUクラスターが牽引している。サーバー、ストレージ、ネットワークの更新サイクルがAIロードマップのタイムラインと連動しており、支出水準を高く維持している。
機械インフラは24.80%のCAGRで拡大しており、液冷および浸漬冷却システムが特に中国および日本においてパイロットからメインストリームへと移行しているためである。液冷に関するアジア太平洋ハイパースケールデータセンター市場シェアは2028年までに30%を超え、チラーレス設計がメインストリームに入ることが期待されている。密閉型浸漬タンクおよびリアドア熱交換器を提供するベンダーが複数年契約を獲得する一方、電気インフラはUPS冗長性レベルの向上を背景に安定した成長を維持している。
ティア標準別:
重要なワークロードの増加に伴いティアIVが台頭ティアIII構成は2025年の導入の73%を占め、ほとんどのSaaSおよびeコマース業務に対して許容可能な99.982%の稼働率を提供している。多くの新興市場においてコストバランスの取れたソリューションであり続けている。
ティアIV施設は、金融サービス、政府、医療のワークロードがクラウドプラットフォームへ移行するにつれて25.00%のCAGRを記録している。ティアIVに充当されるアジア太平洋ハイパースケールデータセンター市場規模は2031年までに3倍になると予測されている。DBS銀行のクラウドへの移行は、ゼロダウンタイムアーキテクチャへの需要の高まりを示している。オペレーターは2N+1冗長電源チェーンにコミットしており、機械および電気の部品表コストを大幅に引き上げている。
エンドユーザー産業別:
eコマースがクラウドのベースラインを上回る成長クラウドおよびITテナントは2025年のアジア太平洋ハイパースケールデータセンター市場規模の50%のシェアを保持した。ハイパースケーラーはアンカーテナント経済を引き続き支え、複数メガワットのブロックを賃借または建設している。
eコマースは東南アジアのデジタルコマースGMVの拡大を背景に24.60%のCAGRで最速の成長を牽引している。Alibaba Cloudの地域展開はクロスーダー商取引業者へのサービス提供を目的として調整されている。BFSIは不正分析のためのクラウド採用を加速させており、通信キャリアは5Gスライシング向けのエッジノードを組み込んでいる。メディアストリーミングの成長はGPUベースのトランスコードクラスターを支援し、テナントの多様性を広げている。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
データセンター規模別:
メガキャンパスが投資の注目を集める25 MWから60 MWの大規模施設は2025年のアジア太平洋ハイパースケールデータセンター市場の45%のシェアを占め、規模と展開の柔軟性のバランスを取っている。
60 MW超のメガキャンパスは26.00%のCAGRで上昇しており、統合されたAIコンピュートファームに対するオペレーターの選好を反映している。メガキャンパスに関するアジア太平洋ハイパースケールデータセンター市場規模は2031年までに900 ビリオン 米ドルを超える見込みである。韓国が計画する3 GWの複合施設は極端な集約化の例を示している。25 MW未満のエッジスケール建設は遅延に敏感なワークロードにとって引き続き重要であるが、ハイパースケーラーが電力経済を追求するにつれて相対的なシェアを失っている。
地理的分析
中国ハイパースケールデータセンター市場
中国は2025年のアジア太平洋ハイパースケールデータセンター市場においてリードシェアを維持しており、Alibaba Cloud、Tencent Cloud、Baidu Incが世界最大のインターネット基盤にサービスを提供するために国内インフラを拡大した。国内クラウド支出は2025年に400 ビリオン 米ドルに達し、製造業および政府のAI採用に牽引されて2025年に15%成長する見込みである。北部省における水資源制約が空冷および浸漬冷却の採用を加速させており、資本コストを増加させながらも運用リスクを安定化させている。中国によるAI対応衛星の打ち上げは、地上の電力網の負荷を軽減し得る宇宙外コンピューティングの代替手段を示唆している。
インドハイパースケールデータセンター市場
インドはソブリンクラウドの義務化が国内建設を促進することにより、2031年にかけて最速のCAGRを達成している。Amazon Web Servicesの44 ビリオン 米ドルのコミットメントおよびMicrosoft Corporationの施設パイプラインは、容量に対する旺盛な需要を示している。IBMのラクナウにおける新たなAIソフトウェアラボは、運用コストをさらに削減する人材プールを育成している。電力網の信頼性に関するインフラ上の課題は残るが、中央政府および州政府のインセンティブが電力および土地取得を支援している。
ASEANハイパースケールデータセンター市場
シンガポールは、大規模プロジェクトに対するモラトリアムが続く中でも、相互接続の中核拠点としての地位を維持している。既存サイトはプレミアム価格を維持しており、Meta Platforms Inc.の150メガワット規模のタワー型施設のような垂直設計が、制約された敷地面積を最大限に活用しいる。IMDAが発行したガイドラインはサイバーセキュリティおよび事業継続性の基準を強化し、市場への信頼を高めている。容量の溢れ出しが、土地と電力が依然として豊富なマレーシア、タイ、およびベトナムへの投資ブームを牽引している。
競合環境
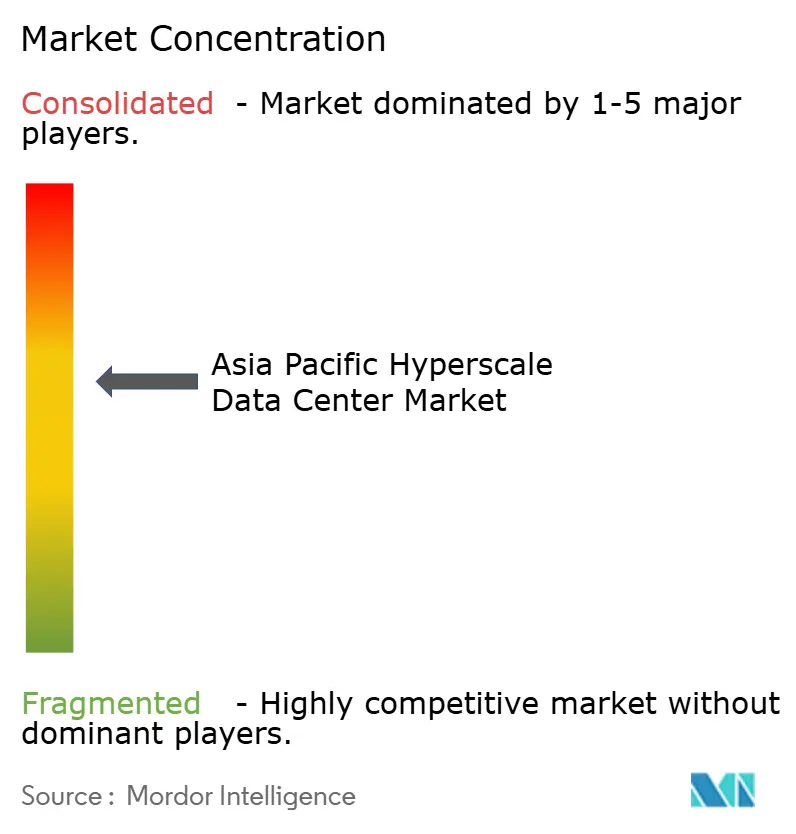
アジア太平洋ハイパースケールデータセンター市場は中程度の統合状態にあり、上位10事業者が展開済み設備容量の約60%を支配しています。AWS、Microsoft、Googleは豊富な資本準備金、高度なAIサービススタック、グローバルな調達力を活用してリーダーシップを維持しています。NTT GDC、STT GDC、AirTrunkなどの地域専門事業者は、現地の人脈と規制への精通を活かして政府・エンタープライズワークロードを獲得しています。事業者は純粋な規模よりも技術によって差別化を進めており、液体冷却、再生可能エネルギーPPA、SMRパイロットを優先しています。
ホワイトスペースの潜在的機会は、電力グリッドに余剰容量を持つ二次的な大都市圏に見られます。Digital Edge DCはこの道を追求し、インドネシアとフィリピンで土地を確保してハイパースケーラーの需要を先取りしています。国内規制の強化を受けて中国のコロケーション企業が海外展開を検討する一方、ニッチなAIインフラスタートアップがインフェレンスワークロード向けの高GPU密度モジュールブロックを設計しています。Oracleのネットワーク最適化アーキテクチャがAIクラウド契約を獲得しており、ターゲットを絞ったパフォーマンス優位性がスケール階層を覆し得ることを示しています。
サプライチェーンの衝撃は長期のGPUおよびオプティクス割り当てを保有する大手事業者に有利に働きます。中小事業者は6〜12ヵ月のリードタイム変動に苦しみ、より高いリース費用を受け入れるか合併を選択する可能性があります。したがってアジア太平洋ハイパースケールデータセンター市場はより高い集中度へと向かう傾向にありますが、規制の多様性と急速な需要成長により、特化したニッチを習得した機動力ある挑戦者にも余地が残されています。
アジア太平洋ハイパースケールデータセンター産業のリーダー企業
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Alibaba Cloud
-
Equinix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ハイパースケールデータセンター市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Alibaba Cloud
- Tencent Cloud
- Meta Platforms Inc.
- Baidu Inc.
- Oracle Corporation
- IBM Cloud
- Digital Realty Trust
- Equinix Inc.
- NTT GDC
- AirTrunk
- NEXTDC
- STT GDC
- GDS Holdings
- Chindata Group
- Vantage Data Centers
- STACK Infrastructure
- Scala Data Centers
- Princeton Digital Group
- Digital Edge DC
- CoreWeave Inc.
- Iron Mountain Data Centers
- OVHcloud
- Flexential
最近の産業開発事情 アジア太平洋ハイパースケールデータセンター市場
- 2025年7月:MetaはマルチギガワットのAIデータセンター戦略を発表し、1GWのプロメテウスキャンパスと5GWのハイパーオンの建設を開始しました。
- 2025年7月:ベトナムのCMCが2億5,000万米ドルのハイパースケールデータセンターの承認を取得しました。
- 2025年6月:中国が「三体コンピューティングコンステレーション」を形成するAI対応衛星12基を打ち上げました。
- 2025年3月:タイが、Haoyang Cloud and Dataによる300MW施設を含む、27億米ドルのデータセンターおよびクラウド投資を承認しました。
アジア太平洋ハイパースケールデータセンター市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、アジア太平洋ハイパースケールデータセンター市場を、少なくとも10 MWの重要ITロードをプロビジョニングし、約500ラックを超えるすべての専用建設またはコロケーション施設として定義しており、自社建設およびリースのハイパースケールホール、ならびにIT、電気、機械、一般建設費用の全スタックを米ドル建てで捕捉している。
スコープの除外:10 MW未満のエッジまたはエンタープライズデータセンター、および純粋なクラウドソフトウェア収益は本スコープの対象外である。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力配電ユニット
- 切替開閉装置
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置・試運転
- 設計エンジニアリング
- 防火・セキュリティ・健康安全環境(HSE)システム
- DCIM / BMSソリューション
- ITインフラストラクチャ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- eコマース
- その他のエンドユーザー
- データセンター規模別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- メガ(60MW超)
- 地域別
- 中国
- インド
- シンガポール
- 日本
- オーストラリア
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- フィリピン
- その他のアジア太平洋地域
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、中国、インド、日本、東南アジア全域のデータセンター開発業者、電力コンサルタント、クラウドアーキテクト、および地域建設請負業者と構造化された電話会議を実施した。MWあたりの平均建設コスト、立ち上げの遅延、および稼働率のトリガーに関する知見がキャリブレーションに反映され、二次情報の不一致を解消した。
デスクリサーチ
通信規制当局の容量申告、サーバーおよびPDUの通関輸送集計(Volza)、ならびに国際電気通信連合(ITU)、世界銀行、シンガポールのIMDAからの国家統計を起点とし、これらが設置済みベースおよび電力接続性の枠組みを形成した。中国のMIITおよびオーストラリアのデジタルエコノミー戦略からの政策白書がパイプラインのインセンティブを明確化し、DataCenterMapのリスティングおよび特許件数(Questel)がオペレーターのフットプリントのマッピングに役立った。D&B HooversおよびDow Jones Factiva社の企業収益分割がコロケーション対自社建設比率のベンチマークに貢献した。これらのソースは例示的なものであり、ギャップの解消と検証のために多数の追加参考文献が精査された。
市場規模の算定と予測
トップダウンの容量対価値モデルがベースラインを固定している。地域の設置済みMWおよび発表済みハイパースケールパイプラインに、平均建設費とIT機器コスト曲線を乗じ、稼働率および段階的な竣工に応じて調整している。選択的なボトムアップ検証として、サンプリングされたサプライヤーのロールアップおよびラックレベルのASP×数量監査を実施し、合計値を確定する前に外れ値を抑制している。モデルの主要ドライバーには、電力料金、クラウドサービス普及率、5G加入者数の増加、平均ラック密度(kW)、再生可能エネルギー義務化、および土地取得タイムラインが含まれる。2031年までの予測は、デスクデータと専門家パネルの両方からのこれらの変数のコンセンサス軌跡を用いた多変量回帰とシナリオ分析を組み合わせて適用している。ボトムアップの根拠が薄い場合は、信頼区間が無理に当てはめた推定値ではなく比例的な重み付けを導く。
データ検証と更新サイクル
アウトプットは独立した容量トラッカーおよび四半期ごとの設備投資開示に対して乖離フラグを受け、重大な差異が生じた場合は再計算を実施する。すべてのレポートは年次で更新され、大規模な取引や規制の変化が従前の前提を覆した場合には中間更新を行い、最終的な公開前監査によりクライアントが最新の見解を受け取ることを確保している。
Mordorのアジア太平洋ハイパースケールデータセンターベースラインが信頼を得る理由
公表数値が異なるのは、企業が収益対設備投資のスコープを混在させたり、エッジサイトを含めたり、グローバルの分割を地域に引き延ばしたりするためである。
竣工済みMW、検証済み建設コスト、および頻繁な更新サイクルを基盤とすることで、Mordorはこれらの歪みを最小化している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次的なギャップ要因 |
|---|---|---|
| 549.6 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 54.3 ビリオン 米ドル(2024年) | 地域コンサルタントA | ハードウェア収益のみ;建設費および新興市場を除外、予測期間が限定的 |
| 1,067.0 ビリオン 米ドル(2025年) | 業界専門誌B | ハイパースケールをより広範なクラウドインフラと混在させており、二重計上の調整が不明確で、スコープが国別に特定されていない |
この比較は、スコープ、インプットの深さ、および更新頻度の違いが合計値を桁違いに変動させ得ることを示している。Mordorの規律ある容量連動モデルは、クライアントが再現し信頼できる、バランスの取れた透明性の高いベースラインを提供している。
レポートで回答される主要な質問
アジア太平洋ハイパースケールデータセンター市場の2031年の予測規模は?
市場は23.68%のCAGRで2031年までに1,967億754万米ドルに達する見込みです。
この地域で最も急速に成長しているデータセンタータイプはどれですか?
ハイパースケールコロケーションは、中小規模のクラウドプロバイダーが迅速かつ資本効率の高い展開を求めるなか、2031年にかけて23.68%のCAGRで拡大している。
液体冷却・液浸冷却システムが注目を集めている理由は何ですか?
50〜120kWのAIラック密度が従来の空冷を不十分にしており、熱効率を改善し運用コストを削減する液体冷却・液浸冷却ソリューションへの移行が進んでいます。
主権クラウドの義務化は市場成長にどのような影響を与えますか?
インド、インドネシア、マレーシアのデータローカライゼーション法がハイパースケーラーに国内施設の建設を義務付け、固定的な需要を創出して新たな投資を促進しています。
シンガポールのような成熟したハブにおける事業者が直面する課題は何ですか?
グリッド接続の上限と土地不足が新規の大規模建設を制限し、分散型アーキテクチャを促進するとともに残存容量のコストを押し上げています。
最も速いペースで設備容量の需要が拡大している産業セクターはどれですか?
eコマースのワークロードは東南アジアの急速なデジタルコマースの拡大に牽引され、2031年にかけて24.60%のCAGRでリードしている。
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- アジア太平洋データセンターストレージ市場 アジア太平洋のストレージを、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。
- アジア太平洋データセンター建設市場 アジア太平洋地域の建設市場(ティア、施設タイプ、インフラ別)。
- 韓国データセンター電源市場 韓国の電源システム市場(施設規模およびティア別)。
- マレーシア データセンター建設市場 マレーシアの建設を、ティア、施設規模、施設タイプ別に分類。
- タイ データセンター電力市場 タイの電力システム、コンポーネント、施設タイプ、施設規模別。
- 韓国データセンターラック市場 韓国のラック市場(ラックサイズ、ラック高およびラックタイプ別)。
- ベトナム データセンター建設市場 ベトナムの建設を、ティア、施設タイプ、インフラストラクチャ別に分類しています。
- アジア太平洋地域の人工知能(AI)最適化データセンター市場 アジア太平洋地域のAI施設を、施設タイプ、コンポーネント、ティア別に分類しています。