
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
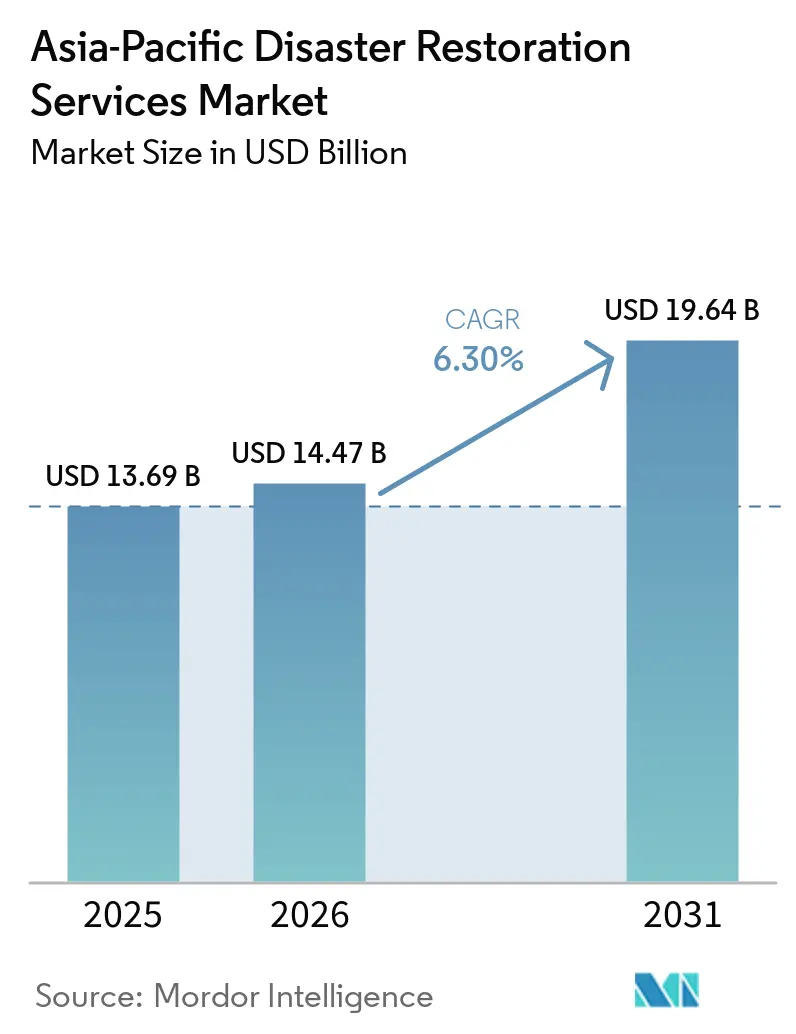
| Tamanho do mercado no ano base (2025) | 13.69 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.30 % |
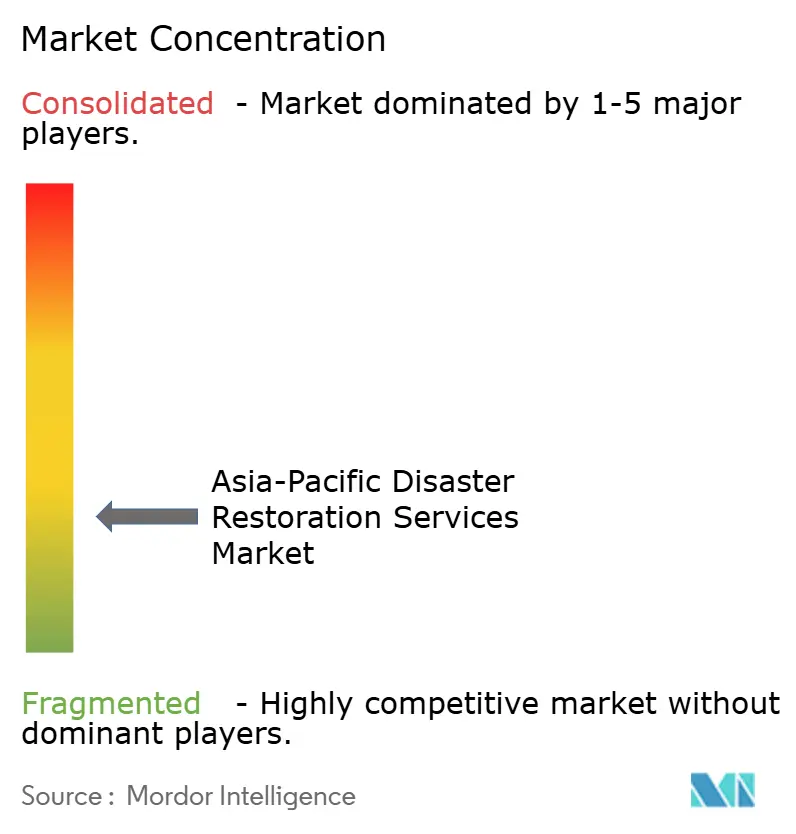
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico foi avaliado em 13,69 bilhões de USD em 2025 e estima-se que cresça de 14,47 bilhões de USD em 2026 para atingir 19,64 bilhões de USD até 2031, a um CAGR de 6,30% durante o período de previsão (2026-2031).
Inundações, terremotos, ciclones tropicais e incêndios florestais continuaram a gerar demanda por recuperação oportuna de propriedades em toda a região. As perdas por inundações representaram mais da metade das perdas por catástrofes naturais da Ásia em 2025, o que manteve os serviços de remoção de água e secagem como elementos centrais do mercado de serviços de restauração após desastres na Ásia-Pacífico. Seguradoras, governos e grandes proprietários de imóveis exigem cada vez mais trabalhos de restauração documentados, o que favorece os prestadores capazes de atender aos requisitos de resposta, relatórios e certificação. Grandes instalações comerciais também elevaram o valor das atribuições individuais, pois um atraso pode danificar equipamentos, estoques e a continuidade operacional. A baixa cobertura de seguros e a disponibilidade desigual de técnicos limitaram a base de serviços formais em várias economias emergentes, mesmo onde as necessidades físicas de restauraço permaneceram elevadas.
Principais Conclusões do Relatório
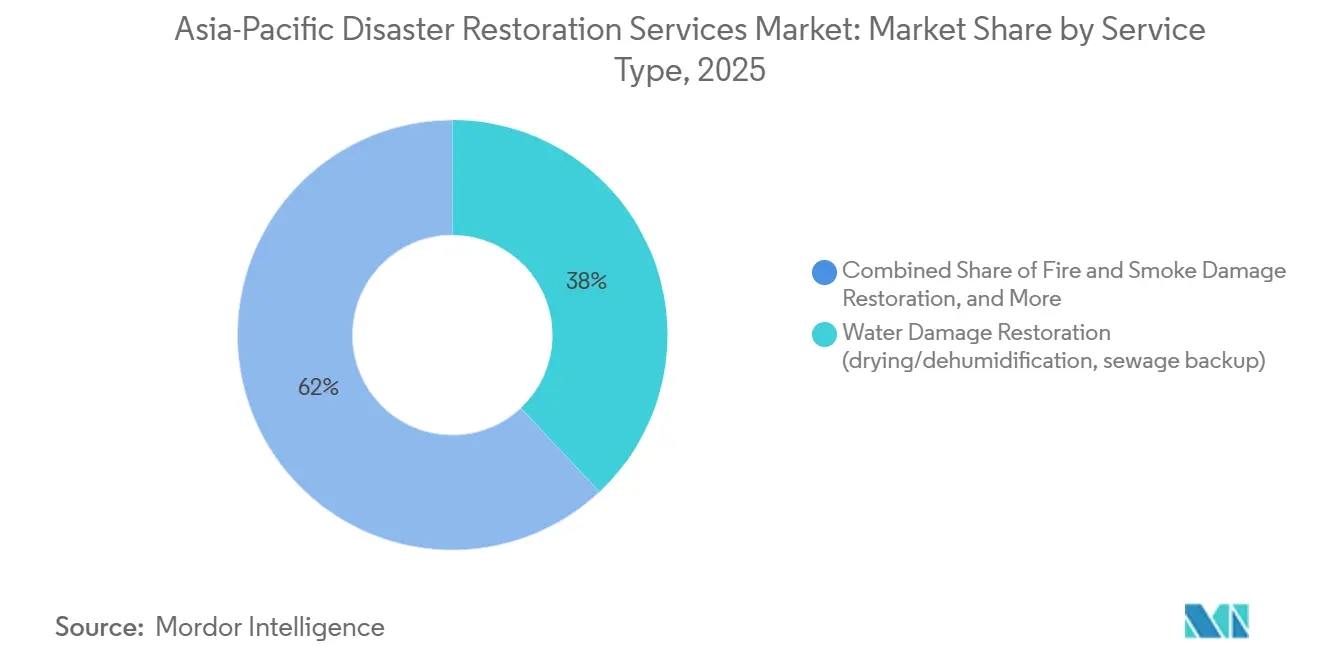
- Por tipo de serviço, a restauração de danos por água deteve 38,0% da participação do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025, enquanto a categoria outros está prevista para crescer a um CAGR de 7,2% até 2031.
- Por aplicação, as propriedades comerciais e industriais responderam por 55,0% do tamanho do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025, enquanto a restauração residencial está prevista para expandir a um CAGR de 7,0% até 2031.
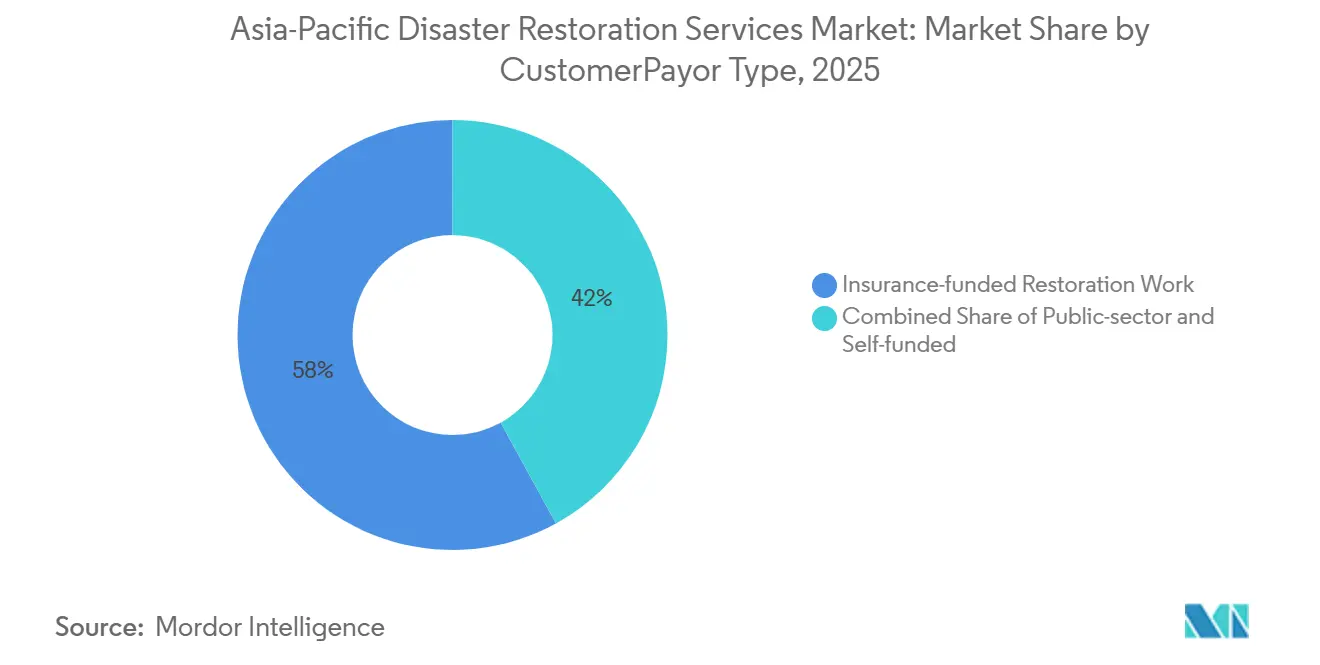
- Por tipo de cliente/pagador, os trabalhos financiados por seguros detiveram 58,0% da participação do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025, enquanto os trabalhos financiados pelo setor público e pelo governo estão previstos para crescer a um CAGR de 7,5% até 2031.
- Por geografia, a China deteve 34,2% da receita do mercado em 2025, enquanto o Restante da Ásia-Pacífico está previsto para expandir a um CAGR de 6,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Exposição a Perdas por Inundações, Tufões, Terremotos e Incêndios Florestais | +1.8% | Ásia-Pacífico, especialmente Filipinas, China, Japão, Austrália e Indonésia | Curto prazo (≤ 2 anos) |
| Penetração de Seguros e Terceirização de Sinistros | +1.4% | China, Índia, ASEAN e Sul da Ásia | Médio prazo (2-4 anos) |
| Densidade Urbana de Propriedades e Valores de Ativos Mais Elevados | +0.9% | China, Índia, cidades da ASEAN e corredores industriais | Longo prazo (≥ 4 anos) |
| Investimento em Infraestrutura Resiliente e Continuidade dos Negócios | +0.7% | APAC, liderado por China, Japão, Austrália, Singapura e corredores da ASEAN | Médio prazo (2-4 anos) |
| Demanda por Mitigação de Perdas Certificada e Rápida | +0.5% | Austrália, Japão, Singapura e mercados do Sudeste Asiático em maturação | Médio prazo (2-4 anos) |
| Detecção de Danos Secundários Relacionados à Umidade | +0.3% | ASEAN, Índia, Bangladesh, Sri Lanka e Ilhas do Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Exposição a Perdas por Inundações, Tufões, Terremotos e Incêndios Florestais
As inundações geraram 31 bilhões de USD em perdas econômicas em toda a Ásia durante 2025 e representaram mais da metade das perdas por catástrofes naturais da região. Esse padrão de perdas manteve os serviços de remoção de água, desumidificação, limpeza e reconstrução em demanda constante no mercado de serviços de restauração após desastres na Ásia-Pacífico. Uma sequência de sistemas tropicais afetou a Tailândia, a Indonésia e a Malásia entre o final de novembro e o início de dezembro de 2025. Os eventos ocorreram em intervalos de 5 a 15 dias, saturaram o solo, sobrecarregaram as defesas contra inundações e geraram pelo menos 11 bilhões de USD em perdas. O terremoto de março de 2025 em Mianmar adicionou uma forma diferente de demanda por recuperação, incluindo remediação estrutural e mobilização transfronteiriça. O Ciclone Alfred na Austrália, as inundações de maio e os eventos de granizo no final do ano também testaram a capacidade dos painéis de restauração durante 2025.
Aumento da Penetração de Seguros e Terceirização de Sinistros de Seguro de Propriedade
A penetração de seguros permaneceu desigual em toda a Ásia-Pacífico, mas as perdas seguradas por inundações aumentaram à medida que mais proprietários de imóveis ingressaram nos canais de cobertura formal. A lacuna de proteção regional permaneceu significativa, deixando governos e famílias responsáveis por uma grande parcela dos custos de desastres.[1]Escritório de Pesquisa Macroeconômica ASEAN+3, "Os Desastres Naturais da Ásia Não Devem se Tornar Crises Financeiras," AMRO, amro-asia.org O mercado de serviços de restauração após desastres na Ásia-Pacífico, portanto, inclui tanto trabalhos direcionados por seguradoras quanto atividades de recuperação autofinanciadas ou públicas. Na Austrália e no Japão, os sistemas de painéis de seguradoras apoiaram o uso de prestadores certificados com processos de relatórios estabelecidos. Johns Lyng Group reportou novos contratos plurianuais com Zurich, AIG, Aidacare e TIO no exercício fiscal de 2025, juntamente com extensões envolvendo Suncorp, Hollard, Allianz, Auto & General e Market Lane Group. Os ministros de finanças da ASEAN+3 endossaram o roteiro 2026-28 da Iniciativa de Financiamento de Risco de Desastres em maio de 2026, apoiando estruturas mais sólidas de financiamento de risco de desastres em toda a região.
Densidade Urbana de Propriedades e Maior Valor de Reposição de Conteúdos e Equipamentos
Os corredores costeiros expostos a inundações na Ásia-Pacífico concentram densas instalações de fábricas de semicondutores, locais de montagem de eletrônicos, instalações logísticas e centros de dados. Essas instalações requerem secagem rápida, limpeza controlada, recuperação de equipamentos e armazenamento temporário após intrusão de água. A perda por interrupção de serviço pode superar o custo dos reparos do edifício para instalações que dependem de condições de sala limpa ou operações contínuas de dados. A área construída exposta a inundações na China expandiu 480% entre 1975 e 2025. A área urbana vulnerável a inundações de Bangkok também expandiu 43% durante os 20 anos anteriores a 2025. Essas condições sustentaram a demanda por serviços de embalagem e transporte de conteúdos, recuperação de eletrônicos, armazenamento com controle climático, recuperação de documentos e limpeza especializada no mercado de serviços de restauração após desastres na Ásia-Pacífico.
Investimento Governamental e Corporativo em Infraestrutura Resiliente e Continuidade dos Negócios
Os governos estão avançando em direção a arranjos que fornecem financiamento antes que um desastre ocorra, em vez de depender apenas de dotações de emergência pós-evento. O Banco Asiático de Desenvolvimento estabeleceu a instalação de parceria de financiamento PREPARE em abril de 2026, com o Japão como parceiro de financiamento inaugural.[2]Banco Asiático de Desenvolvimento, "Promovendo o Financiamento de Risco e a Resiliência no Pacífico, Fundo Fiduciário PREPARE," Banco Asiático de Desenvolvimento, adb.org Esta instalação destina-se a acelerar o acesso ao financiamento pré-acordado de risco de desastres nos países membros em desenvolvimento do ADB. A abordagem pode apoiar o reparo de infraestrutura pública e a contratação formal de prestadores de restauração qualificados. O planejamento de resiliência do Japão também apoiou a contratação estruturada de serviços certificados em ativos públicos. Os usuários corporativos nos corredores de manufatura de exportação também estão utilizando arranjos de fornecedores preferenciais dentro dos planos de continuidade dos negócios. Esses arranjos podem transformar gastos episódicos com reparos em trabalho contratado para prestadores capazes de atender aos requisitos técnicos e de relatórios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura de Seguros Desigual e Atrito no Pagamento Direto | -1.4% | Sudeste Asiático, Sul da Ásia e Ilhas do Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Certificados e Equipamentos em Escala de Desastre | -1.1% | Austrália regional, Ilhas do Pacífico, ASEAN rural e cidades de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Protocolos de Sinistros Fragmentados e Padrões de Restauração | -0.8% | ASEAN, Sul da Ásia e Ilhas do Pacífico | Médio prazo (2-4 anos) |
| Janelas Estreitas de Salvamento para Ativos Tecnológicos | -0.5% | China, Índia, Singapura e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura de Seguros Desigual e Alto Atrito no Pagamento Direto em Mercados Emergentes da Ásia-Pacífico
A penetração de seguros não-vida em mercados emergentes e em desenvolvimento da Ásia-Pacífico permaneceu bem abaixo do nível médio dos países da OCDE durante 2025.[3]OCDE, "Lacunas de Proteção em Seguros para Riscos Naturais e Poupança para Aposentadoria na Ásia," OCDE, oecd.org Muitos proprietários de imóveis afetados por desastres, portanto, pagaram pela recuperação diretamente, adiaram os trabalhos, reduziram o escopo dos reparos ou recorreram à mão de obra informal. Esse padrão restringiu a demanda formal no mercado de serviços de restauração após desastres na Ásia-Pacífico, apesar da substancial exposição a danos físicos. A AMRO reportou uma lacuna de proteção de 88% para a Ásia no período 2016-2025. O financiamento governamental frequentemente preencheu parte dessa lacuna, mas nem sempre criou atribuições de restauração padronizadas. O uso mais amplo de microsseguros, produtos paramétricos e fundos públicos de risco poderia melhorar o acesso ao longo do tempo, embora esses mecanismos ainda não tenham atingido uma escala operacional ampla em economias de renda média-baixa.
Escassez de Técnicos Certificados e Equipamentos em Escala de Catástrofe Fora das Principais Cidades
A mão de obra qualificada e os equipamentos especializados estavam concentrados nas principais áreas metropolitanas, o que reduziu a capacidade de resposta a surtos após grandes eventos. Jobs and Skills Australia identificou 67 ocupações na categoria de Técnicos e Trabalhadores de Ofícios com escassez persistente em 2025.[4]Jobs and Skills Australia, "Lista de Prioridades de Competências 2025," Governo Australiano, jobsandskills.gov.au A escassez tornou-se mais grave quando atividades simultâneas de reconstrução ocorreram em vários locais regionais. O IICRC identifica a certificação como parte central do percurso profissional de restauração. Grandes edifícios comerciais e instalações industriais frequentemente requerem conjuntos de secagem, monitoramento atmosférico e supervisão especializada, além de técnicos treinados. Equipamentos e equipes especializadas estavam mais disponíveis em Sydney, Melbourne, Tóquio, Seul, Singapura e Xangai do que em cidades secundárias ou áreas remotas. Esse desequilíbrio limitou a cobertura dos operadores em partes do mercado de serviços de restauração após desastres na Ásia-Pacífico onde a exposição a desastres permaneceu significativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Danos por Água Detém a Maior Posição, Enquanto os Serviços Especializados se Expandem
A restauração de danos por água deteve 38,0% do tamanho do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025. A categoria incluiu secagem, desumidificação e remediação de refluxo de esgoto. As monções recorrentes e as inundações por tufões sustentaram sua posição de liderança em toda a região. As inundações responderam por mais da metade das perdas por catástrofes naturais da Ásia em 2025, mantendo os serviços de recuperação relacionados à água como centrais no mix de serviços. A umidade tropical tornou o mapeamento oportuno de umidade e a secagem especialmente importantes para as estruturas dos edifícios e os sistemas mecânicos ocultos. Os prestadores com capacidade de secagem por dessecante ou refrigerante e controles de risco microbiano estavam melhor posicionados para gerenciar atribuições financiadas por seguradoras. A restauração após tempestades e catástrofes também se expandiu à medida que eventos de vento, granizo e inundações afetaram as Filipinas, o Japão e a Austrália.
A categoria outros está prevista para crescer a um CAGR de 7,2% durante 2026-2031, tornando-a o tipo de serviço de crescimento mais rápido. Incluiu restauração de conteúdos, logística de embalagem e transporte, limpeza e armazenamento. Valores mais elevados de eletrônicos, mobiliário e equipamentos de escritório aumentaram a necessidade de recuperar os conteúdos em vez de substituí-los. Os serviços especializados incluíram recuperação de eletrônicos e dados, descontaminação de salas limpas e restauração em nível de infraestrutura. Esses serviços ganharam importância entre clientes de semicondutores e logística que utilizavam arranjos de fornecedores preferenciais. A restauração após incêndio e fumaça permaneceu relevante na Austrália devido à exposição a incêndios florestais e em cidades densas onde falhas elétricas podem afetar vários andares. A limpeza de materiais biológicos perigosos e traumas permaneceu menor em termos de receita, mas continuou a fazer parte da oferta de serviços regional. Os padrões IICRC S500 e S520 moldaram a elegibilidade para trabalhos de restauração de danos por água e remediação de mofo em sistemas de seguros maduros.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação: Instalações Comerciais e Industriais Lideram Enquanto a Demanda Residencial se Aprofunda
As instalações comerciais e industriais responderam por 55,0% da participação do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025. Ativos de alto valor estavam concentrados em distritos comerciais, áreas de manufatura e parques logísticos expostos a inundações e tufões. Guangdong, o Delta do Yangtze, a Baía da Área Metropolitana de Manila e os parques industriais do leste de Bangkok foram exemplos importantes. As atribuições comerciais frequentemente tinham valores mais elevados porque exigiam extração de umidade, descontaminação, monitoramento e suporte à continuidade dos negócios. Uma intrusão de água em um centro de dados poderia demandar trabalhos mais extensos do que um evento de inundação residencial de volume similar. Empreiteiros locais geralmente lidavam com sinistros comerciais pequenos de rotina. Grandes perdas industriais favoreciam prestadores com inventários especializados, equipes experientes em catástrofes e capacidade de mobilização entre jurisdições.
A restauração residencial representou 45,0% da demanda regional em 2025. Está prevista para crescer a um CAGR de 7,0% durante 2026-2031, tornando-a a aplicação de crescimento mais rápido. Valores crescentes de instalações de cozinha, eletrônicos para escritório doméstico e acabamentos interiores melhoraram o argumento para a recuperação profissional em vez do autorreparo ou substituição. As inundações em Bengaluru e Chennai criaram demanda residencial nas áreas urbanas da Índia. A atividade de incêndios florestais e tempestades na Austrália também sustentou os volumes de atribuições residenciais. A adoção mais ampla de seguros residenciais na China, no Vietnã e na Indonésia poderia converter mais perdas em compromissos formais de restauração. O mercado de serviços de restauração após desastres na Ásia-Pacífico permaneceu dependente da capacidade de resposta local porque os sinistros residenciais frequentemente requerem intervenção rápida após danos por água. Essa necessidade sustentou o papel dos prestadores locais com relacionamentos estabelecidos com painéis de seguradoras.
Por Tipo de Cliente e Pagador: O Financiamento por Seguros Lidera Enquanto os Mandatos Públicos Crescem
Os trabalhos financiados por seguros responderam por 58,0% do tamanho do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025. Os painéis de seguradoras direcionaram os trabalhos para prestadores que atendiam aos requisitos de documentação, tempo de resposta e qualidade. Esse modelo favoreceu empresas com técnicos certificados, fluxos de trabalho digitais e capacidade de integração de sinistros. Os anúncios de contratos do exercício fiscal de 2025 da Johns Lyng Group ilustraram a importância dos relacionamentos de longo prazo com seguradoras e outros pagadores. Esses arranjos ajudaram os operadores a garantir atribuições recorrentes em vez de depender apenas de eventos catastróficos. Também elevaram a importância de relatórios consistentes e registros de sinistros transparentes. O setor de serviços de restauração após desastres na Ásia-Pacífico, consequentemente, atribuiu valor significativo aos sistemas operacionais que suportam a elegibilidade para painéis.
A atividade autofinanciada e de pagamento direto refletiu a lacuna de proteção de seguros da região. Proprietários de imóveis sem cobertura enfrentaram o custo total da recuperação, o que poderia criar pressão de preços e reduzir o uso de empreiteiros certificados. Os trabalhos financiados pelo setor público e pelo governo estão previstos para crescer a um CAGR de 7,5% durante 2026-2031, tornando-o o segmento de pagador de crescimento mais rápido. Os contratos governamentais frequentemente cobriam escopos maiores de recuperação de infraestrutura e exigiam conformidade mais rigorosa do que as atribuições residenciais pequenas. A instalação PREPARE do ADB forneceu um exemplo de financiamento pré-acordado destinado a apoiar a resposta pós-desastre. Tais instalações podem ajudar os governos a passar do financiamento de emergência ad hoc para arranjos de recuperação planejados. Os prestadores que atendem aos requisitos de contratação e certificação podem se beneficiar, enquanto o limite de entrada permanece alto para empreiteiros menos formais.
Análise Geográfica
A China deteve 34,2% da participação do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2025. A grande base de construção urbana do país e as inundações recorrentes no nordeste da China e no Delta do Rio das Pérolas sustentaram a demanda regional. As inundações no nordeste da China geraram 5,8 bilhões de USD em perdas econômicas durante 2025, enquanto as perdas seguradas ficaram abaixo de 500 milhões de USD. Essa lacuna sustentou canais separados de recuperação financiados pelo governo, direcionados por seguradoras e autofinanciados por empresas. O 15º Plano Quinquenal da China para 2026-2030 prioriza a resiliência de cidades inteligentes e a expansão do seguro de propriedade. O Japão permaneceu um mercado regional maduro com uma administração estabelecida de seguro contra terremotos e contratação pública estruturada. Os limites técnicos sob as normas de construção e os requisitos de certificação limitaram o acesso a atribuições públicas e financiadas por seguros de maior valor.
A Austrália e a Índia foram os maiores mercados de alto crescimento da região. A Austrália se beneficiou de painéis de seguradoras estabelecidos, cobertura de propriedade comparativamente forte e exposição recorrente a riscos naturais. O Ciclone Alfred, as inundações de maio e os eventos de granizo no final do ano tornaram 2025 um dos anos de desastres naturais mais custosos da Austrália. A Índia combinou valores crescentes de propriedades urbanas em cidades de primeiro e segundo nível propensas a inundações com o crescente uso de seguros corporativos e residenciais. Indonésia, Filipinas, Tailândia, Vietnã e Malásia formaram um importante cluster de crescimento de volume. Esses países experimentaram perdas significativas por inundações e ciclones durante 2025 e mostraram maior participação em seguros. O evento do final de 2025 que afetou a Tailândia, a Indonésia e a Malásia mostrou a escala da demanda e os limites da capacidade de resposta regional existente.
O Restante da Ásia-Pacífico está previsto para crescer a um CAGR de 6,7% durante 2026-2031, tornando-o o segmento geográfico de crescimento mais rápido. O crescimento partiu de uma base menor e estava vinculado ao investimento multilateral em preparação para desastres. O Banco Asiático de Desenvolvimento aprovou seu primeiro projeto sob o mecanismo de financiamento de crise de Reprogramação e Implantação Rápida de Recursos para Vanuatu em agosto de 2026. Bangladesh e Irã permaneceram em estágios iniciais onde a capacidade formal de restauração era limitada, apesar da exposição a inundações e sismos. O aumento da conscientização sobre seguros, os valores de propriedades urbanas e os marcos de resiliência criaram condições para uma prestação de serviços mais organizada. A SEADRIF anunciou 2,28 milhões de USD em pagamentos ao Laos e ao Programa Mundial de Alimentos da ONU após inundações em setembro de 2026. O pagamento ilustrou o desenvolvimento da infraestrutura de seguros paramétricos em áreas carentes.
Cenário Competitivo
O mercado de serviços de restauração após desastres na Ásia-Pacífico estava fragmentado em muitos mercados nacionais. Redes de franquias globais e especialistas multinacionais concentraram-se em trabalhos industriais de grandes perdas e comerciais em múltiplos locais. As empresas domésticas permaneceram importantes nos trabalhos residenciais e comerciais de pequeno porte porque podiam responder localmente e manter relacionamentos com painéis de seguradoras. A BELFOR operava por meio de mais de 550 escritórios em todo o mundo e expandiu sua presença no Sudeste Asiático por meio de uma operação na Malásia em 2025. Seu foco em recuperação industrial, de eletrônicos, documentos e infraestrutura a diferenciou de empresas com menos ativos especializados. Johns Lyng Group detinha uma posição de liderança na atividade de restauração de edifícios segurados na Austrália. Seu pipeline de contratos também mostrou um papel crescente para trabalhos de gestão de desastres contratados pelo governo.
A concorrência dependia cada vez mais da capacidade de encurtar o período entre a avaliação de danos e a mobilização em campo. Alguns operadores utilizaram inspeção por drones, sensores de umidade conectados e documentação automatizada de sinistros para melhorar esse processo. Essas ferramentas apoiaram as seguradoras que exigiam informações mais rápidas e documentação consistente. Outra distinção existia entre prestadores de reparos baseados em transações e empresas que ofereciam monitoramento pré-evento, restauração pós-evento e verificação pós-restauração. A Polygon enfatizou serviços de secagem e controle de danos em seus mercados operacionais. Empresas menores na Malásia, Singapura e Austrália competiram por meio de resposta 24/7 e relatórios específicos para seguradoras. O treinamento do IICRC e a integração de fluxos de trabalho digitais poderiam ajudar esses prestadores a se qualificar para trabalhos de fornecedores preferenciais.
A oportunidade permaneceu na avaliação remota e na integração de sinistros, onde a terceirização por seguradoras ainda estava em desenvolvimento. A remediação ambiental especializada e de materiais biológicos perigosos fora das principais cidades também permaneceu menos desenvolvida. O monitoramento preventivo de umidade e as avaliações de higiene de edifícios poderiam criar trabalho recorrente antes de um evento de perda. Os contratos plurianuais reportados pela Johns Lyng Group com seguradoras e outras contrapartes mostraram o valor de relacionamentos mais profundos com pagadores. A expansão da BELFOR na Malásia foi projetada para fortalecer a capacidade de resposta regional e a cobertura 24/7. O setor de serviços de restauração após desastres na Ásia-Pacífico, portanto, recompensou o alcance operacional, a capacidade técnica e a documentação confiável de sinistros mais do que o preço isoladamente.
Líderes do Setor de Serviços de Restauração após Desastres na Ásia-Pacífico
BELFOR Holdings, Inc.
Johns Lyng Group Limited
Steamatic Australia
Cowan Restoration Group
Elite Restoration
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Banco Asiático de Desenvolvimento aprovou o primeiro projeto no âmbito do seu mecanismo de financiamento de crises Opção de Reprogramação e Implantação Rápida de Recursos para Vanuatu, estabelecendo um novo canal para financiamento pré-acordado de restauração pós-desastre e reparação de infraestruturas em pequenos estados insulares em desenvolvimento no Pacífico.
- Abril de 2025: O Banco Asiático de Desenvolvimento estabeleceu a facilidade de parceria de financiamento PREPARE, Recursos Pré-Acordados para o Reforço da Preparação e Resiliência, tendo o Governo do Japão como parceiro de financiamento inaugural. A facilidade foi concebida para proporcionar aos países membros em desenvolvimento do BAD um acesso mais rápido e pré-acordado ao financiamento de restauração pós-desastre e reparação de infraestruturas, expandindo diretamente o segmento de pagadores governamentais em mercados de fronteira.
- Janeiro de 2026: A BELFOR expandiu as suas operações de recuperação após desastres na Malásia, estabelecendo cobertura integral 24 horas por dia, 7 dias por semana, após a abertura da sua filial em Penang. A expansão foi concebida para resolver os atrasos logísticos que anteriormente dificultavam a resposta regional a sinistros de grande dimensão.
- Outubro de 2025: A Pacific Equity Partners e a CPP Investments concluíram a privatização da Johns Lyng Group por 1,3 bilhões de AUD (871,19 milhões de USD), retirando a maior empresa integrada de serviços de construção e restauração da Austrália da ASX. Sob propriedade privada, o grupo iniciou 2026 com uma crescente carteira de contratos plurianuais de gestão de desastres e com o objetivo de aprofundar o seu negócio de restauração no setor público.


Escopo do Relatório do Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico
| Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça |
| Remediação de Mofo |
| Restauração após Tempestade/Catástrofe (resposta a vento, granizo, inundação, grandes perdas) |
| Limpeza de Materiais Biológicos Perigosos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) |
| Serviços Especializados |
| Outros (restauração de conteúdos, embalagem e transporte, limpeza, armazenamento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados/Pagamento Direto |
| Trabalhos de Restauração Financiados pelo Setor Público/Governo |
| China |
| Índia |
| Japão |
| Austrália |
| Indonésia |
| Filipinas |
| Tailândia |
| Vietnã |
| Malásia |
| Bangladesh |
| Restante da Ásia-Pacífico |
| Por Tipo de Serviço | Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça | |
| Remediação de Mofo | |
| Restauração após Tempestade/Catástrofe (resposta a vento, granizo, inundação, grandes perdas) | |
| Limpeza de Materiais Biológicos Perigosos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) | |
| Serviços Especializados | |
| Outros (restauração de conteúdos, embalagem e transporte, limpeza, armazenamento, etc.) | |
| Por Aplicação | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados/Pagamento Direto | |
| Trabalhos de Restauração Financiados pelo Setor Público/Governo | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Malásia | |
| Bangladesh | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de serviços de restauração após desastres na Ásia-Pacífico em 2026?
O setor é estimado em 14,47 bilhões de USD em 2026 e está previsto para atingir 19,64 bilhões de USD até 2031 a um CAGR de 6,3%.
Qual serviço tem o maior papel na restauração após desastres na Ásia-Pacífico?
A restauração de danos por água liderou com 38,0% da receita regional em 2025, equivalente a 5,2 bilhões de USD, enquanto a categoria outros está prevista para crescer a um CAGR de 7,2% até 2031.
Por que as inundações são importantes para a demanda de restauração na Ásia-Pacífico?
As inundações geraram 31 bilhões de USD em perdas econômicas em toda a Ásia em 2025 e responderam por mais da metade das perdas por catástrofes regionais.
Qual grupo de clientes fornece a maior receita de restauração?
Os trabalhos financiados por seguros responderam por 58,0% da demanda em 2025, enquanto os trabalhos financiados pelo setor público e pelo governo estão previstos para crescer a um CAGR de 7,5% até 2031.
Qual país tem a maior demanda regional por restauração após desastres?
A China deteve 34,2% da demanda regional em 2025, enquanto o Restante da Ásia-Pacífico está previsto para expandir a um CAGR de 6,7% até 2031.
Quais capacidades são importantes para os prestadores de restauração na Ásia-Pacífico?
Os prestadores precisam de resposta rápida, técnicos certificados, equipamentos especializados de secagem e monitoramento, e documentação que suporte os requisitos das seguradoras ou do governo.
Página atualizada pela última vez em:



