
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 13.69 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.30 % |
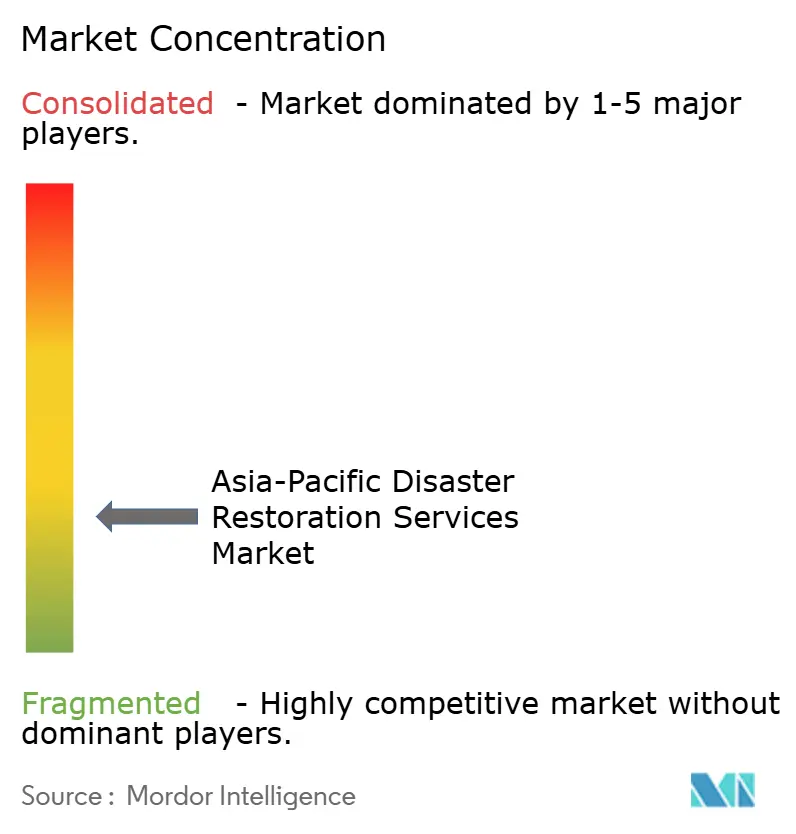
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico por Mordor Intelligence
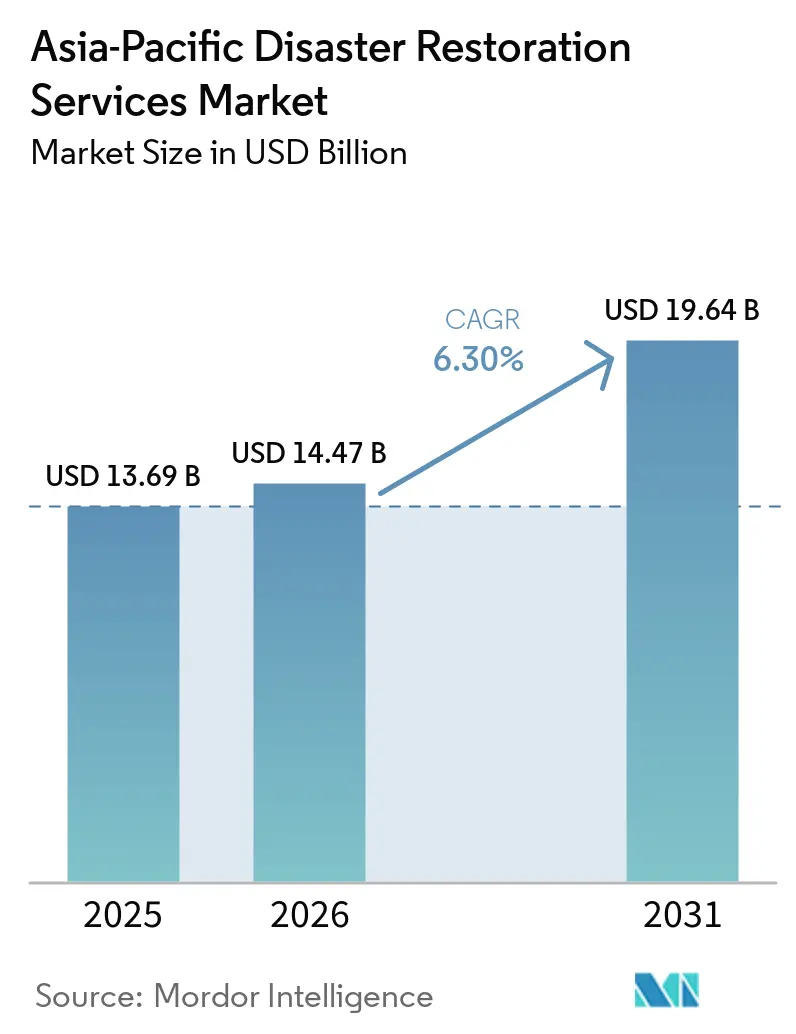
El tamaño del Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico fue valorado en 13,69 mil millones de USD en 2025 y se estima que crecerá desde 14,47 mil millones de USD en 2026 hasta alcanzar 19,64 mil millones de USD en 2031, a una CAGR del 6,30% durante el período de pronóstico (2026-2031).
Las inundaciones, los terremotos, los ciclones tropicales y los incendios forestales continuaron generando demanda de recuperación oportuna de propiedades en toda la región. Las pérdidas por inundaciones representaron más de la mitad de las pérdidas por catástrofes naturales en Asia en 2025, lo que mantuvo el trabajo de extracción de agua y secado como elemento central del mercado de servicios de restauración ante desastres en Asia-Pacífico. Los aseguradores, los gobiernos y los grandes propietarios de inmuebles exigen cada vez más trabajos de restauración documentados, lo que favorece a los proveedores que pueden cumplir con los requisitos de respuesta, presentación de informes y certificación. Los grandes sitios comerciales también incrementaron el valor de las asignaciones individuales, ya que un retraso puede dañar equipos, inventarios y la continuidad operativa. La baja cobertura de seguros y la disponibilidad desigual de técnicos limitaron la base de servicios formales en varias economías emergentes, incluso donde las necesidades físicas de restauración seguían siendo elevadas.
Conclusiones Clave del Informe
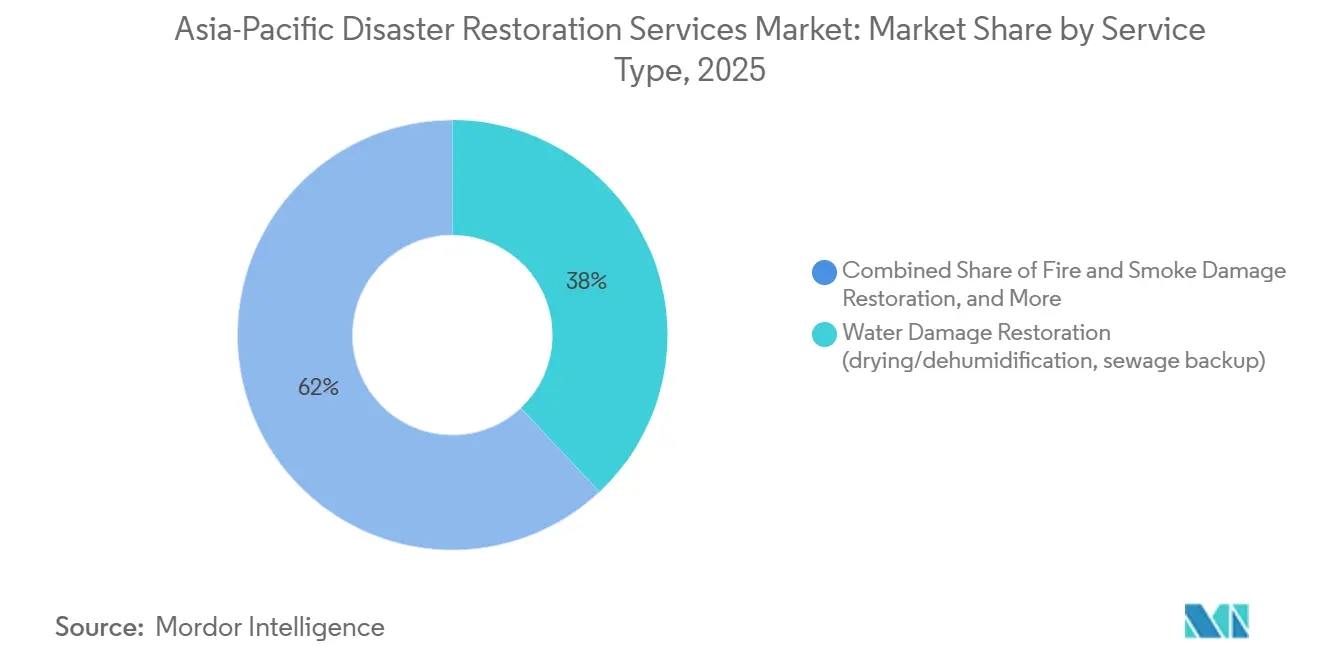
- Por tipo de servicio, la restauración por daños de agua representó el 38,0% de la participación del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025, mientras que la categoría de otros tiene un pronóstico de crecimiento a una CAGR del 7,2% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 55,0% del tamaño del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025, mientras que la restauración residencial tiene un pronóstico de expansión a una CAGR del 7,0% hasta 2031.
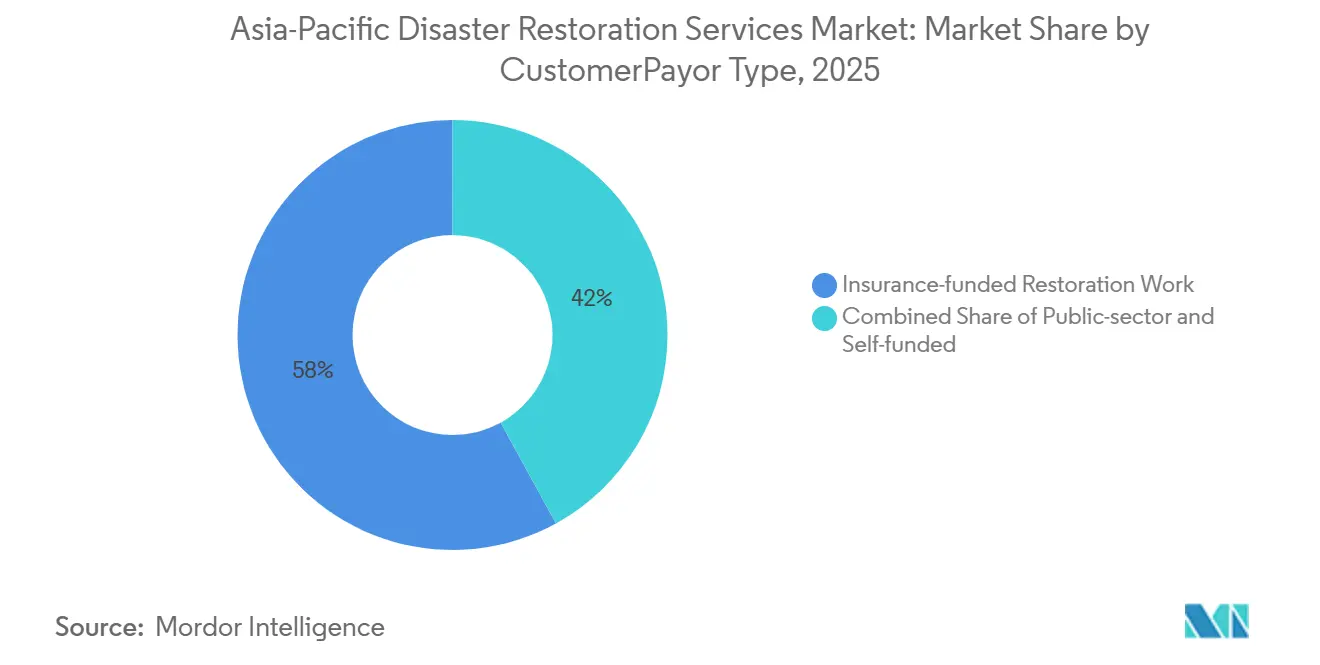
- Por tipo de cliente/pagador, el trabajo financiado por seguros representó el 58,0% de la participación del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025, mientras que el trabajo financiado por el sector público y el gobierno tiene un pronóstico de crecimiento a una CAGR del 7,5% hasta 2031.
- Por geografía, China representó el 34,2% de los ingresos del mercado en 2025, mientras que el Resto de Asia-Pacífico tiene un pronóstico de expansión a una CAGR del 6,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Exposición a Pérdidas por Inundaciones, Tifones, Terremotos e Incendios Forestales | +1.8% | Asia-Pacífico, especialmente Filipinas, China, Japón, Australia e Indonesia | Corto plazo (≤ 2 años) |
| Penetración de Seguros y Externalización de Reclamaciones | +1.4% | China, India, ASEAN y Asia Meridional | Mediano plazo (2-4 años) |
| Densidad de Propiedades Urbanas y Mayor Valor de los Activos | +0.9% | China, India, ciudades de la ASEAN y corredores industriales | Largo plazo (≥ 4 años) |
| Inversión en Infraestructura Resiliente y Continuidad del Negocio | +0.7% | APAC, liderado por China, Japón, Australia, Singapur y corredores de la ASEAN | Mediano plazo (2-4 años) |
| Demanda de Mitigación de Pérdidas Certificada y Rápida | +0.5% | Australia, Japón, Singapur y mercados del Sudeste Asiático en maduración | Mediano plazo (2-4 años) |
| Detección de Daños Secundarios Relacionados con la Humedad | +0.3% | ASEAN, India, Bangladesh, Sri Lanka y las Islas del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Exposición a Pérdidas por Inundaciones, Tifones, Terremotos e Incendios Forestales
Las inundaciones generaron 31 mil millones de USD en pérdidas económicas en Asia durante 2025 y representaron más de la mitad de las pérdidas por catástrofes naturales de la región. Este patrón de pérdidas mantuvo en demanda constante los trabajos de extracción de agua, deshumidificación, limpieza y reconstrucción en el mercado de servicios de restauración ante desastres en Asia-Pacífico. Una serie de sistemas tropicales afectó a Tailandia, Indonesia y Malasia desde finales de noviembre hasta principios de diciembre de 2025. Los eventos ocurrieron en un intervalo de 5 a 15 días, saturaron el suelo, desbordaron las defensas contra inundaciones y generaron al menos 11 mil millones de USD en pérdidas. El terremoto de Myanmar de marzo de 2025 añadió una forma diferente de demanda de recuperación, que incluyó remediación estructural y movilización transfronteriza. El Ciclón Alfred de Australia, las inundaciones de mayo y los eventos de granizo de finales de año también pusieron a prueba la capacidad de los paneles de restauración durante 2025.
Aumento de la Penetración de Seguros y Externalización de Reclamaciones de Seguros de Propiedad
La penetración de seguros se mantuvo desigual en toda Asia-Pacífico, aunque las pérdidas aseguradas por inundaciones aumentaron a medida que más propietarios accedieron a canales de cobertura formales. La brecha de protección regional siguió siendo significativa, lo que dejó a los gobiernos y los hogares responsables de una gran parte de los costos de los desastres.[1]Oficina de Investigación Macroeconómica ASEAN+3, "Los Desastres Naturales de Asia No Deben Convertirse en Crisis Financieras," AMRO, amro-asia.org El mercado de servicios de restauración ante desastres en Asia-Pacífico incluye, por tanto, tanto el trabajo dirigido por aseguradoras como la actividad de recuperación autofinanciada o pública. En Australia y Japón, los sistemas de paneles de aseguradoras han apoyado el uso de proveedores certificados con procesos de presentación de informes establecidos. Johns Lyng Group reportó nuevos contratos plurianuales con Zurich, AIG, Aidacare y TIO en el ejercicio fiscal 2025, junto con extensiones que involucran a Suncorp, Hollard, Allianz, Auto & General y Market Lane Group. Los ministros de finanzas de la ASEAN+3 respaldaron la hoja de ruta 2026-28 de la Iniciativa de Financiamiento del Riesgo de Desastres en mayo de 2026, apoyando estructuras más sólidas de financiamiento del riesgo de desastres en toda la región.
Densidad de Propiedades Urbanas y Mayor Valor de Reposición de Contenidos y Equipos
Los corredores costeros expuestos a inundaciones en Asia-Pacífico concentran densas concentraciones de plantas de semiconductores, sitios de ensamblaje de electrónica, instalaciones logísticas y centros de datos. Estas instalaciones requieren secado rápido, limpieza controlada, recuperación de equipos y almacenamiento temporal tras la intrusión de agua. La pérdida por interrupción del servicio puede superar el costo de las reparaciones del edificio en sitios que dependen de condiciones de sala limpia u operaciones de datos continuas. El área construida de China expuesta a inundaciones se expandió un 480% entre 1975 y 2025. El área urbana vulnerable a inundaciones de Bangkok también se expandió un 43% durante los 20 años previos a 2025. Estas condiciones impulsaron la demanda de servicios de embalaje y traslado, recuperación de electrónica, almacenamiento con control climático, recuperación de documentos y limpieza especializada en el mercado de servicios de restauración ante desastres en Asia-Pacífico.
Inversión Gubernamental y Corporativa en Infraestructura Resiliente y Continuidad del Negocio
Los gobiernos están avanzando hacia acuerdos que proporcionan financiamiento antes de que ocurra un desastre, en lugar de depender únicamente de asignaciones de emergencia posteriores al evento. El Banco Asiático de Desarrollo estableció la instalación de asociación de financiamiento PREPARE en abril de 2026, con Japón como socio financiero inaugural.[2]Banco Asiático de Desarrollo, "Avanzando en el Financiamiento del Riesgo y la Resiliencia en el Pacífico, Fondo Fiduciario PREPARE," Banco Asiático de Desarrollo, adb.org Esta instalación tiene como objetivo acelerar el acceso a financiamiento prearreglado para el riesgo de desastres en los países miembros en desarrollo del Banco Asiático de Desarrollo. El enfoque puede apoyar la reparación de infraestructura pública y la contratación formal de proveedores de restauración calificados. La planificación de resiliencia de Japón también ha apoyado la contratación estructurada de servicios certificados en activos públicos. Los usuarios corporativos en los corredores de manufactura de exportación también utilizan acuerdos de proveedores preferidos dentro de los planes de continuidad del negocio. Estos acuerdos pueden convertir el gasto episódico en reparaciones en trabajo contratado para proveedores capaces de cumplir con los requisitos técnicos y de presentación de informes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cobertura de Seguros Desigual y Fricción de Pago Directo | -1.4% | Sudeste Asiático, Asia Meridional y las Islas del Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Técnicos Certificados y Equipos a Escala de Desastre | -1.1% | Australia regional, Islas del Pacífico, ASEAN rural y ciudades de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Protocolos de Reclamaciones Fragmentados y Estándares de Restauración | -0.8% | ASEAN, Asia Meridional y las Islas del Pacífico | Mediano plazo (2-4 años) |
| Ventanas de Salvamento Reducidas para Activos Tecnológicos | -0.5% | China, India, Singapur y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cobertura de Seguros Desigual y Alta Fricción de Autopago en los Mercados Emergentes de Asia-Pacífico
La penetración de seguros de no vida en los mercados emergentes y en desarrollo de Asia-Pacífico se mantuvo muy por debajo del nivel promedio de los países de la OCDE durante 2025.[3]OCDE, "Brechas de Protección en Seguros para Riesgos Naturales y Ahorros para la Jubilación en Asia," OCDE, oecd.org Muchos propietarios de inmuebles afectados por desastres pagaron la recuperación directamente, retrasaron los trabajos, redujeron el alcance de las reparaciones o recurrieron a mano de obra informal. Este patrón limitó la demanda formal en el mercado de servicios de restauración ante desastres en Asia-Pacífico a pesar de la sustancial exposición a daños físicos. AMRO reportó una brecha de protección del 88% para Asia durante el período 2016-2025. El financiamiento gubernamental cubrió parte de esta brecha, pero no siempre generó asignaciones de restauración estandarizadas. Un uso más amplio de microseguros, productos paramétricos y fondos de riesgo público podría mejorar el acceso con el tiempo, aunque estos mecanismos aún no han alcanzado una escala operativa amplia en las economías de ingresos medios-bajos.
Escasez de Técnicos Certificados y Equipos a Escala de Catástrofe Fuera de las Principales Ciudades
La mano de obra calificada y los equipos especializados estaban concentrados en las principales áreas metropolitanas, lo que redujo la capacidad de respuesta ante grandes eventos. Jobs and Skills Australia identificó 67 ocupaciones en la categoría de Técnicos y Trabajadores de Oficios con escasez persistente en 2025.[4]Jobs and Skills Australia, "Lista de Prioridades de Habilidades 2025," Gobierno Australiano, jobsandskills.gov.au La escasez se agravó cuando se produjo actividad de reconstrucción simultánea en varias ubicaciones regionales. El IICRC identifica la certificación como una parte fundamental de la trayectoria profesional en restauración. Los grandes edificios comerciales e instalaciones industriales a menudo requieren matrices de secado, monitoreo atmosférico y supervisión especializada además de técnicos capacitados. Los equipos y el personal calificado estaban más disponibles en Sídney, Melbourne, Tokio, Seúl, Singapur y Shanghái que en ciudades secundarias o áreas remotas. Este desequilibrio limitó la cobertura de los operadores en partes del mercado de servicios de restauración ante desastres en Asia-Pacífico donde la exposición a desastres seguía siendo significativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Daños por Agua Mantienen la Posición Más Grande, Mientras que los Trabajos Especializados se Expanden
La restauración por daños de agua representó el 38,0% del tamaño del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025. La categoría incluyó secado, deshumidificación y remediación de reflujo de aguas residuales. Los monzones recurrentes y las inundaciones por tifones apoyaron su posición de liderazgo en toda la región. Las inundaciones representaron más de la mitad de las pérdidas por catástrofes naturales en Asia en 2025, manteniendo el trabajo de recuperación relacionado con el agua como elemento central de la combinación de servicios. La humedad tropical hizo que el mapeo oportuno de la humedad y el secado fueran especialmente importantes para los conjuntos de edificios y los sistemas mecánicos ocultos. Los proveedores con capacidad de secado por desecante o refrigerante y controles de riesgo microbiano estaban mejor posicionados para gestionar las asignaciones financiadas por aseguradoras. La restauración por tormentas y catástrofes también se expandió a medida que los eventos de viento, granizo e inundaciones afectaron a Filipinas, Japón y Australia.
La categoría de otros tiene un pronóstico de crecimiento a una CAGR del 7,2% durante 2026-2031, lo que la convierte en el tipo de servicio de ms rápido crecimiento. Incluyó restauración de contenidos, logística de embalaje y traslado, limpieza y almacenamiento. Los mayores valores de la electrónica, el mobiliario y los equipos de negocios incrementaron la necesidad de recuperar el contenido en lugar de reemplazarlo. Los servicios especializados incluyeron recuperación de electrónica y datos, descontaminación de salas limpias y restauración a nivel de infraestructura. Estos servicios ganaron importancia entre los clientes de semiconductores y logística que utilizaban acuerdos de proveedores preferidos. La restauración por incendio y humo siguió siendo relevante en Australia debido a la exposición a incendios forestales y en ciudades densas donde los fallos eléctricos pueden afectar a varios pisos. La limpieza de materiales peligrosos y traumas siguió siendo menor en términos de ingresos, pero continuó formando parte de la oferta de servicios regional. Las normas IICRC S500 y S520 determinaron la elegibilidad para el trabajo de restauración por daños de agua y remediación de moho en los sistemas de seguros maduros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Sitios Comerciales e Industriales Lideran Mientras la Demanda Residencial se Profundiza
Los sitios comerciales e industriales representaron el 55,0% de la participación del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025. Los activos de alto valor estaban concentrados en distritos comerciales, zonas de manufactura y parques logísticos expuestos a inundaciones y tifones. Guangdong, el Delta del Yangtze, la Bahía del Área Metropolitana de Manila y los parques industriales del este de Bangkok fueron ejemplos importantes. Las asignaciones comerciales a menudo tenían valores más altos porque requerían extracción de humedad, descontaminación, monitoreo y soporte de continuidad del negocio. Una intrusión de agua en un centro de datos podría demandar un trabajo más extenso que un evento de inundación residencial de volumen similar. Los contratistas locales generalmente manejaban las reclamaciones comerciales pequeñas de rutina. Las grandes pérdidas industriales favorecían a los proveedores con inventarios especializados, equipos experimentados en catástrofes y la capacidad de movilizarse entre jurisdicciones.
La restauración residencial representó el 45,0% de la demanda regional en 2025. Se prevé que crezca a una CAGR del 7,0% durante 2026-2031, lo que la convierte en la aplicación de más rápido crecimiento. El aumento del valor de los accesorios de cocina, la electrónica para oficinas en el hogar y los acabados interiores mejoró el argumento a favor de la recuperación profesional en lugar de la autorreparación o el reemplazo. Las inundaciones en Bengaluru y Chennai generaron demanda residencial en las áreas urbanas de India. La actividad de incendios forestales y tormentas en Australia también apoyó los volúmenes de asignaciones residenciales. Una adopción más amplia de seguros para el hogar en China, Vietnam e Indonesia podría convertir más pérdidas en compromisos formales de restauración. El mercado de servicios de restauración ante desastres en Asia-Pacífico siguió dependiendo de la capacidad de respuesta local porque las reclamaciones de los hogares a menudo requieren una intervención rápida tras los daños por agua. Esta necesidad apoyó el papel de los proveedores locales con relaciones establecidas con los paneles de aseguradoras.
Por Tipo de Cliente y Pagador: El Financiamiento de Seguros Lidera Mientras Aumentan los Mandatos Públicos
El trabajo financiado por seguros representó el 58,0% del tamaño del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025. Los paneles de aseguradoras dirigieron el trabajo hacia proveedores que cumplían con los requisitos de documentación, tiempo de respuesta y calidad. Este modelo favoreció a las empresas con técnicos certificados, flujos de trabajo digitales y capacidad de integración de reclamaciones. Los anuncios de contratos del ejercicio fiscal 2025 de Johns Lyng Group ilustraron la importancia de las relaciones a largo plazo con las aseguradoras y otros pagadores. Estos acuerdos ayudaron a los operadores a asegurar asignaciones recurrentes en lugar de depender únicamente de eventos catastróficos. También aumentaron la importancia de la presentación de informes consistente y los registros de reclamaciones transparentes. La industria de servicios de restauración ante desastres en Asia-Pacífico, en consecuencia, otorgó un valor significativo a los sistemas operativos que apoyan la elegibilidad para los paneles.
La actividad autofinanciada y de pago directo reflejó la brecha de protección de seguros de la región. Los propietarios sin cobertura enfrentaron el costo total de la recuperación, lo que podría generar presión sobre los precios y reducir el uso de contratistas certificados. El trabajo financiado por el sector público y el gobierno tiene un pronóstico de crecimiento a una CAGR del 7,5% durante 2026-2031, lo que lo convierte en el segmento de pagadores de más rápido crecimiento. Los contratos gubernamentales a menudo cubrían alcances de recuperación de infraestructura más grandes y requerían un cumplimiento más riguroso que las asignaciones residenciales pequeñas. La instalación PREPARE del Banco Asiático de Desarrollo proporcionó un ejemplo de financiamiento prearreglado destinado a apoyar la respuesta posterior a los desastres. Tales instalaciones pueden ayudar a los gobiernos a pasar del financiamiento de emergencia ad hoc hacia acuerdos de recuperación planificados. Los proveedores que cumplen con los requisitos de contratación y certificación pueden beneficiarse, mientras que el umbral de entrada sigue siendo alto para los contratistas menos formales.
Análisis Geográfico
China representó el 34,2% de la participación del mercado de servicios de restauración ante desastres en Asia-Pacífico en 2025. La gran base de construcción urbana del país y las inundaciones recurrentes en el noreste de China y el Delta del Río de las Perlas apoyaron la demanda regional. Las inundaciones en el noreste de China generaron 5,8 mil millones de USD en pérdidas económicas durante 2025, mientras que las pérdidas aseguradas fueron inferiores a 500 millones de USD. Esta brecha apoyó canales separados de recuperación financiados por el gobierno, dirigidos por aseguradoras y autofinanciados por empresas. El período del 15.º Plan Quinquenal de China para 2026-2030 prioriza la resiliencia de las ciudades inteligentes y la expansión del seguro de propiedad. Japón siguió siendo un mercado regional maduro con una administración establecida de seguros contra terremotos y contratación pública estructurada. Los umbrales técnicos bajo las normas de construcción y los requisitos de certificación limitaron el acceso a las asignaciones públicas y financiadas por seguros de mayor valor.
Australia e India fueron los mercados grandes de mayor crecimiento de la región. Australia se benefició de paneles de aseguradoras establecidos, una cobertura de propiedad comparativamente sólida y una exposición recurrente a riesgos naturales. El Ciclón Alfred, las inundaciones de mayo y los eventos de granizo de finales de año convirtieron a 2025 en uno de los años de desastres naturales más costosos de Australia. India combinó el aumento del valor de las propiedades urbanas en ciudades de nivel 1 y nivel 2 expuestas a inundaciones con un creciente uso de seguros corporativos y residenciales. Indonesia, Filipinas, Tailandia, Vietnam y Malasia formaron un importante grupo de crecimiento en volumen. Estos países experimentaron pérdidas significativas por inundaciones y ciclones durante 2025 y mostraron una mayor participación en seguros. El evento de finales de 2025 que afectó a Tailandia, Indonesia y Malasia mostró la escala de la demanda y los límites de la capacidad de respuesta regional existente.
Se prevé que el Resto de Asia-Pacífico crezca a una CAGR del 6,7% durante 2026-2031, lo que lo convierte en el segmento geográfico de más rápido crecimiento. El crecimiento partió de una base más baja y estuvo vinculado a la inversión multilateral en preparación ante desastres. El Banco Asiático de Desarrollo aprobó su primer proyecto bajo el mecanismo de financiamiento de crisis de Reprogramación y Despliegue Rápido de Recursos para Vanuatu en agosto de 2026. Bangladesh e Irán siguieron siendo entornos en etapa temprana donde la capacidad formal de restauración era limitada a pesar de la exposición a inundaciones y sismos. El aumento de la conciencia sobre seguros, los valores de las propiedades urbanas y los marcos de resiliencia crearon condiciones para una prestación de servicios más organizada. SEADRIF anunció 2,28 millones de USD en pagos a Laos y al Programa Mundial de Alimentos de la ONU tras las inundaciones de septiembre de 2026. El pago ilustró el desarrollo de la infraestructura de seguros paramétricos en áreas desatendidas.
Panorama Competitivo
El mercado de servicios de restauración ante desastres en Asia-Pacífico estaba fragmentado en muchos mercados nacionales. Las redes de franquicias globales y los especialistas multinacionales se enfocaron en el trabajo industrial de grandes pérdidas y el trabajo comercial de múltiples sitios. Las empresas nacionales siguieron siendo importantes en el trabajo residencial y comercial pequeño porque podían responder localmente y mantener relaciones con los paneles de aseguradoras. BELFOR operó a través de más de 550 oficinas en todo el mundo y expandió su presencia en el Sudeste Asiático mediante una operación en Malasia en 2025. Su enfoque en la recuperación industrial, de electrónica, documentos e infraestructura la diferenció de las empresas con menos activos especializados. Johns Lyng Group mantuvo una posición de liderazgo en la actividad de restauración de edificios de seguros en Australia. Su cartera de contratos también mostró un papel creciente para el trabajo de gestión de desastres contratado por el gobierno.
La competencia dependió cada vez más de la capacidad de acortar el período entre la evaluación de daños y la movilización en campo. Algunos operadores utilizaron inspección con drones, sensores de humedad conectados y documentación automatizada de reclamaciones para mejorar este proceso. Estas herramientas apoyaron a las aseguradoras que requerían información más rápida y documentación consistente. Otra distinción existió entre los proveedores de reparación basados en transacciones y las empresas que ofrecen monitoreo previo al evento, restauración posterior al evento y verificación posterior a la restauración. Polygon enfatizó los servicios de secado y control de daños en sus mercados operativos. Las empresas más pequeñas en Malasia, Singapur y Australia compitieron a través de respuesta 24/7 e informes específicos para aseguradoras. La capacitación del IICRC y la integración de flujos de trabajo digitales podrían ayudar a estos proveedores a calificar para el trabajo de proveedor preferido.
La oportunidad siguió existiendo en la evaluación remota y la integración de reclamaciones, donde la externalización de las aseguradoras aún se estaba desarrollando. La remediación ambiental especializada y de materiales peligrosos fuera de las principales ciudades también siguió siendo menos desarrollada. El monitoreo preventivo de la humedad y las evaluaciones de higiene de edificios podrían generar trabajo recurrente antes de un evento de pérdida. Los contratos plurianuales reportados de Johns Lyng Group con aseguradoras y otras contrapartes mostraron el valor de las relaciones más profundas con los pagadores. La expansión de BELFOR en Malasia fue diseñada para fortalecer la capacidad de respuesta regional y la cobertura 24/7. La industria de servicios de restauración ante desastres en Asia-Pacífico, por tanto, recompensó el alcance operativo, la capacidad técnica y la documentación confiable de reclamaciones más que el precio por sí solo.
Líderes de la Industria de Servicios de Restauración ante Desastres en Asia-Pacífico
BELFOR Holdings, Inc.
Johns Lyng Group Limited
Steamatic Australia
Cowan Restoration Group
Elite Restoration
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El Banco Asiático de Desarrollo aprobó el primer proyecto en el marco de su mecanismo de financiamiento para crisis de Opción de Reprogramación y Despliegue Rápido de Recursos para Vanuatu, estableciendo un nuevo canal de financiamiento prearreglado para la restauración posterior a desastres y la reparación de infraestructura en pequeños estados insulares en desarrollo del Pacífico.
- Abril de 2025: El Banco Asiático de Desarrollo estableció la instalación de asociación de financiamiento PREPARE, Recursos Prearreglados para Mejorar la Preparación y la Resiliencia, con el Gobierno de Japón como socio financiador inaugural. La instalación está diseñada para brindar a los países miembros en desarrollo del Banco Asiático de Desarrollo un acceso más rápido y prearreglado al financiamiento para la restauración posterior a desastres y la reparación de infraestructura, ampliando directamente el segmento de pagadores gubernamentales en mercados frontera.
- Enero de 2026: BELFOR amplió sus operaciones de recuperación ante desastres en Malasia, estableciendo cobertura completa las 24 horas del día, los 7 días de la semana, tras la apertura de su sucursal en Penang. La expansión fue diseñada para abordar los retrasos logísticos que anteriormente habían obstaculizado la respuesta regional ante siniestros de gran magnitud.
- Octubre de 2025: Pacific Equity Partners y CPP Investments completaron la privatización de Johns Lyng Group por 1.300 millones de AUD (871,19 millones de USD), retirando a la mayor empresa integrada de servicios de construcción y restauración de Australia de la ASX. Bajo propiedad privada, el grupo inició 2026 con una creciente cartera de contratos plurianuales de gestión de desastres y el objetivo de profundizar su negocio de restauración en el sector público.


Alcance del Informe del Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico
| Restauración por Daños de Agua (secado/deshumidificación, reflujo de aguas residuales) |
| Restauración por Daños de Incendio y Humo |
| Remediación de Moho |
| Restauración por Tormentas y Catástrofes (respuesta a viento, granizo, inundaciones y grandes pérdidas) |
| Limpieza de Materiales Peligrosos y Traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios Especializados |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado / de Pago Directo |
| Trabajo de Restauración Financiado por el Sector Público / Gobierno |
| China |
| India |
| Japón |
| Australia |
| Indonesia |
| Filipinas |
| Tailandia |
| Vietnam |
| Malasia |
| Bangladesh |
| Resto de Asia-Pacífico |
| Por Tipo de Servicio | Restauración por Daños de Agua (secado/deshumidificación, reflujo de aguas residuales) |
| Restauración por Daños de Incendio y Humo | |
| Remediación de Moho | |
| Restauración por Tormentas y Catástrofes (respuesta a viento, granizo, inundaciones y grandes pérdidas) | |
| Limpieza de Materiales Peligrosos y Traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios Especializados | |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) | |
| Por Aplicación | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado / de Pago Directo | |
| Trabajo de Restauración Financiado por el Sector Público / Gobierno | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Malasia | |
| Bangladesh | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los servicios de restauración ante desastres en Asia-Pacífico en 2026?
El sector se estima en 14,47 mil millones de USD en 2026 y tiene un pronóstico de alcanzar 19,64 mil millones de USD en 2031 a una CAGR del 6,3%.
¿Qué servicio tiene el papel más importante en la restauración ante desastres en Asia-Pacífico?
La restauración por daños de agua lideró con el 38,0% de los ingresos regionales en 2025, equivalente a 5,2 mil millones de USD, mientras que la categoría de otros tiene un pronóstico de crecimiento a una CAGR del 7,2% hasta 2031.
¿Por qué las inundaciones son importantes para la demanda de restauración en Asia-Pacífico?
Las inundaciones generaron 31 mil millones de USD en pérdidas económicas en Asia en 2025 y representaron más de la mitad de las pérdidas por catástrofes regionales.
¿Qué grupo de clientes proporciona los mayores ingresos de restauración?
El trabajo financiado por seguros representó el 58,0% de la demanda en 2025, mientras que el trabajo financiado por el sector público y el gobierno tiene un pronóstico de crecimiento a una CAGR del 7,5% hasta 2031.
¿Qué país tiene la mayor demanda regional de restauración ante desastres?
China representó el 34,2% de la demanda regional en 2025, mientras que el Resto de Asia-Pacífico tiene un pronóstico de expansión a una CAGR del 6,7% hasta 2031.
¿Qué capacidades son importantes para los proveedores de restauración en Asia-Pacífico?
Los proveedores necesitan respuesta rápida, técnicos certificados, equipos especializados de secado y monitoreo, y documentación que cumpla con los requisitos de las aseguradoras o del gobierno.
Última actualización de la página el:



