
Taille et part du marché des services de restauration après sinistre en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
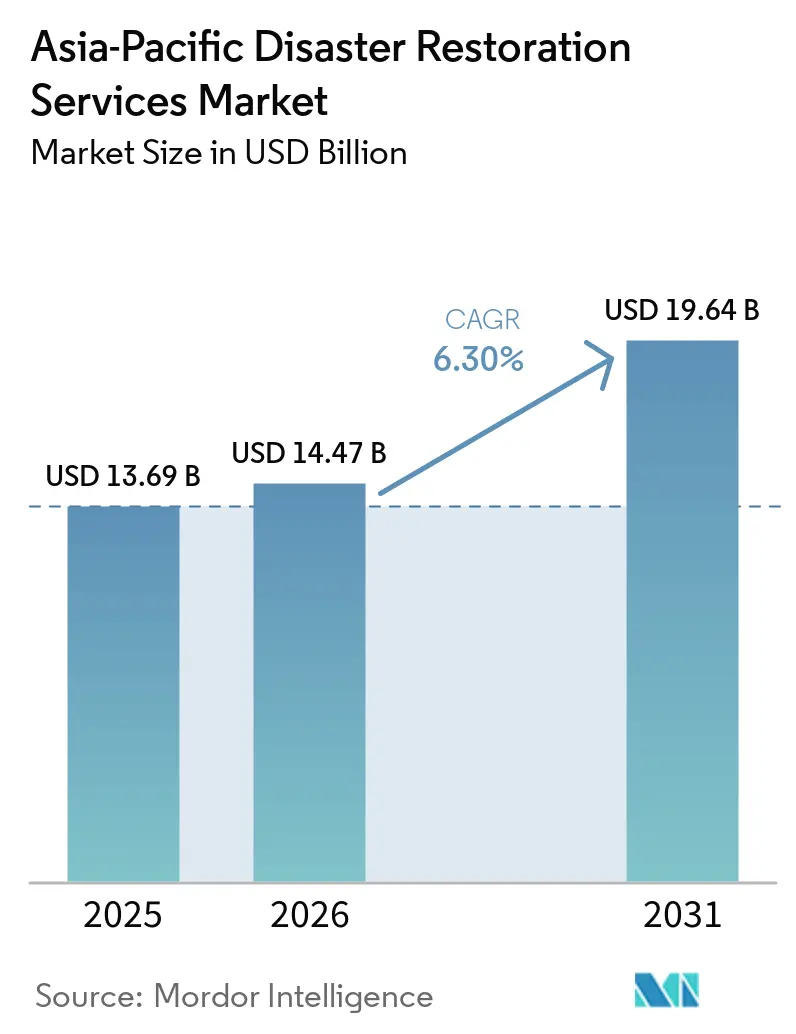
| Taille du marché de l'année de base (2025) | 13.69 Milliards de dollars |
| Taille du Marché (2026) | 14.47 Milliards de dollars |
| Taille du Marché (2031) | 19.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.30 % |
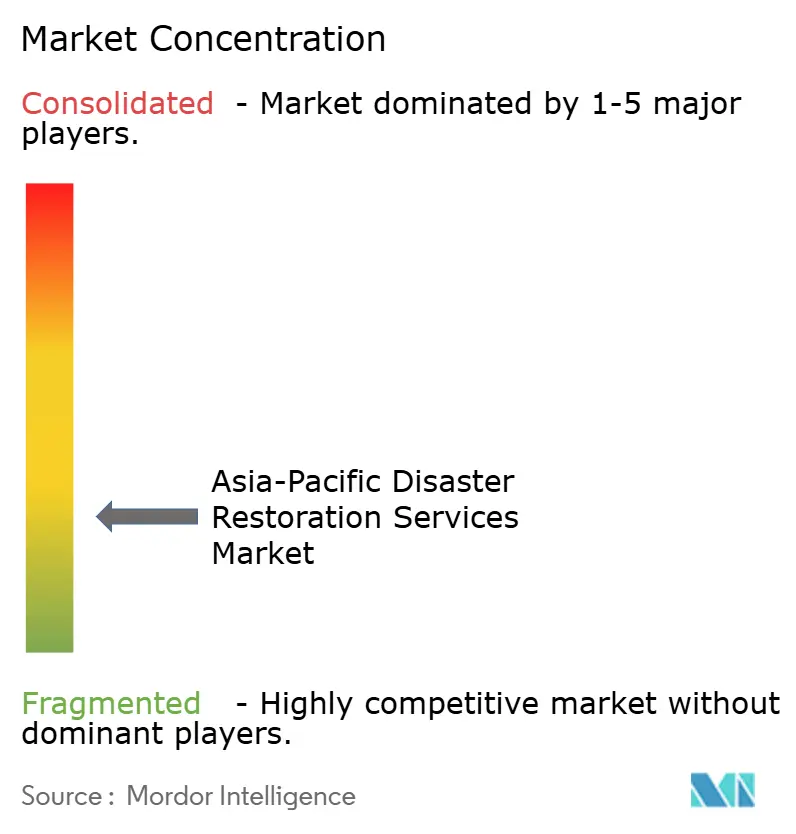
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de restauration après sinistre en Asie-Pacifique par Mordor Intelligence
La taille du marché des services de restauration après sinistre en Asie-Pacifique était évaluée à 13,69 milliards USD en 2025 et devrait croître de 14,47 milliards USD en 2026 pour atteindre 19,64 milliards USD d'ici 2031, à un CAGR de 6,30 % durant la période de prévision (2026-2031).
Les inondations, les tremblements de terre, les cyclones tropicaux et les feux de brousse ont continué de générer une demande de récupération immobilière rapide dans toute la région. Les pertes dues aux inondations ont représenté plus de la moitié des pertes liées aux catastrophes naturelles en Asie en 2025, ce qui a maintenu les travaux d'extraction d'eau et de séchage au cœur du marché des services de restauration après sinistre en Asie-Pacifique. Les assureurs, les gouvernements et les grands propriétaires immobiliers exigent de plus en plus des travaux de restauration documentés, ce qui favorise les prestataires capables de satisfaire aux exigences de réponse, de reporting et de certification. Les grands sites commerciaux ont également augmenté la valeur des missions individuelles, car un retard peut endommager les équipements, les stocks et la continuité opérationnelle. La faible couverture d'assurance et la disponibilité inégale des techniciens ont limité la base de services formels dans plusieurs économies émergentes, même là où les besoins de restauration physique restaient élevés.
Principaux enseignements du rapport
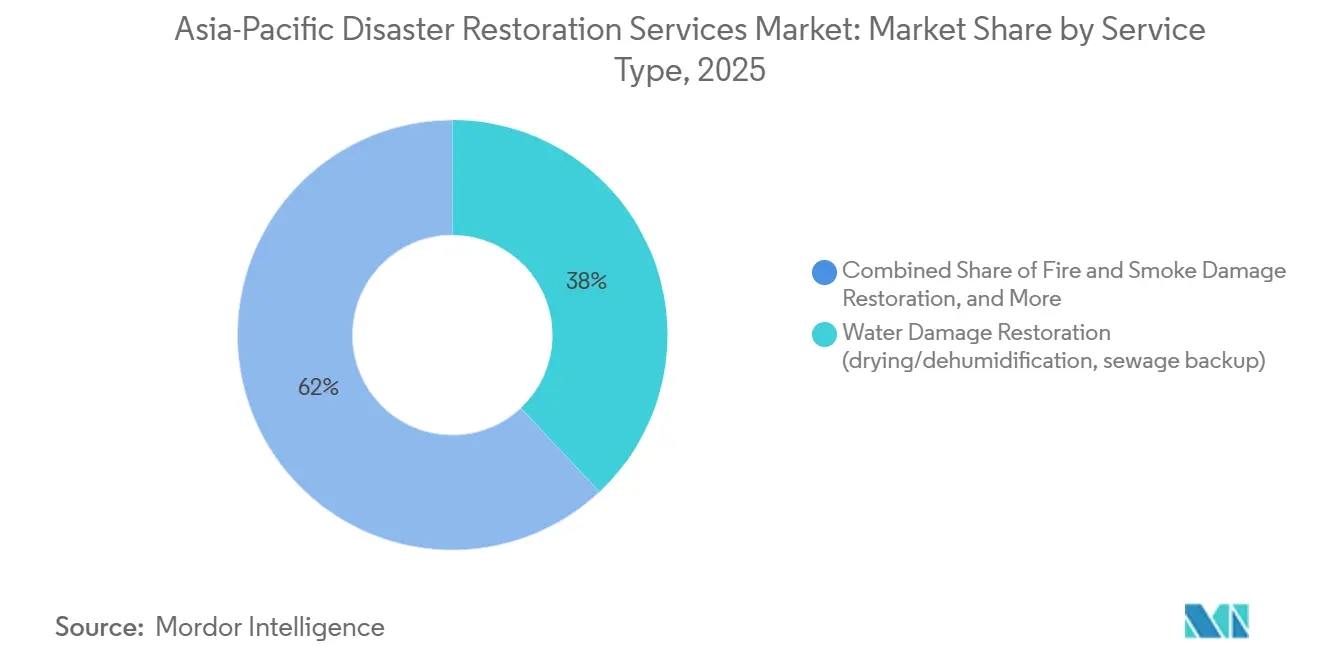
- Par type de service, la restauration après dommages des eaux détenait 38,0 % de la part du marché des services de restauration après sinistre en Asie-Pacifique en 2025, tandis que la catégorie autres devrait croître à un CAGR de 7,2 % jusqu'en 2031.
- Par application, les propriétés commerciales et industrielles représentaient 55,0 % de la taille du marché des services de restauration après sinistre en Asie-Pacifique en 2025, tandis que la restauration résidentielle devrait se développer à un CAGR de 7,0 % jusqu'en 2031.
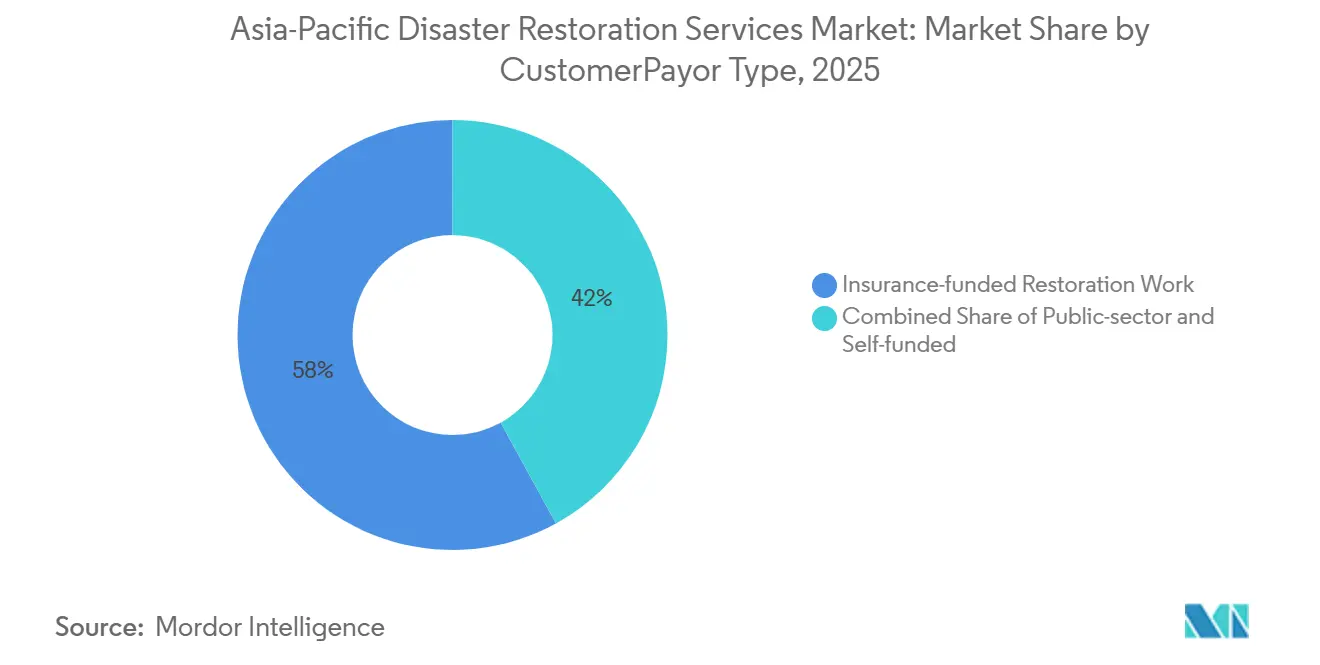
- Par type de client/payeur, les travaux financés par les assurances détenaient 58,0 % de la part du marché des services de restauration après sinistre en Asie-Pacifique en 2025, tandis que les travaux financés par le secteur public et par l'État devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par géographie, la Chine détenait 34,2 % des revenus du marché en 2025, tandis que le reste de l'Asie-Pacifique devrait se développer à un CAGR de 6,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de restauration après sinistre en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition croissante aux pertes liées aux inondations, typhons, tremblements de terre et feux de brousse | +1.8% | Asie-Pacifique, notamment les Philippines, la Chine, le Japon, l'Australie et l'Indonésie | Court terme (≤ 2 ans) |
| Pénétration de l'assurance et externalisation des sinistres | +1.4% | Chine, Inde, ASEAN et Asie du Sud | Moyen terme (2-4 ans) |
| Densité du parc immobilier urbain et valeurs d'actifs plus élevées | +0.9% | Chine, Inde, villes de l'ASEAN et corridors industriels | Long terme (≥ 4 ans) |
| Investissement dans les infrastructures résilientes et la continuité des activités | +0.7% | APAC, mené par la Chine, le Japon, l'Australie, Singapour et les corridors de l'ASEAN | Moyen terme (2-4 ans) |
| Demande de mitigation des pertes certifiée et rapide | +0.5% | Australie, Japon, Singapour et marchés d'Asie du Sud-Est en maturation | Moyen terme (2-4 ans) |
| Détection des dommages secondaires liés à l'humidité | +0.3% | ASEAN, Inde, Bangladesh, Sri Lanka et les îles du Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition croissante aux pertes liées aux inondations, typhons, tremblements de terre et feux de brousse
Les inondations ont généré 31 milliards USD de pertes économiques en Asie durant 2025 et ont représenté plus de la moitié des pertes liées aux catastrophes naturelles dans la région. Ce schéma de pertes a maintenu les travaux d'extraction d'eau, de déshumidification, de nettoyage et de reconstruction en demande soutenue sur le marché des services de restauration après sinistre en Asie-Pacifique. Une série de systèmes tropicaux a affecté la Thaïlande, l'Indonésie et la Malaisie de fin novembre à début décembre 2025. Ces événements se sont produits sur une période de 5 à 15 jours, ont saturé les sols, submergé les défenses contre les inondations et généré au moins 11 milliards USD de pertes. Le tremblement de terre de mars 2025 au Myanmar a ajouté une forme différente de demande de récupération, incluant la remédiation structurelle et la mobilisation transfrontalière. Le cyclone Alfred en Australie, les inondations de mai et les événements de grêle de fin d'année ont également mis à l'épreuve la capacité des panels de restauration en 2025.
Pénétration croissante de l'assurance et externalisation des sinistres d'assurance immobilière
La pénétration de l'assurance est restée inégale en Asie-Pacifique, mais les pertes assurées dues aux inondations ont augmenté à mesure que davantage de propriétaires ont intégré les circuits de couverture formels. L'écart de protection régional est resté significatif, laissant les gouvernements et les ménages responsables d'une grande partie des coûts liés aux catastrophes.[1]Bureau de recherche macroéconomique de l'ASEAN+3, « Les catastrophes naturelles en Asie ne doivent pas devenir des crises financières », AMRO, amro-asia.org Le marché des services de restauration après sinistre en Asie-Pacifique comprend donc à la fois des travaux dirigés par les assureurs et des activités de récupération autofinancées ou publiques. En Australie et au Japon, les systèmes de panels d'assureurs ont soutenu le recours à des prestataires certifiés disposant de processus de reporting établis. Johns Lyng Group a annoncé de nouveaux contrats pluriannuels avec Zurich, AIG, Aidacare et TIO au cours de l'exercice 2025, ainsi que des extensions impliquant Suncorp, Hollard, Allianz, Auto & General et Market Lane Group. Les ministres des finances de l'ASEAN+3 ont approuvé la feuille de route 2026-28 de l'Initiative de financement du risque de catastrophe en mai 2026, soutenant des structures de financement du risque de catastrophe plus solides dans la région.
Densité du parc immobilier urbain et valeur de remplacement plus élevée des contenus et équipements
Les corridors côtiers exposés aux inondations en Asie-Pacifique concentrent des usines de semi-conducteurs, des sites d'assemblage électronique, des installations logistiques et des centres de données. Ces installations nécessitent un séchage rapide, un nettoyage contrôlé, une récupération des équipements et un stockage temporaire après une intrusion d'eau. La perte due à l'interruption de service peut dépasser le coût des réparations du bâtiment pour les sites qui dépendent de conditions de salle blanche ou d'opérations de données continues. La superficie bâtie exposée aux inondations en Chine a augmenté de 480 % entre 1975 et 2025. La zone urbaine vulnérable aux inondations de Bangkok a également augmenté de 43 % au cours des 20 années précédant 2025. Ces conditions ont soutenu la demande de services de déménagement de contenus, de récupération d'équipements électroniques, de stockage climatisé, de récupération de documents et de nettoyage spécialisé sur le marché des services de restauration après sinistre en Asie-Pacifique.
Investissement gouvernemental et des entreprises dans les infrastructures résilientes et la continuité des activités
Les gouvernements s'orientent vers des dispositifs qui fournissent un financement avant qu'une catastrophe ne survienne, plutôt que de s'appuyer uniquement sur des crédits d'urgence post-événement. La Banque asiatique de développement a établi la facilité de partenariat de financement PREPARE en avril 2026, avec le Japon comme premier partenaire de financement.[2]Banque asiatique de développement, « Renforcer le financement des risques et la résilience dans le Pacifique, Fonds fiduciaire PREPARE », Banque asiatique de développement, adb.org Cette facilité est destinée à accélérer l'accès au financement préarrangé du risque de catastrophe dans les pays membres en développement de la BAD. Cette approche peut soutenir la réparation des infrastructures publiques et la passation formelle de marchés auprès de prestataires de restauration qualifiés. La planification de la résilience au Japon a également soutenu la passation de marchés structurés pour des services certifiés sur les actifs publics. Les utilisateurs industriels dans les corridors de fabrication destinés à l'exportation utilisent également des arrangements de fournisseurs préférés dans le cadre de plans de continuité des activités. Ces arrangements peuvent transformer des dépenses de réparation épisodiques en travaux contractuels pour les prestataires capables de satisfaire aux exigences techniques et de reporting.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Couverture d'assurance inégale et friction des paiements directs | -1.4% | Asie du Sud-Est, Asie du Sud et îles du Pacifique | Long terme (≥ 4 ans) |
| Pénurie de techniciens certifiés et d'équipements adaptés aux catastrophes à grande échelle | -1.1% | Australie régionale, îles du Pacifique, ASEAN rurale et villes de rang 2 et rang 3 | Moyen terme (2-4 ans) |
| Protocoles de sinistres fragmentés et normes de restauration | -0.8% | ASEAN, Asie du Sud et îles du Pacifique | Moyen terme (2-4 ans) |
| Fenêtres de récupération étroites pour les actifs technologiques | -0.5% | Chine, Inde, Singapour et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Couverture d'assurance inégale et forte friction des paiements directs sur les marchés émergents d'Asie-Pacifique
La pénétration de l'assurance non-vie dans les marchés émergents et en développement d'Asie-Pacifique est restée bien en deçà du niveau moyen des pays de l'OCDE en 2025.[3]OCDE, « Écarts de protection dans l'assurance contre les risques naturels et l'épargne-retraite en Asie », OCDE, oecd.org De nombreux propriétaires sinistrés ont donc payé directement les travaux de récupération, retardé les travaux, réduit la portée des réparations ou eu recours à de la main-d'œuvre informelle. Ce schéma a limité la demande formelle sur le marché des services de restauration après sinistre en Asie-Pacifique malgré une exposition substantielle aux dommages physiques. L'AMRO a signalé un écart de protection de 88 % pour l'Asie sur la période 2016-2025. Le financement public a souvent comblé une partie de cet écart, mais n'a pas toujours créé des missions de restauration standardisées. Un recours plus large à la micro-assurance, aux produits paramétriques et aux fonds de risque publics pourrait améliorer l'accès au fil du temps, bien que ces mécanismes n'aient pas atteint une échelle opérationnelle large dans les économies à revenu intermédiaire inférieur.
Pénurie de techniciens certifiés et d'équipements adaptés aux catastrophes à grande échelle en dehors des grandes villes
La main-d'œuvre qualifiée et les équipements spécialisés étaient concentrés dans les grandes zones métropolitaines, ce qui a réduit la capacité de montée en charge après des événements majeurs. Jobs and Skills Australia a identifié 67 professions dans la catégorie des techniciens et des travailleurs des métiers avec des pénuries persistantes en 2025.[4]Jobs and Skills Australia, « Liste des priorités en matière de compétences 2025 », Gouvernement australien, jobsandskills.gov.au La pénurie est devenue plus grave lorsque des activités de reconstruction simultanées se sont produites dans plusieurs sites régionaux. L'IICRC identifie la certification comme un élément central du parcours professionnel de restauration. Les grands immeubles commerciaux et les installations industrielles nécessitent souvent des réseaux de séchage, une surveillance atmosphérique et une supervision spécialisée en plus des techniciens formés. Les équipements et les équipes qualifiées étaient plus disponibles à Sydney, Melbourne, Tokyo, Séoul, Singapour et Shanghai que dans les villes secondaires ou les zones éloignées. Ce déséquilibre a limité la couverture des opérateurs dans certaines parties du marché des services de restauration après sinistre en Asie-Pacifique où l'exposition aux catastrophes restait significative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les dommages des eaux occupent la position dominante, tandis que les services spécialisés se développent
La restauration après dommages des eaux détenait 38,0 % de la taille du marché des services de restauration après sinistre en Asie-Pacifique en 2025. La catégorie comprenait le séchage, la déshumidification et la remédiation des refoulements d'égouts. Les moussons récurrentes et les inondations dues aux typhons ont soutenu sa position dominante dans toute la région. Les inondations ont représenté plus de la moitié des pertes liées aux catastrophes naturelles en Asie en 2025, maintenant les travaux de récupération liés à l'eau au cœur du mix de services. L'humidité tropicale a rendu la cartographie rapide de l'humidité et le séchage particulièrement importants pour les assemblages de bâtiments et les systèmes mécaniques dissimulés. Les prestataires disposant de capacités de séchage par dessiccant ou par réfrigérant et de contrôles des risques microbiens étaient mieux placés pour gérer les missions financées par les assureurs. La restauration après tempêtes et catastrophes s'est également développée à mesure que les événements de vent, de grêle et d'inondation ont affecté les Philippines, le Japon et l'Australie.
La catégorie autres devrait croître à un CAGR de 7,2 % durant 2026-2031, ce qui en fait le type de service à la croissance la plus rapide. Elle comprenait la restauration de contenus, la logistique de déménagement, le nettoyage et le stockage. Des valeurs plus élevées pour les équipements électroniques, le mobilier et les équipements professionnels ont accru la nécessité de récupérer les contenus plutôt que de les remplacer. Les services spécialisés comprenaient la récupération de données et d'équipements électroniques, la décontamination de salles blanches et la restauration de niveau infrastructure. Ces services ont gagné en importance auprès des clients des secteurs des semi-conducteurs et de la logistique qui utilisaient des arrangements de fournisseurs préférés. La restauration après incendie et fumée est restée pertinente en Australie en raison de l'exposition aux feux de brousse et dans les villes denses où les défauts électriques peuvent affecter plusieurs étages. Le nettoyage des risques biologiques et des traumatismes est resté plus modeste en termes de revenus, mais a continué de faire partie de l'offre de services régionale. Les normes IICRC S500 et S520 ont conditionné l'éligibilité aux travaux de restauration après dommages des eaux et de traitement des moisissures dans les systèmes d'assurance matures.


Par application : les sites commerciaux et industriels sont en tête tandis que la demande résidentielle s'approfondit
Les sites commerciaux et industriels représentaient 55,0 % de la part du marché des services de restauration après sinistre en Asie-Pacifique en 2025. Les actifs de grande valeur étaient concentrés dans les quartiers d'affaires, les zones de fabrication et les parcs logistiques exposés aux inondations et aux typhons. Le Guangdong, le delta du Yangtsé, la baie métropolitaine de Manille et les zones industrielles de l'est de Bangkok en étaient des exemples importants. Les missions commerciales avaient souvent des valeurs plus élevées car elles nécessitaient une extraction d'humidité, une décontamination, une surveillance et un soutien à la continuité des activités. Une intrusion d'eau dans un centre de données pouvait exiger des travaux plus importants qu'un événement d'inondation résidentielle de volume similaire. Les entrepreneurs locaux géraient couramment les petits sinistres commerciaux de routine. Les grandes pertes industrielles favorisaient les prestataires disposant d'inventaires spécialisés, d'équipes expérimentées en gestion des catastrophes et de la capacité à se mobiliser entre juridictions.
La restauration résidentielle représentait 45,0 % de la demande régionale en 2025. Elle devrait croître à un CAGR de 7,0 % durant 2026-2031, ce qui en fait l'application à la croissance la plus rapide. La hausse des valeurs des équipements de cuisine, des équipements électroniques de bureau à domicile et des finitions intérieures a renforcé l'argument en faveur d'une récupération professionnelle plutôt que d'une auto-réparation ou d'un remplacement. Les inondations à Bengaluru et Chennai ont créé une demande résidentielle dans les zones urbaines de l'Inde. L'activité liée aux feux de brousse et aux tempêtes en Australie a également soutenu les volumes de missions résidentielles. Une adoption plus large de l'assurance habitation en Chine, au Vietnam et en Indonésie pourrait convertir davantage de pertes en engagements de restauration formels. Le marché des services de restauration après sinistre en Asie-Pacifique est resté dépendant de la capacité de réponse locale car les sinistres des ménages nécessitent souvent une intervention rapide après des dommages des eaux. Ce besoin a soutenu le rôle des prestataires locaux disposant de relations établies avec les panels d'assureurs.
Par type de client et de payeur : le financement par les assurances est en tête tandis que les mandats publics augmentent
Les travaux financés par les assurances représentaient 58,0 % de la taille du marché des services de restauration après sinistre en Asie-Pacifique en 2025. Les panels d'assureurs orientaient les travaux vers des prestataires satisfaisant aux exigences de documentation, de délai de réponse et de qualité. Ce modèle favorisait les entreprises disposant de techniciens certifiés, de flux de travail numériques et de capacités d'intégration des sinistres. Les annonces de contrats de Johns Lyng Group pour l'exercice 2025 ont illustré l'importance des relations à long terme avec les assureurs et les autres payeurs. Ces arrangements ont aidé les opérateurs à sécuriser des missions récurrentes plutôt que de s'appuyer uniquement sur des événements catastrophiques. Ils ont également renforcé l'importance d'un reporting cohérent et de dossiers de sinistres transparents. Le secteur des services de restauration après sinistre en Asie-Pacifique a donc accordé une valeur significative aux systèmes d'exploitation qui soutiennent l'éligibilité aux panels.
L'activité autofinancée et à paiement direct reflétait l'écart de protection assurantielle de la région. Les propriétaires sans couverture supportaient l'intégralité du coût de la récupération, ce qui pouvait créer une pression sur les prix et réduire le recours à des entrepreneurs certifiés. Les travaux financés par le secteur public et par l'État devraient croître à un CAGR de 7,5 % durant 2026-2031, ce qui en fait le segment de payeurs à la croissance la plus rapide. Les contrats gouvernementaux couvraient souvent des périmètres de récupération d'infrastructures plus importants et exigeaient une conformité plus rigoureuse que les petites missions résidentielles. La facilité PREPARE de la BAD a fourni un exemple de financement préarrangé destiné à soutenir la réponse post-catastrophe. De telles facilités peuvent aider les gouvernements à passer d'un financement d'urgence ad hoc à des arrangements de récupération planifiés. Les prestataires satisfaisant aux exigences de passation de marchés et de certification peuvent en bénéficier, tandis que le seuil d'entrée reste élevé pour les entrepreneurs moins formels.
Analyse géographique
La Chine détenait 34,2 % de la part du marché des services de restauration après sinistre en Asie-Pacifique en 2025. La grande base de construction urbaine du pays et les inondations récurrentes dans le nord-est de la Chine et le delta de la rivière des Perles ont soutenu la demande régionale. Les inondations dans le nord-est de la Chine ont généré 5,8 milliards USD de pertes économiques en 2025, tandis que les pertes assurées étaient inférieures à 500 millions USD. Cet écart a soutenu des circuits de récupération distincts financés par l'État, dirigés par les assureurs et autofinancés par les entreprises. Le 15e plan quinquennal de la Chine pour 2026-2030 donne la priorité à la résilience des villes intelligentes et à l'expansion de l'assurance immobilière. Le Japon est resté un marché régional mature avec une administration établie de l'assurance tremblement de terre et une passation de marchés publics structurée. Les seuils techniques imposés par les règles de construction et les exigences de certification ont limité l'accès aux missions publiques et d'assurance de plus grande valeur.
L'Australie et l'Inde étaient les grands marchés à la croissance la plus rapide de la région. L'Australie a bénéficié de panels d'assureurs établis, d'une couverture immobilière comparativement solide et d'une exposition récurrente aux risques naturels. Le cyclone Alfred, les inondations de mai et les événements de grêle de fin d'année ont fait de 2025 l'une des années de catastrophes naturelles les plus coûteuses de l'Australie. L'Inde a combiné la hausse des valeurs immobilières urbaines dans les villes de rang 1 et rang 2 exposées aux inondations avec une utilisation croissante de l'assurance par les entreprises et les particuliers. L'Indonésie, les Philippines, la Thaïlande, le Vietnam et la Malaisie ont formé un important groupe de croissance en volume. Ces pays ont subi d'importantes pertes dues aux inondations et aux cyclones en 2025 et ont montré une participation plus profonde à l'assurance. L'événement de fin 2025 affectant la Thaïlande, l'Indonésie et la Malaisie a montré l'ampleur de la demande et les limites de la capacité de réponse régionale existante.
Le reste de l'Asie-Pacifique devrait croître à un CAGR de 6,7 % durant 2026-2031, ce qui en fait le segment géographique à la croissance la plus rapide. La croissance a démarré à partir d'une base plus faible et était liée aux investissements multilatéraux dans la préparation aux catastrophes. La Banque asiatique de développement a approuvé son premier projet dans le cadre du mécanisme de financement de crise par reprogrammation et déploiement rapide des ressources pour le Vanuatu en août 2026. Le Bangladesh et l'Iran sont restés des contextes en phase initiale où la capacité de restauration formelle était limitée malgré l'exposition aux inondations et aux séismes. La sensibilisation croissante à l'assurance, la hausse des valeurs immobilières urbaines et les cadres de résilience ont créé des conditions propices à une prestation de services plus organisée. La SEADRIF a annoncé 2,28 millions USD de versements au Laos et au Programme alimentaire mondial des Nations Unies après les inondations de septembre 2026. Ce versement a illustré le développement de l'infrastructure d'assurance paramétrique dans les zones mal desservies.
Paysage concurrentiel
Le marché des services de restauration après sinistre en Asie-Pacifique était fragmenté entre de nombreux marchés nationaux. Les réseaux de franchises mondiales et les spécialistes multinationaux se concentraient sur les travaux industriels à grandes pertes et les travaux commerciaux multi-sites. Les entreprises nationales sont restées importantes dans les travaux résidentiels et les petits travaux commerciaux car elles pouvaient répondre localement et maintenir des relations avec les panels d'assureurs. BELFOR opérait à travers plus de 550 bureaux dans le monde et a étendu son empreinte en Asie du Sud-Est grâce à une opération en Malaisie en 2025. Son accent sur la récupération industrielle, électronique, documentaire et d'infrastructure la différenciait des entreprises disposant de moins d'actifs spécialisés. Johns Lyng Group occupait une position de leader dans l'activité de restauration des bâtiments assurés en Australie. Son pipeline de contrats montrait également un rôle croissant pour les travaux de gestion des catastrophes contractés par les gouvernements.
La concurrence dépendait de plus en plus de la capacité à réduire le délai entre l'évaluation des dommages et la mobilisation sur le terrain. Certains opérateurs utilisaient l'inspection par drone, des capteurs d'humidité connectés et la documentation automatisée des sinistres pour améliorer ce processus. Ces outils soutenaient les assureurs qui exigeaient des informations plus rapides et une documentation cohérente. Une autre distinction existait entre les prestataires de réparation basés sur les transactions et les entreprises offrant une surveillance pré-événement, une restauration post-événement et une vérification post-restauration. Polygon mettait l'accent sur les services de séchage et de contrôle des dommages dans ses marchés d'exploitation. Les petites entreprises en Malaisie, à Singapour et en Australie se démarquaient par une réponse 24h/24 et 7j/7 et un reporting spécifique aux assureurs. La formation IICRC et l'intégration de flux de travail numériques pouvaient aider ces prestataires à se qualifier pour les travaux de fournisseurs préférés.
Des opportunités subsistaient dans l'évaluation à distance et l'intégration des sinistres, où l'externalisation par les assureurs était encore en développement. La remédiation environnementale spécialisée et des risques biologiques en dehors des grandes villes restait également moins développée. La surveillance préventive de l'humidité et les évaluations de l'hygiène des bâtiments pourraient créer des travaux récurrents avant un sinistre. Les contrats pluriannuels rapportés par Johns Lyng Group avec des assureurs et d'autres contreparties ont montré la valeur de relations plus profondes avec les payeurs. L'expansion de BELFOR en Malaisie était conçue pour renforcer la capacité de réponse régionale et la couverture 24h/24 et 7j/7. Le secteur des services de restauration après sinistre en Asie-Pacifique récompensait donc davantage la portée opérationnelle, la capacité technique et la documentation fiable des sinistres que le seul prix.
Leaders du secteur des services de restauration après sinistre en Asie-Pacifique
BELFOR Holdings, Inc.
Johns Lyng Group Limited
Steamatic Australia
Cowan Restoration Group
Elite Restoration
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : La Banque asiatique de développement a approuvé le premier projet dans le cadre de son mécanisme de financement de crise par reprogrammation et déploiement rapide des ressources pour le Vanuatu, établissant ainsi un nouveau canal de financement pré-arrangé pour la restauration post-catastrophe et la réparation des infrastructures dans les petits États insulaires en développement du Pacifique.
- Avril 2025 : La Banque asiatique de développement a créé la facilité de partenariat de financement PREPARE (Ressources Pré-Arrangées pour le Renforcement de la Préparation et de la Résilience), avec le gouvernement du Japon comme premier partenaire financier. Cette facilité est conçue pour offrir aux pays membres en développement de la BAD un accès plus rapide et pré-arrangé au financement de la restauration post-catastrophe et de la réparation des infrastructures, élargissant directement le segment des payeurs publics sur les marchés frontières.
- Janvier 2026 : BELFOR a étendu ses opérations de rétablissement après catastrophe en Malaisie, en établissant une couverture complète 24h/24 et 7j/7 à la suite de l'ouverture de sa succursale de Penang. Cette expansion visait à remédier aux retards logistiques qui avaient précédemment entravé la réponse régionale aux sinistres importants.
- Octobre 2025 : Pacific Equity Partners et CPP Investments ont finalisé la privatisation de Johns Lyng Group pour 1,3 milliard AUD (871,19 millions USD), retirant ainsi de l'ASX la plus grande entreprise intégrée de services de construction et de restauration d'Australie. Sous propriété privée, le groupe a entamé 2026 avec un portefeuille croissant de contrats pluriannuels de gestion des catastrophes et un objectif de renforcement de son activité de restauration dans le secteur public.


Périmètre du rapport sur le marché des services de restauration après sinistre en Asie-Pacifique
| Restauration après dommages des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages d'incendie et de fumée |
| Traitement des moisissures |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, grandes pertes) |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) |
| Services spécialisés |
| Autres (restauration de contenus, déménagement, nettoyage, stockage, etc.) |
| Résidentiel |
| Commercial et industriel |
| Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct |
| Travaux de restauration financés par le secteur public/l'État |
| Chine |
| Inde |
| Japon |
| Australie |
| Indonésie |
| Philippines |
| Thaïlande |
| Vietnam |
| Malaisie |
| Bangladesh |
| Reste de l'Asie-Pacifique |
| Par type de service | Restauration après dommages des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages d'incendie et de fumée | |
| Traitement des moisissures | |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, grandes pertes) | |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) | |
| Services spécialisés | |
| Autres (restauration de contenus, déménagement, nettoyage, stockage, etc.) | |
| Par application | Résidentiel |
| Commercial et industriel | |
| Par type de client/payeur | Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct | |
| Travaux de restauration financés par le secteur public/l'État | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Malaisie | |
| Bangladesh | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des services de restauration après sinistre en Asie-Pacifique en 2026 ?
Le secteur est estimé à 14,47 milliards USD en 2026 et devrait atteindre 19,64 milliards USD d'ici 2031 à un CAGR de 6,3 %.
Quel service joue le rôle le plus important dans la restauration après sinistre en Asie-Pacifique ?
La restauration après dommages des eaux était en tête avec 38,0 % des revenus régionaux en 2025, soit 5,2 milliards USD, tandis que la catégorie autres devrait croître à un CAGR de 7,2 % jusqu'en 2031.
Pourquoi les inondations sont-elles importantes pour la demande de restauration en Asie-Pacifique ?
Les inondations ont généré 31 milliards USD de pertes économiques en Asie en 2025 et ont représenté plus de la moitié des pertes liées aux catastrophes régionales.
Quel groupe de clients génère le plus de revenus de restauration ?
Les travaux financés par les assurances représentaient 58,0 % de la demande en 2025, tandis que les travaux financés par le secteur public et par l'État devraient croître à un CAGR de 7,5 % jusqu'en 2031.
Quel pays affiche la plus grande demande régionale en matière de restauration après sinistre ?
La Chine détenait 34,2 % de la demande régionale en 2025, tandis que le reste de l'Asie-Pacifique devrait se développer à un CAGR de 6,7 % jusqu'en 2031.
Quelles capacités sont importantes pour les prestataires de restauration en Asie-Pacifique ?
Les prestataires ont besoin d'une réponse rapide, de techniciens certifiés, d'équipements spécialisés de séchage et de surveillance, ainsi que d'une documentation répondant aux exigences des assureurs ou des gouvernements.
Dernière mise à jour de la page le:



