
アジア太平洋地域の災害復旧サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 13.69 十億米ドル |
| 市場規模 (2026) | 14.47 十億米ドル |
| 市場規模 (2031) | 19.64 十億米ドル |
| 成長率 (2026 - 2031) | 6.30 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の災害復旧サービス市場分析
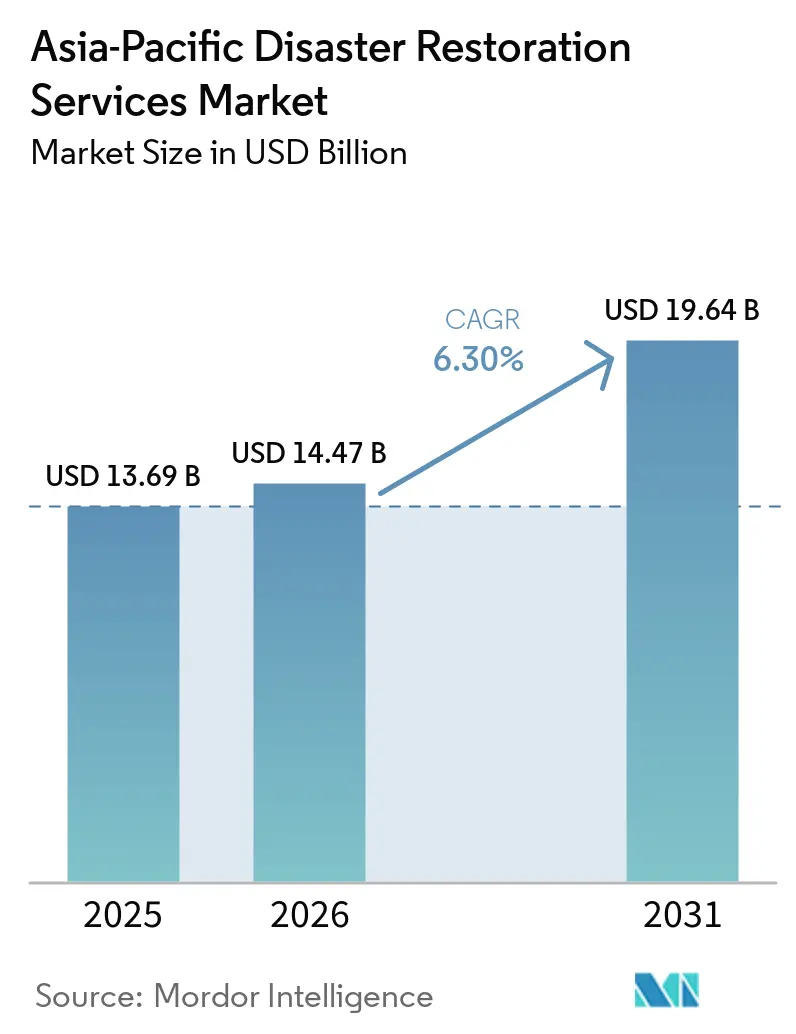
アジア太平洋地域の災害復旧サービス市場規模は2025年に13.69 ビリオン 米ドルと評価され、2026年の14.47 ビリオン 米ドルから2031年には19.64 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.30%です。
洪水、地震、熱帯性サイクロン、山火事が引き続き地域全体での迅速な物件復旧需要を生み出しました。2025年には洪水損失がアジアの自然災害損失の半分以上を占め、アジア太平洋地域の災害復旧サービス市場において排水・乾燥作業が中心的な役割を担い続けました。保険会社、政府、大規模物件オーナーは文書化された復旧作業をますます要求するようになっており、これは対応・報告・認証要件を満たせる事業者に有利に働いています。大規模商業施設では、遅延が設備・在庫・業務継続性に損害を与えるため、個別案件の価値も高まっています。一方、保険加入率の低さと技術者の不均一な配置が、物理的な復旧ニーズが高い新興経済圏においても正規サービス基盤を制限しています。
主要レポートのポイント
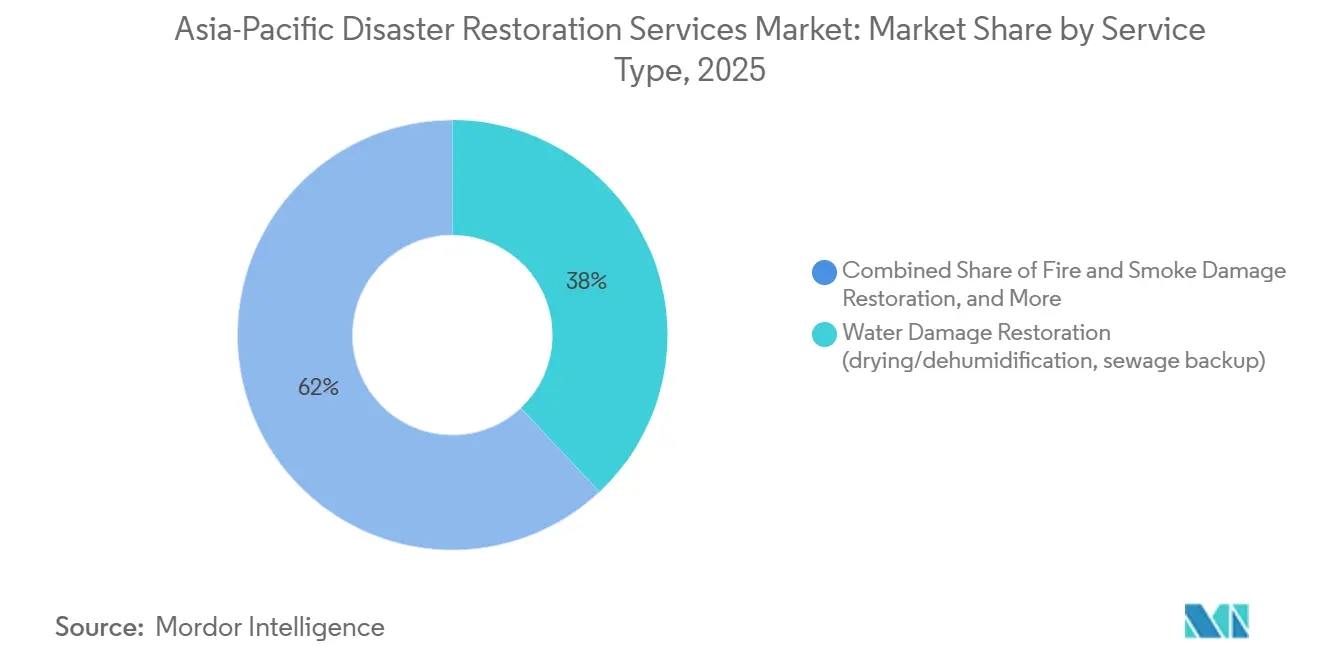
- サビスタイプ別では、水害復旧が2025年のアジア太平洋地域の災害復旧サービス市場シェアの38.0%を占め、その他カテゴリーは2031年にかけてCAGR 7.2%で成長すると予測されています。
- 用途別では、商業・産業用物件が2025年のアジア太平洋地域の災害復旧サービス市場規模の55.0%を占め、住宅復旧は2031年にかけてCAGR 7.0%で拡大すると予測されています。
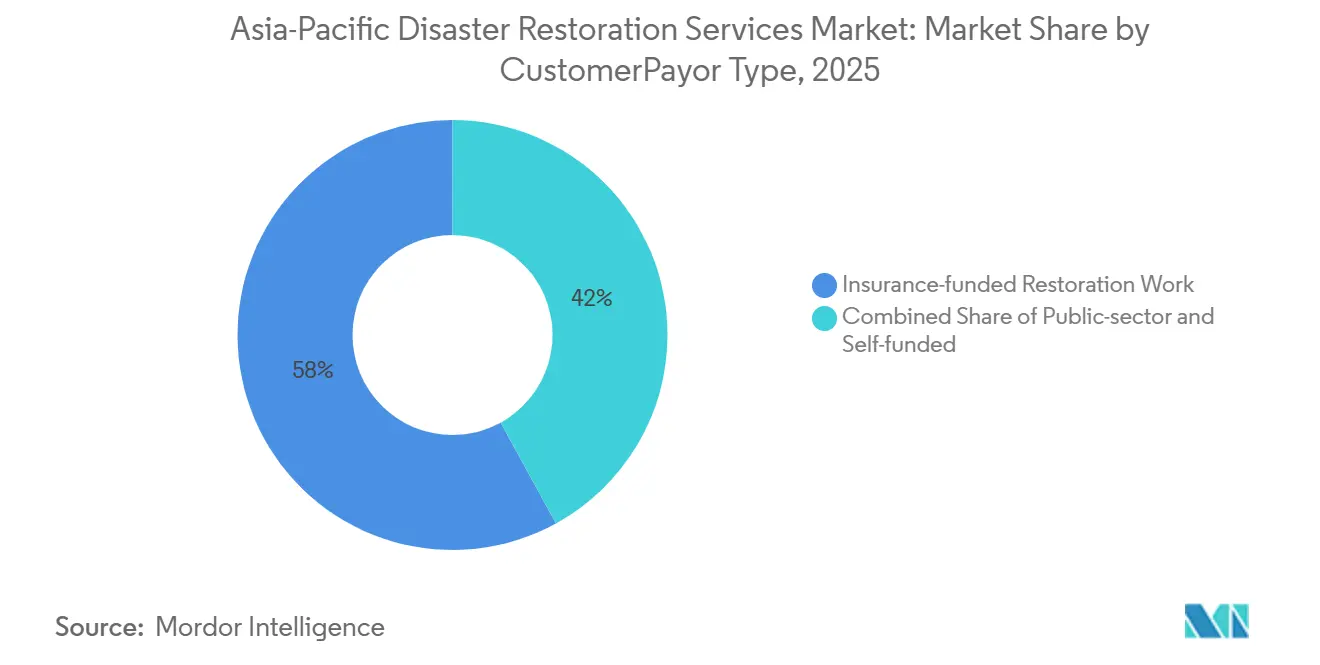
- 顧客・支払者タイプ別では、保険負担の作業が2025年のアジア太平洋地域の災害復旧サービス市場シェアの58.0%を占め、公共部門・政府負担の作業は2031年にかけてCAGR 7.5%で成長すると予測されています。
- 地域別では、中国が2025年の市場収益の34.2%を占め、アジア太平洋地域のその他地域は2031年にかけてCAGR 6.7%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洪水・台風・地震・山火事による損失リスクの増大 | +1.8% | アジア太平洋地域、特にフィリピン、中国、日本、オーストラリア、インドネシア | 短期(2年以内) |
| 保険普及率と請求業務のアウトソーシング | +1.4% | 中国、インド、ASEAN、南アジア | 中期(2〜4年) |
| 都市部の物件密度と資産価値の上昇 | +0.9% | 中国、インド、ASEAN都市部、産業回廊 | 長期(4年以上) |
| 強靭なインフラと事業継続への投資 | +0.7% | APAC、特に中国、日本、オーストラリア、シンガポール、ASEAN回廊 | 中期(2〜4年) |
| 認証済みの迅速な損失軽減への需要 | +0.5% | オーストラリア、日本、シンガポール、成熟しつつある東南アジア市場 | 中期(2〜4年) |
| 湿度に起因する二次的損害の検出 | +0.3% | ASEAN、インド、バングラデシュ、スリランカ、太平洋諸島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洪水・台風・地震・山火事による損失リスクの増大
2025年にアジア全域で洪水が310億 米ドルの経済損失をもたらし、地域の自然災害損失の半分以上を占めました。この損失パターンにより、アジア太平洋地域の災害復旧サービス市場において排水・除湿・清掃・再建作業への安定した需要が維持されました。2025年11月下旬から12月上旬にかけて、一連の熱帯性低気圧がタイ、インドネシア、マレーシアに影響を与えました。これらの事象は5〜15日以内に発生し、土壌を飽和させ、洪水防御を圧倒し、少なくとも110億 米ドルの損失をもたらしました。2025年3月のミャンマー地震は、構造的修復や国境を越えた動員を含む別形態の復旧需要を生み出しました。オーストラリアのサイクロン・アルフレッド、5月の洪水、年末の雹害も2025年中に復旧パネルの対応能力を試しました。
保険普及率の向上と物件保険請求のアウトソーシングの拡大
アジア太平洋地域全体で保険普及率は依然として不均一でしたが、より多くの物件オーナーが正規の保険チャネルに加入するにつれ、保険付き洪水損失は増加しました。地域の保護ギャップは依然として大きく、政府と家計が災害コストの大部分を負担する状況が続きました。[1] そのため、アジア太平洋地域の災害復旧サービス市場には、保険会社主導の作業と自己負担または公的復旧活動の両方が含まれています。オーストラリアと日本では、保険会社のパネル制度が確立された報告プロセスを持つ認証事業者の活用を支援してきました。Johns Lyng Groupは2025年度にZurich、AIG、Aidacare、TIOとの新たな複数年契約を報告し、Suncorp、Hollard、Allianz、Auto & General、Market Lane Groupとの延長契約も発表しました。ASEAN+3財務大臣は2026年5月に災害リスクファイナンシング・イニシアティブの2026〜28年ロードマップを承認し、地域全体でより強固な災害リスクファイナンシング構造の構築を支援しました。
都市部の物件密度と内容物・設備の高い代替価値
アジア太平洋地域の洪水リスクにさらされた沿岸回廊には、半導体工場、電子機器組立施設、物流施設、データセンターが密集しています。これらの施設は、浸水後に迅速な乾燥、制御された清掃、設備回収、一時保管を必要とします。クリーンルーム環境や継続的なデータ運用に依存するサイトでは、サービス中断による損失が建物修繕費用を上回ることもあります。中国の洪水リスクにさらされた市街地面積は1975年から2025年の間に480%拡大しました。バンコクの洪水脆弱な都市部も2025年までの20年間で43%拡大しました。こうした状況が、アジア太平洋地域の災害復旧サービス市場における梱包搬出サービス、電子機器回収、温度管理保管、文書回収、専門清掃への需要を支えました。
強靭なインフラと事業継続に向けた政府・企業の投資
政府は、事後の緊急予算措置のみに頼るのではなく、災害発生前に資金調達を確保する仕組みへと移行しつつあります。アジア開発銀行は2026年4月に、日本を最初の資金提供パートナーとしてPREPAREファイナンシング・パートナーシップ・ファシリティを設立しました。[2] このファシリティは、ADB開発途上加盟国が事前に取り決めた災害リスクファイナンシングへのアクセスを加速することを目的としています。このアプローチは、公共インフラの修復と資格を持つ復旧事業者の正式な調達を支援できます。日本のレジリエンス計画も、公共資産に対する認証サービスの構造的な調達を支援してきました。輸出製造業回廊の企業ユーザーも同様に、事業継続計画の中で優先ベンダー契約を活用しています。こうした契約は、技術・報告要件を満たせる事業者にとって、散発的な修繕支出を継続的な受注へと転換する可能性があります。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保険カバレッジの不均一さと直接支払いの摩擦 | -1.4% | 東南アジア、南アジア、太平洋諸島 | 長期(4年以上) |
| 認証技術者と大規模災害対応設備の不足 | -1.1% | オーストラリア地方部、太平洋諸島、農村部ASEAN、地方中核都市 | 中期(2〜4年) |
| 断片化した請求プロトルと復旧基準 | -0.8% | ASEAN、南アジア、太平洋諸島 | 中期(2〜4年) |
| 技術資産の狭い回収可能時間枠 | -0.5% | 中国、インド、シンガポール、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興アジア太平洋市場における保険カバレッジの不均一さと高い自己負担の摩擦
2025年、新興・発展途上のアジア太平洋地域における非生命保険の普及率はOECD諸国の平均水準を大きく下回りました。[3] そのため、多くの被災物件オーナーは復旧費用を直接負担するか、作業を遅らせるか、修繕範囲を縮小するか、非公式な労働力に頼りました。このパターンは、物理的な損害リスクが高いにもかかわらず、アジア太平洋地域の災害復旧サービス市場における正規需要を制約しました。AMROは2016〜2025年の期間においてアジアの保護ギャップが88%であると報告しました。政府資金がこのギャップの一部を補填することもありましたが、標準化された復旧案件を常に生み出すわけではありませんでした。マイクロ保険、パラメトリック商品、公的リスクプールの普及拡大が長期的にアクセスを改善する可能性はありますが、これらの仕組みは低中所得経済圏では広範な運用規模に達していません。
主要都市以外での認証技術者と大規模災害対応設備の不足
資格を持つ労働力と専門設備は主要都市圏に集中しており、大規模災害後のサージ対応能力が低下していました。オーストラリア雇用・スキル局は2025年に技術者・技能労働者カテゴリーの67職種で慢性的な人材不足を確認しました。[4] この不足は、複数の地方拠点で同時に復旧作業が発生した場合にさらに深刻化しました。IICRCは認証を専門的な復旧キャリアパスの中核と位置づけています。大規模商業ビルや産業施設では、訓練された技術者に加え、乾燥アレイ、大気モニタリング、専門家による監督が必要となることが多くあります。設備と熟練チームは、シドニー、メルボルン、東京、ソウル、シンガポール、上海では比較的入手しやすい一方、地方都市や遠隔地では不足していました。この不均衡が、災害リスクが依然として高いアジア太平洋地域の災害復旧サービス市場の一部において、事業者のカバレッジを制限しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
水害が最大シェアを維持し、専門サービスが拡大水害復旧は2025年のアジア太平洋地域の災害復旧サービス市場規模の38.0%を占めました。このカテゴリーには乾燥、除湿、下水逆流の修復が含まれます。モンスーンの繰り返しと台風による洪水が地域全体でその主導的地位を支えました。2025年には洪水がアジアの自然災害損失の半分以上を占め、水害関連の復旧作業がサービスミックスの中心であり続けました。熱帯性の高湿度環境では、建物の構造体や隠蔽された機械設備に対して、迅速な水分マッピングと乾燥が特に重要でした。デシカント乾燥またはリフリジェラント乾燥能力と微生物リスク管理を持つ事業者は、保険負担案件の管理においてより有利な立場にありました。嵐・大規模災害復旧も、フィリピン、日本、オーストラリアで風害・雹害・洪水が発生したことで拡大しました。
その他カテゴリーは2026〜2031年にCAGR 7.2%で成長すると予測されており、最も成長の速いサービスタイプとなっています。このカテゴリーには内容物復旧、梱包搬出ロジスティクス、清掃、保管が含まれます。電子機器、家具、業務用設備の価値上昇により、交換よりも内容物を回収するニーズが高まりました。専門サービスには電子機器・データ回収、クリーンルーム除染、インフラグレードの復旧が含まれます。これらのサービスは、優先ベンダー契約を活用する半導体・物流クライアントの間で重要性が増しました。火災・煙害復旧は、山火事リスクのあるオーストラリアや電気系統の障害が複数フロアに影響する可能性のある高密度都市において引き続き重要でした。バイオハザード・外傷清掃は収益規模では小さいものの、地域のサービス提供の一部を構成し続けました。IICRC S500およびS520規格が、成熟した保険制度における水害復旧とカビ除去作業の適格性を規定しました。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
商業・産業施設がリードし、住宅需要が深化商業・産業施設は2025年のアジア太平洋地域の災害復旧サービス市場シェアの55.0%を占めました。高価値資産は洪水・台風リスクにさらされたビジネス地区、製造エリア、物流パークに集中していました。広東省、長江デルタ、マニラ湾メトロ、バンコク東部工業団地がその代表例です。商業案件は水分除去、除染、モニタリング、事業継続支援を必要とするため、案件価値が高くなる傾向がありました。データセンターへの浸水は、同規模の住宅洪水よりも広範な作業を要求することがあります。地元の請負業者は通常、小規模な商業保険請求を処理しました。大規模な産業損失は、専門的な設備、経験豊富な大規模災害チーム、複数の管轄区域にまたがる動員能力を持つ事業者に有利でした。
住宅復旧は2025年の地域需要の45.0%を占めました。2026〜2031年にCAGR 7.0%で成長すると予測されており、最も成長の速い用途となっています。キッチン設備、ホームオフィス用電子機器、内装仕上げの価値上昇により、自己修繕や交換よりも専門的な回収を選択するケースが増えました。ベンガルールとチェンナイの洪水がインドの都市部で住宅需要を生み出しました。オーストラリアの山火事・嵐被害も住宅案件数を支えました。中国、ベトナム、インドネシアでの家計保険の普及拡大が、より多くの損失を正規の復旧案件に転換する可能性があります。アジア太平洋地域の災害復旧サービス市場は、家庭の保険請求が水害後に迅速な対応を必要とすることが多いため、地域の対応能力に依存し続けました。このーズが、保険会社のパネル関係を確立した地元事業者の役割を支えました。
顧客・支払者タイプ別:
保険負担がリードし、公共部門の義務が拡大保険負担の作業は2025年のアジア太平洋地域の災害復旧サービス市場規模の58.0%を占めました。保険会社のパネルは、文書化、対応時間、品質要件を満たした事業者に作業を誘導しました。このモデルは、認証技術者、デジタルワークフロー、請求統合能力を持つ企業に有利でした。Johns Lyng Groupの2025年度の契約発表は、保険会社やその他の支払者との長期的な関係の重要性を示しました。こうした契約により、事業者は大規模災害イベントのみに依存せず、継続的な案件を確保できました。また、一貫した報告と透明性の高い請求記録の重要性も高まりました。アジア太平洋地域の災害復旧サービス産業は、パネル適格性を支えるオペレーティングシステムに大きな価値を置くようになりました。
自己負担・直接支払い活動は地域の保険保護ギャップを反映していました。保険未加入の物件オーナーは復旧費用の全額を負担することになり、価格圧力が生じ、認証請負業者の利用が減少する可能性がありました。公共部門・政府負担の作業は2026〜2031年にCAGR 7.5%で成長すると予測されており、最も成長の速い支払者セグメントとなっています。政府契約は小規模住宅案件よりも大規模なインフラ復旧範囲をカバーし、より厳格なコンプライアンスを要求することが多くありました。ADBのPREPAREファシリティは、災害後の対応を支援するために設計された事前取り決め型ファイナンシングの例を提供しました。こうしたファシリティは、政府が場当たり的な緊急資金調達から計画的な復旧体制へと移行するのを支援できます。調達・認証要件を満たす事業者は恩恵を受けられる一方、非公式な請負業者にとっては参入障壁が高いままです。

地域分析
中国および日本の災害復旧サービス市場
中国は2025年にアジア太平洋地域の災害復旧サービス市場シェアの34.2%を占めた。同国の大規模な都市建設基盤と、中国東北部および江デルタにおける繰り返し発生する洪水が地域需要を支えた。2025年に中国東北部で発生した洪水は58億米ドルの経済損失をもたらした一方、保険損失は5億米ドルを下回った。このギャップが、政府資金、保険会社主導、および企業自己資金による個別の復旧チャネルを支えた。2026年から2030年にかけての中国第15次五カ年計画期間は、スマートシティのレジリエンスと損害保険の拡大を優先課題としている。日本は、確立された地震保険制度と体系的な公共調達を備えた成熟した地域市場であり続けた。建築規則および認証要件に基づく技術的基準が、高付加価値の公共・保険資金による案件へのアクセスを制限した。
オーストラリア、インドおよびASEAN諸国の災害復旧サービス市場
オーストラリアとインドは、地域内で最も高い成長率を示す大規模市場であった。オーストラリアは、確立された保険会社パネル、比較的高い損害保険カバレッジ、および繰り返し発生する自然災害リスクへの露出から恩恵を受けた。サイクロン・アルフレッド、5月の洪水、および年末の降雹被害により、2025年はオーストラリアにとって最もコストの高い自然災害年の一つとなった。インドでは、洪水リスクの高い第1層および第2層都市における都市部の不動産価値の上昇と、企業・個人向け保険利用の拡大が相まって市場が成長した。インドネシア、フィリピン、タイ、ベトナム、およびマレーシアは主要な数量成長クラスターを形成した。これらの国々は2025年に大規模な洪水およびサイクロン被害を経験し、保険への参加が深まりを見せた。2025年末にタイ、インドネシア、マレーシアに影響を与えた災害は、需要の規模と既存の地域対応能力の限界を示した。
アジア太平洋地域のその他の市場
アジア太平洋地域のその他の地域は、2026年から2031年にかけて6.7%のCAGRで成長すると予測されており、最も成長の速い地理的セグメントとなっている。成長は低い基盤から始まり、多国間の防災投資と連動していた。アジア開発銀行は2026年8月、バヌアツ向けに迅速資源再プログラミング・展開オプション危機融資メカニズムに基づく初のプロジェクトを承認した。バングラデシュとイランは、洪水および地震リスクへの露出もかかわらず、正式な復旧能力が限られた初期段階の市場にとどまった。保険に対する意識の高まり、都市部の不動産価値の上昇、およびレジリエンスの枠組みが、より組織的なサービス提供のための条件を整えた。SEADRIFは2026年9月の洪水を受け、ラオスおよび国連世界食糧計画に対して228万米ドルの支払いを発表した。この支払いは、サービスが行き届いていない地域におけるパラメトリック保険インフラの発展を示すものであった。
競争環境
市場集中度
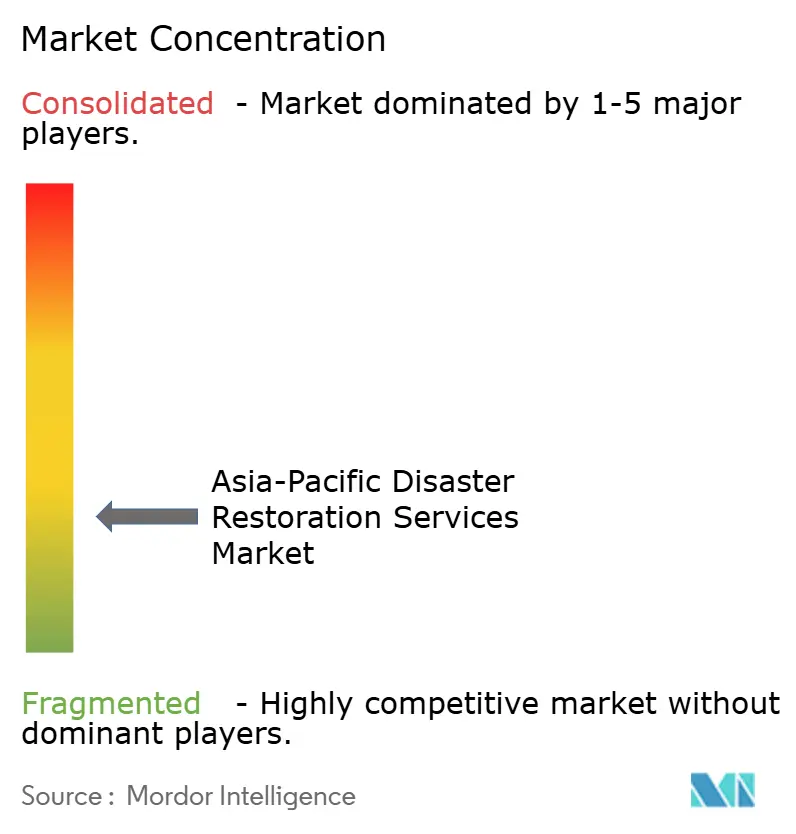
アジア太平洋地域の災害復サービス市場は多くの国内市場にわたって断片化していました。グローバルなフランチャイズネットワークと多国籍専門企業は、大規模損失の産業・複数拠点商業案件に注力しました。国内企業は、地域での迅速対応と保険会社パネル関係の維持が可能なため、住宅・小規模商業案件において引き続き重要な役割を果たしました。BELFORは世界550以上の拠点を通じて事業を展開し、2025年にマレーシア拠点を通じて東南アジアでの事業基盤を拡大しました。産業、電子機器、文書、インフラ復旧への注力が、専門資産の少ない企業との差別化要因となりました。Johns Lyng Groupはオーストラリアの保険建物復旧活動において主導的地位を維持しました。同社の契約パイプラインは、政府契約による災害管理業務の役割拡大も示しました。
競争はますます、損害評価から現場動員までの期間を短縮する能力に依存するようになりました。一部の事業者はドローン検査、接続型水分センサー、自動化された請求文書化を活用してこのプロセスを改善しました。これらのツールは、より迅速な情報と一貫した文書化を求める保険会社を支援しました。取引ベースの修繕事業者と、事前モニタリング、事後復旧、復旧後検証を提供する企業との間にも差異がありました。Polygonは事業展開市場全体で乾燥・損害制御サービスを重視しました。マレーシア、シンガポール、オーストラリアの中小企業は24時間365日対応と保険会社固有の報告を通じて競争しました。IICRCトレーニングとデジタルワークフロー統合が、これらの事業者が優先ベンダー業務の資格を得るのに役立つ可能性があります。
遠隔評価と請求統合においては、保険会社のアウトソーシングがまだ発展途上であるため、機会が残っていました。主要都市以外でのバイオハザードおよび専門環境修復も発展が遅れていました。予防的な水分モニタリングと建物衛生評価が、損失発生前の継続的な業務を生み出す可能性があります。Johns Lyng Groupが報告した保険会社やその他の取引相手との複数年契約は、より深い支払者関係の価値を示しました。BELFORのマレーシア拡大は、地域対応能力と24時間365日カバレッジを強化するために設計されました。アジア太平洋地域の災害復旧サービス産業は、価格よりも運用リーチ、技術能力、信頼性の高い請求文書化を重視する傾向が強まっています。
アジア太平洋地域の災害復旧サービス産業のリーダー企業
-
BELFOR Holdings, Inc.
-
Johns Lyng Group Limited
-
Steamatic Australia
-
Cowan Restoration Group
-
Elite Restoration
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の災害復旧サービス市場 このレポートでカバーされる企業
- BELFOR Holdings, Inc.
- Johns Lyng Group Limited
- Steamatic Australia
- Cowan Restoration Group
- Elite Restoration
- MSA Property Care and Restorations
- Flood Services Australia
- AllAces
- Biodec Restoration Specialists
- Water Damage Specialist
- Reztor Restoration
- Big Red Pte Ltd
- Approved Group International
- Bright Symphony Sdn Bhd
- RecoveryPRO
- SPREAD CO Limited
- ServiceMaster Restore
- Polygon group
- SERVPRO Industries LLC
最近の産業開発事情 アジア太平洋地域の災害復旧サービス市場
- 2026年8月:アジア開発銀行は、バヌアツ向けに「迅速資源再プログラム化・展開オプション」危機融資メカニズムの下で初のプロジェクトを承認し、太平洋の小島嶼開発途上国における事前取り決め型の災害後復旧・インフラ修復融資の新たなチャネルを確立した。
- 2025年4月:アジア開発銀行は、日本政府を最初の融資パートナーとして、「PREPARE(防災・強靭性強化のための事前取り決め資源)」融資パートナーシップ・ファシリティを設立した。同ファシリティは、アジア開発銀行の開発途上加盟国が災害後の復旧・インフラ修復融資に迅速かつ事前取り決めに基づいてアクセスできるよう設計されており、フロンティア市場における政府支払者セグメントの直接的な拡大に寄与する。
- 2026年1月:BELFORはマレーシアにおける災害復旧事業を拡大し、ペナン支店の開設に伴い24時間365日体制の完全カバレッジを確立した。この拡大は、従来から地域の大規模損害対応を妨げていた物流上の遅延に対処することを目的としている。
- 2025年10月:パシフィック・エクイティ・パートナーズおよびCPPインベストメンツは、Johns Lyng Groupの民営化を14億3,000万豪ドル(8億7,119万米ドル)で完了し、オーストラリア最大の総合建築・復旧サービス会社をASXから非上場化した。民間所有のもと、同グループは複数年にわたる災害管理契約のパイプラインを拡大しながら2026年を迎え公共部門の復旧事業の深化を目標として掲げている。
アジア太平洋地域の災害復旧サービス市場レポートの調査範囲
セグメンテーション概要
| 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 |
| カビ除去 |
| 嵐・大規模災害復旧(風害、雹害、洪水対応、大規模損失) |
| バイオハザード・外傷清掃(犯罪現場、孤独死、感染性清掃) |
| 専門サービス |
| その他(内容物復旧、梱包搬出、清掃、保管など) |
| 住宅 |
| 商業・産業 |
| 保険負担の復旧作業 |
| 自己負担・直接支払いの復旧作業 |
| 公共部門・政府負担の復旧作業 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| インドネシア |
| フィリピン |
| タイ |
| ベトナム |
| マレーシア |
| バングラデシュ |
| アジア太平洋地域のその他地域 |
| サービスタイプ別 | 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 | |
| カビ除去 | |
| 嵐・大規模災害復旧(風害、雹害、洪水対応、大規模損失) | |
| バイオハザード・外傷清掃(犯罪現場、孤独死、感染性清掃) | |
| 専門サービス | |
| その他(内容物復旧、梱包搬出、清掃、保管など) | |
| 用途別 | 住宅 |
| 商業・産業 | |
| 顧客・支払者タイプ別 | 保険負担の復旧作業 |
| 自己負担・直接支払いの復旧作業 | |
| 公共部門・政府負担の復旧作業 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| フィリピン | |
| タイ | |
| ベトナム | |
| マレーシア | |
| バングラデシュ | |
| アジア太平洋地域のその他地域 |
レポートで回答される主要な質問
アジア太平洋地域の災害復旧サービスの2026年の市場規模は?
このセクターは2026年に14.47 ビリオン 米ドルと推定され、CAGR 6.3%で2031年までに19.64 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の災害復旧において最も大きな役割を果たすサービスは何ですか?
水害復旧が2025年の地域収益の38.0%(52億 米ドル相当)を占め首位となり、その他カテゴリーは2031年にかけてCAGR 7.2%で成長すると予測されています。
アジア太平洋地域の復旧需要において洪水が重要な理由は何ですか?
2025年にアジア全域で洪水が310億 米ドルの経済損失をもたらし、地域の大規模災害損失の半分以上を占めました。
最も多くの復旧収益をもたらす顧客グループはどれですか?
保険負担の作業が2025年の需要の58.0%を占め、公共部門・政府負担の作業は2031年にかけてCAGR 7.5%で成長すると予測されています。
災害復旧の地域需要が最も大きい国はどこですか?
中国が2025年の地域需要の34.2%を占め、アジア太平洋地域のその他地域は2031年にかけてCAGR 6.7%で拡大すると予測されています。
アジア太平洋地域の復旧事業者に求められる能力は何ですか?
事業者には、迅速な対応、認証技術者、専門的な乾燥・モニタリング設備、保険会社または政府の要件を支える文書化能力が必要です。