
Marktgröße und Marktanteil der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
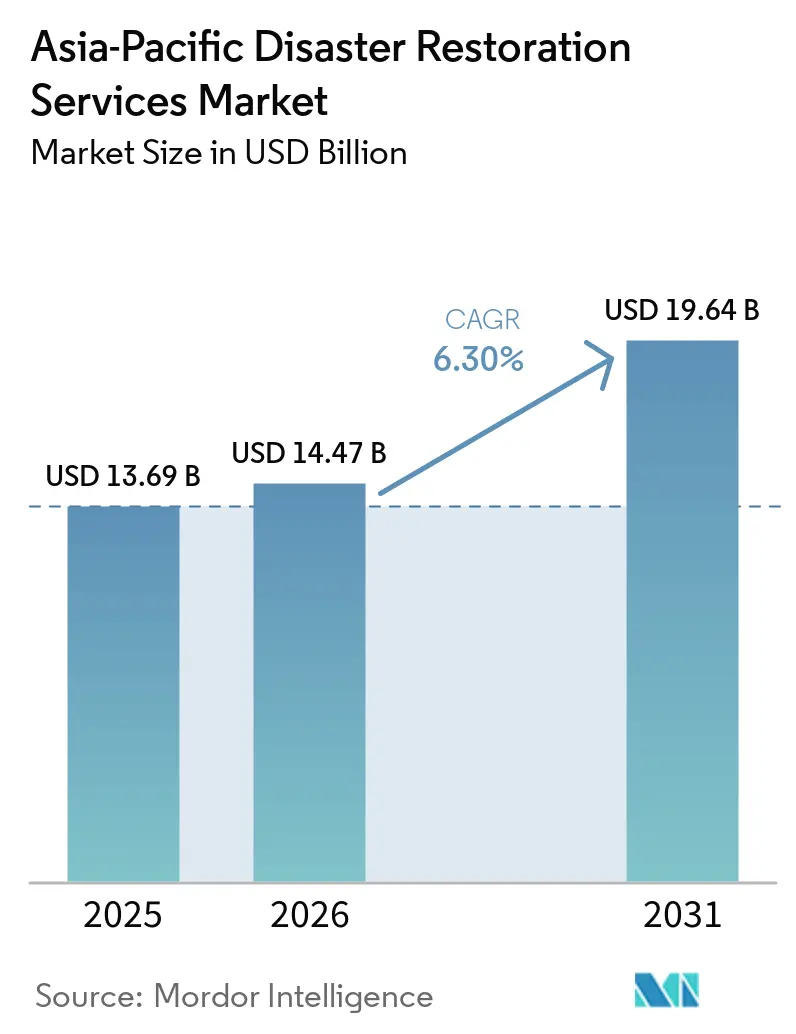
| Marktgröße im Basisjahr (2025) | 13.69 Milliarden US-Dollar |
| Marktgröße (2026) | 14.47 Milliarden US-Dollar |
| Marktgröße (2031) | 19.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.30 % |
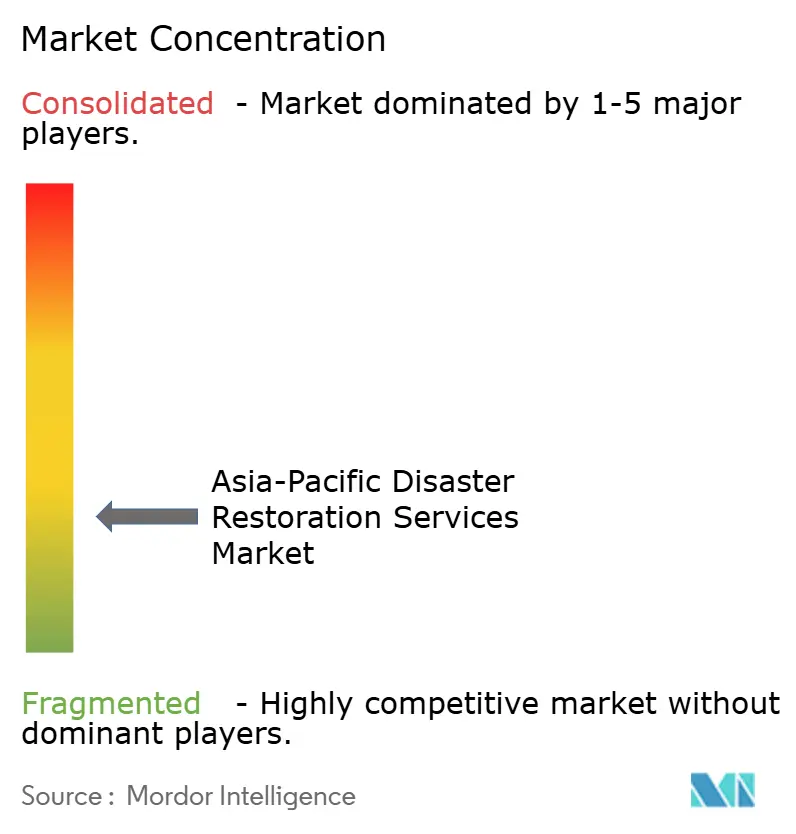
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 13,69 Milliarden USD geschätzt und soll von 14,47 Milliarden USD im Jahr 2026 auf 19,64 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,30 % während des Prognosezeitraums (2026–2031).
Überschwemmungen, Erdbeben, tropische Wirbelstürme und Buschbrände erzeugten in der gesamten Region weiterhin Nachfrage nach zeitnaher Immobiliensanierung. Überschwemmungsschäden machten 2025 mehr als die Hälfte der Naturkatastrophenschäden in Asien aus, was Wasserentfernung und Trocknungsarbeiten im Mittelpunkt des Marktes für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum hielt. Versicherer, Regierungen und große Immobilieneigentümer verlangen zunehmend dokumentierte Sanierungsarbeiten, was Anbieter begünstigt, die Anforderungen an Reaktionszeit, Berichterstattung und Zertifizierung erfüllen können. Große Gewerbestandorte erhöhten auch den Wert einzelner Aufträge, da eine Verzögerung Ausrüstung, Inventar und die betriebliche Kontinuität schädigen kann. Geringe Versicherungsabdeckung und ungleichmäßige Verfügbarkeit von Technikern schränkten die formelle Dienstleistungsbasis in mehreren Schwellenländern ein, selbst dort, wo der physische Sanierungsbedarf hoch blieb.
Wichtigste Erkenntnisse des Berichts
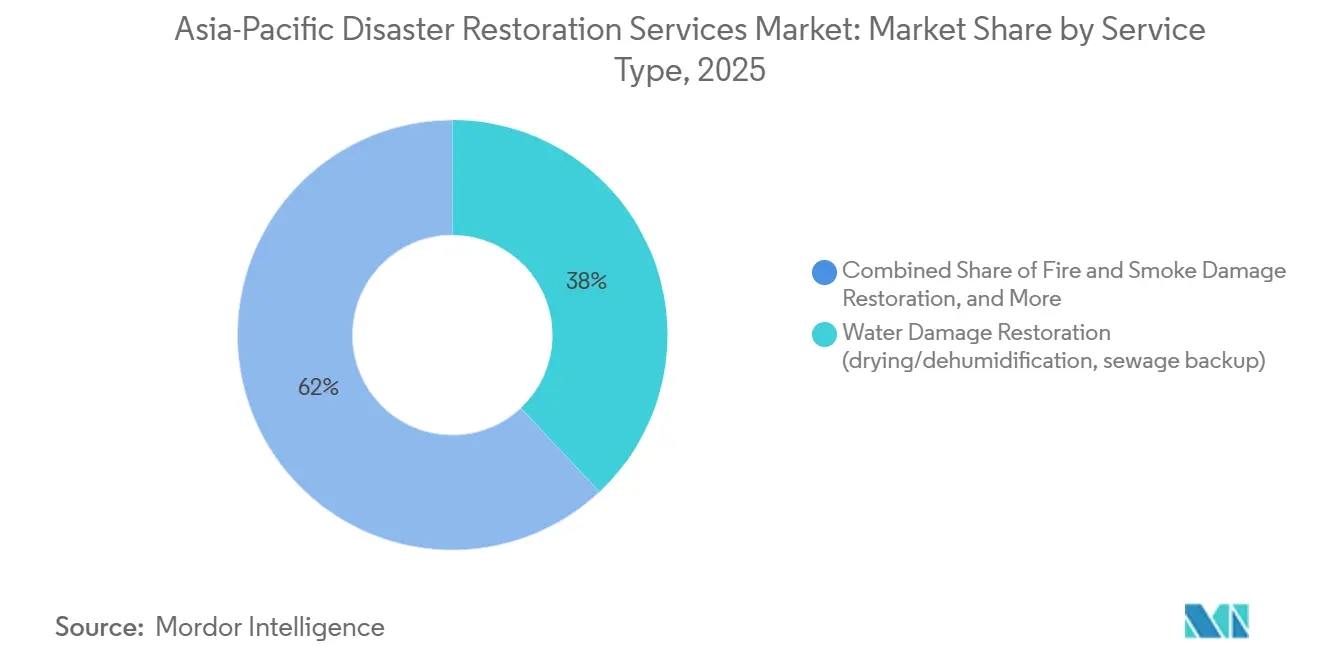
- Nach Dienstleistungsart hielt die Wasserschadensanierung im Jahr 2025 einen Marktanteil von 38,0 % am Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum, während die Kategorie „Sonstige” bis 2031 mit einer CAGR von 7,2 % wachsen soll.
- Nach Anwendung entfielen im Jahr 2025 55,0 % der Marktgröße der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum auf Gewerbe- und Industrieimmobilien, während die Wohngebäudesanierung bis 2031 mit einer CAGR von 7,0 % wachsen soll.
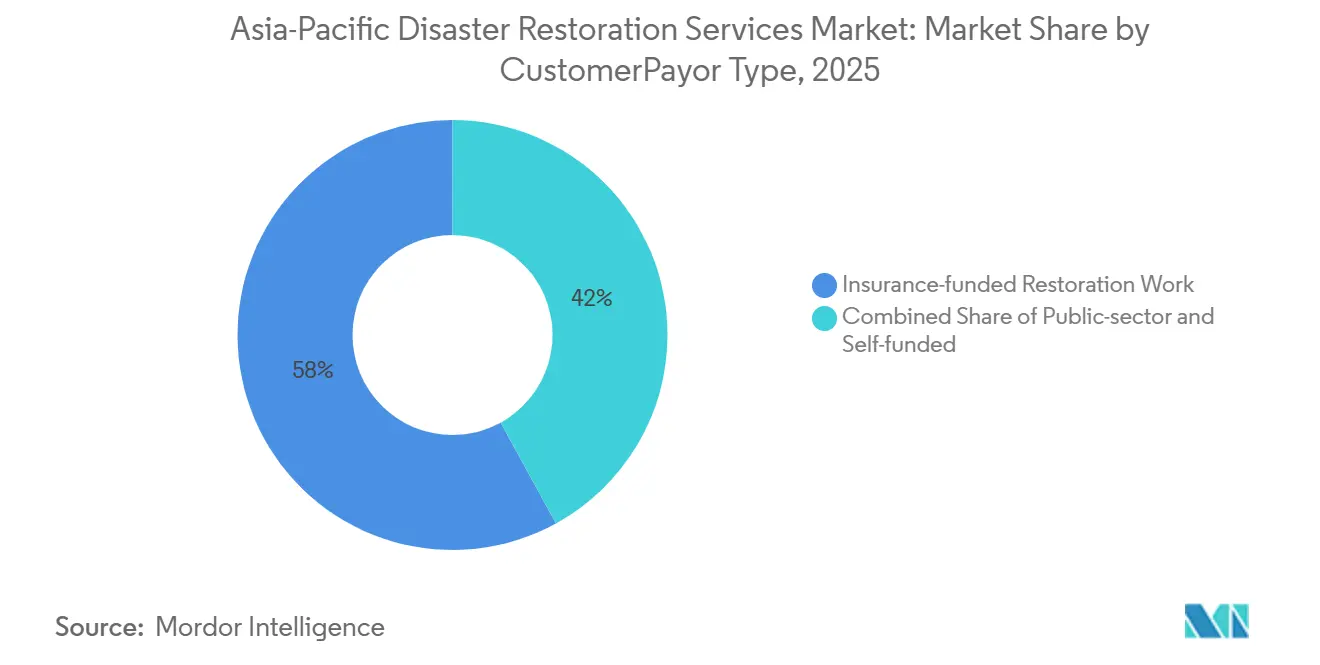
- Nach Kunden-/Zahlertyp hielt versicherungsfinanzierte Arbeit im Jahr 2025 einen Marktanteil von 58,0 % am Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum, während öffentliche und staatlich finanzierte Arbeiten bis 2031 mit einer CAGR von 7,5 % wachsen sollen.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 34,2 % am Marktumsatz, während der Rest des asiatisch-pazifischen Raums bis 2031 mit einer CAGR von 6,7 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Schadenexposition durch Überschwemmungen, Taifune, Erdbeben und Buschbrände | +1.8% | Asiatisch-pazifischer Raum, insbesondere die Philippinen, China, Japan, Australien und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Versicherungsdurchdringung und Outsourcing von Schadensfällen | +1.4% | China, Indien, ASEAN und Südasien | Mittelfristig (2–4 Jahre) |
| Städtische Immobiliendichte und höhere Vermögenswerte | +0.9% | China, Indien, ASEAN-Städte und Industriekorridore | Langfristig (≥ 4 Jahre) |
| Investitionen in widerstandsfähige Infrastruktur und Geschäftskontinuität | +0.7% | Asiatisch-pazifischer Raum, angeführt von China, Japan, Australien, Singapur und ASEAN-Korridoren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach zertifizierter, schneller Schadensminderung | +0.5% | Australien, Japan, Singapur und reifende südostasiatische Märkte | Mittelfristig (2–4 Jahre) |
| Erkennung von Folgeschäden durch Feuchtigkeit | +0.3% | ASEAN, Indien, Bangladesch, Sri Lanka und die pazifischen Inseln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Schadenexposition durch Überschwemmungen, Taifune, Erdbeben und Buschbrände
Überschwemmungen verursachten 2025 in Asien wirtschaftliche Verluste in Höhe von 31 Milliarden USD und machten mehr als die Hälfte der Naturkatastrophenschäden der Region aus. Dieses Schadensmuster hielt Wasserentfernung, Entfeuchtung, Reinigung und Wiederaufbauarbeiten im Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum in stetigem Bedarf. Eine Abfolge tropischer Systeme betraf Thailand, Indonesien und Malaysia von Ende November bis Anfang Dezember 2025. Die Ereignisse traten innerhalb von 5–15 Tagen auf, sättigten den Boden, überwältigten Hochwasserschutzanlagen und verursachten Verluste von mindestens 11 Milliarden USD. Das Myanmar-Erdbeben vom März 2025 fügte eine andere Form des Sanierungsbedarfs hinzu, einschließlich struktureller Sanierung und grenzüberschreitender Mobilisierung. Australiens Zyklon Alfred, die Überschwemmungen im Mai und Hagelunwetter gegen Jahresende stellten 2025 auch die Kapazität der Sanierungspanels auf die Probe.
Zunehmende Versicherungsdurchdringung und Outsourcing von Gebäudeversicherungsschäden
Die Versicherungsdurchdringung blieb im asiatisch-pazifischen Raum uneinheitlich, doch die versicherten Überschwemmungsschäden stiegen, da mehr Immobilieneigentümer formelle Versicherungskanäle nutzten. Die regionale Schutzlücke blieb erheblich, was Regierungen und Haushalte für einen großen Teil der Katastrophenkosten verantwortlich ließ.[1]ASEAN+3 Makroökonomisches Forschungsbüro, „Asiens Naturkatastrophen dürfen nicht zu Finanzkrisen werden”, AMRO, amro-asia.org Der Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum umfasst daher sowohl versicherungsgeleitete Arbeiten als auch selbstfinanzierte oder öffentliche Sanierungsaktivitäten. In Australien und Japan haben Versichererpanelsysteme die Nutzung zertifizierter Anbieter mit etablierten Berichtsprozessen unterstützt. Johns Lyng Group meldete für das Geschäftsjahr 2025 neue mehrjährige Verträge mit Zurich, AIG, Aidacare und TIO sowie Verlängerungen mit Suncorp, Hollard, Allianz, Auto & General und Market Lane Group. Die ASEAN+3-Finanzminister billigten im Mai 2026 den Fahrplan 2026–28 der Katastrophenrisikofinanzierungsinitiative und unterstützten damit stärkere Strukturen zur Katastrophenrisikofinanzierung in der Region.
Städtische Immobiliendichte und höherer Wiederbeschaffungswert von Inhalten und Ausrüstung
Hochwassergefährdete Küstenkorridore im asiatisch-pazifischen Raum beherbergen dichte Konzentrationen von Halbleiterwerken, Elektronikmontagestätten, Logistikeinrichtungen und Rechenzentren. Diese Einrichtungen erfordern nach einem Wassereintritt schnelles Trocknen, kontrollierte Reinigung, Gerätewiederherstellung und temporäre Lagerung. Der Verlust durch Betriebsunterbrechungen kann die Kosten für Gebäudereparaturen bei Standorten übersteigen, die auf Reinraumbedingungen oder kontinuierlichen Datenbetrieb angewiesen sind. Chinas hochwassergefährdete bebaute Fläche wuchs zwischen 1975 und 2025 um 480 %. Bangkoks hochwassergefährdetes Stadtgebiet wuchs in den 20 Jahren bis 2025 ebenfalls um 43 %. Diese Bedingungen unterstützten die Nachfrage nach Auslagerungsdienstleistungen, Elektroniksanierung, klimakontrollierter Lagerung, Dokumentenwiederherstellung und Spezialreinigung im Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum.
Staatliche und unternehmerische Investitionen in widerstandsfähige Infrastruktur und Geschäftskontinuität
Regierungen gehen zunehmend zu Regelungen über, die eine Finanzierung vor dem Eintreten einer Katastrophe ermöglichen, anstatt sich ausschließlich auf nachträgliche Notfallmittel zu verlassen. Die Asiatische Entwicklungsbank richtete im April 2026 die PREPARE-Finanzierungspartnerschaftsfazilität ein, mit Japan als erstem Finanzierungspartner.[2]Asiatische Entwicklungsbank, „Förderung von Risikofinanzierung und Resilienz im Pazifik, PREPARE Trust Fund”, Asiatische Entwicklungsbank, adb.org Diese Fazilität soll den Zugang zu vorab vereinbarter Katastrophenrisikofinanzierung in den Entwicklungsmitgliedsländern der Asiatischen Entwicklungsbank beschleunigen. Der Ansatz kann die Reparatur öffentlicher Infrastruktur und die formelle Beschaffung qualifizierter Sanierungsanbieter unterstützen. Japans Resilienzplanung hat auch die strukturierte Beschaffung zertifizierter Dienstleistungen für öffentliche Vermögenswerte unterstützt. Unternehmensnutzer in Exportfertigungskorridoren nutzen ähnlich bevorzugte Lieferantenvereinbarungen im Rahmen von Geschäftskontinuitätsplänen. Diese Vereinbarungen können episodische Reparaturausgaben in vertraglich vereinbarte Arbeiten für Anbieter umwandeln, die technische und Berichtsanforderungen erfüllen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Versicherungsabdeckung und hohe Eigenfinanzierungshürden | -1.4% | Südostasien, Südasien und die pazifischen Inseln | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Technikern und katastrophentauglicher Ausrüstung | -1.1% | Regionales Australien, pazifische Inseln, ländliche ASEAN-Gebiete sowie Städte der zweiten und dritten Reihe | Mittelfristig (2–4 Jahre) |
| Fragmentierte Schadensprotokolle und Sanierungsstandards | -0.8% | ASEAN, Südasien und die pazifischen Inseln | Mittelfristig (2–4 Jahre) |
| Enge Bergungsfenster für Technologieanlagen | -0.5% | China, Indien, Singapur und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Versicherungsabdeckung und hohe Eigenfinanzierungshürden in aufstrebenden asiatisch-pazifischen Märkten
Die Nichtlebensversicherungsdurchdringung in den aufstrebenden und sich entwickelnden Ländern des asiatisch-pazifischen Raums blieb 2025 deutlich unter dem Durchschnittsniveau der OECD-Länder.[3]OECD, „Schutzlücken in der Versicherung für Naturgefahren und Altersvorsorge in Asien”, OECD, oecd.org Viele von Katastrophen betroffene Immobilieneigentümer zahlten daher direkt für die Sanierung, verzögerten Arbeiten, reduzierten den Umfang der Reparaturen oder verließen sich auf informelle Arbeitskräfte. Dieses Muster schränkte die formelle Nachfrage im Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum trotz erheblicher physischer Schadenexposition ein. AMRO meldete eine Schutzlücke von 88 % für Asien im Zeitraum 2016–2025. Staatliche Mittel füllten einen Teil dieser Lücke, führten jedoch nicht immer zu standardisierten Sanierungsaufträgen. Eine breitere Nutzung von Mikroversicherungen, parametrischen Produkten und öffentlichen Risikopools könnte den Zugang im Laufe der Zeit verbessern, obwohl diese Mechanismen in Ländern mit niedrigem mittlerem Einkommen noch keine breite Betriebsskala erreicht haben.
Mangel an zertifizierten Technikern und katastrophentauglicher Ausrüstung außerhalb der Großstädte
Qualifizierte Arbeitskräfte und Spezialausrüstung konzentrierten sich in großen Ballungsräumen, was die Kapazitätsreserven nach größeren Ereignissen verringerte. Jobs and Skills Australia identifizierte 2025 67 Berufe in der Kategorie Techniker und Facharbeiter mit anhaltenden Engpässen.[4]Jobs and Skills Australia, „Prioritätsliste der Fähigkeiten 2025”, Australische Regierung, jobsandskills.gov.au Der Mangel wurde ernster, wenn gleichzeitig Wiederaufbauaktivitäten an mehreren regionalen Standorten stattfanden. Das IICRC identifiziert die Zertifizierung als einen zentralen Bestandteil des professionellen Sanierungsberufswegs. Große Gewerbegebäude und Industrieanlagen erfordern neben ausgebildeten Technikern häufig Trocknungsanlagen, atmosphärische Überwachung und Fachaufsicht. Ausrüstung und qualifizierte Teams waren in Sydney, Melbourne, Tokio, Seoul, Singapur und Shanghai besser verfügbar als in Sekundärstädten oder abgelegenen Gebieten. Dieses Ungleichgewicht schränkte die Betreiberabdeckung in Teilen des Marktes für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum ein, wo die Katastrophenexposition weiterhin erheblich war.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wasserschaden hält die größte Position, während Spezialarbeiten zunehmen
Die Wasserschadensanierung hielt im Jahr 2025 einen Anteil von 38,0 % an der Marktgröße der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum. Die Kategorie umfasste Trocknung, Entfeuchtung und Kanalrückstausanierung. Wiederkehrende Monsune und Taifunüberschwemmungen unterstützten ihre führende Position in der gesamten Region. Überschwemmungen machten 2025 mehr als die Hälfte der Naturkatastrophenschäden in Asien aus und hielten wasserbezogene Sanierungsarbeiten im Mittelpunkt des Dienstleistungsangebots. Tropische Feuchtigkeit machte eine zeitnahe Feuchtigkeitskartierung und Trocknung besonders wichtig für Gebäudekonstruktionen und verdeckte mechanische Systeme. Anbieter mit Trocknungskapazitäten mittels Trocknungsmittel oder Kältemittel sowie mikrobiellen Risikokontrollen waren besser positioniert, um versicherungsfinanzierte Aufträge zu verwalten. Sturm- und Katastrophensanierung weitete sich ebenfalls aus, da Wind-, Hagel- und Überschwemmungsereignisse die Philippinen, Japan und Australien betrafen.
Die Kategorie „Sonstige” soll während 2026–2031 mit einer CAGR von 7,2 % wachsen und ist damit die am schnellsten wachsende Dienstleistungsart. Sie umfasste Inhaltssanierung, Auslagerungslogistik, Reinigung und Lagerung. Höhere Werte für Elektronik, Einrichtungsgegenstände und Geschäftsausstattung erhöhten den Bedarf, Inhalte wiederherzustellen anstatt sie zu ersetzen. Spezialdienstleistungen umfassten Elektronik- und Datenwiederherstellung, Reinraumdekontamination und infrastrukturelle Sanierung. Diese Dienstleistungen gewannen an Bedeutung bei Halbleiter- und Logistikkunden, die bevorzugte Lieferantenvereinbarungen nutzten. Feuer- und Rauchsanierung blieb in Australien aufgrund der Buschbrandexposition und in dicht besiedelten Städten relevant, wo elektrische Fehler mehrere Stockwerke betreffen können. Biogefährdungs- und Traumareinigung blieb umsatzmäßig kleiner, bildete aber weiterhin einen Teil des regionalen Dienstleistungsangebots. IICRC S500- und S520-Standards prägten die Anspruchsberechtigung für Wasserschaden- und Schimmelbeseitigungsarbeiten in reifen Versicherungssystemen.


Nach Anwendung: Gewerbe- und Industriestandorte führen, während die Wohngebäudenachfrage zunimmt
Gewerbe- und Industriestandorte machten im Jahr 2025 55,0 % des Marktanteils der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum aus. Hochwertige Anlagen konzentrierten sich in hochwasser- und taifungefährdeten Geschäftsvierteln, Produktionsgebieten und Logistikparks. Guangdong, das Yangtze-Delta, die Metro-Manila-Bucht und Bangkoks östliche Industriegebiete waren wichtige Beispiele. Gewerbeaufträge hatten oft höhere Werte, da sie Feuchtigkeitsextraktion, Dekontamination, Überwachung und Unterstützung der Geschäftskontinuität erforderten. Ein Wassereintritt in ein Rechenzentrum konnte umfangreichere Arbeiten erfordern als ein Wohngebäude-Überschwemmungsereignis ähnlichen Ausmaßes. Lokale Auftragnehmer übernahmen häufig routinemäßige kleine Gewerbeschäden. Große Industrieschäden begünstigten Anbieter mit Spezialinventaren, erfahrenen Katastrophenteams und der Fähigkeit, über Zuständigkeitsgrenzen hinweg zu mobilisieren.
Die Wohngebäudesanierung machte 2025 45,0 % der regionalen Nachfrage aus. Sie soll während 2026–2031 mit einer CAGR von 7,0 % wachsen und ist damit die am schnellsten wachsende Anwendung. Steigende Werte für Kücheneinrichtungen, Heimelektronik und Innenausstattungen verbesserten die Argumente für professionelle Sanierung anstelle von Selbstreparatur oder Ersatz. Überschwemmungen in Bengaluru und Chennai erzeugten Wohngebäudenachfrage in Indiens städtischen Gebieten. Australiens Buschbrand- und Sturmaktivitäten unterstützten ebenfalls die Volumina von Wohngebäudeaufträgen. Eine breitere Haushaltsversicherungsnutzung in China, Vietnam und Indonesien könnte mehr Schäden in formelle Sanierungsaufträge umwandeln. Der Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum blieb auf lokale Reaktionskapazitäten angewiesen, da Haushaltsschäden oft schnelles Eingreifen nach Wasserschäden erfordern. Dieser Bedarf unterstützte die Rolle lokaler Anbieter mit etablierten Versichererpanelbeziehungen.
Nach Kunden- und Zahlertyp: Versicherungsfinanzierung führt, während öffentliche Mandate zunehmen
Versicherungsfinanzierte Arbeiten machten im Jahr 2025 58,0 % der Marktgröße der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum aus. Versichererpanels lenkten Arbeiten zu Anbietern, die Dokumentations-, Reaktionszeit- und Qualitätsanforderungen erfüllten. Dieses Modell begünstigte Unternehmen mit zertifizierten Technikern, digitalen Arbeitsabläufen und Schadenintegrationskapazitäten. Die Vertragsankündigungen von Johns Lyng Group für das Geschäftsjahr 2025 verdeutlichten die Bedeutung langfristiger Beziehungen zu Versicherern und anderen Zahlern. Diese Vereinbarungen halfen Betreibern, wiederkehrende Aufträge zu sichern, anstatt sich nur auf Katastrophenereignisse zu verlassen. Sie erhöhten auch die Bedeutung konsistenter Berichterstattung und transparenter Schadensunterlagen. Die Branche der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum legte daher erheblichen Wert auf Betriebssysteme, die die Panelberechtigung unterstützen.
Selbstfinanzierte und direkt bezahlte Aktivitäten spiegelten die Versicherungsschutzlücke der Region wider. Immobilieneigentümer ohne Versicherungsschutz trugen die vollen Sanierungskosten, was Preisdruck erzeugen und die Nutzung zertifizierter Auftragnehmer verringern konnte. Öffentliche und staatlich finanzierte Arbeiten sollen während 2026–2031 mit einer CAGR von 7,5 % wachsen und sind damit das am schnellsten wachsende Zahlersegment. Regierungsverträge deckten oft größere Infrastruktursanierungsumfänge ab und erforderten strengere Compliance als kleine Wohngebäudeaufträge. Die PREPARE-Fazilität der Asiatischen Entwicklungsbank lieferte ein Beispiel für vorab vereinbarte Finanzierung zur Unterstützung der Katastrophennachsorge. Solche Fazilitäten können Regierungen dabei helfen, von ad hoc Notfallfinanzierung zu geplanten Sanierungsvereinbarungen überzugehen. Anbieter, die Beschaffungs- und Zertifizierungsanforderungen erfüllen, können davon profitieren, während die Einstiegshürde für weniger formelle Auftragnehmer hoch bleibt.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 34,2 % am Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum. Die große städtische Baubasis des Landes und wiederkehrende Überschwemmungen in Nordostchina und dem Perlflussdelta unterstützten die regionale Nachfrage. Überschwemmungen in Nordostchina verursachten 2025 wirtschaftliche Verluste in Höhe von 5,8 Milliarden USD, während die versicherten Verluste unter 500 Millionen USD lagen. Diese Lücke unterstützte separate staatlich finanzierte, versicherungsgeleitete und unternehmerisch selbstfinanzierte Sanierungskanäle. Chinas 15. Fünfjahresplan für 2026–2030 priorisiert Smart-City-Resilienz und die Ausweitung der Gebäudeversicherung. Japan blieb ein reifer regionaler Markt mit einer etablierten Erdbebenversicherungsverwaltung und strukturierter öffentlicher Beschaffung. Technische Schwellenwerte gemäß Bauvorschriften und Zertifizierungsanforderungen schränkten den Zugang zu höherwertigen öffentlichen und versicherungsfinanzierten Aufträgen ein.
Australien und Indien waren die am stärksten wachsenden großen Märkte der Region. Australien profitierte von etablierten Versichererpanels, vergleichsweise starker Gebäudeversicherungsabdeckung und wiederkehrender Naturgefahrenexposition. Zyklon Alfred, die Überschwemmungen im Mai und Hagelunwetter gegen Jahresende machten 2025 zu einem der kostspieligsten Naturkatastrophenjahre Australiens. Indien kombinierte steigende städtische Immobilienwerte in hochwassergefährdeten Städten der ersten und zweiten Reihe mit wachsender Unternehmens- und Privatversicherungsnutzung. Indonesien, die Philippinen, Thailand, Vietnam und Malaysia bildeten einen wichtigen Volumenwachstumscluster. Diese Länder erlebten 2025 erhebliche Überschwemmungs- und Zyklonereignisse und zeigten eine tiefere Versicherungsbeteiligung. Das Ereignis Ende 2025, das Thailand, Indonesien und Malaysia betraf, zeigte das Ausmaß der Nachfrage und die Grenzen der bestehenden regionalen Reaktionskapazität.
Der Rest des asiatisch-pazifischen Raums soll während 2026–2031 mit einer CAGR von 6,7 % wachsen und ist damit das am schnellsten wachsende geografische Segment. Das Wachstum begann von einer niedrigeren Basis und war mit multilateralen Investitionen in die Katastrophenvorsorge verbunden. Die Asiatische Entwicklungsbank genehmigte im August 2026 ihr erstes Projekt im Rahmen des Krisenfinanzierungsmechanismus für schnelle Ressourcenumwidmung und -einsatz für Vanuatu. Bangladesch und Iran blieben Frühphasenmärkte, in denen die formelle Sanierungskapazität trotz Überschwemmungs- und Erdbebenexposition begrenzt war. Wachsendes Versicherungsbewusstsein, städtische Immobilienwerte und Resilienzrahmen schufen Bedingungen für eine organisiertere Dienstleistungserbringung. SEADRIF kündigte im September 2026 Auszahlungen in Höhe von 2,28 Millionen USD an Laos und das Welternährungsprogramm der Vereinten Nationen nach Überschwemmungen an. Die Zahlung verdeutlichte die Entwicklung parametrischer Versicherungsinfrastruktur in unterversorgten Gebieten.
Wettbewerbslandschaft
Der Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum war über viele nationale Märkte fragmentiert. Globale Franchisenetzwerke und multinationale Spezialisten konzentrierten sich auf großschadensintensive Industrie- und Multi-Standort-Gewerbearbeiten. Inländische Unternehmen blieben im Wohn- und Kleingewerbebereich wichtig, da sie lokal reagieren und Versichererpanelbeziehungen pflegen konnten. BELFOR betrieb weltweit mehr als 550 Büros und erweiterte seinen südostasiatischen Fußabdruck durch eine Malaysia-Niederlassung im Jahr 2025. Sein Fokus auf Industrie-, Elektronik-, Dokumenten- und Infrastruktursanierung unterschied es von Unternehmen mit weniger Spezialanlagen. Johns Lyng Group hielt eine führende Position in Australiens versicherungsbasierter Gebäudesanierungsaktivität. Ihre Vertragspipeline zeigte auch eine wachsende Rolle für staatlich beauftragte Katastrophenmanagementarbeiten.
Der Wettbewerb hing zunehmend von der Fähigkeit ab, den Zeitraum zwischen Schadensbewertung und Feldeinsatz zu verkürzen. Einige Betreiber nutzten Drohneninspektionen, vernetzte Feuchtigkeitssensoren und automatisierte Schadendokumentation, um diesen Prozess zu verbessern. Diese Werkzeuge unterstützten Versicherer, die schnellere Informationen und konsistente Dokumentation benötigten. Ein weiterer Unterschied bestand zwischen transaktionsbasierten Reparaturanbietern und Unternehmen, die Vorschadenüberwachung, Nachschadenssanierung und Nachsanierungsverifizierung anboten. Polygon legte den Schwerpunkt auf Trocknungs- und Schadensbegrenzungsdienstleistungen in seinen Betriebsmärkten. Kleinere Unternehmen in Malaysia, Singapur und Australien konkurrierten durch 24/7-Reaktion und versichererspezifische Berichterstattung. IICRC-Schulungen und die Integration digitaler Arbeitsabläufe könnten diesen Anbietern helfen, sich für bevorzugte Lieferantenarbeiten zu qualifizieren.
Chancen blieben bei der Fernbewertung und Schadenintegration, wo das Outsourcing durch Versicherer noch in der Entwicklung war. Biogefährdungs- und Umweltsanierungsspezialdienstleistungen außerhalb der Großstädte blieben ebenfalls weniger entwickelt. Präventive Feuchtigkeitsüberwachung und Gebäudehygienebewertungen könnten wiederkehrende Arbeiten vor einem Schadenereignis schaffen. Die gemeldeten mehrjährigen Verträge von Johns Lyng Group mit Versicherern und anderen Vertragspartnern zeigten den Wert tieferer Zahlungsbeziehungen. BELFORs Malaysia-Expansion war darauf ausgelegt, die regionale Reaktionsfähigkeit und 24/7-Abdeckung zu stärken. Die Branche der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum belohnte daher operative Reichweite, technische Kompetenz und zuverlässige Schadendokumentation mehr als den Preis allein.
Branchenführer im Markt für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum
BELFOR Holdings, Inc.
Johns Lyng Group Limited
Steamatic Australia
Cowan Restoration Group
Elite Restoration
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Die Asiatische Entwicklungsbank genehmigte das erste Projekt im Rahmen ihres Krisenfinanzierungsmechanismus „Rapid Resource Reprogramming and Deployment Option” für Vanuatu und schuf damit einen neuen Kanal für vorab vereinbarte Finanzierungen zur Katastrophenwiederherstellung und Infrastrukturinstandsetzung in kleinen Inselentwicklungsstaaten im Pazifik.
- April 2025: Die Asiatische Entwicklungsbank richtete die Finanzierungspartnerschaftsfazilität PREPARE (Pre-Arranged Resources for Enhancing Preparedness and Resilience) ein, mit der japanischen Regierung als erstem Finanzierungspartner. Die Fazilität soll den Entwicklungsmitgliedsländern der ADB einen schnelleren, vorab vereinbarten Zugang zu Finanzierungen für die Katastrophenwiederherstellung und Infrastrukturinstandsetzung nach Katastrophen ermöglichen und damit das Segment der staatlichen Auftraggeber in Grenzmärkten direkt ausweiten.
- Januar 2026: BELFOR erweiterte seine Katastrophenschutzeinsätze in Malaysia und etablierte eine vollständige 24/7-Abdeckung nach der Eröffnung seiner Niederlassung in Penang. Die Erweiterung zielte darauf ab, logistische Verzögerungen zu beheben, die zuvor die regionale Reaktion auf Großschadensereignisse beeinträchtigt hatten.
- Oktober 2025: Pacific Equity Partners und CPP Investments schlossen die Privatisierung von Johns Lyng Group für 1,3 Milliarden AUD (871,19 Millionen USD) ab und nahmen Australiens größtes integriertes Bau- und Wiederherstellungsdienstleistungsunternehmen von der ASX. Unter privater Eigentümerschaft trat die Gruppe mit einer wachsenden Pipeline mehrjähriger Katastrophenmanagementverträge und dem Ziel, ihr Wiederherstellungsgeschäft im öffentlichen Sektor auszubauen, in das Jahr 2026 ein.


Berichtsumfang des Marktes für Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum
| Wasserschadensanierung (Trocknung/Entfeuchtung, Kanalrückstau) |
| Feuer- und Rauchschadensanierung |
| Schimmelbeseitigung |
| Sturm-/Katastrophensanierung (Wind, Hagel, Überschwemmungsreaktion, Großschäden) |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) |
| Spezialdienstleistungen |
| Sonstige (Inhaltssanierung, Auslagerung, Reinigung, Lagerung usw.) |
| Wohngebäude |
| Gewerbe und Industrie |
| Versicherungsfinanzierte Sanierungsarbeiten |
| Selbstfinanzierte/direkt bezahlte Sanierungsarbeiten |
| Öffentliche/staatlich finanzierte Sanierungsarbeiten |
| China |
| Indien |
| Japan |
| Australien |
| Indonesien |
| Philippinen |
| Thailand |
| Vietnam |
| Malaysia |
| Bangladesch |
| Rest des asiatisch-pazifischen Raums |
| Nach Dienstleistungsart | Wasserschadensanierung (Trocknung/Entfeuchtung, Kanalrückstau) |
| Feuer- und Rauchschadensanierung | |
| Schimmelbeseitigung | |
| Sturm-/Katastrophensanierung (Wind, Hagel, Überschwemmungsreaktion, Großschäden) | |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) | |
| Spezialdienstleistungen | |
| Sonstige (Inhaltssanierung, Auslagerung, Reinigung, Lagerung usw.) | |
| Nach Anwendung | Wohngebäude |
| Gewerbe und Industrie | |
| Nach Kunden-/Zahlertyp | Versicherungsfinanzierte Sanierungsarbeiten |
| Selbstfinanzierte/direkt bezahlte Sanierungsarbeiten | |
| Öffentliche/staatlich finanzierte Sanierungsarbeiten | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Bangladesch | |
| Rest des asiatisch-pazifischen Raums |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Katastrophenschadensanierungsdienstleistungen im asiatisch-pazifischen Raum im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 14,47 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,3 % 19,64 Milliarden USD erreichen.
Welche Dienstleistung hat die größte Bedeutung bei der Katastrophensanierung im asiatisch-pazifischen Raum?
Die Wasserschadensanierung führte 2025 mit einem Anteil von 38,0 % am regionalen Umsatz, entsprechend 5,2 Milliarden USD, während die Kategorie „Sonstige” bis 2031 mit einer CAGR von 7,2 % wachsen soll.
Warum sind Überschwemmungen für die Sanierungsnachfrage im asiatisch-pazifischen Raum relevant?
Überschwemmungen verursachten 2025 in Asien wirtschaftliche Verluste in Höhe von 31 Milliarden USD und machten mehr als die Hälfte der regionalen Katastrophenschäden aus.
Welche Kundengruppe generiert den größten Sanierungsumsatz?
Versicherungsfinanzierte Arbeiten machten 2025 58,0 % der Nachfrage aus, während öffentliche und staatlich finanzierte Arbeiten bis 2031 mit einer CAGR von 7,5 % wachsen sollen.
Welches Land hat die größte regionale Nachfrage nach Katastrophensanierung?
China hielt 2025 einen Anteil von 34,2 % an der regionalen Nachfrage, während der Rest des asiatisch-pazifischen Raums bis 2031 mit einer CAGR von 6,7 % wachsen soll.
Welche Fähigkeiten sind für Sanierungsanbieter im asiatisch-pazifischen Raum wichtig?
Anbieter benötigen schnelle Reaktionsfähigkeit, zertifizierte Techniker, Spezialausrüstung für Trocknung und Überwachung sowie Dokumentation, die Versicherer- oder Regierungsanforderungen unterstützt.
Seite zuletzt aktualisiert am:



