
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
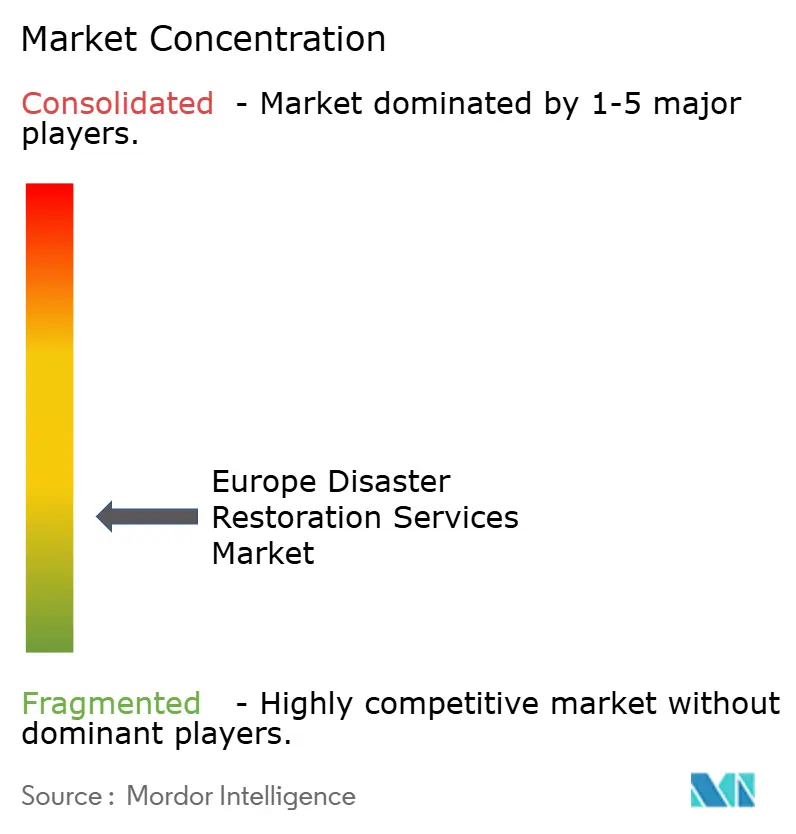
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Restauração após Desastres na Europa por Mordor Intelligence
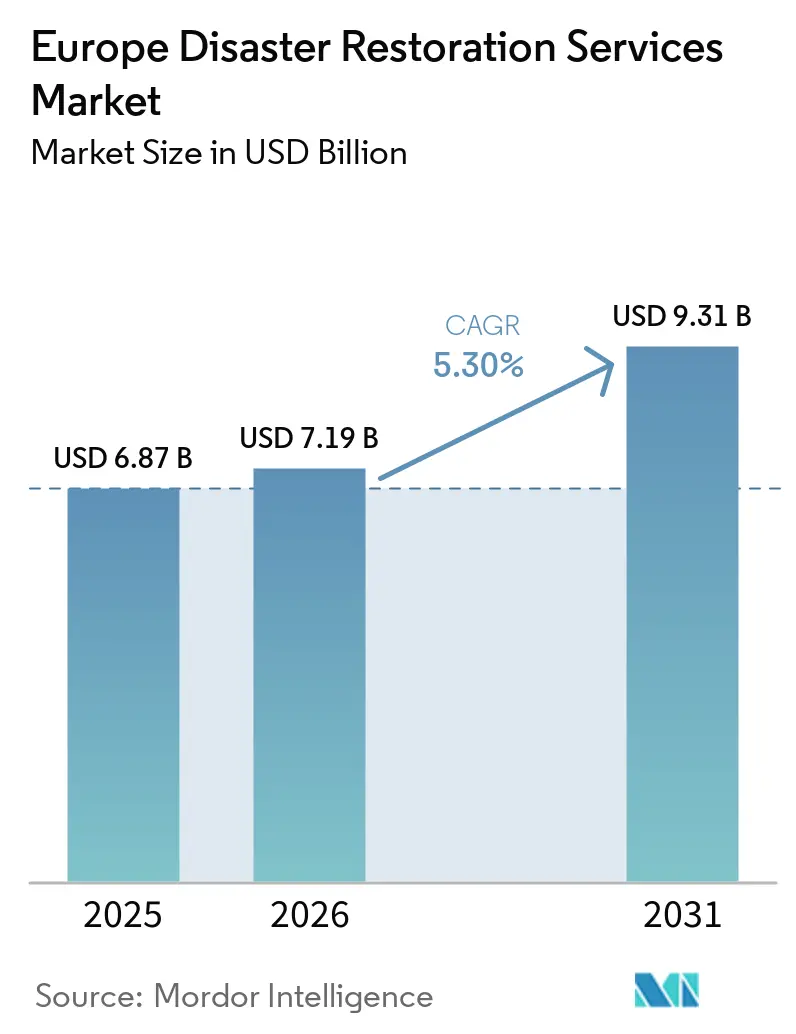
O tamanho do Mercado de Serviços de Restauração após Desastres na Europa está projetado para expandir de 6,87 bilhões de USD em 2025 e 7,19 bilhões de USD em 2026 para 9,31 bilhões de USD até 2031, registrando um CAGR de 5,30% entre 2026 e 2031.
O mercado de serviços de restauração após desastres na Europa abrange resposta profissional, secagem, limpeza, descontaminação e reintegração estrutural após eventos de danos causados por água, incêndio, tempestade, mofo, risco biológico e ocorrências relacionadas. Condições climáticas extremas estão ampliando a necessidade de capacidade de restauração rápida em vários países simultaneamente. Edifícios e redes de abastecimento de água envelhecidos também geram um fluxo contínuo de sinistros relacionados à água que não dependem de um único evento climático. O seguro continua sendo a principal via pela qual os danos à propriedade se convertem em trabalhos de restauração contratados, enquanto o financiamento público para recuperação representa outra fonte de demanda após desastres graves. Operadores de maior porte estão consolidando sua posição por meio de relacionamentos com seguradoras, certificações técnicas, gestão digital de sinistros e redes de resposta transfronteiriça. A escassez de mão de obra qualificada, a pressão sobre os custos de insumos e as lacunas na cobertura de seguros contra catástrofes podem limitar a escala e o valor dos trabalhos que chegam a contratantes profissionais. Essas condições também aumentam o valor de painéis de fornecedores estabelecidos e de capacidade de resposta confiável. Essas condições ampliam a vantagem competitiva de prestadores com capacidade de resposta rápida, competências multirriscos e relacionamentos estabelecidos com seguradoras e o setor público. As oportunidades de crescimento permanecem vinculadas a serviços de prevenção, reintegração sustentável e respostas coordenadas a eventos que afetam múltiplos países.
Principais Conclusões do Relatório
- Por tipo de serviço, a restauração de danos por água representou 32,6% da participação do mercado de serviços de restauração após desastres na Europa em 2025, enquanto o segmento de outros serviços (restauração de conteúdos, embalagem e transporte, limpeza, armazenamento, etc.) está projetado para ser o de crescimento mais rápido, com um CAGR de 6,90% até 2031.
- Por aplicação, as propriedades comerciais e industriais representaram 53,3% do tamanho do mercado de serviços de restauração após desastres na Europa em 2025, enquanto as propriedades residenciais estão projetadas para ser o segmento de aplicação de crescimento mais rápido, com um CAGR de 5,50% até 2031.
- Por tipo de cliente/pagador, os trabalhos financiados por seguros representaram 51,9% da receita do mercado em 2025, enquanto os trabalhos financiados pelo setor público e pelo governo estão projetados para ser o segmento de pagador de crescimento mais rápido, com um CAGR de 5,60% até 2031.
- Por geografia, a Alemanha representou 24,2% da receita do mercado em 2025, enquanto o restante da Europa está projetado para ser o mercado geográfico de crescimento mais rápido, com um CAGR de 5,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Restauração após Desastres na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eventos Climáticos Extremos Mais Frequentes e Intensos | +1.8% | Pan-Europeu, mais agudo no Sul e no Centro da Europa | Curto prazo (≤ 2 anos) |
| Envelhecimento de Edifícios e Infraestrutura Hídrica | +1.4% | Núcleo Pan-Europeu, particularmente Itália, Romênia, Bulgária e Irlanda | Médio prazo (2-4 anos) |
| Demanda por Restauração Profissional Apoiada por Seguros | +1.2% | Europa Noroeste, expandindo-se para o Sul da Europa | Médio prazo (2-4 anos) |
| Gastos Públicos em Resiliência e Recuperação de Infraestrutura Crítica | +0.8% | Em toda a UE, mais forte em zonas pós-desastre na Espanha, Itália e Europa Central | Médio prazo (2-4 anos) |
| Prevenção Baseada em Sensores e Contratos de Resposta de Maior Valor | +0.5% | Alemanha, Reino Unido, Países Baixos e países nórdicos | Longo prazo (≥ 4 anos) |
| Capacidade para Eventos Catastróficos em Múltiplos Países | +0.3% | Pan-Europeu, especialmente durante grandes eventos simultâneos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eventos Climáticos Extremos Mais Frequentes e Intensos
A taxa de aquecimento mais acelerada da Europa está aumentando a necessidade de restauração profissional após inundações, incêndios, secas e tempestades severas. Pelo menos 95% da Europa registrou temperaturas anuais acima da média em 2025, enquanto os incêndios florestais queimaram um recorde de 1,034 milhão de hectares, e 70% dos rios europeus apresentaram vazões anuais abaixo da média. Ondas de calor, secas e inundações que afetaram 25% das regiões da UE no verão de 2025 causaram pelo menos 46,5 bilhões de USD em perdas de curto prazo, e seus efeitos foram projetados para atingir 136,5 bilhões de USD até 2029[1]S. Usman, M. Parker e M. Vallat, "Dry-Roasted NUTS: Estimativas Iniciais do Impacto Regional dos Eventos Climáticos Extremos de 2025," Universidade de Mannheim e Banco Central Europeu, uni-mannheim.de.. As perdas econômicas relacionadas ao clima na UE tiveram uma média de 48,6 bilhões de USD por ano de 2020 a 2024, em comparação com 9,3 bilhões de USD na década de 1980. Os incêndios florestais em áreas habitadas da Alemanha, dos Países Baixos e do Reino Unido estão ampliando as necessidades de restauração para além das localizações tradicionais de inundações e incêndios. O mercado de serviços de restauração após desastres na Europa pode, portanto, captar demanda de um conjunto mais amplo de riscos e localizações de propriedades. Operadores capazes de mobilizar-se com segurança após vários tipos de eventos climáticos podem atender trabalhos que prestadores locais de serviço único podem não conseguir realizar.
Envelhecimento de Edifícios e Infraestrutura Hídrica
O envelhecimento de edifícios e da infraestrutura hídrica gera demanda regular de restauração decorrente de vazamentos, falhas em encanamentos, refluxos de esgoto e danos por umidade interna. A Itália informou que mais de 60% das tubulações municipais foram instaladas há mais de 30 anos, e as perdas na distribuição atingiram 42%. Os prestadores europeus de serviços de água investiram 39,6 bilhões de USD anualmente em infraestrutura durante 2025, valor 17,5% superior ao de 2021, mas as necessidades de substituição permaneceram substanciais. Um estudo científico de 2026 estimou os custos anuais de reparação de danos por água em edifícios residenciais suecos em 946 milhões de USD, utilizando taxas de conversão de 2025. As falhas relacionadas ao envelhecimento impõem cargas de trabalho recorrentes para os contratantes de restauração. Essa condição está presente tanto no parque edificado urbano quanto no regional. O mercado de serviços de restauração após desastres na Europa se beneficia porque os danos por água frequentemente exigem secagem, limpeza e reintegração especializadas, mesmo quando a causa original é um vazamento localizado. Este impulsionador sustenta um trabalho constante em propriedades residenciais e comerciais ao longo do período de previsão.
Demanda por Restauração Profissional Apoiada por Seguros
O financiamento por seguros transforma os danos à propriedade em trabalhos gerenciados profissionalmente e continua sendo central para a qualidade da receita dos contratantes de restauração. Apenas 17% dos europeus tinham seguro para danos à propriedade por catástrofes naturais em 2025, demonstrando que a lacuna de proteção permanecia ampla. Menos de 20% das perdas econômicas relacionadas ao clima de 1980 a 2024 foram seguradas pelo setor privado, enquanto a cobertura segurada de perdas hidrológicas ficou próxima de 15%. O baixo nível de cobertura limita o conjunto imediato de trabalhos financiados, mas também deixa espaço para um canal de restauração segurada mais profundo à medida que a cobertura de propriedades melhora. As seguradoras e os peritos de sinistros utilizam cada vez mais painéis de contratantes aprovados para controlar os custos dos sinistros e reduzir os prazos de reparação. Essa prática favorece prestadores de maior porte que oferecem certificação, relatórios confiáveis e fluxos de trabalho integrados de sinistros. O mercado de serviços de restauração após desastres na Europa é, consequentemente, moldado pelas decisões de compra das seguradoras, bem como pelo volume de danos à propriedade. Empresas que mantêm relacionamentos de confiança com seguradoras têm acesso mais regular a atribuições complexas e de maior valor.
Gastos Públicos em Resiliência e Recuperação de Infraestrutura Crítica
O financiamento público para recuperação está criando um canal de demanda maior e mais organizado após grandes desastres. A União Europeia mobilizou 1,7 bilhão de USD por meio do Fundo de Solidariedade da UE e dos recursos RESTORE para a Espanha após as inundações DANA de Valência no final de 2024. Em maio de 2025, a Comissão Europeia propôs 303 milhões de USD para a recuperação de inundações na Áustria, República Tcheca, Polônia e Eslováquia. A Política de Coesão alocou 19,4 bilhões de USD para adaptação climática e gestão de riscos de desastres no período de programação de 2021 a 2027. Os projetos de recuperação governamentais podem envolver infraestrutura crítica, acomodação temporária, limpeza e trabalhos de reintegração. Esses contratos podem ter ciclos de aquisição mais longos e requisitos de conformidade mais elevados do que os sinistros privados. Os programas públicos de recuperação fornecem, portanto, um canal de demanda adicional endereçável para contratantes de restauração qualificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada e Gargalos de Certificação | -1.2% | Pan-Europeu, mais agudo na Alemanha, no Reino Unido, nos Países Baixos e na Espanha pós-desastre | Curto prazo (≤ 2 anos) |
| Custos Voláteis de Materiais, Energia e Equipamentos Especializados | -0.9% | Pan-Europeu, concentrado em categorias de insumos com uso intensivo de energia | Médio prazo (2-4 anos) |
| Adesão Desigual a Seguros contra Catástrofes e Lacunas de Proteção | -0.6% | Sul e Leste da Europa, incluindo Grécia, Romênia, Bulgária e Itália | Longo prazo (≥ 4 anos) |
| Escassez de Recursos de Restauração Durante Eventos Simultâneos | -0.3% | Pan-Europeu, desencadeado por desastres simultâneos em múltiplos países | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada e Gargalos de Certificação
A escassez de trabalhadores de restauração treinados pode restringir a capacidade de resposta quando grandes sinistros ocorrem ao mesmo tempo. A escassez de mão de obra continuou a limitar a capacidade do setor de construção e subsetores relacionados de atender à demanda em 2025. A proporção de trabalhadores da construção com 50 anos ou mais está aumentando nos países da UE, ampliando a necessidade de substituir trabalhadores experientes. A construção permaneceu na lista de ocupações com escassez da UE por muitos anos, e os requisitos ecológicos e digitais acrescentam novas necessidades de qualificação. O problema é mais difícil na restauração porque o trabalho pode exigir qualificações em secagem, remediação de mofo, manuseio de amianto e reintegração estrutural. A escassez aumenta o risco de atrasos em projetos e maior dependência de subcontratantes. São especialmente agudas após grandes eventos, quando os mesmos profissionais são necessários tanto para reparação quanto para reconstrução. O mercado de serviços de restauração após desastres na Europa precisa de uma força de trabalho maior e mais qualificada para converter a demanda pós-desastre em receita concluída.[2]Observatório Europeu da Construção, "Relatório Analítico de 2025 sobre Competências na Construção," Observatório Europeu da Construção, ebc-construction.eu.
Custos Voláteis de Materiais, Energia e Equipamentos Especializados
Custos mais elevados de materiais, energia e equipamentos podem reduzir as margens em trabalhos de restauração com tarifas fixas ou acordadas com seguradoras. Os dados do governo do Reino Unido publicados em março de 2025 mostraram um aumento de 11,5% nos preços de madeira serrada ou aplainada importada durante os doze meses anteriores e um aumento de 8,1% nos preços de aquecedores elétricos de água. A secagem, a descontaminação e a remediação em ambiente controlado exigem energia e equipamentos especializados. A pressão sobre os custos pode tornar a precificação dos trabalhos mais difícil para os contratantes. As seguradoras podem renegociar as tabelas de tarifas anualmente ou com menor frequência, criando uma defasagem temporal quando os custos dos insumos sobem mais rapidamente. O mercado de serviços de restauração após desastres na Europa fica exposto quando os contratantes não conseguem repassar os custos mais elevados aos clientes. A diversificação de fornecedores e a gestão de equipamentos são, portanto, importantes para preservar as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Restauração de Danos por Água Liderou o Mix de Serviços
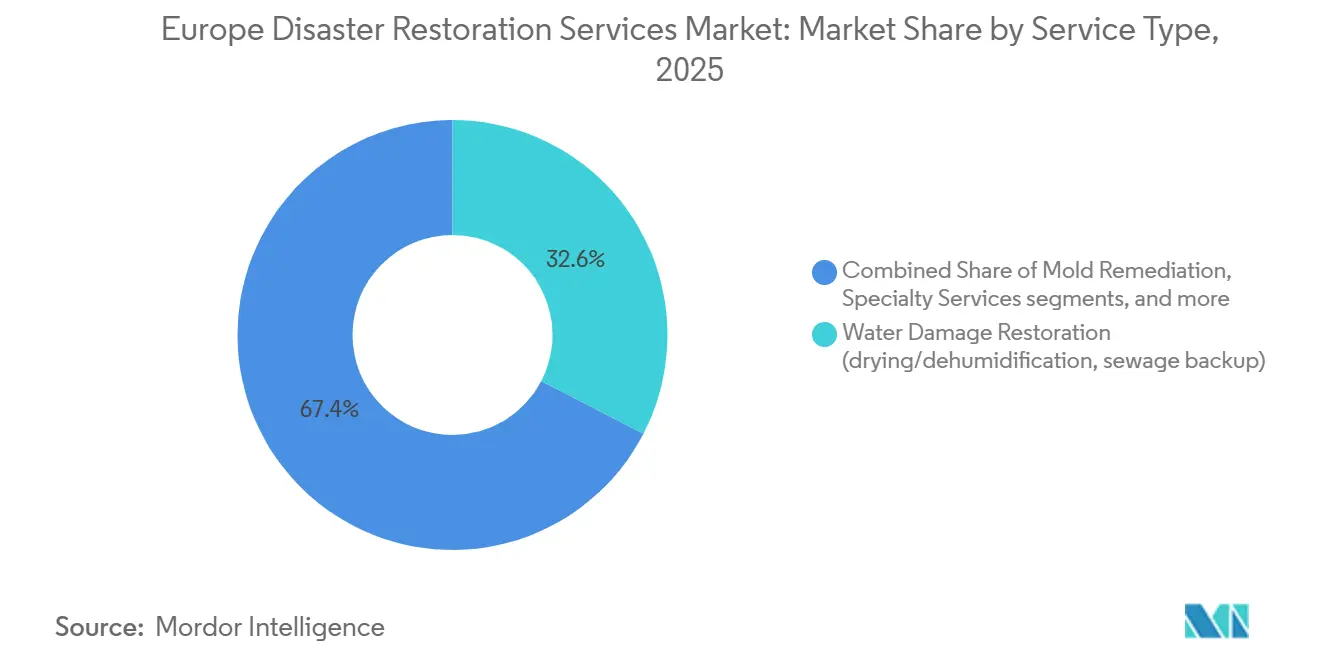
A restauração de danos por água deteve 32,6% da participação do mercado de serviços de restauração após desastres na Europa em 2025. Sua posição reflete falhas em encanamentos, refluxos de esgoto, danos por inundação e problemas de umidade em edifícios envelhecidos. Vazamentos significativos podem exigir secagem, descontaminação, limpeza e reintegração estrutural. O grande segmento de danos por água reflete a frequência de falhas em encanamentos, refluxos de esgoto, inundações e perdas relacionadas à umidade em propriedades europeias.[3]A. Auld e D. Langhorn, "Projetando Perdas Futuras por Inundação em Ativos Comerciais na Europa: O Papel das Medidas de Precaução," doi.org.
A restauração de danos por incêndio e fumaça formou um dos maiores conjuntos de serviços, apoiada pela severa temporada de incêndios florestais na UE em 2025. A remediação de mofo ganha demanda quando os danos por água não são totalmente resolvidos e a umidade fica retida em edifícios mais antigos. A categoria Outros, incluindo restauração de conteúdos, embalagem e transporte, limpeza e armazenamento, foi o tipo de serviço de crescimento mais rápido, registrando um CAGR de 6,90% até 2031. As seguradoras podem autorizar o salvamento de conteúdos em vez da substituição para controlar os custos dos sinistros. O programa RED ALERT® da BELFOR ilustra como estruturas de emergência podem dar aos clientes segurados acesso prioritário durante um grande evento.


Por Aplicação: As Propriedades Comerciais e Industriais Detiveram a Maior Participação
As aplicações comerciais e industriais representaram 53,3% da participação do mercado de serviços de restauração após desastres na Europa em 2025. As propriedades comerciais têm valores de exposição mais elevados, requisitos mais rígidos de tempo de inatividade e necessidades de reintegração mais complexas. Um preprint de pesquisa de 2025 constatou que as propriedades comerciais representaram de 28% a 50% dos sinistros por danos de inundação em grandes eventos europeus, apesar de formarem uma parte menor do parque edificado. As estruturas de aquisição de seguradoras e peritos de sinistros favorecem prestadores certificados com relatórios confiáveis, profundidade técnica e fluxos de trabalho digitais.
As aplicações residenciais emergiram como a aplicação de crescimento mais rápido, registrando um CAGR de 5,50% até 2031. O aumento da penetração de seguros na Europa Central e Oriental sustenta a demanda residencial. Eventos de escape de água em edifícios multifamiliares criam uma necessidade contínua de resposta de emergência local. Os trabalhos residenciais são mais dispersos geograficamente e menos concentrados entre grandes contratantes. O setor de serviços de restauração após desastres na Europa combina projetos comerciais de maior valor com uma ampla base de trabalhos residenciais.
Por Tipo de Cliente/Pagador: O Financiamento por Seguros Permaneceu como o Principal Canal de Receita
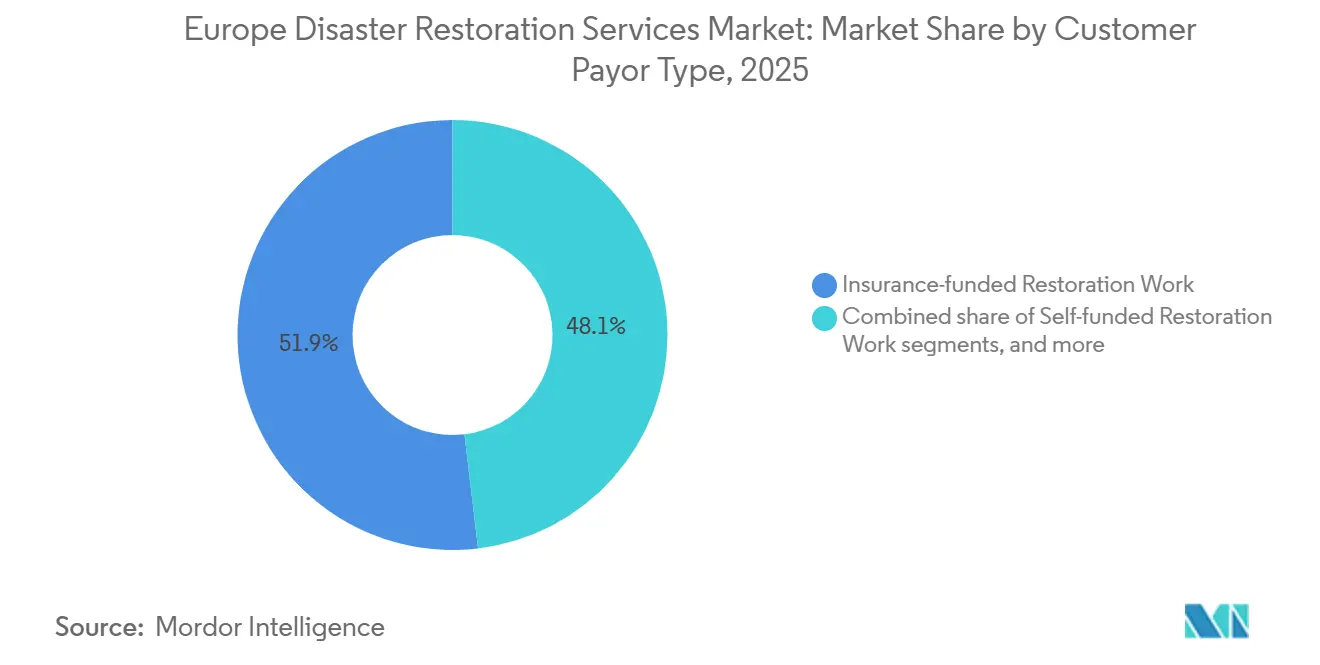
Os trabalhos financiados por seguros representaram 51,9% do mercado de serviços de restauração após desastres na Europa em 2025. Este canal é a principal base para atribuições de restauração gerenciadas profissionalmente. As seguradoras estabelecem padrões de serviço, direcionam trabalhos por meio de painéis aprovados e frequentemente controlam a seleção de contratantes. A taxa de cobertura de catástrofes naturais de 17% entre os respondentes europeus em 2025 mostra quanto da demanda potencial de reparaço permanece fora do financiamento por seguros. Os trabalhos autofinanciados e de pagamento direto atendem proprietários de imóveis sem seguro, com seguro insuficiente ou abaixo da franquia de sua apólice. Podem ser mais sensíveis ao preço e apresentar valores médios de sinistro mais baixos.
Os trabalhos financiados pelo setor público e pelo governo foram a categoria de pagador de crescimento mais rápido, registrando um CAGR de 5,60% até 2031. Programas governamentais de resposta a desastres, orçamentos municipais de reconstrução e financiamento de recuperação em nível nacional e da UE após inundações, tempestades, incêndios florestais e outros desastres de grande escala sustentam este segmento. A resposta da Espanha às inundações DANA de Valência de 2024 destaca a escala dessa oportunidade, com o governo comprometendo mais de 18 bilhões de USD por meio de três Decretos Reais cobrindo assistência de emergência, reparação de infraestrutura, habitação e recuperação econômica. Os projetos financiados publicamente frequentemente envolvem a restauração de edifícios governamentais, escolas, instalações de saúde, infraestrutura de transporte, serviços públicos e outros ativos comunitários, criando demanda para empresas capazes de mobilização rápida e execução de projetos em grande escala. Os prestadores de restauração que combinam relacionamentos estabelecidos com seguradoras com capacidades de licitação no setor público, capacidade de resposta de emergência e expertise em reconstrução podem, portanto, acessar tanto as atribuições tradicionais financiadas por seguros quanto o crescente canal de restauração financiado pelo governo.
Análise Geográfica
A Alemanha deteve 24,2% da participação do mercado de serviços de restauração após desastres na Europa em 2025. Sua posição reflete uma grande base de propriedades seguradas, exposição recorrente a inundações e tempestades, e relacionamentos estabelecidos entre contratantes e seguradoras. O Reino Unido foi um dos mercados nacionais de destaque devido ao seu modelo maduro de fornecedores preferenciais de seguradoras e aos edifícios residenciais mais antigos. A tempestade Amy, em outubro de 2025, causou inundações e danos à propriedade no Reino Unido, Irlanda, Escandinávia e Países Baixos.
A Itália e a Espanha são centros substanciais de demanda, pois ambos os países enfrentaram 13 bilhões de USD em perdas por eventos climáticos extremos no verão de 2025. A Itália combina sinistros residenciais com trabalhos de recuperação pública, incluindo 425 milhões de USD comprometidos por meio do Fundo de Solidariedade da UE para as inundações na Emília-Romanha e na Toscana. O pipeline de recuperação da Espanha foi reforçado por 1,8 bilhão de USD em financiamento governamental integral para a reintegração de infraestrutura municipal após o desastre DANA. A Grécia e a Romênia enfrentam maiores restrições decorrentes de suas lacunas de proteção de seguros. Menos de 5% das perdas por catástrofes naturais na Grécia foram seguradas desde 1980, o que limita o conjunto de reparações financiadas profissionalmente.
O Restante da Europa foi a geografia de crescimento mais rápido, registrando um CAGR de 5,42% até 2031. O aumento da penetração de seguros na Polônia e na República Tcheca sustenta o mercado de serviços de restauração após desastres na Europa no agrupamento. A consolidação nos países nórdicos está reforçando a capacidade dos prestadores de atender atribuições maiores e mais complexas, incluindo as quatro aquisições do Acurum Group na Dinamarca em setembro de 2025.
Cenário Competitivo
O mercado de serviços de restauração após desastres na Europa é fragmentado dentro dos países individuais, mas está se tornando mais concentrado em nível pan-europeu. BELFOR Holdings e Polygon Group têm posições transfronteiriças de liderança por operarem redes em múltiplos países. A BELFOR utiliza sua estrutura de resposta de emergência RED ALERT® para fornecer aos clientes segurados acesso prioritário durante grandes eventos. Prestadores nacionais como ServiceMaster Restore UK, Rainbow Restoration UK e Rentokil Initial plc competem por meio de densidade local e relacionamentos com seguradoras.
As operações digitais são mais importantes porque as seguradoras precisam de avaliações mais rápidas, registros mais claros e sinistros com menor vazamento. Os prestadores estão utilizando monitoramento remoto, fluxos de trabalho digitais de sinistros e avaliação de danos assistida por tecnologia para atender a essas necessidades. A BELFOR Europe recebeu a certificação ISO 27001:2022 em abril de 2026, abrangendo os sistemas de gestão de dados utilizados nas subsidiárias europeias. A BELFOR UK também recebeu 84 veículos MAXUS em julho de 2026 para apoiar a resposta móvel em todo o país e os trabalhos de pico em catástrofes. A modernização da frota e a certificação ISO 27001 fortalecem a resiliência operacional e as credenciais de segurança da informação, ambas podendo apoiar grandes contratos com seguradoras e empresas.
As aquisições são outra via pela qual os prestadores regionais estão expandindo a cobertura e as capacidades especializadas. O Acurum Group entrou na Dinamarca em setembro de 2025 por meio de 4 aquisições. A Polygon também adquiriu a Tehokuivaus Oy em 2025 para fortalecer sua posição na Finlândia. Essas transações apoiam uma mudança gradual de empresas locais independentes para plataformas regionais de maior porte.
Líderes do Setor de Serviços de Restauração após Desastres na Europa
BELFOR Holdings, Inc.
Polygon Group
ServiceMaster Restore UK
Rainbow Restoration UK
Rentokil Initial plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A BELFOR UK recebeu 84 novos veículos MAXUS como parte de um programa de modernização de frota gerenciado por meio de sua parceria com a Novuna Vehicle Solutions. As vans convertidas foram projetadas especificamente para as operações de restauração e reintegração da BELFOR, apoiando a capacidade de resposta em todo o país e a resiliência operacional durante períodos de pico de demanda.
- Abril de 2026: A BELFOR Europe recebeu a certificação ISO 27001:2022 da TÜV Rheinland, confirmando que seu sistema de gestão de segurança da informação atende ao padrão internacional. As estruturas, processos e sistemas centrais certificados também beneficiam as subsidiárias da BELFOR que operam dentro da infraestrutura compartilhada da BELFOR Europe.
- Setembro de 2025: O Acurum Group entrou no mercado dinamarquês por meio da aquisição de quatro empresas - Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik e Sydkystens Brolægning & Kloak, estabelecendo uma plataforma local para bem-estar de propriedades, restauração de danos, consultoria em construção e serviços relacionados.


Escopo do Relatório do Mercado de Serviços de Restauração após Desastres na Europa
O Relatório do Mercado de Serviços de Restauração após Desastres na Europa é Segmentado por Tipo de Serviço (Restauração de Danos por Água, Restauração de Danos por Incêndio e Fumaça, e Outros), por Aplicação (Residencial e Comercial & Industrial), por Tipo de Cliente/Pagador (Trabalhos de Restauração Financiados por Seguros, e Outros), e por Geografia (Alemanha, Reino Unido, e Outros). O Relatório Oferece Tamanho de Mercado e Previsão em Termos de Valor (USD) para todos os Segmentos Acima.
| Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça |
| Remediação de Mofo |
| Restauração por Tempestade / Catástrofe (vento, granizo, resposta a inundações, grandes perdas) |
| Limpeza de Riscos Biológicos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) |
| Serviços Especializados |
| Outros (restauração de conteúdos, embalagem e transporte, limpeza, armazenamento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados / de Pagamento Direto |
| Trabalhos de Restauração Financiados pelo Setor Público / Governo |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Grécia |
| Romênia |
| Restante da Europa (Suíça, Portugal, Áustria, Bélgica, Países Baixos, Polônia, República Tcheca, Hungria, Suécia, Noruega, Dinamarca, Finlândia, Irlanda, Croácia, Eslovênia, Bulgária, Eslováquia, Sérvia, etc.) |
| Por Tipo de Serviço | Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça | |
| Remediação de Mofo | |
| Restauração por Tempestade / Catástrofe (vento, granizo, resposta a inundações, grandes perdas) | |
| Limpeza de Riscos Biológicos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) | |
| Serviços Especializados | |
| Outros (restauração de conteúdos, embalagem e transporte, limpeza, armazenamento, etc.) | |
| Por Aplicação | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados / de Pagamento Direto | |
| Trabalhos de Restauração Financiados pelo Setor Público / Governo | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Grécia | |
| Romênia | |
| Restante da Europa (Suíça, Portugal, Áustria, Bélgica, Países Baixos, Polônia, República Tcheca, Hungria, Suécia, Noruega, Dinamarca, Finlândia, Irlanda, Croácia, Eslovênia, Bulgária, Eslováquia, Sérvia, etc.) |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por serviços de restauração após desastres na Europa?
Eventos climáticos severos, envelhecimento de edifícios e sistemas hídricos, sinistros apoiados por seguros e gastos públicos para recuperação sustentam a demanda.
Qual tipo de serviço liderou os serviços de restauração após desastres na Europa em 2025?
A restauração de danos por água liderou com uma participação de 32,6%, impulsionada por inundações frequentes, vazamentos e danos à propriedade relacionados ao clima em toda a Europa.
Qual aplicação teve a maior participação em 2025?
As aplicações comerciais e industriais lideraram com uma participação de 53,3%, apoiadas pela demanda de restauração em escritórios, instalações, armazéns e propriedades industriais.
Por que as seguradoras são importantes para os prestadores de restauração?
Os trabalhos financiados por seguros representaram 51,9% da receita em 2025 e dão aos prestadores acesso a atribuições de sinistros estruturadas.
Qual geografia europeia deve crescer mais rapidamente até 2031?
O agrupamento do Restante da Europa deve crescer mais rapidamente, registrando um CAGR de 5,42% de 2026 a 2031, apoiado pelo crescimento de seguros e por perdas climáticas mais frequentes.
Quais restrições afetam os prestadores de restauração na Europa?
A escassez de mão de obra qualificada, o aumento dos custos de insumos, a cobertura de seguros desigual e a escassez de recursos durante desastres simultâneos podem restringir a prestação de serviços.
Página atualizada pela última vez em:



