
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 20.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 20.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
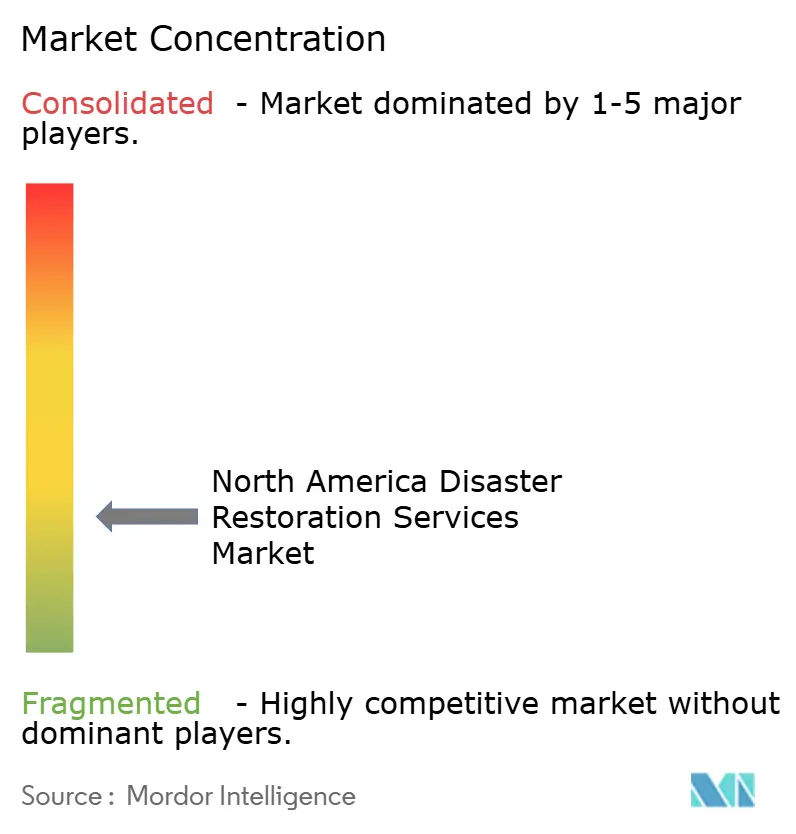
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Restauração após Desastres na América do Norte por Mordor Intelligence
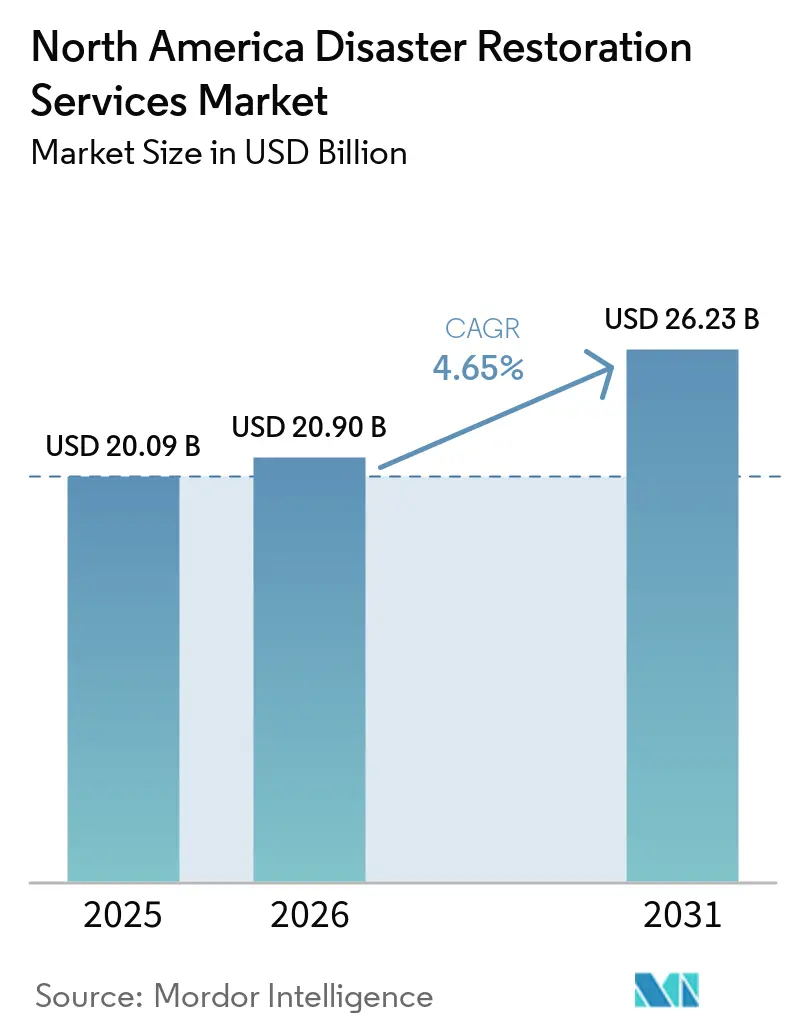
O tamanho do Mercado de Serviços de Restauração após Desastres na América do Norte foi avaliado em 20,09 bilhões de USD em 2025 e estima-se que cresça de 20,90 bilhões de USD em 2026 para atingir 26,23 bilhões de USD até 2031, a um CAGR de 4,65% durante o período de previsão (2026-2031).
O mercado de serviços de restauração após desastres na América do Norte é sustentado por eventos climáticos severos, envelhecimento da infraestrutura predial, aumento de incidentes de perda patrimonial e maior coordenação entre seguradoras, proprietários de imóveis e prestadores de serviços de restauração. A demanda é gerada tanto por restaurações rotineiras de perdas patrimoniais quanto por respostas a catástrofes de grande escala, criando uma base de receita diversificada em propriedades residenciais, comerciais e industriais. Os danos por água continuam sendo a maior área de serviço, impulsionados por falhas em encanamentos, inundações e outros incidentes relacionados à água, enquanto as propriedades comerciais e industriais respondem por uma parcela significativa da receita por aplicação, devido ao maior valor de restauração e à complexidade desses projetos. As atribuições financiadas por seguros permanecem centrais para a atividade do mercado, com as seguradoras dependendo cada vez mais de prestadores de serviços de restauração para fornecer avaliação rápida, mitigação e serviços de reparo. Ao mesmo tempo, o trabalho de recuperação do setor público está ganhando importância por meio de programas de recuperação e resiliência apoiados pela FEMA, particularmente após grandes furacões, inundações, incêndios florestais e outros eventos catastróficos. No entanto, a escassez de mão de obra qualificada, restrições de capacidade dos prestadores, aumento dos custos de restauração e retiradas de cobertura de seguros em áreas de alto risco podem limitar a disponibilidade de serviços e reduzir o valor dos trabalhos de restauração segurados nos mercados afetados.
Principais Conclusões do Relatório
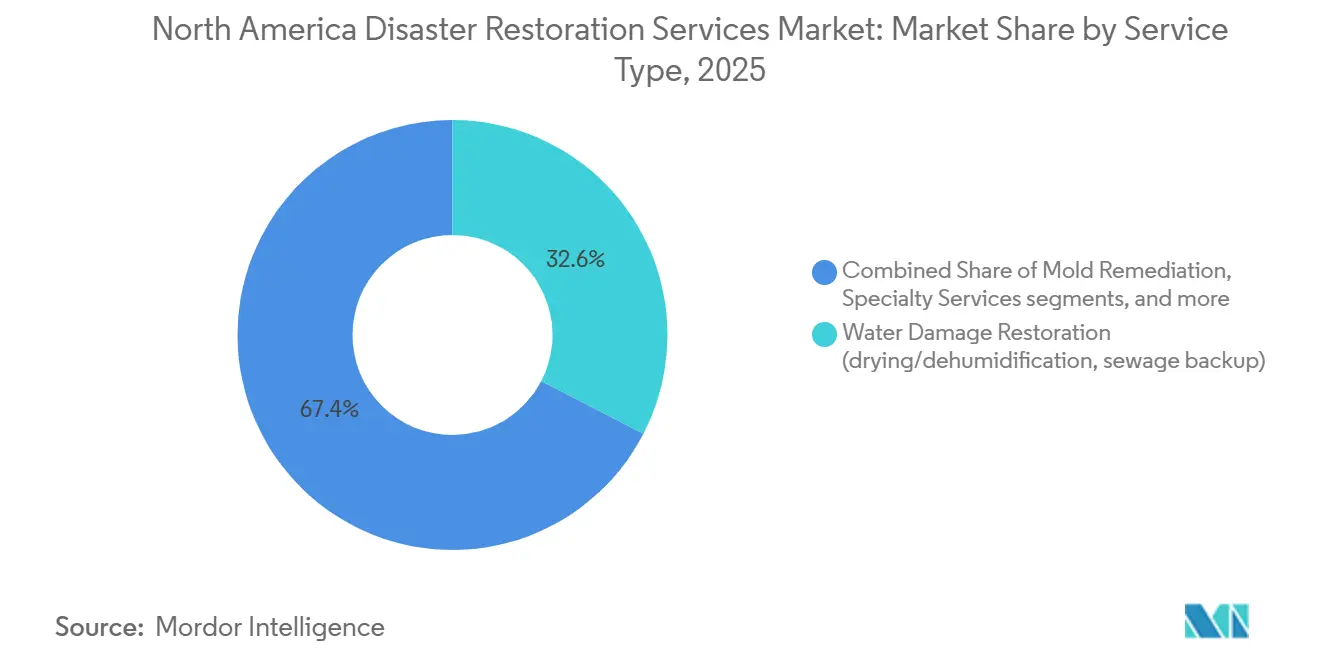
- Por tipo de serviço, a restauração de danos por água respondeu por 32,6% da participação do mercado de serviços de restauração após desastres na América do Norte em 2025, enquanto a categoria outros está projetada para ser o segmento de crescimento mais rápido, com um CAGR de 6,90% até 2031.
- Por aplicação, as propriedades comerciais e industriais responderam por 53,5% do tamanho do mercado de serviços de restauração após desastres na América do Norte em 2025, enquanto as propriedades residenciais estão projetadas para ser o segmento de aplicação de crescimento mais rápido, com um CAGR de 5,50% até 2031.
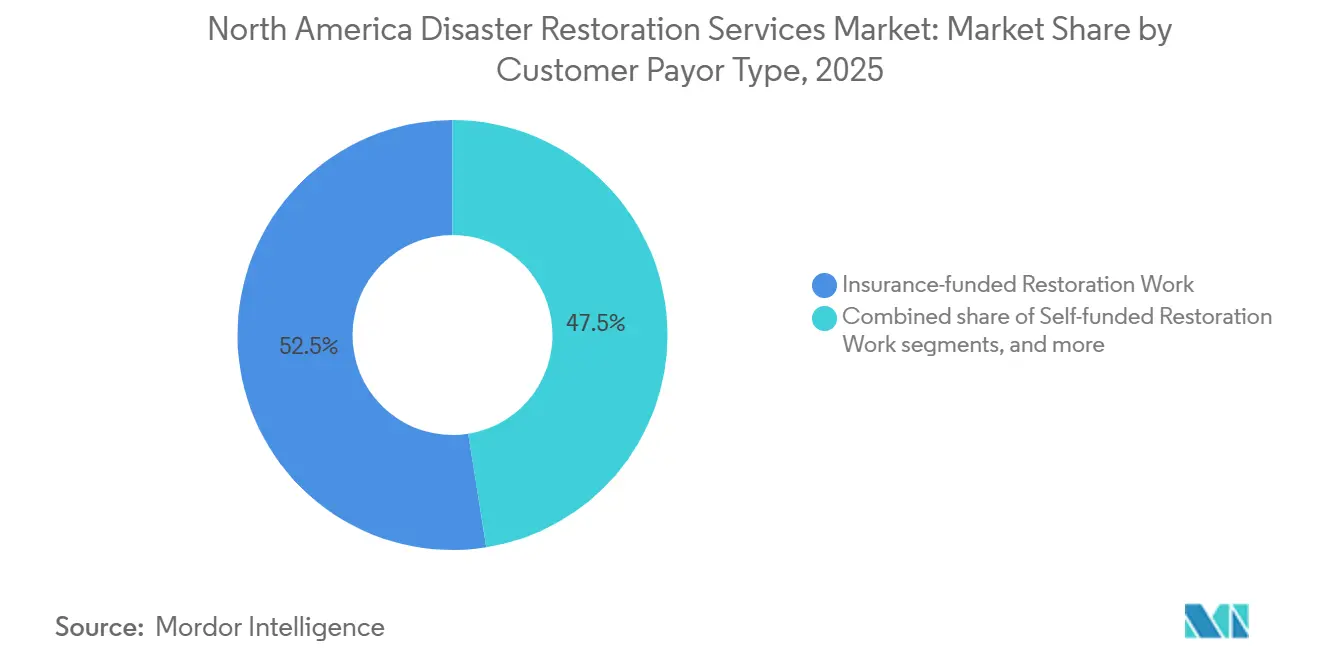
- Por tipo de cliente/pagador, os trabalhos financiados por seguros responderam por 52,5% da receita do mercado em 2025, enquanto os trabalhos financiados pelo setor público e pelo governo estão projetados para ser o segmento de pagador de crescimento mais rápido, com um CAGR de 5,60% até 2031.
- Por geografia, os Estados Unidos responderam por 89,10% da receita do mercado em 2025, enquanto o México está projetado para ser o mercado geográfico de crescimento mais rápido, com um CAGR de 5,70% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Restauração após Desastres na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Perdas por Perigos Secundários nos Corredores de Incêndios Florestais e Tempestades Convectivas Severas | +1.4% | Estados Unidos - estados ocidentais, Sul dos Estados Unidos, Meio-Oeste, Planícies, Pradarias Canadenses e Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Envelhecimento de Edificações e Manutenção Adiada Aumentando a Frequência de Perdas por Água | +1.1% | América do Norte, com ênfase no Nordeste dos Estados Unidos, Meio-Oeste e áreas urbanas canadenses mais antigas | Médio prazo (2-4 anos) |
| Digitalização de Sinistros de Seguros e Encaminhamento para Fornecedores Preferenciais | +0.8% | Estados Unidos e Canadá, especialmente áreas metropolitanas e suburbanas de alto volume | Médio prazo (2-4 anos) |
| Expansão de Franquias e Capacidade para Catástrofes em Mercados Secundários Não Atendidos | +0.6% | Sudeste dos Estados Unidos, Meio-Oeste, Montanhas Rochosas, Pradarias Canadenses e províncias do Atlântico | Médio prazo (2-4 anos) |
| Investimento em Resiliência, Códigos de Construção e Recuperação Pública Ampliando o Escopo da Restauração | +0.4% | América do Norte, especialmente áreas de desastre designadas pela FEMA e locais costeiros e de interface urbano-florestal | Longo prazo (≥ 4 anos) |
| Detecção Inteligente de Vazamentos e Monitoramento Pré-Sinistro Criando Contratos Recorrentes de Restauração | +0.3% | América do Norte, com adoção inicial entre propriedades comerciais e multifamiliares | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Perdas por Perigos Secundários nos Corredores de Incêndios Florestais e Tempestades Convectivas Severas
Incêndios florestais, tempestades convectivas severas, granizo e inundações por rios atmosféricos estão aumentando a demanda por restauração na maior parte da América do Norte. Os Estados Unidos registraram 23 desastres climáticos e meteorológicos com perdas superiores a 1 bilhão de USD em 2025, incluindo 21 eventos de clima convectivo severo, com 115 bilhões de USD em perdas diretas. O complexo de incêndios florestais de Los Angeles em janeiro de 2025 causou 61,2 bilhões de USD em perdas e exerceu pressão sustentada sobre a capacidade local de restauração. Um estudo de 2025 publicado na Geophysical Research Letters estimou em mais de 50% a probabilidade de as perdas por desastres climáticos e meteorológicos nos Estados Unidos superarem 1 trilhão de USD entre 2026 e 2030. Esses eventos aumentam a demanda por serviços de mitigação de emergência, limpeza, reconstrução e recuperação de conteúdo. Operadores com equipamentos, equipes certificadas e capacidade inter-regional podem aceitar trabalhos que empresas locais menores podem não conseguir realizar. O mercado de serviços de restauração após desastres na América do Norte se beneficia quando as redes de seguradoras precisam de prestadores capazes de responder rapidamente nos locais afetados. Esse impulsionador também reforça o valor das redes estabelecidas de franquias e de grandes sinistros durante períodos prolongados de recuperação.
Envelhecimento de Edificações e Manutenção Adiada Aumentando a Frequência de Perdas por Água
O envelhecimento dos sistemas de água, águas pluviais e esgoto cria uma fonte consistente de trabalho de restauração fora dos períodos de grandes catástrofes. A ASCE atribuiu ao sistema de infraestrutura de águas pluviais dos Estados Unidos a nota D e à infraestrutura de esgoto a nota D+ em seu relatório de 2025[1].Sociedade Americana de Engenheiros Civis, "Relatório de 2025 sobre a Infraestrutura da América," Sociedade Americana de Engenheiros Civis, asce.org. O mesmo relatório identificou uma lacuna de investimento em infraestrutura nacional de 3,7 trilhões de USD. Falhas em tubulações, refluxo de esgoto e infiltração de umidade exigem trabalhos de secagem, limpeza e remediação em residências e edifícios comerciais. O Serviço Nacional de Parques reportou 24 bilhões de USD em necessidades de manutenção e reparo adiados em mais de 70.000 ativos no exercício fiscal de 2025. Os prestadores utilizam mapeamento de umidade, imagens térmicas e equipamentos de secagem para documentar perdas e controlar o risco de mofo. O mercado de serviços de restauração após desastres na América do Norte possui, portanto, uma base de demanda recorrente que não se limita a sinistros relacionados ao clima. Os padrões da IICRC e os requisitos de segurança dos trabalhadores favorecem empresas que mantêm processos formais de treinamento e documentação.
Digitalização de Sinistros de Seguros e Encaminhamento para Fornecedores Preferenciais
Os processos digitais de sinistros estão mudando a forma como as seguradoras atribuem preços e auditam os trabalhos de restauração. As seguradoras e os administradores terceirizados avaliam os prestadores com base no tempo de resposta, documentação, conformidade e controle de custos. Esses requisitos conferem vantagem aos operadores capazes de fornecer registros digitais estruturados para cada sinistro. A PuroClean Disaster Services implantou uma plataforma de inteligência artificial agêntica em janeiro de 2026 para padronizar o trabalho em sete estruturas de diretrizes de seguradoras. A SERVPRO lançou o aplicativo móvel Ready Plan em março de 2026 para ajudar clientes comerciais a armazenar informações sobre propriedades e contatar franquias locais após um sinistro. Esses sistemas podem reduzir os tempos de despacho e melhorar a consistência das informações de sinistros. Prestadores sem registros prontos para auditoria podem ter menos oportunidades em programas de fornecedores preferenciais. Essa mudança apoia o investimento em tecnologia em todo o mercado de serviços de restauração após desastres na América do Norte. Também torna a capacidade tecnológica mais importante para a manutenção do volume direcionado pelas seguradoras.
Expansão de Franquias e Capacidade para Catástrofes em Mercados Secundários Não Atendidos
As lacunas entre a exposição a perdas e a capacidade de prestadores certificados criam oportunidades em cidades secundárias e mercados rurais. As franquias nacionais abordam essas lacunas por meio de novas unidades e aquisições. A ServiceMaster Restore assinou dezoito contratos de franquia e abriu vinte e cinco unidades em 2025. A empresa está mirando 52 aberturas adicionais em 2026, com investimento concentrado no Sudeste e no Meio-Oeste. A ServiceMaster Recovery Management adicionou três unidades comerciais para grandes sinistros em Milwaukee, Columbus e Tacoma em abril de 2026. A Liberty Restoration Group concluiu duas aquisições em 2026 para construir uma plataforma multiunidade no Meio-Oeste dentro do sistema ServiceMaster Restore. A capacidade local pode reduzir atrasos no atendimento e ajudar as seguradoras a gerenciar os ciclos de sinistros durante eventos climáticos. O mercado de serviços de restauração após desastres na América do Norte amplia sua cobertura onde operadores franqueados e regionais conseguem estabelecer equipes de resposta certificadas. A expansão também permite que plataformas maiores mobilizem equipes em mercados vizinhos.[2]Departamento de Estatísticas do Trabalho dos Estados Unidos, "Manual de Perspectivas Ocupacionais, Mecânicos e Instaladores de Aquecimento, Ar Condicionado e Refrigeração," Departamento de Estatísticas do Trabalho dos Estados Unidos, bls.gov.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retração de Seguros, Lacunas de Cobertura e Atrito na Liquidação de Sinistros | -0.7% | América do Norte, particularmente Califórnia, Flórida, Louisiana, áreas costeiras e zonas de interface urbano-florestal | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Certificados e Profissionais de Reconstrução | -0.6% | América do Norte, especialmente durante picos de catástrofes, áreas metropolitanas do Cinturão Solar e mercados secundários | Médio prazo (2-4 anos) |
| Aumento dos Custos de Equipamentos, Materiais, Mão de Obra e Conformidade Comprimindo as Margens | -0.4% | América do Norte, com maior pressão na Califórnia, Nova York e no Noroeste do Pacífico | Médio prazo (2-4 anos) |
| Volatilidade da Demanda e Incompatibilidade de Capacidade entre Picos de Catástrofes e Períodos Normais | -0.3% | América do Norte, particularmente nos corredores de furacões, incêndios florestais e tempestades severas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Retração de Seguros, Lacunas de Cobertura e Atrito na Liquidação de Sinistros
A retirada de cobertura de seguros pode reduzir o volume de trabalhos de restauração financiados em locais de alto risco. Dados da NAIC mostraram que as taxas de não renovação de apólices de proprietários de imóveis por iniciativa das seguradoras aumentaram entre 96% e 216% em quatro grandes regiões dos Estados Unidos entre 2018 e 2025. Um documento da NAIC de 2025 relatou que sete grandes seguradoras de proprietários de imóveis da Califórnia, representando 35% do mercado estadual, deixaram de emitir novas apólices entre 2023 e 2025. O documento também relatou que a participação nacional de proprietários de imóveis sem seguro aumentou de 5% em 2019 para 12% em 2023. Na Califórnia, a exposição de apólices no mercado residual aumentou de 50.000 em 2023 para mais de 320.000 no final de 2025. As empresas de restauração podem enfrentar reembolsos atrasados, contestados ou indisponíveis quando a cobertura de sinistros é limitada. Reembolsos menores podem restringir as margens e os investimentos nas áreas com perdas patrimoniais mais frequentes. O mercado de serviços de restauração após desastres na América do Norte enfrenta essa restrição de forma mais direta nos corredores de catástrofes por incêndios florestais e costeiras. O levantamento de dados de proprietários de imóveis por CEP da NAIC, cobrindo 2018 a 2025, pode embasar futuras decisões de política e regulamentação.
Escassez de Técnicos Certificados e Profissionais de Reconstrução
A escassez de técnicos treinados limita o número de trabalhos que as empresas de restauração conseguem concluir durante grandes eventos de perda. A Associated Builders and Contractors declarou que o setor de construção dos Estados Unidos precisava de 439.000 novos trabalhadores líquidos em 2025 e necessita de 349.000 trabalhadores adicionais em 2026. O trabalho de restauração depende de especialistas certificados em secagem, remediadores de mofo, profissionais de reconstrução e outros trabalhadores qualificados. O Departamento de Estatísticas do Trabalho dos Estados Unidos projeta um crescimento de 8% no emprego de mecânicos e instaladores de HVAC entre 2024 e 2034. Projeta-se que a ocupação terá 40.100 vagas anuais nesse período. A JLL, citando estimativas do Departamento de Educação dos Estados Unidos, afirmou que 2,1 milhões de postos de trabalho em ofícios qualificados poderiam permanecer sem preenchimento até 2030. As restrições de mão de obra se tornam mais severas quando múltiplos eventos catastróficos ocorrem em sequência. As empresas podem recorrer a subcontratados, o que pode dificultar a consistência de protocolos e o agendamento. O mercado de serviços de restauração após desastres na América do Norte depende, portanto, do desenvolvimento de mão de obra e da capacidade de certificação. A pressão sobre a contratação também contribui para os custos salariais durante os períodos de demanda normal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Danos por Água Lidera, Serviços de Retirada e Conteúdo Aceleram
A restauração de danos por água respondeu por 32,6% do tamanho do mercado de serviços de restauração após desastres na América do Norte em 2025. O segmento inclui secagem, desumidificação, resposta a refluxo de esgoto e mitigação de umidade. O envelhecimento dos sistemas hidráulicos gera perdas frequentes em residências, propriedades comerciais e edifícios públicos. Tempestades severas e inundações por rios atmosféricos também aumentam a necessidade de remoção de água e trabalhos de secagem. A secagem incompleta pode levar ao surgimento de mofo, o que pode ampliar o escopo de um sinistro original. A restauração de danos por água está, portanto, associada tanto a problemas cotidianos de manutenção predial quanto a eventos relacionados ao clima. Os prestadores utilizam mapeamento de umidade, imagens térmicas e procedimentos documentados de secagem para definir o trabalho necessário. Os padrões IICRC S500 orientam as práticas profissionais de restauração de danos por água.[3]Instituto de Certificação em Inspeção, Limpeza e Restauração, "Norma IICRC S500 para Restauração Profissional de Danos por Água e Norma IICRC S700 para Restauração Profissional de Danos por Incêndio e Fumaça," Instituto de Certificação em Inspeção, Limpeza e Restauração, iicrc.org.
A categoria outros é o tipo de serviço de crescimento mais rápido, registrando um CAGR de 6,90% até 2031. A categoria inclui restauração de conteúdo, retirada, limpeza e serviços de armazenamento. As seguradoras exigem cada vez mais inventários de conteúdo e serviços de retirada para grandes sinistros de água e incêndio. Esses serviços adicionam trabalho que pode acompanhar a atividade das apólices, e não apenas grandes eventos catastróficos. A restauração de danos por incêndio e fumaça também apresenta valores de trabalho mais elevados porque exige descontaminação especializada, controle de odores e limpeza de conteúdo. Os padrões IICRC S700 orientam os processos de restauração de danos por incêndio e fumaça. Os trabalhos especializados podem incluir remoção de amianto, remediação de tinta com chumbo e limpeza ambiental durante a reconstrução. Os requisitos da EPA e da OSHA afetam a forma como os prestadores gerenciam esse trabalho. Essa gama de serviços ajuda os prestadores a apoiar um escopo de restauração mais amplo após danos patrimoniais.


Por Aplicação: Segmento Comercial Ancora a Receita, Segmento Residencial Acelera
As propriedades comerciais e industriais responderam por 53,5% do mercado de serviços de restauração após desastres na América do Norte em 2025. O segmento liderou o mercado devido a projetos de maior porte, ampla cobertura de seguros e requisitos complexos de reconstrução. Instalações de saúde, propriedades multifamiliares, hotéis, edifícios governamentais e instalações industriais têm necessidades distintas de limpeza e documentação. A restauração nesses locais frequentemente exige contenção, controle de infecções e medidas de segurança, além de reconstrução em múltiplas fases após danos por água, incêndio, clima ou meio ambiente. Os relacionamentos estabelecidos com fornecedores preferenciais e administradores terceirizados também geram atribuições recorrentes de reparo gerenciado por parte de seguradoras e gestores de propriedades. Os prestadores precisam, portanto, de escala suficiente e certificações adequadas para lidar com sinistros grandes e complexos.
O segmento residencial é a aplicação de crescimento mais rápido, registrando um CAGR de 5,50% até 2031. O aumento dos valores de reposição de residências pode elevar a gravidade dos sinistros após uma perda. O crescimento da interface urbano-florestal também expõe mais residências suburbanas e exurbanas a riscos de incêndios florestais. Os proprietários de imóveis estão recorrendo cada vez mais a serviços profissionais de restauração em vez de realizar os reparos por conta própria. A ATI Restoration declarou em janeiro de 2025 que estava focando em restauração de seguros residenciais e relacionamentos com seguradoras por meio de administradores terceirizados. O licenciamento de prestadores e os requisitos de remediação de mofo variam entre os estados dos Estados Unidos e as províncias canadenses. Os requisitos de manuseio de chumbo e amianto podem adicionar maior complexidade aos trabalhos de reconstrução residencial. Empresas com programas padronizados de conformidade conseguem gerenciar melhor esses requisitos variados. Isso apoia a expansão residencial em todo o mercado de serviços de restauração após desastres na América do Norte.
Por Tipo de Cliente/Pagador: Financiamento por Seguros Domina, Contratos do Setor Público Crescem Mais Rápido
Os trabalhos financiados por seguros detinham 52,5% do tamanho do mercado de serviços de restauração após desastres na América do Norte em 2025. Os sinistros de propriedade e acidentes de proprietários de imóveis, edifícios comerciais e linhas de seguros especializadas sustentam essa categoria de pagador. As principais seguradoras e redes de reparo gerenciado utilizam programas de fornecedores preferenciais para encaminhar trabalhos a prestadores qualificados. Esses programas geralmente exigem certificação IICRC, documentação digital e adesão às regras de escopo e precificação das seguradoras. O financiamento por seguros oferece aos prestadores maiores uma fonte estabelecida de atribuições em múltiplos locais. O fluxo de pagadores ainda é sensível às retiradas de cobertura em áreas de alto risco. Limites de cobertura ou não renovação podem reduzir o volume de trabalhos segurados disponíveis nas regiões afetadas. Os relacionamentos com seguradoras permanecem importantes porque influenciam o acesso ao maior segmento de pagadores.
Os trabalhos financiados pelo setor público e pelo governo são a categoria de pagador de crescimento mais rápido, registrando um CAGR de 5,60% até 2031. A Assistência Pública da FEMA apoia a remoção de escombros, restauração estrutural, reparo de utilidades e reconstrução de edifícios públicos após desastres declarados. A FEMA aprovou mais de 835 milhões de USD para projetos de recuperação na Flórida até setembro de 2025. A recuperação da Carolina do Norte após o furacão Helene recebeu mais de 1 bilhão de USD em financiamento da FEMA durante 2025. Esses programas podem apoiar a atividade de restauração após o término da fase de resposta urgente. Os trabalhos autofinanciados e de pagamento direto também estão se expandindo onde a cobertura de seguros é mais difícil de obter. Os proprietários de imóveis podem financiar esse trabalho diretamente ou utilizar empréstimos para desastres da Administração de Pequenas Empresas. As atribuições públicas e autofinanciadas criam fontes alternativas de demanda para o mercado de serviços de restauração após desastres na América do Norte.
Análise Geográfica
Os Estados Unidos detinham 89,1% da participação do mercado de serviços de restauração após desastres na América do Norte em 2025. Um amplo sistema de seguros de propriedade, frequentes desastres declarados pelo governo federal e uma vasta base de prestadores sustentam sua posição. O Sudeste e o Litoral do Golfo geram alta demanda anual por atividade de furacões e inundações. O financiamento de recuperação da FEMA após o furacão Helene apoia a atividade dos prestadores além da fase inicial de resposta. A Califórnia enfrentou forte demanda por restauração após incêndios florestais após o complexo de incêndios de Los Angeles em janeiro de 2025. O Meio-Oeste e as Grandes Planícies também geraram demanda por tornados e tempestades de granizo. O Nordeste tem necessidades recorrentes de falhas em tubulações, perdas por água e mitigação de mofo em edifícios residenciais e comerciais envelhecidos. Os requisitos de conformidade com a FEMA, EPA e OSHA afetam a elegibilidade para trabalhos de restauração do setor público.
As perdas seguradas relacionadas a eventos climáticos severos atingiram 1,7 bilhão de USD no Canadá em 2025. A tempestade de gelo de fins de março em Ontário e Quebec gerou 349,1 milhões de USD em perdas seguradas, utilizando a relação cambial de 2025 fornecida no material disponibilizado. As perdas catastróficas seguradas aumentaram de 10 bilhões de USD no período de 2006 a 2015 para 26,4 bilhões de USD no período de 2016 a 2025, utilizando a mesma relação cambial fornecida. Alberta e Colúmbia Britânica enfrentam exposição a incêndios florestais e inundações, enquanto as províncias centrais e orientais enfrentam perdas por gelo, congelamento e tempestades severas. First Onsite Property Restoration, DKI Services, On-Side Restoration e WINMAR operam nos mercados canadenses. O plano de resiliência do Escritório de Seguros do Canadá prevê maior investimento em infraestrutura de resiliência comunitária. Os sistemas provinciais de seguros e os arranjos federais de assistência a desastres moldam o ambiente operacional local.
O México é a geografia de crescimento mais rápido no mercado de serviços de restauração após desastres na América do Norte, registrando um CAGR de 5,70% até 2031. O crescimento urbano e o maior uso formal de seguros sustentam a demanda profissional por restauração na Cidade do México, Guadalajara e Monterrey. A base profissional de restauração permanece menos desenvolvida do que nos Estados Unidos e no Canadá. Isso cria potencial de crescimento a partir de um ponto de partida menor. A expansão da propriedade imobiliária pela classe média pode aumentar a demanda por serviços formais de reparo de propriedades. As marcas de franquias dos Estados Unidos e do Canadá podem ter uma oportunidade se se adaptarem às condições regulatórias e operacionais locais. As necessidades de infraestrutura e um sistema de certificação de prestadores em desenvolvimento podem influenciar o ritmo de adoção formal de serviços. A oportunidade geográfica permanece vinculada a melhorias no acesso a seguros, capacidade local e práticas de proteção patrimonial.
Cenário Competitivo
O mercado de serviços de restauração após desastres na América do Norte é fragmentado, com milhares de prestadores independentes e regionais ao lado de sistemas nacionais de franquias e especialistas em grandes sinistros. SERVPRO, BELFOR e ServiceMaster Restore têm ampla cobertura nos Estados Unidos. A SERVPRO reportou 2.390 franquias nos Estados Unidos e no Canadá em 2026, um aumento de 12% em relação aos três anos anteriores. As empresas nacionais competem por meio de capacidade de resposta, relacionamentos com seguradoras, tecnologia e mão de obra certificada. As empresas independentes e regionais competem fortemente por meio de conhecimento local e relacionamentos estabelecidos com seguradoras. O capital privado está apoiando a consolidação entre operadores de franquias e regionais. A Liberty Restoration Group foi formada em 2025 e concluiu duas aquisições em 2026 para construir sua plataforma operacional no Meio-Oeste. Essa atividade pode criar prestadores maiores com múltiplos mercados, gestão compartilhada e recursos de mão de obra mobilizáveis.
A tecnologia e a documentação são cada vez mais importantes nas atribuições de serviços de restauração. A PuroClean Disaster Services introduziu uma plataforma de inteligência artificial agêntica em janeiro de 2026 que apoia a conformidade com sete estruturas de diretrizes de seguradoras. A SERVPRO lançou seu aplicativo Ready Plan em março de 2026 para ajudar clientes comerciais a manter informações sobre propriedades e contatar franquias locais durante uma emergência. Essas iniciativas mostram como os operadores buscam despacho mais rápido e documentação de sinistros mais consistente. As certificações IICRC, os requisitos da EPA e os requisitos de segurança da OSHA permanecem como requisitos importantes de entrada para trabalhos de fornecedores preferenciais e do setor público. A captura de locais por drones e o desenvolvimento de escopo assistido por inteligência artificial podem reduzir o tempo entre a perda e a aprovação do orçamento. Empresas que investem nessas ferramentas podem fortalecer sua posição junto a seguradoras e contas nacionais.
As oportunidades competitivas permanecem em trabalhos com sub-seguro e autopagamento, monitoramento de propriedades e cidades secundárias não atendidas. A ServiceMaster Restore está mirando 52 novas unidades em 2026 após 18 contratos de franquia e 25 aberturas em 2025. A ServiceMaster Recovery Management expandiu sua rede de grandes sinistros para mais de 400 unidades em abril de 2026 por meio de novas designações em Milwaukee, Columbus e Tacoma. A BluSky Restoration Contractors abriu uma unidade no norte de Illinois em janeiro de 2026 para atender as áreas de Chicago, Milwaukee e sul de Wisconsin. A ATI Restoration também focou em restauração de seguros residenciais e relacionamentos com seguradoras durante 2025. Essas estratégias combinam cobertura geográfica, desenvolvimento de contas comerciais e acesso a seguradoras. O mercado de serviços de restauração após desastres na América do Norte permanece competitivo porque a capacidade de resposta local ainda importa ao lado da escala nacional.
Líderes do Setor de Serviços de Restauração após Desastres na América do Norte
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
ServiceMaster Restore
First Onsite Property Restoration
ATI Restoration
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Liberty Restoration Group concluiu a aquisição da ServiceMaster Restoration Services by KRS, adicionando três escritórios em Peoria e Bloomington, Illinois, e Milwaukee, Wisconsin. A transação marcou a segunda aquisição da Liberty em 2026, após a aquisição da ServiceMaster of Columbia em abril, e expandiu sua plataforma ServiceMaster Restore para oito mercados em cinco estados do Meio-Oeste.
- Abril de 2026: A ServiceMaster Recovery Management expandiu sua rede nacional de restauração comercial após desastres para mais de 400 unidades, adicionando três novas unidades designadas em Milwaukee, Wisconsin, Columbus, Ohio, e Tacoma, Washington. A expansão fortalece a cobertura de resposta a grandes sinistros e catástrofes da SRM para proprietários de imóveis comerciais nesses mercados.
- Abril de 2026: A Liberty Restoration Group concluiu a aquisição da ServiceMaster of Columbia em Columbia, Missouri, marcando a primeira aquisição da empresa em 2026. A transação constituiu o passo inicial na expansão da plataforma ServiceMaster Restore multimercado da Liberty, que foi posteriormente ampliada por meio de sua aquisição da ServiceMaster Restoration Services by KRS em agosto.


Escopo do Relatório do Mercado de Serviços de Restauração após Desastres na América do Norte
O Relatório do Mercado de Serviços de Restauração após Desastres na América do Norte é Segmentado por Tipo de Serviço (Restauração de Danos por Água, Restauração de Danos por Incêndio e Fumaça, e Outros), por Aplicação (Residencial e Comercial & Industrial), por Tipo de Cliente/Pagador (Trabalhos de Restauração Financiados por Seguros, e Outros), e por Geografia (Estados Unidos, e Outros). O Relatório Oferece Tamanho de Mercado e Previsão em Termos de Valor (USD) para todos os Segmentos Acima.
| Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça |
| Remediação de Mofo |
| Restauração por Tempestades e Catástrofes (vento, granizo, resposta a inundações, grandes sinistros) |
| Limpeza de Riscos Biológicos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) |
| Serviços Especializados |
| Outros (restauração de conteúdo, retirada, limpeza, armazenamento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados / de Pagamento Direto |
| Trabalhos de Restauração Financiados pelo Setor Público / Governo |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Serviço | Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça | |
| Remediação de Mofo | |
| Restauração por Tempestades e Catástrofes (vento, granizo, resposta a inundações, grandes sinistros) | |
| Limpeza de Riscos Biológicos e Traumas (cena de crime, morte sem assistência, limpeza de infecções) | |
| Serviços Especializados | |
| Outros (restauração de conteúdo, retirada, limpeza, armazenamento, etc.) | |
| Por Aplicação | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados / de Pagamento Direto | |
| Trabalhos de Restauração Financiados pelo Setor Público / Governo | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o valor dos serviços de restauração após desastres na América do Norte?
O setor é avaliado em 20,9 bilhões de USD em 2026 e está projetado para atingir 26,2 bilhões de USD até 2031.
O que está impulsionando a demanda por serviços de restauração após desastres na América do Norte?
Perdas por eventos climáticos severos, envelhecimento dos sistemas prediais, trabalhos direcionados por seguradoras e programas de recuperação pública sustentam a demanda.
Qual é a maior categoria de serviço na América do Norte?
A restauração de danos por água foi a maior categoria de serviço, com 32,6% da receita em 2025.
Qual aplicação gera mais receita para os prestadores de restauração?
As propriedades comerciais e industriais geraram a maior participação por aplicação, com 53,5% em 2025.
Qual é a importância dos trabalhos financiados por seguros para os prestadores de restauração?
Os trabalhos financiados por seguros responderam por 52,5% da receita em 2025 e permanecem a maior categoria de pagadores.
Qual país lidera os serviços de restauração na América do Norte?
Os Estados Unidos lideraram a região com 89,1% da receita em 2025, enquanto o México foi a geografia de crescimento mais rápido até 2031.
Página atualizada pela última vez em:



