
Tamanho e Participação do Mercado de Câmeras Industriais de Varredura de Área
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Câmeras Industriais de Varredura de Área pela Mordor Intelligence
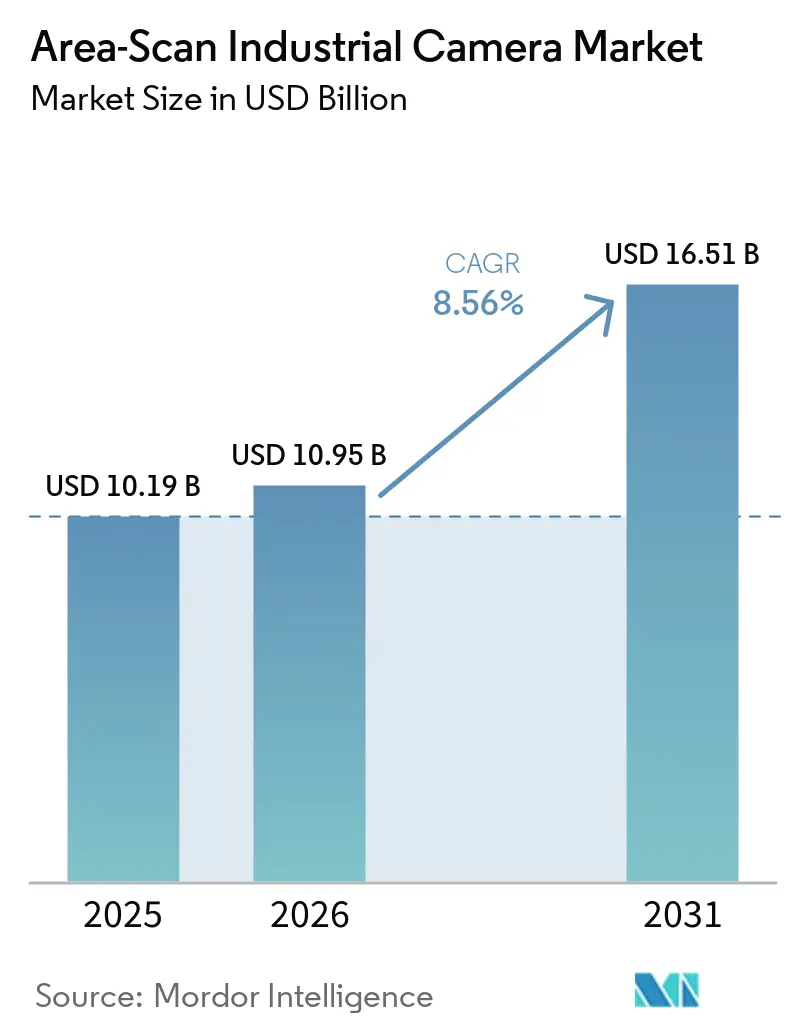
O tamanho do mercado de câmeras industriais de varredura de área deve crescer de 10,19 bilhões de USD em 2025 para 10,95 bilhões de USD em 2026, com previsão de atingir 16,51 bilhões de USD até 2031, a um CAGR de 8,56% no período de 2026 a 2031. A automação fabril está expandindo o uso de sistemas de visão para posicionamento, verificação e inspeção. Imagens de maior resolução e processamento de IA na borda estão movendo as câmeras para o controle de processos em tempo real. Isso sustenta a demanda em ambientes de produção de semicondutores, automotivo e logística. Os fornecedores estão respondendo com opções mais amplas de interface, suporte de software e produtos projetados para ambientes de inspeção exigentes. A concentração no fornecimento de sensores e futuras mudanças de interface podem influenciar as decisões de compra em todo o mercado de câmeras industriais de varredura de área.
Principais Conclusões do Relatório
- Por tecnologia de sensor, o CMOS detinha 78,64% da participação do mercado de câmeras industriais de varredura de área em 2025, enquanto outras tecnologias de sensor devem se expandir a um CAGR de 9,16% até 2031.
- Por resolução, câmeras abaixo de 5 megapixels responderam por 44,21% da receita em 2025, enquanto o segmento acima de 12 megapixels deve se expandir a um CAGR de 9,18% até 2031.
- Por padrão de interface, o GigE Vision respondeu por 41,84% da receita em 2025, enquanto o CoaXPress deve se expandir a um CAGR de 9,54% até 2031.
- Por indústria do usuário final, os fabricantes de eletrônicos e semicondutores responderam por 28,42% da receita em 2025, enquanto as aplicações automotivas e de baterias para VE devem se expandir a um CAGR de 10,14% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 43,77% da receita em 2025 e deve crescer a um CAGR de 9,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras Industriais de Varredura de Área
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Inspeção de Qualidade Automatizada | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Semicondutores e Eletrônicos | +1.8% | Núcleo Ásia-Pacífico, com extensão para a América do Norte | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Visão de Máquina Habilitada por IA | +1.5% | Global | Médio prazo (2 a 4 anos) |
| Demanda por Maior Resolução e Aquisição de Imagens Mais Rápida | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Fabricação com Zero Defeitos | +0.6% | Global, concentrado na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Processamento no Nível da Câmera para Redução da Latência de Inspeção | +0.4% | Núcleo América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Inspeção de Qualidade Automatizada
A automação fabril está aumentando a base instalada de câmeras de varredura de área nas linhas de produção. A inspeção manual gera custos, inconsistências e preocupações de segurança em instalações de alto rendimento. O estoque operacional global de robôs industriais atingiu 4.664.000 unidades no final de 2024, um aumento de 9% em relação ao ano anterior.[1]Federação Internacional de Robótica, "A Demanda Global por Robôs nas Fábricas Dobra em 10 Anos," Federação Internacional de Robótica, ifr.org A Ásia-Pacífico respondeu por 74% das novas implantações de robôs em 2024, e a eletrônica representou 24% das instalações. O software de visão está elevando as expectativas em relação ao intervalo dinâmico e à taxa de quadros, o que pode tornar câmeras mais antigas uma restrição antes das datas de substituição planejadas. Em agosto de 2026, a AAEON demonstrou um sistema de inspeção de wafers que combinou uma câmera industrial com um módulo de borda NVIDIA Jetson Orin NX. Esses sistemas integrados podem sustentar a demanda recorrente por atualização em fábricas de semicondutores e instalações logísticas no mercado de câmeras industriais de varredura de área.
Expansão da Fabricação de Semicondutores e Eletrônicos
A nova capacidade de semicondutores requer sistemas de imagem para inspeção de wafers, classificação de chips e metrologia de embalagem avançada. A TSMC anunciou em março de 2025 que seu investimento planejado nos EUA atingiria 165 bilhões de USD, incluindo 3 plantas de fabricação e 2 instalações de embalagem avançada. Os projetos adicionam demanda por equipamentos utilizados em estágios de produção cada vez mais precisos. A instalação da Samsung Electronics em Taylor, Texas, atingiu a produção de primeira luz EUV em 2026 e estava preparando uma segunda fábrica no local. A TSMC está usando o NVIDIA Metropolis e o NVIDIA TAO Toolkit para IA de visão na classificação de defeitos. Essas ferramentas reduzem a necessidade de rotulagem e retreinamento repetidos à medida que as condições do processo mudam. Os cronogramas de aceleração das fábricas, portanto, permanecem importantes para os fornecedores que atendem ao mercado de câmeras industriais de varredura de área.
Adoção Crescente de Visão de Máquina Habilitada por IA
A visão de máquina habilitada por IA permite que câmeras de varredura de área suportem a detecção de defeitos mais próxima da linha de produção. O processamento na borda pode reduzir a necessidade de enviar cada imagem para recursos de computação centralizados. Um estudo revisado por pares de 2025 relatou 98,5% de precisão na detecção de defeitos para um sistema de inspeção de baterias para VE a uma velocidade de linha de 30 metros por minuto. O estudo também relatou latência de inferência de 190 milissegundos, uma taxa de defeitos 67% menor e custos de controle de qualidade 81% menores do que a abordagem baseada em regras declarada. Processadores de inferência embarcados estão tornando esse tipo de carga de trabalho mais prático próximo à câmera. As equipes de compras consideram cada vez mais kits de desenvolvimento de software abertos, firmware compatível com GenICam e suporte de engenharia ao lado de óptica e preço de sensor. Isso favorece fornecedores que podem vincular desempenho de hardware com integração de software no mercado de câmeras industriais de varredura de área.
Demanda por Maior Resolução e Aquisição de Imagens Mais Rápida
As fábricas de semicondutores e as linhas de baterias para VE requerem imagens detalhadas sem desacelerar a produção. Isso está aumentando o interesse em câmeras que combinam altas contagens de pixels com aquisição rápida. A Allied Vision lançou sua série FXO CXP em maio de 2026 com um modelo de 24,6 megapixels a 192 quadros por segundo e um modelo de 12,4 megapixels a 339 quadros por segundo. A série usa 4 canais CoaXPress-12 que entregam até 50 Gbit/s. A Emergent Vision Technologies começou a enviar uma câmera de 68 megapixels a 138 quadros por segundo por uma interface QSFP28 100GigE em junho de 2026. Esses lançamentos mostram que configurações de alta resolução e alta velocidade estão se tornando opções de produção em vez de demonstrações técnicas restritas. O mercado de câmeras industriais de varredura de área pode se beneficiar à medida que as células de inspeção existentes precisam de aquisição de imagens mais capaz.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração de Sistemas e Engenharia de Aplicações | -1.3% | Global, agudo na América do Sul, Oriente Médio e África, e Ásia-Pacífico emergente | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades de Integração de Visão de Máquina | -0.9% | Global, crítico na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Risco de Obsolescência de Sensores e Interfaces | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Restrições de Taxa de Dados, Armazenamento e Temperatura em Sistemas com Múltiplas Câmeras | -0.3% | Núcleo Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração de Sistemas e Engenharia de Aplicações
Projetos de inspeção complexos podem exigir gastos substancialmente maiores com integração do que com hardware de câmera. O trabalho de instalação inclui lentes, iluminação, calibração, receitas de software e bibliotecas de imagens de referência classificadas. Essas tarefas requerem conhecimento de aplicação que muitos fabricantes de médio porte não mantêm internamente. Operadores de alimentos, bebidas, embalagens e logística estão particularmente expostos a essa estrutura de custos. Projetos farmacêuticos e de dispositivos médicos podem exigir validação adicional sob os requisitos da FDA 21 CFR Parte 11 e do Anexo 11 da UE. Fornecedores que oferecem sistemas calibrados em fábrica e receitas de software pré-validadas podem reduzir o trabalho no local do cliente. Essa abordagem pode melhorar a adoção em partes sensíveis ao preço do mercado de câmeras industriais de varredura de área.
Escassez de Habilidades de Integração de Visão de Máquina
Projetos de visão de máquina requerem habilidades em óptica, algoritmos de IA e integração de redes industriais. Essa combinação pode atrasar as implantações mesmo quando os orçamentos de capital estão disponíveis. Um estudo da Zebra Technologies constatou que 65% dos tomadores de decisão de armazéns da UE planejavam adotar visão de máquina, mas muitos não tinham um roteiro de implementação claro. A lacuna de habilidades declarada limitou o progresso da intenção de adoção para a implantação de sistemas. A Associação para o Avanço da Automação observou que a colaboração entre indústria e academia está melhorando, embora se espere que as escassezes persistam no médio prazo. Modelos pré-treinados, kits de desenvolvimento de software maduros e designs prontos para uso podem reduzir a necessidade de mão de obra especializada. Essas ofertas podem ajudar os fornecedores de câmeras a alcançar clientes que não conseguem montar grandes equipes internas de visão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Sensor: O CMOS Lidera enquanto Sensores Alternativos Atendem Necessidades de Imagem Especializadas
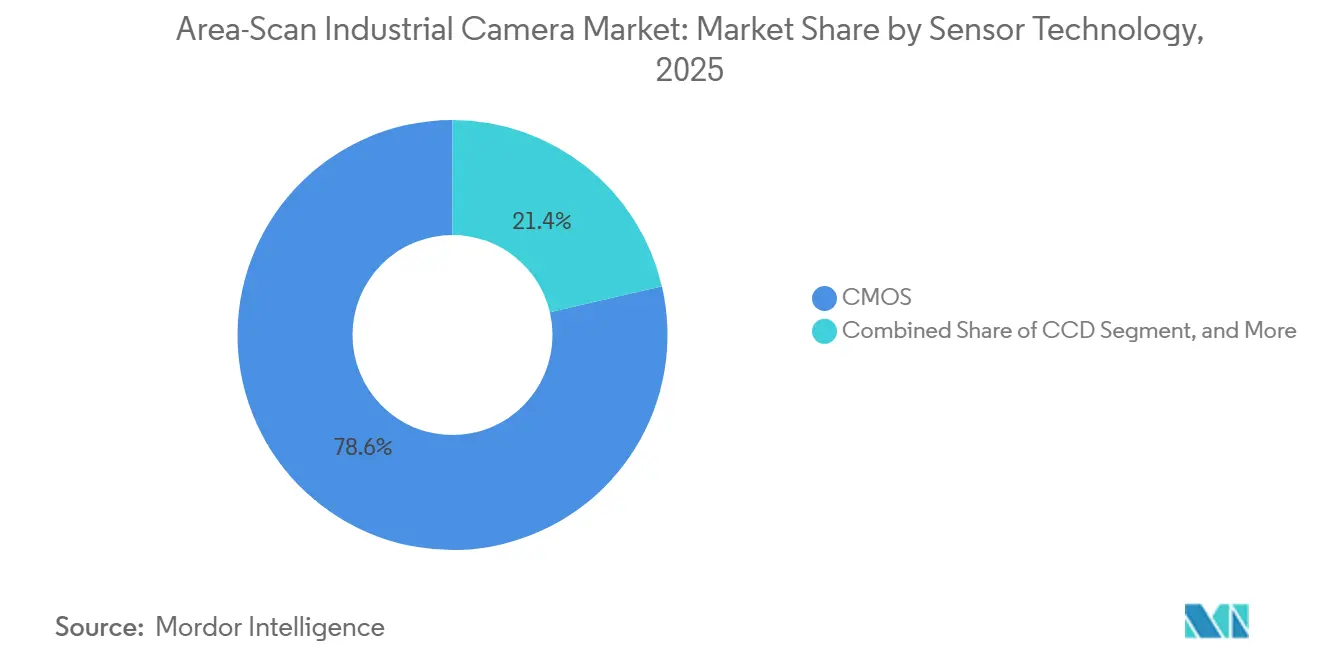
O CMOS detinha 78,64% da participação do mercado de câmeras industriais de varredura de área em 2025. A melhoria contínua nos designs de obturador global sustentou essa posição. As câmeras CMOS oferecem uma ampla combinação de custo, velocidade e desempenho de imagem para usuários industriais. Os sensores Sony Pregius S com iluminação traseira suportam alto intervalo dinâmico e baixo ruído de leitura em taxas de quadros elevadas. Os sensores CCD permanecem relevantes onde a sensibilidade em baixa luminosidade e o ruído de padrão fixo limitado são especialmente importantes. Essas aplicações incluem inspeção de fotomáscaras UV, certos fluxos de trabalho de metrologia científica e imagens astronômicas de nicho. Os principais produtores de sensores deslocaram a capacidade de produção para o CMOS, reduzindo a posição comercial dos produtos CCD.[2]Basler AG, "Sensores CMOS em Visão de Máquina," Portal de Aprendizagem Basler, baslerweb.com A categoria de outras tecnologias de sensor deve se expandir a um CAGR de 9,16% até 2031. Inclui sensores de infravermelho de onda curta e infravermelho próximo estendido para análise de umidade de baterias para VE e metrologia de wafers de semicondutores. Esses sensores podem capturar imagens através de camadas de material ou filmes dielétricos que os sistemas CMOS padrão baseados em silício não conseguem inspecionar efetivamente.
O tamanho do mercado de câmeras industriais de varredura de área para produtos CMOS continua a refletir necessidades distintas dentro da tecnologia. Câmeras com obturador contínuo atendem usos de automação sensíveis ao custo onde a distorção de movimento é gerenciável. Câmeras com obturador global são necessárias para peças em movimento que requerem imagens sem distorção. Isso torna os produtos com obturador global importantes em células de inspeção de média e alta velocidade. Os classificadores de defeitos de semicondutores e baterias para VE também requerem qualidade de imagem consistente no nível de pixel. A combinação de produtos está, portanto, se movendo em direção a configurações de obturador global com preços médios de venda mais altos. Fornecedores com relacionamentos mais fortes com fabricantes de sensores podem se beneficiar à medida que essa combinação muda. A IDS expandiu sua linha uEye FA com classificação IP69K em julho de 2026 com sensores Sony STARVIS 2 de obturador contínuo de 2 a 12,5 megapixels. O lançamento abordou ambientes severos enquanto adicionava sensibilidade ao infravermelho próximo e alto intervalo dinâmico. Aplicações de alimentos e farmacêuticas podem usar essas capacidades onde a resistência à lavagem e a qualidade da imagem são igualmente importantes.


Por Resolução: Produtos de Alta Megapixelagem Suportam Tarefas de Inspeção Mais Exigentes
O segmento acima de 12 megapixels deve se expandir a um CAGR de 9,18% até 2031. Fábricas de semicondutores, produtores de displays e plantas de baterias para VE requerem imagens detalhadas com plena capacidade de produção. Esses ambientes requerem câmeras capazes de identificar defeitos na escala de mícrons em grandes áreas de inspeção. A Vieworks apresentou a VPS-245MX2 em março de 2026 com resolução de 245 megapixels e resfriamento termoelétrico Peltier. A câmera foi direcionada para inspeção de displays de painel plano, PCB e componentes de semicondutores. O resfriamento pode ajudar a manter a estabilidade do sensor durante operação sustentada de alta resolução. Configurações de maior resolução também requerem largura de banda de interface, capacidade de armazenamento e capacidade de processamento correspondentes. O mercado de câmeras industriais de varredura de área responde a essa necessidade por meio de produtos projetados para sistemas de inspeção mais exigentes. Câmeras de alta resolução podem suportar imagens precisas onde sistemas com menor contagem de pixels não conseguem fornecer cobertura adequada ou detalhes de defeitos.
Câmeras abaixo de 5 megapixels responderam por 44,21% do tamanho do mercado de câmeras industriais de varredura de área em 2025. Sua posição reflete uma grande base instalada em inspeção de alimentos, bebidas, embalagens e logística. Muitas dessas aplicações não requerem a resolução usada na fabricação de semicondutores. O segmento de 5 a 12 megapixels é amplamente utilizado na inspeção de carrocerias automotivas, verificação de blisteres farmacêuticos e orientação de montagem. Ele equilibra o detalhe da imagem com a carga de processamento em sistemas com múltiplas câmeras otimizados em custo. A seleção de produtos, portanto, depende da tarefa de inspeção e da infraestrutura de sistema disponível. Maior resolução não substitui modelos de menor resolução em todas as aplicações. Em vez disso, adiciona uma opção premium onde a captura detalhada de defeitos suporta o requisito de produção. Isso cria diferentes padrões de substituição ao longo do espectro de resolução. Os fornecedores precisam de portfólios que cubram a demanda de inspeção padrão ao lado de implantações de alta resolução.
Por Padrão de Interface: O GigE Vision Permanece Amplamente Utilizado enquanto o CoaXPress Ganha Terreno
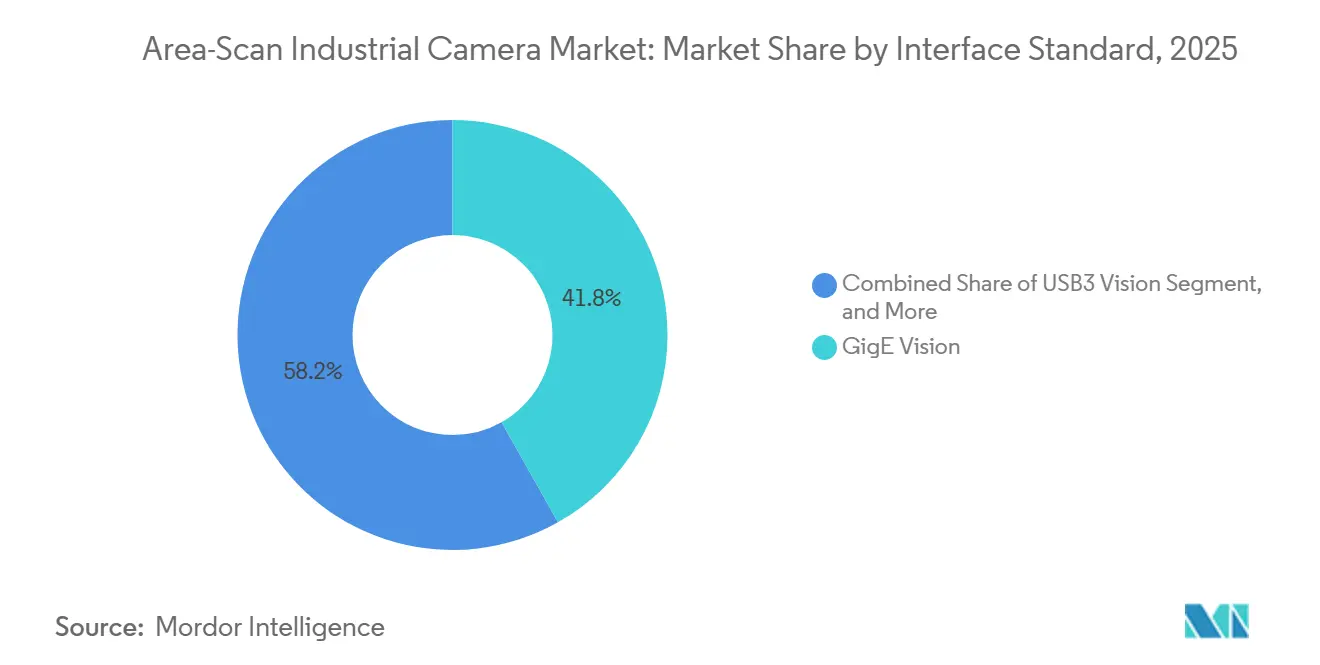
O GigE Vision detinha 41,84% da participação do mercado de câmeras industriais de varredura de área em 2025. Sua posição instalada reflete a compatibilidade com redes Ethernet já utilizadas em muitas fábricas. O Power over Ethernet também pode eliminar a necessidade de fontes de alimentação separadas para câmeras. Isso suporta implantações sensíveis ao custo com arquitetura de rede direta. O CoaXPress deve se expandir a um CAGR de 9,54% até 2031. Ele atende aos requisitos de dados de sensores de alta megapixelagem em inspeção de semicondutores, displays e baterias para VE. Uma especificação CoaXPress v3.0 visando 25 Gbps por link estava em desenvolvimento no início de 2026. O CoaXPress-over-Fiber deve estender o alcance coaxial atual de 35 metros para potencialmente vários quilômetros em fibra monomodo. Isso poderia suportar layouts de fábricas maiores que são difíceis de atender apenas por cabeamento de cobre. A escolha da interface está se tornando mais importante à medida que as contagens de pixels e os requisitos de rendimento aumentam.
A série FXO CXP da Allied Vision de maio de 2026 usou 4 conexões CoaXPress-12 em um corpo sem ventilador de 50 x 50 milímetros. O design mostra como conexões de maior largura de banda podem suportar arrays de inspeção compactos. O GenICam fornece uma estrutura de interoperabilidade compartilhada entre as plataformas GigE Vision, USB3 Vision e CoaXPress. Isso pode reduzir o trabalho de integração de software em sistemas com múltiplos fornecedores. O USB3 Vision permanece útil para aplicações de montagem de eletrônicos e logística que usam portas de PC padrão. O Camera Link continua a perder algumas aplicações de alta largura de banda e curta distância para o CoaXPress. Outras opções incluem variantes 10GigE, 25GigE e GMSL. Esses padrões atendem usos especializados em imagens científicas, robótica embarcada e inspeção de tela contínua. O setor de câmeras industriais de varredura de área se beneficia quando os fornecedores oferecem interfaces que correspondem tanto às redes de fábrica existentes quanto às necessidades de desempenho futuras.
Por Indústria do Usuário Final: A Demanda de Semicondutores é Forte enquanto a Inspeção de Baterias para VE se Expande
Os fabricantes de eletrônicos e semicondutores detinham 28,42% da participação do mercado de câmeras industriais de varredura de área em 2025. A produção avançada de chips usa imagens em inspeção de wafers, classificação de chips, verificação de ligação de fios e metrologia de embalagem. Cada planta de fabricação requer um grande conjunto de ferramentas que dependem de inspeção precisa. O investimento planejado da TSMC de 165 bilhões de USD nos EUA incluiu 3 plantas de fabricação e 2 instalações de embalagem avançada. Isso adiciona um sinal de demanda direto para equipamentos usados na fabricação avançada. O uso de IA de visão pela TSMC também mostra a importância da classificação automatizada de defeitos nas fábricas. A demanda de eletrônicos também tem um efeito de reforço, pois as fábricas produzem chips usados em sistemas de IA posteriores. Os fornecedores de câmeras podem se beneficiar quando os requisitos de inspeção aumentam com a complexidade do processo de semicondutores. O mercado de câmeras industriais de varredura de área permanece estreitamente ligado ao investimento em fábricas e aos cronogramas de aceleração de equipamentos.
As aplicações automotivas e de baterias para VE devem se expandir a um CAGR de 10,14% até 2031. O revestimento de eletrodos, o enchimento de eletrólitos, a soldagem de abas e a montagem de pacotes requerem verificações de qualidade. Câmeras de varredura de área de alta taxa de quadros podem inspecionar esses processos na velocidade da linha de produção. Um estudo revisado por pares de inspeção de baterias relatou 98,5% de precisão na detecção de defeitos a 30 metros por minuto. Os produtores de alimentos e bebidas usam câmeras para detecção de contaminação, rótulos e inspeção de nível de enchimento. As instalações farmacêuticas e de saúde as utilizam para blisteres, integridade de seringas e rótulos de frascos. As operações de logística estão adicionando câmeras a robôs móveis e sistemas de classificação em esteiras. Os usuários de embalagens e impressão aplicam sistemas de visão para detecção de defeitos de impressão e controle de registro. Os clientes aeroespaciais e de defesa precisam de plataformas de imagem confiáveis para inspeção estrutural e rastreabilidade de componentes. Esses usos finais conferem ao mercado de câmeras industriais de varredura de área uma combinação de demanda de alto volume e especializada.
Análise Geográfica
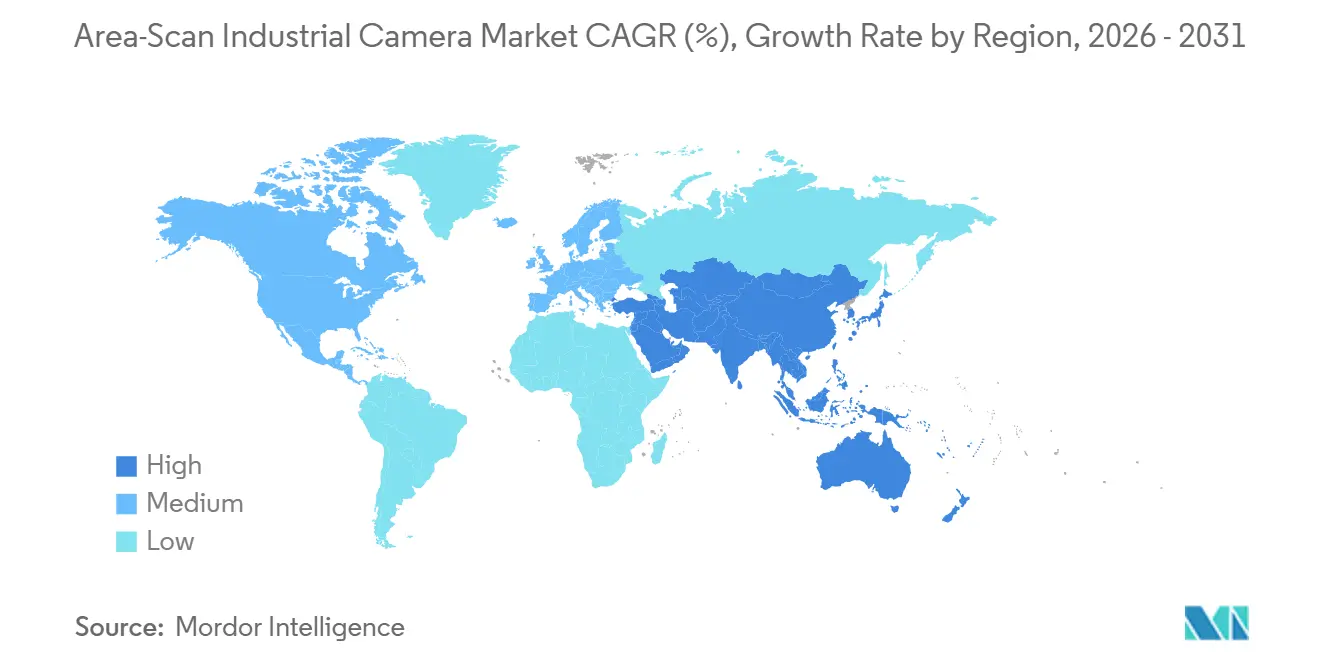
A Ásia-Pacífico detinha 43,77% da participação do mercado de câmeras industriais de varredura de área em 2025 e deve se expandir a um CAGR de 9,58% até 2031. A China fornece grande capacidade para montagem de eletrônicos na região. A Coreia do Sul tem intensa atividade de fabricação de semicondutores e painéis planos. Taiwan sustenta a demanda por meio de cadeias de suprimentos de placas de circuito e embalagem avançada. A demanda da Coreia do Sul está concentrada em torno das instalações de fabricação de memória e lógica da Samsung e SK Hynix. Taiwan é um importante hub de integração para equipamentos de semicondutores e produção de placas de circuito. A Índia também está se expandindo a partir de uma base menor por meio da modernização industrial sob o esquema de Incentivo Vinculado à Produção. Esses centros de produção tornam a Ásia-Pacífico a principal região de demanda para o mercado de câmeras industriais de varredura de área.
A América do Norte e a Europa são o segundo e terceiro maiores mercados regionais. Na América do Norte, o financiamento proposto para a Lei CHIPS e Ciência superou 32 bilhões de USD em 16 estados em 2026.[3]Departamento de Comércio dos EUA, "Setor de Semicondutores," CHIPS para a América, commerce.gov Novas instalações da TSMC e da Samsung estão adicionando demanda por equipamentos de inspeção de precisão. As instalações de robôs industriais nos EUA aumentaram 11% para 38.000 unidades em 2025. A adoção de robôs no setor alimentício aumentou 30%, ampliando a demanda além das aplicações de semicondutores. A Alemanha ancora a Europa por meio de sua cadeia de suprimentos automotiva e base de fabricação de visão de máquina. A Basler relatou que os pedidos aumentaram 59% em relação ao ano anterior e a receita aumentou 36% em seu relatório intermediário do primeiro semestre de 2026. A Lei de IA da UE também está afetando os cronogramas de aquisição, com compradores buscando software de inspeção certificado e explicável.
A América do Sul, o Oriente Médio e a África formam o menor nível geográfico no mercado de câmeras industriais de varredura de área. O Brasil sustenta a demanda por meio da montagem automotiva e do processamento de alimentos agrícolas. A Arábia Saudita e os Emirados Árabes Unidos estão adicionando instalações iniciais de visão de máquina em produtos químicos, fabricação de alimentos e produção de defesa. A África do Sul e o Egito mostram demanda de operações farmacêuticas e de processamento de alimentos que precisam de capacidades de conformidade para exportação. Os preços de hardware e a infraestrutura de rede industrial podem reduzir as barreiras de entrada para sistemas básicos. A capacidade local de integração de sistemas permanece importante para instalações complexas. Os fornecedores globais também precisam de redes de suporte regionais para atender implantações com múltiplas câmeras. Esses fatores moldarão a oportunidade de longo prazo nos mercados regionais menores.

Cenário Competitivo
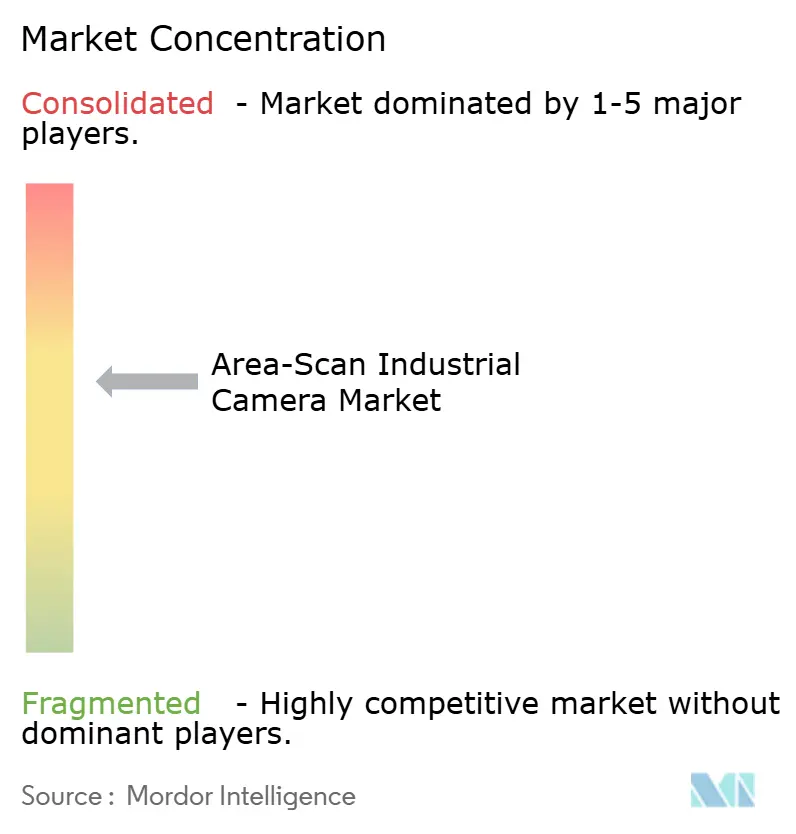
O mercado de câmeras industriais de varredura de área é moderadamente concentrado. Especialistas europeus, especialmente fornecedores alemães e suíços, ocupam posições fortes em produtos de alta resolução e alta velocidade. Fornecedores canadenses e norte-americanos também competem em plataformas GigE Vision e 100GigE de alta largura de banda. O TKH Group consolidou a Allied Vision Technologies, Chromasens, Mikrotron, NET e SVS-Vistek sob a marca Allied Vision em janeiro de 2026. O negócio combinado oferece hardware e software integrados de visão de máquina 2D. Também combina capacidades de produtos em CoaXPress, GigE Vision e USB3 Vision. Isso oferece aos integradores de sistemas uma opção mais ampla de fonte única para projetos com múltiplas câmeras. A consolidação reflete o valor da escala e da profundidade do portfólio no atendimento a requisitos complexos dos clientes.
O relatório do primeiro semestre de 2026 da Basler mostrou que a China respondeu por 29% das vendas do grupo, ante 25% no ano anterior. A empresa identificou forte concorrência na China e na região Ásia-Pacífico. A Basler também relatou que um terremoto na região de Kumamoto, no Japão, restringiu o fornecimento de sensores para o terceiro trimestre de 2026. Isso mostra como uma interrupção em uma base de fornecimento de sensores concentrada pode afetar projetos de inspeção com múltiplas câmeras. A diferenciação dos fornecedores depende cada vez mais de inferência embarcada, largura de banda de interface e relacionamentos com fabricantes de sensores. A LUCID Vision Labs recebeu o Prêmio Ouro no Prêmio de Inovadores de Design de Sistemas de Visão de 2026 por sua câmera Atlas25 com streaming RDMA e conectividade direta por fibra. O produto ilustra o valor de reduzir a carga da CPU durante a aquisição de imagens de alto volume. Os compradores de câmeras estão, portanto, avaliando tanto o desempenho do hardware quanto a eficiência de integração.
Fornecedores chineses, incluindo Hikrobot e Zhejiang Huaray Technology, estão ganhando tração no mercado doméstico. Sua expansão internacional para cadeias de suprimentos qualificadas para semicondutores requer registros detalhados de proveniência e compromissos de disponibilidade de longo prazo. O lançamento do FXO CXP da Allied Vision é um exemplo de competição por meio de design de produto compacto e de alta largura de banda. O envio de câmeras 100GigE pela Emergent Vision Technologies em junho de 2026 é outro exemplo de competição por meio de imagens de alta resolução e alta velocidade. Os fornecedores também veem oportunidades na inspeção de pacotes de baterias, sensoriamento de câmaras de semicondutores e sistemas de câmeras Ethernet que transferem imagens com menor sobrecarga de CPU. Essas aplicações permanecem menos atendidas pelas famílias de produtos padrão. O mercado de câmeras industriais de varredura de área recompensa fornecedores que conseguem alinhar acesso a sensores, suporte de software, escolha de interface e disponibilidade de produto de longo prazo. O ambiente competitivo permanece ativo, sem nenhum fornecedor dominante único.
Líderes do Setor de Câmeras Industriais de Varredura de Área
-
Basler AG
-
Allied Vision Technologies GmbH
-
IDS Imaging Development Systems GmbH
-
JAI A/S
-
LUCID Vision Labs, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A LUCID Vision Labs lançou a Triton TRI055N, uma câmera GigE Vision de 5,0 megapixels com sensor BSI CMOS AR0521 da onsemi a 2592 x 1944 de resolução e 22,1 quadros por segundo com intervalo dinâmico de 69,2 dB. A adição expandiu a família Triton GigE da LUCID com uma opção compacta e de baixo consumo de energia voltada para automação industrial sensível ao custo e aplicações de orientação robótica em uma ampla gama de casos de uso de montagem e verificação.
- Julho de 2026: A Basler AG apresentou a câmera 3D Stereo mini para robótica e logística, codesenvolvida com a Orbbec Inc. e integrada ao SDK pylon da Basler para fluxos de trabalho contínuos com múltiplas câmeras em robôs móveis autônomos e veículos guiados automatizados. O produto atendeu a uma grande base de instalação não atendida em logística de armazéns onde a captura confiável de profundidade 3D a um preço acessível anteriormente exigia engenharia personalizada.
- Junho de 2026: A Emergent Vision Technologies começou a enviar a ZENITH HZ-65000-SB, de 68 megapixels a 138 quadros por segundo, e a HZ-25000-SBS, de 26 megapixels a 423 quadros por segundo, por interface QSFP28 100GigE, com suporte a RDMA e NVIDIA GPUDirect permitindo inferência de IA em tempo real em fluxos de imagem de ultra-alta resolução. Ambas as câmeras são baseadas nos sensores Sony Pregius S IMX928 e IMX947 com iluminação traseira anunciados em setembro de 2025.
- Maio de 2026: A Allied Vision lançou a série FXO CXP com interface CoaXPress-12 de 4 canais entregando até 50 Gbit/s em um corpo sem ventilador com resfriamento passivo de 50 x 50 milímetros, integrando sensores Sony Pregius S BSI de obturador global entre as primeiras câmeras comercialmente disponíveis a fazê-lo. O modelo de 24,6 megapixels a 192 quadros por segundo e o modelo de 12,4 megapixels a 339 quadros por segundo visam inspeção óptica de semicondutores, triangulação a laser 3D e metrologia automotiva.


Escopo do Relatório Global do Mercado de Câmeras Industriais de Varredura de Área
O Mercado de Câmeras Industriais de Varredura de Área compreende câmeras de imagem digital projetadas para capturar imagens bidimensionais de objetos, componentes e cenas estacionários ou discretos em ambientes industriais, de fabricação, inspeção e automação. As câmeras industriais de varredura de área capturam imagens usando uma matriz retangular de pixels em uma única exposição ou sequência de exposições e são usadas para inspeção visual automatizada, medição, identificação, controle de qualidade e aplicações de visão de máquina.
O Relatório do Mercado de Câmeras Industriais de Varredura de Área é Segmentado por Tecnologia de Sensor (CMOS, CCD e Outras Tecnologias de Sensor), Resolução (Abaixo de 5 Megapixels, 5–12 Megapixels e Acima de 12 Megapixels), Padrão de Interface (GigE Vision, USB3 Vision, Camera Link, CoaXPress e Outros Padrões de Interface), Indústria do Usuário Final (Eletrônicos e Semicondutores, Automotivo e Bateria para VE, Alimentos e Bebidas, Farmacêuticos e Saúde, Logística e Armazenagem, Embalagem e Impressão, Aeroespacial e Defesa e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| CMOS |
| CCD |
| Outras Tecnologias de Sensor |
| Abaixo de 5 Megapixels |
| 5–12 Megapixels |
| Acima de 12 Megapixels |
| GigE Vision |
| USB3 Vision |
| Camera Link |
| CoaXPress |
| Outros Padrões de Interface |
| Eletrônicos e Semicondutores |
| Automotivo e Bateria para VE |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística e Armazenagem |
| Embalagem e Impressão |
| Aeroespacial e Defesa |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito |
| Por Tecnologia de Sensor | CMOS | |
| CCD | ||
| Outras Tecnologias de Sensor | ||
| Por Resolução | Abaixo de 5 Megapixels | |
| 5–12 Megapixels | ||
| Acima de 12 Megapixels | ||
| Por Padrão de Interface | GigE Vision | |
| USB3 Vision | ||
| Camera Link | ||
| CoaXPress | ||
| Outros Padrões de Interface | ||
| Por Indústria do Usuário Final | Eletrônicos e Semicondutores | |
| Automotivo e Bateria para VE | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Saúde | ||
| Logística e Armazenagem | ||
| Embalagem e Impressão | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras industriais de varredura de área?
O tamanho do mercado de câmeras industriais de varredura de área é de 10,95 bilhões de USD em 2026 e tem previsão de atingir 16,51 bilhões de USD até 2031 a um CAGR de 8,56%.
O que está impulsionando a demanda por câmeras de varredura de área?
A automação fabril, as adições de capacidade de semicondutores, a inspeção habilitada por IA e as necessidades de imagens de maior resolução estão sustentando a demanda.
Qual tecnologia de sensor lidera a adoção de câmeras de varredura de área?
O CMOS liderou com 78,64% da receita em 2025, sustentado pelo amplo uso em aplicações de inspeção industrial.
Qual interface está se expandindo mais rapidamente para câmeras industriais?
O CoaXPress deve se expandir a um CAGR de 9,54% até 2031, sustentado por usos de inspeção de alta largura de banda.
Quais aplicações do usuário final estão se expandindo mais rapidamente?
As aplicações automotivas e de baterias para VE devem se expandir a um CAGR de 10,14% até 2031.
Qual região lidera a demanda por câmeras de varredura de área?
A Ásia-Pacífico liderou com 43,77% da receita em 2025 e deve se expandir a um CAGR de 9,58% até 2031.
Página atualizada pela última vez em:



