
Tamaño y Participación del Mercado de Cámaras Industriales de Área
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cámaras Industriales de Área por Mordor Intelligence
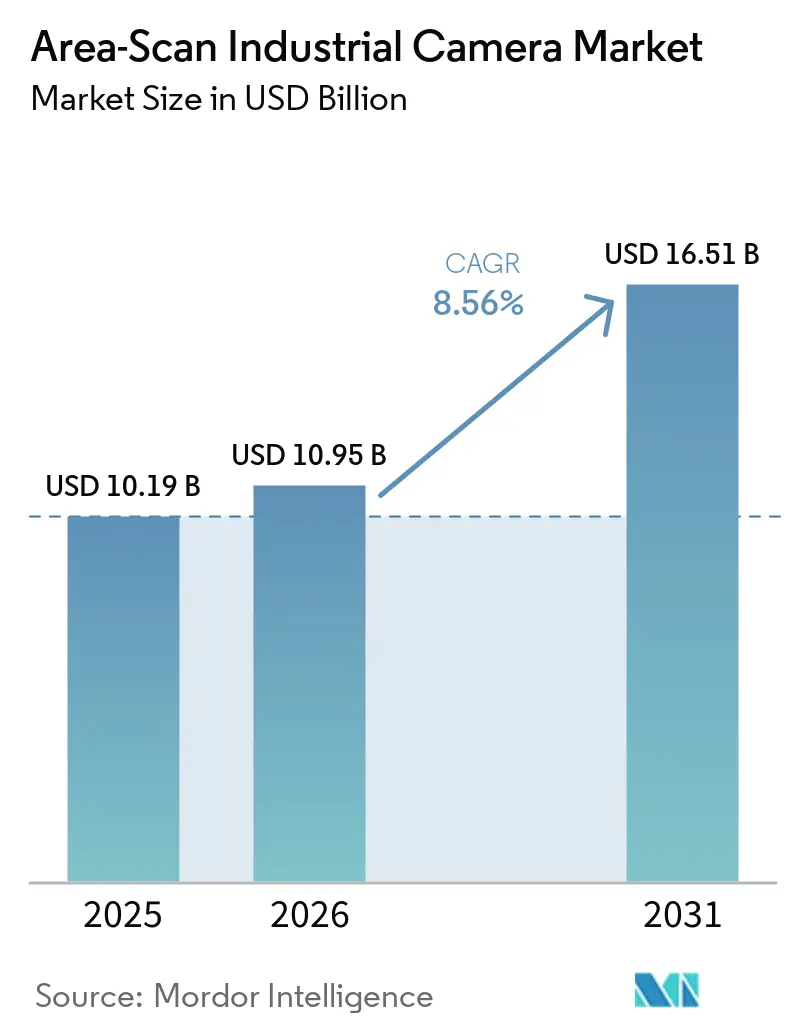
Se espera que el tamaño del mercado de cámaras industriales de área crezca de 10,19 mil millones de USD en 2025 a 10,95 mil millones de USD en 2026, y se prevé que alcance 16,51 mil millones de USD en 2031, a una CAGR del 8,56% durante 2026-2031. La automatización de fábricas está ampliando el uso de sistemas de visión para posicionamiento, verificación e inspección. El procesamiento de imágenes de mayor resolución y el procesamiento de inteligencia artificial en el borde están llevando las cámaras hacia el control de procesos en tiempo real. Esto respalda la demanda en entornos de producción de semiconductores, automotriz y logística. Los proveedores están respondiendo con opciones de interfaz más amplias, soporte de software y productos diseñados para entornos de inspección exigentes. La concentración en el suministro de sensores y los futuros cambios de interfaz podrían influir en las decisiones de compra en todo el mercado de cámaras industriales de área.
Conclusiones Clave del Informe
- Por tecnología de sensor, CMOS representó el 78,64% de la participación del mercado de cámaras industriales de área en 2025, mientras que se proyecta que otras tecnologías de sensor se expandan a una CAGR del 9,16% hasta 2031.
- Por resolución, las cámaras de menos de 5 megapíxeles representaron el 44,21% de los ingresos en 2025, mientras que se proyecta que el segmento de más de 12 megapíxeles se expanda a una CAGR del 9,18% hasta 2031.
- Por estándar de interfaz, GigE Vision representó el 41,84% de los ingresos en 2025, mientras que se proyecta que CoaXPress se expanda a una CAGR del 9,54% hasta 2031.
- Por industria de usuario final, los fabricantes de electrónica y semiconductores representaron el 28,42% de los ingresos en 2025, mientras que se proyecta que las aplicaciones automotrices y de baterías para vehículos eléctricos se expandan a una CAGR del 10,14% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,77% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 9,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cámaras Industriales de Área
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Inspección de Calidad Automatizada | +2.0% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Semiconductores y Electrónica | +1.8% | Núcleo Asia-Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Adopción Creciente de Visión Artificial Habilitada por Inteligencia Artificial | +1.5% | Global | Mediano plazo (2-4 años) |
| Demanda de Mayor Resolución y Adquisición de Imágenes más Rápida | +0.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Fabricación sin Defectos | +0.6% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Procesamiento a Nivel de Cámara para Reducir la Latencia de Inspección | +0.4% | Núcleo América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Inspección de Calidad Automatizada
La automatización de fábricas está aumentando la base instalada de cámaras de área en las líneas de producción. La inspección manual genera costos, problemas de consistencia y preocupaciones de seguridad en instalaciones de alto rendimiento. El parque operativo global de robots industriales alcanzó 4.664.000 unidades a finales de 2024, un 9% más que el año anterior.[1]Federación Internacional de Robótica, "La Demanda Global de Robots en Fábricas se Duplica en 10 Años," Federación Internacional de Robótica, ifr.org Asia-Pacífico representó el 74% de los nuevos despliegues de robots en 2024, y la electrónica representó el 24% de las instalaciones. El software de visión está elevando las expectativas en cuanto a rango dinámico y velocidad de fotogramas, lo que puede hacer que las cámaras más antiguas sean una limitación antes de las fechas de reemplazo planificadas. En agosto de 2026, AAEON demostró un sistema de inspección de obleas que combinaba una cámara industrial con un módulo de borde NVIDIA Jetson Orin NX. Estos sistemas integrados pueden respaldar una demanda recurrente de actualización en fábricas de semiconductores e instalaciones logísticas dentro del mercado de cámaras industriales de área.
Expansión de la Fabricación de Semiconductores y Electrónica
La nueva capacidad de semiconductores requiere sistemas de imágenes para la inspección de obleas, clasificación de chips y metrología de empaquetado avanzado. TSMC anunció en marzo de 2025 que su inversión planificada en Estados Unidos alcanzaría 165 mil millones de USD, incluyendo 3 plantas de fabricación y 2 instalaciones de empaquetado avanzado. Los proyectos añaden demanda de equipos utilizados durante etapas de producción cada vez más precisas. La instalación de Samsung Electronics en Taylor, Texas, alcanzó la primera producción con luz EUV en 2026 y estaba preparando una segunda fábrica en el sitio. TSMC está utilizando NVIDIA Metropolis y el NVIDIA TAO Toolkit para visión artificial en la clasificación de defectos. Estas herramientas reducen la necesidad de etiquetado repetido y reentrenamiento a medida que cambian las condiciones del proceso. Los calendarios de puesta en marcha de las fábricas siguen siendo, por tanto, importantes para los proveedores que atienden el mercado de cámaras industriales de área.
Adopción Creciente de Visión Artificial Habilitada por Inteligencia Artificial
La visión artificial habilitada por inteligencia artificial permite que las cámaras de área respalden la detección de defectos más cerca de la línea de producción. El procesamiento en el borde puede reducir la necesidad de enviar cada imagen a recursos informáticos centralizados. Un estudio revisado por pares de 2025 reportó una precisión de detección de defectos del 98,5% para un sistema de inspección de baterías para vehículos eléctricos a una velocidad de línea de 30 metros por minuto. El estudio también reportó una latencia de inferencia de 190 milisegundos, una tasa de defectos un 67% menor y costos de control de calidad un 81% menores que el enfoque basado en reglas indicado. Los procesadores de inferencia integrados están haciendo que este tipo de carga de trabajo sea más práctico cerca de la cámara. Los equipos de adquisición consideran cada vez más los kits de desarrollo de software abiertos, el firmware compatible con GenICam y el soporte de ingeniería junto con el precio de la óptica y el sensor. Esto favorece a los proveedores que pueden vincular el rendimiento del hardware con la integración de software en el mercado de cámaras industriales de área.
Demanda de Mayor Resolución y Adquisición de Imágenes más Rápida
Las fábricas de semiconductores y las líneas de baterías para vehículos eléctricos requieren imágenes detalladas sin ralentizar la producción. Esto está aumentando el interés en cámaras que combinan altos recuentos de píxeles con una adquisición rápida. Allied Vision lanzó su serie FXO CXP en mayo de 2026 con un modelo de 24,6 megapíxeles a 192 fotogramas por segundo y un modelo de 12,4 megapíxeles a 339 fotogramas por segundo. La serie utiliza 4 canales CoaXPress-12 que ofrecen hasta 50 Gbit/s. Emergent Vision Technologies comenzó a enviar una cámara de 68 megapíxeles a 138 fotogramas por segundo a través de una interfaz QSFP28 100GigE en junio de 2026. Estos lanzamientos muestran que las configuraciones de alta resolución y alta velocidad se están convirtiendo en opciones de producción en lugar de demostraciones técnicas limitadas. El mercado de cámaras industriales de área puede beneficiarse a medida que las celdas de inspección existentes necesiten una adquisición de imágenes más capaz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración de Sistemas e Ingeniería de Aplicaciones | -1.3% | Global, agudo en América del Sur, Oriente Medio y África, y Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Escasez de Habilidades de Integración de Visión Artificial | -0.9% | Global, crítico en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Obsolescencia de Sensores e Interfaces | -0.4% | Global | Largo plazo (≥ 4 años) |
| Restricciones de Velocidad de Datos, Almacenamiento y Temperatura en Sistemas de Múltiples Cámaras | -0.3% | Núcleo Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración de Sistemas e Ingeniería de Aplicaciones
Los proyectos de inspección complejos pueden requerir un gasto en integración sustancialmente mayor que en hardware de cámara. El trabajo de instalación incluye lentes, iluminación, calibración, recetas de software y bibliotecas de imágenes de referencia clasificadas. Estas tareas requieren conocimiento de aplicaciones que muchos fabricantes medianos no mantienen internamente. Los operadores de alimentos, bebidas, embalaje y logística están particularmente expuestos a esta estructura de costos. Los proyectos farmacéuticos y de dispositivos médicos pueden requerir validación adicional bajo los requisitos de la FDA 21 CFR Parte 11 y el Anexo 11 de la UE. Los proveedores que ofrecen sistemas calibrados en fábrica y recetas de software prevalidadas pueden reducir el trabajo en las instalaciones del cliente. Este enfoque puede mejorar la adopción en las partes sensibles al precio del mercado de cámaras industriales de área.
Escasez de Habilidades de Integración de Visión Artificial
Los proyectos de visión artificial requieren habilidades en óptica, algoritmos de inteligencia artificial e integración de redes industriales. Esta combinación puede retrasar los despliegues incluso cuando los presupuestos de capital están disponibles. Un estudio de Zebra Technologies encontró que el 65% de los responsables de decisiones en almacenes de la UE planeaban adoptar visión artificial, pero muchos carecían de una hoja de ruta de implementación clara. La brecha de habilidades indicada limitó el progreso desde la intención de adopción hasta el despliegue de sistemas. La Asociación para el Avance de la Automatización ha señalado que la colaboración entre la industria y la academia está mejorando, aunque se espera que las escaseces persistan en el mediano plazo. Los modelos preentrenados, los kits de desarrollo de software maduros y los diseños llave en mano pueden reducir la necesidad de mano de obra especializada. Estas ofertas pueden ayudar a los proveedores de cámaras a llegar a clientes que no pueden reunir grandes equipos internos de visión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Sensor: CMOS Lidera mientras que los Sensores Alternativos Abordan Necesidades de Imágenes Especializadas
CMOS representó el 78,64% de la participación del mercado de cámaras industriales de área en 2025. La mejora continua en los diseños de obturador global ha respaldado esta posición. Las cámaras CMOS ofrecen una amplia combinación de costo, velocidad y rendimiento de imagen para usuarios industriales. Los sensores Sony Pregius S de iluminación trasera admiten un alto rango dinámico y bajo ruido de lectura a velocidades de fotogramas elevadas. Los sensores CCD siguen siendo relevantes donde la sensibilidad en condiciones de poca luz y el ruido de patrón fijo limitado son especialmente importantes. Estas aplicaciones incluyen la inspección de fotomáscaras UV, ciertos flujos de trabajo de metrología científica e imágenes astronómicas de nicho. Los principales productores de sensores han trasladado la capacidad de producción hacia CMOS, reduciendo la posición comercial de los productos CCD.[2]Basler AG, "Sensores CMOS en Visión Artificial," Portal de Aprendizaje de Basler, baslerweb.com Se proyecta que la categoría de otras tecnologías de sensor se expanda a una CAGR del 9,16% hasta 2031. Incluye sensores de infrarrojo de onda corta e infrarrojo cercano extendido para el análisis de humedad en baterías para vehículos eléctricos y la metrología de obleas de semiconductores. Estos sensores pueden capturar imágenes a través de capas de material o películas dieléctricas que los sistemas CMOS estándar basados en silicio no pueden inspeccionar eficazmente.
El tamaño del mercado de cámaras industriales de área para productos CMOS continúa reflejando necesidades distintas dentro de la tecnología. Las cámaras de obturador rodante sirven para usos de automatización sensibles al costo donde la distorsión por movimiento es manejable. Las cámaras de obturador global son necesarias para piezas en movimiento que requieren imágenes sin distorsión. Esto hace que los productos de obturador global sean importantes en celdas de inspección de velocidad media y alta. Los clasificadores de defectos en semiconductores y baterías para vehículos eléctricos también requieren una calidad de imagen consistente a nivel de píxel. La combinación de productos se está moviendo, por tanto, hacia configuraciones de obturador global con precios de venta promedio más altos. Los proveedores con relaciones más sólidas con los fabricantes de sensores pueden beneficiarse a medida que cambia esta combinación. IDS amplió su gama uEye FA con clasificación IP69K en julio de 2026 con sensores Sony STARVIS 2 de obturador rodante de 2 a 12,5 megapíxeles. El lanzamiento abordó entornos hostiles al tiempo que añadía sensibilidad al infrarrojo cercano y alto rango dinámico. Las aplicaciones de alimentos y farmacéuticas pueden utilizar estas capacidades donde la resistencia al lavado y la calidad de imagen son igualmente importantes.
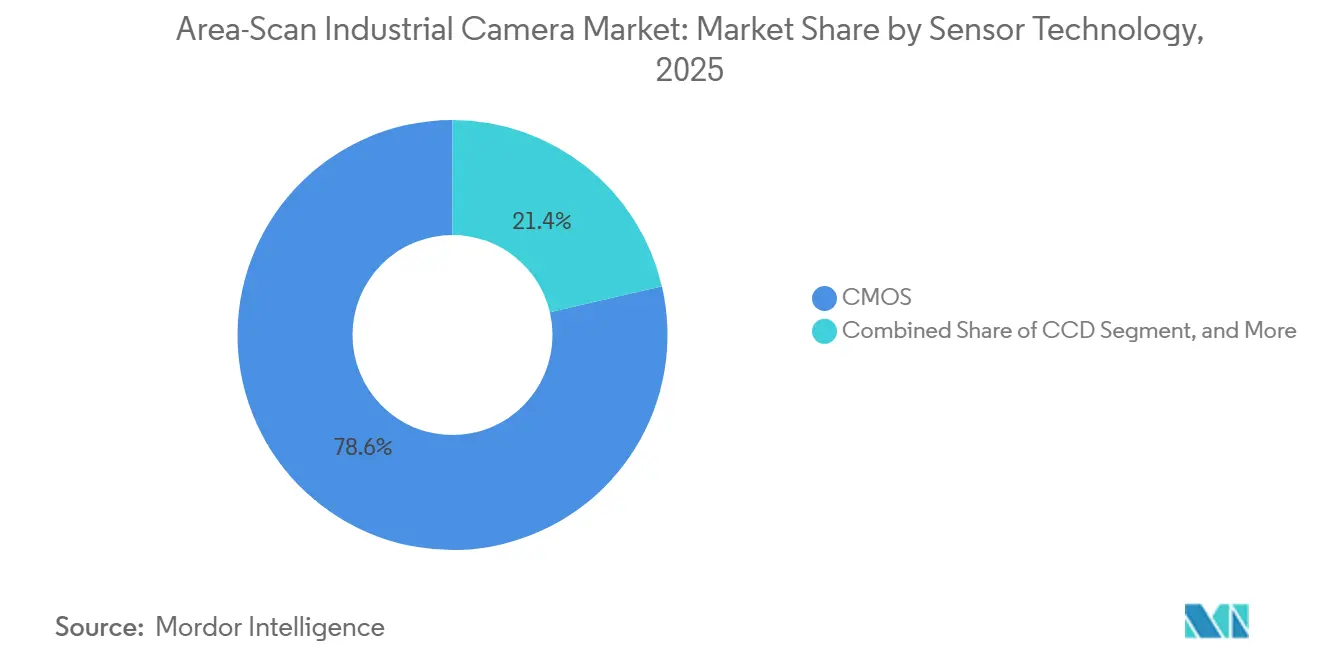
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Resolución: Los Productos de Alto Número de Megapíxeles Respaldan Tareas de Inspección más Exigentes
Se proyecta que el segmento de más de 12 megapíxeles se expanda a una CAGR del 9,18% hasta 2031. Las fábricas de semiconductores, los productores de pantallas y las plantas de baterías para vehículos eléctricos requieren imágenes detalladas con el rendimiento total de la línea. Estos entornos requieren cámaras capaces de identificar defectos a escala de micrones en grandes áreas de inspección. Vieworks presentó la VPS-245MX2 en marzo de 2026 con una resolución de 245 megapíxeles y enfriamiento termoeléctrico Peltier. La cámara estaba orientada a la inspección de pantallas de panel plano, PCB y componentes de semiconductores. El enfriamiento puede ayudar a mantener la estabilidad del sensor durante operaciones sostenidas de alta resolución. Las configuraciones de mayor resolución también requieren un ancho de banda de interfaz, capacidad de almacenamiento y capacidad de procesamiento equivalentes. El mercado de cámaras industriales de área responde a esta necesidad a través de productos diseñados para sistemas de inspección más exigentes. Las cámaras de alta resolución pueden respaldar imágenes precisas donde los sistemas de menor recuento de píxeles no pueden ofrecer una cobertura adecuada o detalles de defectos.
Las cámaras de menos de 5 megapíxeles representaron el 44,21% del tamaño del mercado de cámaras industriales de área en 2025. Su posición refleja una gran base instalada en la inspección de alimentos, bebidas, embalaje y logística. Muchas de estas aplicaciones no requieren la resolución utilizada en la fabricación de semiconductores. El segmento de 5-12 megapíxeles se utiliza ampliamente en la inspección de carrocerías de automóviles, la verificación de blísteres farmacéuticos y la guía de ensamblaje. Equilibra el detalle de la imagen con la carga de procesamiento en sistemas de múltiples cámaras optimizados en costo. La selección de productos depende, por tanto, de la tarea de inspección y de la infraestructura del sistema disponible. Una mayor resolución no reemplaza los modelos de menor resolución en todas las aplicaciones. En cambio, añade una opción premium donde la captura detallada de defectos respalda el requisito de producción. Esto crea diferentes patrones de reemplazo en todo el espectro de resolución. Los proveedores necesitan carteras que cubran la demanda de inspección estándar junto con los despliegues de alta resolución.
Por Estándar de Interfaz: GigE Vision Sigue Siendo Ampliamente Utilizado mientras que CoaXPress Gana Terreno
GigE Vision representó el 41,84% de la participación del mercado de cámaras industriales de área en 2025. Su posición instalada refleja la compatibilidad con las redes Ethernet ya utilizadas en muchas fábricas. La alimentación a través de Ethernet también puede eliminar la necesidad de fuentes de alimentación separadas para las cámaras. Esto respalda los despliegues sensibles al costo con una arquitectura de red sencilla. Se proyecta que CoaXPress se expanda a una CAGR del 9,54% hasta 2031. Aborda los requisitos de datos de los sensores de alto número de megapíxeles en la inspección de semiconductores, pantallas y baterías para vehículos eléctricos. Una especificación CoaXPress v3.0 orientada a 25 Gbps por enlace estaba en desarrollo a principios de 2026. Se espera que CoaXPress sobre fibra extienda el alcance coaxial actual de 35 metros a potencialmente varios kilómetros en fibra monomodo. Esto podría respaldar diseños de fábricas más grandes que son difíciles de atender solo con cableado de cobre. La elección de la interfaz se está volviendo más importante a medida que aumentan los recuentos de píxeles y los requisitos de rendimiento.
La serie FXO CXP de Allied Vision de mayo de 2026 utilizó 4 conexiones CoaXPress-12 en un cuerpo sin ventilador de 50 x 50 milímetros. El diseño muestra cómo las conexiones de mayor ancho de banda pueden respaldar matrices de inspección compactas. GenICam proporciona un marco de interoperabilidad compartido entre las plataformas GigE Vision, USB3 Vision y CoaXPress. Esto puede reducir el trabajo de integración de software en sistemas de múltiples proveedores. USB3 Vision sigue siendo útil para aplicaciones de ensamblaje electrónico y logística que utilizan puertos de PC estándar. Camera Link continúa perdiendo algunas aplicaciones de alto ancho de banda y corta distancia frente a CoaXPress. Otras opciones incluyen variantes de 10GigE, 25GigE y GMSL. Estos estándares sirven para usos especializados en imágenes científicas, robótica integrada e inspección de material continuo. La industria de cámaras industriales de área se beneficia cuando los proveedores ofrecen interfaces que se adaptan tanto a las redes de fábrica existentes como a las necesidades de rendimiento futuras.
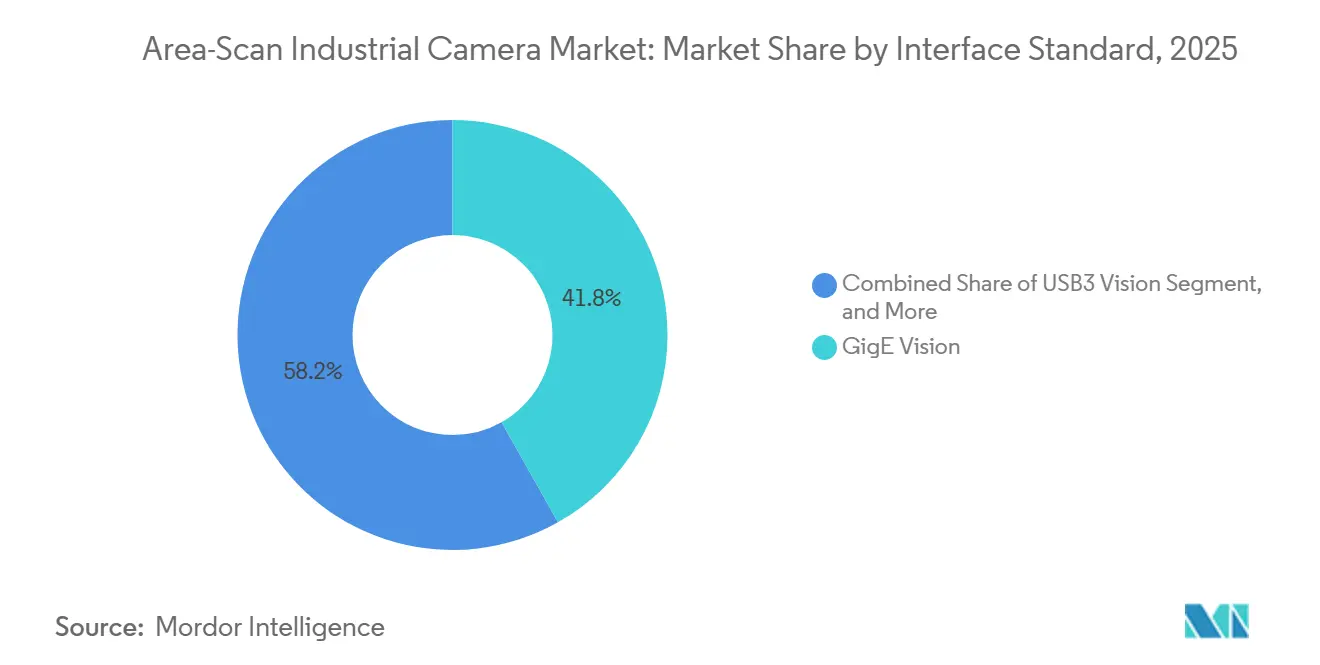
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Demanda de Semiconductores es Sólida mientras que la Inspección de Baterías para Vehículos Eléctricos se Expande
Los fabricantes de electrónica y semiconductores representaron el 28,42% de la participación del mercado de cámaras industriales de área en 2025. La producción avanzada de chips utiliza imágenes en la inspección de obleas, clasificación de chips, verificación de unión de hilos y metrología de empaquetado. Cada planta de fabricación requiere un gran conjunto de herramientas que dependen de una inspección precisa. La inversión planificada de TSMC de 165 mil millones de USD en Estados Unidos incluyó 3 plantas de fabricación y 2 instalaciones de empaquetado avanzado. Esto añade una señal de demanda directa para los equipos utilizados en la fabricación avanzada. El uso de visión artificial por parte de TSMC también muestra la importancia de la clasificación automatizada de defectos en las fábricas. La demanda de electrónica también tiene un efecto de refuerzo, ya que las fábricas producen chips utilizados en sistemas de inteligencia artificial posteriores. Los proveedores de cámaras pueden beneficiarse cuando los requisitos de inspección aumentan con la complejidad del proceso de semiconductores. El mercado de cámaras industriales de área sigue estrechamente vinculado a la inversión en fábricas y los calendarios de puesta en marcha de equipos.
Se proyecta que las aplicaciones automotrices y de baterías para vehículos eléctricos se expandan a una CAGR del 10,14% hasta 2031. El recubrimiento de electrodos, el llenado de electrolitos, la soldadura de lengüetas y el ensamblaje de paquetes requieren controles de calidad. Las cámaras de área de alta velocidad de fotogramas pueden inspeccionar estos procesos a la velocidad de la línea de producción. Un estudio revisado por pares sobre inspección de baterías reportó una precisión de detección de defectos del 98,5% a 30 metros por minuto. Los productores de alimentos y bebidas utilizan cámaras para la detección de contaminación, etiquetas e inspección del nivel de llenado. Las instalaciones farmacéuticas y de atención médica las utilizan para blísteres, integridad de jeringas y etiquetas de viales. Las operaciones logísticas están añadiendo cámaras a robots móviles y sistemas de clasificación en transportadores. Los usuarios de embalaje e impresión aplican sistemas de visión para la detección de defectos de impresión y el control de registro. Los clientes de aeroespacial y defensa necesitan plataformas de imágenes confiables para la inspección estructural y la trazabilidad de componentes. Estos usos finales dan al mercado de cámaras industriales de área una combinación de demanda de alto volumen y especializada.
Análisis Geográfico
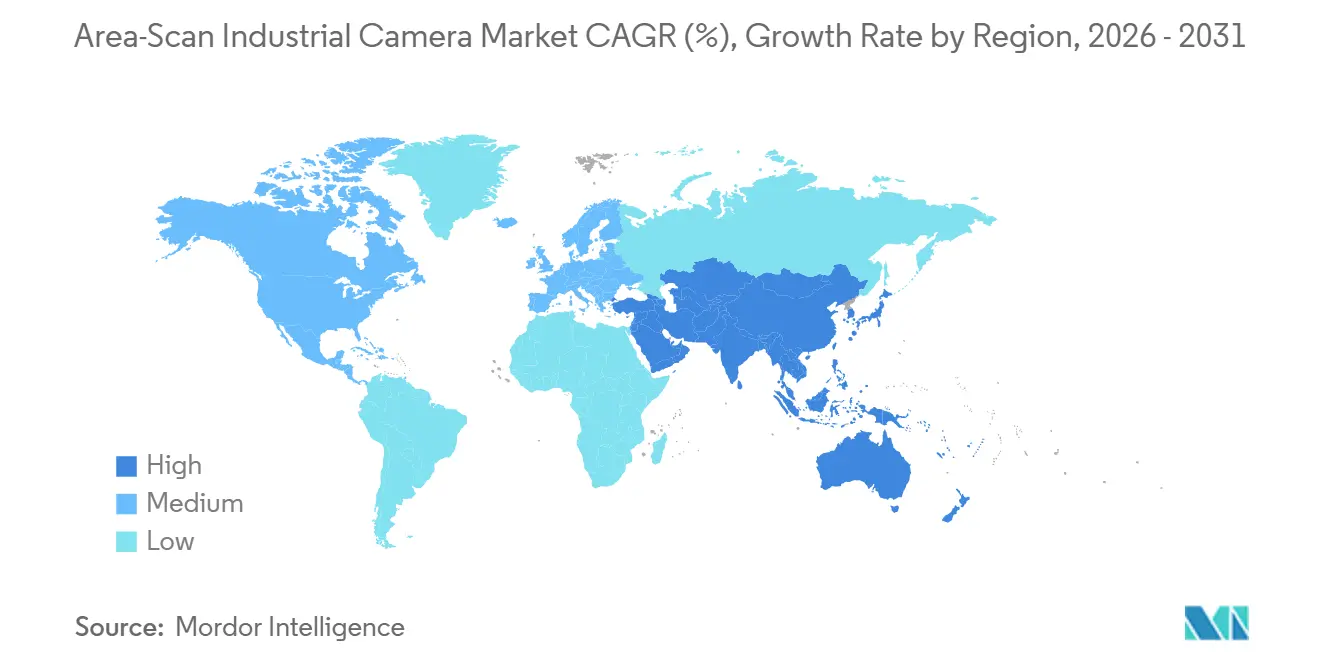
Asia-Pacífico representó el 43,77% de la participación del mercado de cámaras industriales de área en 2025 y se proyecta que se expanda a una CAGR del 9,58% hasta 2031. China proporciona una gran capacidad para el ensamblaje de electrónica en la región. Corea del Sur tiene una intensa actividad de fabricación de semiconductores y pantallas de panel plano. Taiwán respalda la demanda a través de las cadenas de suministro de circuitos impresos y empaquetado avanzado. La demanda de Corea del Sur se concentra en torno a las instalaciones de fabricación de memoria y lógica de Samsung y SK Hynix. Taiwán es un importante centro de integración para equipos de semiconductores y producción de circuitos impresos. India también se está expandiendo desde una base más pequeña a través de la modernización industrial bajo el esquema de Incentivos Vinculados a la Producción. Estos centros de producción hacen de Asia-Pacífico la región de demanda líder para el mercado de cámaras industriales de área.
América del Norte y Europa son los mercados regionales segundo y tercero más grandes. En América del Norte, el financiamiento propuesto para la Ley CHIPS y Ciencia superó los 32 mil millones de USD en 16 estados en 2026.[3]Departamento de Comercio de Estados Unidos, "Industria de Semiconductores," CHIPS para América, commerce.gov Las nuevas instalaciones de TSMC y Samsung están añadiendo demanda de equipos de inspección de precisión. Las instalaciones de robots industriales en Estados Unidos aumentaron un 11% hasta 38.000 unidades en 2025. La adopción de robots en el sector alimentario aumentó un 30%, ampliando la demanda más allá de las aplicaciones de semiconductores. Alemania ancla Europa a través de su cadena de suministro automotriz y su base de fabricación de visión artificial. Basler informó que los pedidos aumentaron un 59% interanual y los ingresos aumentaron un 36% en su informe provisional del primer semestre de 2026. La Ley de Inteligencia Artificial de la UE también está afectando los plazos de adquisición, con compradores que buscan software de inspección certificado y explicable.
América del Sur, Oriente Medio y África forman el nivel geográfico más pequeño en el mercado de cámaras industriales de área. Brasil respalda la demanda a través del ensamblaje automotriz y el procesamiento de alimentos agrícolas. Arabia Saudita y los Emiratos Árabes Unidos están añadiendo instalaciones tempranas de visión artificial en productos químicos, fabricación de alimentos y producción de defensa. Sudáfrica y Egipto muestran demanda de operaciones farmacéuticas y de procesamiento de alimentos que necesitan capacidades de cumplimiento de exportación. Los precios del hardware y la infraestructura de redes industriales pueden reducir las barreras de entrada para los sistemas básicos. La capacidad local de integración de sistemas sigue siendo importante para las instalaciones complejas. Los proveedores globales también necesitan redes de soporte regional para dar servicio a los despliegues de múltiples cámaras. Estos factores darán forma a la oportunidad a largo plazo en los mercados regionales más pequeños.

Panorama Competitivo
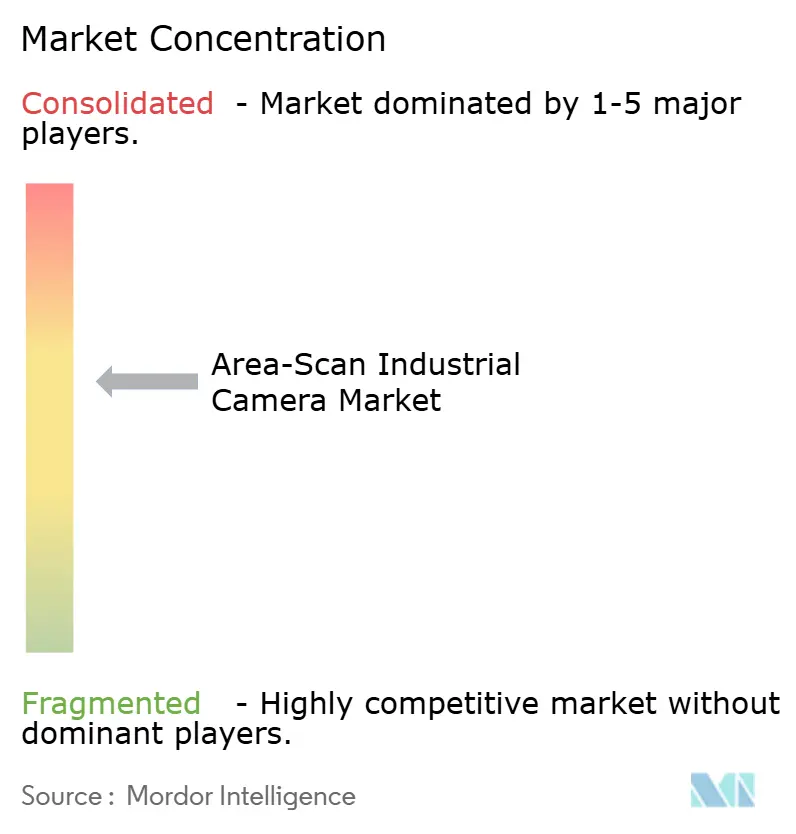
El mercado de cámaras industriales de área está moderadamente concentrado. Los especialistas europeos, especialmente los proveedores alemanes y suizos, mantienen posiciones sólidas en productos de alta resolución y alta velocidad. Los proveedores canadienses y estadounidenses también compiten en plataformas GigE Vision y 100GigE de alto ancho de banda. TKH Group consolidó Allied Vision Technologies, Chromasens, Mikrotron, NET y SVS-Vistek bajo la marca Allied Vision en enero de 2026. El negocio combinado ofrece hardware y software integrados de visión artificial 2D. También combina capacidades de producto en CoaXPress, GigE Vision y USB3 Vision. Esto ofrece a los integradores de sistemas una opción de fuente única más amplia para proyectos de múltiples cámaras. La consolidación refleja el valor de la escala y la profundidad de la cartera para atender los requisitos complejos de los clientes.
El informe del primer semestre de 2026 de Basler mostró que China representó el 29% de las ventas del grupo, frente al 25% del año anterior. La empresa identificó una fuerte competencia en China y la región Asia-Pacífico. Basler también informó que un terremoto en la región de Kumamoto, Japón, limitó el suministro de sensores para el tercer trimestre de 2026. Esto muestra cómo una interrupción en una base de suministro de sensores concentrada puede afectar los proyectos de inspección de múltiples cámaras. La diferenciación de los proveedores depende cada vez más de la inferencia integrada, el ancho de banda de la interfaz y las relaciones con los fabricantes de sensores. LUCID Vision Labs recibió el Premio de Oro en los Premios a los Innovadores de Vision Systems Design 2026 por su cámara Atlas25 con transmisión RDMA y conectividad de fibra directa. El producto ilustra el valor de reducir la carga de la CPU durante la adquisición de imágenes de alto volumen. Los compradores de cámaras están, por tanto, evaluando tanto el rendimiento del hardware como la eficiencia de integración.
Los proveedores chinos, incluidos Hikrobot y Zhejiang Huaray Technology, están ganando terreno en el mercado doméstico. Su expansión internacional hacia cadenas de suministro calificadas para semiconductores requiere registros detallados de procedencia y compromisos de disponibilidad a largo plazo. El lanzamiento de la serie FXO CXP de Allied Vision es un ejemplo de competencia a través de un diseño de producto compacto y de alto ancho de banda. El envío de cámaras 100GigE de Emergent Vision Technologies en junio de 2026 es otro ejemplo de competencia a través de imágenes de alta resolución y alta velocidad. Los proveedores también ven oportunidades en la inspección de paquetes de baterías, la detección en cámaras de semiconductores y los sistemas de cámaras Ethernet que transfieren imágenes con menor carga de CPU. Estas aplicaciones siguen siendo menos atendidas por las familias de productos estándar. El mercado de cámaras industriales de área recompensa a los proveedores que pueden alinear el acceso a sensores, el soporte de software, la elección de interfaz y la disponibilidad de productos a largo plazo. El entorno competitivo sigue siendo activo, sin un único proveedor dominante.
Líderes de la Industria de Cámaras Industriales de Área
-
Basler AG
-
Allied Vision Technologies GmbH
-
IDS Imaging Development Systems GmbH
-
JAI A/S
-
LUCID Vision Labs, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: LUCID Vision Labs lanzó la Triton TRI055N, una cámara GigE Vision de 5,0 megapíxeles con el sensor BSI CMOS AR0521 de onsemi a una resolución de 2592 x 1944 y 22,1 fotogramas por segundo con un rango dinámico de 69,2 dB. La incorporación amplió la familia Triton GigE de LUCID con una opción compacta y de bajo consumo orientada a la automatización industrial sensible al costo y aplicaciones de guía robótica en una amplia gama de casos de uso de ensamblaje y verificación.
- Julio de 2026: Basler AG presentó la cámara 3D estéreo mini para robótica y logística, codesarrollada con Orbbec Inc. e integrada con el SDK pylon de Basler para flujos de trabajo de múltiples cámaras sin interrupciones en robots móviles autónomos y vehículos de guiado automático. El producto abordó una gran base de instalación desatendida en logística de almacenes donde la captura de profundidad 3D confiable a un precio rentable había requerido previamente ingeniería personalizada.
- Junio de 2026: Emergent Vision Technologies comenzó a enviar la ZENITH HZ-65000-SB, de 68 megapíxeles a 138 fotogramas por segundo, y la HZ-25000-SBS, de 26 megapíxeles a 423 fotogramas por segundo, a través de la interfaz QSFP28 100GigE, con soporte RDMA y NVIDIA GPUDirect que permite la inferencia de inteligencia artificial en tiempo real en flujos de imágenes de ultra alta resolución. Ambas cámaras están basadas en los sensores de iluminación trasera Sony Pregius S IMX928 e IMX947 anunciados en septiembre de 2025.
- Mayo de 2026: Allied Vision lanzó la serie FXO CXP con interfaz CoaXPress-12 de 4 canales que ofrece hasta 50 Gbit/s en un cuerpo pasivo sin ventilador de 50 x 50 milímetros, integrando sensores BSI de obturador global Sony Pregius S entre las primeras cámaras disponibles comercialmente en hacerlo. El modelo de 24,6 megapíxeles a 192 fotogramas por segundo y el modelo de 12,4 megapíxeles a 339 fotogramas por segundo están orientados a la inspección óptica de semiconductores, la triangulación láser 3D y la metrología automotriz.


Alcance del Informe Global del Mercado de Cámaras Industriales de Área
El Mercado de Cámaras Industriales de Área comprende cámaras de imágenes digitales diseñadas para capturar imágenes bidimensionales de objetos, componentes y escenas estacionarios o discretos en entornos industriales, de fabricación, inspección y automatización. Las cámaras industriales de área capturan imágenes utilizando una matriz rectangular de píxeles en una sola exposición o secuencia de exposiciones y se utilizan para inspección visual automatizada, medición, identificación, control de calidad y aplicaciones de visión artificial.
El Informe del Mercado de Cámaras Industriales de Área está segmentado por Tecnología de Sensor (CMOS, CCD y Otras Tecnologías de Sensor), Resolución (Por Debajo de 5 Megapíxeles, 5–12 Megapíxeles y Por Encima de 12 Megapíxeles), Estándar de Interfaz (GigE Vision, USB3 Vision, Camera Link, CoaXPress y Otros Estándares de Interfaz), Industria de Usuario Final (Electrónica y Semiconductores, Automotriz y Baterías para Vehículos Eléctricos, Alimentos y Bebidas, Farmacéutica y Atención Médica, Logística y Almacenamiento, Embalaje e Impresión, Aeroespacial y Defensa, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| CMOS |
| CCD |
| Otras Tecnologías de Sensor |
| Por Debajo de 5 Megapíxeles |
| 5–12 Megapíxeles |
| Por Encima de 12 Megapíxeles |
| GigE Vision |
| USB3 Vision |
| Camera Link |
| CoaXPress |
| Otros Estándares de Interfaz |
| Electrónica y Semiconductores |
| Automotriz y Baterías para Vehículos Eléctricos |
| Alimentos y Bebidas |
| Farmacéutica y Atención Médica |
| Logística y Almacenamiento |
| Embalaje e Impresión |
| Aeroespacial y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto |
| Por Tecnología de Sensor | CMOS | |
| CCD | ||
| Otras Tecnologías de Sensor | ||
| Por Resolución | Por Debajo de 5 Megapíxeles | |
| 5–12 Megapíxeles | ||
| Por Encima de 12 Megapíxeles | ||
| Por Estándar de Interfaz | GigE Vision | |
| USB3 Vision | ||
| Camera Link | ||
| CoaXPress | ||
| Otros Estándares de Interfaz | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Automotriz y Baterías para Vehículos Eléctricos | ||
| Alimentos y Bebidas | ||
| Farmacéutica y Atención Médica | ||
| Logística y Almacenamiento | ||
| Embalaje e Impresión | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cámaras industriales de área?
El tamaño del mercado de cámaras industriales de área es de 10,95 mil millones de USD en 2026 y se prevé que alcance 16,51 mil millones de USD en 2031 a una CAGR del 8,56%.
¿Qué está impulsando la demanda de cámaras de área?
La automatización de fábricas, las adiciones de capacidad de semiconductores, la inspección habilitada por inteligencia artificial y las necesidades de imágenes de mayor resolución están respaldando la demanda.
¿Qué tecnología de sensor lidera la adopción de cámaras de área?
CMOS lideró con el 78,64% de los ingresos en 2025, respaldado por un uso amplio en aplicaciones de inspección industrial.
¿Qué interfaz se está expandiendo más rápido para las cámaras industriales?
Se proyecta que CoaXPress se expanda a una CAGR del 9,54% hasta 2031, respaldado por usos de inspección de alto ancho de banda.
¿Qué aplicaciones de usuario final se están expandiendo más rápido?
Se proyecta que las aplicaciones automotrices y de baterías para vehículos eléctricos se expandan a una CAGR del 10,14% hasta 2031.
¿Qué región lidera la demanda de cámaras de área?
Asia-Pacífico lideró con el 43,77% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 9,58% hasta 2031.
Última actualización de la página el:



