
Taille et part du marché des caméras industrielles à balayage de surface
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.95 Milliards de dollars |
| Taille du Marché (2031) | 16.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.56 % |
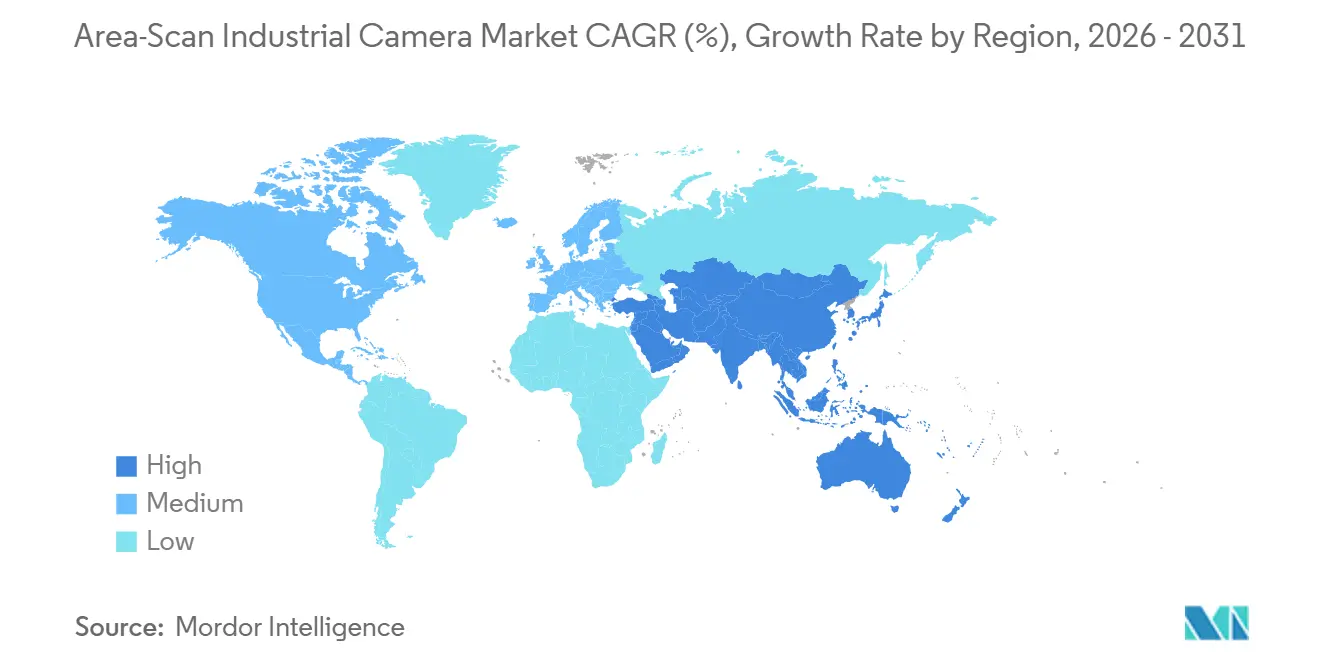
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
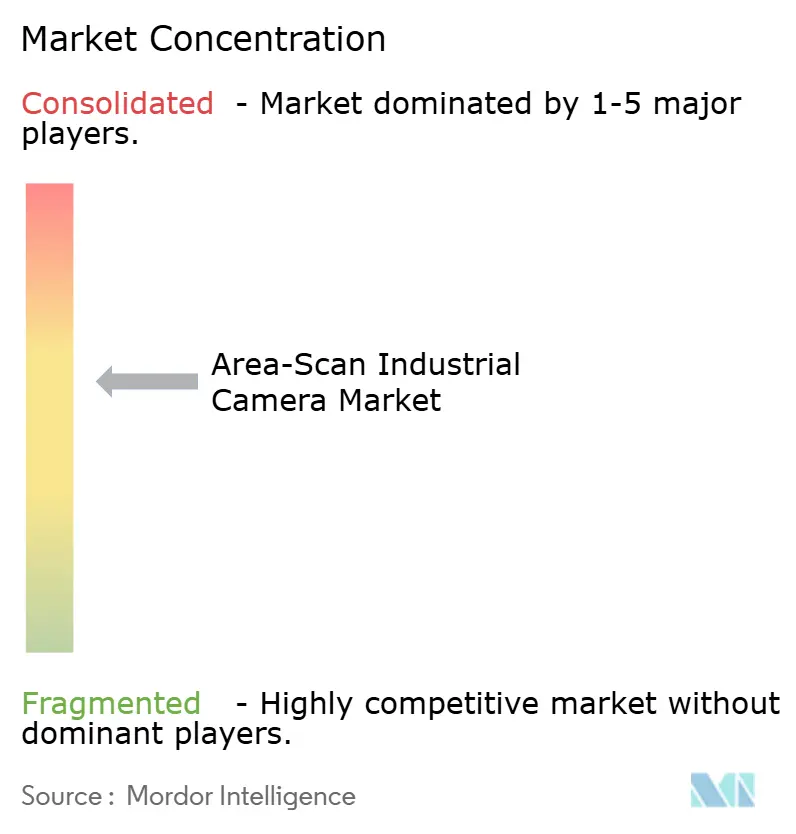
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des caméras industrielles à balayage de surface par Mordor Intelligence
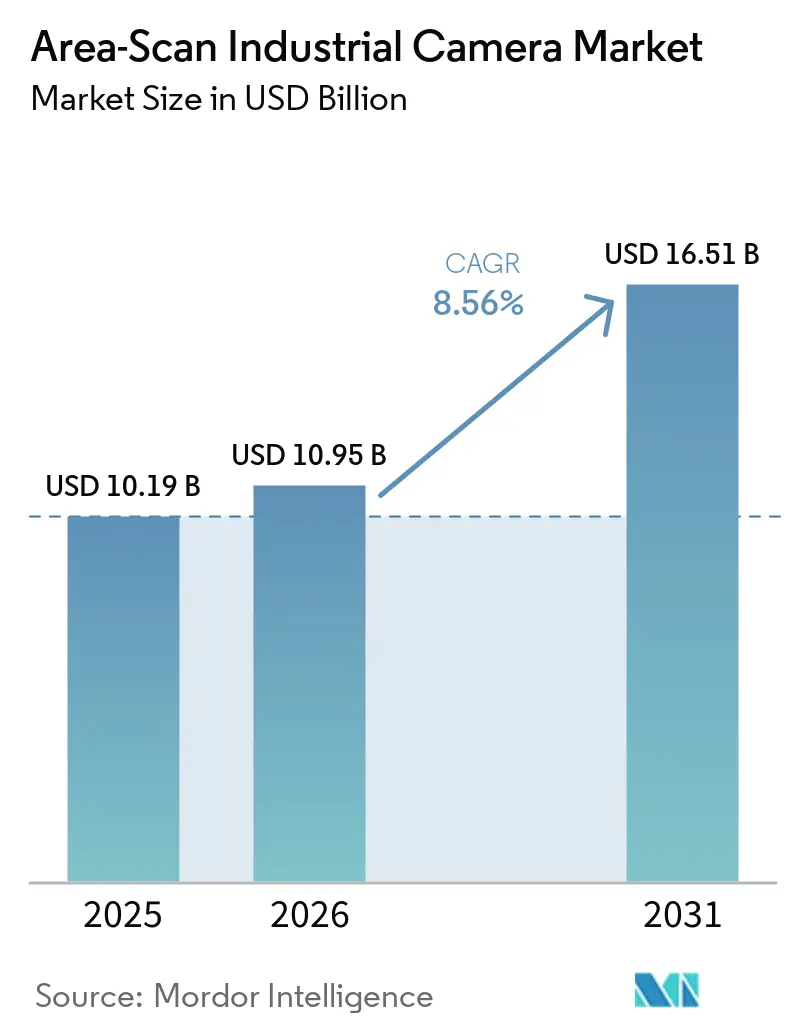
La taille du marché des caméras industrielles à balayage de surface devrait croître de 10,19 milliards USD en 2025 à 10,95 milliards USD en 2026, et est prévue pour atteindre 16,51 milliards USD d'ici 2031, à un CAGR de 8,56 % sur la période 2026-2031. L'automatisation des usines élargit l'utilisation des systèmes de vision pour le positionnement, la vérification et l'inspection. L'imagerie haute résolution et le traitement par IA en périphérie font évoluer les caméras vers le contrôle de processus en temps réel. Cela soutient la demande dans les environnements de production des semi-conducteurs, de l'automobile et de la logistique. Les fournisseurs répondent avec des options d'interface plus larges, un support logiciel et des produits conçus pour des environnements d'inspection exigeants. La concentration de l'approvisionnement en capteurs et les futures évolutions des interfaces pourraient influencer les décisions d'achat sur le marché des caméras industrielles à balayage de surface.
Principaux enseignements du rapport
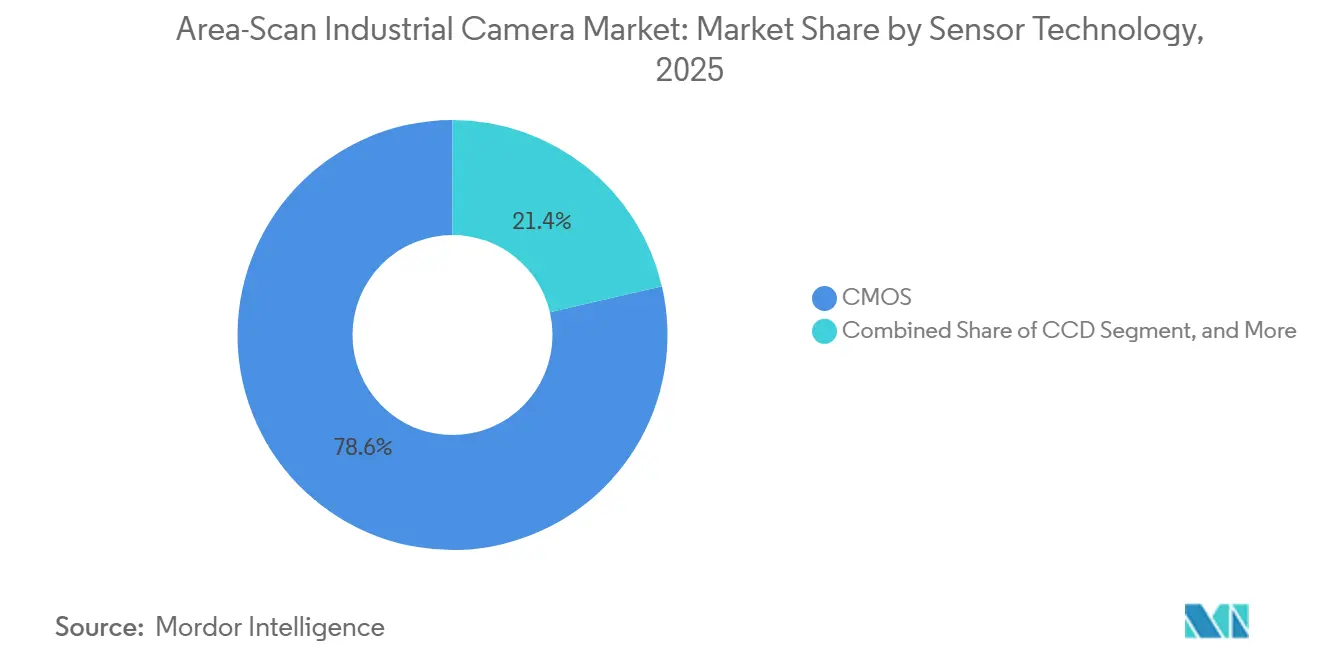
- Par technologie de capteur, le CMOS détenait 78,64 % de la part du marché des caméras industrielles à balayage de surface en 2025, tandis que les autres technologies de capteurs devraient se développer à un CAGR de 9,16 % jusqu'en 2031.
- Par résolution, les caméras de moins de 5 mégapixels représentaient 44,21 % du chiffre d'affaires en 2025, tandis que le segment supérieur à 12 mégapixels devrait se développer à un CAGR de 9,18 % jusqu'en 2031.
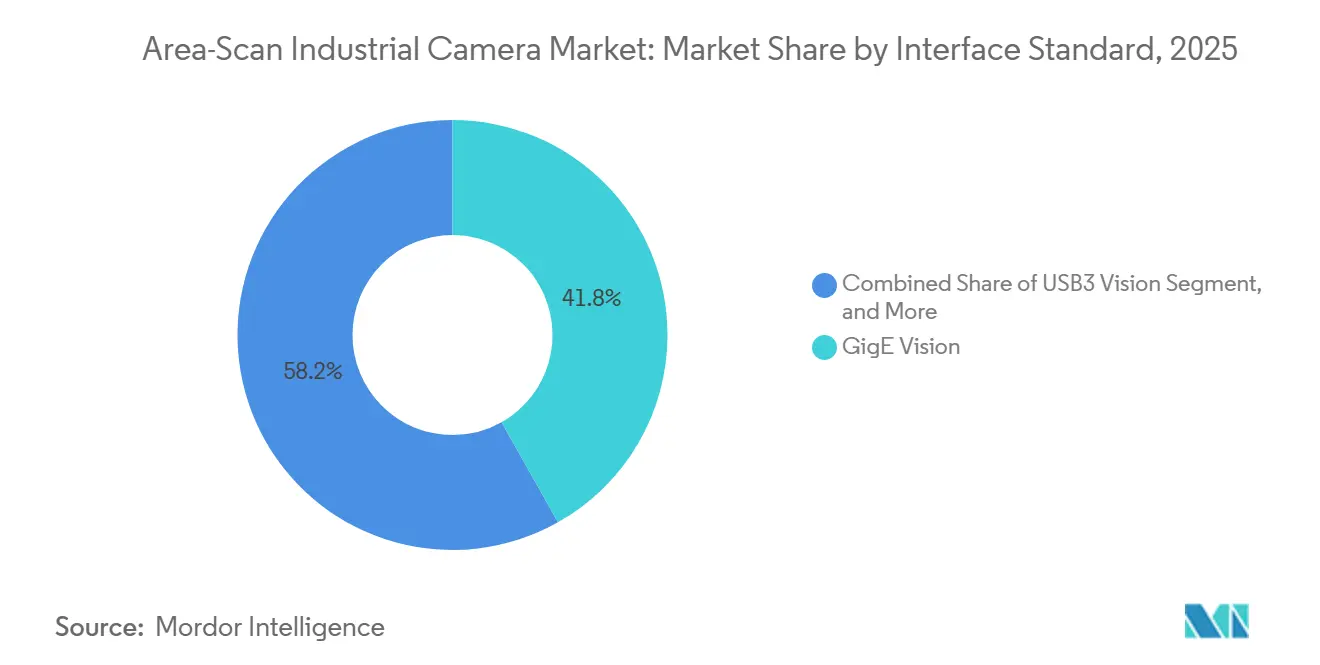
- Par standard d'interface, GigE Vision représentait 41,84 % du chiffre d'affaires en 2025, tandis que CoaXPress devrait se développer à un CAGR de 9,54 % jusqu'en 2031.
- Par secteur d'utilisation final, les fabricants d'électronique et de semi-conducteurs représentaient 28,42 % du chiffre d'affaires en 2025, tandis que les applications automobiles et batteries EV devraient se développer à un CAGR de 10,14 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 43,77 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 9,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des caméras industrielles à balayage de surface
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'inspection qualité automatisée | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la fabrication de semi-conducteurs et d'électronique | +1.8% | Cœur Asie-Pacifique, répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante de la vision par ordinateur assistée par IA | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Demande de résolution plus élevée et d'acquisition d'images plus rapide | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences de fabrication zéro défaut | +0.6% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Traitement au niveau de la caméra pour réduire la latence d'inspection | +0.4% | Cœur Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'inspection qualité automatisée
L'automatisation des usines augmente le parc installé de caméras à balayage de surface sur les lignes de production. L'inspection manuelle génère des problèmes de coût, de cohérence et de sécurité dans les installations à haut débit. Le parc mondial opérationnel de robots industriels a atteint 4 664 000 unités fin 2024, en hausse de 9 % par rapport à l'année précédente.[1]Fédération internationale de robotique, "La demande mondiale de robots en usine double en 10 ans," Fédération internationale de robotique, ifr.org L'Asie-Pacifique représentait 74 % des nouveaux déploiements de robots en 2024, et l'électronique représentait 24 % des installations. Les logiciels de vision élèvent les attentes en matière de plage dynamique et de cadence d'images, ce qui peut rendre les caméras plus anciennes un facteur limitant avant les dates de remplacement prévues. En août 2026, AAEON a présenté un système d'inspection de plaquettes combinant une caméra industrielle avec un module périphérique NVIDIA Jetson Orin NX. Ces systèmes intégrés peuvent soutenir une demande de mise à niveau récurrente dans les fabs et les installations logistiques au sein du marché des caméras industrielles à balayage de surface.
Expansion de la fabrication de semi-conducteurs et d'électronique
Les nouvelles capacités de semi-conducteurs nécessitent des systèmes d'imagerie pour l'inspection des plaquettes, le tri des puces et la métrologie d'emballage avancé. TSMC a annoncé en mars 2025 que son investissement prévu aux États-Unis atteindrait 165 milliards USD, incluant 3 usines de fabrication et 2 installations d'emballage avancé. Ces projets génèrent une demande d'équipements utilisés lors d'étapes de production de plus en plus précises. L'usine de Samsung Electronics à Taylor, au Texas, a atteint la première production EUV en 2026 et préparait une deuxième fab sur le site. TSMC utilise NVIDIA Metropolis et le NVIDIA TAO Toolkit pour la vision IA dans la classification des défauts. Ces outils réduisent le besoin d'étiquetage et de réentraînement répétés à mesure que les conditions de processus évoluent. Les calendriers de montée en puissance des fabs restent donc importants pour les fournisseurs desservant le marché des caméras industrielles à balayage de surface.
Adoption croissante de la vision par ordinateur assistée par IA
La vision par ordinateur assistée par IA permet aux caméras à balayage de surface de prendre en charge la détection des défauts au plus près de la ligne de production. Le traitement en périphérie peut réduire la nécessité d'envoyer chaque image vers des ressources informatiques centralisées. Une étude évaluée par des pairs en 2025 a rapporté une précision de détection des défauts de 98,5 % pour un système d'inspection de batteries EV à une vitesse de ligne de 30 mètres par minute. L'étude a également rapporté une latence d'inférence de 190 millisecondes, un taux de défauts inférieur de 67 % et des coûts de contrôle qualité inférieurs de 81 % par rapport à l'approche basée sur des règles mentionnée. Les processeurs d'inférence embarqués rendent ce type de charge de travail plus pratique à proximité de la caméra. Les équipes d'approvisionnement considèrent de plus en plus les kits de développement logiciel ouverts, les micrologiciels conformes à GenICam et le support technique aux côtés de l'optique et du prix des capteurs. Cela favorise les fournisseurs capables de lier les performances matérielles à l'intégration logicielle sur le marché des caméras industrielles à balayage de surface.
Demande de résolution plus élevée et d'acquisition d'images plus rapide
Les fabs de semi-conducteurs et les lignes de batteries EV nécessitent des images détaillées sans ralentir la production. Cela accroît l'intérêt pour les caméras combinant un nombre élevé de pixels avec une acquisition rapide. Allied Vision a lancé sa série FXO CXP en mai 2026 avec un modèle de 24,6 mégapixels à 192 images par seconde et un modèle de 12,4 mégapixels à 339 images par seconde. La série utilise 4 voies CoaXPress-12 offrant jusqu'à 50 Gbit/s. Emergent Vision Technologies a commencé à livrer une caméra de 68 mégapixels à 138 images par seconde via une interface QSFP28 100GigE en juin 2026. Ces lancements montrent que les configurations haute résolution et haute vitesse deviennent des options de production plutôt que de simples démonstrations techniques de niche. Le marché des caméras industrielles à balayage de surface peut en bénéficier à mesure que les cellules d'inspection existantes nécessitent une acquisition d'images plus performante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration système et d'ingénierie applicative | -1.3% | Mondial, particulièrement aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Pénurie de compétences en intégration de vision par ordinateur | -0.9% | Mondial, critique en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Risque d'obsolescence des capteurs et des interfaces | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Contraintes de débit de données, de stockage et thermiques dans les systèmes multi-caméras | -0.3% | Cœur Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration système et d'ingénierie applicative
Les projets d'inspection complexes peuvent nécessiter des dépenses d'intégration nettement supérieures à celles du matériel de caméra. Les travaux d'installation comprennent les objectifs, l'éclairage, l'étalonnage, les recettes logicielles et les bibliothèques d'images de référence classifiées. Ces tâches nécessitent des connaissances applicatives que de nombreux fabricants de taille moyenne ne maintiennent pas en interne. Les opérateurs des secteurs alimentaire, des boissons, de l'emballage et de la logistique sont particulièrement exposés à cette structure de coûts. Les projets pharmaceutiques et de dispositifs médicaux peuvent nécessiter une validation supplémentaire au titre de la FDA 21 CFR Part 11 et des exigences de l'Annexe 11 de l'UE. Les fournisseurs proposant des systèmes étalonnés en usine et des recettes logicielles pré-validées peuvent réduire le travail sur site chez le client. Cette approche peut améliorer l'adoption dans les segments sensibles aux prix du marché des caméras industrielles à balayage de surface.
Pénurie de compétences en intégration de vision par ordinateur
Les projets de vision par ordinateur nécessitent des compétences en optique, en algorithmes d'IA et en intégration de réseaux industriels. Cette combinaison peut retarder les déploiements même lorsque les budgets d'investissement sont disponibles. Une étude de Zebra Technologies a révélé que 65 % des décideurs d'entrepôts de l'UE prévoyaient d'adopter la vision par ordinateur, mais beaucoup manquaient d'une feuille de route d'implémentation claire. Le déficit de compétences mentionné limitait la progression de l'intention d'adoption au déploiement des systèmes. L'Association for Advancing Automation a noté que la collaboration industrie-académie s'améliore, bien que les pénuries devraient persister à moyen terme. Les modèles pré-entraînés, les kits de développement logiciel matures et les conceptions clés en main peuvent réduire le besoin de main-d'œuvre spécialisée. De telles offres peuvent aider les fournisseurs de caméras à atteindre des clients qui ne peuvent pas constituer de grandes équipes de vision internes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de capteur : le CMOS domine tandis que les capteurs alternatifs répondent à des besoins d'imagerie spécialisés
Le CMOS détenait 78,64 % de la part du marché des caméras industrielles à balayage de surface en 2025. L'amélioration continue des conceptions à obturateur global a soutenu cette position. Les caméras CMOS offrent un large éventail de compromis entre coût, vitesse et performances d'image pour les utilisateurs industriels. Les capteurs Sony Pregius S à illumination par la face arrière prennent en charge une plage dynamique élevée et un faible bruit de lecture à des cadences d'images élevées. Les capteurs CCD restent pertinents là où la sensibilité en faible luminosité et le bruit de motif fixe limité sont particulièrement importants. Ces applications comprennent l'inspection de photomasques UV, certains flux de travail de métrologie scientifique et l'imagerie astronomique de niche. Les principaux producteurs de capteurs ont déplacé leur capacité de production vers le CMOS, réduisant la position commerciale des produits CCD.[2]Basler AG, "Capteurs CMOS en vision par ordinateur," Portail d'apprentissage Basler, baslerweb.com La catégorie des autres technologies de capteurs devrait se développer à un CAGR de 9,16 % jusqu'en 2031. Elle comprend les capteurs infrarouge à ondes courtes et infrarouge proche étendu pour l'analyse de l'humidité des batteries EV et la métrologie des plaquettes de semi-conducteurs. Ces capteurs peuvent imager à travers des couches de matériaux ou des films diélectriques que les systèmes CMOS standard à base de silicium ne peuvent pas inspecter efficacement.
La taille du marché des caméras industrielles à balayage de surface pour les produits CMOS continue de refléter des besoins distincts au sein de la technologie. Les caméras à obturateur roulant servent des usages d'automatisation sensibles aux coûts où la distorsion de mouvement est gérable. Les caméras à obturateur global sont nécessaires pour les pièces en mouvement qui nécessitent des images sans distorsion. Cela rend les produits à obturateur global importants dans les cellules d'inspection à vitesse moyenne et élevée. Les classificateurs de défauts de semi-conducteurs et de batteries EV nécessitent également une qualité d'image constante au niveau du pixel. Le mix produit évolue donc vers des configurations à obturateur global avec des prix de vente moyens plus élevés. Les fournisseurs entretenant de meilleures relations avec les fabricants de capteurs peuvent en bénéficier à mesure que ce mix évolue. IDS a élargi sa gamme uEye FA IP69K en juillet 2026 avec des capteurs Sony STARVIS 2 à obturateur roulant de 2 à 12,5 mégapixels. Le lancement ciblait les environnements difficiles tout en ajoutant une sensibilité proche infrarouge et une plage dynamique élevée. Les applications alimentaires et pharmaceutiques peuvent utiliser ces capacités là où la résistance au lavage et la qualité d'image sont toutes deux importantes.


Par résolution : les produits haute résolution soutiennent des tâches d'inspection plus exigeantes
Le segment supérieur à 12 mégapixels devrait se développer à un CAGR de 9,18 % jusqu'en 2031. Les fabs de semi-conducteurs, les producteurs d'écrans et les usines de batteries EV nécessitent des images détaillées à plein débit de ligne. Ces environnements nécessitent des caméras capables d'identifier des défauts à l'échelle du micron sur de grandes surfaces d'inspection. Vieworks a présenté le VPS-245MX2 en mars 2026 avec une résolution de 245 mégapixels et un refroidissement thermoélectrique Peltier. La caméra ciblait l'inspection des écrans à panneaux plats, des circuits imprimés et des composants semi-conducteurs. Le refroidissement peut contribuer à maintenir la stabilité du capteur lors d'opérations haute résolution soutenues. Les configurations haute résolution nécessitent également une bande passante d'interface, une capacité de stockage et une puissance de traitement adaptées. Le marché des caméras industrielles à balayage de surface répond à ce besoin par des produits conçus pour des systèmes d'inspection plus exigeants. Les caméras haute résolution peuvent prendre en charge une imagerie précise là où les systèmes à faible nombre de pixels ne peuvent pas offrir une couverture ou un détail de défaut adéquats.
Les caméras de moins de 5 mégapixels représentaient 44,21 % de la taille du marché des caméras industrielles à balayage de surface en 2025. Leur position reflète un large parc installé dans l'inspection alimentaire, des boissons, de l'emballage et de la logistique. Beaucoup de ces applications ne nécessitent pas la résolution utilisée dans la fabrication de semi-conducteurs. Le segment 5-12 mégapixels est largement utilisé dans l'inspection de carrosserie automobile, la vérification des blisters pharmaceutiques et le guidage d'assemblage. Il équilibre le détail d'image avec la charge de traitement dans les systèmes multi-caméras optimisés en termes de coûts. La sélection des produits dépend donc de la tâche d'inspection et de l'infrastructure système disponible. Une résolution plus élevée ne remplace pas les modèles à résolution inférieure dans toutes les applications. Elle ajoute plutôt une option premium là où la capture détaillée des défauts soutient l'exigence de production. Cela crée des schémas de remplacement différents selon le spectre de résolution. Les fournisseurs ont besoin de portefeuilles couvrant la demande d'inspection standard aux côtés des déploiements haute résolution.
Par standard d'interface : GigE Vision reste largement utilisé tandis que CoaXPress gagne du terrain
GigE Vision détenait 41,84 % de la part du marché des caméras industrielles à balayage de surface en 2025. Sa position installée reflète la compatibilité avec les réseaux Ethernet déjà utilisés dans de nombreuses usines. L'alimentation par Ethernet peut également supprimer le besoin d'alimentations électriques séparées pour les caméras. Cela soutient les déploiements sensibles aux coûts avec une architecture réseau simple. CoaXPress devrait se développer à un CAGR de 9,54 % jusqu'en 2031. Il répond aux exigences de données des capteurs haute résolution dans l'inspection des semi-conducteurs, des écrans et des batteries EV. Une spécification CoaXPress v3.0 ciblant 25 Gbps par lien était en cours de développement début 2026. CoaXPress-over-Fiber devrait étendre la portée coaxiale actuelle de 35 mètres à potentiellement plusieurs kilomètres sur fibre monomode. Cela pourrait prendre en charge des agencements d'usines plus grands difficiles à desservir par câblage en cuivre seul. Le choix de l'interface devient de plus en plus important à mesure que le nombre de pixels et les exigences de débit augmentent.
La série FXO CXP d'Allied Vision lancée en mai 2026 utilisait 4 connexions CoaXPress-12 dans un boîtier sans ventilateur de 50 x 50 millimètres. La conception montre comment des connexions à bande passante plus élevée peuvent prendre en charge des réseaux d'inspection compacts. GenICam fournit un cadre d'interopérabilité partagé entre les plateformes GigE Vision, USB3 Vision et CoaXPress. Cela peut réduire le travail d'intégration logicielle dans les systèmes multi-fournisseurs. USB3 Vision reste utile pour les applications d'assemblage électronique et de logistique utilisant des ports PC standard. Camera Link continue de perdre certaines applications à haute bande passante et courte distance au profit de CoaXPress. D'autres options incluent les variantes 10GigE, 25GigE et GMSL. Ces standards servent des usages spécialisés en imagerie scientifique, en robotique embarquée et en inspection de bandes continues. Le secteur des caméras industrielles à balayage de surface bénéficie lorsque les fournisseurs proposent des interfaces correspondant à la fois aux réseaux d'usines existants et aux besoins de performance futurs.
Par secteur d'utilisation final : la demande des semi-conducteurs est forte tandis que l'inspection des batteries EV se développe
Les fabricants d'électronique et de semi-conducteurs détenaient 28,42 % de la part du marché des caméras industrielles à balayage de surface en 2025. La production de puces avancées utilise l'imagerie pour l'inspection des plaquettes, le tri des puces, la vérification des fils de connexion et la métrologie d'emballage. Chaque usine de fabrication nécessite un large ensemble d'outils dépendant d'une inspection précise. L'investissement prévu de TSMC de 165 milliards USD aux États-Unis comprenait 3 usines de fabrication et 2 installations d'emballage avancé. Cela génère un signal de demande direct pour les équipements utilisés dans la fabrication avancée. L'utilisation de la vision IA par TSMC montre également l'importance de la classification automatisée des défauts dans les fabs. La demande en électronique a également un effet de renforcement, car les fabs produisent des puces utilisées dans les systèmes d'IA ultérieurs. Les fournisseurs de caméras peuvent bénéficier lorsque les exigences d'inspection augmentent avec la complexité des processus de semi-conducteurs. Le marché des caméras industrielles à balayage de surface reste étroitement lié aux investissements dans les fabs et aux calendriers de montée en puissance des équipements.
Les applications automobiles et batteries EV devraient se développer à un CAGR de 10,14 % jusqu'en 2031. Le revêtement des électrodes, le remplissage d'électrolyte, le soudage des languettes et l'assemblage des packs nécessitent tous des contrôles qualité. Les caméras à balayage de surface à haute cadence d'images peuvent inspecter ces processus à la vitesse de la ligne de production. Une étude évaluée par des pairs sur l'inspection de batteries a rapporté une précision de détection des défauts de 98,5 % à 30 mètres par minute. Les producteurs alimentaires et de boissons utilisent des caméras pour la détection de contamination, les étiquettes et l'inspection du niveau de remplissage. Les installations pharmaceutiques et de soins de santé les utilisent pour les blisters, l'intégrité des seringues et les étiquettes de flacons. Les opérations logistiques ajoutent des caméras aux robots mobiles et aux systèmes de tri sur convoyeur. Les utilisateurs de l'emballage et de l'impression appliquent des systèmes de vision à la détection des défauts d'impression et au contrôle du repérage. Les clients de l'aérospatiale et de la défense ont besoin de plateformes d'imagerie fiables pour l'inspection structurelle et la traçabilité des composants. Ces utilisations finales confèrent au marché des caméras industrielles à balayage de surface un mélange de demande à volume élevé et de demande spécialisée.
Analyse géographique
L'Asie-Pacifique détenait 43,77 % de la part du marché des caméras industrielles à balayage de surface en 2025 et devrait se développer à un CAGR de 9,58 % jusqu'en 2031. La Chine offre une grande capacité d'assemblage électronique dans la région. La Corée du Sud dispose d'une activité intensive de fabrication de semi-conducteurs et d'écrans à panneaux plats. Taïwan soutient la demande grâce aux chaînes d'approvisionnement en circuits imprimés et en emballage avancé. La demande de la Corée du Sud est concentrée autour des installations de fabrication de mémoires et de logiques de Samsung et SK Hynix. Taïwan est un hub d'intégration important pour les équipements de semi-conducteurs et la production de circuits imprimés. L'Inde se développe également à partir d'une base plus petite grâce à la modernisation industrielle dans le cadre du programme d'incitation liée à la production. Ces centres de production font de l'Asie-Pacifique la principale région de demande pour le marché des caméras industrielles à balayage de surface.
L'Amérique du Nord et l'Europe sont les deuxième et troisième marchés régionaux. En Amérique du Nord, le financement proposé pour le CHIPS and Science Act dépassait 32 milliards USD dans 16 États en 2026.[3]Département américain du Commerce, "Secteur des semi-conducteurs," CHIPS for America, commerce.gov Les nouvelles installations de TSMC et Samsung génèrent une demande d'équipements d'inspection de précision. Les installations de robots industriels aux États-Unis ont augmenté de 11 % pour atteindre 38 000 unités en 2025. L'adoption de robots dans le secteur alimentaire a augmenté de 30 %, élargissant la demande au-delà des applications de semi-conducteurs. L'Allemagne ancre l'Europe grâce à sa chaîne d'approvisionnement automobile et à sa base de fabrication de vision par ordinateur. Basler a rapporté que les commandes ont augmenté de 59 % d'une année sur l'autre et que le chiffre d'affaires a augmenté de 36 % dans son rapport intermédiaire du premier semestre 2026. La loi européenne sur l'IA affecte également les délais d'approvisionnement, les acheteurs recherchant des logiciels d'inspection certifiés et explicables.
L'Amérique du Sud, le Moyen-Orient et l'Afrique constituent le plus petit niveau géographique du marché des caméras industrielles à balayage de surface. Le Brésil soutient la demande grâce à l'assemblage automobile et à la transformation agroalimentaire. L'Arabie saoudite et les Émirats arabes unis ajoutent des premières installations de vision par ordinateur dans les produits chimiques, la fabrication alimentaire et la production de défense. L'Afrique du Sud et l'Égypte affichent une demande provenant d'opérations pharmaceutiques et de transformation alimentaire nécessitant des capacités de conformité à l'exportation. Les prix du matériel et l'infrastructure de réseau industriel peuvent abaisser les barrières à l'entrée pour les systèmes de base. La capacité locale d'intégration de systèmes reste importante pour les installations complexes. Les fournisseurs mondiaux ont également besoin de réseaux de support régionaux pour entretenir les déploiements multi-caméras. Ces facteurs façonneront l'opportunité à plus long terme sur les marchés régionaux plus petits.

Paysage concurrentiel
Le marché des caméras industrielles à balayage de surface est modérément concentré. Les spécialistes européens, notamment les fournisseurs allemands et suisses, occupent des positions solides dans les produits haute résolution et haute vitesse. Les fournisseurs canadiens et américains sont également en concurrence sur les plateformes GigE Vision et 100GigE à haute bande passante. TKH Group a consolidé Allied Vision Technologies, Chromasens, Mikrotron, NET et SVS-Vistek sous la marque Allied Vision en janvier 2026. L'entité combinée propose du matériel et des logiciels de vision par ordinateur 2D intégrés. Elle combine également les capacités produits sur CoaXPress, GigE Vision et USB3 Vision. Cela offre aux intégrateurs de systèmes une option source unique plus large pour les projets multi-caméras. La consolidation reflète la valeur de l'échelle et de la profondeur du portefeuille pour répondre aux exigences complexes des clients.
Le rapport du premier semestre 2026 de Basler a montré que la Chine représentait 29 % des ventes du groupe, contre 25 % l'année précédente. La société a identifié une forte concurrence en Chine et dans la région Asie-Pacifique. Basler a également rapporté qu'un tremblement de terre dans la région de Kumamoto au Japon a contraint l'approvisionnement en capteurs pour le troisième trimestre 2026. Cela montre comment une perturbation dans une base d'approvisionnement en capteurs concentrée peut affecter les projets d'inspection multi-caméras. La différenciation des fournisseurs dépend de plus en plus de l'inférence embarquée, de la bande passante de l'interface et des relations avec les fabricants de capteurs. LUCID Vision Labs a reçu un prix Or lors des Vision Systems Design Innovators Awards 2026 pour sa caméra Atlas25 avec streaming RDMA et connectivité fibre directe. Le produit illustre la valeur de la réduction de la charge CPU lors de l'acquisition d'images à volume élevé. Les acheteurs de caméras évaluent donc à la fois les performances matérielles et l'efficacité de l'intégration.
Les fournisseurs chinois, notamment Hikrobot et Zhejiang Huaray Technology, gagnent du terrain sur le marché intérieur. Leur expansion internationale dans les chaînes d'approvisionnement qualifiées pour les semi-conducteurs nécessite des registres de provenance détaillés et des engagements de disponibilité à long terme. Le lancement FXO CXP d'Allied Vision est un exemple de concurrence par la conception de produits compacts à haute bande passante. La livraison en juin 2026 de caméras 100GigE par Emergent Vision Technologies est un autre exemple de concurrence par l'imagerie haute résolution et haute vitesse. Les fournisseurs voient également des opportunités dans l'inspection des packs de batteries, la détection en chambre de semi-conducteurs et les systèmes de caméras Ethernet qui transfèrent les images avec une charge CPU réduite. Ces applications restent moins bien desservies par les familles de produits standard. Le marché des caméras industrielles à balayage de surface récompense les fournisseurs capables d'aligner l'accès aux capteurs, le support logiciel, le choix d'interface et la disponibilité des produits à long terme. L'environnement concurrentiel reste actif, sans fournisseur dominant unique.
Leaders du secteur des caméras industrielles à balayage de surface
-
Basler AG
-
Allied Vision Technologies GmbH
-
IDS Imaging Development Systems GmbH
-
JAI A/S
-
LUCID Vision Labs, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : LUCID Vision Labs a lancé le Triton TRI055N, une caméra GigE Vision de 5,0 mégapixels intégrant le capteur BSI CMOS AR0521 d'onsemi à une résolution de 2592 x 1944 et 22,1 images par seconde avec une plage dynamique de 69,2 dB. L'ajout a étendu la famille Triton GigE de LUCID avec une option compacte et basse consommation ciblant l'automatisation industrielle sensible aux coûts et les applications de guidage robotique sur un large éventail de cas d'utilisation d'assemblage et de vérification.
- Juillet 2026 : Basler AG a présenté la caméra 3D stéréo mini pour la robotique et la logistique, co-développée avec Orbbec Inc. et s'intégrant au SDK pylon de Basler pour des flux de travail multi-caméras transparents sur les robots mobiles autonomes et les véhicules à guidage automatique. Le produit répondait à un large parc d'installations non desservies dans la logistique d'entrepôt où une capture de profondeur 3D fiable à un prix compétitif avait précédemment nécessité une ingénierie personnalisée.
- Juin 2026 : Emergent Vision Technologies a commencé à livrer le ZENITH HZ-65000-SB, 68 mégapixels à 138 images par seconde, et le HZ-25000-SBS, 26 mégapixels à 423 images par seconde, via une interface QSFP28 100GigE, avec prise en charge RDMA et NVIDIA GPUDirect permettant une inférence IA en temps réel sur des flux d'images ultra-haute résolution. Les deux caméras sont basées sur les capteurs Sony Pregius S IMX928 et IMX947 à illumination par la face arrière annoncés en septembre 2025.
- Mai 2026 : Allied Vision a lancé la série FXO CXP avec une interface CoaXPress-12 à 4 canaux offrant jusqu'à 50 Gbit/s dans un boîtier sans ventilateur à refroidissement passif de 50 x 50 millimètres, intégrant des capteurs Sony Pregius S BSI à obturateur global parmi les premières caméras commercialement disponibles à le faire. Le modèle de 24,6 mégapixels à 192 images par seconde et le modèle de 12,4 mégapixels à 339 images par seconde ciblent l'inspection optique des semi-conducteurs, la triangulation laser 3D et la métrologie automobile.


Périmètre du rapport mondial sur le marché des caméras industrielles à balayage de surface
Le marché des caméras industrielles à balayage de surface comprend les caméras d'imagerie numérique conçues pour capturer des images bidimensionnelles d'objets, de composants et de scènes stationnaires ou discrets dans des environnements industriels, de fabrication, d'inspection et d'automatisation. Les caméras industrielles à balayage de surface capturent des images à l'aide d'un réseau rectangulaire de pixels en une seule exposition ou une séquence d'expositions et sont utilisées pour l'inspection visuelle automatisée, la mesure, l'identification, le contrôle qualité et les applications de vision par ordinateur.
Le rapport sur le marché des caméras industrielles à balayage de surface est segmenté par technologie de capteur (CMOS, CCD et autres technologies de capteurs), résolution (moins de 5 mégapixels, 5–12 mégapixels et plus de 12 mégapixels), standard d'interface (GigE Vision, USB3 Vision, Camera Link, CoaXPress et autres standards d'interface), secteur d'utilisation final (électronique et semi-conducteurs, automobile et batteries EV, alimentation et boissons, pharmaceutique et soins de santé, logistique et entreposage, emballage et impression, aérospatiale et défense, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| CMOS |
| CCD |
| Autres technologies de capteurs |
| Moins de 5 mégapixels |
| 5–12 mégapixels |
| Plus de 12 mégapixels |
| GigE Vision |
| USB3 Vision |
| Camera Link |
| CoaXPress |
| Autres standards d'interface |
| Électronique et semi-conducteurs |
| Automobile et batteries EV |
| Alimentation et boissons |
| Pharmaceutique et soins de santé |
| Logistique et entreposage |
| Emballage et impression |
| Aérospatiale et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte |
| Par technologie de capteur | CMOS | |
| CCD | ||
| Autres technologies de capteurs | ||
| Par résolution | Moins de 5 mégapixels | |
| 5–12 mégapixels | ||
| Plus de 12 mégapixels | ||
| Par standard d'interface | GigE Vision | |
| USB3 Vision | ||
| Camera Link | ||
| CoaXPress | ||
| Autres standards d'interface | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Automobile et batteries EV | ||
| Alimentation et boissons | ||
| Pharmaceutique et soins de santé | ||
| Logistique et entreposage | ||
| Emballage et impression | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras industrielles à balayage de surface ?
La taille du marché des caméras industrielles à balayage de surface est de 10,95 milliards USD en 2026 et devrait atteindre 16,51 milliards USD d'ici 2031 à un CAGR de 8,56 %.
Qu'est-ce qui stimule la demande de caméras à balayage de surface ?
L'automatisation des usines, les ajouts de capacité de semi-conducteurs, l'inspection assistée par IA et les besoins en imagerie haute résolution soutiennent la demande.
Quelle technologie de capteur domine l'adoption des caméras à balayage de surface ?
Le CMOS était en tête avec 78,64 % du chiffre d'affaires en 2025, soutenu par une large utilisation dans les applications d'inspection industrielle.
Quelle interface se développe le plus rapidement pour les caméras industrielles ?
CoaXPress devrait se développer à un CAGR de 9,54 % jusqu'en 2031, soutenu par des utilisations d'inspection à haute bande passante.
Quelles applications d'utilisation final se développent le plus rapidement ?
Les applications automobiles et batteries EV devraient se développer à un CAGR de 10,14 % jusqu'en 2031.
Quelle région est en tête de la demande de caméras à balayage de surface ?
L'Asie-Pacifique était en tête avec 43,77 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 9,58 % jusqu'en 2031.
Dernière mise à jour de la page le:



