
Marktgröße und Marktanteil für flächenscannende Industriekameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
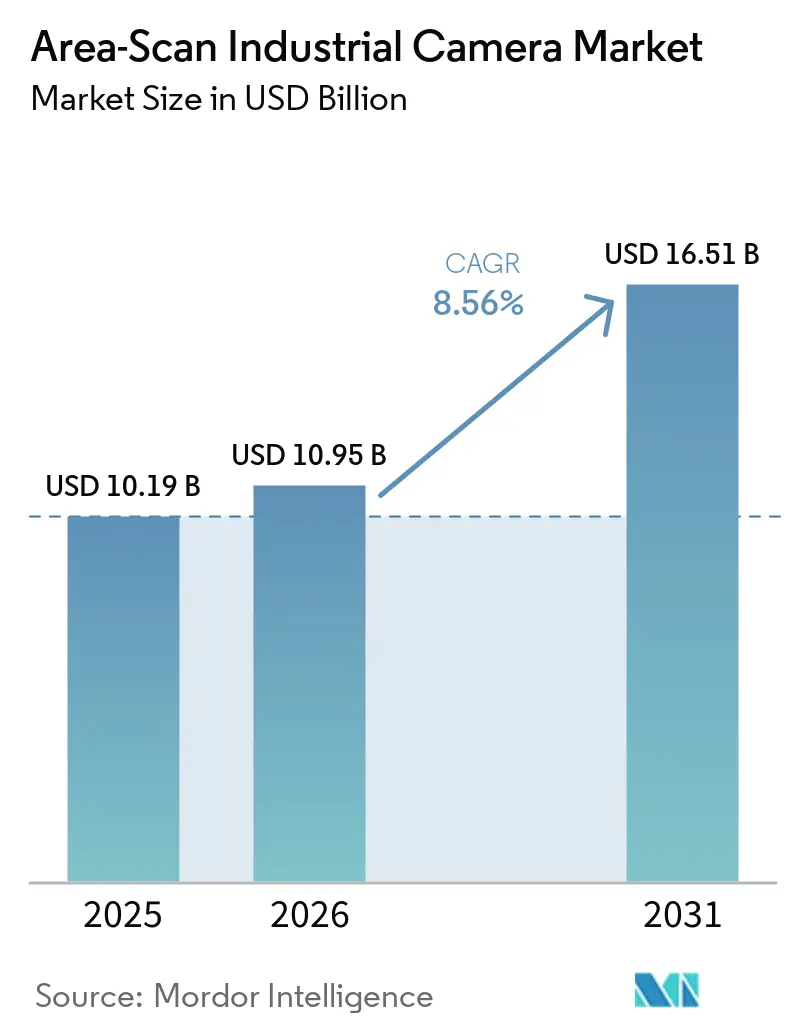
| Marktgröße (2026) | 10.95 Milliarden US-Dollar |
| Marktgröße (2031) | 16.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für flächenscannende Industriekameras von Mordor Intelligence
Die Marktgröße für flächenscannende Industriekameras wird voraussichtlich von 10,19 Milliarden USD im Jahr 2025 auf 10,95 Milliarden USD im Jahr 2026 wachsen und bis 2031 16,51 Milliarden USD erreichen, bei einem CAGR von 8,56 % über den Zeitraum 2026–2031. Die Fabrikautomatisierung erweitert den Einsatz von Bildverarbeitungssystemen für Positionierung, Verifikation und Inspektion. Höher auflösende Bildgebung und Edge-AI-Verarbeitung verlagern Kameras in die Echtzeit-Prozesskontrolle. Dies unterstützt die Nachfrage in Halbleiter-, Automobil- und Logistikproduktionsumgebungen. Lieferanten reagieren mit einem breiteren Schnittstellenangebot, Software-Support und Produkten, die für anspruchsvolle Inspektionsumgebungen konzipiert sind. Die Konzentration der Sensorversorgung und künftige Schnittstellenänderungen könnten Kaufentscheidungen im gesamten Markt für flächenscannende Industriekameras beeinflussen.
Wichtigste Erkenntnisse des Berichts
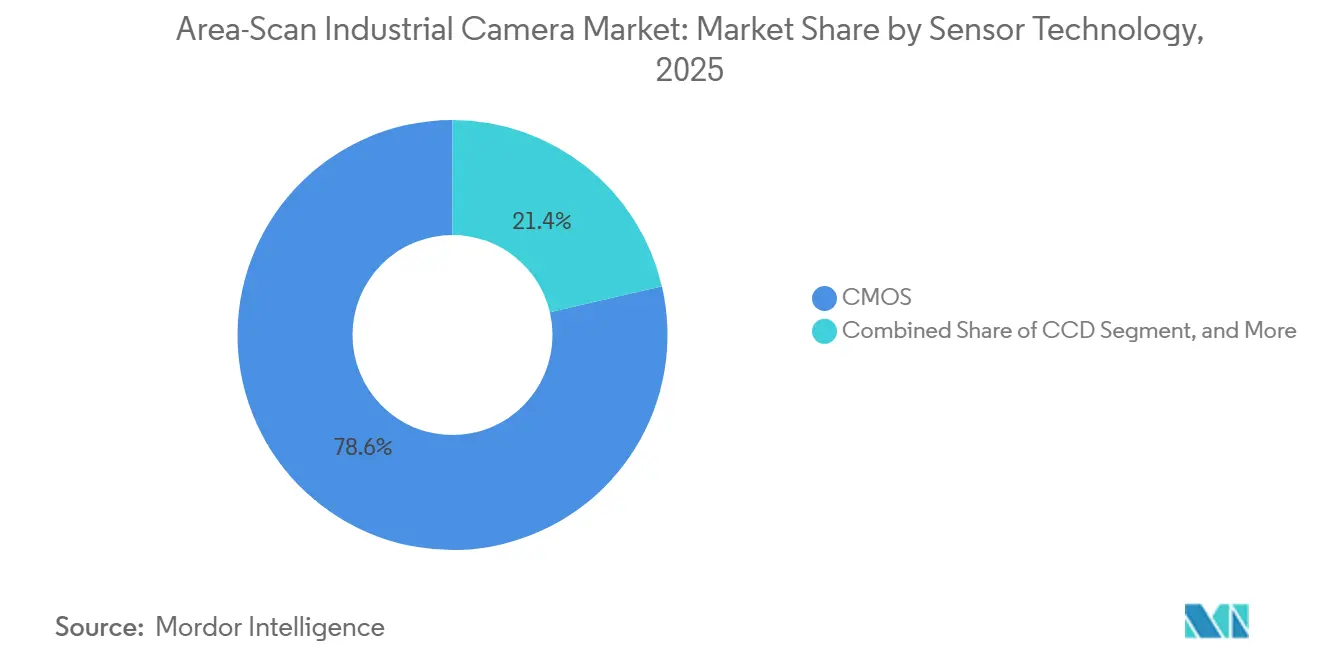
- Nach Sensortechnologie hielt CMOS im Jahr 2025 einen Marktanteil von 78,64 % am Markt für flächenscannende Industriekameras, während andere Sensortechnologien bis 2031 voraussichtlich mit einem CAGR von 9,16 % wachsen werden.
- Nach Auflösung entfielen im Jahr 2025 44,21 % des Umsatzes auf Kameras mit weniger als 5 Megapixeln, während das Segment über 12 Megapixel bis 2031 voraussichtlich mit einem CAGR von 9,18 % wachsen wird.
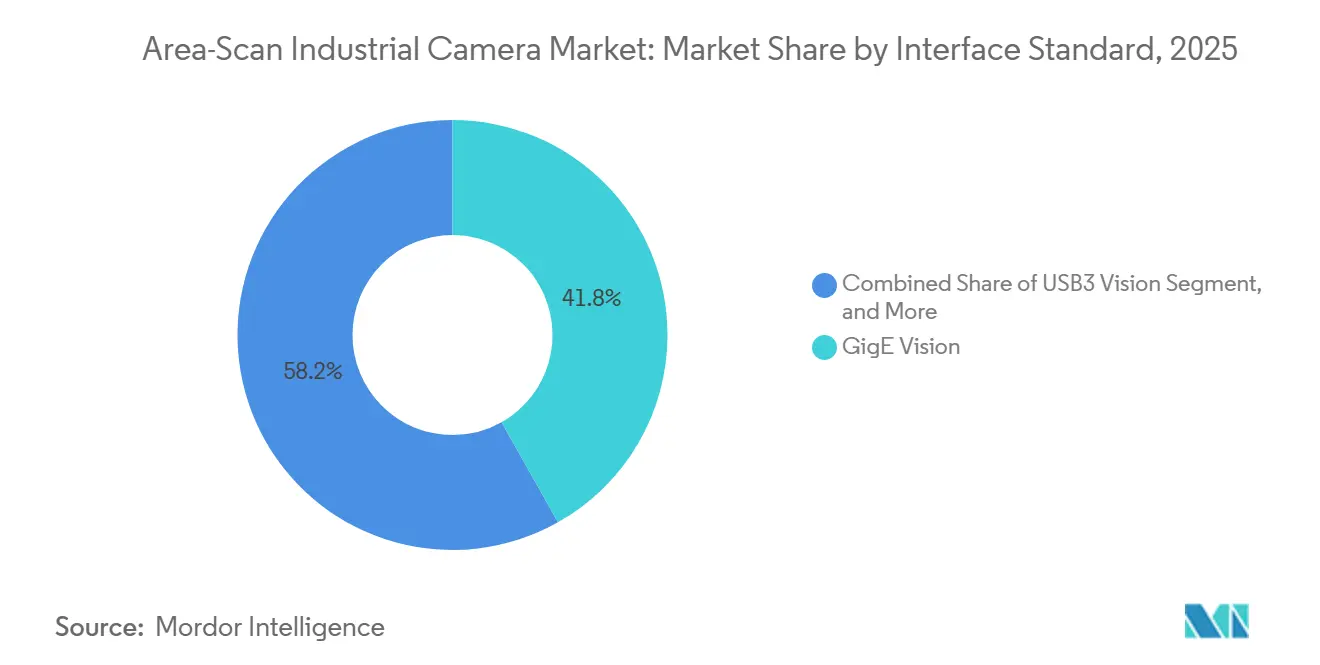
- Nach Schnittstellenstandard entfielen im Jahr 2025 41,84 % des Umsatzes auf GigE Vision, während CoaXPress bis 2031 voraussichtlich mit einem CAGR von 9,54 % wachsen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 28,42 % des Umsatzes auf Hersteller aus der Elektronik- und Halbleiterbranche, während Automobil- und EV-Batterieanwendungen bis 2031 voraussichtlich mit einem CAGR von 10,14 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 43,77 % des Umsatzes auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einem CAGR von 9,58 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für flächenscannende Industriekameras
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der automatisierten Qualitätsinspektion | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion der Halbleiter- und Elektronikhersteller | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (24 Jahre) |
| Zunehmende Einführung von KI-gestütztem maschinellen Sehen | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höherer Auflösung und schnellerer Bilderfassung | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Null-Fehler-Fertigung | +0.6% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Kamerabasierte Verarbeitung zur Reduzierung der Inspektionslatenz | +0.4% | Schwerpunkt Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der automatisierten Qualitätsinspektion
Die Fabrikautomatisierung vergrößert den installierten Bestand an flächenscannenden Kameras entlang von Produktionslinien. Manuelle Inspektion verursacht Kosten-, Konsistenz- und Sicherheitsprobleme in Hochdurchsatzanlagen. Der globale Betriebsbestand an Industrierobotern erreichte Ende 2024 4.664.000 Einheiten, ein Anstieg von 9 % gegenüber dem Vorjahr.[1]Internationaler Verband der Robotik, "Globale Roboternachfrage in Fabriken verdoppelt sich in 10 Jahren," Internationaler Verband der Robotik, ifr.org Der asiatisch-pazifische Raum war 2024 für 74 % der neuen Roboterinstallationen verantwortlich, und die Elektronikindustrie stellte 24 % der Installationen. Bildverarbeitungssoftware erhöht die Anforderungen an Dynamikbereich und Bildrate, was ältere Kameras vor dem geplanten Austauschtermin zu einem Engpass machen kann. Im August 2026 präsentierte AAEON ein Wafer-Inspektionssystem, das eine Industriekamera mit einem NVIDIA Jetson Orin NX Edge-Modul kombinierte. Diese integrierten Systeme können eine wiederkehrende Upgrade-Nachfrage in Halbleiterfabriken und Logistikanlagen im Markt für flächenscannende Industriekameras unterstützen.
Expansion der Halbleiter- und Elektronikhersteller
Neue Halbleiterkapazitäten erfordern Bildgebungssysteme für die Wafer-Inspektion, das Sortieren von Dies und die Metrologie für fortschrittliche Verpackungen. TSMC gab im März 2025 bekannt, dass seine geplante US-Investition 165 Milliarden USD erreichen würde, einschließlich 3 Fertigungswerken und 2 Anlagen für fortschrittliche Verpackungen. Die Projekte schaffen Nachfrage nach Ausrüstung, die in zunehmend präzisen Produktionsstufen eingesetzt wird. Die Anlage von Samsung Electronics in Taylor, Texas, erreichte 2026 die EUV-Erstlichtproduktion und bereitete ein zweites Werk am Standort vor. TSMC nutzt NVIDIA Metropolis und das NVIDIA TAO Toolkit für Vision-KI bei der Fehlerklassifizierung. Diese Werkzeuge reduzieren den Bedarf an wiederholter Kennzeichnung und Neutraining bei sich ändernden Prozessbedingungen. Fab-Hochlaufpläne bleiben daher für Lieferanten, die den Markt für flächenscannende Industriekameras bedienen, wichtig.
Zunehmende Einführung von KI-gestütztem maschinellen Sehen
KI-gestütztes maschinelles Sehen ermöglicht es flächenscannenden Kameras, die Fehlererkennung näher an der Produktionslinie zu unterstützen. Edge-Verarbeitung kann den Bedarf reduzieren, jedes Bild an zentrale Rechenressourcen zu senden. Eine 2025 veröffentlichte, begutachtete Studie berichtete von einer Fehlererkennungsgenauigkeit von 98,5 % für ein EV-Batterie-Inspektionssystem bei einer Liniengeschwindigkeit von 30 Metern pro Minute. Die Studie berichtete auch von einer Inferenzlatenz von 190 Millisekunden, einer um 67 % niedrigeren Fehlerrate und um 81 % niedrigeren Qualitätskontrollkosten im Vergleich zum genannten regelbasierten Ansatz. Eingebettete Inferenzprozessoren machen diese Art von Arbeitslasten in Kameranähe praktikabler. Beschaffungsteams berücksichtigen zunehmend offene Software-Entwicklungskits, GenICam-konforme Firmware und Engineering-Support neben Optik und Sensorpreis. Dies begünstigt Lieferanten, die Hardware-Leistung mit Software-Integration im Markt für flächenscannende Industriekameras verknüpfen können.
Nachfrage nach höherer Auflösung und schnellerer Bilderfassung
Halbleiterfabriken und EV-Batterielinien benötigen detaillierte Bilder, ohne die Produktion zu verlangsamen. Dies steigert das Interesse an Kameras, die hohe Pixelzahlen mit schneller Erfassung kombinieren. Allied Vision brachte im Mai 2026 seine FXO-CXP-Serie mit einem 24,6-Megapixel-Modell bei 192 Bildern pro Sekunde und einem 12,4-Megapixel-Modell bei 339 Bildern pro Sekunde auf den Markt. Die Serie verwendet 4 CoaXPress-12-Kanäle, die bis zu 50 Gbit/s liefern. Emergent Vision Technologies begann im Juni 2026 mit der Auslieferung einer 68-Megapixel-Kamera bei 138 Bildern pro Sekunde über eine QSFP28-100GigE-Schnittstelle. Diese Markteinführungen zeigen, dass hochauflösende, hochgeschwindigkeitsfähige Konfigurationen zu Produktionsoptionen werden und nicht mehr nur enge technische Demonstrationen sind. Der Markt für flächenscannende Industriekameras kann davon profitieren, wenn bestehende Inspektionszellen eine leistungsfähigere Bilderfassung benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemintegrations- und Anwendungsentwicklungskosten | -1.3% | Global, besonders ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie im aufstrebenden Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für die Integration von maschinellem Sehen | -0.9% | Global, kritisch in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiko der Sensor- und Schnittstellenveralterung | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Datenraten-, Speicher- und Wärmeeinschränkungen in Mehrkamerasystemen | -0.3% | Schwerpunkt Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemintegrations- und Anwendungsentwicklungskosten
Komplexe Inspektionsprojekte können erheblich mehr Ausgaben für die Integration als für die Kamerahardware erfordern. Installationsarbeiten umfassen Objektive, Beleuchtung, Kalibrierung, Software-Rezepte und klassifizierte Referenzbildbibliotheken. Diese Aufgaben erfordern Anwendungswissen, das viele mittelgroße Hersteller nicht intern vorhalten. Lebensmittel-, Getränke-, Verpackungs- und Logistikbetreiber sind dieser Kostenstruktur besonders ausgesetzt. Pharmazeutische und Medizinprodukteprojekte können zusätzliche Validierungen gemäß FDA 21 CFR Part 11 und EU Annex 11 erfordern. Anbieter, die werkseitig kalibrierte Systeme und vorvalidierte Software-Rezepte bereitstellen, können den Aufwand vor Ort beim Kunden reduzieren. Dieser Ansatz kann die Akzeptanz in preissensiblen Teilen des Marktes für flächenscannende Industriekameras verbessern.
Mangel an Fachkräften für die Integration von maschinellem Sehen
Projekte im Bereich maschinelles Sehen erfordern Kenntnisse in Optik, KI-Algorithmen und industrieller Netzwerkintegration. Diese Kombination kann Implementierungen verzögern, selbst wenn Investitionsbudgets vorhanden sind. Eine Studie von Zebra Technologies ergab, dass 65 % der EU-Lagerentscheidungsträger planten, maschinelles Sehen einzuführen, aber vielen fehlte ein klarer Implementierungsfahrplan. Die genannte Qualifikationslücke begrenzte den Fortschritt von der Einführungsabsicht bis zur Inbetriebnahme von Systemen. Die Association for Advancing Automation hat festgestellt, dass die Zusammenarbeit zwischen Industrie und Wissenschaft sich verbessert, obwohl Engpässe mittelfristig voraussichtlich anhalten werden. Vortrainierte Modelle, ausgereifte Software-Entwicklungskits und schlüsselfertige Designs können den Bedarf an Fachkräften senken. Solche Angebote können Kameraherstellern helfen, Kunden zu erreichen, die keine großen internen Vision-Teams aufbauen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortechnologie: CMOS führt, während alternative Sensoren spezialisierte Bildgebungsanforderungen adressieren
CMOS hielt im Jahr 2025 einen Marktanteil von 78,64 % am Markt fr flächenscannende Industriekameras. Kontinuierliche Verbesserungen bei Global-Shutter-Designs haben diese Position gestützt. CMOS-Kameras bieten eine breite Mischung aus Kosten, Geschwindigkeit und Bildleistung für industrielle Anwender. Sony Pregius S rückseitig beleuchtete Sensoren unterstützen hohen Dynamikbereich und geringes Ausleserauschen bei erhöhten Bildraten. CCD-Sensoren bleiben relevant, wo Lichtempfindlichkeit bei schwachem Licht und begrenztes Festmusterrauschen besonders wichtig sind. Zu diesen Anwendungen gehören UV-Fotomaskeninspektion, bestimmte wissenschaftliche Metrologie-Workflows und Nischen-Astronomiebildgebung. Große Sensorhersteller haben Produktionskapazitäten in Richtung CMOS verlagert, was die kommerzielle Position von CCD-Produkten verringert.[2]Basler AG, "CMOS-Sensoren im maschinellen Sehen," Basler Learning Portal, baslerweb.com Die Kategorie der anderen Sensortechnologien wird bis 2031 voraussichtlich mit einem CAGR von 9,16 % wachsen. Sie umfasst kurzwellige Infrarot- und erweiterte Nah-Infrarot-Sensoren für die EV-Batterie-Feuchtigkeitsanalyse und die Halbleiter-Wafer-Metrologie. Diese Sensoren können durch Materialschichten oder dielektrische Schichten abbilden, die Standard-CMOS-Systeme auf Siliziumbasis nicht effektiv inspizieren können.
Die Marktgröße für flächenscannende Industriekameras bei CMOS-Produkten spiegelt weiterhin unterschiedliche Anforderungen innerhalb der Technologie wider. Rolling-Shutter-Kameras dienen kostenempfindlichen Automatisierungsanwendungen, bei denen Bewegungsverzerrungen handhabbar sind. Global-Shutter-Kameras sind für bewegte Teile notwendig, die verzerrungsfreie Bilder erfordern. Dies macht Global-Shutter-Produkte wichtig in mittel- und hochgeschwindigkeitsfähigen Inspektionszellen. Fehlerklassifizierer für Halbleiter und EV-Batterien erfordern ebenfalls eine konsistente Bildqualität auf Pixelebene. Der Produktmix verschiebt sich daher in Richtung Global-Shutter-Konfigurationen mit höheren Durchschnittsverkaufspreisen. Lieferanten mit stärkeren Sensorbeziehungen können davon profitieren, wenn sich dieser Mix verändert. IDS erweiterte im Juli 2026 seine uEye FA IP69K-zertifizierte Reihe mit Sony STARVIS 2 Rolling-Shutter-Sensoren von 2 bis 12,5 Megapixeln. Die Markteinführung adressierte raue Umgebungen und fügte gleichzeitig Nah-Infrarot-Empfindlichkeit und hohen Dynamikbereich hinzu. Lebensmittel- und Pharmaunternehmen können diese Fähigkeiten nutzen, wo sowohl Spritzwasserbeständigkeit als auch Bildqualität wichtig sind.


Nach Auflösung: Hochmegapixel-Produkte unterstützen anspruchsvollere Inspektionsaufgaben
Das Segment über 12 Megapixel wird bis 2031 voraussichtlich mit einem CAGR von 9,18 % wachsen. Halbleiterfabriken, Displayhersteller und EV-Batterieanlagen benötigen detaillierte Bilder bei vollem Liniendurchsatz. Diese Umgebungen erfordern Kameras, die mikrometergroße Defekte über große Inspektionsflächen erkennen können. Vieworks stellte im März 2026 die VPS-245MX2 mit 245-Megapixel-Auflösung und thermoelektrischer Peltier-Kühlung vor. Die Kamera zielte auf die Inspektion von Flachbildschirmen, Leiterplatten und Halbleiterbauteilen ab. Kühlung kann dazu beitragen, die Sensorstabilität während des anhaltenden Hochauflösungsbetriebs aufrechtzuerhalten. Hochauflösende Konfigurationen erfordern auch passende Schnittstellenbandbreite, Speicherkapazität und Verarbeitungsleistung. Der Markt für flächenscannende Industriekameras reagiert auf diesen Bedarf mit Produkten, die für anspruchsvollere Inspektionssysteme konzipiert sind. Hochauflösende Kameras können präzise Bildgebung dort unterstützen, wo Systeme mit geringerer Pixelzahl keine ausreichende Abdeckung oder Fehlerdetailgenauigkeit liefern können.
Kameras mit weniger als 5 Megapixeln entfielen im Jahr 2025 auf 44,21 % der Marktgröße für flächenscannende Industriekameras. Ihre Position spiegelt einen großen installierten Bestand in der Lebensmittel-, Getränke-, Verpackungs- und Logistikinspektion wider. Viele dieser Anwendungen erfordern nicht die in der Halbleiterfertigung verwendete Auflösung. Das 5–12-Megapixel-Segment wird häufig bei der Karosserieinspektion in der Automobilindustrie, der Verifikation von Pharma-Blisterpackungen und der Montageführung eingesetzt. Es balanciert Bilddetail mit Verarbeitungslast in kostenoptimierten Mehrkamerasystemen. Die Produktauswahl hängt daher von der Inspektionsaufgabe und der verfügbaren Systeminfrastruktur ab. Höhere Auflösung ersetzt nicht in jeder Anwendung Modelle mit geringerer Auflösung. Stattdessen fügt sie eine Premium-Option hinzu, wo detaillierte Fehlererfassung die Produktionsanforderung unterstützt. Dies schafft unterschiedliche Austauschzyklen im gesamten Auflösungsspektrum. Lieferanten benötigen Portfolios, die sowohl die Standardinspektionsnachfrage als auch hochauflösende Einsätze abdecken.
Nach Schnittstellenstandard: GigE Vision bleibt weit verbreitet, während CoaXPress an Bedeutung gewinnt
GigE Vision hielt im Jahr 2025 einen Marktanteil von 41,84 % am Markt für flächenscannende Industriekameras. Seine installierte Position spiegelt die Kompatibilität mit Ethernet-Netzwerken wider, die bereits in vielen Fabriken eingesetzt werden. Power over Ethernet kann auch den Bedarf an separaten Kamerastromversorgungen entfallen lassen. Dies unterstützt kostenempfindliche Implementierungen mit unkomplizierter Netzwerkarchitektur. CoaXPress wird bis 2031 voraussichtlich mit einem CAGR von 9,54 % wachsen. Es adressiert die Datenanforderungen von hochmegapixeligen Sensoren in der Halbleiter-, Display- und EV-Batterieinspektion. Eine CoaXPress-v3.0-Spezifikation mit einem Ziel von 25 Gbps pro Verbindung befand sich Anfang 2026 in der Entwicklung. CoaXPress-over-Fiber soll die aktuelle Koaxialreichweite von 35 Metern auf potenziell mehrere Kilometer auf Einmodenfaser erweitern. Dies könnte größere Fabrikaufbauten unterstützen, die über Kupferkabel allein schwer zu versorgen sind. Die Wahl der Schnittstelle wird wichtiger, da Pixelzahlen und Durchsatzanforderungen steigen.
Allied Visions FXO-CXP-Serie vom Mai 2026 verwendete 4 CoaXPress-12-Verbindungen in einem 50 x 50-Millimeter-lüfterlosen Gehäuse. Das Design zeigt, wie Verbindungen mit höherer Bandbreite kompakte Inspektionsanordnungen unterstützen können. GenICam bietet einen gemeinsamen Interoperabilitätsrahmen für GigE Vision-, USB3 Vision- und CoaXPress-Plattformen. Dies kann den Software-Integrationsaufwand in Mehrherstellersystemen reduzieren. USB3 Vision bleibt nützlich für Elektronikmontageanwendungen und Logistikanwendungen, die Standard-PC-Ports verwenden. Camera Link verliert einige Hochbandbreiten-Kurzstreckenanwendungen an CoaXPress. Weitere Optionen umfassen 10GigE-, 25GigE- und GMSL-Varianten. Diese Standards dienen spezialisierten Anwendungen in der wissenschaftlichen Bildgebung, eingebetteter Robotik und der Inspektion von Endlosbahnen. Die Branche für flächenscannende Industriekameras profitiert, wenn Anbieter Schnittstellen bereitstellen, die sowohl bestehenden Fabriknetzwerken als auch zukünftigen Leistungsanforderungen entsprechen.
Nach Endverbraucherbranche: Starke Halbleiternachfrage, während die EV-Batterieinspektion expandiert
Hersteller aus der Elektronik- und Halbleiterbranche hielten im Jahr 2025 einen Marktanteil von 28,42 % am Markt für flächenscannende Industriekameras. Die fortschrittliche Chipproduktion nutzt Bildgebung für Wafer-Inspektion, Die-Sortierung, Drahtbondverifikation und Verpackungsmetrologie. Jede Fertigungsanlage benötigt eine große Anzahl von Werkzeugen, die auf präziser Inspektion basieren. TSMCs geplante Investition von 165 Milliarden USD in den USA umfasste 3 Fertigungswerke und 2 Anlagen für fortschrittliche Verpackungen. Dies erzeugt ein direktes Nachfragesignal für Ausrüstung, die in der fortschrittlichen Fertigung eingesetzt wird. TSMCs Einsatz von Vision-KI zeigt auch die Bedeutung der automatisierten Fehlerklassifizierung in Halbleiterfabriken. Die Elektroniknachfrage hat auch einen verstärkenden Effekt, da Halbleiterfabriken Chips produzieren, die in späteren KI-Systemen verwendet werden. Kameraanbieter können profitieren, wenn die Inspektionsanforderungen mit der Komplexität der Halbleiterprozesse steigen. Der Markt für flächenscannende Industriekameras bleibt eng mit Fab-Investitionen und Ausrüstungshochlaufplänen verbunden.
Automobil- und EV-Batterieanwendungen werden bis 2031 voraussichtlich mit einem CAGR von 10,14 % wachsen. Elektrodenbeschichtung, Elektrolytbefüllung, Laschenschweißen und Packungsmontage erfordern alle Qualitätsprüfungen. Hochbildraten-Flächenscan-Kameras können diese Prozesse mit Produktionsliniengeschwindigkeit inspizieren. Eine begutachtete Batterieinspektionsstudie berichtete von einer Fehlererkennungsgenauigkeit von 98,5 % bei 30 Metern pro Minute. Lebensmittel- und Getränkehersteller verwenden Kameras zur Kontaminationserkennung, Etikettierung und Füllstandsinspektion. Pharmazeutische und Gesundheitseinrichtungen nutzen sie für Blisterpackungen, Spritzenintegrität und Fläschchenetiketten. Logistikbetriebe fügen Kameras zu mobilen Robotern und Förderbandsortiersystemen hinzu. Verpackungs- und Druckanwender setzen Bildverarbeitungssysteme zur Druckfehlerkennung und Registersteuerung ein. Kunden aus der Luft- und Raumfahrt sowie der Verteidigung benötigen zuverlässige Bildgebungsplattformen für die Strukturinspektion und Bauteilrückverfolgbarkeit. Diese Endanwendungen verleihen dem Markt für flächenscannende Industriekameras eine Mischung aus Hochvolumen- und Spezialnachfrage.
Geografische Analyse
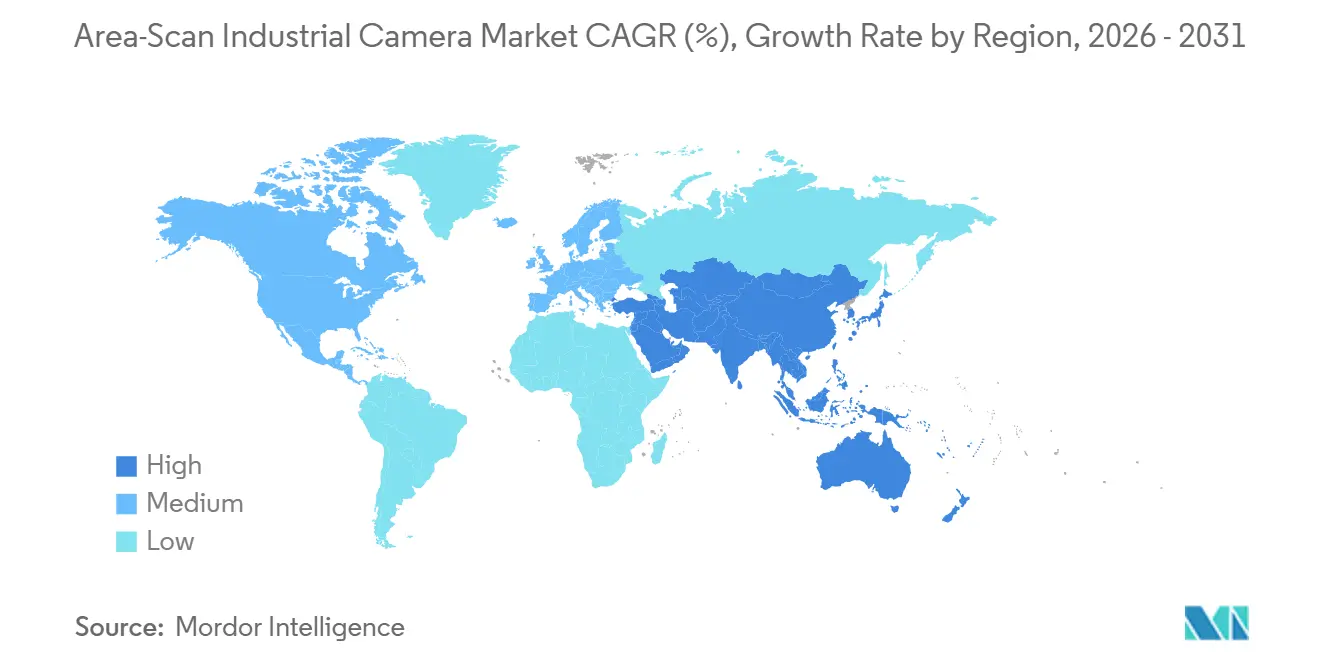
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 43,77 % am Markt für flächenscannende Industriekameras und wird bis 2031 voraussichtlich mit einem CAGR von 9,58 % wachsen. China bietet in der Region eine große Kapazität für die Elektronikmontage. Südkorea verfügt über intensive Halbleiter- und Flachbildschirmfertigungsaktivitäten. Taiwan unterstützt die Nachfrage durch Leiterplatten- und fortschrittliche Verpackungslieferketten. Die Nachfrage Südkoreas konzentriert sich auf die Speicher- und Logikfertigungsanlagen von Samsung und SK Hynix. Taiwan ist ein wichtiger Integrationsknotenpunkt für Halbleiterausrüstung und Leiterplattenproduktion. Indien expandiert ebenfalls von einer kleineren Basis aus durch industrielle Modernisierung im Rahmen des Production-Linked-Incentive-Programms. Diese Produktionszentren machen den asiatisch-pazifischen Raum zur führenden Nachfrageregion für den Markt für flächenscannende Industriekameras.
Nordamerika und Europa sind der zweit- und drittgrößte regionale Markt. In Nordamerika überstieg die vorgeschlagene Finanzierung für den CHIPS and Science Act im Jahr 2026 32 Milliarden USD in 16 Bundesstaaten.[3]US-Handelsministerium, "Halbleiterindustrie," CHIPS for America, commerce.gov Neue Anlagen von TSMC und Samsung schaffen Nachfrage nach Präzisionsinspektionsausrüstung. Die Installationen von Industrierobotern in den USA stiegen 2025 um 11 % auf 38.000 Einheiten. Die Robotereinführung im Lebensmittelsektor stieg um 30 % und erweiterte die Nachfrage über Halbleiteranwendungen hinaus. Deutschland verankert Europa durch seine Automobillieferkette und seine Fertigungsbasis für maschinelles Sehen. Basler berichtete, dass die Aufträge im Jahresvergleich um 59 % und der Umsatz um 36 % in seinem Zwischenbericht für das erste Halbjahr 2026 gestiegen sind. Das EU-KI-Gesetz beeinflusst auch die Beschaffungszeitpläne, wobei Käufer zertifizierte und erklärbare Inspektionssoftware suchen.
Südamerika, der Nahe Osten und Afrika bilden die kleinste geografische Ebene im Markt für flächenscannende Industriekameras. Brasilien unterstützt die Nachfrage durch Automobilmontage und Agrar-Lebensmittelverarbeitung. Saudi-Arabien und die Vereinigten Arabischen Emirate fügen frühe Installationen von maschinellem Sehen in der Chemie-, Lebensmittelherstellungs- und Verteidigungsproduktion hinzu. Südafrika und Ägypten zeigen Nachfrage aus pharmazeutischen und lebensmittelverarbeitenden Betrieben, die Exportkonformitätsfähigkeiten benötigen. Hardwarepreise und industrielle Netzwerkinfrastruktur können die Einstiegshürden für Basissysteme senken. Lokale Systemintegrationskapazität bleibt für komplexe Installationen wichtig. Globale Lieferanten benötigen auch regionale Supportnetzwerke, um Mehrkamera-Implementierungen zu warten. Diese Faktoren werden die längerfristige Chance in den kleineren regionalen Märkten prägen.

Wettbewerbslandschaft
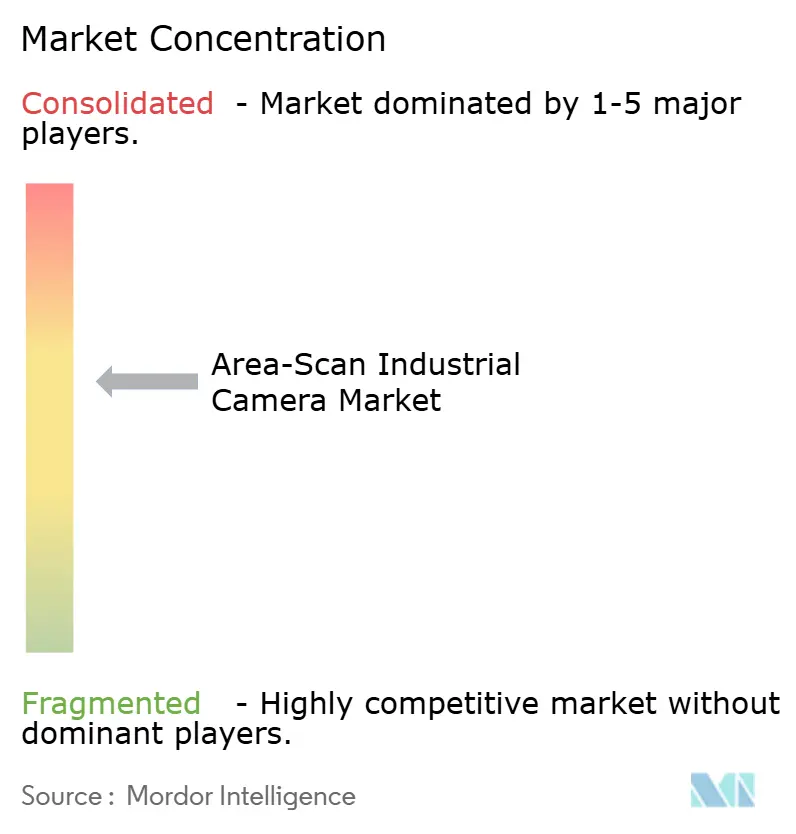
Der Markt für flächenscannende Industriekameras ist mäßig konzentriert. Europäische Spezialisten, insbesondere deutsche und schweizerische Anbieter, halten starke Positionen bei hochauflösenden und hochgeschwindigkeitsfähigen Produkten. Kanadische und US-amerikanische Anbieter konkurrieren auch auf Hochbandbreiten-GigE-Vision- und 100GigE-Plattformen. Die TKH Group konsolidierte Allied Vision Technologies, Chromasens, Mikrotron, NET und SVS-Vistek im Januar 2026 unter der Marke Allied Vision. Das kombinierte Unternehmen bietet integrierte 2D-Maschinensehen-Hardware und -Software. Es kombiniert auch Produktfähigkeiten über CoaXPress, GigE Vision und USB3 Vision. Dies gibt Systemintegratoren eine breitere Einzelquellen-Option für Mehrkameraprojekte. Die Konsolidierung spiegelt den Wert von Skalierung und Portfoliobreite bei der Bedienung komplexer Kundenanforderungen wider.
Baslers Bericht für das erste Halbjahr 2026 zeigte, dass China 29 % des Gruppenumsatzes ausmachte, gegenüber 25 % im Vorjahr. Das Unternehmen identifizierte starken Wettbewerb in China und der asiatisch-pazifischen Region. Basler berichtete auch, dass ein Erdbeben in der japanischen Region Kumamoto die Sensorversorgung für das dritte Quartal 2026 einschränkte. Dies zeigt, wie eine Störung in einer konzentrierten Sensorversorgungsbasis Mehrkamera-Inspektionsprojekte beeinflussen kann. Die Differenzierung der Anbieter hängt zunehmend von eingebetteter Inferenz, Schnittstellenbandbreite und Sensorbeziehungen ab. LUCID Vision Labs erhielt einen Gold Award bei den Vision Systems Design Innovators Awards 2026 für seine Atlas25-Kamera mit RDMA-Streaming und direkter Faserverbindung. Das Produkt veranschaulicht den Wert der Reduzierung der CPU-Last bei der hochvolumigen Bilderfassung. Kamerakäufer bewerten daher sowohl Hardware-Leistung als auch Integrationseffizienz.
Chinesische Anbieter, darunter Hikrobot und Zhejiang Huaray Technology, gewinnen im Inlandsmarkt an Bedeutung. Ihre internationale Expansion in halbleiterqualifizierte Lieferketten erfordert detaillierte Herkunftsnachweise und langfristige Verfügbarkeitsverpflichtungen. Allied Visions FXO-CXP-Markteinführung ist ein Beispiel für Wettbewerb durch kompaktes, hochbandbreitiges Produktdesign. Die Auslieferung von 100GigE-Kameras durch Emergent Vision Technologies im Juni 2026 ist ein weiteres Beispiel für Wettbewerb durch hochauflösende und hochgeschwindigkeitsfähige Bildgebung. Anbieter sehen auch Chancen bei der Batteriepackinspektion, der Halbleiterkammersensorik und Ethernet-Kamerasystemen, die Bilder mit geringerem CPU-Overhead übertragen. Diese Anwendungen werden von Standard-Produktfamilien weniger gut bedient. Der Markt für flächenscannende Industriekameras belohnt Anbieter, die Sensorzugang, Software-Support, Schnittstellenwahl und langfristige Produktverfügbarkeit aufeinander abstimmen können. Das Wettbewerbsumfeld bleibt aktiv, ohne einen einzigen dominanten Anbieter.
Marktführer in der Branche für flächenscannende Industriekameras
-
Basler AG
-
Allied Vision Technologies GmbH
-
IDS Imaging Development Systems GmbH
-
JAI A/S
-
LUCID Vision Labs, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: LUCID Vision Labs brachte die Triton TRI055N auf den Markt, eine 5,0-Megapixel-GigE-Vision-Kamera mit onsemis AR0521-BSI-CMOS-Sensor bei einer Auflösung von 2592 x 1944 und 22,1 Bildern pro Sekunde mit einem Dynamikbereich von 69,2 dB. Die Ergänzung erweiterte LUCIDs Triton-GigE-Familie um eine kompakte, energiesparende Option für kostenempfindliche Industrieautomatisierungs- und Roboterführungsanwendungen in einem breiten Spektrum von Montage- und Verifikationsanwendungsfällen.
- Juli 2026: Basler AG stellte die Stereo mini 3D-Kamera für Robotik und Logistik vor, die gemeinsam mit Orbbec Inc. entwickelt wurde und sich in Baslers pylon SDK für nahtlose Mehrkamera-Workflows auf autonomen mobilen Robotern und fahrerlosen Transportsystemen integriert. Das Produkt adressierte eine große, bisher unzureichend bediente Installationsbasis in der Lagerlogistik, wo eine zuverlässige 3D-Tiefenerfassung zu einem kosteneffektiven Preis bisher kundenspezifisches Engineering erforderte.
- Juni 2026: Emergent Vision Technologies begann mit der Auslieferung der ZENITH HZ-65000-SB, 68 Megapixel bei 138 Bildern pro Sekunde, und HZ-25000-SBS, 26 Megapixel bei 423 Bildern pro Sekunde, über die QSFP28-100GigE-Schnittstelle, mit RDMA- und NVIDIA GPUDirect-Unterstützung, die Echtzeit-KI-Inferenz auf ultrahochauflösenden Bildströmen ermöglicht. Beide Kameras basieren auf Sony Pregius S IMX928- und IMX947-rückseitig beleuchteten Sensoren, die im September 2025 angekündigt wurden.
- Mai 2026: Allied Vision brachte die FXO-CXP-Serie mit einer 4-Kanal-CoaXPress-12-Schnittstelle auf den Markt, die bis zu 50 Gbit/s in einem 50 x 50-Millimeter-lüfterlosen passiv gekühlten Gehäuse liefert und Sony Pregius S BSI Global-Shutter-Sensoren integriert – zu den ersten kommerziell erhältlichen Kameras, die dies tun. Das 24,6-Megapixel-Modell bei 192 Bildern pro Sekunde und das 12,4-Megapixel-Modell bei 339 Bildern pro Sekunde zielen auf die optische Halbleiterinspektion, 3D-Lasertriangulation und Automobilmetrologie ab.


Globaler Berichtsumfang für den Markt für flächenscannende Industriekameras
Der Markt für flächenscannende Industriekameras umfasst digitale Bildgebungskameras, die zur Erfassung zweidimensionaler Bilder von stationären oder diskreten Objekten, Bauteilen und Szenen in industriellen, fertigungs-, inspektions- und automatisierungsrelevanten Umgebungen konzipiert sind. Flächenscannende Industriekameras erfassen Bilder mithilfe eines rechteckigen Pixelarrays in einer einzigen Belichtung oder einer Belichtungssequenz und werden für automatisierte Sichtinspektion, Messung, Identifikation, Qualitätskontrolle und Maschinensehen-Anwendungen eingesetzt.
Der Marktbericht für flächenscannende Industriekameras ist segmentiert nach Sensortechnologie (CMOS, CCD und andere Sensortechnologien), Auflösung (unter 5 Megapixel, 5–12 Megapixel und über 12 Megapixel), Schnittstellenstandard (GigE Vision, USB3 Vision, Camera Link, CoaXPress und andere Schnittstellenstandards), Endverbraucherbranche (Elektronik und Halbleiter, Automobil und EV-Batterie, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Logistik und Lagerhaltung, Verpackung und Druck, Luft- und Raumfahrt sowie Verteidigung und andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| CMOS |
| CCD |
| Andere Sensortechnologien |
| Unter 5 Megapixel |
| 5–12 Megapixel |
| Über 12 Megapixel |
| GigE Vision |
| USB3 Vision |
| Camera Link |
| CoaXPress |
| Andere Schnittstellenstandards |
| Elektronik und Halbleiter |
| Automobil und EV-Batterie |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik und Lagerhaltung |
| Verpackung und Druck |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten |
| Nach Sensortechnologie | CMOS | |
| CCD | ||
| Andere Sensortechnologien | ||
| Nach Auflösung | Unter 5 Megapixel | |
| 5–12 Megapixel | ||
| Über 12 Megapixel | ||
| Nach Schnittstellenstandard | GigE Vision | |
| USB3 Vision | ||
| Camera Link | ||
| CoaXPress | ||
| Andere Schnittstellenstandards | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Automobil und EV-Batterie | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Logistik und Lagerhaltung | ||
| Verpackung und Druck | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für flächenscannende Industriekameras?
Die Marktgröße für flächenscannende Industriekameras beträgt im Jahr 2026 10,95 Milliarden USD und wird bis 2031 voraussichtlich 16,51 Milliarden USD bei einem CAGR von 8,56 % erreichen.
Was treibt die Nachfrage nach flächenscannenden Kameras an?
Fabrikautomatisierung, Erweiterungen der Halbleiterkapazität, KI-gestützte Inspektion und der Bedarf an höher auflösender Bildgebung unterstützen die Nachfrage.
Welche Sensortechnologie führt bei der Einführung von flächenscannenden Kameras?
CMOS führte mit 78,64 % des Umsatzes im Jahr 2025, unterstützt durch breiten Einsatz in industriellen Inspektionsanwendungen.
Welche Schnittstelle expandiert am schnellsten bei Industriekameras?
CoaXPress wird bis 2031 voraussichtlich mit einem CAGR von 9,54 % wachsen, unterstützt durch Hochbandbreiten-Inspektionsanwendungen.
Welche Endverbraucheranwendungen expandieren am schnellsten?
Automobil- und EV-Batterieanwendungen werden bis 2031 voraussichtlich mit einem CAGR von 10,14 % wachsen.
Welche Region führt bei der Nachfrage nach flächenscannenden Kameras?
Der asiatisch-pazifische Raum führte mit 43,77 % des Umsatzes im Jahr 2025 und wird bis 2031 voraussichtlich mit einem CAGR von 9,58 % wachsen.
Seite zuletzt aktualisiert am:



