
Taille et Part du Marché des Systèmes de Détection Anti-Tireur d'Élite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
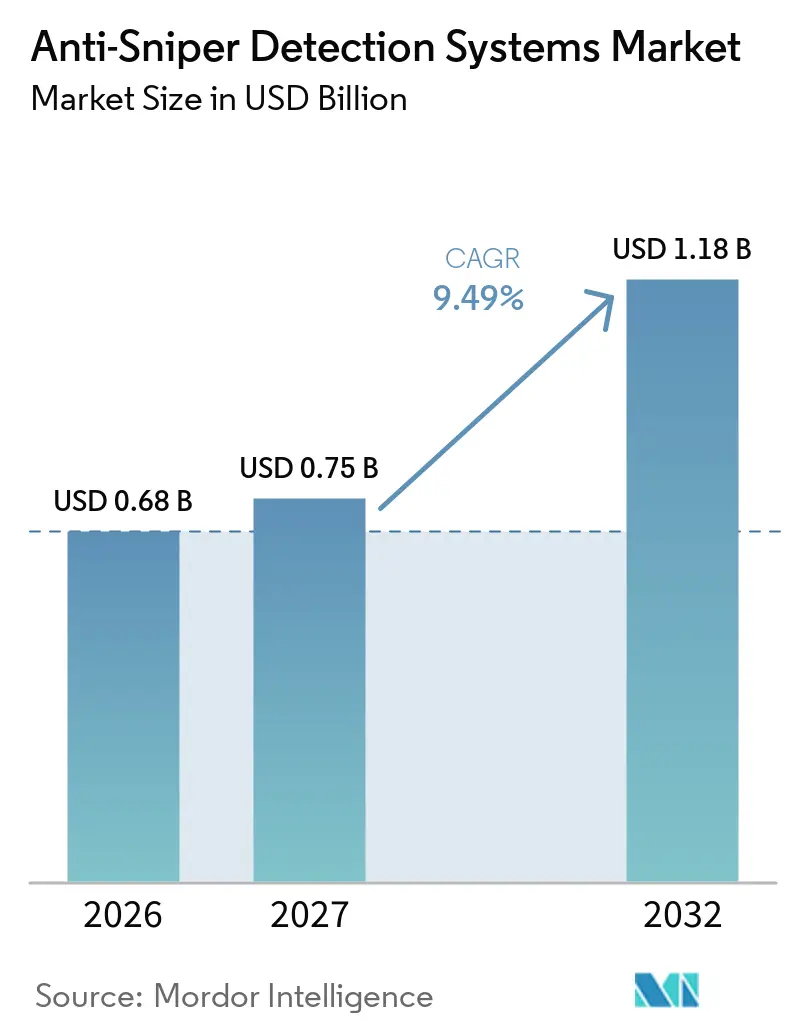
| Taille du Marché (2027) | 0.75 Milliards de dollars |
| Taille du Marché (2032) | 1.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Détection Anti-Tireur d'Élite par Mordor Intelligence
La taille du marché des systèmes de détection anti-tireur d'élite était évaluée à 0,68 milliard USD en 2026 et devrait croître de 0,75 milliard USD en 2027 pour atteindre 1,18 milliard USD d'ici 2032, à un CAGR de 9,49 % durant la période de prévision (2027-2032). La hausse des dépenses de défense soutient les achats de protection des forces dans les marchés de défense établis et émergents. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, marquant la 11e augmentation annuelle consécutive. Les membres de l'OTAN se sont engagés en juin 2025 à porter les dépenses annuelles liées à la défense et à la sécurité à 5 % du PIB d'ici 2035. Le marché des systèmes de détection anti-tireur d'élite est également façonné par les conditions des conflits urbains, qui exigent une identification rapide et précise des menaces. Les fournisseurs répondent par la fusion de capteurs, des équipements portables et des options d'intégration pour les réseaux de défense et de sécurité existants.
Points Clés du Rapport
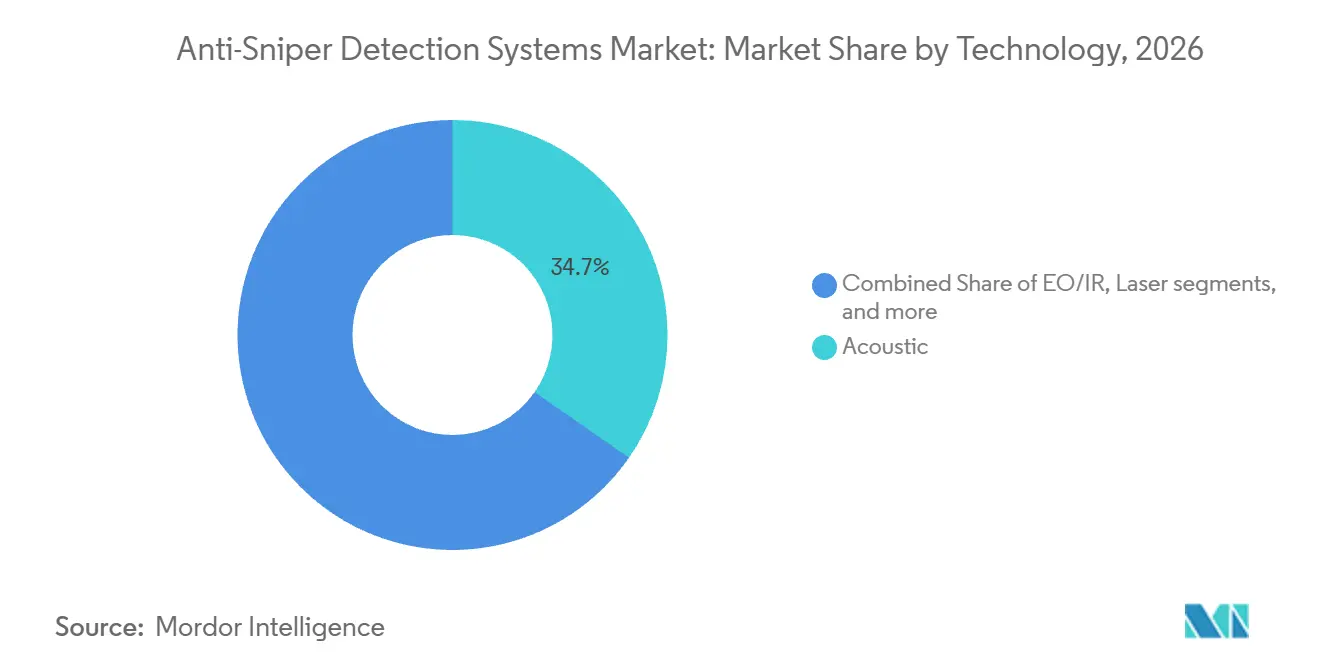
- Par technologie, l'acoustique détenait 34,67 % de la part du marché des systèmes de détection anti-tireur d'élite en 2026, tandis que le radar et le LiDAR devraient croître à un CAGR de 10,54 % jusqu'en 2032.
- Par plateforme, les systèmes portables représentaient 42,23 % du marché en 2026 et devraient se développer à un CAGR de 10,11 % jusqu'en 2032.
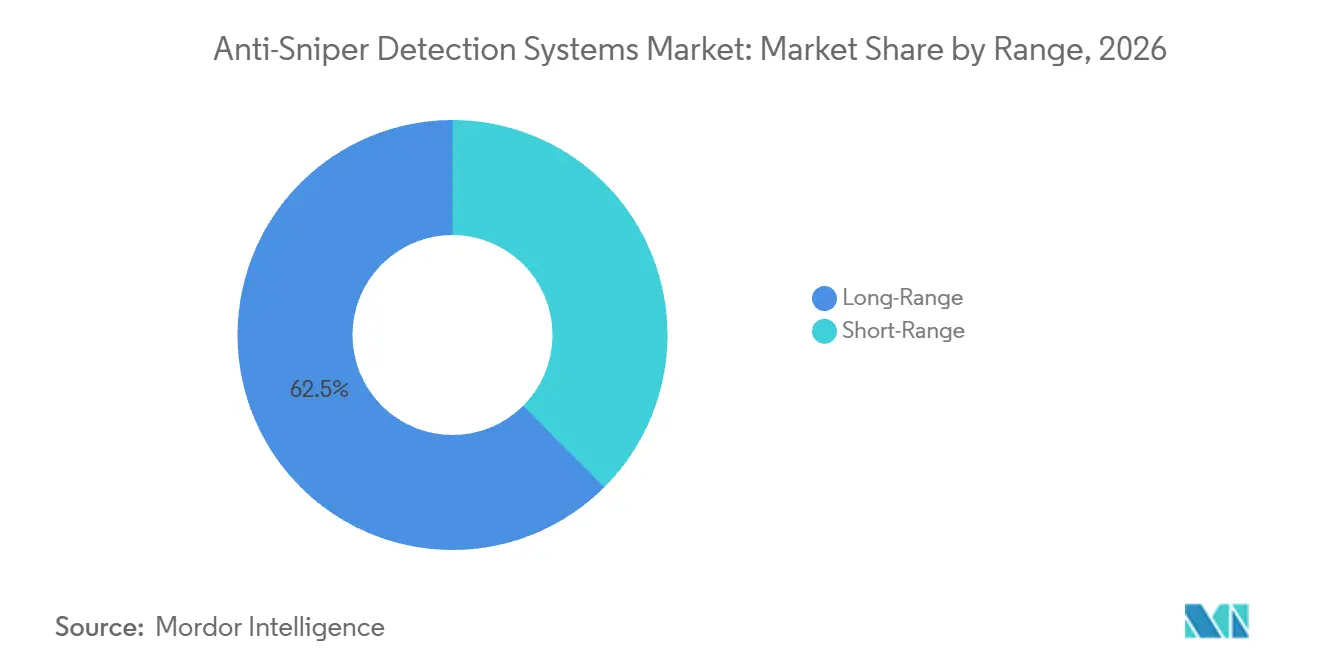
- Par portée, les systèmes longue portée détenaient 62,48 % du marché en 2026 et devraient croître à un CAGR de 10,87 % jusqu'en 2032.
- Par utilisateur final, le secteur militaire détenait 65,54 % du marché en 2026, tandis que les forces de l'ordre et la sécurité intérieure devraient enregistrer un CAGR de 10,90 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32,89 % du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Détection Anti-Tireur d'Élite
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation de la défense et de la sécurité intérieure | +2.80% | Mondial | Long terme (≥ 4 ans) |
| Exigences de protection des forces en temps réel dans les conflits urbains et asymétriques | +1.90% | Mondial, concentré en Asie-Pacifique, en Europe et dans les zones de conflit du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Expansion de la protection des frontières, des périmètres et des infrastructures critiques | +1.60% | Amérique du Nord et Europe, avec une demande en Asie-Pacifique s'étendant au Moyen-Orient et à l'Afrique | Moyen terme (2-4 ans) |
| Fusion multi-capteurs pilotée par l'IA et réduction des fausses alarmes | +1.40% | Mondial | Moyen terme (2-4 ans) |
| Prolifération des optiques militarisées et des lasers sur le champ de bataille | +0.80% | Mondial, concentré dans les zones de conflit actif | Court terme (≤ 2 ans) |
| Demande de modernisation modulaire pour les infrastructures C4ISR et caméras existantes | +0.70% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Modernisation de la Défense et de la Sécurité Intérieure Remodèle les Pipelines d'Approvisionnement
Les membres européens de l'OTAN ont dépensé 864 milliards USD en 2025, soit une augmentation réelle de 14 %, tandis que l'Allemagne a dépassé 2 % du PIB pour les dépenses de défense pour la première fois depuis 1990. L'Espagne a enregistré une augmentation de 50 % des dépenses de défense au cours de la même année. Ces engagements placent le marché des systèmes de détection anti-tireur d'élite au sein de programmes plus larges de détection en réseau et de protection des forces. Le ministère de la Défense britannique a attribué à Leonardo UK un contrat de 18,30 millions GBP (24,49 millions USD) pour le système de localisation d'armes acoustique SONUS en février 2026. Le contrat a été passé 5 ans avant le calendrier initial prévu, et le système est 70 % plus léger que son prédécesseur. Cette approche rend l'approvisionnement en capteurs plus susceptible d'être financé par des programmes de modernisation plus larges que par des budgets d'équipement séparés.
La Protection des Forces en Temps Réel dans les Conflits Urbains et Asymétriques Oriente les Exigences Techniques
Les conflits urbains nécessitent des systèmes capables de distinguer les signatures d'armes des réflexions de bâtiments, du bruit civil et de plusieurs événements simultanés. Une étude de 2025 a révélé que la détection acoustique de coups de feu pouvait raccourcir les délais de réponse préhospitalière dans les contextes militaires. L'étude a également identifié la survivabilité, les faux positifs et l'exposition à la guerre électronique comme des limites non résolues. Ces conditions poussent le marché des systèmes de détection anti-tireur d'élite vers des systèmes combinant des entrées acoustiques, radar, caméra et autres. Les systèmes de capteurs en réseau peuvent corréler les informations sur les menaces en temps réel et réduire la dépendance à de grands groupes d'observateurs humains. Les fournisseurs doivent donc démontrer leurs performances dans des environnements denses ainsi qu'en terrain ouvert. La résilience opérationnelle devient aussi importante que la capacité de détection initiale sur le marché des systèmes de détection anti-tireur d'élite. Les équipes d'approvisionnement évaluent de plus en plus ces facteurs conjointement.
La Protection des Frontières, des Périmètres et des Infrastructures Critiques Crée de Nouveaux Bassins de Demande
Les programmes de surveillance des frontières et des infrastructures étendent la demande au-delà des déploiements sur le champ de bataille. L'OTAN a lancé Baltic Sentry en janvier 2025 pour renforcer la protection des infrastructures sous-marines critiques grâce à une surveillance renforcée et d'autres mesures. Les membres est-européens de l'OTAN ont également renforcé la protection physique et électronique des sites énergétiques en 2025. L'Inde a rapporté que son Système Intégré de Gestion des Frontières a produit des résultats lors de l'Opération Sindoor et est en cours d'extension le long de la Ligne de Contrôle. Le programme intègre des imageurs thermiques, des radars, des sonars et des capteurs à fibre optique. Cela crée un rôle plus large pour le marché des systèmes de détection anti-tireur d'élite, dans lequel les données acoustiques et optiques doivent s'intégrer dans les architectures de sécurité existantes. Cela soutient également la demande d'outils de protection interopérables sur les sites terrestres et d'infrastructure pour les utilisateurs de sécurité.
La Fusion Multi-Capteurs Pilotée par l'IA et la Détection des Menaces Laser Améliorent l'Utilisation Opérationnelle
La fusion pilotée par l'IA vise à améliorer la confiance dans les systèmes opérant dans des environnements à bruit complexe et à activité visuelle intense. L'Université Purdue Northwest a rapporté que son approche multimodale, utilisant des capteurs acoustiques et de qualité de l'air, n'avait enregistré aucune fausse alarme sur plus de 220 000 événements sonores testés. Une étude de 2025 a décrit comment le débruitage par réseau de neurones peut améliorer la détection de la déflagration de bouche dans les systèmes montés sur véhicule. La détection des menaces laser gagne également en importance à mesure que les optiques de champ de bataille et les systèmes laser se répandent. Le marché des systèmes de détection anti-tireur d'élite peut bénéficier lorsque les données de capteurs provenant de différents types de menaces sont traitées sur la même plateforme. Les modernisations modulaires peuvent également soutenir le marché des systèmes de détection anti-tireur d'élite là où les systèmes C4ISR et caméras existants restent en service.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité des achats, de l'intégration et des coûts du cycle de vie | -1.80% | Mondial | Long terme (≥ 4 ans) |
| Faux positifs, préoccupations relatives à la vie privée et risque de transparence des preuves | -1.20% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Occlusion acoustique et dérive d'étalonnage dans les environnements bâtis denses | -0.90% | Mondial | Court terme (≤ 2 ans) |
| Contrôles à l'exportation, exigences de souveraineté des données et dépendances aux composants | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Complexité des Achats, de l'Intégration et des Coûts du Cycle de Vie Freine l'Adoption
Les contraintes liées aux achats et à l'intégration peuvent limiter le déploiement par les organisations de défense de plus petite taille. Le Bureau de la Responsabilité Gouvernementale des États-Unis a identifié 49,30 milliards USD de dépassements de coûts combinés sur 30 grands programmes de défense dans son évaluation de 2025. L'évaluation a révélé que la période moyenne entre le lancement d'un programme et la capacité initiale dépassait 12 ans. L'intégration de nœuds acoustiques, électro-optiques, radar et laser dans les réseaux C4ISR existants nécessite une ingénierie des systèmes et une planification de soutien à long terme. Les coûts d'exploitation et de soutien peuvent représenter près de 90 % des dépenses du cycle de vie dans des programmes de capteurs comparables. Le marché des systèmes de détection anti-tireur d'élite est donc confronté à des décisions d'achat qui vont au-delà du prix d'acquisition. Les acheteurs peuvent privilégier les fournisseurs proposant des systèmes interopérables, des mises à niveau progressives et des arrangements de soutien clairs. Ces facteurs peuvent réduire le risque programmatique au fil du temps.
Les Faux Positifs, les Préoccupations Relatives à la Vie Privée et les Limites en Environnement Dense Freinent l'Adoption
Les fausses alertes peuvent réduire la confiance opérationnelle et compliquer l'utilisation de la détection acoustique dans les environnements urbains denses. La Cour Suprême Judiciaire du Massachusetts a appelé à un examen de la méthodologie des preuves ShotSpotter en mai 2025. Des préoccupations relatives à la vie privée surgissent également lorsque des équipements acoustiques en fonctionnement permanent peuvent capturer des informations au-delà d'un événement de coup de feu. L'occlusion acoustique, les réflexions et la dérive d'étalonnage restent des problèmes pratiques dans les environnements bâtis. Les révisions du contrôle des exportations de septembre 2025 ajoutent des exigences de conformité pour les fournisseurs multinationaux.[1] Le marché des systèmes de détection anti-tireur d'élite doit répondre aux exigences de validation technique, de transparence des preuves et de données locales pour maintenir l'adoption dans les contextes de sécurité civile. Ces exigences peuvent allonger les périodes d'évaluation avant l'attribution du contrat et nécessitent des preuves documentées des opérations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie : Maturité Acoustique Face à la Croissance du Radar Amélioré par l'IA
L'acoustique détenait 34,67 % du marché des systèmes de détection anti-tireur d'élite en 2026, soutenu par son fonctionnement passif et son long historique d'utilisation sur le champ de bataille. L'absence d'émissions électroniques est précieuse dans les environnements où la guerre électronique est une préoccupation. Le radar et le LiDAR devraient croître à un CAGR de 10,54 % jusqu'en 2032. Les systèmes acoustiques restent importants lorsque le système doit détecter et localiser un coup de feu sans transmettre de signal. Les systèmes radar et LiDAR peuvent fournir une source supplémentaire d'informations de localisation lorsque les lectures acoustiques sont difficiles à interpréter. Cela complète la couverture acoustique passive dans des conditions d'exploitation difficiles.
Les systèmes électro-optiques/infrarouges (EO/IR) agissent comme des couches de déclenchement et de confirmation au sein des architectures multi-capteurs. Les systèmes à base de laser traitent les lunettes de tireur d'élite dissimulées et les émissions laser hostiles. La catégorie Autres comprend des systèmes combinés sans méthode de détection primaire unique. Ces configurations sont de plus en plus pertinentes pour les programmes frontaliers nécessitant plusieurs fonctions de détection. Le secteur des systèmes de détection anti-tireur d'élite évolue par conséquent vers des configurations pouvant soutenir plusieurs agences et scénarios de menace via un seul système intégré. De telles conceptions peuvent également simplifier la planification et l'approvisionnement combinés en matière de surveillance pour plusieurs fonctions de sécurité.

Par Plateforme : Les Systèmes Portables Répondent aux Exigences des Déploiements Avancés
Les systèmes portables détenaient 42,23 % du marché des systèmes de détection anti-tireur d'élite et devraient croître à un CAGR de 10,11 % jusqu'en 2032. Cette combinaison indique que la demande se développe dans la plateforme dominante plutôt que de se déplacer vers d'autres plateformes. L'infanterie démontée a besoin d'équipements pesant moins de 3 kg, déployables en moins de 3 minutes et ne nécessitant pas d'étalonnage. Le système SONUS de Leonardo UK pèse 70 % de moins que le système précédent et peut être déployé en moins de 3 minutes. Son contrat de février 2026 démontre l'importance de la réduction du poids et du déploiement rapide. Les systèmes portables conviennent également aux missions de courte durée où une installation fixe ne serait pas pratique. Leur conception aide les unités à repositionner rapidement les actifs de protection dans des conditions de terrain changeantes et lors de missions mobiles.
Les plateformes fixes assurent une protection continue des bases, des sites critiques et d'autres installations nécessitant un fonctionnement sans surveillance. Les systèmes montés sur véhicule constituent un sous-segment en croissance, la détection acoustique étant de plus en plus intégrée dans les programmes de modernisation des véhicules blindés. L'approvisionnement en détection montée sur véhicule peut être lié aux cycles de modernisation des flottes plutôt qu'aux budgets de capteurs autonomes. Cela rend les accords de partenariat C4ISR précoces commercialement importants. Les programmes de véhicules peuvent impliquer de longs cycles d'approvisionnement, mais ils offrent également un chemin d'intégration défini. Le secteur des systèmes de détection anti-tireur d'élite peut bénéficier de relations précoces avec les fabricants de véhicules et les fournisseurs C4ISR. Les choix de plateforme continueront d'être guidés par les conditions opérationnelles de l'infanterie, des infrastructures et des formations blindées. Cela préserve le besoin de facteurs de forme distincts selon les utilisateurs et les différents environnements opérationnels.
Par Portée : La Dominance de la Longue Portée Reflète l'Extension des Enveloppes de Menace
Les systèmes longue portée au-delà de 500 m détenaient 62,48 % du marché en 2026 et devraient croître à un CAGR de 10,87 % jusqu'en 2032. Les conflits modernes ont accru la nécessité de détecter les menaces de précision au-delà de 800 mètres. Cette approche est pertinente lorsque la détection de la déflagration de bouche est limitée par la suppression ou la distance. Les plateformes longue portée peuvent fournir une alerte tactique avant qu'une menace n'atteigne les zones de protection rapprochée. Elles commandent également des prix plus élevés que les systmes commerciaux courte portée. Cette différence de prix contribue à expliquer leur forte contribution aux revenus du marché des systèmes de détection anti-tireur d'élite. Elle reste importante même lorsque les expéditions unitaires sont inférieures aux déploiements commerciaux courte portée.
Les systèmes courte portée d'une portée allant jusqu'à 500 m servent les périmètres de base, les équipages de véhicules et les applications des forces de l'ordre. SoundThinking, Inc. a déclaré que son système ShotSpotter desservait plus de 170 villes aux États-Unis et atteignait une précision mensuelle moyenne de 94 % en 2024, sous un plancher contractuel de précision de 90 %.[2] Ces déploiements montrent que les réseaux urbains courte portée constituent une base de demande distincte en dehors des achats militaires. Leur utilisation est la plus forte là où une réponse rapide peut suivre une alerte localisée. Cependant, les préoccupations juridiques, relatives à la vie privée et aux faux positifs peuvent affecter les décisions de déploiement. Le marché des systèmes de détection anti-tireur d'élite comprend à la fois des systèmes militaires longue portée et des réseaux courte portée, même si leurs processus d'achat et leurs exigences opérationnelles diffèrent. Cette large gamme de cas d'utilisation soutient la demande dans différents budgets de sécurité. Elle nécessite également des modèles de déploiement et de soutien différents.
Par Utilisateur Final : La Primauté Militaire Se Maintient Tandis que la Demande en Sécurité Civile Croît
Les utilisateurs militaires détenaient 65,54 % du marché en 2026, reflétant les origines de la technologie dans la protection des forces et les valeurs d'approvisionnement plus élevées des programmes de défense. Les spécifications militaires exigent une résilience environnementale, un durcissement contre la guerre électronique et une interopérabilité C4ISR. Ces exigences augmentent le revenu par système par rapport à de nombreux produits de sécurité civile.
Les forces de l'ordre et la sécurité intérieure devraient croître à un CAGR de 10,90 % jusqu'en 2032. Le segment est soutenu par la diffusion des réseaux de détection de coups de feu en Amérique du Sud, au Moyen-Orient et en Asie du Sud-Est. Il bénéficie également lorsque les municipalités connectent la détection acoustique avec des caméras, des centres de commandement et des systèmes de réponse. Le secteur des systèmes de détection anti-tireur d'élite sert donc à la fois les utilisateurs militaires dédiés et les autorités cherchant une conscience situationnelle plus rapide. Chaque groupe utilise des normes opérationnelles et des processus d'approvisionnement différents qui influencent la configuration du système et le soutien.
SoundThinking, Inc. a déployé ShotSpotter au Brésil en mars 2025 dans le cadre d'un accord de 3 ans d'une valeur de 1,70 million USD. Le système couvre 10 kilomètres carrés et se connecte au centre de sécurité publique de la ville équipé de 120 caméras et 522 dispositifs. Shooter Detection Systems a introduit SDS Perimeter en septembre 2025 pour étendre la détection acoustique-infrarouge aux périmtres extérieurs et aux applications de campus. Cela reflète une connexion plus étroite entre les conceptions de produits de sécurité militaire, périmétrique et municipale. Les acheteurs de sécurité civile exigent une précision opérationnelle et des pratiques de preuves transparentes. Les fournisseurs qui répondent à ces besoins peuvent atteindre des utilisateurs au-delà des clients de défense conventionnels. La frontière entre les achats militaires et civils devient moins nette pour les applications de protection extérieure. Cela crée un ensemble plus large de contextes de déploiement potentiels pour les fournisseurs et les agences de sécurité publique.
Analyse Géographique
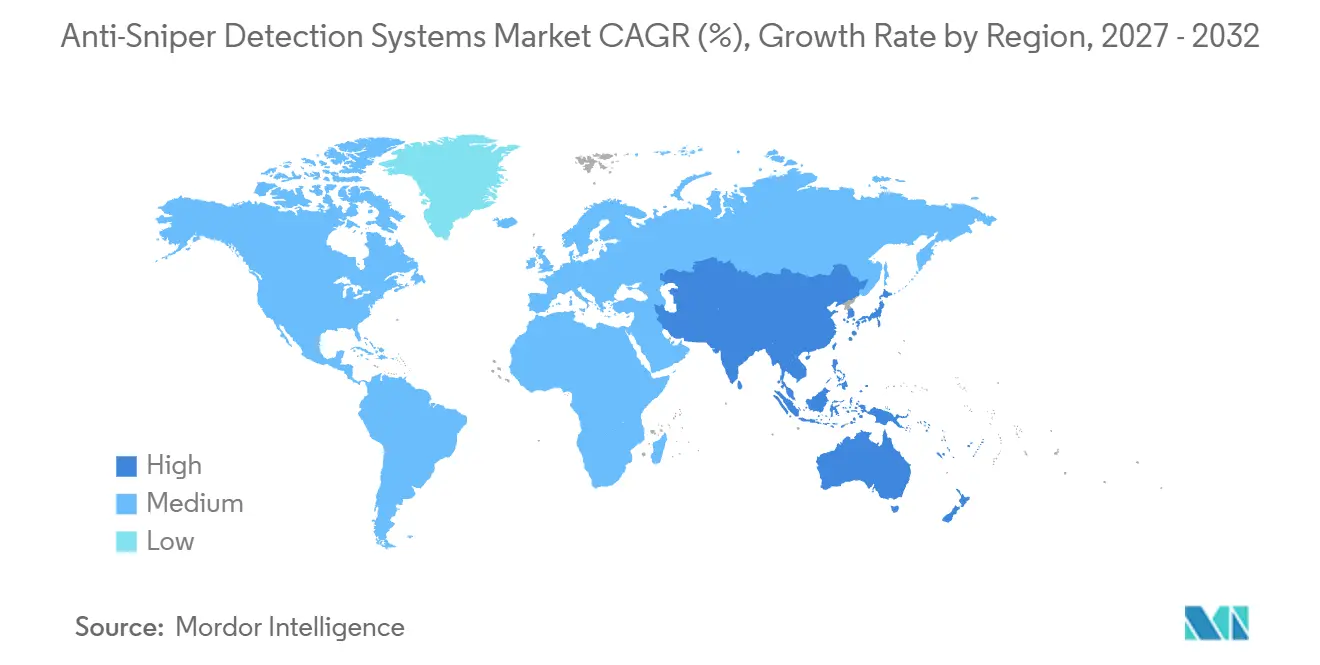
L'Amérique du Nord détenait 32,89 % de la part du marché des systèmes de détection anti-tireur d'élite en 2026. Le Bureau Exécutif des Programmes de l'Armée américaine pour le Renseignement, la Guerre Électronique et les Capteurs soutient le programme Boomerang III monté sur véhicule et l'effort d'acquisition d'objectifs de nouvelle génération FALCONS. En juin 2025, Victorville, en Californie, a effectué son premier déploiement de ShotSpotter. Les révisions de l'ITAR entrant en vigueur en septembre 2025 augmentent les exigences de conformité mais renforcent également les incitations à l'approvisionnement national pour les intégrateurs américains. Ces règles façonnent la sélection des fournisseurs et la planification des composants transfrontaliers pour les systèmes entrant aux États-Unis.
L'Asie-Pacifique devrait enregistrer un CAGR de 10,61 % jusqu'en 2032, le taux régional le plus élevé du marché des systèmes de détection anti-tireur d'élite. Les dépenses militaires régionales ont atteint 681 milliards USD en 2025, la plus forte augmentation annuelle depuis 2009.[3] L'allocation de défense du Japon pour l'exercice 2025 a atteint 55,10 milliards USD, soutenant la détection à distance et la protection des forces. L'Inde se développe à la fois comme marché de demande et comme site de production pour la détection acoustique. Son infrastructure CIBMS combine plusieurs technologies de détection le long des frontières sensibles. La Corée du Sud et l'Australie sont des centres de demande secondaires où les achats suivent souvent l'interopérabilité avec les équipements de défense alignés sur les États-Unis. Cette demande s'ajoute à l'opportunité régionale pour le marché des systèmes de détection anti-tireur d'élite grâce aux achats axés sur l'interopérabilité.
L'Europe connaît une demande croissante de capteurs tactiques liée au conflit russo-ukrainien et à la modernisation plus large de l'OTAN. L'Allemagne a augmenté ses dépenses militaires de 24 % pour atteindre 114 milliards USD en 2025. La France et l'Italie mettent l'accent sur la participation industrielle nationale à travers des entreprises telles que ACOEM Group et Leonardo. Le Moyen-Orient et l'Afrique sont soutenus par les capacités israéliennes et les investissements du Golfe dans la protection des infrastructures énergétiques. L'Amérique du Sud reste à un stade plus précoce, avec une demande centrée sur les réseaux acoustiques des forces de l'ordre. Ces tendances régionales donnent au marché des systèmes de détection anti-tireur d'élite un mélange de programmes de défense à long cycle et de déploiements de sécurité publique plus modestes. L'équilibre varie selon le pays, la maturité des programmes, les priorités de sécurité et les structures de financement.
Paysage Concurrentiel
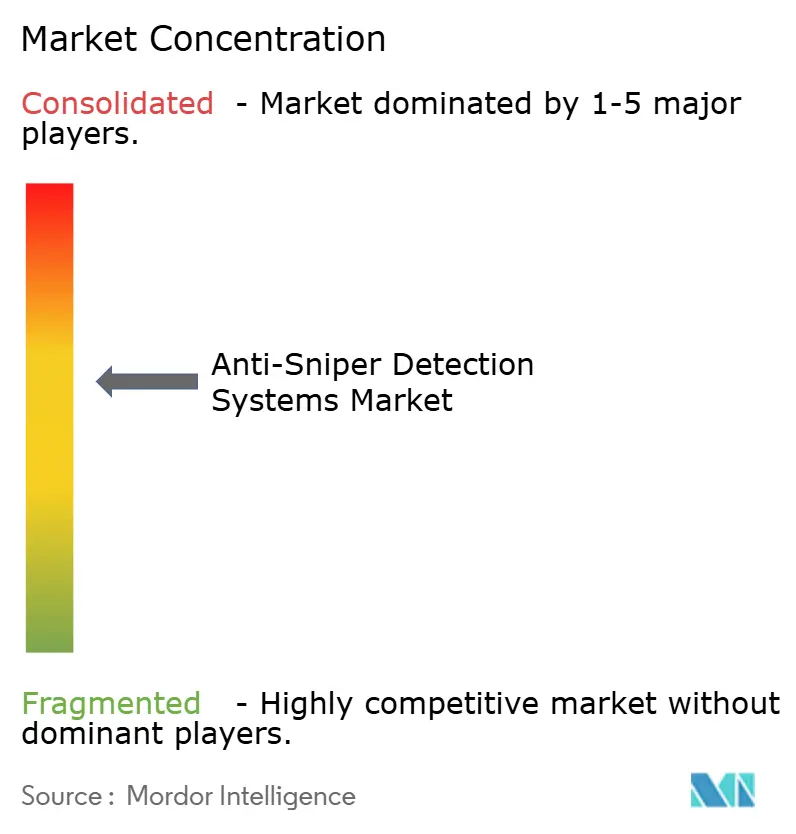
Le marché des systèmes de détection anti-tireur d'élite est modérément consolidé au niveau de l'intégration des plateformes. RTX Corporation, SoundThinking, Inc., Rheinmetall AG, QinetiQ Group et ACOEM Group occupent des positions solides dans les programmes militaires grâce à leurs relations avec l'OTAN et les ministères de la défense alliés. Leonardo S.p.A., Thales Group, Elbit Systems Ltd., ASELSAN A.Ş., Microflown AVISA et Sentinel Photonics occupent des positions spécialisées grâce à des architectures de capteurs propriétaires. Plusieurs spécialistes intègrent leurs cœurs de capteurs dans les systèmes des maîtres d'œuvre plutôt que de concourir uniquement pour des contrats directs. Ce modèle élargit leur portée grâce à l'intégration de systèmes plutôt qu'à des achats autonomes. Il peut produire des relations de revenus durables moins visibles que les grandes attributions de plateformes. Cette structure soutient la participation des spécialistes sur le marché des systèmes de détection anti-tireur d'élite et préserve la concurrence axée sur la technologie.
La concurrence se concentre sur la fusion de capteurs pilotée par l'IA, la conformité aux exigences des systèmes ouverts modulaires et les partenariats de production locale. Le Bureau de la Responsabilité Gouvernementale des États-Unis a identifié la nécessité d'une meilleure planification des systèmes ouverts modulaires pour obtenir les avantages attendus dans les acquisitions de défense. Cette exigence favorise les entreprises capables de connecter plusieurs capteurs au sein d'une architecture ouverte. Le marché des systèmes de détection anti-tireur d'élite offre également une opportunité à la jonction entre la lutte anti-drones (C-UAS) et la détection de coups de feu. Une plateforme partagée pourrait offrir aux utilisateurs une conscience des menaces plus large tout en réduisant le nombre de systèmes de capteurs séparés à gérer. Elle peut également aligner les achats sur des exigences de protection des forces plus larges dans les programmes militaires et de protection des infrastructures.
Les entreprises qui établissent des partenariats avant que les programmes de véhicules ou de frontières ne soient définis peuvent améliorer leur voie vers le déploiement. Le marché des systèmes de détection anti-tireur d'élite reste concurrentiel car les spécialistes conservent une influence technique même lorsque de grands contractants gèrent le contrat principal de la plateforme. Cette relation peut façonner les rôles des fournisseurs tout au long d'un cycle de programme et soutenir une collaboration technologique continue.
Leaders du Secteur des Systèmes de Détection Anti-Tireur d'Élite
-
RTX Corporation
-
ACOEM Group
-
Rheinmetall AG
-
SoundThinking, Inc.
-
QinetiQ Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : SoundThinking, Inc. a annoncé des renouvellements de clients pluriannuels au deuxième trimestre 2026 pour sa technologie de détection acoustique et de localisation de tireur ShotSpotter, reflétant un investissement continu dans les systèmes de détection de tirs et d'identification de la localisation des tireurs, et soutenant la demande de technologies de localisation acoustique sur le marché plus large des systèmes de détection anti-tireur d'élite.
- Janvier 2026 : Thales Defense and Security a développé un kit d'augmentation optique de poche qui identifie la localisation des tireurs d'élite et d'autres menaces tactiques dans une gamme de situations de champ de bataille.
- Février 2025 : SoundThinking, Inc. a introduit une solution de détection de tirs de tireur d'élite basée sur le périmètre pour les sous-stations électriques et autres infrastructures critiques. Le système étend la technologie de détection acoustique établie de l'entreprise pour identifier les menaces de tirs de tireur d'élite ciblant les installations protégées.
Périmètre du Rapport sur le Marché Mondial des Systèmes de Détection Anti-Tireur d'Élite
Le marché des systèmes de détection anti-tireur d'élite comprend les technologies et les systèmes intégrés conçus pour détecter, localiser, identifier et fournir une alerte précoce des menaces de tireur d'élite et des tirs hostiles dans les applications militaires, des forces de l'ordre et de la sécurité intérieure. Le marché couvre les technologies de détection acoustique, EO/IR, à base de laser, à base de radar, à base de LiDAR et autres, déployes pour la surveillance du champ de bataille, la protection des forces, la sécurité des frontières, la surveillance des périmètres et la protection des infrastructures critiques. Le périmètre comprend les systèmes fixes, portables et montés sur véhicule utilisés pour détecter les tirs, identifier les positions potentielles de tireurs d'élite et soutenir l'évaluation des menaces en temps réel et la réponse.
Le marché des systèmes de détection anti-tireur d'élite est segmenté par technologie, plateforme, portée, utilisateur final et géographie. Par technologie, le marché est segmenté en acoustique, électro-optique/infrarouge (EO/IR), laser, radar et LiDAR, et autres. Par plateforme, le marché est segmenté en systèmes fixes, portables et montés sur véhicule. Par portée, le marché est segmenté en courte portée (jusqu'à 500 m) et longue portée (au-delà de 500 m). Par utilisateur final, le marché est segmenté en militaire et forces de l'ordre et sécurité intérieure. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de détection anti-tireur d'élite dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Acoustique |
| Électro-Optique/Infrarouge (EO/IR) |
| Laser |
| Radar et LiDAR |
| Autres |
| Fixe |
| Portable |
| Monté sur Véhicule |
| Courte Portée (Jusqu'à 500 m) |
| Longue Portée (Au-delà de 500 m) |
| Militaire |
| Forces de l'Ordre et Sécurité Intérieure |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par Technologie | Acoustique | ||
| Électro-Optique/Infrarouge (EO/IR) | |||
| Laser | |||
| Radar et LiDAR | |||
| Autres | |||
| Par Plateforme | Fixe | ||
| Portable | |||
| Monté sur Véhicule | |||
| Par Portée | Courte Portée (Jusqu'à 500 m) | ||
| Longue Portée (Au-delà de 500 m) | |||
| Par Utilisateur Final | Militaire | ||
| Forces de l'Ordre et Sécurité Intérieure | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le marché des systèmes de détection anti-tireur d'élite ?
Le marché des systèmes de détection anti-tireur d'élite devrait croître à un CAGR de 9,53 % de 2027 à 2032, pour atteindre 1,18 milliard USD d'ici 2032.
Quelle technologie est en tête des déploiements de détection anti-tireur d'élite ?
La technologie acoustique est en tête avec une part de 34,67 % en 2026, tandis que le radar et le LiDAR affichent le taux de croissance prévu le plus élevé à un CAGR de 10,54 %.
Pourquoi les systèmes anti-tireur d'élite portables sont-ils importants ?
Les systèmes portables détenaient 42,23 % de la demande de 2026 et devraient croître à un CAGR de 10,11 % car les unités d'infanterie ont besoin de systèmes légers à déploiement rapide.
Quels utilisateurs finaux adoptent le plus rapidement les équipements anti-tireur d'élite ?
Le secteur militaire reste le plus grand groupe d'utilisateurs finaux avec 65,54 % en 2026, tandis que les forces de l'ordre et la sécurité intérieure devraient croître à un CAGR de 10,90 %.
Quelle région présente la demande future la plus forte ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,61 % jusqu'en 2032, soutenue par la hausse des dépenses de défense et les investissements dans la sécurité des frontières.