
対スナイパー検知システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
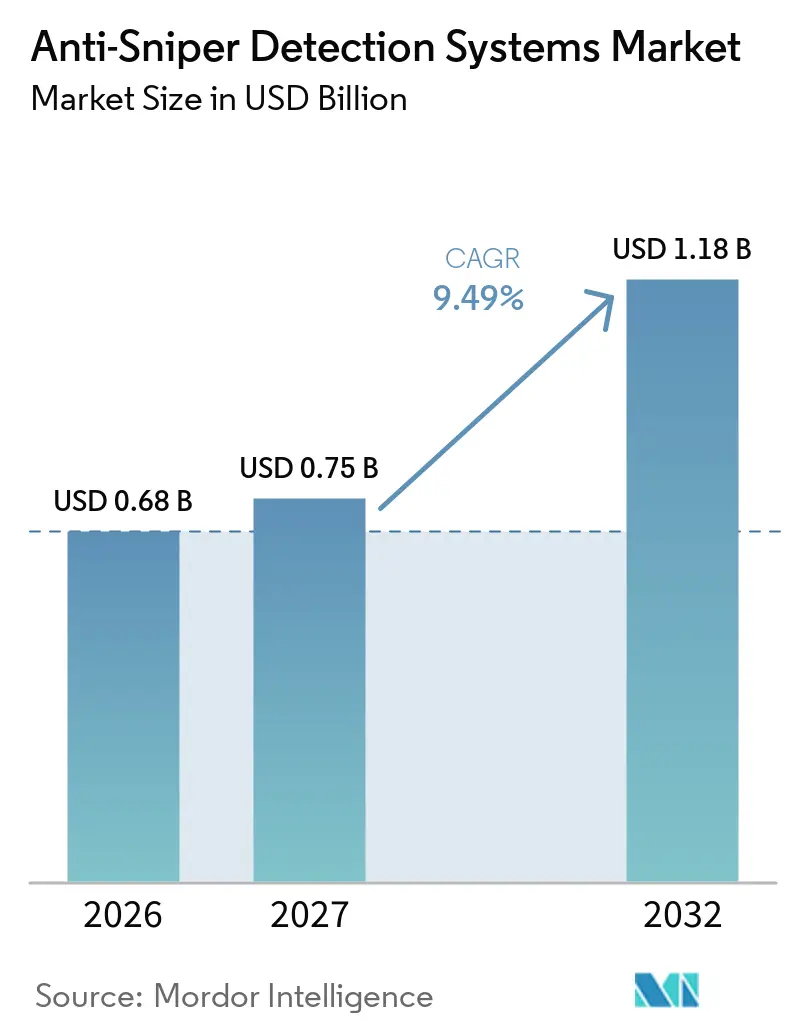
| 市場規模 (2027) | 0.75 十億米ドル |
| 市場規模 (2032) | 1.18 十億米ドル |
| 成長率 (2027 - 2032) | 9.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる対スナイパー検知システム市場分析
対スナイパー検知システムの市場規模は2026年に0.68 ビリオン 米ドルと評価され、2027年の0.75 ビリオン 米ドルから2032年には1.18 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中のCAGRは9.49%です。防衛支出の増加は、既存および新興の防衛市場全体における部隊防護調達を支援しています。世界の軍事支出は2025年に2,887 ビリオン 米ドルに達し、11年連続の年間増加を記録しました。NATOメンバーは2025年6月、2035年までに年間防衛・安全保障関連支出をGDPの5%に引き上げることを約束しました。対スナイパー検知システム市場は、迅速かつ正確な脅威識別を必要とする都市型紛争の状況にも影響を受けています。サプライヤーはセンサーフュージョン、携帯型機器、および既存の防衛・安全保障ネットワークへの統合オプションで対応しています。
主要レポートの要点
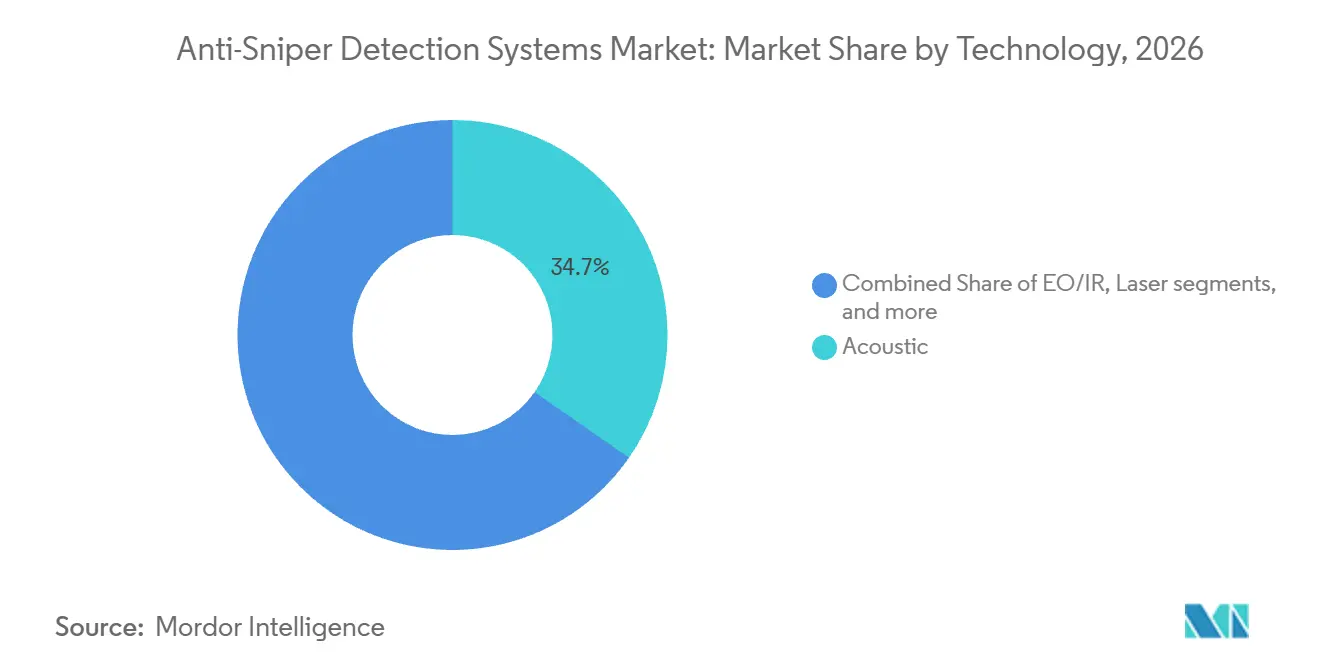
- 技術別では、音響が2026年対スナイパー検知システム市場シェアの34.67%を占め、レーダーおよびLiDARは2032年にかけてCAGR 10.54%で成長すると予測されています。
- プラットフォーム別では、携帯式システムが2026年の市場の42.23%を占め、2032年にかけてCAGR 10.11%で拡大すると予測されています。
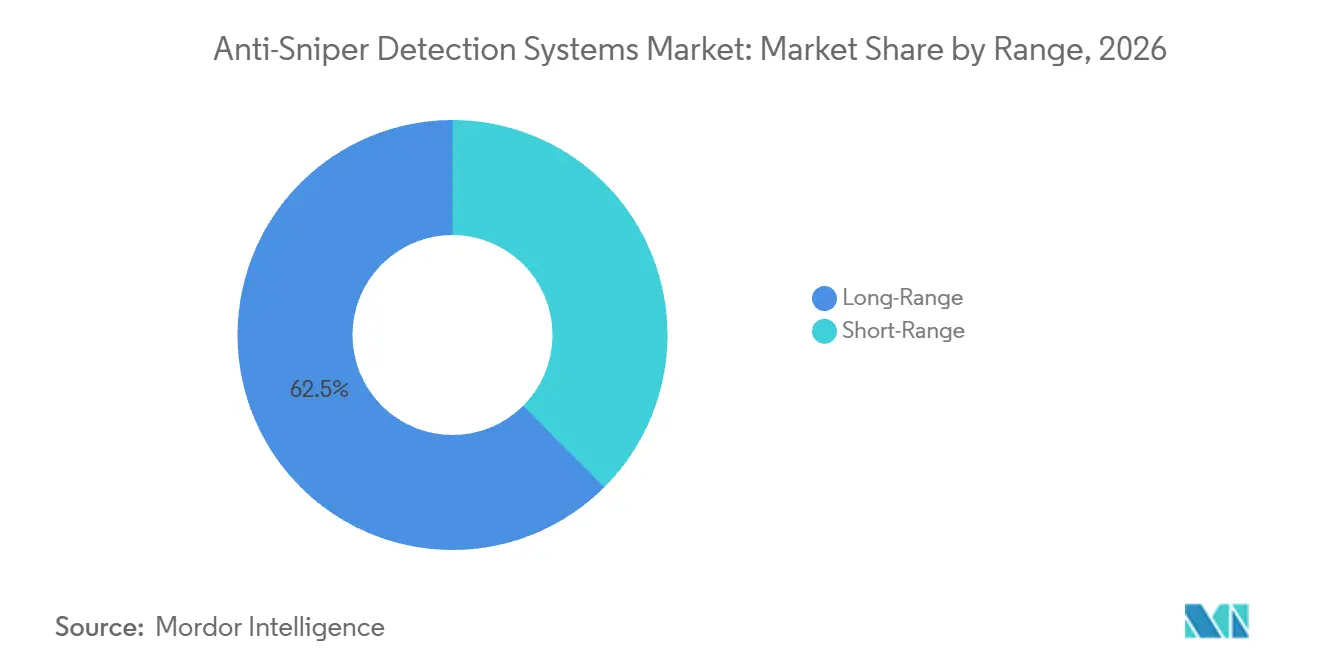
- 射程別では、長距離システムが2026年の市場の62.48%を占め、2032年にかけてCAGR 10.87%で成長すると予測されています。
- エンドユーザー別では、軍事が2026年の市場の65.54%を占め、法執行機関および国土安全保障は2032年にかけてCAGR 10.90%を記録すると予測されています。
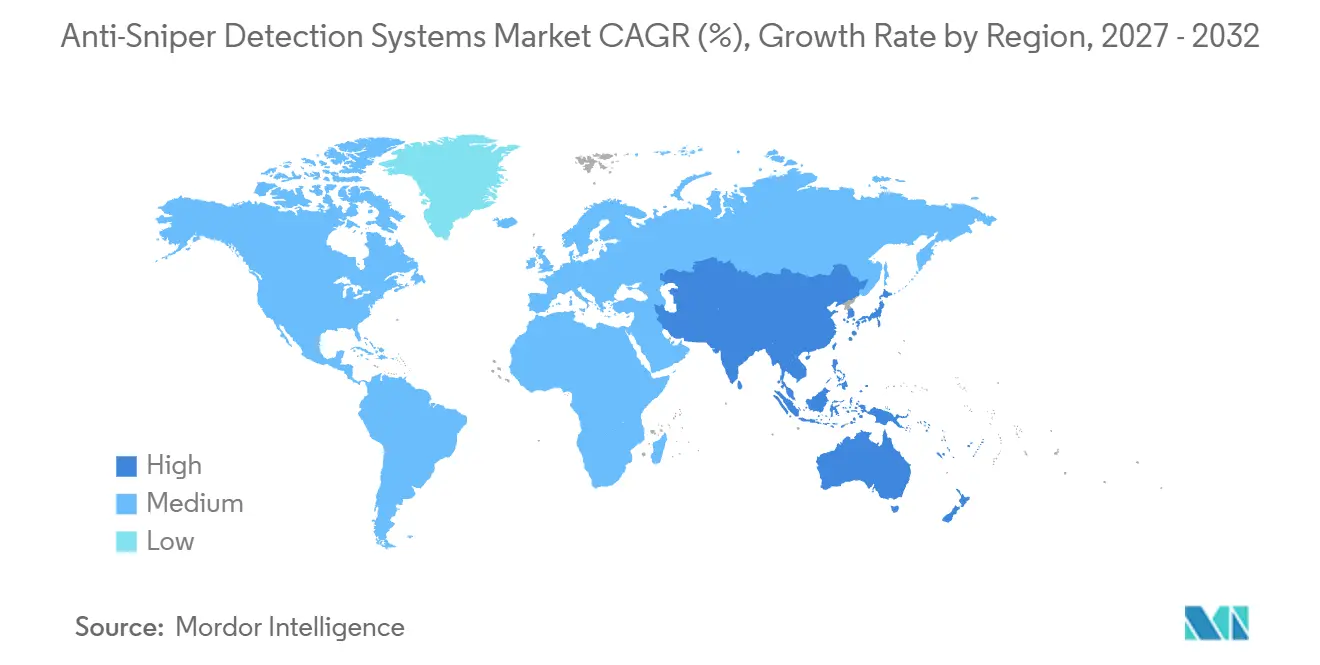
- 地域別では、北米が2026年の市場の32.89%を占め、アジア太平洋は2032年にかけてCAGR 10.61%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の対スナイパー検知システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛および国土安全保障の近代化 | +2.80% | グローバル | 長期(4年以上) |
| 都市型および非対称戦争におけるリアルタイムの部隊防護要件 | +1.90% | グローバル、アジア太平洋・欧州・中東およびアフリカの紛争地帯に集中 | 短期(2年以内) |
| 国境・周辺・重要インフラ防護の拡大 | +1.60% | 北米および欧州、アジア太平洋の需要は中東およびアフリカにも拡大 | 中期(2~4年) |
| AI対応マルチセンサーフュージョンおよび誤警報低減 | +1.40% | グローバル | 中期(2~4年) |
| 兵器化された光学機器および戦場レーザーの普及 | +0.80% | グローバル、活発な紛争地帯に集中 | 短期(2年以内) |
| 既存のC4ISRおよびカメラインフラへのモジュール式改修需要 | +0.70% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
防衛および国土安全保障の近代化が調達パイプラインを再形成
欧州のNATOメンバーは2025年に864 ビリオン 米ドルを支出し、実質14%増となりました。ドイツは1990年以来初めて防衛支出がGDPの2%を超えました。スペインは同年、防衛支出が50%増加しました。これらのコミットメントは、対スナイパー検知システム市場をネットワーク型センシングおよび部隊防護のより広範なプログラムの中に位置づけています。英国国防省は2026年2月、Leonardo UKにSONUS音響兵器位置特定システムに関する1,830万ポンド(2,449万米ドル)の契約を授与しました。この契約は当初のスケジュールより5年前倒しで締結され、システムは前世代機より70%軽量化されています。このアプローチにより、センサー調達は独立した機器予算よりも大規模な近代化プログラムを通じて資金調達される可能性が高まっています。
都市型および非対称戦争におけるリアルタイムの部隊防護が技術要件を牽引
都市型紛争では、建物の反射、民間人の騒音、複数の同時発生事象から兵器の特徴を分離できるシステムが必要です。2025年のレビューでは、音響式銃声検知が軍事環境における病院前対応時間を短縮できることが判明しました。同レビューでは、生存性、誤検知、および電子戦(EW)への露出が未解決の課題として特定されました。こうした状況が、対スナイパー検知システム市場を音響、レーダー、カメラ、その他の入力を組み合わせたシステムへと向かわせています。ネットワーク型センサーシステムはリアルタイムで脅威情報を相関させ、多数の人間の監視員への依存を低減できます。したがってベンダーは、開けた地形だけでなく密集した場所でも性能を示す必要があります。運用上の回復力は、対スナイパー検知システム市場において初期検知能力と同様に重要になっています。調達チームはこれらの要素をますます総合的に評価しています。
国境・周辺・重要インフラ防護が新たな需要を創出
国境監視およびインフラプログラムは、戦場展開を超えた需要を拡大しています。NATOは2025年1月、強化された監視およびその他の措置を通じて重要な海底インフラの防護を強化するためにバルティック・センチネルを開始しました。東欧のNATOメンバーも2025年中に発電所の物理的・電子的防護を強化しました。インドは、包括的統合国境管理システムがシンドゥール作戦中に成果を上げ、実効支配線沿いに拡張されていると報告しました。同プログラムは熱画像装置、レーダー、ソナー、光ファイバーセンサーを統合しています。これにより、音響および光学データが既存のセキュリティアーキテクチャに適合しなければならない対スナイパー検知システム市場において、より広範な役割が生まれます。また、セキュリティユーザー向けに陸上およびインフラサイト全体で相互運用可能な防護ツールへの需要も支援します。
AI対応マルチセンサーフュージョンおよびレーザー脅威検知が運用上の活用を向上
AI対応フュージョンは、複雑な騒音や視覚的活動の中で動作するシステムへの信頼を向上させることを目的としています。パデュー大学ノースウェスト校は、音響センサーと空気質センサーを使用したマルチモーダルアプローチが22万件以上のテスト済み音響イベントにわたって誤警報ゼロを達成したと報告しました。2025年の研究では、ニューラルネットワークによるノイズ除去が車両搭載システムにおける銃口爆風検知を改善できることが示されました。戦場の光学機器やレーザーシステムがより一般的になるにつれ、レーザー脅威検知も重要性を増しています。異なる脅威タイプのセンサーデータが同一プラットフォームで処理される場合、対スナイパー検知システム市場は恩恵を受けることができます。モジュール式改修は、既存のC4ISRおよびカメラシステムが引き続き使用されている場合に、対スナイパー検知シスム市場をさらに支援できます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 調達・統合・ライフサイクルコストの複雑性 | -1.80% | グローバル | 長期(4年以上) |
| 誤検知、プライバシーへの懸念、証拠の透明性リスク | -1.20% | 北米および欧州 | 中期(2~4年) |
| 密集した建築環境における音響遮蔽およびキャリブレーションドリフト | -0.90% | グローバル | 短期(2年以内) |
| 輸出規制、主権データ要件、およびコンポーネント依存性 | -0.80% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
調達・統合・ライフサイクルコストの複雑性が導入を制約
調達および統合の負担は、規模の小さい防衛組織による展開を制限する可能性があります。米国政府説明責任局は、2025年の評価において30の主要防衛プログラムにわたるコスト増加の合計が493億米ドルに上ることを特定しました。同評価では、プログラム開始から初期能力獲得までの平均期間が12年を超えることが判明しました。音響、電気光学、レーダー、レーザーノードをレガシーC4ISRネットワークに統合するには、システムエンジニアリングと長期的なサポート計画が必要です。運用・サポートコストは、同等のセンサープログラムにおけるライフサイクル支出の約90%を占める可能性があります。したがって対スナイパー検知システム市場は、取得価格を超えた購買決定に直面しています。購買者は、相互運用可能なシステム、段階的なアップグレード、明確なサポート体制を提供するサプライヤーを優先する可能性があります。これらの要素は時間の経過とともにプログラムリスクを低減できます。
誤検知、プライバシーへの懸念、密集環境における制限が導入を阻害
誤警報は運用上の信頼性を低下させ、密集した都市環境における音響検知の使用を複雑にする可能性があります。マサチューセッツ州最高裁判所は2025年5月、ShotSpotterの証拠の背後にある方法論の精査を求めました。常時稼働の音響機器が銃声イベントを超えた情報を取得する可能性がある場合、プライバシーへの懸念も生じます。音響遮蔽、反射、およびキャリブレーションドリフトは、建築環境における実際的な問題として残っています。2025年9の輸出規制改定により、多国籍サプライヤーにコンプライアンス要件が追加されました。[1] 対スナイパー検知システム市場は、民間セキュリティ環境での導入を維持するために、技術的検証、証拠の透明性、および現地データ要件に対処しなければなりません。これらの要件は、契約締結前の評価期間を長引かせ、運用の文書化された証拠を必要とする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:音響の成熟とAI強化レーダーの成長
音響は2026年の対スナイパー検知システム市場の34.67%を占め、受動的な動作と長年の戦場使用実績に支えられています。電子的な放射がないことは、EWが懸念される場所で価値があります。レーダーおよびLiDARは2032年にかけてCAGR 10.54%で成長すると予測されています。音響システムは、信号を送信せず銃声を検知・位置特定する必要がある場合に引き続き重要です。レーダーおよびLiDARシステムは、音響の読み取りが解釈困難な場合に追加の位置情報を提供できます。これは困難な運用条件における受動的音響カバレッジを補完します。
EO/IRシステムはマルチセンサーアーキテクチャ内でキューイングおよび確認レイヤーとして機能します。レーザーベースシステムは、隠蔽されたスナイパースコープおよび敵対的なレーザー放射に対処します。その他のカテゴリには、単一の主要センシング方式を持たない複合システムが含まれます。これらの構成は、複数のセンシング機能を必要とする国境プログラムにますます関連性が高まっています。したがって対スナイパー検知システム産業は、単一の統合システムを通じて複数の機関および脅威シナリオをサポートできる構成へと移行しています。このような設計は、複数のセキュリティ機能にわたる複合監視計画および調達を簡素化することもできます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:携帯式システムが前方展開要件を支援
携帯式システムは対スナイパー検知システム市場の42.23%を占め、2032年にかけてCAGR 10.11%で成長すると予測されています。この組み合わせは、需要が他のプラットフォームから移行するのではなく、主要プラットフォームで拡大していることを示しています。徒歩歩兵は、重量3kg未満、3分以内に展開でき、キャリブレーションを必要としない機器を必要としています。Leonardo UKのSONUSシステムは前世代機より70%軽量で、3分以内に展開できます。2026年2月の契約は、重量軽減と迅速な野外展開の重要性を示しています。携帯式システムは、固定設置が実用的でない短期任務にも適しています。その設計は、変化す野外条件や機動任務において部隊が防護資産を迅速に再配置するのに役立ちます。
固定式プラットフォームは、基地、重要施設、および無人運用を必要とするその他の施設に継続的な防護を提供します。車両搭載式システムは、音響検知が装甲車両近代化プログラムにますます組み込まれるにつれて成長するサブセグメントです。車両搭載式検知の調達は、独立したセンサー予算ではなく、車両群近代化サイクルに連動する可能性があります。これにより、早期のC4ISRパートナーシップ協定が商業的に重要になります。車両プログラムは長い調達サイクルをもたらす可能性がありますが、明確な統合経路も提供します。対スナイパー検知システム産業は、車両メーカーおよびC4ISRサプライヤーとの早期関係から利益を得ることができます。プラットフォームの選択は、歩兵、インフラ、装甲部隊の運用条件によって引き続き導かれます。これにより、ユーザーおよび異なる運用環境全体で別々のフォームファクターの必要性が維持されます。
射程別:長距離の優位性が拡大した脅威エンベロープを反映
500m超の長距離システムは2026年の市場の62.48%を占め、2032年にかけてCAGR 10.87%で成長すると予測されています。現代の紛争では、800メートルを超える精密脅威を検知する必要性が高まっています。このアプローチは、銃口爆風検知がサプレッサーや距離によって制限される場所で有効です。長距離プラットフォームは、脅威が近接防護ゾーンに到達する前に戦術的警告を提供できます。また、短距離商業システムよりも高い価格を誇ります。この価格差は、対スナイパー検知システム市場における高い収益貢献を説明するのに役立ちます。ユニット出荷数が短距離商業展開より少ない場合でも、その重要性は維持されます。
500m以内の短距離システムは、基地周辺、車両乗員、および法執行機関の用途に対応します。SoundThinking, Inc.は、ShotSpotterシステムが米国の170以上の都市にサービスを提供し、2024年に契約上の90%精度基準の下で月平均94%の精度を達成したと述べました。[2] これらの展開は、短距離都市ネットワークが軍事調達以外の独自の需要基盤を形成していることを示しています。その使用は、局所的な警報に迅速な対応が続く場所で最も強力です。ただし、法的、プライバシー、および誤検知の懸念が展開の決定に影響を与える可能性があります。対スナイパー検知システム市場には、購買プロセスと運用要件が異なるにもかかわらず、長距離軍事システムと短距離ネットワークの両方が含まれます。この幅広いユースケースは、異なるセキュリティ予算全体の需要を支援します。また、異なる展開およびサポートモデルも必要とします。
エンドユーザー別:民間セキュリティ需要の成長に伴い軍事の優位性が継続
軍事ユーザーは2026年の市場の65.54%を占め、技術の部隊防護起源と防衛プログラムの大規模な調達価値を反映しています。軍事仕様は環境耐性、電子戦強化、およびC4ISR相互運用性を必要とします。これらの要件は、多くの民間セキュリティ製品と比較してシステムあたりの収益を高めます。
法執行機関および国土安全保障は2032年にかけてCAGR 10.90%で成長すると予測されています。このセグメントは、南米、中東、東南アジア全体での銃声検知ネットワークの普及によって支援されています。また、自治体が音響検知をカメラ、指令センター、対応システムと接続する場合にも恩恵を受けます。したがって対スナイパー検知システム産業は、専用の軍事ユーザーと迅速な状況認識を求める当局の両方にサービスを提供します。各グループは、システム構成とサポートに影響を与える異なる運用基準と調達プロセスを使用します。
SoundThinking, Inc.は2025年3月、170万米ドル相当の3年間契約を通じてブラジルにShotSpotterを展開しました。このシステムは10平方キロメートルをカバーし、市の120台のカメラと522台のデバイスを持つ公共安全センターと接続しています。Shooter Detection Systemsは2025年9月、屋外周辺およびキャンパスアプリケーション向けに音響IR検知を拡張するSDS Perimeterを導入しました。これは軍事、周辺、および市区町村のセキュリティ製品設計間のより緊密な連携を反映しています。民間セキュリティの購買者は運用精度と透明性のある証拠慣行を必要とします。これらのニーズに対応するサプライヤーは、従来の防衛顧客を超えたユーザーにリーチできます。屋外防護アプリケーションにおける軍事と民間の調達の境界はより不明確になっています。これにより、サプライヤーおよび公共安全機関にとって潜在的な展開設定のより広いセットが生まれます。
地域分析
北米は2026年の対スナイパー検知システム市場シェアの32.89%を占めました。米国陸軍プログラム・エグゼクティブ・オフィス情報・電子戦・センサーは、ブーメランIII車両搭載プログラムおよび次世代FALCONS目標捕捉の取り組みを支援しています。2025年6月、カリフォルニア州ビクタービルが初めてShotSpotterを展開しました。2025年9月に発効したITAR改定はコンプライアンス要件を引き上げますが、米国インテグレーターの国内調達インセンティブも強化します。これらの規則は、米国に参入するシステムのサプライヤー選定と国境を越えたコンポーネント計画を形成します。
アジア太平洋は2032年にかけてCAGR 10.61%を記録すると予測されており、対スナイパー検知システム市場で最も高い地域成長率です。地域の軍事支出は2025年に681 ビリオン 米ドルに達し、2009年以来最大の年間増加となりました。[3] 日本の2025年度防衛予算は551億米ドルに達し、スタンドオフセンシングおび部隊防護を支援しています。インドは音響検知の需要市場および生産拠点の両方として発展しています。そのCIBMSインフラは、敏感な国境沿いにいくつかのセンシング技術を組み合わせています。韓国とオーストラリアは二次的な需要センターであり、調達は米国と連携した防衛装備との相互運用性に従うことが多いです。この需要は、相互運用性主導の調達を通じて対スナイパー検知システム市場の地域的機会に加わります。
欧州では、ロシア・ウクライナ紛争とより広範なNATO近代化に関連した戦術センサーへの需要が高まっています。ドイツは2025年に軍事支出を24%増加させ、1,140億米ドルに達しました。フランスとイタリアは、ACOEM GroupやLeonardoなどの企業を通じた国内産業参加を重視しています。中東およびアフリカは、イスラエルの能力と湾岸諸国のエネルギーインフラ防護への投資によって支援されています。南米は依然として初期段階にあり、需要は法執行機関の音響ネットワークに集中しています。これらの地域パターンにより、対スナイパー検知システム市場は長期サイクルの防衛プログラムと小規模な公共安全展開の組み合わせを持ちます。バランスは国、プログラムの成熟度、安全保障の優先事項、および資金構造によって異なります。
競合ランドスケープ
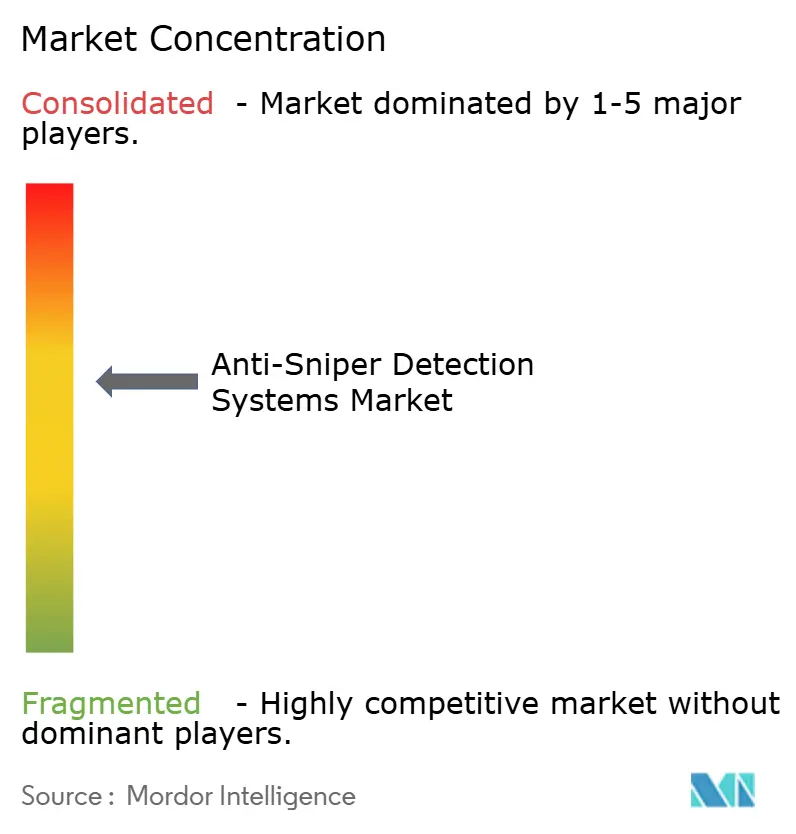
対スナイパー検知システム市場は、プラットフォーム統合レベルで中程度に集約されています。RTX Corporation、SoundThinking, Inc.、Rheinmetall AG、QinetiQ Group、およびACOEM GroupはNATOおよび同盟国の防衛省との関係を通じて軍事プログラムで強固な地位を占めています。Leonardo S.p.A.、Thales Group、Elbit Systems Ltd.、ASELSAN A.Ş.、Microflown AVISA、およびSentinel Photonicsは独自のセンサーアーキテクチャを通じて専門的な地位を占めています。複数の専門企業は、直接契約のみをうのではなく、プライムコントラクターのシステム内にセンサーコアを配置しています。このモデルは、独立した調達ではなくシステム統合を通じてリーチを拡大します。大規模なプラットフォーム受注よりも目立たない、持続的な収益関係を生み出す可能性があります。この構造は対スナイパー検知システム市場における専門企業の参加を支援し、技術重視の競争を維持します。
競争は、AI対応センサーフュージョン、モジュール式オープンシステム要件への準拠、および現地生産パートナーシップに集中しています。米国政府説明責任局は、防衛調達において期待される利益を達成するためのモジュール式オープンシステムのより良い計画の必要性を特定しています。この要件は、オープンアーキテクチャ内で複数のセンサーを接続できる企業に有利です。対スナイパー検知システム市場は、C-UASと銃声検知の接点においても機会を提供します。共有プラットフォームは、管理しなければならない独立したセンサーシステムの数を減らしながら、ユーザーにより広範な脅威認識を提供できます。また、軍事およびインフラ防護プログラム全体でより広範な部隊防護要件に合わせた購買を調整することもできます。
車両または国境プログラムが定義される前にパートナーシップを確立した企業は、展開への経路を改善できます。大規模なコントラクターが主要なプラットフォーム契約を管理する場合でも、専門企業が技術的影響力を維持するため、対スナイパー検知システム市場は競争力を維持しています。この関係は、プログラムサイクル全体を通じてサプライヤーの役割を形成し、継続的な技術協力を支援できます。
対スナイパー検知システム産業リーダー
-
RTX Corporation
-
ACOEM Group
-
Rheinmetall AG
-
SoundThinking, Inc.
-
QinetiQ Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:SoundThinking, Inc.は、2026年第2四半期にShotSpotter音響検知および射手位置特定技術の複数年顧客更新を発表し、銃声検知および射手位置識別システムへの継続的な投資を反映し、より広範な対スナイパー検知システム市場における音響位置特定技術への需要を支援しています。
- 2026年1月:Thales Defense and Securityは、さまざまな戦場状況でスナイパーおよびその他の戦術的脅威の位置を特定するポケットサイズの光学増強キットを開発しました。
- 2025年2月:SoundThinking, Inc.は、電力変電所およびその他の重要インフラ向けに周辺ベースのスナイパー銃声検知ソリューションを導入しました。このシステムは、保護施設を標的とするスナイパー銃声の脅威を識別するために、同社の確立された音響検知技術を拡張します。
世界の対スナイパー検知システム市場レポートの範囲
対スナイパー検知システム市場は、軍事、法執行機関、および国土安全保障の用途全体でスナイパー脅威および敵対的な銃声を検知、位置特定、識別し、早期警告を提供するために設計された技術および統合システムで構成されています。市場は、戦場監視、部隊防護、国境安保障、周辺監視、および重要インフラ防護のために展開された音響、EO/IR、レーザーベース、レーダーベース、LiDARベース、およびその他の検知技術をカバーしています。範囲には、銃声を検知し、潜在的なスナイパー位置を特定し、リアルタイムの脅威評価と対応を支援するために使用される固定式、携帯式、および車両搭載式システムが含まれます。
対スナイパー検知システム市場は、技術、プラットフォーム、射程、エンドユーザー、および地域別にセグメント化されています。技術別では、市場は音響、電気光学/赤外線(EO/IR)、レーザー、レーダーおよびLiDAR、その他にセグメント化されています。プラットフォーム別では、市場は固定式、携帯式、および車両搭載式システムにセグメント化されています。射程別では、市場は短距離(500m以内)および長距離(500m超)にセグメント化されています。エンドユーザー別では、市場は軍事および法執行機関・国土安全保障にセグメント化されています。レポートはまた、主要地域の主要国全体の対スナイパー検知システム市場の市場規模と予測もカーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
| 音響 |
| 電気光学/赤外線(EO/IR) |
| レーザー |
| レーダーおよびLiDAR |
| その |
| 固定式 |
| 携帯式 |
| 車両搭載式 |
| 短距離(500m以内) |
| 長距離(500m超) |
| 軍事 |
| 法執行機関および国土安全保障 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 技術別 | 音響 | ||
| 電気光学/赤外線(EO/IR) | |||
| レーザー | |||
| レーダーおよびLiDAR | |||
| その | |||
| プラットフォーム別 | 固定式 | ||
| 携帯式 | |||
| 車両搭載式 | |||
| 射程別 | 短距離(500m以内) | ||
| 長距離(500m超) | |||
| エンドユーザー別 | 軍事 | ||
| 法執行機関および国土安全保障 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
対スナイパー検知システム市場の予想成長率は?
対スナイパー検知システム市場は2027年から2032年にかけてCAGR 9.53%で成長し、2032年までに1.18 ビリオン 米ドルに達すると予測されています。
対スナイパー検知システムの展開をリードする技術は何ですか?
音響技術が2026年に34.67%のシェアでリードしており、レーダーおよびLiDARはCAGR 10.54%で最も高い予測成長率を持っています。
携帯式対スナイパーシステムが重要な理由は何ですか?
携帯式システムは2026年の需要の42.23%を占め、歩兵部隊が迅速に展開できる軽量システムを必要とするため、CAGR 10.11%で成長すると予測されています。
対スナイパー機器の導入が最も速いエンドユーザーはどこですか?
軍事は2026年に65.54%で最大のエンドユーザーグループであり続け、法執行機関および国土安全保障はCAGR 10.90%で成長すると予測されています。
最も強い将来需要を持つ地域はどこですか?
アジア太平洋は防衛支出の増加と国境安全保障投資に支えられ、2032年にかけてCAGR 10.61%で拡大すると予測されています。