
Tamaño y Participación del Mercado de Sistemas de Detección Antifrancoticador
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Detección Antifrancoticador por Mordor Intelligence
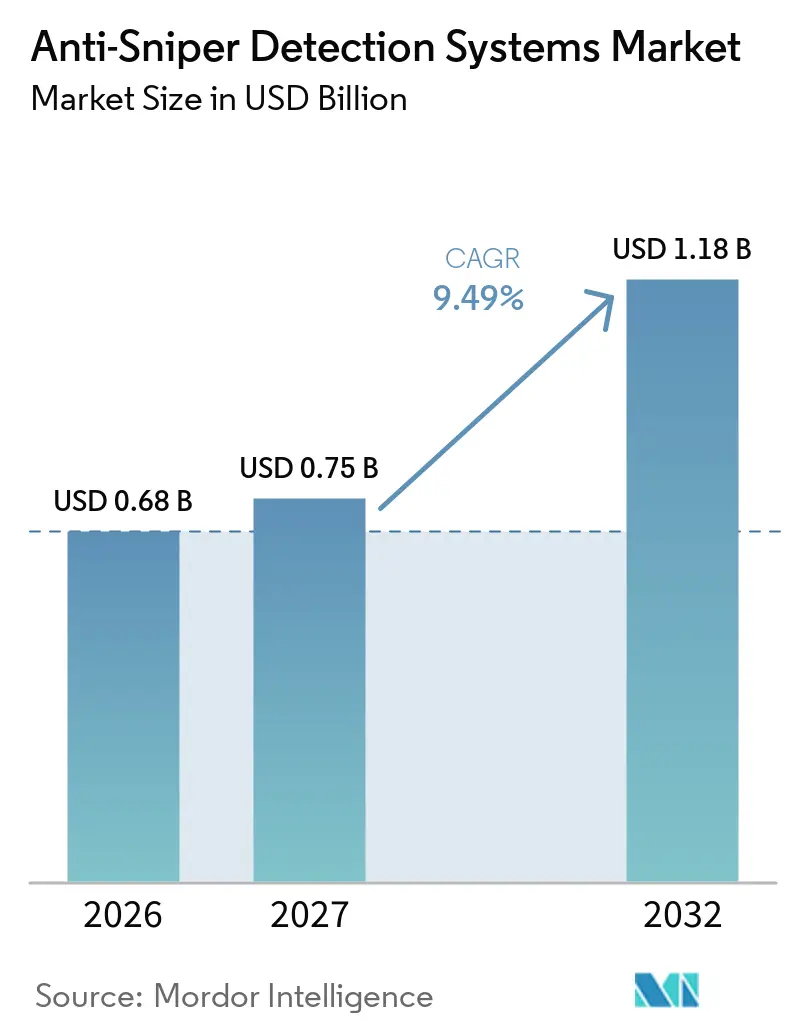
El tamaño del mercado de sistemas de detección antifrancoticador fue valorado en 0,68 mil millones de USD en 2026 y se prevé que crezca desde 0,75 mil millones de USD en 2027 hasta alcanzar 1,18 mil millones de USD en 2032, a una CAGR del 9,49% durante el período de pronóstico (2027-2032). El mayor gasto en defensa está respaldando la adquisición de protección de fuerzas en mercados de defensa establecidos y emergentes. El gasto militar mundial alcanzó 2.887 mil millones de USD en 2025, marcando el 11.º aumento anual consecutivo. Los miembros de la OTAN se comprometieron en junio de 2025 a elevar el gasto anual en defensa y seguridad a un 5% del PIB para 2035. El mercado de sistemas de detección antifrancoticador también está moldeado por las condiciones de conflicto urbano, que requieren una identificación de amenazas rápida y precisa. Los proveedores están respondiendo con fusión de sensores, equipos portátiles y opciones de integración para redes de defensa y seguridad existentes.
Conclusiones Clave del Informe
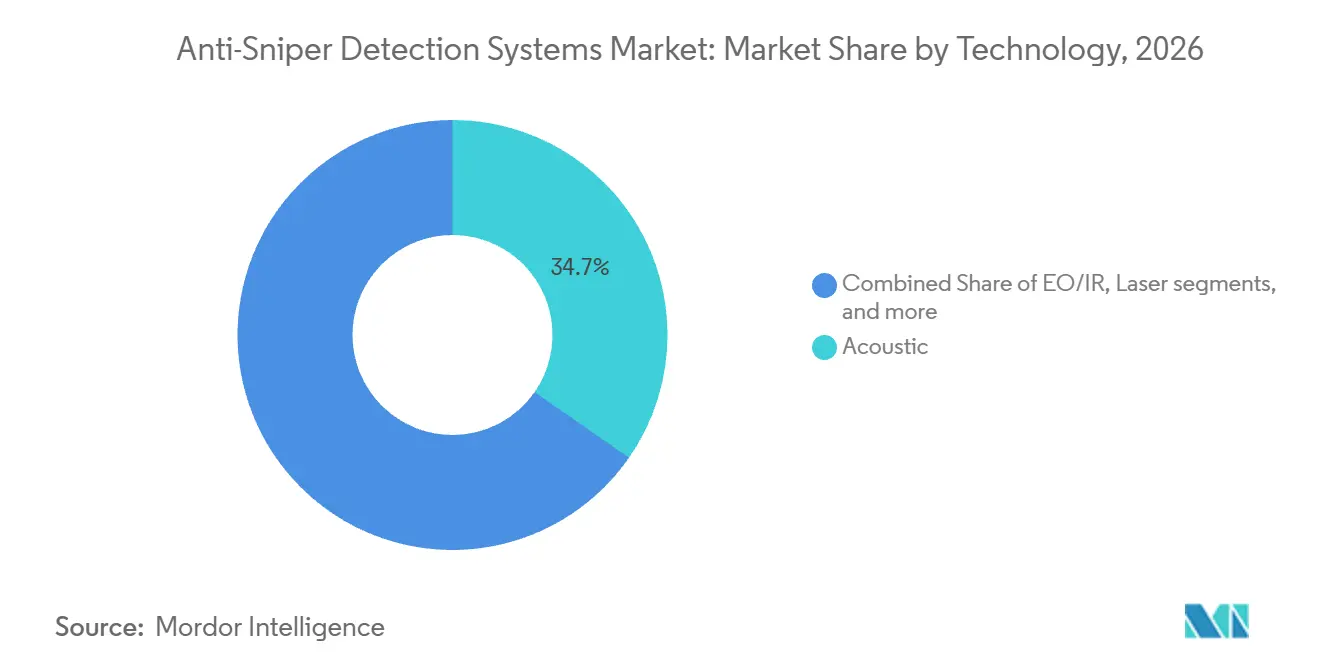
- Por tecnología, la acústica representó el 34,67% de la participación del mercado de sistemas de detección antifrancoticador en 2026, mientras que se prevé que el radar y el LiDAR crezcan a una CAGR del 10,54% hasta 2032.
- Por plataforma, los sistemas portátiles representaron el 42,23% del mercado en 2026 y se proyecta que se expandan a una CAGR del 10,11% hasta 2032.
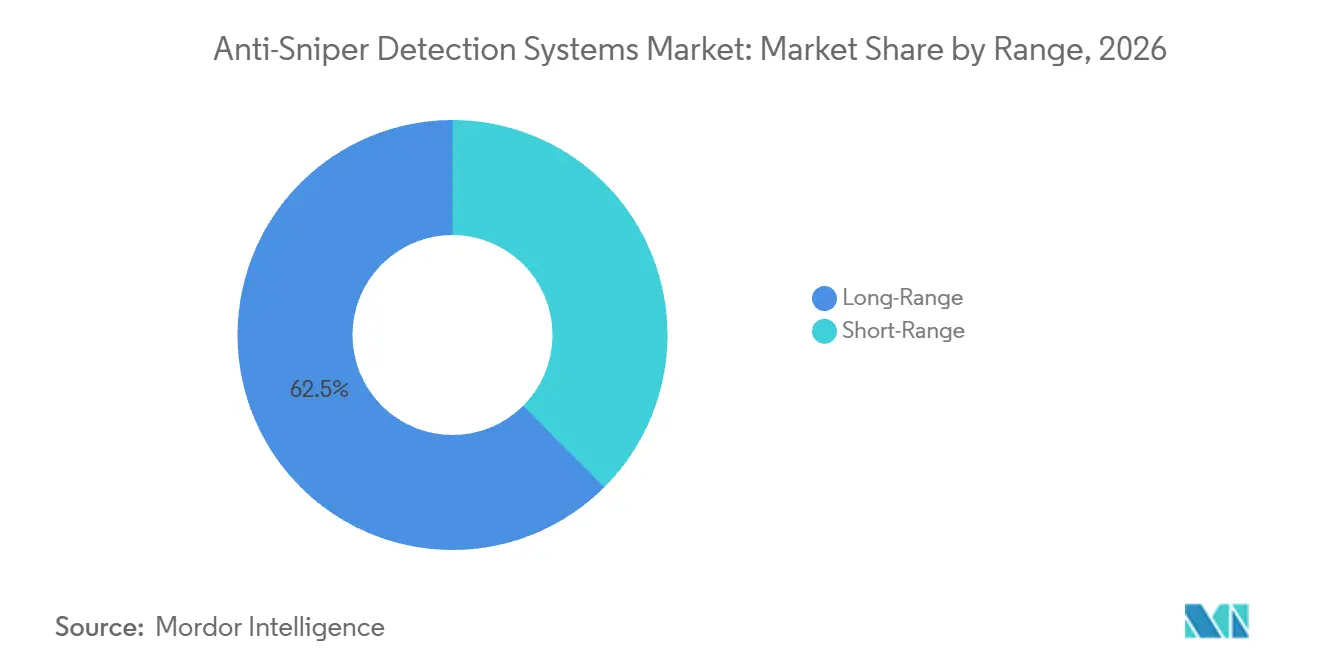
- Por alcance, los sistemas de largo alcance representaron el 62,48% del mercado en 2026 y se prevé que crezcan a una CAGR del 10,87% hasta 2032.
- Por usuario final, el sector militar representó el 65,54% del mercado en 2026, mientras que se proyecta que las fuerzas del orden y la seguridad nacional registren una CAGR del 10,90% hasta 2032.
- Por geografía, América del Norte representó el 32,89% del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sistemas de Detección Antifrancoticador
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa y la seguridad nacional | +2.80% | Global | Largo plazo (≥ 4 años) |
| Requisitos de protección de fuerzas en tiempo real en guerra urbana y asimétrica | +1.90% | Global, concentrado en zonas de conflicto de Asia-Pacífico, Europa, y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Expansión de la protección de fronteras, perímetros e infraestructuras críticas | +1.60% | América del Norte y Europa, con demanda de Asia-Pacífico que se extiende a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fusión de múltiples sensores habilitada por IA y reducción de falsas alarmas | +1.40% | Global | Mediano plazo (2-4 años) |
| Proliferación de óptica militarizada y láseres de campo de batalla | +0.80% | Global, concentrado en zonas de conflicto activo | Corto plazo (≤ 2 años) |
| Demanda de modernización modular para infraestructuras C4ISR y de cámaras existentes | +0.70% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Modernización de la Defensa y la Seguridad Nacional Está Reformando los Canales de Adquisición
Los miembros europeos de la OTAN gastaron 864 mil millones de USD en 2025, un aumento real del 14%, mientras que Alemania superó el 2% del PIB en gasto de defensa por primera vez desde 1990. España registró un aumento del 50% en el gasto de defensa durante el mismo año. Estos compromisos sitúan el mercado de sistemas de detección antifrancoticador dentro de programas más amplios de detección en red y protección de fuerzas. El Ministerio de Defensa del Reino Unido adjudicó a Leonardo UK un contrato de 18,30 millones de GBP (24,49 millones de USD) para el sistema acústico de localización de armas SONUS en febrero de 2026. El contrato se adjudicó 5 años antes del calendario original, y el sistema es un 70% más ligero que su predecesor. Este enfoque hace que la adquisición de sensores sea más probable que se financie a través de programas de modernización más amplios que a través de presupuestos de equipos separados.
La Protección de Fuerzas en Tiempo Real en Guerra Urbana y Asimétrica Impulsa los Requisitos Técnicos
El conflicto urbano requiere sistemas capaces de separar las firmas de armas de los reflejos de edificios, el ruido civil y múltiples eventos simultáneos. Una revisión de 2025 encontró que la detección acústica de disparos podría acortar los intervalos de respuesta prehospitalaria en entornos militares. La revisión también identificó la supervivencia, los falsos positivos y la exposición a la guerra electrónica como limitaciones no resueltas. Estas condiciones están empujando al mercado de sistemas de detección antifrancoticador hacia sistemas que combinan entradas acústicas, de radar, de cámara y otras. Los sistemas de sensores en red pueden correlacionar información sobre amenazas en tiempo real y reducir la dependencia de grandes grupos de observadores humanos. Los proveedores deben, por tanto, demostrar rendimiento en ubicaciones densas así como en terreno abierto. La resiliencia operativa está adquiriendo tanta importancia como la capacidad de detección inicial en el mercado de sistemas de detección antifrancoticador. Los equipos de adquisición evalúan cada vez más estos factores de forma conjunta.
La Protección de Fronteras, Perímetros e Infraestructuras Críticas Crea Nuevos Grupos de Demanda
Los programas de vigilancia de fronteras e infraestructuras están extendiendo la demanda más allá de los despliegues en campo de batalla. La OTAN lanzó Baltic Sentry en enero de 2025 para aumentar la protección de infraestructuras submarinas críticas mediante una vigilancia reforzada y otras medidas. Los miembros de la OTAN de Europa del Este también aumentaron la protección física y electrónica en instalaciones de energía durante 2025. India informó que su Sistema Integral de Gestión de Fronteras produjo resultados durante la Operación Sindoor y se está extendiendo a lo largo de la Línea de Control. El programa integra cámaras térmicas, radar, sonar y sensores de fibra óptica. Esto crea un papel más amplio para el mercado de sistemas de detección antifrancoticador, en el que los datos acústicos y ópticos deben integrarse en las arquitecturas de seguridad existentes. También respalda la demanda de herramientas de protección interoperables en sitios terrestres e infraestructuras para usuarios de seguridad.
La Fusión de Múltiples Sensores Habilitada por IA y la Detección de Amenazas Láser Mejoran el Uso Operativo
La fusión habilitada por IA tiene como objetivo mejorar la confianza en los sistemas que operan en entornos con ruido complejo y actividad visual intensa. La Universidad Purdue Northwest informó que su enfoque multimodal, utilizando sensores acústicos y de calidad del aire, registró cero falsas alarmas en más de 220.000 eventos de sonido probados. Un estudio de 2025 describió cómo la eliminación de ruido mediante redes neuronales puede mejorar la detección de la onda de boca en sistemas montados en vehículos. La detección de amenazas láser también está ganando importancia a medida que la óptica de campo de batalla y los sistemas láser se vuelven más comunes. El mercado de sistemas de detección antifrancoticador puede beneficiarse cuando los datos de sensores de diferentes tipos de amenazas se procesan en la misma plataforma. Las modernizaciones modulares pueden respaldar aún más el mercado de sistemas de detección antifrancoticador donde los sistemas C4ISR y de cámaras existentes permanecen en servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de adquisición, integración y costos del ciclo de vida | -1.80% | Global | Largo plazo (≥ 4 años) |
| Falsos positivos, preocupaciones de privacidad y riesgo de transparencia de evidencias | -1.20% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Oclusión acústica y deriva de calibración en entornos urbanos densos | -0.90% | Global | Corto plazo (≤ 2 años) |
| Controles de exportación, requisitos de datos soberanos y dependencias de componentes | -0.80% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de Adquisición, Integración y Costos del Ciclo de Vida Limita la Adopción
Las cargas de adquisición e integración pueden limitar el despliegue por parte de organizaciones de defensa más pequeñas. La Oficina de Responsabilidad del Gobierno de los Estados Unidos identificó 49,30 mil millones de USD en crecimiento combinado de costos en 30 programas de defensa principales en su evaluación de 2025. La evaluación encontró que el período promedio desde el inicio del programa hasta la capacidad inicial superó los 12 años. La integración de nodos acústicos, electro-ópticos, de radar y láser en redes C4ISR heredadas requiere ingeniería de sistemas y planificación de soporte a largo plazo. Los costos de operación y soporte pueden representar casi el 90% del gasto del ciclo de vida en programas de sensores comparables. El mercado de sistemas de detección antifrancoticador se enfrenta, por tanto, a decisiones de compra que van más allá del precio de adquisición. Los compradores pueden favorecer a los proveedores que ofrecen sistemas interoperables, actualizaciones por etapas y acuerdos de soporte claros. Estos factores pueden reducir el riesgo del programa a lo largo del tiempo.
Los Falsos Positivos, las Preocupaciones de Privacidad y las Limitaciones en Entornos Densos Dificultan la Adopción
Las falsas alertas pueden reducir la confianza operativa y complicar el uso de la detección acústica en entornos urbanos densos. El Tribunal Supremo Judicial de Massachusetts solicitó un escrutinio de la metodología detrás de la evidencia de ShotSpotter en mayo de 2025. Las preocupaciones sobre privacidad también surgen cuando los equipos acústicos siempre activos pueden capturar información más allá de un evento de disparo. La oclusión acústica, los reflejos y la deriva de calibración siguen siendo problemas prácticos en entornos construidos. Las revisiones de los controles de exportación en septiembre de 2025 añaden requisitos de cumplimiento para los proveedores multinacionales.[1] El mercado de sistemas de detección antifrancoticador debe abordar la validación técnica, la transparencia de evidencias y los requisitos de datos locales para mantener la adopción en entornos de seguridad civil. Estos requisitos pueden prolongar los períodos de evaluación antes de la adjudicación del contrato y requieren evidencia documentada de las operaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La Madurez Acústica Se Encuentra con el Crecimiento del Radar Mejorado por IA
La acústica representó el 34,67% del mercado de sistemas de detección antifrancoticador en 2026, respaldada por su operación pasiva y su largo historial de uso en el campo de batalla. Su falta de emisiones electrónicas es valiosa en ubicaciones donde la guerra electrónica es una preocupación. Se prevé que el radar y el LiDAR crezcan a una CAGR del 10,54% hasta 2032. Los sistemas acústicos siguen siendo importantes donde el sistema necesita detectar y localizar un disparo sin transmitir una señal. Los sistemas de radar y LiDAR pueden proporcionar una fuente adicional de información de localización cuando las lecturas acústicas son difíciles de interpretar. Esto complementa la cobertura acústica pasiva en condiciones operativas difíciles.
Los sistemas EO/IR actúan como capas de señalización y confirmación dentro de arquitecturas de múltiples sensores. Los Sistemas Basados en Láser abordan los telescopios de francotirador ocultos y las emisiones láser hostiles. La categoría Otros incluye sistemas combinados sin un único método de detección primario. Estas configuraciones son cada vez más relevantes para los programas fronterizos que requieren múltiples funciones de detección. La industria de sistemas de detección antifrancoticador se está moviendo, en consecuencia, hacia configuraciones que pueden dar soporte a múltiples agencias y escenarios de amenaza a través de un único sistema integrado. Estos diseños también pueden simplificar la planificación y adquisición combinada de vigilancia en varias funciones de seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma: Los Sistemas Portátiles Respaldan los Requisitos de Despliegue Avanzado
Los sistemas portátiles representaron el 42,23% del mercado de sistemas de detección antifrancoticador y se prevé que crezcan a una CAGR del 10,11% hasta 2032. Esta combinación indica que la demanda se está expandiendo en la plataforma líder en lugar de alejarse de otras plataformas. La infantería desmontada necesita equipos que pesen menos de 3 kg, se desplieguen en menos de 3 minutos y no requieran calibración. El sistema SONUS de Leonardo UK pesa un 70% menos que el sistema anterior y puede desplegarse en menos de 3 minutos. Su contrato de febrero de 2026 demuestra la importancia del peso reducido y el despliegue rápido. Los sistemas portátiles también son adecuados para misiones de corta duración donde una instalación fija no sería práctica. Su diseño ayuda a las unidades a reposicionar los activos de protección rápidamente en condiciones de campo cambiantes y durante misiones móviles.
Las plataformas fijas proporcionan protección continua en bases, sitios críticos y otras instalaciones que requieren operación desatendida. Los sistemas montados en vehículos son un subsegmento en crecimiento a medida que la detección acústica se incorpora cada vez más en los programas de modernización de vehículos blindados. La adquisición de detección montada en vehículos puede vincularse a los ciclos de modernización de flotas en lugar de a presupuestos de sensores independientes. Esto hace que los acuerdos de asociación tempranos con C4ISR sean comercialmente importantes. Los programas de vehículos pueden tener largos ciclos de adquisición, pero también proporcionan una ruta de integración definida. La industria de sistemas de detección antifrancoticador puede beneficiarse de las relaciones tempranas con los fabricantes de vehículos y los proveedores de C4ISR. Las elecciones de plataforma seguirán siendo guiadas por las condiciones operativas de las formaciones de infantería, infraestructura y blindadas. Esto preserva la necesidad de factores de forma separados para los usuarios y los diferentes entornos operativos.
Por Alcance: El Dominio del Largo Alcance Refleja Envolventes de Amenaza Extendidas
Los sistemas de largo alcance por encima de 500 m representaron el 62,48% del mercado en 2026 y se prevé que crezcan a una CAGR del 10,87% hasta 2032. El conflicto moderno ha aumentado la necesidad de detectar amenazas de precisión más allá de los 800 metros. El enfoque es relevante donde la detección de la onda de boca está limitada por la supresión o la distancia. Las plataformas de largo alcance pueden proporcionar advertencia táctica antes de que una amenaza alcance las zonas de protección cercanas. También tienen precios más altos que los sistemas comerciales de corto alcance. Esta diferencia de precios ayuda a explicar su alta contribución a los ingresos del mercado de sistemas de detección antifrancoticador. Sigue siendo importante incluso cuando los envíos unitarios son inferiores a los despliegues comerciales de corto alcance.
Los sistemas de corto alcance con un alcance de hasta 500 m sirven a los perímetros de bases, tripulaciones de vehículos y aplicaciones de fuerzas del orden. SoundThinking, Inc. declaró que su sistema ShotSpotter prestó servicio a más de 170 ciudades en los Estados Unidos y logró una precisión mensual promedio del 94% en 2024, bajo un umbral contractual de precisión del 90%.[2] Estos despliegues muestran que las redes urbanas de corto alcance forman una base de demanda distinta fuera de la adquisición militar. Su uso es más fuerte donde una respuesta rápida puede seguir a una alerta localizada. Sin embargo, las preocupaciones legales, de privacidad y de falsos positivos pueden afectar las decisiones de despliegue. El mercado de sistemas de detección antifrancoticador incluye tanto sistemas militares de largo alcance como redes de corto alcance, aunque sus procesos de compra y requisitos operativos difieran. Esta amplia gama de casos de uso respalda la demanda en diferentes presupuestos de seguridad. También requiere diferentes modelos de despliegue y soporte.
Por Usuario Final: La Primacía Militar Continúa Mientras Crece la Demanda de Seguridad Civil
Los usuarios militares representaron el 65,54% del mercado en 2026, lo que refleja los orígenes de la tecnología en la protección de fuerzas y los mayores valores de adquisición de los programas de defensa. Las especificaciones militares requieren resiliencia ambiental, endurecimiento contra la guerra electrónica e interoperabilidad con C4ISR. Estos requisitos elevan los ingresos por sistema en comparación con muchos productos de seguridad civil.
Se prevé que las fuerzas del orden y la seguridad nacional crezcan a una CAGR del 10,90% hasta 2032. El segmento está respaldado por la expansión de las redes de detección de disparos en América del Sur, Oriente Medio y el Sudeste Asiático. También se beneficia cuando los municipios conectan la detección acústica con cámaras, centros de mando y sistemas de respuesta. La industria de sistemas de detección antifrancoticador sirve, por tanto, tanto a usuarios militares dedicados como a autoridades que buscan una conciencia situacional más rápida. Cada grupo utiliza diferentes estándares operativos y procesos de adquisición que influyen en la configuración del sistema y el soporte.
SoundThinking, Inc. desplegó ShotSpotter en Brasil en marzo de 2025 a través de un acuerdo de 3 años valorado en 1,70 millones de USD. El sistema cubre 10 kilómetros cuadrados y se conecta con el centro de seguridad pública de la ciudad, que cuenta con 120 cámaras y 522 dispositivos. Shooter Detection Systems introdujo SDS Perimeter en septiembre de 2025 para extender la detección acústica-IR para perímetros exteriores y aplicaciones en campus. Esto refleja una conexión más estrecha entre los diseños de productos de seguridad militar, perimetral y municipal. Los compradores de seguridad civil requieren precisión operativa y prácticas de evidencia transparentes. Los proveedores que aborden esas necesidades pueden llegar a usuarios más allá de los clientes de defensa convencionales. El límite entre la adquisición militar y civil se está volviendo menos definido para las aplicaciones de protección exterior. Esto crea un conjunto más amplio de entornos de despliegue potenciales para proveedores y agencias de seguridad pública.
Análisis Geográfico
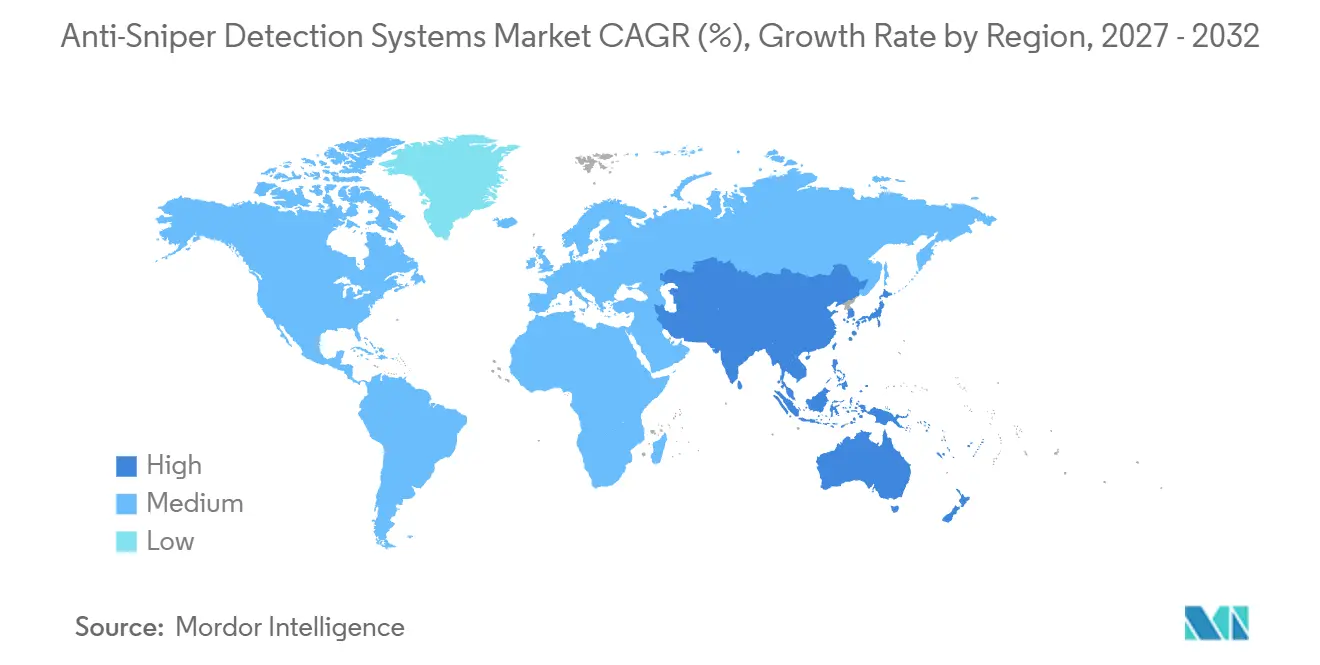
América del Norte representó el 32,89% de la participación del mercado de sistemas de detección antifrancoticador en 2026. La Oficina Ejecutiva del Programa de Inteligencia, Guerra Electrónica y Sensores del Ejército de los Estados Unidos respalda el programa Boomerang III montado en vehículos y el esfuerzo de adquisición de objetivos de próxima generación FALCONS. En junio de 2025, Victorville, California, realizó su primer despliegue de ShotSpotter. Las revisiones de las Regulaciones Internacionales de Tráfico de Armas (ITAR) vigentes en septiembre de 2025 elevan los requisitos de cumplimiento, pero también refuerzan los incentivos de abastecimiento nacional para los integradores estadounidenses. Estas reglas dan forma a la selección de proveedores y a la planificación de componentes transfronterizos para los sistemas que ingresan a los Estados Unidos.
Se prevé que Asia-Pacífico registre una CAGR del 10,61% hasta 2032, la tasa regional más alta en el mercado de sistemas de detección antifrancoticador. El gasto militar regional alcanzó 681 mil millones de USD en 2025, el mayor aumento anual desde 2009.[3] La asignación de defensa del ejercicio fiscal 2025 de Japón alcanzó 55,10 mil millones de USD, respaldando la detección a distancia y la protección de fuerzas. India se está desarrollando tanto como mercado de demanda como ubicación de producción para la detección acústica. Su infraestructura CIBMS combina varias tecnologías de detección a lo largo de fronteras sensibles. Corea del Sur y Australia son centros de demanda secundarios donde la adquisición a menudo sigue la interoperabilidad con equipos de defensa alineados con los Estados Unidos. Esta demanda se suma a la oportunidad regional para el mercado de sistemas de detección antifrancoticador a través de la adquisición liderada por la interoperabilidad.
Europa está experimentando una demanda creciente de sensores tácticos vinculada al conflicto entre Rusia y Ucrania y a la modernización más amplia de la OTAN. Alemania aumentó el gasto militar un 24% hasta 114 mil millones de USD en 2025. Francia e Italia enfatizan la participación industrial nacional a través de empresas como ACOEM Group y Leonardo. Oriente Medio y África están respaldados por las capacidades israelíes y la inversión del Golfo en la protección de infraestructuras energéticas. América del Sur se encuentra en una etapa más temprana, con la demanda centrada en redes acústicas de fuerzas del orden. Estos patrones regionales dan al mercado de sistemas de detección antifrancoticador una combinación de programas de defensa de largo ciclo y despliegues más pequeños de seguridad pública. El equilibrio varía según el país, la madurez del programa, las prioridades de seguridad y las estructuras de financiamiento.
Panorama Competitivo
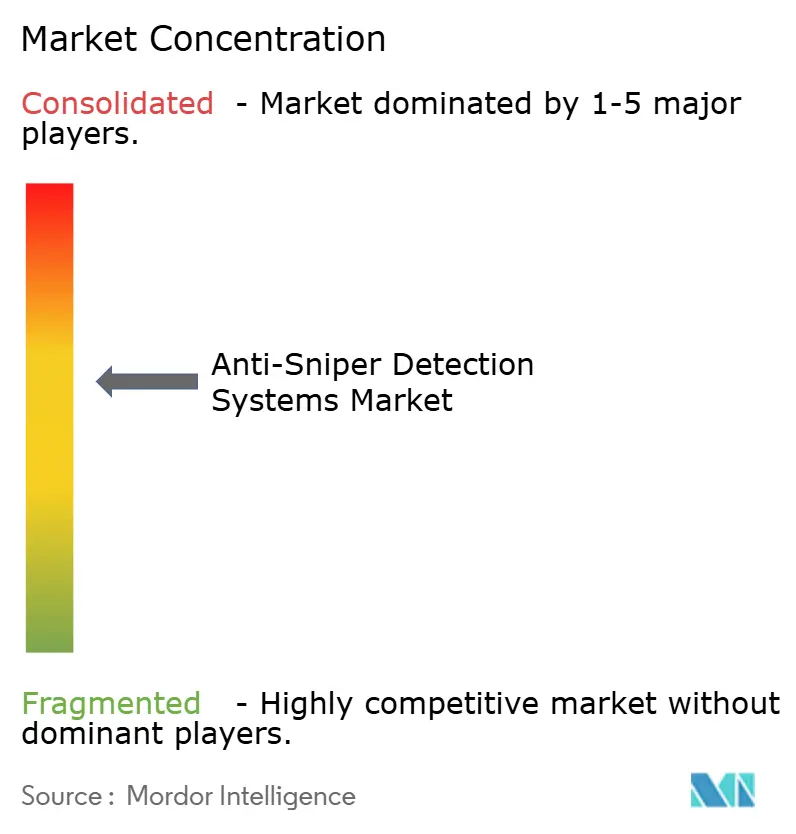
El mercado de sistemas de detección antifrancoticador está moderadamente consolidado a nivel de integración de plataformas. RTX Corporation, SoundThinking, Inc., Rheinmetall AG, QinetiQ Group y ACOEM Group mantienen posiciones sólidas en programas militares a través de relaciones con la OTAN y los ministerios de defensa aliados. Leonardo S.p.A., Thales Group, Elbit Systems Ltd., ASELSAN A.Ş., Microflown AVISA y Sentinel Photonics mantienen posiciones especializadas a través de arquitecturas de sensores propietarias. Varios especialistas están colocando núcleos de sensores dentro de los sistemas de los principales contratistas en lugar de competir únicamente por contratos directos. Este modelo amplía su alcance a través de la integración de sistemas en lugar de la adquisición independiente. Puede producir relaciones de ingresos duraderas que son menos visibles que los grandes contratos de plataformas. Esta estructura respalda la participación de especialistas en el mercado de sistemas de detección antifrancoticador y preserva la competencia centrada en la tecnología.
La competencia se centra en la fusión de sensores habilitada por IA, el cumplimiento de los requisitos de sistemas abiertos modulares y las asociaciones de producción local. La Oficina de Responsabilidad del Gobierno de los Estados Unidos ha identificado la necesidad de una mejor planificación para los sistemas abiertos modulares con el fin de lograr los beneficios esperados en la adquisición de defensa. Este requisito favorece a las empresas capaces de conectar múltiples sensores dentro de una arquitectura abierta. El mercado de sistemas de detección antifrancoticador también ofrece una oportunidad en la conexión entre la detección de sistemas no tripulados aéreos y la detección de disparos. Una plataforma compartida podría proporcionar a los usuarios una mayor conciencia de amenazas mientras reduce el número de sistemas de sensores separados que deben gestionar. También puede alinear las compras con requisitos de protección de fuerzas más amplios en programas militares y de protección de infraestructuras.
Las empresas que establecen asociaciones antes de que se definan los programas de vehículos o fronteras pueden mejorar su ruta hacia el despliegue. El mercado de sistemas de detección antifrancoticador sigue siendo competitivo porque los especialistas retienen influencia técnica incluso cuando los grandes contratistas gestionan el contrato principal de la plataforma. Esta relación puede dar forma a los roles de los proveedores a lo largo de un ciclo de programa y respaldar la colaboración tecnológica continua.
Líderes de la Industria de Sistemas de Detección Antifrancoticador
-
RTX Corporation
-
ACOEM Group
-
Rheinmetall AG
-
SoundThinking, Inc.
-
QinetiQ Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: SoundThinking, Inc. anunció renovaciones de clientes plurianuales en el segundo trimestre de 2026 para su tecnología de detección acústica y localización de tiradores ShotSpotter, lo que refleja una inversión continua en sistemas de detección de disparos e identificación de la ubicación del tirador, y respalda la demanda de tecnologías de localización acústica en el mercado más amplio de sistemas de detección antifrancoticador.
- Enero de 2026: Thales Defense and Security desarrolló un kit de aumento óptico de tamaño de bolsillo que identifica la ubicación de francotiradores y otras amenazas tácticas en una variedad de situaciones de campo de batalla.
- Febrero de 2025: SoundThinking, Inc. introdujo una solución de detección de disparos de francotirador basada en perímetro para subestaciones de servicios públicos y otras infraestructuras críticas. El sistema amplía la tecnología de detección acústica establecida de la empresa para identificar amenazas de disparos de francotiradores dirigidas a instalaciones protegidas.
Alcance del Informe Global del Mercado de Sistemas de Detección Antifrancoticador
El mercado de sistemas de detección antifrancoticador comprende tecnologías y sistemas integrados diseñados para detectar, localizar, identificar y proporcionar alerta temprana de amenazas de francotiradores y disparos hostiles en aplicaciones militares, de fuerzas del orden y de seguridad nacional. El mercado abarca tecnologías de detección acústica, EO/IR, basadas en láser, basadas en radar, basadas en LiDAR y otras, desplegadas para vigilancia en el campo de batalla, protección de fuerzas, seguridad fronteriza, monitoreo de perímetros y protección de infraestructuras críticas. El alcance incluye sistemas fijos, portátiles y montados en vehículos utilizados para detectar disparos, identificar posibles posiciones de francotiradores y apoyar la evaluación y respuesta a amenazas en tiempo real.
El mercado de sistemas de detección antifrancoticador está segmentado por tecnología, plataforma, alcance, usuario final y geografía. Por tecnología, el mercado está segmentado en acústica, electro-óptica/infrarroja (EO/IR), láser, radar y LiDAR, y otros. Por plataforma, el mercado está segmentado en sistemas fijos, portátiles y montados en vehículos. Por alcance, el mercado está segmentado en corto alcance (hasta 500 m) y largo alcance (por encima de 500 m). Por usuario final, el mercado está segmentado en militar y fuerzas del orden y seguridad nacional. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de detección antifrancoticador en los principales países de las principales regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Acústica |
| Electro-Óptica/Infrarroja (EO/IR) |
| Láser |
| Radar y LiDAR |
| Otros |
| Fija |
| Portátil |
| Montada en Vehículo |
| Corto Alcance (Hasta 500 m) |
| Largo Alcance (Por Encima de 500 m) |
| Militar |
| Fuerzas del Orden y Seguridad Nacional |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Tecnología | Acústica | ||
| Electro-Óptica/Infrarroja (EO/IR) | |||
| Láser | |||
| Radar y LiDAR | |||
| Otros | |||
| Por Plataforma | Fija | ||
| Portátil | |||
| Montada en Vehículo | |||
| Por Alcance | Corto Alcance (Hasta 500 m) | ||
| Largo Alcance (Por Encima de 500 m) | |||
| Por Usuario Final | Militar | ||
| Fuerzas del Orden y Seguridad Nacional | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el mercado de sistemas de detección antifrancoticador?
Se prevé que el mercado de sistemas de detección antifrancoticador crezca a una CAGR del 9,53% de 2027 a 2032, alcanzando 1,18 mil millones de USD en 2032.
¿Qué tecnología lidera los despliegues de detección antifrancoticador?
La tecnología acústica lidera con una participación del 34,67% en 2026, mientras que el radar y el LiDAR tienen la tasa de crecimiento prevista más alta con una CAGR del 10,54%.
¿Por qué son importantes los sistemas antifrancoticador portátiles?
Los sistemas portátiles representaron el 42,23% de la demanda de 2026 y se proyecta que crezcan a una CAGR del 10,11% porque las unidades de infantería necesitan sistemas de bajo peso que se desplieguen rápidamente.
¿Qué usuarios finales están adoptando el equipamiento antifrancoticador más rápidamente?
El sector militar sigue siendo el mayor grupo de usuarios finales con el 65,54% en 2026, mientras que se prevé que las fuerzas del orden y la seguridad nacional crezcan a una CAGR del 10,90%.
¿Qué región tiene la mayor demanda futura?
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,61% hasta 2032, respaldada por el aumento del gasto en defensa y la inversión en seguridad fronteriza.