
Marktgröße und Marktanteil für Anti-Scharfschützen-Erkennungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 0.75 Milliarden US-Dollar |
| Marktgröße (2032) | 1.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
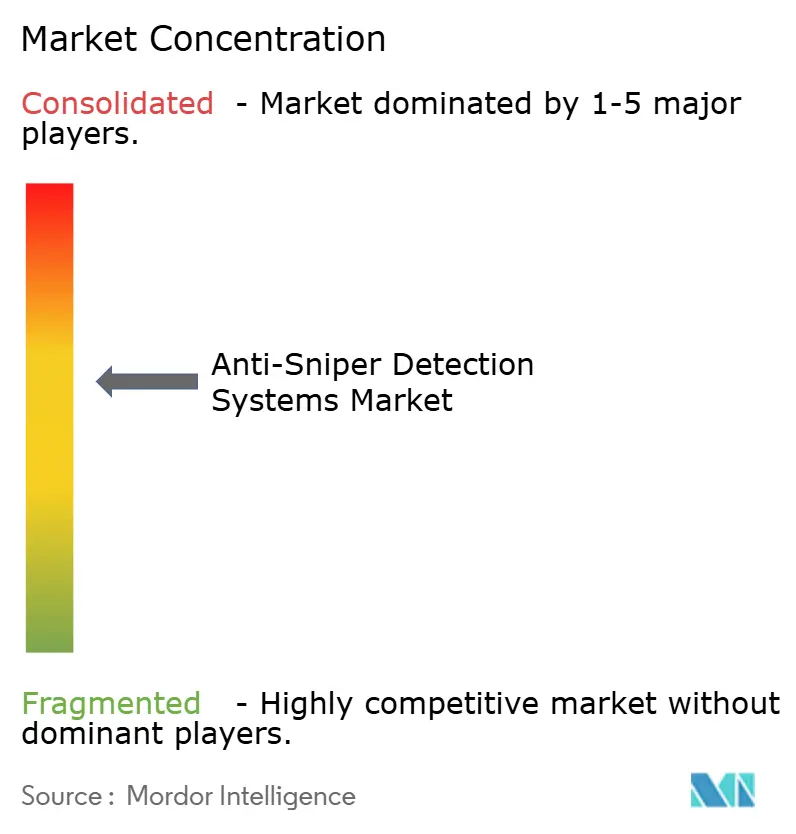
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Anti-Scharfschützen-Erkennungssysteme von Mordor Intelligence
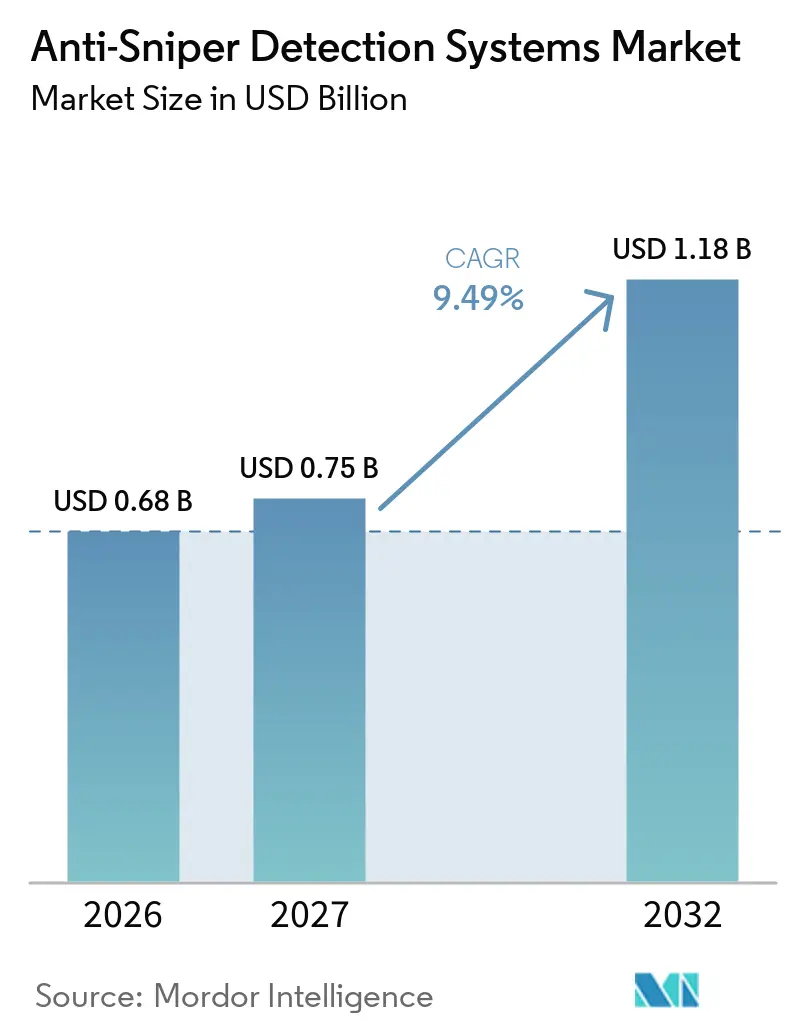
Die Marktgröße für Anti-Scharfschützen-Erkennungssysteme wurde im Jahr 2026 auf 0,68 Milliarden USD geschätzt und soll von 0,75 Milliarden USD im Jahr 2027 auf 1,18 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,49 % während des Prognosezeitraums (2027–2032). Höhere Verteidigungsausgaben unterstützen die Beschaffung von Streitkräfteschutz in etablierten und aufstrebenden Verteidigungsmärkten. Die weltweiten Militärausgaben erreichten im Jahr 2025 2.887 Milliarden USD und markierten damit den 11. aufeinanderfolgenden jährlichen Anstieg. Die NATO-Mitglieder verpflichteten sich im Juni 2025, die jährlichen Verteidigungs- und sicherheitsbezogenen Ausgaben bis 2035 auf 5 % des BIP zu erhöhen. Der Markt für Anti-Scharfschützen-Erkennungssysteme wird auch durch urbane Konfliktsituationen geprägt, die eine schnelle und präzise Bedrohungsidentifikation erfordern. Anbieter reagieren mit Sensorfusion, tragbaren Geräten und Integrationsmöglichkeiten für bestehende Verteidigungs- und Sicherheitsnetzwerke.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Akustik im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Anti-Scharfschützen-Erkennungssysteme, während Radar und LiDAR bis 2032 mit einem CAGR von 10,54 % wachsen sollen.
- Nach Plattform machten tragbare Systeme im Jahr 2026 42,23 % des Marktes aus und sollen bis 2032 mit einem CAGR von 10,11 % wachsen.
- Nach Reichweite hielten Langreichweitensysteme im Jahr 2026 62,48 % des Marktes und sollen bis 2032 mit einem CAGR von 10,87 % wachsen.
- Nach Endnutzer hielt das Militär im Jahr 2026 65,54 % des Marktes, während Strafverfolgung und Innere Sicherheit bis 2032 einen CAGR von 10,90 % verzeichnen sollen.
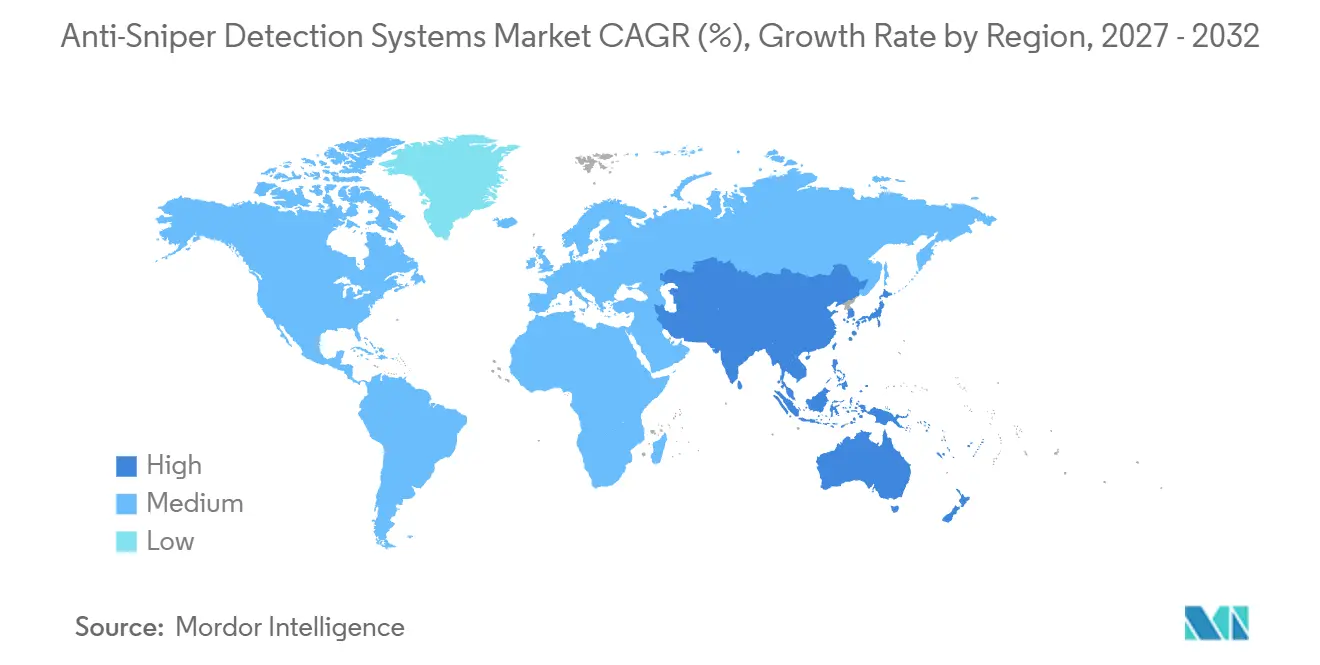
- Nach Geografie hielt Nordamerika im Jahr 2026 32,89 % des Marktes, während Asien-Pazifik bis 2032 mit einem CAGR von 10,61 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Anti-Scharfschützen-Erkennungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung von Verteidigung und Innerer Sicherheit | +2.80% | Global | Langfristig (≥ 4 Jahre) |
| Anforderungen an den Echtzeit-Streitkräfteschutz in urbanen und asymmetrischen Kriegsführungsszenarien | +1.90% | Global, konzentriert in Asien-Pazifik, Europa sowie Konfliktgebieten in Nahost und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Grenz-, Perimeter- und Schutzes kritischer Infrastrukturen | +1.60% | Nordamerika und Europa, mit Asien-Pazifik-Nachfrage, die sich auf Nahost und Afrika erstreckt | Mittelfristig (2–4 Jahre) |
| KI-gestützte Multisensorfusion und Reduzierung von Fehlalarmen | +1.40% | Global | Mittelfristig (2–4 Jahre) |
| Verbreitung bewaffneter Optik und militärischer Lasersysteme | +0.80% | Global, konzentriert in aktiven Konfliktgebieten | Kurzfristig (≤ 2 Jahre) |
| Modulare Nachrüstungsnachfrage für bestehende C4ISR- und Kamerainfrastrukturen | +0.70% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung von Verteidigung und Innerer Sicherheit verändert Beschaffungspipelines
Europäische NATO-Mitglieder gaben im Jahr 2025 864 Milliarden USD aus, ein realer Anstieg von 14 %, während Deutschland erstmals seit 1990 mehr als 2 % des BIP für Verteidigungsausgaben überschritt. Spanien verzeichnete im selben Jahr einen Anstieg der Verteidigungsausgaben um 50 %. Diese Verpflichtungen ordnen den Markt für Anti-Scharfschützen-Erkennungssysteme in umfassendere Programme für vernetzte Sensorik und Streitkräfteschutz ein. Das britische Verteidigungsministerium vergab im Februar 2026 einen Vertrag über 18,30 Millionen GBP (24,49 Millionen USD) an Leonardo UK für das akustische Waffenortungssystem SONUS. Der Vertrag wurde 5 Jahre vor dem ursprünglichen Zeitplan vergeben, und das System ist 70 % leichter als sein Vorgänger. Dieser Ansatz macht es wahrscheinlicher, dass die Sensorbeschaffung über größere Modernisierungsprogramme als über separate Ausrüstungsbudgets finanziert wird.
Echtzeit-Streitkräfteschutz in urbanen und asymmetrischen Kriegsführungsszenarien treibt technische Anforderungen voran
Urbane Konflikte erfordern Systeme, die Waffensignaturen von Gebäudereflexionen, zivilem Lärm und mehreren gleichzeitigen Ereignissen trennen können. Eine Überprüfung aus dem Jahr 2025 ergab, dass die akustische Schusserkennung die präklinischen Reaktionsintervalle in militärischen Umgebungen verkürzen könnte. Die Überprüfung identifizierte auch Überlebensfähigkeit, Fehlalarme und EW-Exposition als ungelöste Einschränkungen. Diese Bedingungen treiben den Markt für Anti-Scharfschützen-Erkennungssysteme in Richtung Systeme, die akustische, Radar-, Kamera- und andere Eingaben kombinieren. Vernetzte Sensorsysteme können Bedrohungsinformationen in Echtzeit korrelieren und die Abhängigkeit von großen Gruppen menschlicher Beobachter reduzieren. Anbieter müssen daher Leistung in dicht besiedelten Gebieten sowie in offenem Gelände nachweisen. Operative Resilienz wird im Markt für Anti-Scharfschützen-Erkennungssysteme ebenso wichtig wie die anfängliche Erkennungsfähigkeit. Beschaffungsteams bewerten diese Faktoren zunehmend gemeinsam.
Grenz-, Perimeter- und Schutz kritischer Infrastrukturen schafft neue Nachfragepools
Grenzüberwachungs- und Infrastrukturprogramme weiten die Nachfrage über Schlachtfeldeinsätze hinaus aus. Die NATO startete im Januar 2025 Baltic Sentry, um den Schutz kritischer Unterwasserinfrastrukturen durch verstärkte Überwachung und andere Maßnahmen zu erhöhen. Osteuropäische NATO-Mitglieder erhöhten im Jahr 2025 auch den physischen und elektronischen Schutz an Energiestandorten. Indien berichtete, dass sein umfassendes integriertes Grenzmanagement-System während der Operation Sindoor Ergebnisse lieferte und entlang der Kontrolllinie ausgebaut wird. Das Programm integriert Wärmebildgeräte, Radar, Sonar und faseroptische Sensoren. Dies schafft eine breitere Rolle für den Markt für Anti-Scharfschützen-Erkennungssysteme, in dem akustische und optische Daten in bestehende Sicherheitsarchitekturen eingebettet werden müssen. Es unterstützt auch die Nachfrage nach interoperablen Schutzwerkzeugen über Land- und Infrastrukturstandorte für Sicherheitsnutzer.
KI-gestützte Multisensorfusion und Laserbedrohungserkennung verbessern den operativen Einsatz
KI-gestützte Fusion soll das Vertrauen in Systeme verbessern, die in komplexen Lärm- und visuellen Aktivitätsumgebungen betrieben werden. Die Purdue University Northwest berichtete, dass ihr multimodaler Ansatz mit akustischen und Luftqualitätssensoren bei mehr als 220.000 getesteten Schallereignissen null Fehlalarme aufwies. Eine Studie aus dem Jahr 2025 beschrieb, wie neuronales Netzwerk-Denoising die Mündungsknallerkennung in fahrzeugmontierten Systemen verbessern kann. Die Laserbedrohungserkennung gewinnt ebenfalls an Bedeutung, da militärische Optik und Lasersysteme immer verbreiteter werden. Der Markt für Anti-Scharfschützen-Erkennungssysteme kann davon profitieren, wenn Sensordaten verschiedener Bedrohungstypen auf derselben Plattform verarbeitet werden. Modulare Nachrüstungen können den Markt für Anti-Scharfschützen-Erkennungssysteme dort weiter unterstützen, wo bestehende C4ISR- und Kamerasysteme weiterhin im Einsatz sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Beschaffung, Integration und Lebenszykluskosten | -1.80% | Global | Langfristig (≥ 4 Jahre) |
| Fehlalarme, Datenschutzbedenken und Risiken der Beweistransparenz | -1.20% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Akustische Abschirmung und Kalibrierungsdrift in dicht bebauten Umgebungen | -0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen, souveräne Datenanforderungen und Komponentenabhängigkeiten | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität bei Beschaffung, Integration und Lebenszykluskosten hemmt die Marktdurchdringung
Beschaffungs- und Integrationsbelastungen können den Einsatz durch kleinere Verteidigungsorganisationen einschränken. Das US Government Accountability Office identifizierte in seiner Bewertung von 2025 ein kombiniertes Kostenwachstum von 49,30 Milliarden USD über 30 große Verteidigungsprogramme. Die Bewertung ergab, dass der durchschnittliche Zeitraum vom Programmstart bis zur anfänglichen Einsatzfähigkeit 12 Jahre überschritt. Die Integration von akustischen, elektro-optischen, Radar- und Laserknoten in ältere C4ISR-Netzwerke erfordert Systemtechnik und langfristige Supportplanung. Betriebs- und Supportkosten können bei vergleichbaren Sensorprogrammen fast 90 % der Lebenszyklusausgaben ausmachen. Der Markt für Anti-Scharfschützen-Erkennungssysteme steht daher vor Kaufentscheidungen, die über den Anschaffungspreis hinausgehen. Käufer bevorzugen möglicherweise Anbieter, die interoperable Systeme, stufenweise Upgrades und klare Supportvereinbarungen anbieten. Diese Faktoren können das Programmrisiko im Laufe der Zeit reduzieren.
Fehlalarme, Datenschutzbedenken und Einschränkungen in dicht bebauten Umgebungen hemmen die Marktdurchdringung
Fehlalarme können das operative Vertrauen verringern und den Einsatz akustischer Erkennung in dicht besiedelten städtischen Gebieten erschweren. Der Oberste Gerichtshof von Massachusetts forderte im Mai 2025 eine Überprüfung der Methodik hinter ShotSpotter-Beweisen. Datenschutzbedenken entstehen auch, wenn dauerhaft aktive akustische Geräte möglicherweise Informationen über ein Schussereignis hinaus erfassen. Akustische Abschirmung, Reflexionen und Kalibrierungsdrift bleiben praktische Probleme in bebauten Umgebungen. Überarbeitungen der Exportkontrolle im September 2025 fügen Compliance-Anforderungen für multinationale Anbieter hinzu.[1] Der Markt für Anti-Scharfschützen-Erkennungssysteme muss technische Validierung, Beweistransparenz und lokale Datenanforderungen angehen, um die Marktdurchdringung in zivilsicherheitlichen Umgebungen aufrechtzuerhalten. Diese Anforderungen können die Bewertungszeiträume vor der Auftragsvergabe verlängern und dokumentierte Nachweise des Betriebs erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Akustische Reife trifft auf KI-gestütztes Radarwachstum
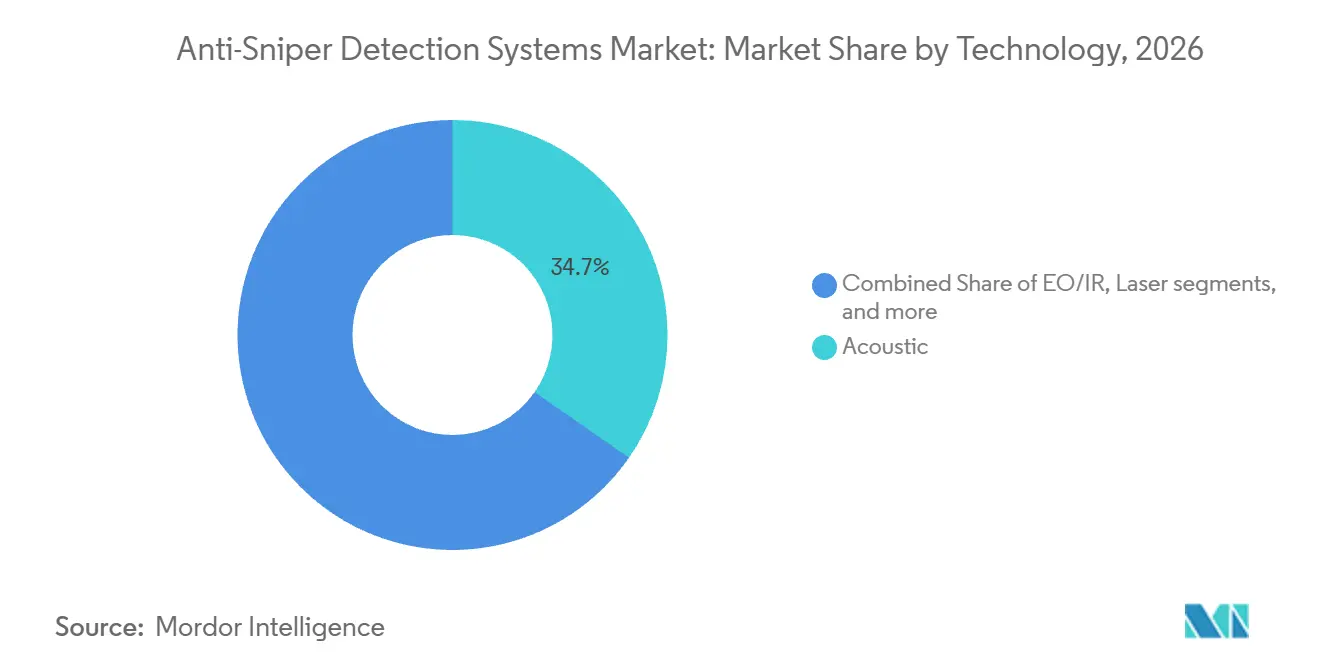
Akustik hielt im Jahr 2026 34,67 % des Marktes für Anti-Scharfschützen-Erkennungssysteme, unterstützt durch seinen passiven Betrieb und eine lange Geschichte im Schlachtfeldeinsatz. Das Fehlen elektronischer Emissionen ist an Standorten wertvoll, an denen elektronische Kriegsführung ein Problem darstellt. Radar und LiDAR sollen bis 2032 mit einem CAGR von 10,54 % wachsen. Akustische Systeme bleiben wichtig, wo das System einen Schuss erkennen und orten muss, ohne ein Signal zu übertragen. Radar- und LiDAR-Systeme können eine zusätzliche Quelle für Ortungsinformationen liefern, wenn akustische Messwerte schwer zu interpretieren sind. Dies ergänzt die passive akustische Abdeckung unter schwierigen Betriebsbedingungen.
EO/IR-Systeme fungieren als Hinweis- und Bestätigungsschichten innerhalb von Multisensorarchitekturen. Laserbasierte Systeme adressieren verdeckte Scharfschützenzieloptiken und feindliche Laseremissionen. Die Kategorie Sonstige umfasst kombinierte Systeme ohne eine einzige primäre Erkennungsmethode. Diese Konfigurationen sind zunehmend relevant für Grenzprogramme, die mehrere Sensorfunktionen erfordern. Die Branche für Anti-Scharfschützen-Erkennungssysteme bewegt sich daher auf Konfigurationen zu, die mehrere Behörden und Bedrohungsszenarien durch ein einziges integriertes System unterstützen können. Solche Designs können auch die kombinierte Überwachungsplanung und Beschaffung über mehrere Sicherheitsfunktionen hinweg vereinfachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform: Tragbare Systeme unterstützen vorwärtseingesetzte Anforderungen
Tragbare Systeme hielten 42,23 % des Marktes für Anti-Scharfschützen-Erkennungssysteme und sollen bis 2032 mit einem CAGR von 10,11 % wachsen. Diese Kombination zeigt, dass die Nachfrage in der führenden Plattform wächst, anstatt sich von anderen Plattformen zu entfernen. Abgesessene Infanterie benötigt Ausrüstung, die weniger als 3 kg wiegt, in weniger als 3 Minuten einsatzbereit ist und keine Kalibrierung erfordert. Das SONUS-System von Leonardo UK wiegt 70 % weniger als das Vorgängersystem und kann in weniger als 3 Minuten eingesetzt werden. Sein Vertrag vom Februar 2026 zeigt die Bedeutung von reduziertem Gewicht und schnellem Feldeinsatz. Tragbare Systeme eignen sich auch für Kurzeinsätze, bei denen eine feste Installation nicht praktikabel wäre. Ihr Design hilft Einheiten, Schutzressourcen schnell in sich ändernden Feldbedingungen und während mobiler Einsätze neu zu positionieren.
Stationäre Plattformen bieten kontinuierlichen Schutz an Stützpunkten, kritischen Standorten und anderen Einrichtungen, die einen unbeaufsichtigten Betrieb erfordern. Fahrzeugmontierte Systeme sind ein wachsendes Teilsegment, da akustische Erkennung zunehmend in Modernisierungsprogramme für gepanzerte Fahrzeuge integriert wird. Die Beschaffung fahrzeugmontierter Erkennung kann mit Flottenmodernisierungszyklen statt mit eigenständigen Sensorbudgets verknüpft werden. Dies macht frühe C4ISR-Partnerschaftsvereinbarungen kommerziell wichtig. Fahrzeugprogramme können lange Beschaffungszyklen mit sich bringen, bieten aber auch einen definierten Integrationspfad. Die Branche für Anti-Scharfschützen-Erkennungssysteme kann von frühen Beziehungen mit Fahrzeugherstellern und C4ISR-Anbietern profitieren. Plattformauswahlen werden weiterhin durch die Betriebsbedingungen von Infanterie-, Infrastruktur- und Panzerverbänden geleitet. Dies erhält die Notwendigkeit separater Formfaktoren für verschiedene Nutzer und unterschiedliche operative Umgebungen aufrecht.
Nach Reichweite: Dominanz der Langreichweite spiegelt erweiterte Bedrohungshüllkurven wider
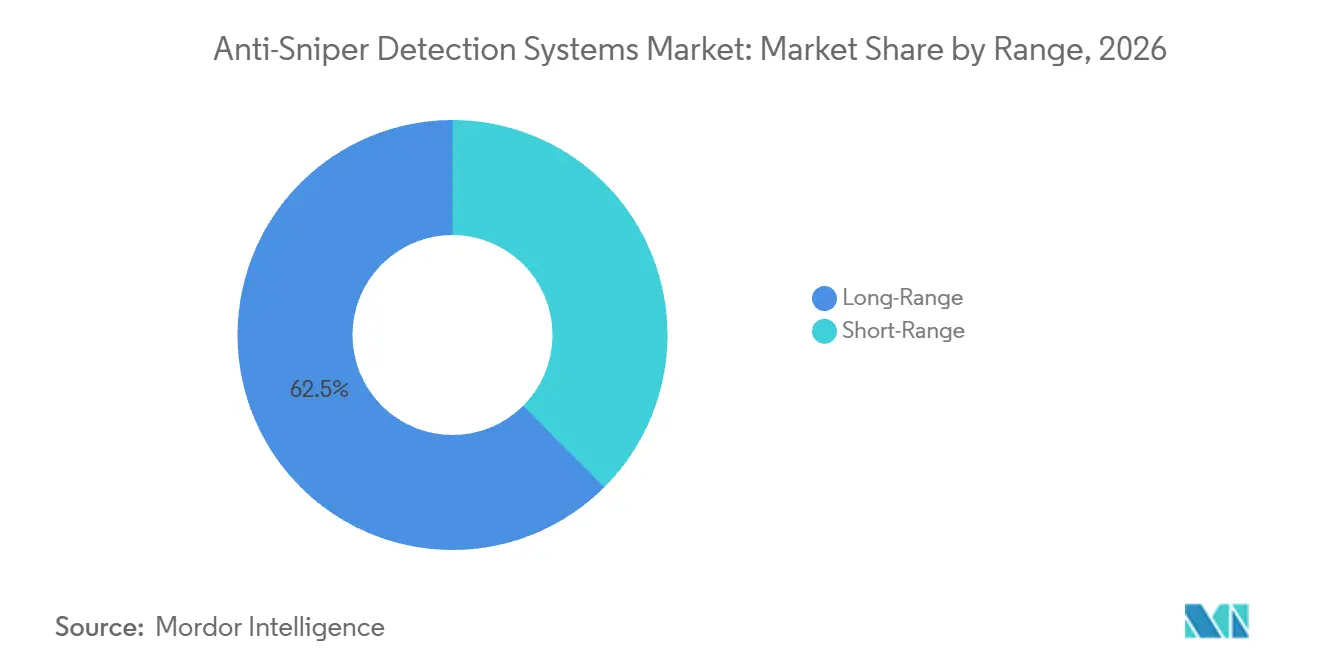
Langreichweitensysteme über 500 m hielten im Jahr 2026 62,48 % des Marktes und sollen bis 2032 mit einem CAGR von 10,87 % wachsen. Moderne Konflikte haben den Bedarf erhöht, Präzisionsbedrohungen jenseits von 800 Metern zu erkennen. Der Ansatz ist relevant, wo die Mündungsknallerkennung durch Schalldämpfung oder Entfernung eingeschränkt ist. Langreichweitenplattformen können taktische Warnung geben, bevor eine Bedrohung nahe Schutzzonen erreicht. Sie erzielen auch höhere Preise als kurzreichweitige kommerzielle Systeme. Dieser Preisunterschied erklärt ihren hohen Umsatzbeitrag zum Markt für Anti-Scharfschützen-Erkennungssysteme. Er bleibt wichtig, auch wenn die Stücklieferungen geringer sind als bei kurzreichweitigen kommerziellen Einsätzen.
Kurzreichweitensysteme mit einer Reichweite von bis zu 500 m dienen Stützpunktperimetern, Fahrzeugbesatzungen und Strafverfolgungsanwendungen. SoundThinking, Inc. gab an, dass sein ShotSpotter-System im Jahr 2024 mehr als 170 Städte in den Vereinigten Staaten bediente und eine durchschnittliche monatliche Genauigkeit von 94 % erzielte, bei einer vertraglichen Genauigkeitsuntergrenze von 90 %.[2] Diese Einsätze zeigen, dass kurzreichweitige städtische Netzwerke eine eigenständige Nachfragebasis außerhalb der Militärbeschaffung bilden. Ihr Einsatz ist am stärksten, wo eine schnelle Reaktion auf einen lokalisierten Alarm folgen kann. Rechtliche, Datenschutz- und Fehlalarmbedenken können jedoch Einsatzentscheidungen beeinflussen. Der Markt für Anti-Scharfschützen-Erkennungssysteme umfasst sowohl langreichweitige Militärsysteme als auch kurzreichweitige Netzwerke, obwohl sich ihre Kaufprozesse und Betriebsanforderungen unterscheiden. Diese breite Palette von Anwendungsfällen unterstützt die Nachfrage über verschiedene Sicherheitsbudgets hinweg. Sie erfordert auch unterschiedliche Einsatz- und Supportmodelle.
Nach Endnutzer: Militärische Dominanz hält an, während die Nachfrage im zivilen Sicherheitsbereich wächst
Militärische Nutzer hielten im Jahr 2026 65,54 % des Marktes, was die Ursprünge der Technologie im Streitkräfteschutz und die höheren Beschaffungswerte von Verteidigungsprogrammen widerspiegelt. Militärische Spezifikationen erfordern Umweltresilienz, Härtung gegen elektronische Kriegsführung und C4ISR-Interoperabilität. Diese Anforderungen erhöhen den Umsatz pro System im Vergleich zu vielen zivilsicherheitlichen Produkten.
Strafverfolgung und Innere Sicherheit sollen bis 2032 mit einem CAGR von 10,90 % wachsen. Das Segment wird durch die Verbreitung von Schusserkennung-Netzwerken in Südamerika, dem Nahen Osten und Südostasien unterstützt. Es profitiert auch, wenn Kommunen akustische Erkennung mit Kameras, Leitstellen und Reaktionssystemen verbinden. Die Branche für Anti-Scharfschützen-Erkennungssysteme bedient daher sowohl dedizierte Militärnutzer als auch Behörden, die eine schnellere Lageerfassung anstreben. Jede Gruppe verwendet unterschiedliche Betriebsstandards und Beschaffungsprozesse, die die Systemkonfiguration und den Support beeinflussen.
SoundThinking, Inc. setzte ShotSpotter im März 2025 in Brasilien durch eine 3-Jahres-Vereinbarung im Wert von 1,70 Millionen USD ein. Das System deckt 10 Quadratkilometer ab und ist mit dem öffentlichen Sicherheitszentrum der Stadt mit 120 Kameras und 522 Geräten verbunden. Shooter Detection Systems führte im September 2025 SDS Perimeter ein, um die akustisch-IR-Erkennung für Außenperimeter und Campus-Anwendungen zu erweitern. Dies spiegelt eine engere Verbindung zwischen militärischen, Perimeter- und kommunalen Sicherheitsprodukten wider. Zivilsicherheitliche Käufer erfordern operative Genauigkeit und transparente Beweispraktiken. Anbieter, die diese Bedürfnisse erfüllen, können Nutzer über konventionelle Verteidigungskunden hinaus erreichen. Die Grenze zwischen militärischer und ziviler Beschaffung wird für Außenschutzanwendungen weniger deutlich. Dies schafft eine breitere Palette potenzieller Einsatzumgebungen für Anbieter und öffentliche Sicherheitsbehörden.
Geografische Analyse
Nordamerika hielt im Jahr 2026 32,89 % des Marktanteils für Anti-Scharfschützen-Erkennungssysteme. Das US Army Program Executive Office Intelligence, Electronic Warfare and Sensors unterstützt das fahrzeugmontierte Boomerang-III-Programm und das Zielerkundungsvorhaben der nächsten Generation FALCONS. Im Juni 2025 nahm Victorville, Kalifornien, seinen ersten ShotSpotter-Einsatz vor. ITAR-Überarbeitungen, die im September 2025 in Kraft traten, erhöhen die Compliance-Anforderungen, stärken aber auch die Anreize für die Inlandsbeschaffung für US-Integratoren. Diese Regeln prägen die Anbieterauswahl und die grenzüberschreitende Komponentenplanung für Systeme, die in die Vereinigten Staaten eingeführt werden.
Asien-Pazifik soll bis 2032 mit einem CAGR von 10,61 % wachsen, der höchsten regionalen Rate im Markt für Anti-Scharfschützen-Erkennungssysteme. Die regionalen Militärausgaben erreichten im Jahr 2025 681 Milliarden USD, den größten jährlichen Anstieg seit 2009.[3] Japans Verteidigungshaushalt für das Haushaltsjahr 2025 erreichte 55,10 Milliarden USD und unterstützt Distanzsensorik und Streitkräfteschutz. Indien entwickelt sich sowohl als Nachfragemarkt als auch als Produktionsstandort für akustische Erkennung. Seine CIBMS-Infrastruktur kombiniert mehrere Sensortechnologien entlang sensibler Grenzen. Südkorea und Australien sind sekundäre Nachfragezentren, wo die Beschaffung häufig der Interoperabilität mit US-orientierten Verteidigungsgeräten folgt. Diese Nachfrage erhöht die regionale Chance für den Markt für Anti-Scharfschützen-Erkennungssysteme durch interoperabilitätsgesteuerte Beschaffung.
Europa verzeichnet eine steigende Nachfrage nach taktischen Sensoren im Zusammenhang mit dem Russland-Ukraine-Konflikt und der breiteren NATO-Modernisierung. Deutschland erhöhte die Militärausgaben im Jahr 2025 um 24 % auf 114 Milliarden USD. Frankreich und Italien betonen die inländische industrielle Beteiligung durch Unternehmen wie ACOEM Group und Leonardo. Der Nahe Osten und Afrika werden durch israelische Fähigkeiten und Golfstaateninvestitionen in den Schutz von Energieinfrastrukturen unterstützt. Südamerika befindet sich noch in einem früheren Stadium, mit Nachfrage, die sich auf akustische Strafverfolgungsnetzwerke konzentriert. Diese regionalen Muster geben dem Markt für Anti-Scharfschützen-Erkennungssysteme eine Mischung aus langfristigen Verteidigungsprogrammen und kleineren öffentlichen Sicherheitseinsätzen. Das Gleichgewicht variiert je nach Land, Programmreife, Sicherheitsprioritäten und Finanzierungsstrukturen.
Wettbewerbslandschaft
Der Markt für Anti-Scharfschützen-Erkennungssysteme ist auf der Ebene der Plattformintegration mäßig konsolidiert. RTX Corporation, SoundThinking, Inc., Rheinmetall AG, QinetiQ Group und ACOEM Group halten starke Positionen in Militärprogrammen durch Beziehungen zu NATO- und alliierten Verteidigungsministerien. Leonardo S.p.A., Thales Group, Elbit Systems Ltd., ASELSAN A.Ş., Microflown AVISA und Sentinel Photonics halten Spezialistenpositionen durch proprietäre Sensorarchitekturen. Mehrere Spezialisten platzieren Sensorkerne innerhalb von Hauptauftragnehmer-Systemen, anstatt nur um direkte Verträge zu konkurrieren. Dieses Modell erweitert ihre Reichweite durch Systemintegration statt durch eigenständige Beschaffung. Es kann dauerhafte Umsatzbeziehungen erzeugen, die weniger sichtbar sind als große Plattformaufträge. Diese Struktur unterstützt die Spezialistenbeteiligung am Markt für Anti-Scharfschützen-Erkennungssysteme und erhält den technologiefokussierten Wettbewerb aufrecht.
Der Wettbewerb konzentriert sich auf KI-gestützte Sensorfusion, die Einhaltung modularer offener Systemanforderungen und lokale Produktionspartnerschaften. Das US Government Accountability Office hat den Bedarf an besserer Planung für modulare offene Systeme identifiziert, um erwartete Vorteile bei der Verteidigungsbeschaffung zu erzielen. Diese Anforderung begünstigt Unternehmen, die mehrere Sensoren innerhalb einer offenen Architektur verbinden können. Der Markt für Anti-Scharfschützen-Erkennungssysteme bietet auch eine Chance an der Schnittstelle zwischen C-UAS und Schusserkennung. Eine gemeinsame Plattform könnte Nutzern ein breiteres Bedrohungsbewusstsein bieten und gleichzeitig die Anzahl der separaten Sensorsysteme reduzieren, die sie verwalten müssen. Sie kann auch den Kauf mit umfassenderen Streitkräfteschutzanforderungen über Militär- und Infrastrukturschutzprogramme hinweg in Einklang bringen.
Unternehmen, die Partnerschaften aufbauen, bevor Fahrzeug- oder Grenzprogramme definiert sind, können ihren Weg zur Einsatzbereitschaft verbessern. Der Markt für Anti-Scharfschützen-Erkennungssysteme bleibt wettbewerbsfähig, weil Spezialisten technischen Einfluss behalten, auch wenn große Auftragnehmer den Hauptplattformvertrag verwalten. Diese Beziehung kann die Anbieterrollen während eines gesamten Programmzyklus prägen und eine kontinuierliche Technologiezusammenarbeit unterstützen.
Marktführer in der Branche für Anti-Scharfschützen-Erkennungssysteme
-
RTX Corporation
-
ACOEM Group
-
Rheinmetall AG
-
SoundThinking, Inc.
-
QinetiQ Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: SoundThinking, Inc. gab im zweiten Quartal 2026 mehrjährige Kundenverlängerungen für seine akustische ShotSpotter-Erkennungs- und Schützenortungstechnologie bekannt, was auf anhaltende Investitionen in Schusserkennungs- und Schützenortungssysteme hinweist und die Nachfrage nach akustischen Ortungstechnologien im breiteren Markt für Anti-Scharfschützen-Erkennungssysteme unterstützt.
- Januar 2026: Thales Defense and Security entwickelte ein taschengroßes optisches Erweiterungskit, das den Standort von Scharfschützen und anderen taktischen Bedrohungen in einer Reihe von Schlachtfeldsituationen identifiziert.
- Februar 2025: SoundThinking, Inc. stellte eine perimeterbasierte Lösung zur Erkennung von Scharfschützen-Schüssen für Versorgungsumspannwerke und andere kritische Infrastrukturen vor. Das System erweitert die etablierte akustische Erkennungstechnologie des Unternehmens, um Scharfschützen-Schussbedrohungen gegen geschützte Einrichtungen zu identifizieren.
Globaler Berichtsumfang für den Markt für Anti-Scharfschützen-Erkennungssysteme
Der Markt für Anti-Scharfschützen-Erkennungssysteme umfasst Technologien und integrierte Systeme, die zur Erkennung, Ortung, Identifizierung und Frühwarnung vor Scharfschützenbedrohungen und feindlichem Beschuss in militärischen, strafverfolgenden und inneren Sicherheitsanwendungen konzipiert sind. Der Markt umfasst akustische, EO/IR-, laserbasierte, radarbasierte, LiDAR-basierte und andere Erkennungstechnologien, die für Schlachtfeldüberwachung, Streitkräfteschutz, Grenzsicherheit, Perimeterüberwachung und Schutz kritischer Infrastrukturen eingesetzt werden. Der Umfang umfasst stationäre, tragbare und fahrzeugmontierte Systeme, die zur Erkennung von Schüssen, Identifizierung potenzieller Scharfschützenpositionen und Unterstützung der Echtzeit-Bedrohungsbewertung und -reaktion eingesetzt werden.
Der Markt für Anti-Scharfschützen-Erkennungssysteme ist nach Technologie, Plattform, Reichweite, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Akustik, Elektro-Optik/Infrarot (EO/IR), Laser, Radar und LiDAR sowie Sonstige segmentiert. Nach Plattform ist der Markt in stationäre, tragbare und fahrzeugmontierte Systeme segmentiert. Nach Reichweite ist der Markt in Kurzreichweite (bis zu 500 m) und Langreichweite (über 500 m) segmentiert. Nach Endnutzer ist der Markt in Militär sowie Strafverfolgung und Innere Sicherheit segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Anti-Scharfschützen-Erkennungssysteme in wichtigen Ländern verschiedener Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Akustik |
| Elektro-Optik/Infrarot (EO/IR) |
| Laser |
| Radar und LiDAR |
| Sonstige |
| Stationär |
| Tragbar |
| Fahrzeugmontiert |
| Kurzreichweite (bis zu 500 m) |
| Langreichweite (über 500 m) |
| Militär |
| Strafverfolgung und Innere Sicherheit |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Technologie | Akustik | ||
| Elektro-Optik/Infrarot (EO/IR) | |||
| Laser | |||
| Radar und LiDAR | |||
| Sonstige | |||
| Nach Plattform | Stationär | ||
| Tragbar | |||
| Fahrzeugmontiert | |||
| Nach Reichweite | Kurzreichweite (bis zu 500 m) | ||
| Langreichweite (über 500 m) | |||
| Nach Endnutzer | Militär | ||
| Strafverfolgung und Innere Sicherheit | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für den Markt für Anti-Scharfschützen-Erkennungssysteme?
Der Markt für Anti-Scharfschützen-Erkennungssysteme soll von 2027 bis 2032 mit einem CAGR von 9,53 % wachsen und bis 2032 einen Wert von 1,18 Milliarden USD erreichen.
Welche Technologie führt bei Anti-Scharfschützen-Erkennungseinsätzen?
Akustische Technologie führt mit einem Anteil von 34,67 % im Jahr 2026, während Radar und LiDAR mit einem CAGR von 10,54 % die höchste prognostizierte Wachstumsrate aufweisen.
Warum sind tragbare Anti-Scharfschützen-Systeme wichtig?
Tragbare Systeme hielten 42,23 % der Nachfrage im Jahr 2026 und sollen mit einem CAGR von 10,11 % wachsen, da Infanterieeinheiten leichte Systeme benötigen, die schnell einsatzbereit sind.
Welche Endnutzer übernehmen Anti-Scharfschützen-Ausrüstung am schnellsten?
Das Militär bleibt mit 65,54 % im Jahr 2026 die größte Endnutzergruppe, während Strafverfolgung und Innere Sicherheit mit einem CAGR von 10,90 % wachsen sollen.
Welche Region hat die stärkste zukünftige Nachfrage?
Asien-Pazifik soll bis 2032 mit einem CAGR von 10,61 % wachsen, unterstützt durch steigende Verteidigungsausgaben und Investitionen in die Grenzsicherheit.