
Tamanho e Participação do Mercado de Curativos de Biomaterial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.39 % |
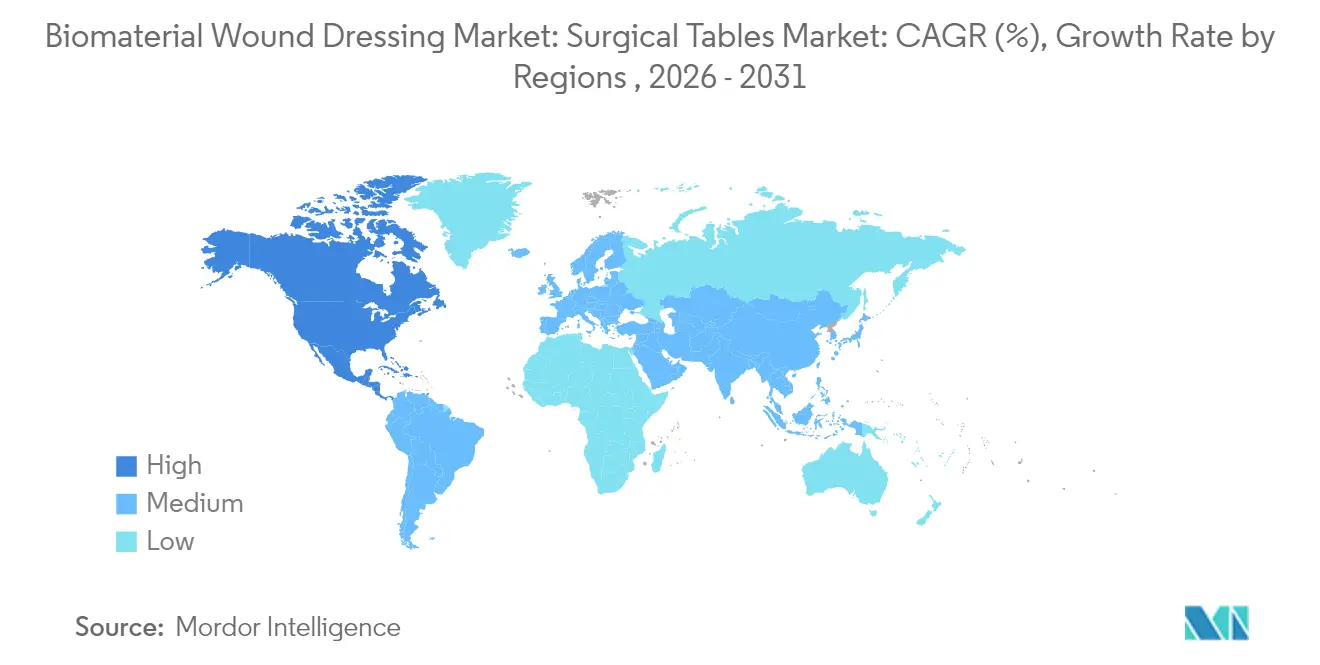
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
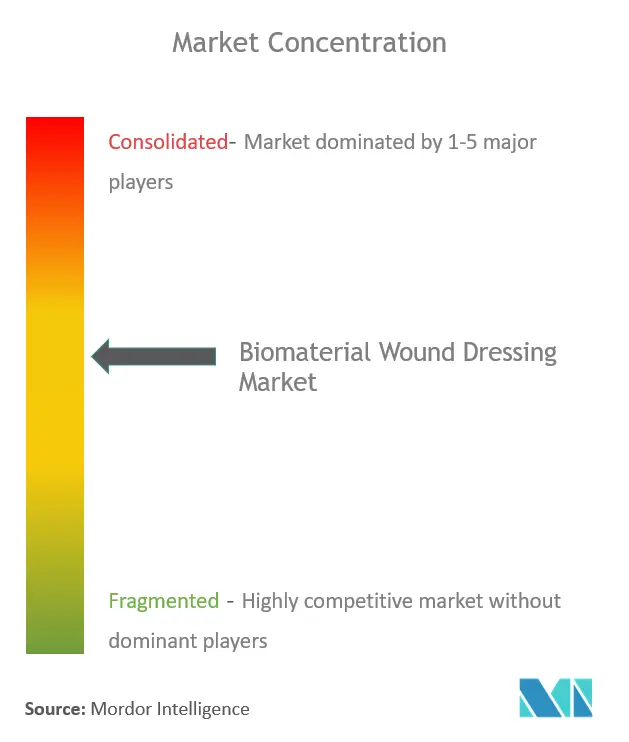
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Curativos de Biomaterial pela Mordor Intelligence
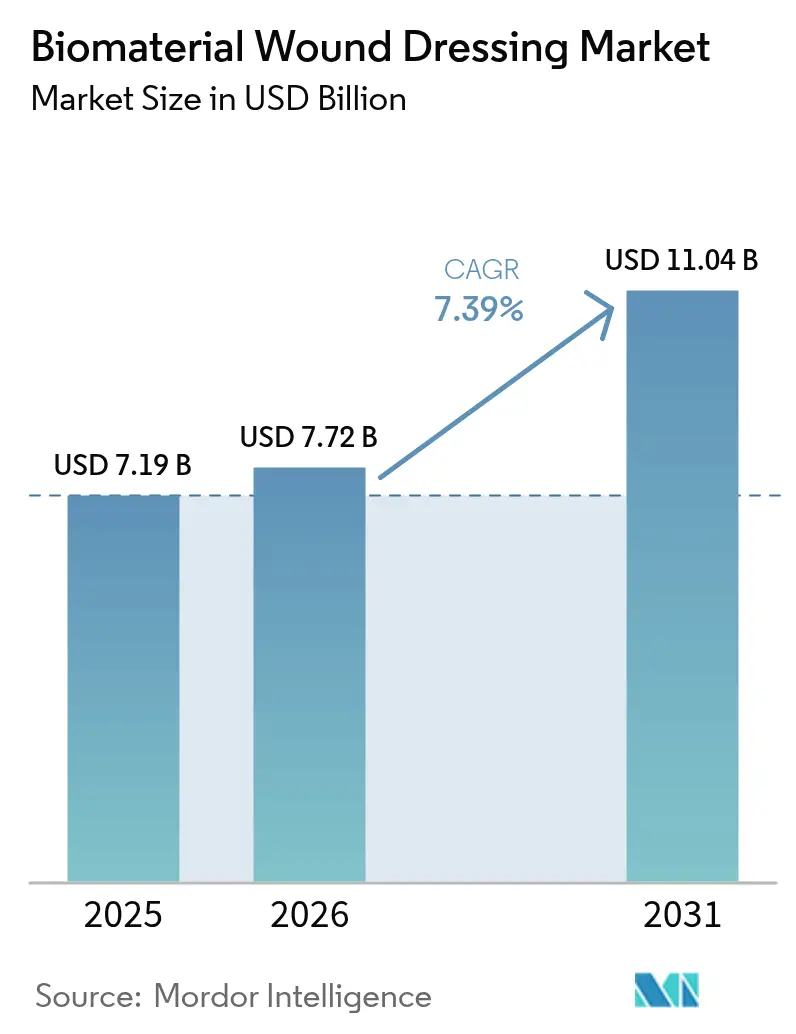
O tamanho do mercado de curativos de biomaterial deverá crescer de USD 7,19 bilhões em 2025 para USD 7,72 bilhões em 2026, com previsão de atingir USD 11,04 bilhões até 2031, a uma CAGR de 7,39% no período 2026-2031. A crescente incidência de feridas crônicas, regulamentações que passaram a exigir evidências clínicas para alegações de produtos e a migração do cuidado hospitalar para o domiciliar estão reforçando a adoção contínua de curativos de biomaterial avançados. A validação militar de curativos hemostáticos de quitosana, o crescente suporte dos pagadores a produtos bioativos e novos arcabouços de nanofibras eletrofiadas estão ampliando o conjunto de soluções terapêuticas, mantendo as redes de precificação resilientes. Simultaneamente, a integração vertical nas cadeias de fornecimento de alginato e os investimentos em testes internos de biocompatibilidade estão emergindo como estratégias-chave de mitigação de riscos. Em geral, o mercado de curativos de biomaterial está entrando em uma fase em que curativos baseados em plataformas que combinam controle de umidade, prevenção de infecções e monitoramento em tempo real são favorecidos por sua capacidade de encurtar os ciclos de cicatrização e reduzir os custos totais de tratamento.
Principais Conclusões do Relatório
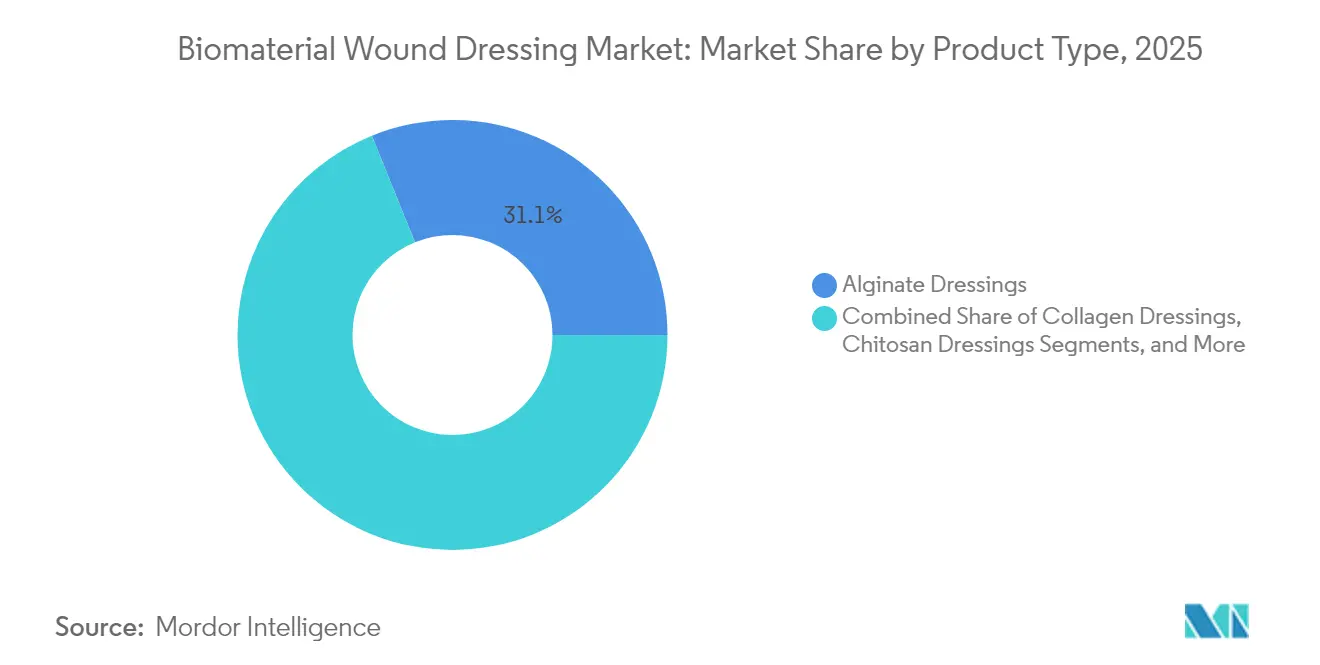
- Por tipo de produto, os curativos de alginato lideraram com 31,12% de participação na receita em 2025, enquanto os curativos de quitosana projetam expansão a uma CAGR de 7,70% até 2031.
- Por fonte de material, os biomateriais naturais detinham 54,88% da participação do mercado de curativos de biomaterial em 2025, ao passo que os biomateriais compostos registram a maior CAGR projetada de 7,93% até 2031.
- Por mecanismo, os curativos de retenção de umidade comandavam 42,96% do tamanho do mercado de curativos de biomaterial em 2025, e os curativos bioativos/inteligentes devem crescer a uma CAGR de 8,03%.
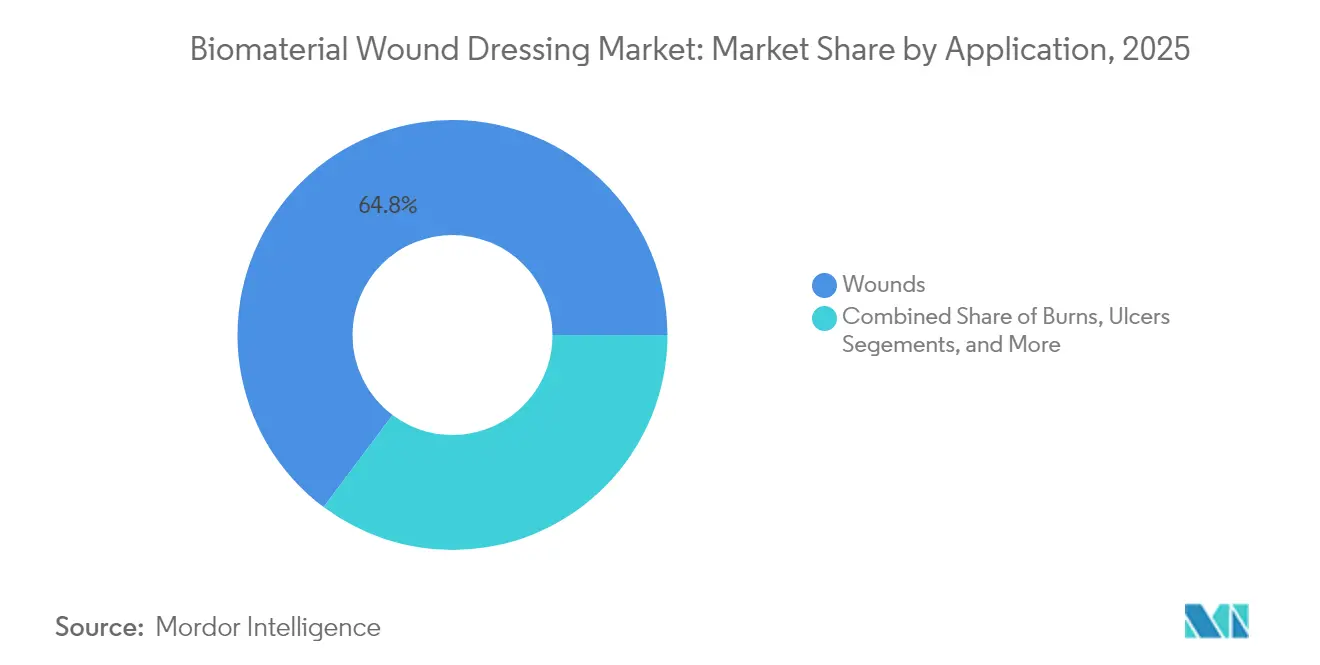
- Por aplicação, o cuidado geral de feridas representou 64,77% da participação em 2025, enquanto o cuidado de lesões traumáticas avança a uma CAGR de 8,14% até 2031.
- Por usuário final, os hospitais detinham 60,69% de participação em 2025; a saúde domiciliar é o canal de crescimento mais rápido, com CAGR de 7,84%.
- Por geografia, a América do Norte capturou 45,02% do mercado de curativos de biomaterial em 2025, porém a Ásia-Pacífico apresenta a perspectiva de CAGR mais acelerada, de 8,58%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão regulatória por curativos avançados baseados em evidências | +1.2% | Global, adoção antecipada na América do Norte e UE | Médio prazo (2-4 anos) |
| Crescimento do grupo de feridas crônicas em diabéticos e idosos | +1.8% | Impacto relevante na América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento de cirurgias ambulatoriais e cuidados domiciliares | +1.1% | América do Norte e UE como núcleo, expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do reembolso para curativos bioativos | +0.9% | América do Norte e UE, mercados seletivos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços em arcabouços de nanofibras eletrofiadas | +0.8% | Global, liderado pelos centros de P&D da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção militar de curativos hemostáticos de quitosana | +0.4% | Global, ciclos de aquisição de defesa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão regulatória por curativos avançados baseados em evidências
Os reguladores estão migrando de isenções por classe de material para benchmarks baseados em desempenho. A proposta da FDA de reclassificar curativos antimicrobianos para os status de Classe II e III obrigará as empresas a submeter mais dados clínicos, filtrando produtos de commodities que carecem de validação de segurança. Os reguladores europeus estão sobrepondo métricas ambientais às avaliações de risco tradicionais, estimulando as equipes de design a preferir polímeros biodegradáveis que atendam tanto aos testes de segurança quanto de sustentabilidade. Os patrocinadores de dispositivos com laboratórios ISO 10993 internos agora desfrutam de ciclos de aprovação mais curtos, pois os atrasos na fila de terceiros não corroem mais sua vantagem de tempo de chegada ao mercado.
Crescimento do grupo de feridas crônicas em diabéticos e idosos
A prevalência global de diabetes deverá atingir 643 milhões de adultos até 2030, e aproximadamente um terço deles enfrentará úlceras no pé diabético em algum momento de suas vidas. Ensaios clínicos demonstram que os curativos de colágeno proporcionam uma redução média de 54,5% na área da ferida em úlceras crônicas, em comparação com 38,8% para a gaze convencional, intensificando o foco dos pagadores em soluções que reduzam as taxas de infecção e reinternações. À medida que o envelhecimento populacional intensifica o comprometimento imunológico e retarda a reepitelização, a demanda por arcabouços bioativos que contenham a inflamação e estimulem a angiogênese permanecerá duradoura.
Aumento de cirurgias ambulatoriais e cuidados domiciliares
Os centros cirúrgicos ambulatoriais realizam atualmente procedimentos complexos antes limitados a leitos hospitalares, transferindo o ônus do cuidado pós-operatório de feridas para pacientes e cuidadores familiares. Um curativo de pressão negativa completo, lançado em 2024, reduz o tempo de aplicação em 61% e mantém a integridade por sete dias, alinhando-se às carências de pessoal nos ambientes de cuidado domiciliar [1]Solventum, "Solventum Lança Curativo de Feridas Completo de Uso Prolongado para Terapia V.A.C.," solventum.com. Curativos habilitados para telessaúde equipados com sensores de mudança de cor alertam os médicos remotamente quando a saturação do exsudato justifica uma troca, reduzindo as visitas domiciliares de enfermagem e ampliando o entusiasmo dos pagadores pelo reembolso baseado em valor.
Expansão do reembolso para curativos bioativos
A UnitedHealthcare e outros grandes pagadores já reembolsam substitutos de pele, como o EpiFix, após quatro semanas de tratamento padrão sem sucesso, sinalizando uma ampliação gradual dos critérios de cobertura. A suspensão temporária das Determinações de Cobertura Local (LCDs) sobre substitutos de pele em 2025 previne cortes de estoque motivados por incerteza nos hospitais, mantendo o mercado de curativos de biomaterial protegido durante o realinhamento das políticas. À medida que os dossiês de custo-efetividade se acumulam, espera-se que os formulários aprovem produtos adicionais que documentem menos consultas ambulatoriais e tempos de fechamento mais rápidos.
Avanços em arcabouços de nanofibras eletrofiadas
Médicos em ensaios multicêntricos relataram que 46,6% dos pacientes com feridas crônicas tratados com spray de nanofibras atingiram epitelização completa sem reinternação, em comparação com nenhum nos grupos de controle. Algodão revestido com nanofibras integrado a compostos de lausona erradicou bactérias multirresistentes e acelerou o fechamento em modelos animais, ressaltando o duplo mérito antimicrobiano e regenerativo da tecnologia. Equipamentos de eletrofiação com múltiplos bicos agora equilibram produtividade e uniformidade das fibras, aliviando os gargalos anteriores que impediam a escala comercial.
Adoção militar de curativos hemostáticos de quitosana
As agências de saúde de defesa estão adquirindo curativos de quitosana para estancar hemorragias arteriais dentro dos "cinco minutos de ouro", validando seu uso em condições extremas. O Traumagel recebeu aprovação da FDA em 2025 e está sendo posicionado para salas de trauma civis e ambulâncias [2]Bios Scientia Publishers, "Aprovação do Traumagel pela FDA," bioscientiapublishers.com. Um contrato do Departamento de Defesa no valor de USD 75 milhões para sistemas avançados de tratamento de feridas demonstra ainda mais o compromisso do setor de defesa e reduz o risco de receita para fornecedores em escala.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cadeia de fornecimento fragmentada de alginato bruto | -0.7% | Global, impacto concentrado em regiões dependentes de algas marinhas | Médio prazo (2-4 anos) |
| Prazos rigorosos de validação de biocompatibilidade | -0.5% | Global, afetando particularmente novos entrantes no mercado | Longo prazo (≥ 4 anos) |
| Preocupações com reciclagem e descarte de curativos com prata | -0.4% | UE e América do Norte como núcleo, expansão para APAC | Médio prazo (2-4 anos) |
| Sensibilidade a preços em ambientes de baixa e média renda | -0.6% | APAC, MEA, América Latina, com repercussão em segmentos conscientes de custo globalmente | Longo prazo (≥ 4 anos |
| Fonte: Mordor Intelligence | |||
Cadeia de fornecimento fragmentada de alginato bruto
A maior parte do alginato provém de algas pardas colhidas em uma janela sazonal restrita, expondo os fabricantes de curativos a oscilações de preços de matéria-prima e riscos de desabastecimento. Estudos mostram que o alga-gigante cultivada pode igualar a qualidade da colhida na natureza quando a extração enzimática substitui os métodos químicos, mas a adoção ainda é incipiente [3]Phys.org, "Novo Método de Extração de Alginato Pode Ajudar a Alga-Gigante Cultivada a Ser Tão Boa Quanto a Selvagem," phys.org. Com o alginato sendo demandado por mais de 600 categorias de produtos, a integração vertical — seja pela aquisição de fazendas de algas ou pela garantia de contratos de offtake — está emergindo como uma proteção contra choques de fornecimento.
Prazos rigorosos de validação de biocompatibilidade
Uma bateria completa da ISO 10993 pode consumir 18 meses e vários milhões de dólares quando polímeros novos ou nanomateriais estão envolvidos. Pequenos desenvolvedores frequentemente enfrentam lacunas de financiamento enquanto aguardam os resultados de citotoxicidade, sensibilização e toxicidade crônica, permitindo que os incumbentes com laboratórios certificados por BPL garantam o status de pioneiro. Embora atalhos baseados em risco existam para materiais bem caracterizados, os compósitos híbridos ainda acionam painéis de endpoints exaustivos, prolongando o tempo de chegada ao mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A liderança do alginato enfrenta o ímpeto da quitosanaOs curativos de alginato capturaram 31,12% do mercado de curativos de biomaterial em 2025, pois suas fibras formadoras de gel retêm o exsudato enquanto mantêm um microclima de cicatrização úmido. No entanto, o mesmo ano registrou a trajetória de CAGR mais rápida dos curativos de quitosana, de 7,70%, impulsionada por comprovação em campo de batalha e fortes credenciais antimicrobianas. Os curativos de colágeno continuam conquistando os protocolos de feridas crônicas devido à sua mimetização da matriz extracelular, enquanto os curativos compostos adicionam camadas superabsorventes ou nanopartículas antimicrobianas para ampliar as indicações.
Ao longo do horizonte de previsão, os incumbentes de alginato estão migrando para misturas proprietárias que combinam a absorção do alginato com as cadeias de ativação de coágulos da quitosana, contrariando a erosão de participação. As lâminas de substitutos de pele comandam preços premium graças à complexidade da engenharia de tecidos, e protótipos de seda de aranha com resistência à tração equivalente à do aço estão agora em programas pré-clínicos. Coletivamente, o mercado de curativos de biomaterial provavelmente testemunhará uma migração em direção a lâminas de múltiplos mecanismos que consolidam absorção, hemostasia e efeitos antibacterianos em um único intervalo de troca.


Por Fonte de Material:
A dominância natural encontra a criatividade compostaOs polímeros naturais representam 54,88% do tamanho do mercado de curativos de biomaterial porque os médicos confiam em sua biocompatibilidade e biodegradabilidade, e os governos favorecem cadeias de fornecimento sustentáveis. Os materiais compostos, no entanto, lideram o crescimento projetado com CAGR de 7,93%, pois unem cadeias naturais, como a quitosana, com sintéticos eletrofiados que adicionam resistência à tração e cinética de liberação programável. As opções puramente sintéticas ainda são vistas com desconfiança quando resíduos de microplásticos são sinalizados por agências de saúde ambiental, mas os sintéticos totalmente à base biológica estão avançando em linhas piloto.
Na prática, a próxima onda de lâminas compostas pode integrar nanocristais de celulose de origem vegetal com poliésteres biorreabsorvíveis para equilibrar resistência mecânica e descarte ecologicamente correto. Os patrocinadores de dispositivos que dominarem a fabricação sem solventes provavelmente se beneficiarão de auditorias regulatórias mais simples e menores divulgações de carbono — atributos que os pagadores incorporam cada vez mais nos cartões de pontuação de aquisição. Assim, os fornecedores de materiais compostos ganharão poder de barganha em um mercado de curativos de biomaterial ávido por curativos mais ecológicos, resistentes e ricos em dados.
Por Modo de Mecanismo:
O controle de umidade reina enquanto a inteligência avançaOs curativos de retenção de umidade detinham 42,96% do tamanho do mercado de curativos de biomaterial em 2025, pois o equilíbrio de fluidos permanece a pedra angular da migração de células epiteliais. Não obstante, os curativos bioativos e inteligentes ocupam o topo do crescimento com uma CAGR de 8,03%, impulsionados por sensores inteligentes que detectam picos de pH ou carga bacteriana antes que os sintomas visuais apareçam. Os curativos hemostáticos, historicamente usados em traumas de campo, estão entrando nos centros de diálise, onde pacientes anticoagulantes precisam de fechamento rápido nos locais de acesso.
O ecossistema também está vendo lâminas eletroativas que emitem microcorrentes para acelerar a angiogênese, impulsionando a eficácia além do gerenciamento passivo de umidade. Estudos iniciais registram 99,75% de fechamento contra 94% para a terapia úmida convencional, sugerindo resultados de mudança de patamar. À medida que os hospitais avançam para o monitoramento remoto, curativos inteligentes que transmitem dados para os painéis de médicos podem justificar preços unitários mais elevados ao reduzir visitas ambulatoriais não planejadas.
Por Aplicação:
Feridas crônicas sustentam o volume; o cuidado de trauma superaAs feridas representaram 64,77% da receita de 2025, sustentando o mercado de curativos de biomaterial com fluxos constantes de pacientes provenientes de úlceras de pressão, úlceras venosas de perna e incisões pós-operatórias. Contudo, as lesões traumáticas — abrangendo campo de batalha, acidentes de trânsito e acidentes industriais — registram a CAGR mais acelerada, de 8,14%, até 2031, à medida que os kits de campo militares tornam-se itens básicos do SAMU civil. As queimaduras permanecem um nicho de alta margem onde os curativos fílmicos infundidos com fatores de crescimento reduzem a frequência de enxertos e os dias de internação.
Prospectivamente, os centros de trauma poderão adotar espumas à base de quitosana que estancam hemorragias jorrantes em 300 segundos, enquanto as clínicas de diabetes implantam matrizes de colágeno que regulam negativamente os marcadores de inflamação crônica. Cada subsegmento continuará a demandar taxas de absorção, perfis de conformabilidade e intervalos de troca personalizados, impulsionando a diversificação de portfólios em todo o mercado de curativos de biomaterial.
Por Usuário Final:
Os hospitais sustentam a escala; o cuidado domiciliar aceleraOs hospitais retiveram 60,69% de participação em 2025, pois as feridas complexas ainda dependem de desbridamento cirúrgico, equipamentos de pressão negativa e supervisão multidisciplinar encontrada principalmente em unidades de saúde de agudos. No entanto, a saúde domiciliar registra a CAGR mais rápida, de 7,84%, à medida que as seguradoras defendem ambientes de menor custo e curativos amigáveis ao autocuidado. As clínicas ambulatoriais especializadas em feridas e as instalações de cuidados de longa duração formam o agrupamento "outros" que demanda lâminas de uso prolongado com indicadores de troca intuitivos.
A telemedicina está facilitando a supervisão remota; curativos inteligentes agora transmitem tendências de volume de exsudato e detectam anaeróbios causadores de odor, levando a menos visitas ambulatoriais. Os fabricantes estão, portanto, incorporando aplicadores de fixação e remoção, indicadores de cor e tutoriais em código QR passo a passo para reduzir o tempo de treinamento. O mercado de curativos de biomaterial pivotará, portanto, para formatos centrados no paciente que não sacrificam o rigor clínico.
Análise Geográfica
Mercado de Curativos de Biomateriais da América do Norte
A América do Norte detém 45,02% do mercado de curativos de biomateriais devido às robustas vias de reembolso, à densa rede de centros de trauma e à adoção precoce de folhas com sensores integrados. A clareza da FDA sobre os registros de Classe II e III sustenta um pipeline previsível, incentivando o capital de risco para startups que visam necessidades não atendidas de úlceras do pé diabético. As colaborações entre academia e indústria encurtam ainda mais os ciclos de ideação até os ensaios clínicos, tornando a região um celeiro para scaffolds de próxima geração.
Mercado de Curativos de Biomateriais da Europa
A Europa representa uma região madura, porém ambientalmente consciente, onde a conformidade com o Regulamento de Dispositivos Médicos (MDR) agora entrelaça a segurança do produto com a sustentabilidade do ciclo de vida. Fornecedores com substratos biodegradáveis e programas de reciclagem com devolução estão conquistando pontos de aquisição junto aos serviços nacionais de saúde. O apetite da Suécia por curativos avançados ilustra a disposição dos pagadores em reembolsar compostos premium quando os dossiês clínicos demonstram redução das horas de enfermagem.
Mercado de Curativos de Biomateriais da Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR de 8,58% à medida que a urbanização e as doenças relacionadas ao estilo de vida ampliam os casos de feridas crônicas. A China está formando redes extramurais de cuidados com feridas que coordenam clínicas ambulatoriais, telessaúde e protocolos padronizados — expandindo a base endereçável para curativos inteligentes. A nomenclatura de dispositivos clara, porém intrincada, do Japão sob a PMDA retarda a entrada de empresas menores, mas recompensa aquelas que concluem o processo com forte confiança dos médicos. A instabilidade regulatória da Índia mantém a produção doméstica reduzida, mas as importações crescentes atendem apenas a uma fração de sua vasta necessidade, abrindo portas para soluções de polímeros naturais com boa relação custo-benefício.

Panorama regulatório
Os curativos biomateriais para feridas são regulados principalmente como dispositivos médicos, com classificação e expectativas de evidência que variam conforme o uso pretendido, como controle de umidade versus alegações antimicrobianas ou bioativas. Nos Estados Unidos, a FDA classifica muitos tipos de curativos sob a 21 CFR Part 878 (Dispositivos Cirúrgicos), e os patrocinadores geralmente utilizam vias 510(k) quando existem predicados. Produtos com alegações de desempenho antimicrobiano, hemostático ou de regeneração tecidual enfrentam um ônus probatório maior, o que tem impulsionado a transição para curativos avançados baseados em evidências.
Em diferentes jurisdições, os requisitos de biocompatibilidade e gestão de risco funcionam como uma barreira prática tanto para empresas estabelecidas quanto para novos entrantes. O reconhecimento e uso pela FDA da norma ISO 10993-1:2018 orientam o planejamento da avaliação biológica, e as baterias de testes ISO 10993 podem prolongar os prazos de desenvolvimento de polímeros novos, compósitos ou curativos com nanomateriais. Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR) coloca maior ênfase na avaliação clínica e na vigilância pós-mercado do que as diretivas anteriores, influenciando o sequenciamento de lançamentos e reforçando a necessidade de documentação técnica robusta antes de ampliar a distribuição.
Análise da cadeia de valor
A cadeia de valor começa com a seleção de biomateriais e P&D de formulação (alginato, colágeno, quitosana e compósitos), passando depois por prototipagem, avaliação pré-clínica e estudos clínicos vinculados às alegações pretendidas, incluindo funções antimicrobianas, hemostáticas ou bioativas. O planejamento e a execução da biocompatibilidade ancorados na ISO 10993-1, juntamente com os requisitos de classificação de dispositivos nas principais jurisdições, afetam tanto o tempo de lançamento no mercado quanto a estrutura de custos. Isso levou alguns fabricantes a expandir a capacidade de testes internos para reduzir os gargalos de laboratórios terceirizados.
A fabricação foca na conversão de biomateriais em folhas, espumas, géis ou construtos compósitos, com alinhamento ao Sistema de Gestão da Qualidade e fluxos validados de esterilização e embalagem. No upstream, a confiabilidade do fornecimento de alginato derivado de algas marinhas e outros insumos naturais permanece uma restrição, o que favorece a integração vertical e acordos de fornecimento de longo prazo. A distribuição downstream abrange aquisições hospitalares, clínicas ambulatoriais de tratamento de feridas e um canal de home healthcare em rápido crescimento, onde a facilidade de aplicação e o desempenho de uso prolongado são cada vez mais relevantes à medida que os ambientes de cuidado mudam.
Cenário Competitivo
O mercado de curativos de biomaterial é moderadamente fragmentado: as multinacionais de dispositivos legadas comandam as principais linhas de alginato e colágeno, enquanto inovadores especializados interrompem o cenário com sprays de nanofibras e lâminas inteligentes habilitadas por IA. As estratégias de plataforma dominam; as empresas estão agrupando filmes de controle de umidade, nanopartículas antimicrobianas e matrizes de biossensores em SKUs únicos codificados em linhas de reembolso HCPCS unificadas.
As tendências de integração vertical continuam à medida que a escassez de alginato leva os compradores a garantir fazendas de algas ou firmar contratos de fornecimento de uma década, protegendo-os contra choques de commodities. Concomitantemente, as empresas com conjuntos ISO 10993 internos encurtam os ciclos de iteração de produtos e acumulam portfólios mais amplos sem incorrer em atrasos de laboratórios terceirizados. As alianças tecnológicas — como químicos de polímeros se unindo a equipes de sensores semicondutores — estão acelerando a camada de inteligência sobre os curativos tradicionais.
O espaço em branco emergente reside em algoritmos personalizados de cuidado de feridas: plataformas que incorporam comorbidades do paciente, geometria da ferida e composição do exsudato para recomendar o tipo de curativo, a cadência de troca e a terapia adjuvante. A aprovação pela FDA em 2024 do Symvess, um vaso de tecido acelular engenheirado, ressalta a disposição regulatória para aprovar novas construções de biomateriais além de lâminas planares, estabelecendo precedente para arcabouços tridimensionais em cenários de trauma complexo.
Líderes do Setor de Curativos de Biomaterial
ConvaTec Group PLC
Smith & Nephew PLC
Mölnlycke Health Care AB
B. Braun Melsungen AG
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Curativos de Biomateriais
- 3M
- Smiths Group
- Convatec
- Molnlycke Health Care
- Johnson & Johnson
- Medtronic
- B. Braun
- Hollister
- Coloplast
- Organogenesis
- Integra LifeSciences
- MiMedx Group
- Hartmann Group
- Cardinal Health
- Lohmann & Rauscher
- Urgo Medical
- KCI / Acelity (3M)
- Avita Medical
- Axio Biosolutions
- Winner Medical

Oportunidades de mercado e perspectivas futuras
A oportunidade está se concentrando em curativos com maior evidência clínica que combinam controle de umidade com funções antimicrobianas ou bioativas, ao mesmo tempo em que se adaptam aos fluxos de trabalho de hospital para casa. O padrão de lançamentos e aprovações também sugere ciclos ativos de renovação de portfólio. Em março de 2026, a Smith+Nephew introduziu o curativo em espuma ALLEVYN COMPLETE CARE nos Estados Unidos, e em maio de 2026 expandiu seu ecossistema de cuidados avançados com feridas com o sistema de terapia por pressão negativa RENASYS EDGE, reforçando a demanda por soluções integradas que simplificam a seleção, aplicação e intervalos de troca de curativos.
Substitutos de pele e construtos de biomateriais de próxima geração permanecem outra área de foco, onde evidências de grau clínico e alinhamento de reembolso moldam a adoção. A Convatec obteve aprovações/autorizações regulatórias no Reino Unido, Europa, Austrália e Estados Unidos em 2025 para inovações incluindo o Aquacel ConvaFiber, e recebeu aprovação no Reino Unido e na Europa para o ConvaMatrix, apoiando uma comercialização mais ampla em 2026. Isso cria espaço de diferenciação para os concorrentes em torno de resultados clínicos, perfis de sustentabilidade e garantia de fornecimento. À medida que os fabricantes de dispositivos expandem sua presença de fabricação e parcerias locais, o espaço geográfico em branco se torna mais acionável na Ásia-Pacífico e dentro dos caminhos de home healthcare, onde formatos convenientes para o paciente e compatibilidade com monitoramento remoto podem ampliar a utilização sem depender de contratação incremental de pessoal.
Recent Industry Developments in Mercado de Curativos de Biomateriais
- Junho de 2026: a Mölnlycke Health Care AB anunciou um investimento de 40 milhões de euros em unidades de fabricação em Mikkeli, Finlândia, e Oldham, Reino Unido, para aumentar a capacidade e a resiliência da cadeia de suprimentos. O investimento expande a capacidade de produção de curativos biomateriais. Fortalece a presença de produção europeia e a resiliência de seu portfólio de cuidados com feridas.
- Maio de 2026: a Mölnlycke Health Care AB anunciou uma joint venture com a Zhende Medical na China para integrar portfólios de cuidados com feridas e capacidades comerciais. A joint venture avança a consolidação do mercado chinês para curativos biomateriais. Aprimora o acesso ao mercado regional e a integração de portfólio na presença na Ásia-Pacífico.
- Maio de 2026: a Smith+Nephew PLC lançou o curativo ALLEVYN COMPLETE CARE e o sistema RENASYS EDGE na Conferência EWMA. O lançamento expande a gama de produtos integrados de cuidados com feridas. Fortalece a liderança da Smith+Nephew em cuidados avançados com feridas e seu ecossistema de produtos.


Mercado de Curativos de Biomateriais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por curativos de feridas baseados em biomateriais usados para tratar feridas agudas e crônicas, onde o principal valor vem da matriz de biomaterial (natural ou bioengenheirada) que apoia a cicatrização e o equilíbrio de umidade.
Exclusões de escopo: excluímos líquidos antissépticos tópicos, curativos tradicionais de algodão ou gaze, kits de terapia por pressão negativa para feridas e produtos biológicos injetáveis independentes.
Visão geral da segmentação
- Por Tipo de Produto
- Hidrocoloides
- Curativos de Alginato
- Curativos de Colágeno
- Curativos de Quitosana
- Substitutos de Pele
- Curativos Compostos / de Combinação
- Outros Produtos
- Por Fonte de Material
- Biomateriais Naturais
- Biomateriais Sintéticos
- Biomateriais Compostos
- Por Modo de Mecanismo
- Retenção de Umidade
- Antimicrobiano
- Hemostático
- Bioativo / Inteligente
- Por Aplicação
- Feridas
- Queimaduras
- Úlceras
- Incisões Cirúrgicas
- Lesões Traumáticas
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Saúde Domiciliar
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou mapeando o percurso de cuidados e onde os curativos biomateriais são efetivamente usados e reembolsados, e depois vinculando isso a uma base de demanda mensurável. Consultamos sinais de saúde pública e utilização, como a prevalência de feridas crônicas e a carga de diabetes, provenientes de fontes como o CDC e a OMS, além de indicadores macro de gastos e sistemas de fontes como o Banco Mundial e a OCDE.
Para manter as premissas realistas, também utilizamos contexto político e regulatório para produtos de tratamento de feridas, como as páginas de classificação de dispositivos e produtos da FDA, além de literatura clínica revisada por pares sobre desempenho e indicações de curativos. Para ancoragem de preços e do lado da oferta, revisamos registros de empresas e apresentações a investidores, além de comunicados de associações e aquisições hospitalares confiáveis, quando disponíveis. Assinaturas pagas selecionadas foram usadas para dados financeiros de empresas e triagem de notícias, e para consultas limitadas de patentes para entender a intensidade de inovação em materiais. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em verificar qual parcela da demanda de curativos para feridas realmente migra para formatos de biomateriais, e como isso varia conforme o ambiente de cuidado e a geografia. Conversamos com uma combinação de fabricantes, distribuidores, clínicos e partes interessadas em aquisições para validar os fatores de adoção, os pacotes de compra típicos e a progressão de preços, e então usamos essas informações para refinar as premissas documentais onde foram encontradas lacunas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 46% |
| Nível médio: 58% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Pequenos players: 17% | Gerentes: 48% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento central utiliza uma construção top-down em que a incidência de feridas e a prevalência de feridas crônicas são convertidas em uma coorte tratada, que é então traduzida em consumo de curativos por meio da frequência de uso e das trocas típicas por semana. Esses volumes são precificados usando um ASP combinado que reflete mudanças de mix entre formatos à base de alginato, colágeno, quitosana, ácido hialurônico e compósitos, seguido de ajustes para o mix de canais entre hospitais, locais ambulatoriais e cuidados domiciliares.
Para manter o total fundamentado, corroboramos os resultados com verificações seletivas bottom-up, principalmente consolidando uma amostra de receitas de fornecedores, revisando as divisões de portfólio de produtos e usando verificações de canal em indicações de alto volume. Onde as divulgações das empresas estavam incompletas, as lacunas foram tratadas por meio de faixas de participação conservadoras que foram retestadas com o feedback das entrevistas, antes que os totais finais fossem fechados. Para a previsão, foi aplicada análise de cenários, em que o aumento da adoção, a rigidez do reembolso e a carga de feridas crônicas foram as principais alavancas, e a perspectiva final foi escolhida com base no padrão de consenso observado nas entradas primárias.
Validação de Dados e Ciclo de Atualização
Os resultados foram cruzados com sinais independentes, incluindo tendências de doenças crônicas, volumes de procedimentos ligados à criação de feridas, e movimentos visíveis de preço e mix em curativos avançados. Qualquer grande variação por região ou ambiente de cuidado foi sinalizada, revisada por outro analista e depois resolvida por meio da revisão das premissas e recontato com as fontes quando a lacuna era relevante.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são realizadas quando eventos importantes alteram preços, reembolso ou comportamento de adoção. Antes da entrega, é realizada uma revisão final para garantir que mudanças recentes de políticas e movimentos importantes de produtos estejam refletidos na visão de mercado mais recente.
Tamanho do Mercado de Curativos Biomateriais para Feridas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para curativos biomateriais podem variar porque o conjunto de produtos incluído não é consistente, e os pontos de preço podem ser extraídos de diferentes etapas da cadeia de valor. As diferenças também surgem da velocidade assumida de expansão da adoção em cuidados domiciliares versus hospitais, e se a contagem está vinculada apenas a feridas crônicas ou também inclui o uso mais amplo em feridas agudas.
A principal lacuna vem do fato de matrizes bioativas e compósitas serem contadas apenas quando vendidas como uma unidade de curativo estéril, que é como a Mordor Intelligence trata o escopo usando receita ex-works e uma construção de demanda baseada em coorte tratada, enquanto algumas fontes misturam produtos adjacentes de cuidados com feridas ou usam preços de tabela sem ajuste de mix.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,72 bilhões de USD (2026) | |
| Jornal Setorial B | 5,80 bilhões de USD (2023) | Utiliza um ano-base anterior e normalmente restringe o escopo a um conjunto menor de formatos de biomateriais, podendo subestimar os curativos compósitos usados em protocolos de feridas crônicas. |
| Associação Setorial C | 6,18 bilhões de USD (2024) | Frequentemente aplica um ASP global fixo com ajuste limitado de mix de canais, o que pode deixar de captar o mix hospitalar de maior preço e a adoção mais rápida em indicações reembolsadas selecionadas. |
A dispersão na tabela é explicada principalmente pelos cortes de escopo e pela forma como o preço é padronizado entre regiões e ambientes de cuidado. Ao manter os volumes vinculados a pacientes tratados e depois adicionar mix realista e precificação de canal, o número final permanece rastreável a entradas claras e etapas repetíveis, o que ajuda os tomadores de decisão a comparar cenários sem premissas ocultas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Curativos de Biomaterial?
O tamanho do mercado de curativos de biomaterial é de USD 7,72 bilhões em 2026 e está projetado para atingir USD 11,04 bilhões até 2031, com uma CAGR de 7,39%.
Quem são os principais players do Mercado de Curativos de Biomaterial?
ConvaTec Group PLC, Smith & Nephew PLC, Mölnlycke Health Care AB, B. Braun Melsungen AG e 3M são as principais empresas atuantes no Mercado de Curativos de Biomaterial.
Qual é a região de crescimento mais rápido no Mercado de Curativos de Biomaterial?
A Ásia-Pacífico tem previsão de expansão com CAGR de 8,58% até 2031, impulsionada pelo aumento de doenças crônicas e pela ampliação do acesso à saúde.
Qual região tem a maior participação no Mercado de Curativos de Biomaterial?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Curativos de Biomaterial.
Por que os biomateriais compostos estão ganhando atenção?
Os curativos compostos fundem polímeros naturais com arcabouços engenheirados, oferecendo a biocompatibilidade exigida pelos médicos, além de maior resistência mecânica e liberação controlada de fármacos.
Página atualizada pela última vez em:



