
Tamanho e Participação do Mercado de AIOps para Redes de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
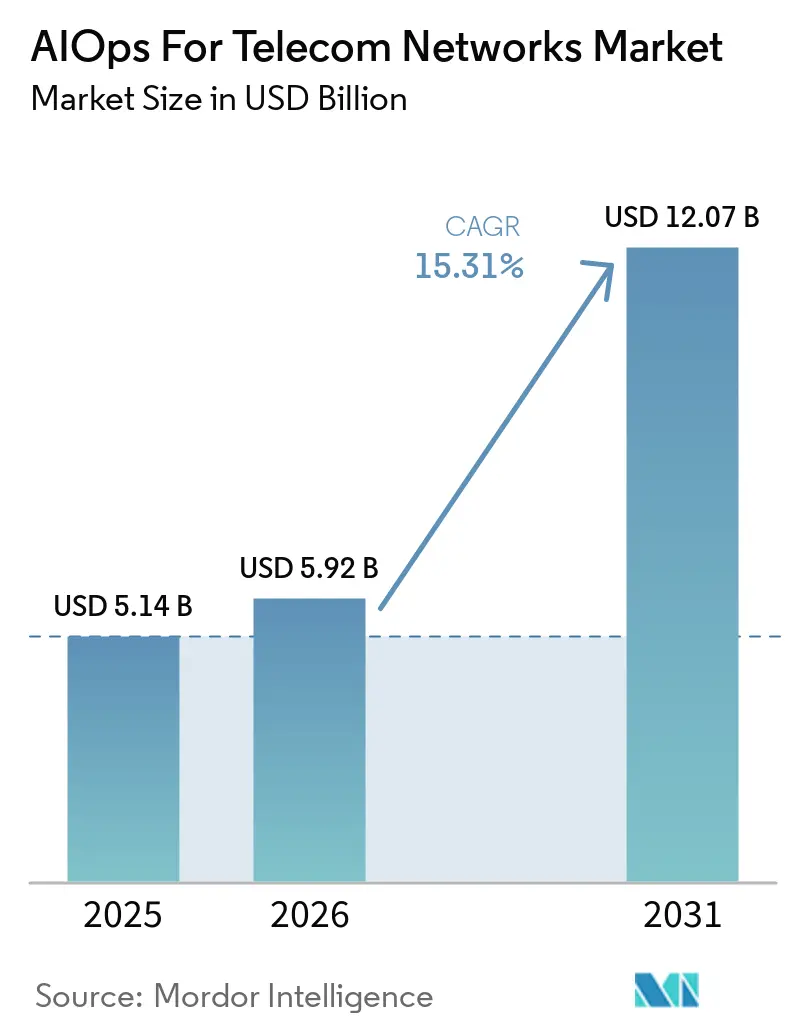
| Tamanho do Mercado (2026) | 5.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de AIOps para Redes de Telecomunicações por Mordor Intelligence
O tamanho do Mercado de AIOps para Redes de Telecomunicações foi avaliado em 5,14 bilhões de USD em 2025 e estima-se que cresça de 5,92 bilhões de USD em 2026 para atingir 12,07 bilhões de USD até 2031, a um CAGR de 15,31% durante o período de previsão (2026-2031). As operadoras estão indo além dos painéis assistidos por IA em direção a sistemas capazes de identificar, decidir e executar ações corretivas em todos os domínios de rede. Essa mudança reflete as demandas operacionais criadas pelos núcleos 5G autônomos, pelo fatiamento de rede e pelas redes de acesso por rádio nativas em nuvem. O mercado de AIOps para redes de telecomunicações também é moldado pelo aumento dos custos de energia, pelos desafios de garantia de serviço e pelas operações manuais de rede. Os fornecedores que combinam desempenho de rede, resposta a incidentes e otimização de energia em um único ambiente operacional podem atender a várias prioridades orçamentárias das operadoras simultaneamente. As parcerias entre fornecedores de software de telecomunicações e provedores de IA em nuvem estão se tornando cada vez mais importantes, pois as operadoras precisam tanto de expertise setorial quanto de infraestrutura de IA escalável.
Principais Conclusões do Relatório
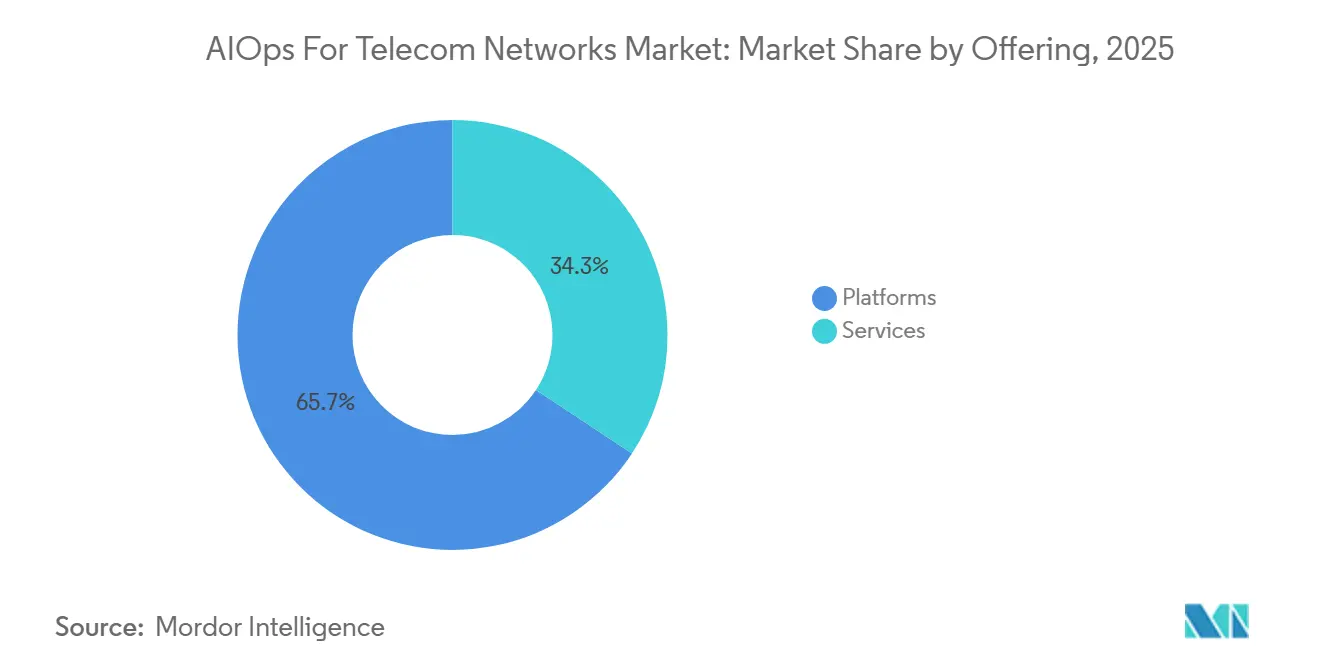
- Por oferta, as plataformas detinham 65,72% do Mercado de AIOps para Redes de Telecomunicações em 2025, enquanto os serviços devem se expandir a um CAGR de 17,24% até 2031.
- Por modelo de implantação, a implantação local detinha 54,63% do mercado de AIOps para redes de telecomunicações em 2025, enquanto a implantação baseada em nuvem deve se expandir a um CAGR de 19,18% até 2031.
- Por tamanho de organização, as grandes empresas detinham 78,41% do mercado de AIOps para redes de telecomunicações em 2025, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 18,94% até 2031.
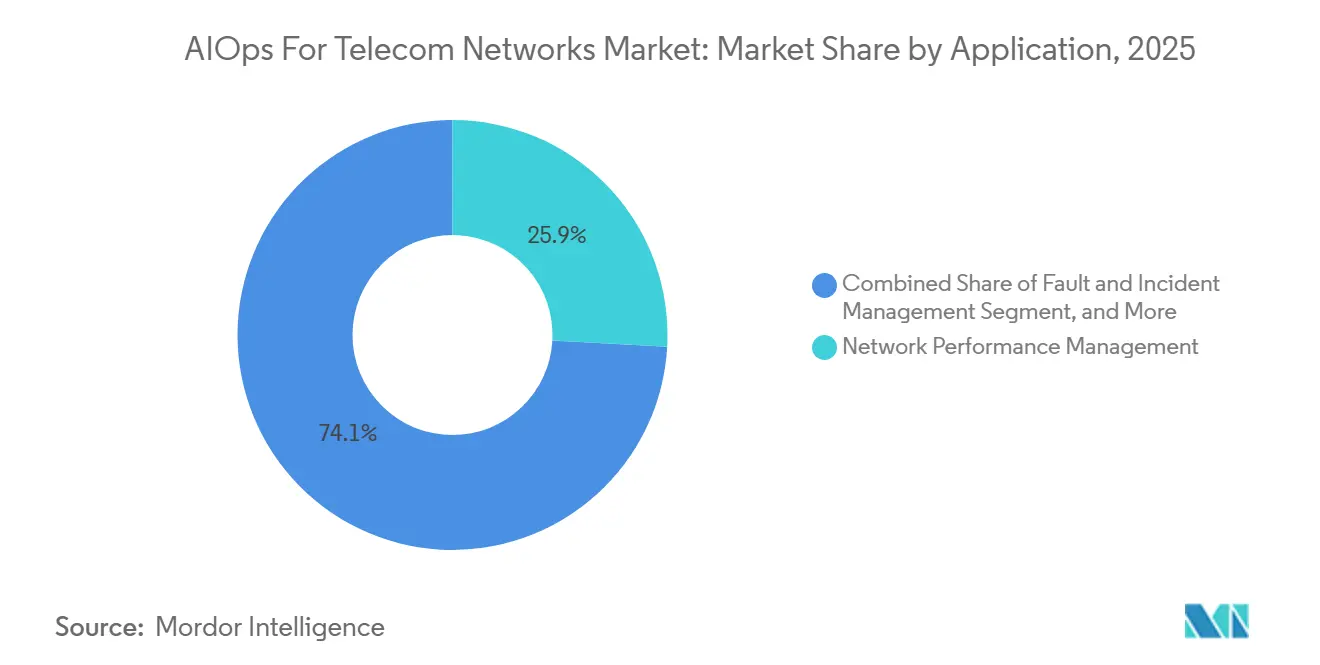
- Por aplicação, o gerenciamento de desempenho de rede detinha 25,87% do mercado de AIOps para redes de telecomunicações em 2025, enquanto o gerenciamento de falhas e incidentes deve se expandir a um CAGR de 18,36% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 53,76% do mercado de AIOps para redes de telecomunicações em 2025, enquanto os provedores integrados de serviços de comunicação devem se expandir a um CAGR de 17,32% até 2031.
- Por geografia, a América do Norte detinha 31,13% do mercado de AIOps para redes de telecomunicações em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 17,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de AIOps para Redes de Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| 5G, Fatiamento de Rede e Complexidade Multidomínio | +4.2% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Crescimento na Telemetria de Rede Proveniente de IoT, Infraestrutura de Borda e Nativa em Nuvem | +3.5% | Global, com Ásia-Pacífico e América do Norte como mercados primários | Médio prazo (2-4 anos) |
| Pressão para Reduzir os Custos do NOC e o Tempo Médio de Reparo | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Garantia Preditiva de Serviço e Proteção da Experiência do Cliente | +2.2% | Global | Curto prazo (≤ 2 anos) |
| Modelos Fundamentais Específicos para Telecomunicações Treinados em Telemetria de Rede | +1.8% | América do Norte, Europa, Ásia-Pacífico, China, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Otimização de Circuito Fechado Consciente de Energia para Infraestrutura de Rádio e Borda | +1.3% | Europa, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
5G, Fatiamento de Rede e Complexidade Multidomínio Reformulam a Arquitetura do NOC
As redes 5G autônomas exigem que as operadoras gerenciem compromissos de serviço nos domínios de rádio, transporte e núcleo, que frequentemente utilizam sistemas de fornecedores separados. O fatiamento de rede adiciona outra camada, pois cada fatia requer controles de desempenho adaptados ao seu acordo de nível de serviço específico. A Função de Análise de Dados de Rede do 3GPP fornece uma interface nativa de coleta de dados e inferência dentro do núcleo 5G, enquanto o Controlador Inteligente de RAN da Aliança O-RAN estende o suporte à decisão baseado em IA para o domínio de rádio. Juntos, esses padrões oferecem ao mercado de AIOps para redes de telecomunicações uma rota técnica mais clara para implantação e avaliação de fornecedores. Os programas das operadoras demonstraram que agentes de IA podem gerenciar políticas de fatiamento para muitos clientes empresariais e ajustar recursos em menos de 50 milissegundos durante picos de tráfego. Uma visão única entre domínios reduz as transferências manuais entre equipes especializadas de operações de rede, enquanto os modelos fundamentais específicos para telecomunicações podem melhorar a interpretação de dados combinados de rádio, transporte, núcleo e serviço.
Volumes de Telemetria de IoT e Borda Forçam o Processamento de Dados Nativo em IA
Endpoints de IoT, nós de borda e funções de rede nativas em nuvem estão gerando mais dados operacionais do que as equipes de rede tradicionais conseguem revisar manualmente. A Ericsson reportou 2,6 bilhões de conexões de banda larga e IoT crítica no final de 2025, o que aumentou o volume de telemetria de rede contínua. O mercado de AIOps para redes de telecomunicações, portanto, depende de sistemas capazes de correlacionar sinais de muitas camadas de rede em tempo real. As informações geradas na borda frequentemente requerem filtragem local e compressão semântica antes de chegarem a uma camada central de inferência. A AWS descreveu implantações de telecomunicações nas quais pequenos modelos de linguagem implantados na borda condensam grandes fluxos brutos de telemetria em sinais de diagnóstico menores para agentes de IA em nuvem.[1] Essa abordagem pode reduzir os requisitos de backhaul e encurtar os tempos de resposta, especialmente em redes geograficamente dispersas onde o processamento centralizado é menos prático.
Redução de Custos do NOC e Melhoria do MTTR Definem o ROI do AIOps
As operadoras podem medir de forma mais direta o valor do AIOps por meio da redução das cargas de trabalho do centro de operações de rede e da resolução mais rápida de incidentes. Um projeto Catalyst do TM Forum reportou uma redução de 57% no tempo médio de reparo por meio de análise autônoma e multicamada de causa raiz. O mesmo programa identificou reduções potenciais de 30% a 40% nas despesas operacionais por meio de interoperabilidade baseada em padrões em ambientes OSS. Esses resultados sustentam o mercado de AIOps para redes de telecomunicações, à medida que as operadoras buscam retornos operacionais mensuráveis de programas de IA. O valor comercial aumenta quando as plataformas vão além dos fluxos de trabalho baseados em regras e suportam operações de circuito fechado orientadas por intenção. Uma maior autonomia pode reduzir tarefas manuais repetitivas, enquanto a otimização de rádio e borda consciente de energia oferece às operadoras um caso adicional de controle de custos na mesma plataforma.
A Garantia Preditiva de Serviço Torna-se uma Necessidade Comercial para as Operadoras
As operadoras estão dando maior ênfase à prevenção de interrupções de serviço em vez de responder após os clientes serem afetados. A Deutsche Telekom reportou que seu Agente RAN Guardian acionou mais de 100 ações de remediação em seu primeiro mês após entrar em operação na Alemanha em novembro de 2025. A empresa afirmou que o sistema reduziu o tempo de gerenciamento de grandes eventos de rede de horas para 1 minuto durante os eventos de alto tráfego dos mercados de Natal.[2] A Indosat Ooredoo Hutchison e a Huawei reportaram uma taxa de fechamento em um salto de 80% para o tratamento de falhas, uma redução de 15% no tempo médio de reparo e uma melhoria na disponibilidade de rede de 99,3% para 99,7%.[3] Essas implantações mostram por que o mercado de AIOps para redes de telecomunicações está cada vez mais vinculado tanto à experiência do cliente quanto à eficiência interna. A garantia preditiva reduz a sobrecarga de alarmes, protege os acordos de nível de serviço e cria a base para uma remediação de circuito fechado mais confiável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração em Redes OSS, BSS Legadas e Multivendor | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Privacidade de Dados, Cibersegurança e Risco Operacional da Remediação Automatizada | -1.5% | Global, concentrado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Dados de Alarme, Incidente e Configuração Mal Rotulados | -1.0% | Global | Médio prazo (2-4 anos) |
| Relutância das Operadoras em Delegar Controle a Sistemas Agênticos | -0.7% | Global, principalmente América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos de Integração de OSS e BSS Legados Restringem a Velocidade de Implantação da IA
Os sistemas OSS e BSS legados são frequentemente personalizados para operadoras individuais e podem ser difíceis de conectar com novas ferramentas de IA. Esse desafio é mais grave em redes multivendor, que requerem adaptadores de dados e camadas de normalização antes que a telemetria possa ser interpretada de forma consistente. A Amdocs introduziu o aOS em fevereiro de 2026 como um sistema operacional projetado para funcionar sobre as pilhas BSS e OSS existentes, em vez de substituí-las.[4] Esse design reflete as preocupações das operadoras com interrupções durante a integração de sistemas. O mercado de AIOps para redes de telecomunicações pode apresentar adoção mais lenta entre operadoras de médio porte sem grandes equipes internas de integração. Os designs de OSS nativos em nuvem alinhados com a Arquitetura Digital Aberta do TM Forum podem reduzir as cargas de integração futuras. No entanto, a base instalada de sistemas mais antigos continuará a afetar a velocidade de implantação e a seleção de fornecedores ao longo do período de previsão.
A Remediação Automatizada Introduz Novos Vetores de Risco de Cibersegurança e Operacional
Sistemas capazes de alterar configurações de rede ativas criam riscos que não surgem quando a IA apenas fornece recomendações. Uma regra de remediação mal projetada poderia afetar muitos elementos de rede antes que uma equipe humana pudesse intervir. A Lei de IA da União Europeia exige controles adicionais para aplicações de alto risco em infraestrutura crítica, incluindo telecomunicações. Os fornecedores estão respondendo com arquiteturas que utilizam limites de confiança e encaminham ações incertas para revisão humana. A Nokia descreveu essa abordagem dentro da camada agêntica de seu Centro de Garantia. Um estudo do TM Forum constatou que apenas 14% das operadoras conseguiam demonstrar plena confiabilidade em seus sistemas de IA, refletindo lacunas contínuas em qualidade de dados e explicabilidade. Os requisitos de residência de dados na Europa e as regras de informações de rede proprietárias de clientes na América do Norte também limitam como a telemetria em nível de assinante pode ser usada em ambientes de IA compartilhados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Plataformas Ancoram a Adoção pelas Operadoras, Serviços Aceleram Mais Rapidamente
As plataformas detinham 65,72% da participação do mercado de AIOps para redes de telecomunicações em 2025. As operadoras continuam a preferir plataformas integradas que combinam ingestão de telemetria, gerenciamento de modelos, correlação e orquestração de circuito fechado. Essa preferência também reflete a necessidade de confiabilidade de nível de operadora e conhecimento operacional específico para telecomunicações. As plataformas podem incluir ontologias de rede e conectores OSS existentes que os produtos AIOps empresariais gerais não possuem. Essas capacidades ajudam as operadoras a gerenciar grandes volumes de alarmes e dados de desempenho em vários domínios de rede. A IBM Research demonstrou que os modelos fundamentais focados em telecomunicações podem melhorar a precisão de previsão para dados de rede em comparação com métodos convencionais. Isso sustenta a posição das plataformas especializadas no setor de AIOps para redes de telecomunicações. Também explica por que as operadoras frequentemente avaliam as plataformas como escolhas arquitetônicas de longo prazo, em vez de compras de software isoladas.
Os serviços devem se expandir a um CAGR de 17,24% de 2026 a 2031. Essa categoria inclui implementação, personalização de plataforma, operações gerenciadas e suporte para preparação de dados. A demanda por serviços permanece estreitamente ligada à complexidade dos ambientes de rede brownfield. Os provedores frequentemente precisam mapear as estruturas de dados OSS e BSS legadas antes que uma plataforma de IA possa operar de forma confiável. Os modelos de AIOps gerenciados são úteis para operadoras que não possuem equipes dedicadas de operações de IA. Esses modelos podem oferecer arranjos mais previsíveis baseados em resultados e reduzir a necessidade de investimento interno em infraestrutura. O mercado de AIOps para redes de telecomunicações continuará a exigir serviços, pois a qualidade da implementação afeta a confiabilidade de qualquer implantação de plataforma. Os serviços também ajudam os fornecedores a construir relacionamentos mais duradouros com as operadoras após a venda inicial da plataforma.


Por Modelo de Implantação: A Implantação em Nuvem Supera a Base Instalada Local
A implantação local representou 54,63% do mercado de AIOps para redes de telecomunicações em 2025. Essa posição refletiu requisitos de soberania de dados, preocupações com latência e preferências históricas das operadoras pelo controle local. Os sistemas locais permanecem importantes onde as regras nacionais limitam o processamento em nuvem da telemetria de rede. Eles são especialmente relevantes para operadoras afiliadas ao Estado em partes da Ásia-Pacífico e do Oriente Médio. A implantação local também pode suportar cargas de trabalho altamente sensíveis que requerem acesso direto à infraestrutura de rede. Essas considerações sustentam uma base instalada significativa mesmo com as opções em nuvem tornando-se mais capazes. O setor de AIOps para redes de telecomunicações, portanto, continua a suportar modelos operacionais locais e híbridos. Os designs híbridos podem oferecer às operadoras flexibilidade enquanto mantêm o controle sobre dados de alto risco ou regulamentados.
A implantação baseada em nuvem deve se expandir a um CAGR de 19,18% de 2026 a 2031. A infraestrutura de nuvem elástica pode suportar inferência de IA em larga escala quando os padrões de tráfego mudam acentuadamente em curtos períodos. A Nokia anunciou em junho de 2026 que seu Fabric de Redes Autônomas estaria disponível na infraestrutura da AWS com aplicações para orquestração, garantia e gerenciamento de inventário. A entrega em nuvem também pode reduzir os requisitos de infraestrutura inicial e acelerar as atualizações de software. Os requisitos europeus em torno de auditabilidade e residência de dados estão incentivando os fornecedores a oferecer opções de nuvem soberana ao lado dos serviços de nuvem pública. Isso provavelmente preservará arquiteturas híbridas para muitas operadoras. O mercado de AIOps para redes de telecomunicações está avançando em direção ao uso da nuvem sem eliminar a necessidade de controle local.
Por Tamanho de Organização: Grandes Empresas Lideram, mas as PMEs Estão Fechando a Lacuna
As grandes empresas representaram 78,41% da receita em 2025. As grandes operadoras historicamente têm sido capazes de financiar equipes de engenharia de dados, integrações proprietárias e programas de fornecedores plurianuais. A Verizon, a Deutsche Telekom e a Indosat Ooredoo Hutchison estabeleceram modelos de implantação em larga escala que operadoras menores têm achado mais difícil de replicar. Essas organizações também operam redes amplas que geram os volumes de dados necessários para automação avançada. Seus investimentos iniciais ajudaram os fornecedores a refinar casos de uso em produção em garantia, tratamento de falhas e orquestração. As grandes empresas geralmente possuem os recursos de governança necessários para supervisionar decisões automatizadas. Essa posição de liderança permanece central para o mercado de AIOps para redes de telecomunicações. Também fornece aos fornecedores implantações de referência que podem apoiar vendas para outros níveis de operadoras.
As pequenas e médias empresas devem se expandir a um CAGR de 18,94% de 2026 a 2031. As plataformas entregues em nuvem estão reduzindo as barreiras de entrada ao substituir grandes investimentos em infraestrutura por arranjos de assinatura. Os conectores pré-integrados podem reduzir ainda mais o tempo necessário para lançar um caso de uso inicial. A Cisco afirmou que sua plataforma AgenticOps lida com mais de 170.000 alertas de rede por hora com tempos de resposta de agentes de IA abaixo de 50 milissegundos. A implantação modular pode permitir que operadoras menores comecem com a redução de alarmes antes de progredir para a garantia preditiva. Essa abordagem reduz a distância entre operadoras de Nível 1 e de Nível 2 ou Nível 3. O mercado de AIOps para redes de telecomunicações pode, portanto, tornar-se mais acessível sem exigir que provedores menores adotem todas as capacidades de uma vez.
Por Aplicação: O Impulso do Gerenciamento de Falhas Reformula o Investimento em Plataformas
O gerenciamento de desempenho de rede representou 25,87% da receita em 2025. É a aplicação mais estabelecida porque foi desenvolvida a partir de práticas anteriores de monitoramento baseado em limites. As operadoras o utilizam para revisar o desempenho do serviço, a capacidade e a qualidade da rede nos principais domínios. O gerenciamento de segurança de rede, o gerenciamento da experiência do cliente, o gerenciamento de infraestrutura e a análise de desempenho de aplicações atendem a outras necessidades operacionais. O gerenciamento da experiência do cliente está ganhando atenção porque pode conectar indicadores de rede com o risco de rotatividade de assinantes. Isso cria um vínculo direto entre os resultados das operações e os resultados comerciais. O mercado de AIOps para redes de telecomunicações continua a usar o gerenciamento de desempenho como base para uma automação mais ampla. Os pipelines de dados estabelecidos e os padrões de aquisição também tornam essa aplicação um ponto de partida prático para a implantação.
O gerenciamento de falhas e incidentes deve se expandir a um CAGR de 18,36% de 2026 a 2031. As operadoras estão migrando da automação em fase piloto para sistemas de produção capazes de resolver eventos que afetam o serviço sem intervenção humana rotineira. A Nokia descreveu uma capacidade do Centro de Garantia que resolve autonomamente 40% dos incidentes de rede e reduz os eventos de rede em 95% a 98% por meio do gerenciamento proativo de acordos de nível de serviço. A função de análise do 3GPP pode conectar dados de rede diretamente com os fluxos de trabalho de remediação do AIOps. Isso reduz a dependência de pesquisas externas de fluxos de telemetria passivos. A detecção mais rápida é importante quando um evento pode afetar um serviço 5G autônomo ou uma fatia empresarial. O mercado de AIOps para redes de telecomunicações está, consequentemente, direcionando mais investimento em plataformas para correlação de falhas e resolução de circuito fechado.

Por Usuário Final: Operadoras Móveis Dominam, Provedores Integrados de Serviços de Comunicação Registram o Crescimento Mais Rápido
As operadoras de redes móveis detinham 53,76% da participação de receita em 2025. Elas gerenciam ambientes densos que incluem camadas de rádio, transporte, núcleo e fatiamento de rede. Essas operadoras também enfrentam forte pressão para manter a qualidade do serviço enquanto controlam as despesas operacionais. Sua escala as torna adotantes precoces de plataformas específicas para telecomunicações e programas de operações autônomas. As operadoras de rede fixa e de banda larga formam outro grupo importante de usuários. Elas aplicam o AIOps ao monitoramento de desempenho de fibra, ao gerenciamento de equipamentos nas instalações do cliente e ao planejamento preditivo de despacho de campo. O mercado de AIOps para redes de telecomunicações se beneficia da escala e da intensidade operacional das operadoras móveis. Suas implantações também criam casos de uso que podem posteriormente se estender a outros provedores de comunicações.
Os provedores integrados de serviços de comunicação devem se expandir a um CAGR de 17,32% de 2026 a 2031. Seus portfólios fixos, móveis e empresariais criam dados correlacionados em mais domínios de serviço. Essa complexidade aumenta o valor dos sistemas de IA capazes de relacionar eventos em operações de rede e de negócios. A Amdocs afirmou que sua plataforma aOS foi projetada para unificar as operações de rede e a inteligência de BSS e OSS em uma camada operacional agêntica. A empresa reportou que suas soluções suportam mais de 350 operadoras em todo o mundo. As operadoras de satélite e os provedores de atacado permanecem usuários em estágio inicial, concentrando-se na otimização de largura de banda e na detecção de anomalias. O mercado de AIOps para redes de telecomunicações tem espaço para se expandir à medida que esses provedores avançam além de casos de uso focados em direção a uma automação operacional mais ampla.
Análise Geográfica
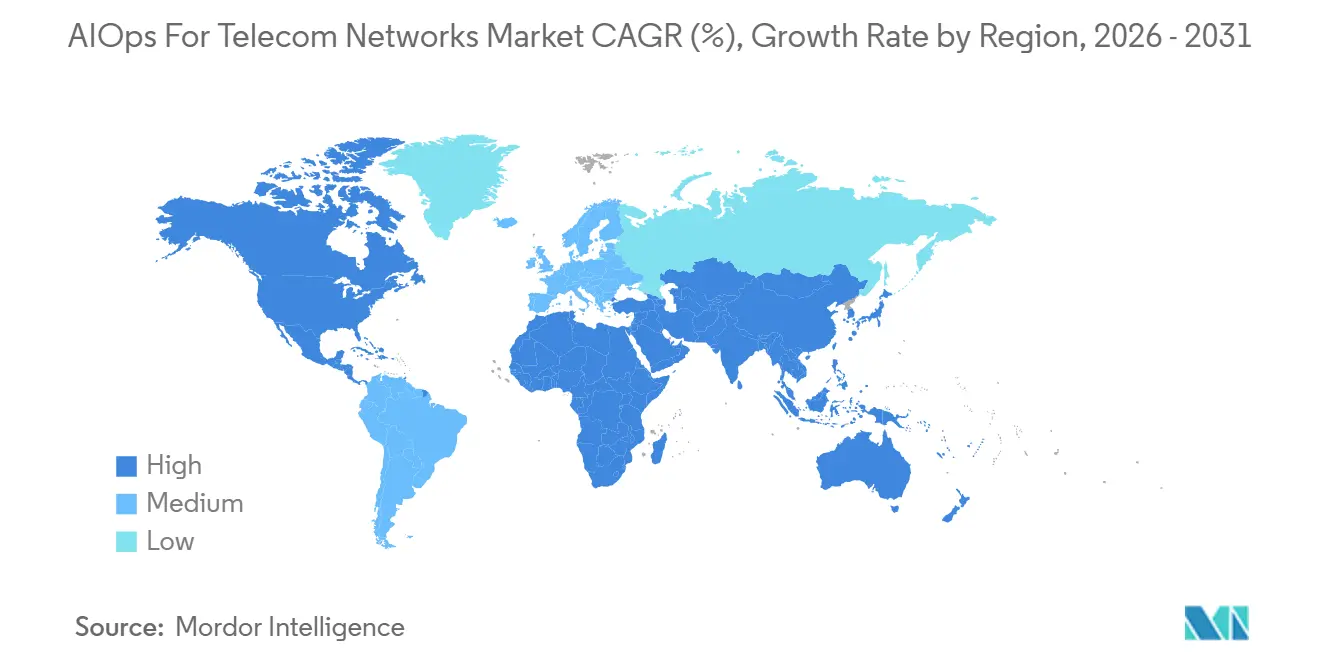
A América do Norte detinha 31,13% da participação de receita em 2025, conferindo-lhe a posição de liderança no mercado de AIOps para redes de telecomunicações. As principais operadoras dos Estados Unidos investiram em operações de rede lideradas por IA juntamente com programas mais amplos de comercialização do 5G. A região também possui uma forte base de provedores de IA em nuvem que trabalham com fornecedores de telecomunicações em ofertas integradas. Essas condições apoiam o desenvolvimento de plataformas de automação de nível de produção. O Canadá está aplicando o AIOps ao gerenciamento de redes rurais e remotas. O México está usando a tecnologia principalmente para apoiar a automação durante as transições de LTE para 5G. A América do Sul é liderada pelo Brasil, onde as operadoras estão investindo em correlação de falhas e manutenção preditiva para redes 5G multibanda. A adoção em toda a América do Sul também reflete a necessidade de gerenciar a infraestrutura de fibra e submarina de forma mais eficiente.
A Europa permanece um importante ambiente operacional para o mercado de AIOps em redes de telecomunicações. O Reino Unido, a Alemanha e a França estão avançando em programas de redes autônomas usando frameworks do TM Forum. A Deutsche Telekom implantou seu Agente RAN Guardian na Alemanha em novembro de 2025 e está expandindo programas relacionados para a República Tcheca e a Croácia. A Lei de IA da União Europeia aumentou a necessidade de governança, auditabilidade e controles documentados. Esses requisitos podem favorecer fornecedores estabelecidos que possam demonstrar conformidade com os padrões ETSI e 3GPP. A Arábia Saudita e os Emirados Árabes Unidos estão impulsionando a adoção no Oriente Médio por meio de programas de transformação digital focados em cidades inteligentes e conectividade crítica. A África permanece em um estágio mais inicial, com a África do Sul e a Nigéria concentrando-se no gerenciamento de falhas e na otimização de desempenho.
A Ásia-Pacífico deve se expandir a um CAGR de 17,78% de 2026 a 2031. China, Índia, Coreia do Sul, Japão, Austrália e Nova Zelândia estão aumentando o uso do AIOps para o mercado de redes de telecomunicações à medida que as redes 5G se expandem. A Huawei lançou o AUTINOps no MWC 2026 com mais de 20 agentes de IA e reportou mais de 80% de precisão na identificação de riscos e acima de 90% de precisão no diagnóstico. A Nokia está trabalhando com a NTT DOCOMO em autonomia orientada por SMO por meio de testes de MantaRay SON e AutoPilot. A Índia oferece condições de telemetria de alto volume à medida que a cobertura 5G autônoma se expande por uma grande base de assinantes móveis. A Austrália e a Nova Zelândia são mercados menores, mas tecnicamente avançados, que favorecem implantações nativas em nuvem alinhadas com os padrões 3GPP e TM Forum.

Cenário Competitivo
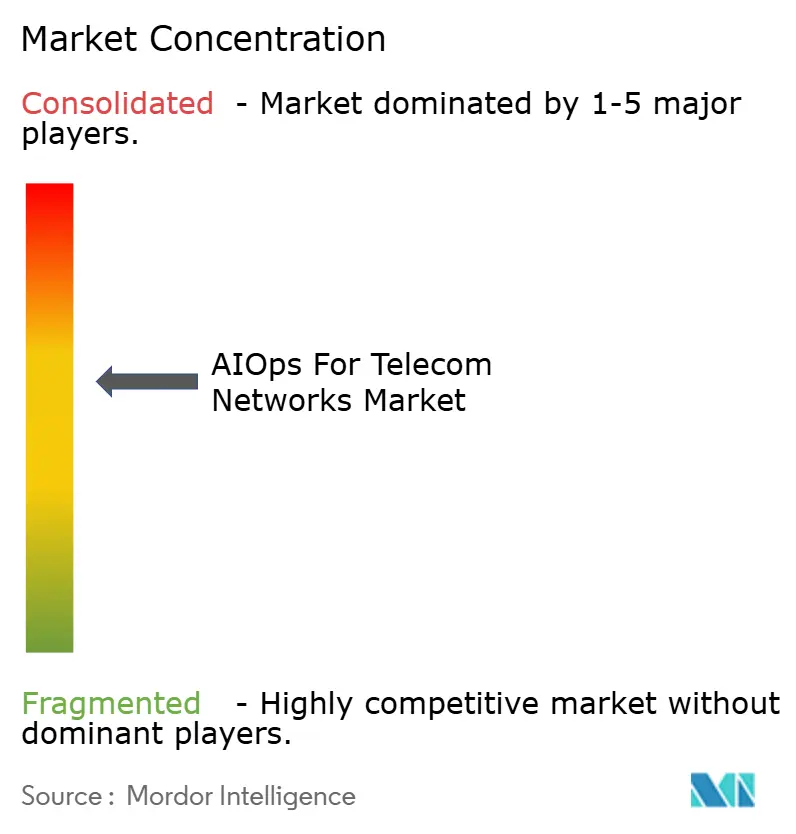
O mercado de AIOps para redes de telecomunicações é moderadamente concentrado entre fornecedores estabelecidos de software de telecomunicações e provedores alinhados com a nuvem. Nokia, Ericsson, Amdocs e IBM têm posições importantes porque combinam conhecimento operacional em telecomunicações com grandes relacionamentos com clientes. Os provedores de nuvem também influenciam a concorrência ao fornecer hospedagem de modelos, plataformas de dados e ferramentas de desenvolvimento de IA. Os fornecedores estão cada vez mais formando parcerias formais em vez de competir apenas por meio de produtos independentes. Essa estratégia combina orquestração específica para telecomunicações com capacidades de modelos fundamentais. Também torna a troca de fornecedor mais difícil uma vez que os dados operacionais e os fluxos de trabalho estão incorporados em uma plataforma conjunta. O mercado de AIOps para redes de telecomunicações, portanto, recompensa os fornecedores capazes de integrar em domínios de rede e sistemas de operadoras existentes.
A Nokia e o Google Cloud anunciaram uma parceria expandida em junho de 2026 para desenvolver 6 agentes de IA alimentados pelo Gemini para o Nokia Assurance Center. Os agentes abordam triagem de eventos, raciocínio sobre anomalias, análise de indicadores-chave de desempenho e recomendações de remediação. A Nokia afirmou que essas capacidades poderiam reduzir o tempo de resolução de problemas de rede em 50% a 80%. A Ericsson introduziu os Caminhos de Valor de Negócios OSS e BSS em junho de 2026, usando programas operacionais integrados que combinam IA entre domínios com seu portfólio de OSS e BSS. A Amdocs também apresentou o CES26 no MWC 2026 com circuitos fechados nativos em IA para garantia de rede, inventário e orquestração. Essas ações mostram que a concorrência está migrando de comparações de software em nível de funcionalidade para programas operacionais orientados a resultados. A propriedade intelectual também está concentrada em torno de remediação de circuito fechado, gêmeos digitais e métodos de orquestração multiagente.
Fornecedores especializados, incluindo Radcom, Grokstream e Infovista, estão atendendo a necessidades focadas em análise de 5G e operações agênticas. Suas ofertas podem atrair operadoras de médio porte que precisam de ciclos de implantação mais curtos e compromissos mínimos menores. A Infovista lançou o VistAI em janeiro de 2026 como um framework agêntico para tomada de decisão de rede baseada em intenção. O framework se baseia em 30 anos de experiência em telecomunicações e dados de mais de 1.000 operadoras. A otimização consciente de energia permanece uma abertura competitiva porque conecta a garantia de serviço com metas de custo e sustentabilidade. Os modelos de raciocínio de telecomunicações de código aberto também podem reduzir o prêmio associado a modelos proprietários ao longo do tempo. O mercado de AIOps para redes de telecomunicações permanecerá diferenciado pela profundidade de integração, governança de dados e capacidade de produzir ações automatizadas confiáveis.
Líderes do Setor de AIOps para Redes de Telecomunicações
-
International Business Machines Corporation
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
ServiceNow, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Nokia e Google Cloud anunciaram uma parceria expandida no DTW Ignite para integrar os modelos Gemini do Google ao Nokia Assurance Center. O programa desenvolve 6 agentes de IA especializados para triagem de eventos, raciocínio sobre anomalias, análise de indicadores-chave de desempenho e recomendações de remediação. A plataforma agêntica está planejada para um lançamento como SaaS no Google Cloud Marketplace em setembro de 2026, com potencial reportado para reduzir o tempo de resolução de problemas de rede em 50% a 80%.
- Junho de 2026: A Nokia anunciou atualizações em seu portfólio de redes autônomas no DTW Ignite. A empresa lançou uma nova Biblioteca de Agentes de Redes Autônomas, um Suite de Redes Autônomas atualizado, automação de RAN aprimorada e frameworks orientados por IA para redes IP, fixas e ópticas. A Nokia também confirmou colaboração com a NTT DOCOMO em autonomia orientada por SMO por meio de testes de MantaRay SON e AutoPilot.
- Junho de 2026: A Indosat Ooredoo Hutchison e a Huawei venceram o Prêmio de Excelência em IA e Dados para Impacto nos Negócios do TM Forum 2026 pela implantação do AUTINOps. A implantação entregou uma taxa de fechamento em um salto de 80% para o tratamento de falhas, uma redução de 15% no tempo médio de reparo e uma melhoria na disponibilidade de rede de 99,3% para 99,7%.
- Março de 2026: A Amdocs apresentou o CES26 no MWC 2026 em Barcelona. O conjunto de BSS, OSS e rede orientado por agentes utiliza o Núcleo Cognitivo do aOS para introduzir circuitos fechados nativos em IA em garantia de rede, inventário e orquestração. Tem como alvo operações de rede autônomas e orientadas por intenção para provedores de serviços de comunicação.


Escopo do Relatório do Mercado Global de AIOps para Redes de Telecomunicações
A receita do mercado de AIOps para redes de telecomunicações é gerada por meio de licenciamento e assinaturas de plataformas, uso de software de IA/análise, consultoria e integração de sistemas, implantação, serviços gerenciados, manutenção e suporte fornecidos a operadoras de redes móveis, operadoras de rede fixa e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais de telecomunicações em grandes empresas e pequenas e médias empresas.
O relatório do mercado de AIOps para redes de telecomunicações é segmentado por oferta (plataformas e serviços), modelo de implantação (local e baseado em nuvem), tamanho da organização (grandes empresas e pequenas e médias empresas), aplicação (gerenciamento de desempenho de rede, gerenciamento de falhas e incidentes, gerenciamento de segurança de rede, gerenciamento da experiência do cliente, gerenciamento de infraestrutura, análise de desempenho de aplicações e outras aplicações), usuário final (operadoras de redes móveis, operadoras de rede fixa e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Plataformas |
| Serviços |
| Local |
| Baseado em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes |
| Gerenciamento de Segurança de Rede |
| Gerenciamento da Experiência do Cliente |
| Gerenciamento de Infraestrutura |
| Análise de Desempenho de Aplicações |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras de Rede Fixa e de Banda Larga |
| Provedores Integrados de Serviços de Comunicação |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Plataformas | |
| Serviços | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Gerenciamento de Desempenho de Rede | |
| Gerenciamento de Falhas e Incidentes | ||
| Gerenciamento de Segurança de Rede | ||
| Gerenciamento da Experiência do Cliente | ||
| Gerenciamento de Infraestrutura | ||
| Análise de Desempenho de Aplicações | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadoras de Rede Fixa e de Banda Larga | ||
| Provedores Integrados de Serviços de Comunicação | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de AIOps para redes de telecomunicações?
O tamanho do mercado de AIOps para redes de telecomunicações é de 5,92 bilhões de USD em 2026 e deve atingir 12,07 bilhões de USD até 2031, a um CAGR de 15,31%.
O que está impulsionando a adoção do AIOps em redes de telecomunicações?
O 5G autônomo, o fatiamento de rede, volumes maiores de telemetria e a necessidade de reduzir o tempo de resolução de incidentes são os principais impulsionadores.
Qual oferta de AIOps tem a maior participação?
As plataformas lideraram com 65,72% de participação de receita em 2025, pois as operadoras preferem ferramentas integradas para telemetria, modelos de IA e orquestração.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem deve se expandir a um CAGR de 19,18% até 2031, pois as operadoras precisam de infraestrutura elástica para inferência de IA.
Qual usuário final está liderando a adoção?
As operadoras de redes móveis detinham 53,76% da participação de receita em 2025, pois operam ambientes altamente complexos e densos em telemetria.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 17,78% até 2031, apoiada pela implantação do 5G na China, Índia, Coreia do Sul, Japão, Austrália e Nova Zelândia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

