
Tamaño y Participación del Mercado de AIOps para Redes de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
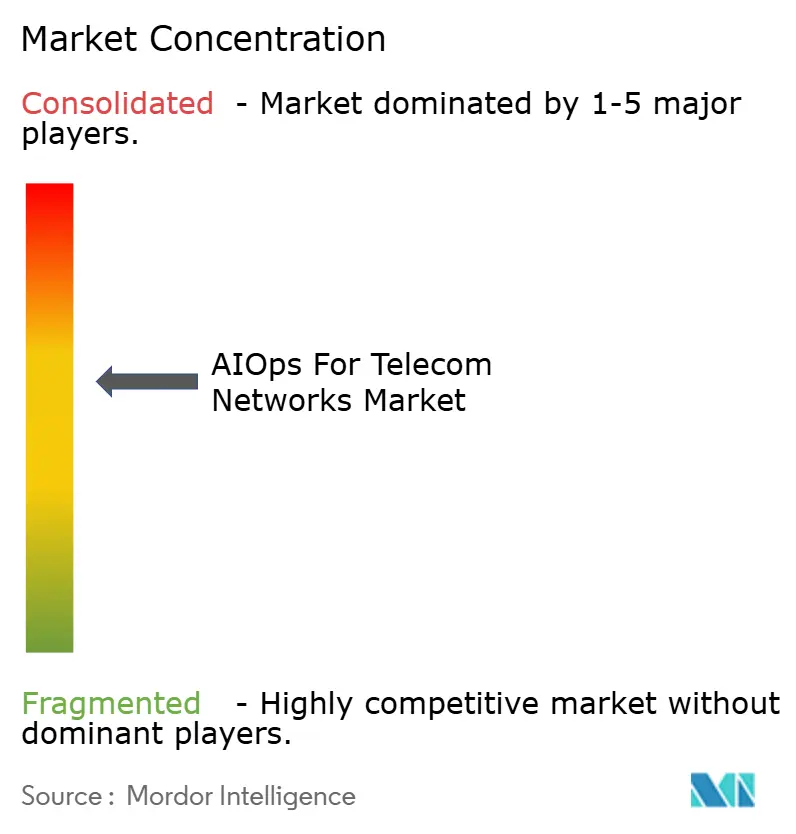
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de AIOps para Redes de Telecomunicaciones por Mordor Intelligence
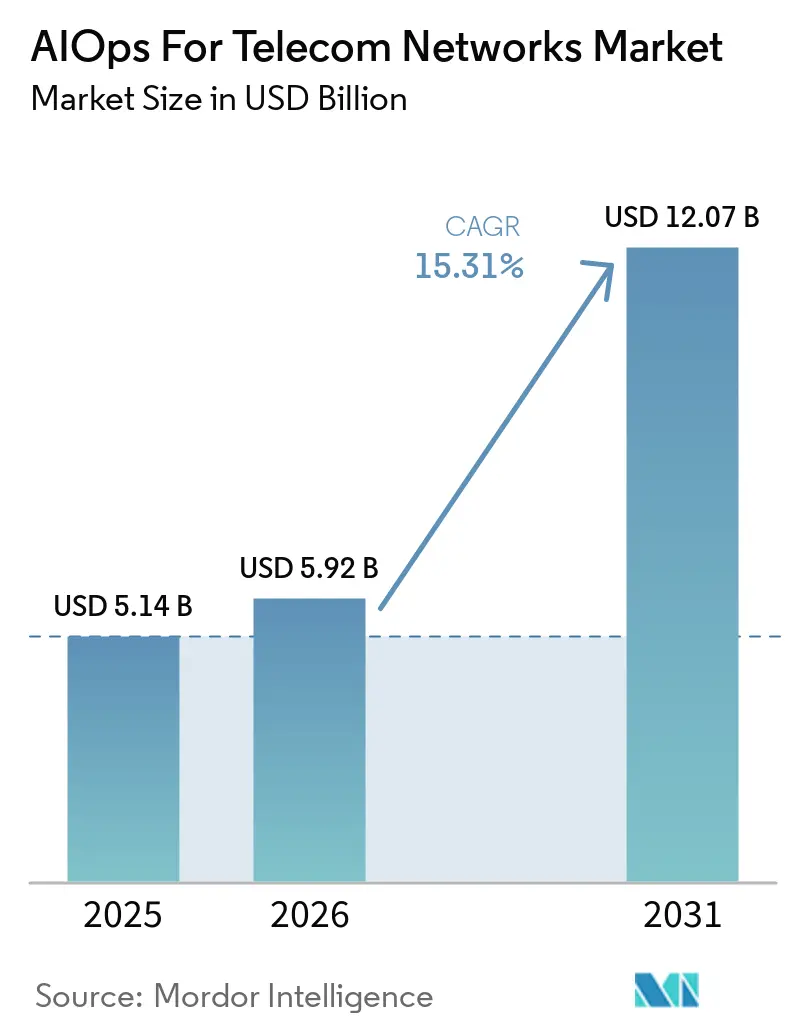
El tamaño del Mercado de AIOps para Redes de Telecomunicaciones fue valorado en 5,14 mil millones de USD en 2025 y se estima que crecerá desde 5,92 mil millones de USD en 2026 hasta alcanzar los 12,07 mil millones de USD en 2031, a una CAGR del 15,31% durante el período de pronóstico (2026-2031). Los operadores están avanzando más allá de los paneles de control asistidos por IA hacia sistemas capaces de identificar, decidir y ejecutar acciones correctivas en todos los dominios de red. Este cambio refleja las demandas operativas generadas por los núcleos 5G independientes, el corte de red y las redes de acceso por radio nativas de la nube. El mercado de AIOps para redes de telecomunicaciones también está moldeado por el aumento de los costos de energía, los desafíos de garantía de servicio y las operaciones de red manuales. Los proveedores que combinan el rendimiento de red, la respuesta a incidentes y la optimización energética dentro de un único entorno operativo pueden abordar simultáneamente varias prioridades presupuestarias de los operadores. Las asociaciones entre proveedores de software de telecomunicaciones y proveedores de IA en la nube son cada vez más importantes, ya que los operadores necesitan tanto experiencia sectorial como infraestructura de IA escalable.
Conclusiones Clave del Informe
- Por oferta, las plataformas representaron el 65,72% del Mercado de AIOps para Redes de Telecomunicaciones en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 17,24% hasta 2031.
- Por modelo de implementación, la implementación local representó el 54,63% del mercado de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que la implementación basada en la nube se expandirá a una CAGR del 19,18% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 78,41% del mercado de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 18,94% hasta 2031.
- Por aplicación, la gestión del rendimiento de red representó el 25,87% del mercado de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que la gestión de fallos e incidentes se expandirá a una CAGR del 18,36% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 53,76% del mercado de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que los proveedores de servicios de comunicaciones integrados se expandirán a una CAGR del 17,32% hasta 2031.
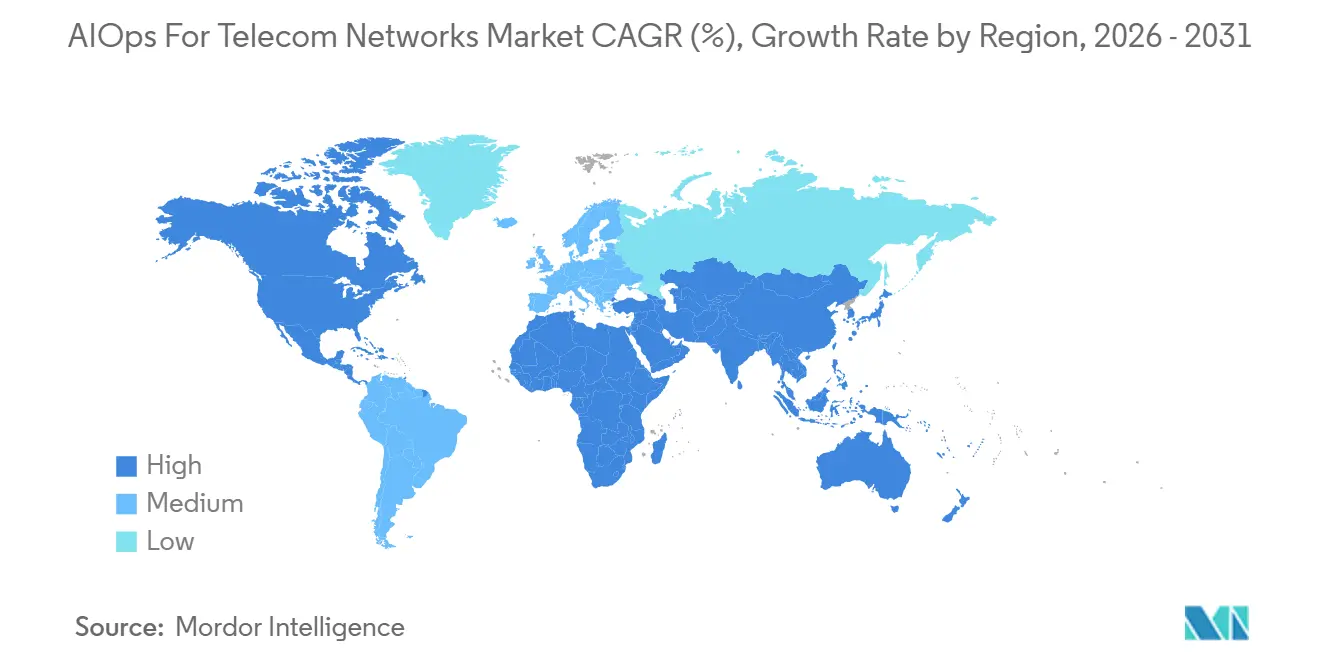
- Por geografía, América del Norte representó el 31,13% del mercado de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de AIOps para Redes de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| 5G, Corte de Red y Complejidad Multidominio | +4.2% | Global, concentrado en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Crecimiento en la Telemetría de Red Proveniente de IoT, Infraestructura de Borde y Nativa de la Nube | +3.5% | Global, con Asia-Pacífico y América del Norte como mercados principales | Mediano plazo (2-4 años) |
| Presión para Reducir los Costos del NOC y el Tiempo Medio de Reparación | +3.0% | Global | Corto plazo (≤ 2 años) |
| Demanda Creciente de Garantía de Servicio Predictiva y Protección de la Experiencia del Cliente | +2.2% | Global | Corto plazo (≤ 2 años) |
| Modelos Fundacionales Específicos de Telecomunicaciones Entrenados en Telemetría de Red | +1.8% | América del Norte, Europa, Asia-Pacífico, China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Optimización de Bucle Cerrado con Conciencia Energética para Infraestructura de Radio y Borde | +1.3% | Europa, Asia-Pacífico y el Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El 5G, el Corte de Red y la Complejidad Multidominio Reconfiguran la Arquitectura del NOC
Las redes 5G independientes requieren que los operadores gestionen los compromisos de servicio en los dominios de radio, transporte y núcleo, que a menudo utilizan sistemas de proveedores separados. El corte de red añade otra capa, ya que cada segmento requiere controles de rendimiento adaptados a su acuerdo de nivel de servicio específico. La Función de Análisis de Datos de Red de 3GPP proporciona una interfaz nativa de recopilación de datos e inferencia dentro del núcleo 5G, mientras que el Controlador Inteligente de RAN de la Alianza O-RAN extiende el soporte de decisiones basado en IA al dominio de radio. Juntos, estos estándares ofrecen al mercado de AIOps para redes de telecomunicaciones una ruta técnica más clara para la implementación y la evaluación de proveedores. Los programas de operadores han demostrado que los agentes de IA pueden gestionar políticas de corte de red para muchos clientes empresariales y ajustar recursos en menos de 50 milisegundos durante picos de tráfico. Una vista única entre dominios reduce las transferencias manuales entre equipos especializados de operaciones de red, mientras que los modelos fundacionales específicos de telecomunicaciones pueden mejorar la interpretación de datos combinados de radio, transporte, núcleo y servicio.
Los Volúmenes de Telemetría de IoT y Borde Obligan al Procesamiento de Datos Nativo de IA
Los puntos finales de IoT, los nodos de borde y las funciones de red nativas de la nube están generando más datos operativos de los que los equipos de red tradicionales pueden revisar manualmente. Ericsson reportó 2.600 millones de conexiones de banda ancha e IoT crítico a finales de 2025, lo que incrementó el volumen de telemetría de red continua. El mercado de AIOps para redes de telecomunicaciones depende, por tanto, de sistemas capaces de correlacionar señales de múltiples capas de red en tiempo real. La información generada en el borde a menudo requiere filtrado local y compresión semántica antes de llegar a una capa de inferencia central. AWS ha descrito implementaciones de telecomunicaciones en las que pequeños modelos de lenguaje implementados en el borde condensan grandes flujos de telemetría bruta en señales de diagnóstico más pequeñas para agentes de IA en la nube.[1] Este enfoque puede reducir los requisitos de backhaul y acortar los tiempos de respuesta, especialmente en redes geográficamente dispersas donde el procesamiento centralizado es menos práctico.
La Reducción de Costos del NOC y la Mejora del MTTR Definen el ROI de AIOps
Los operadores pueden medir de forma más directa el valor de AIOps a través de la reducción de las cargas de trabajo del centro de operaciones de red y una resolución de incidentes más rápida. Un proyecto Catalyst del Foro TM reportó una reducción del 57% en el tiempo medio de reparación mediante análisis autónomo de causa raíz en múltiples capas. El mismo programa identificó reducciones potenciales del 30%-40% en los gastos operativos mediante interoperabilidad basada en estándares en entornos OSS. Estos resultados respaldan el mercado de AIOps para redes de telecomunicaciones, ya que los operadores buscan retornos operativos medibles de los programas de IA. El valor comercial aumenta cuando las plataformas van más allá de los flujos de trabajo basados en reglas y admiten operaciones de bucle cerrado orientadas por intención. Una mayor autonomía puede reducir las tareas manuales repetitivas, mientras que la optimización de radio y borde con conciencia energética proporciona a los operadores un caso adicional de control de costos en la misma plataforma.
La Garantía de Servicio Predictiva se Convierte en una Necesidad Comercial para los Operadores
Los operadores están poniendo mayor énfasis en prevenir las interrupciones del servicio en lugar de responder después de que los clientes se vean afectados. Deutsche Telekom reportó que su Agente RAN Guardian activó más de 100 acciones de remediación en su primer mes tras entrar en funcionamiento en Alemania en noviembre de 2025. La empresa indicó que el sistema redujo el tiempo de gestión de los principales eventos de red de horas a 1 minuto durante los eventos de alto tráfico de los mercados navideños.[2] Indosat Ooredoo Hutchison y Huawei reportaron una tasa de cierre en un salto del 80% para la gestión de fallos, una reducción del 15% en el tiempo medio de reparación y una mejora en la disponibilidad de red del 99,3% al 99,7%.[3] Estas implementaciones muestran por qué el mercado de AIOps para redes de telecomunicaciones está cada vez más vinculado tanto a la experiencia del cliente como a la eficiencia interna. La garantía predictiva reduce la sobrecarga de alarmas, protege los acuerdos de nivel de servicio y crea la base para una remediación de bucle cerrado más confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración en Redes OSS, BSS Heredadas y Multifabricante | -2.1% | Global | Corto plazo (≤ 2 años) |
| Privacidad de Datos, Ciberseguridad y Riesgo Operativo por Remediación Automatizada | -1.5% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Datos de Alarma, Incidente y Configuración Mal Etiquetados | -1.0% | Global | Mediano plazo (2-4 años) |
| Reticencia de los Operadores a Delegar el Control a Sistemas Agénticos | -0.7% | Global, principalmente América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Integración de OSS y BSS Heredados Limitan la Velocidad de Implementación de IA
Los sistemas OSS y BSS heredados a menudo están personalizados para operadores individuales y pueden ser difíciles de conectar con nuevas herramientas de IA. Este desafío es más grave en redes multifabricante, que requieren adaptadores de datos y capas de normalización antes de que la telemetría pueda interpretarse de manera consistente. Amdocs introdujo aOS en febrero de 2026 como un sistema operativo diseñado para ejecutarse sobre las pilas BSS y OSS existentes en lugar de reemplazarlas.[4] Ese diseño refleja las preocupaciones de los operadores sobre las interrupciones durante la integración de sistemas. El mercado de AIOps para redes de telecomunicaciones puede experimentar una adopción más lenta entre los operadores de nivel medio sin grandes equipos internos de integración. Los diseños de OSS nativos de la nube alineados con la Arquitectura Digital Abierta del Foro TM pueden reducir las cargas de integración futuras. Sin embargo, la base instalada de sistemas más antiguos seguirá afectando la velocidad de implementación y la selección de proveedores durante el período de pronóstico.
La Remediación Automatizada Introduce Nuevos Vectores de Riesgo en Ciberseguridad y Operaciones
Los sistemas que pueden alterar configuraciones de red en vivo crean riesgos que no surgen cuando la IA solo proporciona recomendaciones. Una regla de remediación mal diseñada podría afectar a muchos elementos de red antes de que un equipo humano pueda intervenir. La Ley de IA de la Unión Europea requiere controles adicionales para aplicaciones de alto riesgo en infraestructura crítica, incluidas las telecomunicaciones. Los proveedores están respondiendo con arquitecturas que utilizan límites de confianza y envían acciones inciertas a revisión humana. Nokia ha descrito este enfoque dentro de la capa agéntica de su Centro de Garantía. Un estudio del Foro TM encontró que solo el 14% de los operadores podía demostrar plena confiabilidad en sus sistemas de IA, lo que refleja brechas persistentes en la calidad de los datos y la explicabilidad. Los requisitos de residencia de datos en Europa y las normas de información de red propietaria del cliente en América del Norte también limitan cómo puede utilizarse la telemetría a nivel de suscriptor en entornos de IA compartidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Plataformas Anclan la Adopción de los Operadores, los Servicios se Aceleran Más Rápido
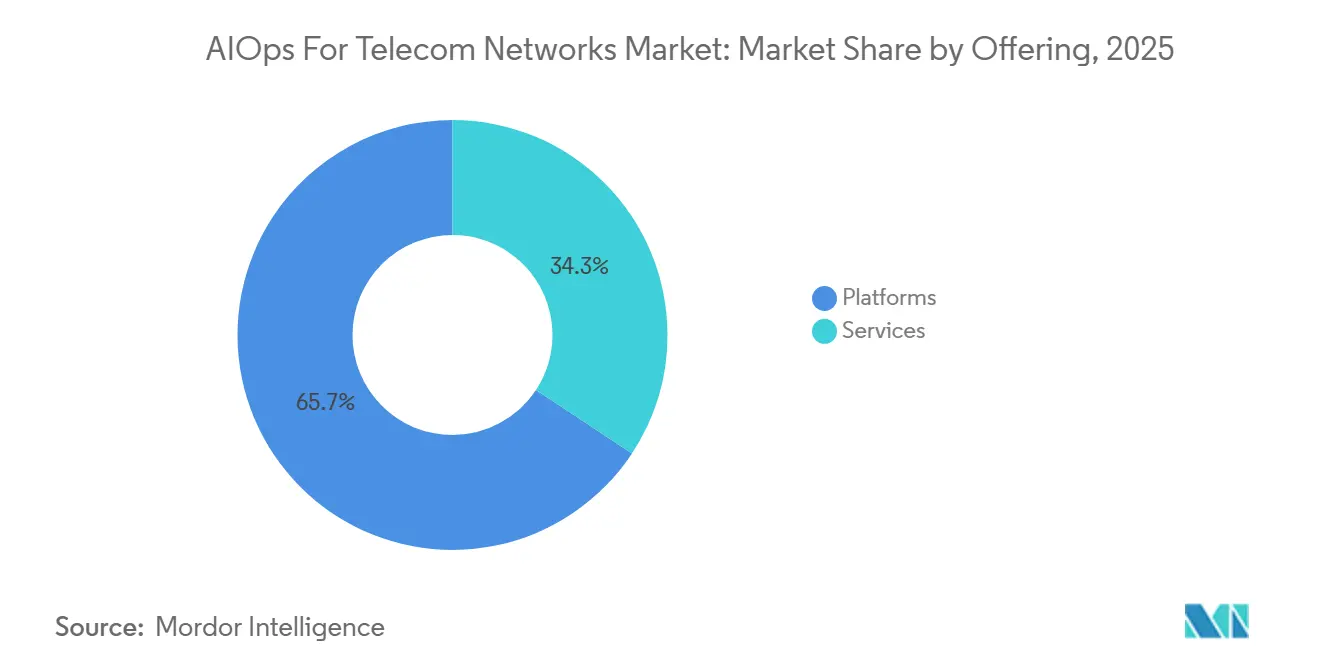
Las plataformas representaron el 65,72% de la participación del mercado de AIOps para redes de telecomunicaciones en 2025. Los operadores continúan favoreciendo las plataformas integradas que combinan la ingesta de telemetría, la gestión de modelos, la correlación y la orquestación de bucle cerrado. Esta preferencia también refleja la necesidad de confiabilidad de nivel operador y conocimiento operativo específico de telecomunicaciones. Las plataformas pueden incluir ontologías de red y conectores OSS existentes que los productos AIOps empresariales generales no tienen. Estas capacidades ayudan a los operadores a gestionar grandes volúmenes de alarmas y datos de rendimiento en varios dominios de red. IBM Research demostró que los modelos fundacionales centrados en telecomunicaciones pueden mejorar la precisión de predicción para datos de red en comparación con los métodos convencionales. Esto respalda la posición de las plataformas especializadas dentro de la industria de AIOps para redes de telecomunicaciones. También explica por qué los operadores a menudo evalúan las plataformas como opciones arquitectónicas a largo plazo en lugar de compras de software aisladas.
Se proyecta que los servicios se expandirán a una CAGR del 17,24% de 2026 a 2031. Esta categoría incluye implementación, personalización de plataformas, operaciones gestionadas y soporte para la preparación de datos. La demanda de servicios sigue estrechamente vinculada a la complejidad de los entornos de red brownfield. Los proveedores a menudo deben mapear las estructuras de datos de OSS y BSS heredados antes de que una plataforma de IA pueda operar de manera confiable. Los modelos de AIOps gestionados son útiles para los operadores que no tienen equipos dedicados de operaciones de IA. Estos modelos pueden ofrecer acuerdos más predecibles basados en resultados y reducir la necesidad de inversión interna en infraestructura. El mercado de AIOps para redes de telecomunicaciones seguirá requiriendo servicios, ya que la calidad de la implementación afecta la confiabilidad de cualquier implementación de plataforma. Los servicios también ayudan a los proveedores a construir relaciones más duraderas con los operadores después de la venta inicial de la plataforma.


Por Modelo de Implementación: La Implementación en la Nube Supera a la Base Instalada Local
La implementación local representó el 54,63% del mercado de AIOps para redes de telecomunicaciones en 2025. Esta posición reflejó los requisitos de soberanía de datos, las preocupaciones sobre la latencia y las preferencias históricas de los operadores por el control local. Los sistemas locales siguen siendo importantes donde las normas nacionales limitan el procesamiento en la nube de la telemetría de red. Son especialmente relevantes para los operadores afiliados al Estado en partes de Asia-Pacífico y Oriente Medio. La implementación local también puede admitir cargas de trabajo altamente sensibles que requieren acceso directo a la infraestructura de red. Estas consideraciones sostienen una base instalada significativa incluso cuando las opciones en la nube se vuelven más capaces. La industria de AIOps para redes de telecomunicaciones, por tanto, continúa admitiendo modelos operativos tanto locales como híbridos. Los diseños híbridos pueden dar a los operadores flexibilidad mientras retienen el control sobre datos de alto riesgo o regulados.
Se proyecta que la implementación basada en la nube se expandirá a una CAGR del 19,18% de 2026 a 2031. La infraestructura de nube elástica puede admitir inferencia de IA a gran escala cuando los patrones de tráfico cambian bruscamente en períodos cortos. Nokia anunció en junio de 2026 que su Tejido de Redes Autónomas estaría disponible en la infraestructura de AWS con aplicaciones para orquestación, garantía y gestión de inventario. La entrega en la nube también puede reducir los requisitos de infraestructura inicial y acelerar las actualizaciones de software. Los requisitos europeos en torno a la auditabilidad y la residencia de datos están alentando a los proveedores a ofrecer opciones de nube soberana junto con los servicios de nube pública. Esto probablemente preservará las arquitecturas híbridas para muchos operadores. El mercado de AIOps para redes de telecomunicaciones se está moviendo hacia el uso de la nube sin eliminar la necesidad de control local.
Por Tamaño de Organización: Las Grandes Empresas Lideran, pero las Pymes Están Cerrando la Brecha
Las grandes empresas representaron el 78,41% de los ingresos en 2025. Los grandes operadores han podido históricamente financiar equipos de ingeniería de datos, integraciones propietarias y programas de proveedores plurianuales. Verizon, Deutsche Telekom e Indosat Ooredoo Hutchison han establecido modelos de implementación a gran escala que los operadores más pequeños han encontrado más difíciles de replicar. Estas organizaciones también operan redes amplias que generan los volúmenes de datos necesarios para la automatización avanzada. Sus inversiones tempranas han ayudado a los proveedores a perfeccionar los casos de uso en producción en garantía, gestión de fallos y orquestación. Las grandes empresas generalmente tienen los recursos de gobernanza necesarios para supervisar las decisiones automatizadas. Esta posición de liderazgo sigue siendo central en el mercado de AIOps para redes de telecomunicaciones. También proporciona a los proveedores implementaciones de referencia que pueden respaldar las ventas a otros niveles de operadores.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 18,94% de 2026 a 2031. Las plataformas entregadas en la nube están reduciendo las barreras de entrada al reemplazar las grandes inversiones en infraestructura con acuerdos de suscripción. Los conectores preintegrados pueden reducir aún más el tiempo necesario para lanzar un caso de uso inicial. Cisco declaró que su plataforma AgenticOps maneja más de 170.000 alertas de red por hora con tiempos de respuesta del agente de IA inferiores a 50 milisegundos. La implementación modular puede permitir a los operadores más pequeños comenzar con la reducción de alarmas antes de avanzar hacia la garantía predictiva. Este enfoque reduce la distancia entre los operadores de Nivel 1 y los de Nivel 2 o Nivel 3. El mercado de AIOps para redes de telecomunicaciones puede, por tanto, volverse más accesible sin requerir que los proveedores más pequeños adopten todas las capacidades a la vez.
Por Aplicación: El Impulso de la Gestión de Fallos Reconfigura la Inversión en Plataformas
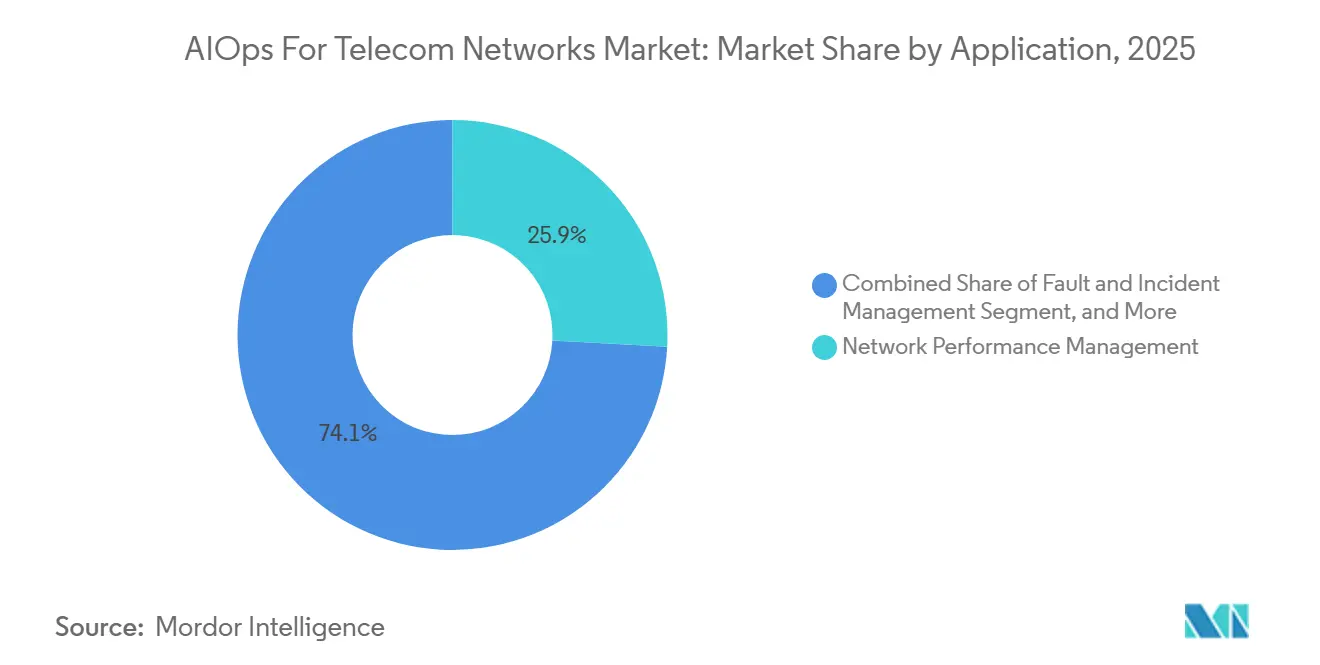
La gestión del rendimiento de red representó el 25,87% de los ingresos en 2025. Es la aplicación más consolidada porque se desarrolló a partir de prácticas anteriores de monitoreo basadas en umbrales. Los operadores la utilizan para revisar el rendimiento del servicio, la capacidad y la calidad de la red en los principales dominios. La gestión de seguridad de red, la gestión de la experiencia del cliente, la gestión de infraestructura y el análisis del rendimiento de aplicaciones atienden otras necesidades operativas. La gestión de la experiencia del cliente está ganando atención porque puede conectar los indicadores de red con el riesgo de abandono de suscriptores. Esto crea un vínculo directo entre los resultados operativos y los resultados comerciales. El mercado de AIOps para redes de telecomunicaciones continúa utilizando la gestión del rendimiento como base para una automatización más amplia. Los canales de datos establecidos y los patrones de adquisición también hacen de esta aplicación un punto de partida práctico para la implementación.
Se proyecta que la gestión de fallos e incidentes se expandirá a una CAGR del 18,36% de 2026 a 2031. Los operadores están pasando de la automatización en fase piloto a sistemas de producción que pueden resolver eventos que afectan al servicio sin intervención humana rutinaria. Nokia ha descrito una capacidad del Centro de Garantía que resuelve de forma autónoma el 40% de los incidentes de red y reduce los eventos de red en un 95%-98% mediante la gestión proactiva de acuerdos de nivel de servicio. La función de análisis de 3GPP puede conectar los datos de red directamente con los flujos de trabajo de remediación de AIOps. Esto reduce la dependencia del sondeo externo de flujos de telemetría pasivos. La detección más rápida es importante cuando un evento puede afectar a un servicio 5G independiente o a un segmento empresarial. El mercado de AIOps para redes de telecomunicaciones está, en consecuencia, dirigiendo más inversión en plataformas hacia la correlación de fallos y la resolución de bucle cerrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Operadores Móviles Dominan, los Proveedores de Servicios de Comunicaciones Integrados Registran el Crecimiento Más Rápido
Los operadores de redes móviles representaron el 53,76% de la participación en ingresos en 2025. Gestionan entornos densos que incluyen capas de radio, transporte, núcleo y corte de red. Estos operadores también enfrentan una fuerte presión para mantener la calidad del servicio mientras controlan los gastos operativos. Su escala los convierte en adoptantes tempranos de plataformas específicas de telecomunicaciones y programas de operaciones autónomas. Los operadores fijos y de banda ancha forman otro grupo de usuarios importante. Aplican AIOps al monitoreo del rendimiento de fibra, la gestión de equipos en las instalaciones del cliente y la planificación predictiva de despacho de campo. El mercado de AIOps para redes de telecomunicaciones se beneficia de la escala y la intensidad operativa de los operadores móviles. Sus implementaciones también crean casos de uso que posteriormente pueden extenderse a otros proveedores de comunicaciones.
Se proyecta que los proveedores de servicios de comunicaciones integrados se expandirán a una CAGR del 17,32% de 2026 a 2031. Sus carteras fijas, móviles y empresariales crean datos correlacionados en más dominios de servicio. Esta complejidad aumenta el valor de los sistemas de IA que pueden relacionar eventos en las operaciones de red y de negocio. Amdocs declaró que su plataforma aOS fue diseñada para unificar las operaciones de red y la inteligencia de BSS y OSS en una capa operativa agéntica. La empresa reportó que sus soluciones dan soporte a más de 350 operadores en todo el mundo. Los operadores de satélite y los proveedores mayoristas siguen siendo usuarios en etapa inicial, centrados en la optimización del ancho de banda y la detección de anomalías. El mercado de AIOps para redes de telecomunicaciones tiene margen para expandirse a medida que estos proveedores avanzan más allá de los casos de uso específicos hacia una automatización operativa más amplia.
Análisis Geográfico
América del Norte representó el 31,13% de la participación en ingresos en 2025, lo que le otorgó la posición líder en el mercado de AIOps para redes de telecomunicaciones. Los principales operadores de Estados Unidos han invertido en operaciones de red lideradas por IA junto con programas más amplios de comercialización del 5G. La región también cuenta con una sólida base de proveedores de IA en la nube que trabajan con proveedores de telecomunicaciones en ofertas integradas. Estas condiciones respaldan el desarrollo de plataformas de automatización de nivel productivo. Canadá está aplicando AIOps a la gestión de redes rurales y remotas. México utiliza la tecnología principalmente para apoyar la automatización durante las transiciones de LTE a 5G. América del Sur está liderada por Brasil, donde los operadores están invirtiendo en correlación de fallos y mantenimiento predictivo para redes 5G multibanda. La adopción en América del Sur también refleja la necesidad de gestionar la infraestructura de fibra y submarina de manera más eficiente.
Europa sigue siendo un entorno operativo importante para el mercado de AIOps en redes de telecomunicaciones. El Reino Unido, Alemania y Francia están avanzando en programas de redes autónomas utilizando los marcos del Foro TM. Deutsche Telekom implementó su Agente RAN Guardian en Alemania durante noviembre de 2025 y está expandiendo programas relacionados a la República Checa y Croacia. La Ley de IA de la Unión Europea ha aumentado la necesidad de gobernanza, auditabilidad y controles documentados. Estos requisitos pueden favorecer a los proveedores establecidos que pueden demostrar cumplimiento con los estándares ETSI y 3GPP. Arabia Saudita y los Emiratos Árabes Unidos están impulsando la adopción en Oriente Medio a través de programas de transformación digital centrados en ciudades inteligentes y conectividad crítica. África se encuentra en una etapa más temprana, con Sudáfrica y Nigeria concentrándose en la gestión de fallos y la optimización del rendimiento.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,78% de 2026 a 2031. China, India, Corea del Sur, Japón, Australia y Nueva Zelanda están aumentando el uso de AIOps para el mercado de redes de telecomunicaciones a medida que las redes 5G escalan. Huawei lanzó AUTINOps en el MWC 2026 con más de 20 agentes de IA y reportó una precisión de identificación de riesgos superior al 80% y una precisión de diagnóstico superior al 90%. Nokia está trabajando con NTT DOCOMO en autonomía impulsada por SMO a través de ensayos de MantaRay SON y AutoPilot. India ofrece condiciones de telemetría de alto volumen a medida que la cobertura 5G independiente se expande en una gran base de suscriptores móviles. Australia y Nueva Zelanda son mercados más pequeños pero técnicamente avanzados que favorecen las implementaciones nativas de la nube alineadas con los estándares 3GPP y del Foro TM.

Panorama Competitivo
El mercado de AIOps para redes de telecomunicaciones está moderadamente concentrado entre los proveedores de software de telecomunicaciones establecidos y los proveedores alineados con la nube. Nokia, Ericsson, Amdocs e IBM tienen posiciones importantes porque combinan el conocimiento operativo de telecomunicaciones con grandes relaciones con clientes. Los proveedores de nube también influyen en la competencia al suministrar alojamiento de modelos, plataformas de datos y herramientas de desarrollo de IA. Los proveedores están formando cada vez más asociaciones formales en lugar de competir únicamente a través de productos independientes. Esta estrategia combina la orquestación específica de telecomunicaciones con capacidades de modelos fundacionales. También hace que el cambio de proveedor sea más difícil una vez que los datos operativos y los flujos de trabajo están integrados en una plataforma conjunta. El mercado de AIOps para redes de telecomunicaciones, por tanto, recompensa a los proveedores que pueden integrarse en todos los dominios de red y los sistemas de operadores existentes.
Nokia y Google Cloud anunciaron una asociación ampliada en junio de 2026 para desarrollar 6 agentes impulsados por Gemini para el Centro de Garantía de Nokia. Los agentes abordan el triaje de eventos, el razonamiento de anomalías, el análisis de indicadores clave de rendimiento y las recomendaciones de remediación. Nokia indicó que estas capacidades podrían reducir el tiempo de resolución de problemas de red en un 50%-80%. Ericsson introdujo las Rutas de Valor de Negocio de OSS y BSS en junio de 2026, utilizando programas operativos integrados que combinan IA entre dominios con su cartera de OSS y BSS. Amdocs también presentó CES26 en el MWC 2026 con bucles cerrados nativos de IA para garantía de red, inventario y orquestación. Estas acciones muestran que la competencia está pasando de las comparaciones de software a nivel de características hacia programas operativos orientados a resultados. La propiedad intelectual también está concentrada en torno a la remediación de bucle cerrado, los gemelos digitales y los métodos de orquestación multiagente.
Los proveedores especializados, incluidos Radcom, Grokstream e Infovista, están abordando necesidades específicas en análisis 5G y operaciones agénticas. Sus ofertas pueden resultar atractivas para los operadores de nivel medio que necesitan ciclos de implementación más cortos y compromisos mínimos más bajos. Infovista lanzó VistAI en enero de 2026 como un marco agéntico para la toma de decisiones de red basada en intención. El marco se basa en 30 años de experiencia en telecomunicaciones y datos de más de 1.000 operadores. La optimización con conciencia energética sigue siendo una apertura competitiva porque conecta la garantía de servicio con los objetivos de costo y sostenibilidad. Los modelos de razonamiento de telecomunicaciones de código abierto también pueden reducir con el tiempo la prima asociada a los modelos propietarios. El mercado de AIOps para redes de telecomunicaciones seguirá diferenciándose por la profundidad de integración, la gobernanza de datos y la capacidad de producir acciones automatizadas confiables.
Líderes de la Industria de AIOps para Redes de Telecomunicaciones
-
International Business Machines Corporation
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
ServiceNow, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Nokia y Google Cloud anunciaron una asociación ampliada en DTW Ignite para integrar los modelos Gemini de Google en el Centro de Garantía de Nokia. El programa desarrolla 6 agentes de IA especializados para el triaje de eventos, el razonamiento de anomalías, el análisis de indicadores clave de rendimiento y las recomendaciones de remediación. La plataforma agéntica está prevista para un lanzamiento como servicio de software en el Mercado de Google Cloud en septiembre de 2026, con un potencial reportado para reducir el tiempo de resolución de problemas de red en un 50%-80%.
- Junio de 2026: Nokia anunció mejoras en su cartera de redes autónomas en DTW Ignite. La empresa lanzó una nueva Biblioteca de Agentes de Redes Autónomas, una Suite de Redes Autónomas actualizada, automatización de RAN mejorada y marcos impulsados por IA para redes IP, fijas y ópticas. Nokia también confirmó la colaboración con NTT DOCOMO en autonomía impulsada por SMO a través de ensayos de MantaRay SON y AutoPilot.
- Junio de 2026: Indosat Ooredoo Hutchison y Huawei ganaron el Premio a la Excelencia en IA y Datos para el Impacto Empresarial del Foro TM 2026 por la implementación de AUTINOps. La implementación logró una tasa de cierre en un salto del 80% para la gestin de fallos, una reducción del 15% en el tiempo medio de reparación y una mejora en la disponibilidad de red del 99,3% al 99,7%.
- Marzo de 2026: Amdocs presentó CES26 en el MWC 2026 en Barcelona. La suite de BSS, OSS y red impulsada por agentes utiliza el Núcleo Cognitivo de aOS para introducir bucles cerrados nativos de IA en la garantía de red, el inventario y la orquestación. Está orientada a operaciones de red autónomas e impulsadas por intención para los proveedores de servicios de comunicaciones.


Alcance del Informe del Mercado Global de AIOps para Redes de Telecomunicaciones
Los ingresos del mercado de AIOps para redes de telecomunicaciones se generan a través de licencias y suscripciones de plataformas, uso de software de IA y análisis, consultoría e integración de sistemas, implementación, servicios gestionados, mantenimiento y soporte proporcionados a operadores de redes móviles, operadores fijos y de banda ancha, proveedores de servicios de comunicaciones integrados y otros usuarios finales de telecomunicaciones en grandes empresas y pequeñas y medianas empresas.
El informe del mercado de AIOps para redes de telecomunicaciones está segmentado por oferta (plataformas y servicios), modelo de implementación (local y basado en la nube), tamaño de organización (grandes empresas, y pequeñas y medianas empresas), aplicación (gestión del rendimiento de red, gestión de fallos e incidentes, gestión de seguridad de red, gestión de la experiencia del cliente, gestión de infraestructura, análisis del rendimiento de aplicaciones y otras aplicaciones), usuario final (operadores de redes móviles, operadores fijos y de banda ancha, proveedores de servicios de comunicaciones integrados y otros usuarios finales), y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Plataformas |
| Servicios |
| Local |
| Basado en la Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes |
| Gestión de Seguridad de Red |
| Gestión de la Experiencia del Cliente |
| Gestión de Infraestructura |
| Análisis del Rendimiento de Aplicaciones |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha |
| Proveedores de Servicios de Comunicaciones Integrados |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Plataformas | |
| Servicios | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Gestión del Rendimiento de Red | |
| Gestión de Fallos e Incidentes | ||
| Gestión de Seguridad de Red | ||
| Gestión de la Experiencia del Cliente | ||
| Gestión de Infraestructura | ||
| Análisis del Rendimiento de Aplicaciones | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores Fijos y de Banda Ancha | ||
| Proveedores de Servicios de Comunicaciones Integrados | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de AIOps para redes de telecomunicaciones?
El tamaño del mercado de AIOps para redes de telecomunicaciones es de 5,92 mil millones de USD en 2026 y se proyecta que alcanzará los 12,07 mil millones de USD en 2031, a una CAGR del 15,31%.
¿Qué está impulsando la adopción de AIOps en las redes de telecomunicaciones?
El 5G independiente, el corte de red, los mayores volúmenes de telemetría y la necesidad de reducir el tiempo de resolución de incidentes son los principales impulsores.
¿Qué oferta de AIOps tiene la mayor participación?
Las plataformas lideraron con una participación en ingresos del 65,72% en 2025, ya que los operadores prefieren herramientas integradas para telemetría, modelos de IA y orquestación.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación basada en la nube se expandirá a una CAGR del 19,18% hasta 2031, ya que los operadores necesitan infraestructura elástica para la inferencia de IA.
¿Qué usuario final lidera la adopción?
Los operadores de redes móviles representaron el 53,76% de la participación en ingresos en 2025, ya que operan entornos altamente complejos y con alta densidad de telemetría.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,78% hasta 2031, respaldada por la implementación de 5G en China, India, Corea del Sur, Japón, Australia y Nueva Zelanda.


 Sus datos están seguros y nunca se venden ni se comparten.

